Descargar muestra gratis
Complete el formulario a continuación para recibir una muestra gratuita de este informe
Tamaño del mercado de harinas sin gluten, participación, tendencia de la industria y análisis del informe de investigación de información por tipo (sorgo, amaranto, arroz, avena, mijo y otros), categoría (orgánico, convencional), por canal de distribución (basado en tienda y no basado en tienda) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico hasta 2035


Según el análisis de Market Research Future, se estimó que el tamaño del mercado de harinas sin gluten era de 2.92 mil millones de USD en 2024. Se proyecta que la industria de harinas sin gluten crecerá de 3.129 mil millones de USD en 2025 a 6.237 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7.14% durante el período de pronóstico 2025 - 2035
El mercado de harinas sin gluten está experimentando un crecimiento robusto impulsado por tendencias de salud y desarrollo de productos innovadores.
| 2024 Tamaño del Mercado | 2.92 (Mil millones de USD) |
| 2035 Tamaño del Mercado | 6.237 (Mil millones de USD) |
| CAGR (2025 - 2035) | 7.14% |
El mercado de harinas sin gluten está experimentando actualmente una notable transformación, impulsada por una creciente conciencia sobre las restricciones dietéticas y la salud entre los consumidores. Este cambio parece estar fomentando una creciente demanda de alternativas sin gluten, ya que las personas buscan opciones que se alineen con sus objetivos de salud. El mercado parece estar expandiéndose, con una diversa gama de harinas derivadas de diversas fuentes, incluidos frutos secos, granos y legumbres. Esta diversificación no solo atiende a aquellos con sensibilidades al gluten, sino que también atrae a un público más amplio interesado en hábitos alimenticios más saludables. Como resultado, es probable que los fabricantes innoven continuamente, introduciendo nuevos productos que satisfagan las preferencias en evolución de los consumidores. Además, el mercado de harinas sin gluten está presenciando un aumento en la popularidad de las dietas basadas en plantas, lo que puede aumentar aún más la demanda de opciones sin gluten. Los consumidores están cada vez más inclinados a explorar harinas alternativas que ofrezcan beneficios nutricionales junto con propiedades sin gluten. Esta tendencia sugiere que el mercado podría ver un aumento en la introducción de mezclas innovadoras que combinen diferentes ingredientes sin gluten, potencialmente mejorando el sabor y la textura. A medida que el mercado evoluciona, es esencial que las partes interesadas se mantengan atentas a las preferencias de los consumidores y a las tendencias emergentes para capitalizar las oportunidades que presenta este paisaje dinámico.
Hay una tendencia creciente hacia la conciencia de la salud entre los consumidores, lo que lleva a una mayor preferencia por productos sin gluten. Este cambio probablemente impulsará la demanda de harinas sin gluten a medida que las personas busquen alternativas más saludables en sus dietas.
El mercado de harinas sin gluten se está expandiendo con una variedad de fuentes de harina, incluidos frutos secos, granos y legumbres. Esta diversificación atiende a un público más amplio, atrayendo no solo a aquellos con sensibilidades al gluten, sino también a consumidores conscientes de la salud.
Los fabricantes están cada vez más enfocados en la innovación, introduciendo nuevas mezclas de harinas sin gluten que mejoran el sabor y la textura. Esta tendencia indica una respuesta a las preferencias en evolución de los consumidores y el deseo de opciones sin gluten más atractivas.
The ongoing health and wellness trends are significantly influencing the Gluten-free Flours Market. As consumers increasingly prioritize nutrition and healthy eating habits, gluten-free flours are being recognized for their potential health benefits. Many gluten-free flours are rich in nutrients, fiber, and protein, appealing to those seeking healthier alternatives to conventional flours. The market data suggests that the gluten-free flour segment is expected to witness a compound annual growth rate that reflects this health-conscious shift. Additionally, the rise of plant-based diets has further propelled the demand for gluten-free options, as many plant-based recipes utilize gluten-free flours as a staple ingredient. This alignment with health trends positions the Gluten-free Flours Market favorably for sustained growth.
Innovation within the food industry is a key driver for the Gluten-free Flours Market. Manufacturers are continuously developing new and improved gluten-free flour products to meet the evolving preferences of consumers. This includes the introduction of blends that combine various gluten-free flours to enhance texture and flavor, as well as the creation of ready-to-use gluten-free baking mixes. Such innovations not only cater to the needs of those with gluten sensitivities but also attract a broader audience interested in exploring gluten-free options. The market data indicates that innovative product launches are likely to contribute to the overall expansion of the gluten-free segment, as consumers seek convenience without compromising on taste or quality. This focus on innovation is essential for maintaining competitiveness within the Gluten-free Flours Market.
The growing awareness of food allergies and intolerances is a significant factor driving the Gluten-free Flours Market. As more individuals become educated about the implications of gluten consumption, there is a heightened demand for gluten-free alternatives. This awareness is not only limited to celiac disease but extends to a broader understanding of food sensitivities that can affect overall health. Consequently, food manufacturers are responding by diversifying their product lines to include gluten-free options, thereby expanding their market reach. The data suggests that this trend is likely to continue, as educational campaigns and advocacy for food allergy awareness gain momentum. This shift in consumer perception is pivotal for the sustained growth of the Gluten-free Flours Market.
The increasing prevalence of celiac disease and gluten sensitivity has led to a notable rise in the demand for gluten-free products. As consumers become more aware of dietary restrictions, the Gluten-free Flours Market is experiencing significant growth. According to recent data, the market for gluten-free products is projected to reach substantial figures, indicating a robust consumer base seeking alternatives to traditional flours. This trend is not limited to individuals with gluten intolerance; many health-conscious consumers are opting for gluten-free options as part of a healthier lifestyle. Consequently, manufacturers are expanding their product lines to include a variety of gluten-free flours, catering to diverse dietary needs and preferences. This shift in consumer behavior is likely to drive innovation and competition within the Gluten-free Flours Market.
The expansion of the Gluten-free Flours Market is also attributed to the increased availability of gluten-free ingredients. Retailers and suppliers are recognizing the growing consumer demand and are consequently enhancing their product offerings. This includes sourcing a wider range of gluten-free grains and legumes, such as almond flour, coconut flour, and chickpea flour. The accessibility of these ingredients in mainstream grocery stores and online platforms has made it easier for consumers to incorporate gluten-free flours into their diets. Furthermore, the rise of specialty health food stores has contributed to the proliferation of gluten-free options, allowing consumers to experiment with various flours in their cooking and baking. This trend not only supports the growth of the Gluten-free Flours Market but also encourages culinary creativity among consumers.
El mercado de harinas sin gluten muestra una diversa gama de harinas, con la harina de arroz liderando la carga como el segmento dominante debido a su versatilidad y amplia aceptación entre los consumidores. La harina de sorgo sigue de cerca, emergiendo como una opción popular para dietas sin gluten. Otras harinas como amaranth, avena, mijo y otras contribuyen a la riqueza del mercado, atendiendo a preferencias y necesidades dietéticas de nicho. Esta distribución destaca la creciente demanda de alternativas sin gluten en diversas demografías y aplicaciones culinarias.
Arroz (Dominante) vs. Sorgo (Emergente)
La harina de arroz es reconocida como el jugador dominante en el mercado de harinas sin gluten, principalmente debido a su sabor neutro y su capacidad para mezclarse sin problemas en varias recetas. Se utiliza ampliamente en productos horneados, bocadillos y aplicaciones de cocina, atrayendo tanto a consumidores sin gluten como a aquellos que buscan alternativas más saludables. Por el contrario, la harina de sorgo está ganando rápidamente terreno como una opción emergente conocida por sus beneficios nutricionales y alto contenido de fibra. Los consumidores están tomando conciencia de la naturaleza ecológica del sorgo y sus ricas propiedades antioxidantes, convirtiéndolo en un ingrediente favorito en productos conscientes de la salud. A medida que crece la demanda de alternativas a la harina, estos dos tipos probablemente jugarán roles fundamentales en la configuración de las tendencias del mercado.
En el mercado de harinas sin gluten, el segmento orgánico tiene la mayor cuota de mercado, impulsado por las crecientes preferencias de los consumidores por opciones de alimentos más saludables y sostenibles. Las harinas sin gluten orgánicas a menudo se asocian con una mayor calidad y valor nutricional, lo que atrae a los consumidores conscientes de la salud. Mientras tanto, el segmento convencional, aunque más pequeño en cuota de mercado, está ganando terreno ya que ofrece una variedad más amplia de productos a precios competitivos, atendiendo a una amplia base de consumidores. Las tendencias de crecimiento en este segmento indican una creciente demanda tanto de harinas sin gluten orgánicas como convencionales, atribuida a la expansión de la oferta de productos sin gluten en el mercado. A medida que aumenta la conciencia sobre la intolerancia al gluten y la enfermedad celíaca, más consumidores están recurriendo a alternativas sin gluten. Además, las innovaciones en prácticas agrícolas y métodos de distribución están ayudando a aumentar la disponibilidad y el atractivo de las harinas sin gluten orgánicas y convencionales, asegurando un crecimiento robusto para este segmento en los próximos años.
Orgánico (Dominante) vs. Convencional (Emergente)
El segmento de harina sin gluten orgánica se caracteriza por su enfoque en la salud y la sostenibilidad, atrayendo a consumidores que priorizan ingredientes orgánicos en sus dietas. Las harinas sin gluten orgánicas a menudo se comercializan como libres de pesticidas dañinos, fertilizantes y organismos genéticamente modificados, proporcionando un fuerte argumento de venta en un mercado consciente de la salud. Como resultado, este segmento ha consolidado su posición como el jugador dominante, con una creciente aceptación y demanda de varios segmentos, incluidos entusiastas de la comida saludable, atletas e individuos con restricciones dietéticas. En contraste, el segmento de harina sin gluten convencional está emergiendo rápidamente, impulsado por su accesibilidad y asequibilidad. Estas harinas ofrecen opciones diversas para los consumidores que buscan alternativas sin gluten sin los costos más altos asociados con los productos orgánicos. Las harinas sin gluten convencionales están bien posicionadas dentro de las cadenas de supermercados tradicionales y plataformas en línea, lo que las hace fácilmente accesibles. Las opciones clásicas de harina sin gluten, como la harina de arroz y el almidón de papa, continúan atrayendo a los consumidores que buscan versatilidad y conveniencia en sus necesidades de horneado y cocina.
En el mercado de harinas sin gluten, el segmento de canal de distribución está dominado principalmente por puntos de venta basados en tiendas, que representan una parte significativa de las ventas. Estos incluyen supermercados, hipermercados y tiendas especializadas en alimentos saludables donde los consumidores pueden acceder fácilmente a una variedad de opciones de harina sin gluten. Estos puntos de venta minoristas tradicionales se benefician de la confianza del consumidor establecida y permiten la degustación de productos, lo que mejora las decisiones de compra. La distribución no basada en tienda, que abarca plataformas de comercio electrónico y modelos de venta directa al consumidor, ha emergido como un jugador clave en el mercado, capturando una cuota creciente a medida que las tendencias de compras en línea aumentan.
Canales de Distribución: Basado en Tienda (Dominante) vs. No Basado en Tienda (Emergente)
El segmento de distribución basado en tienda para harinas sin gluten se caracteriza por su marco minorista tradicional, ofreciendo a los consumidores la ventaja de una experiencia de compra táctil. Con una amplia gama de productos exhibidos, los clientes pueden comparar opciones y elegir productos que satisfagan sus necesidades dietéticas específicas. Por otro lado, los canales no basados en tienda están ganando rápidamente terreno, particularmente con el aumento de las compras en línea. Las plataformas de comercio electrónico ofrecen conveniencia y a menudo una selección de productos más amplia, atendiendo a consumidores ocupados que prefieren la entrega a domicilio. A medida que las tendencias conscientes de la salud continúan en aumento, ambos canales juegan roles cruciales en la configuración del acceso del consumidor a la harina sin gluten. La sinergia entre estos canales mejora el crecimiento general del mercado.
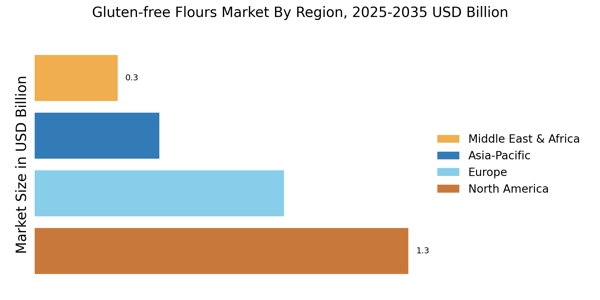
El estudio proporciona información del mercado para la región clasificada en Europa, América del Norte, Asia-Pacífico y el resto del mundo. El mercado de harinas sin gluten en América del Norte dominará debido al aumento del conocimiento sobre la importancia de limitar la ingesta de gluten en las dietas diarias, el aumento del consumo de pan y cereales, la amplia disponibilidad de productos sin gluten y el aumento de las tasas de obesidad en estos países.
Además, los principales países estudiados en el informe de mercado son India, Australia, Alemania, Francia, el Reino Unido, Italia, España, China, Japón, EE. UU., Canadá, Corea del Sur y Brasil.
Figura 2: PARTICIPACIÓN EN EL MERCADO DE HARINAS SIN GLUTEN POR REGIÓN 2022 (USD Mil millones)
El mercado de harinas sin gluten de Europa representa la segunda mayor participación de mercado debido a su alto uso de harina sin gluten. En las cocinas europeas, la harina sin gluten se utiliza en pasta, bocadillos, fideos y pan. Además, el mercado de harinas sin gluten de Alemania tuvo la mayor participación de mercado, mientras que el mercado de harinas sin gluten del Reino Unido fue el de más rápido crecimiento en la región europea.
Se espera que el mercado de harinas sin gluten de Asia-Pacífico crezca a la CAGR más rápida de 2023 a 2032. Debido a factores como el aumento de la penetración de Internet, un próspero negocio de comercio electrónico y demografía favorable, las condiciones del mercado regional son bastante prometedoras. Los consumidores en el país incluyen a aquellos con enfermedad celíaca o intolerancia/sensibilidad al gluten y otros que son conscientes de la salud y requieren estos productos para la pérdida de peso. Además, el mercado de harinas sin gluten de China tuvo la mayor participación de mercado, mientras que el mercado de harinas sin gluten de India fue el de más rápido crecimiento en la región de Asia-Pacífico.
Noticias Recientes
El 1 de enero de 2023: La marca Gluten Free Full of Beans será adquirida por Arva Flour Mills, el molino de harina comercial en funcionamiento más antiguo de América del Norte.
En junio, "The Mill" tiene la intención de abrir su ubicación minorista y su sitio web, www.arvaflourmill.com, para el debut de su línea sin gluten bajo la marca Arva Flour Mills. Este verano, se anticipan más planes de distribución para abrir más puntos de venta minorista para la marca sin gluten de Arva Flour Mills.
Natural Products Expo West 2024 verá el debut de una nueva línea de harinas orgánicas premium de Nature's Path. Según la empresa, las harinas se crean utilizando una amplia gama de granos que se muelen a baja temperatura y se combinan lentamente para obtener efectos óptimos. También se incluyen numerosos beneficios para la salud de los granos enteros, como un alto contenido de fibra, en las mezclas.
En 2021: Ulrick & Short introdujo una nueva harina de arroz funcional que afirma mejorar la viscosidad, textura y estructura en productos horneados sin gluten. Ulrick & Short presentó su línea de harinas funcionales el año pasado y desde entonces ha agregado Fazenda Nutrigel en respuesta a la creciente tendencia sin gluten en la industria de la panadería. El nuevo componente ha sido desarrollado para mejorar la humedad, suavidad y estructura de aplicaciones de panadería tanto dulces como saladas, incluidos panes, pasteles, muffins, masas y recubrimientos. Se dice que funciona como un regulador de viscosidad en aplicaciones de panadería.
Las principales empresas de la industria están realizando inversiones significativas en I+D para diversificar su oferta de productos, lo que impulsará la expansión del mercado de harinas sin gluten. Los desarrollos importantes del mercado incluyen nuevos lanzamientos de productos, acuerdos contractuales, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones. Los participantes del mercado también participan en varias acciones estratégicas para aumentar su presencia mundial. La industria de harinas sin gluten debe proporcionar productos asequibles para crecer y prosperar en un entorno de mercado más competitivo y desafiante.
La fabricación local para minimizar los costos operativos es una de las tácticas comerciales clave que utilizan los fabricantes en la industria de harinas sin gluten para apoyar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de harinas sin gluten ha ofrecido algunas de las ventajas más significativas para la medicina. Los principales actores en el mercado de harinas sin gluten, incluidos Cargill, Hy-Vee, Inc. y otros, están intentando aumentar la demanda del mercado invirtiendo en operaciones de investigación y desarrollo.
Cargill, Inc., con sede en Minnetonka, Minnesota, es una empresa alimentaria internacional estadounidense de propiedad privada. Se estableció en 1865. Cargill ha sido criticada numerosas veces por sus prácticas ambientales, de derechos humanos, financieras y éticas. Los principales negocios de Cargill incluyen la compra, el comercio y el suministro de granos y otros productos agrícolas como aceite de palma; comercio de acero, energía y transporte; cría de ganado y producción de piensos; y fabricación de ingredientes alimentarios como almidón, aceites vegetales, jarabe de glucosa y grasas para su uso en aplicaciones industriales y alimentos procesados.
En febrero de 2020, Cargill Corporation introdujo hamburguesas y productos básicos a base de plantas para mantener las preferencias de los clientes mientras proporciona proteínas de alta calidad. Esto ayuda a atraer a un gran número de clientes, aumentando la productividad de ventas.
Hy-Vee, Inc. es una empresa de comestibles de propiedad de empleados con más de 280 sitios en Iowa, Illinois, Kansas, Minnesota, Missouri, Nebraska, Dakota del Sur y Wisconsin, con planes de abrir sucursales en Indiana, Kentucky, Tennessee y Alabama en breve. Hy-Vee fue fundada en 1930 en Beaconsfield, Iowa, por Charles Hyde y David Vredenburg en una modesta estructura de ladrillo conocida como la Tienda de Suministros de Beaconsfield, que ahora está en el Registro Nacional de Lugares Históricos.
En noviembre, Good Graces, una nueva marca privada que contiene una variedad completa de artículos sin gluten, fue introducida por Hy-Vee, Inc., una cadena de supermercados.
Good Graces ahora ofrece 30 productos sin gluten, con 60 adicionales en proceso.
Se proyecta que el mercado de harinas sin gluten crecerá a un CAGR del 7.14% desde 2025 hasta 2035, impulsado por una creciente conciencia sobre la salud y una demanda creciente de productos sin gluten.
Para 2035, se espera que el mercado consolide su posición como un actor clave en la industria alimentaria global.
| TAMAÑO DEL MERCADO 2024 | 2.92 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2025 | 3.129 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2035 | 6.237 (mil millones de USD) |
| TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) | 7.14% (2025 - 2035) |
| COBERTURA DEL INFORME | Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias |
| AÑO BASE | 2024 |
| Período de Pronóstico del Mercado | 2025 - 2035 |
| Datos Históricos | 2019 - 2024 |
| Unidades de Pronóstico del Mercado | Mil millones de USD |
| Principales Empresas Perfiladas | Bob's Red Mill (EE. UU.), King Arthur Flour (EE. UU.), Gluten Free Prairie (EE. UU.), Namaste Foods (EE. UU.), Pillsbury (EE. UU.), Schär (IT), Doves Farm (GB), Trophy Foods (EE. UU.), Anthony's Goods (EE. UU.) |
| Segmentos Cubiertos | Tipo, Canal de Distribución, Región |
| Principales Oportunidades del Mercado | La creciente demanda de los consumidores de productos sin gluten impulsa la innovación en el mercado de harinas sin gluten. |
| Dinámicas Clave del Mercado | La creciente demanda de los consumidores de productos sin gluten impulsa la innovación y la competencia en el mercado de harinas sin gluten. |
| Países Cubiertos | América del Norte, Europa, APAC, América del Sur, MEA |
El mercado de harinas sin gluten fue valorado en 2.92 mil millones de USD en 2024.
Se proyecta que el mercado alcanzará 6.237 mil millones de USD para 2035.
La CAGR esperada para el mercado de harinas sin gluten de 2025 a 2035 es del 7.14%.
Se espera que el canal de distribución basado en tiendas crezca de 1.75 mil millones de USD en 2024 a 3.75 mil millones de USD para 2035.
Tanto las harinas sin gluten orgánicas como las convencionales tuvieron valoraciones iguales de 1.46 mil millones de USD en 2024, con las orgánicas proyectadas para alcanzar 3.2 mil millones de USD para 2035.
La harina de arroz lidera con una valoración de 1.2 mil millones de USD en 2024, proyectándose que crecerá a 2.5 mil millones de USD para 2035.

Complete el formulario a continuación para recibir una muestra gratuita de este informe

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”


“Thanks for sending the report it gives us a good global view of the Betaïne market.”


“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”


“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”


“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”


“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”


“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”


“Thank you, this will be very helpful for OQS.”


“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”



