COVID 19 Diagnostics Market

COVID-19 诊断市场研究报告,按检测类型(PCR 检测、抗原检测、抗体检测、CRISPR 检测)、按最终用户(医院、诊所、实验室、家庭护理)、按样本类型(鼻咽拭子、口咽拭子、唾液、血清)、按分销渠道(直销、零售药店、在线销售)和按区域(北美、欧洲、南美、亚太地区、中东和非洲)划分 - 预测至 2035 年

Forecast Period
2025 - 2035
CAGR
3.91%
2024 Market Size
$ 7.88 Billion
2035 Market Size
$ 12.01 Billion
Medical Device ● Updated August 24, 2026 Report ID: MRFR/MED/8232-CR | Pages: 119 | Author: Rahul Gotadki

COVID 19 Diagnostics Market 摘要

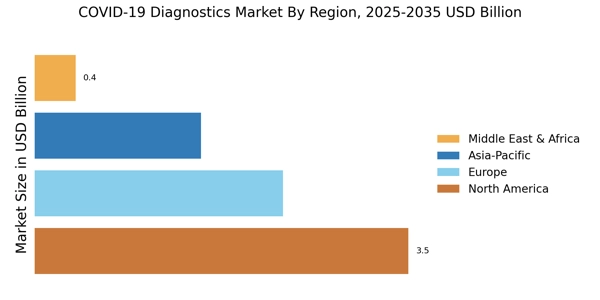
2024 年,全球 COVID-19 诊断市场规模为 78.76 亿美元,预计该市场将从 2025 年的 81.84 亿美元增长到 2035 年的 120.1 亿美元,2025-2035 年预测期间复合年增长率为 3.91%。 2024 年,北美地区以超过 44.44% 的份额引领市场,创造了约 35 亿美元的收入。
 
全球对快速、准确的疾病检测的需求不断增长,正在推动 COVID-19 诊断市场的发展。检测举措的增加、早期诊断需求以及医疗保健准备工作的加强正在推动全球医疗保健系统采用基于分子和抗原的诊断解决方案。
 
根据世界卫生组织 (WHO) 数据门户,全球已注射了超过 131 亿剂 COVID-19 疫苗,同时开展了广泛的测试计划,各国在高峰期每周报告数百万次诊断测试,增强了对可扩展和快速诊断基础设施的持续需求,并支持市场的持续扩张。

主要市场趋势和亮点

在技​​术进步和不断变化的医疗保健需求的推动下,COVID-19 诊断市场正在经历动态增长。

  • 在先进的医疗保健系统和高诊断检测量的支持下,北美地区以超过 44.44% 的份额领先。
  • 欧洲占据30%的份额,2024年价值22.6亿美元,成为第二大区域市场。
  • 由于医疗保健系统的高精度和广泛的临床采用,PCR 测试占据主导地位,占 68% 的份额。
  • 医院占55%的份额,直销领先分销,占58%,确保了机构采购在全球的主导地位。

市场规模与预测

2024 年市场规模 7.876 (USD Billion)
2035年市场规模 12.01 (USD Billion)
CAGR (2025 - 2035) 3.91%
2024 年最大的区域市场份额 北美

主要参与者

公司如 雅培Laboratories(美国)、Roche Diagnostics(瑞士)、Thermo Fisher Scientific(美国)、Siemens Healthineers(德国)、BD(美国)、Cepheid(美国)、Hologic(美国)、PerkinElmer(美国)、Bio-Rad Laboratories(美国)是全球市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

COVID 19 Diagnostics Market Drivers

扩展远程医疗服务

COVID-19 诊断行业正在见证显着扩张远程医疗服务,这改变了患者获得诊断测试的方式。远程医疗平台促进远程咨询,使医疗保健提供者无需亲自就诊即可评估症状并推荐适当的诊断测试。这种转变在健康风险较高的时期特别有益,因为它可以最大限度地减少接触传染源。
 
数据显示,自大流行爆发以来,远程医疗的使用量增加了 50% 以上,反映出患者行为和医疗保健服务的显着变化。远程医疗与诊断服务的整合可能会继续发展,因为它提供了便利性和可及性,从而提高了全球市场的整体效率。
 
  • 一项 PubMed 索引的临床分析报告称,在大流行高峰期间,远程医疗利用率增加了 154%,从而实现了远程筛查和转诊进行诊断测试。这种集成显着提高了早期检测率并减轻了医院负担,支持更强的诊断工作流程效率并增加了全球对家庭和实验室 COVID-19 检测解决方案的需求。

政府举措和资助

COVID-19 诊断行业受益于旨在增强诊断能力的各种政府举措和资金。世界各国政府已经认识到强大的检测基础设施在管理公共卫生危机中的重要性。因此,已经进行了大量投资来支持诊断测试的开发和分发。
 
例如,已经制定了资助计划,以加快新测试技术的批准并确保其在服务欠缺地区的可用性。报告显示,近年来政府用于诊断检测的资金增加了 30% 以上,反映出政府对改善医疗保健应对措施的承诺。此类举措不仅支持了全球行业,还有助于增强医疗保健系统的整体弹性。
 
  • 世界银行卫生支出数据显示,2020年至2023年间,各国政府将诊断和紧急医疗保健资金增加了35%以上,加强了检测基础设施。投资支持了诊断试剂盒、实验室扩建和监测系统的大规模采购,显着提高了检测能力并加速了发展中经济体和发达经济体的市场增长。

公众意识和教育的提高

COVID-19 诊断行业的公众对诊断测试重要性的认识和教育正在不断提高。随着社区越来越了解检测在控制传染病传播方面的作用,参与检测项目的意愿也越来越强。教育活动有助于消除谣言并鼓励采取积极主动的健康措施,从而提高检测率。
 
数据显示,近年来公众对检测活动的参与度增加了约 40%,凸显了社会对健康和安全态度的转变。这种意识的提高可能会维持对诊断服务的需求,从而在可预见的未来对全球行业产生积极影响。
 
  • IHME 数据集显示,公共卫生运动强有力的国家在大流行高峰期间的检测参与率高出 42%。增强意识计划改善了早期检测行为,减少了传输延迟,并加强了对诊断协议的遵守,有助于满足全球对 COVID-19 诊断服务的持续需求。

对快速测试解决方案的需求增加

由于需要及时诊断和遏制潜在的疫情爆发,COVID-19 诊断行业对快速检测解决方案的需求不断增加。随着世界继续应对呼吸系统疾病的复杂性,人们对在几分钟内而不是几天内得出结果的测试的偏好激增。据报道,抗原检测的采用率有所增加,证明了这种转变,抗原检测往往因其速度快且易于使用而受到青睐。
 
全球快速检测市场预计将大幅增长,预计未来几年复合年增长率将超过 10%。这一趋势强调了快速检测在公共卫生战略中发挥的关键作用,因为它可以加快决策速度并增强有效管理医疗资源的能力。

新变种的出现和持续测试的需求

COVID-19 诊断行业受到该病毒新变种的出现的显着影响,这需要持续的测试工作。随着变异的发展,现有诊断测试的有效性可能会受到挑战,从而促使需要不断更新和创新测试方法。这种动态环境创造了对能够准确识别各种病毒株的诊断解决方案的持续需求。
 
市场分析表明,对特定变体测试的需求可能会推动全球行业的很大一部分发展,预测表明测试量每年可能增加 20%。这种对测试适应性的持续要求强调了市场内研究和开发的至关重要性。

市场细分洞察

按测试类型:PCR 测试(最大)与抗原测试(增长最快)

在 COVID-19 诊断市场中,PCR 检测领域占据最大的市场份额,达到 68%,这主要是由于其检测病毒的高灵敏度和准确性。这种方法一直是诊断 COVID-19 的黄金标准,有助于其在医疗保健系统中的广泛采用。另一方面,抗原测试获得了巨大的关注,吸引了寻求快速结果和便利的用户。快速筛查大量人群的能力使抗原测试成为流行病管理的关键工具。该细分市场的增长趋势凸显了对快速检测解决方案的日益依赖,特别是为了应对不断变化的公共卫生需求。由于学校、工作场所和群众活动等各种环境中对立即结果的需求,抗原检测正迅速成为常规筛查的首选。技术的发展和新的、更易于使用的诊断工具的推出将继续支持该细分市场的扩张,使其成为 COVID-19 诊断领域的一个充满活力的领域。

西门子 Healthineers 支持大型 PCR 自动化平台,每周在全球处理超过 150 万次检测,提高实验室效率并实现跨医院网络的高通量分子诊断。

按最终用户:医院(最大)与家庭护理(增长最快)

在 COVID-19 诊断市场中,医院是最大的细分市场,由于其全面的诊断能力以及在管理患者护理方面的关键作用,占据了 55% 的重要份额。诊所和实验室也为市场做出了显着贡献,提供基本的检测服务,尽管与医院相比,它们所占的份额较小。鉴于大流行,家庭护理受到了关注,随着患者寻求更容易获得的检测选择,家庭护理提供了越来越多的选择。

BD 提供集成诊断和样本管理系统,为全球 10,000 多家医院提供支持,提高了大流行应对工作期间临床环境中的测试准确性和工作流程效率。

按样本类型:鼻咽拭子(最大)与唾液(增长最快)

COVID-19诊断市场呈现出多样化的样本类型,其中鼻咽拭子保持着最大的市场份额,占60%。这些拭子在 RT-PCR 检测中至关重要,RT-PCR 是一种广泛接受的诊断方法,已成为确认 COVID-19 感染的标准。口咽拭子和血清样本也保持着值得注意的份额,但它们主要作为特定情况下的替代方法。基于唾液的检测虽然最初在利基应用中受到关注,但因其易于采集和非侵入性而迅速引起人们的关注,导致其近年来的增长。样品类型细分市场的增长趋势主要是由对可访问和用户友好的测试选项不断增长的需求推动的。由于简化测试过程的创新,唾液样本正在成为一种有前途的替代品,极大地促进了其加速采用。此外,随着公共卫生指南的不断发展和检测方案的不断调整,业界对各种采样方法以提高检测能力的兴趣日益浓厚。总体而言,该细分市场的增长表明了持续的创新和不断转向以患者为中心的解决方案。

Cepheid 开发了快速分子平台,每月处理超过 100 万次基于盒的测试,支持标准化鼻咽采样并提高分散医疗机构的诊断精度。

按分销渠道:直销(最大)与在线销售(增长最快)

在 COVID-19 诊断市场中,分销渠道动态各异,其中直销凭借其已建立的网络以及与医疗机构的直接关系,以 58% 的份额领先该细分市场。零售药店是一个重要的渠道,但与占主导地位的直销相比,它们所占的份额较小。在线销售虽然最初规模较小,但已出现大幅增长,反映了消费者偏好的变化,尤其是在大流行期间,并且正在迅速获得市场份额。

Hologic 加强了分子诊断系统在 100 多个国家的直接分销,使医院和实验室能够在需求高峰周期有效地获得大容量检测解决方案。

获取关于COVID 19 Diagnostics Market的更多详细见解 申请免费样本

区域洞察

北美:领先的市场创新者

北美是 COVID-19 诊断的最大市场,约占全球市场份额的 45%。该地区的增长得益于先进的医疗基础设施、对快速检测的高需求以及对研发的大量投资。 FDA 等机构的监管支持加速了诊断测试的批准,增强了市场活力。美国是最大的贡献者,其次是加拿大,加拿大也见证了检测举措和公共卫生活动的增加。

北美的竞争格局十分激烈,其中包括 Abbott Laboratories、Thermo Fisher Scientific 和 BD 等主要参与者。这些公司处于创新的前沿,提供一系列诊断解决方案,包括 PCR 测试和快速抗原测试。成熟的医疗保健系统的存在以及对提高检测可及性的关注进一步提振了市场。随着疫情的发展,这些公司正在调整其战略,以满足不断变化的需求和监管要求。

  • CDC 数据显示,在大流行高峰阶段,美国进行了超过 12 亿次 COVID-19 检测,反映出强大的诊断渗透率。 Bio-Rad 实验室支持在数千个实验室部署的高通量 PCR 和免疫分析系统,提高了检测能力并巩固了北美在先进诊断基础设施方面的领导地位。

欧洲:监管支持和增长

欧洲是该市场的重要参与者,约占全球份额的30%。该地区受益于强有力的监管框架以及欧盟成员国之间为提高检测能力而做出的合作努力。欧洲药品管理局 (EMA) 简化了诊断测试的审批流程,有助于更快地获得创新解决方案。在高检测率和公共卫生举措的推动下,德国和法国等国家在市场份额方面处于领先地位。

欧洲的竞争格局以罗氏诊断公司和西门子医疗公司等主要参与者为代表,这些公司以其先进的诊断技术而闻名。完善的医疗保健系统的存在以及对研发的关注进一步增强了市场。此外,公共卫生组织和私营公司之间的合作正在促进创新并提高整个地区的检测可及性。

  • 欧洲药品管理局 (EMA) 通过加速审查途径批准了 200 多种 COVID-19 诊断产品,确保快速进入市场。这些批准提高了欧盟成员国的检测可用性,加强了监测系统,并支持医院和公共卫生网络广泛采用基于分子和抗原的诊断技术。

亚太地区:快速增长和创新

亚太地区正迅速成为 COVID-19 诊断的主要市场,占据全球约 20% 的市场份额。该地区的增长得益于医疗保健投资的增加、检测意识的提高以及政府加强公共卫生应对措施的举措。印度和中国等国家处于领先地位,实施了广泛的测试计划并利用当地的制造能力来满足需求。

监管机构也在加快诊断测试的批准,以应对持续的大流行挑战。亚太地区的竞争格局多元化,跨国公司和本土企业都为市场增长做出了贡献。 Cepheid 和 Hologic 等公司正在扩大其影响力,而当地制造商正在创新以提供具有成本效益的解决方案。该地区对改善医疗基础设施和诊断的可及性的关注预计将推动进一步增长,使其成为未来投资和创新的重要领域。

中东和非洲:新兴市场动态

中东和非洲地区市场逐渐增长,约占全球份额的5%。这一增长是由医疗保健投资增加、政府提高检测能力的举措以及国际合作推动的。南非和阿联酋等国家正在引领市场,专注于加强检测基础设施和公共卫生战略,以有效应对这一流行病。

该地区的竞争格局正在不断变化,国际和本地企业纷纷进入市场。 Bio-Rad Laboratories 等公司正在扩大业务,而当地制造商正在开发价格实惠的诊断解决方案。对改善医疗保健服务的重视以及与 COVID-19 诊断增长的合作伙伴关系的建立,使该地区成为诊断行业利益相关者日益感兴趣的领域。

COVID 19 Diagnostics Market Regional Image

主要参与者和竞争洞察

COVID-19 诊断市场目前的特点是动态的竞争格局,这是由对有效测试解决方案的持续需求和诊断技术的发展推动的。雅培实验室(美国)、罗氏诊断公司(瑞士)和赛默飞世尔科技(美国)等主要参与者处于领先地位,每个公司都采取独特的策略来增强其市场地位。雅培实验室(美国)专注于创新,特别是在快速检测解决方案方面,而罗氏诊断公司(瑞士)则强调合作伙伴关系以扩大其诊断能力。 Thermo Fisher Scientific(美国)正在利用其广泛的产品组合将先进技术集成到其产品中,从而塑造一个优先考虑诊断速度和准确性的竞争环境。
在商业策略方面,公司越来越多地实现制造本地化,以减轻供应链中断并优化物流。市场结构显得较为分散,多家参与者争夺市场份额,但 BD(美国)和西门子医疗(德国)等大公司的集体影响力引人注目。这些公司不仅增强其产品线,还与医疗保健提供商合作,以确保其解决方案满足不断变化的临床需求。
2025 年 8 月,罗氏诊断 (CH) 宣布与一家领先的远程医疗提供商建立战略合作伙伴关系,将远程测试功能集成到其诊断平台中。此举意义重大,因为它符合远程医疗的增长趋势,使罗氏能够增强患者接受检测的机会,同时简化诊断过程。在日益重视便利性和可达性的市场中,这种合作伙伴关系可能对于保持竞争优势至关重要。
2025 年 9 月,雅培实验室(美国)推出了专为家庭使用而设计的新系列快速抗原检测,这体现了转向以消费者为中心的解决方案的战略重点。这一举措可能会满足对自我检测选项不断增长的需求,从而增强雅培的市场地位,从而使该公司在与可能尚未提供类似产品的竞争对手的竞争中处于有利地位。对用户友好的诊断的重视可以重新定义消费者在测试领域的参与度。
2025 年 10 月,赛默飞世尔科技(美国)推出了先进的人工智能驱动分析平台,旨在提高 COVID-19 诊断的准确性。这一发展突显了该公司致力于将尖端​​技术融入其产品中,从而有可能为诊断精度设定新标准。人工智能的融入不仅提高了运营效率,而且符合医疗保健数字化转型的更广泛行业趋势。
截至 2025 年 10 月,市场竞争趋势日益受到数字化、可持续性和人工智能集成的影响。随着公司认识到需要通过合作来增强技术能力和市场影响力,战略联盟变得越来越重要。展望未来,差异化竞争可能会从传统的价格竞争演变为注重创新、技术进步和供应链可靠性。这种转变可能会重新定义公司进入市场和产品开发的方式,强调敏捷性和响应能力在快速变化的环境中的重要性。

COVID 19 Diagnostics Market市场的主要公司包括

行业发展

COVID-19 诊断市场的最新发展表明,随着各国面临持续的变异,对快速检测的需求激增。雅培实验室通过引入新的快速抗原测试扩大了其产品组合,提高了可及性。 2023 年 9 月,Hologic 推出了双靶点检测,以提高有症状和无症状人群的敏感性。 BD 报告称,由于其技术的最新进展,分子诊断领域取得了显着增长。 Thermo Fisher Scientific 继续投资于分散式测试选项的研发,旨在更快地获得结果。

并购活动包括罗氏于2021年7月收购GenMark Diagnostics,增强了罗氏的分子诊断能力,以及丹纳赫公司于2021年3月收购GE Biopharma,扩大了其在市场的影响力。截至 2023 年 10 月,BioNTech 正在与西门子 Healthineers 合作开发集成测试解决方案,从而加速诊断领域的技术进步。由于这些创新和合作,市场估值呈上升趋势,这反映了人们对高效和可扩展诊断解决方案的关注点的转变。 

报告范围

2024 年市场规模 7.876(USD Billion)
2025 年市场规模 8.184(USD Billion)
2035 年市场规模 12.01(USD Billion)
复合年增长率 (CAGR) 3.91% (2024 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
史料 2019 - 2024
市场预测单位 USD Billion
主要公司简介 市场分析正在进行中
涵盖的细分市场 市场细分分析正在进行中
主要市场机会 人工智能在 COVID-19 诊断市场中的集成提高了测试的准确性和速度。
主要市场动态 技术进步和监管变化推动了 COVID-19 诊断领域的创新和竞争。
覆盖国家 北美、欧洲、亚太地区、南美洲、MEA

市场亮点

FAQs

What is the projected market valuation for the COVID-19 Diagnostics Market in 2035?

The projected market valuation for the COVID-19 Diagnostics Market in 2035 is 12.01 USD Billion.

What was the overall market valuation for the COVID-19 Diagnostics Market in 2024?

The overall market valuation for the COVID-19 Diagnostics Market in 2024 was 7.876 USD Billion.

What is the expected CAGR for the COVID-19 Diagnostics Market during the forecast period 2025 - 2035?

The expected CAGR for the COVID-19 Diagnostics Market during the forecast period 2025 - 2035 is 3.91%.

Which test type segment is projected to have the highest valuation by 2035?

The PCR Tests segment is projected to reach a valuation of 5.0 USD Billion by 2035.

How much is the Home Care segment expected to grow by 2035?

The Home Care segment is expected to grow to 2.88 USD Billion by 2035.

What is the anticipated valuation for the Online Sales distribution channel by 2035?

The Online Sales distribution channel is anticipated to reach a valuation of 5.01 USD Billion by 2035.

Which key player is known for its contributions to the COVID-19 diagnostics market?

Abbott Laboratories is one of the key players known for its contributions to the COVID-19 diagnostics market.

What is the projected valuation for the Antigen Tests segment by 2035?

The Antigen Tests segment is projected to reach a valuation of 3.0 USD Billion by 2035.

How much is the Serum sample type expected to be valued at by 2035?

The Serum sample type is expected to be valued at 3.7 USD Billion by 2035.

What is the expected growth for the Laboratories end user segment by 2035?

The Laboratories end user segment is expected to grow to 3.0 USD Billion by 2035.

作者
Author
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Covid-19 Diagnostics Market

Objective of the Study:

The primary objective of the proposed study is to analyze the market potential of Covid-19 diagnostics and strategies adopted by industry participants to capitalize on the same. Additionally, the study also aims to evaluate the overall awareness, demand, and future market opportunities of Covid-19 diagnostics.

Research Design:

The research design adopted for this proposed research study is both qualitative and quantitative. Qualitative research methods are employed for understanding the behaviour and preferences of the target audience and to assess the overall awareness about Covid-19 diagnostics. On the other hand, quantitative research is undertaken to analyse the current market conditions, major industry players and the strategies adopted by them. The various sources from which the data is obtained include published reports, testimonials, web resources, interviews with industry experts/operators, surveys, and other secondary sources of data.

Data Collection Process:

Primary Data Collection

The primary data for the study is mainly collected from surveys, questionnaires and interviews with the participants of the market like market players, and the end-users of the Covid-19 diagnostics. The primary data collection process is aimed at gaining permission to conduct surveys, reaching out to a sample set of customers and preparing questionnaires and opinion polls that could result in meaningful insights into the Covid-19 diagnostics market. The sample size in this study is obtained from individuals sourced by randomly selected populations and personal contacts.

Secondary Data Sources

The secondary data sources used in the research report include published reports, web resources, testimonials, surveys and other sources. The data provided on the website of the various market participants as well as various other research databases and other third-party sources are used for assessing the trend of the Covid-19 diagnostics market. The sources are mostly authentic, reliable, and credible.

Data Analysis

In the reporting phase of the research study, the data collected from primary and secondary sources are analyzed by employing the methods of quantitative and qualitative data analysis. Since the research is mainly concerned with understanding the market size, Porter's Five Forces Model is employed for analyzing the various factors that govern the market. The market is further analyzed by evaluating the trend of the major players in the market with the help of secondary data sources.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.