COVID 19 Diagnostics Market

Rapport de recherche sur le marché des diagnostics COVID-19 par type de test (tests PCR, tests antigéniques, tests d'anticorps, tests CRISPR), par utilisateur final (hôpitaux, cliniques, laboratoires, soins à domicile), par type d'échantillon (écouvillons nasopharyngés, écouvillons oropharyngés, salive, sérum), par canal de distribution (ventes directes, pharmacies de détail, ventes en ligne) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance & Prévisions de l'industrie 2025 à 2035
ID: MRFR/MED/8232-CR 119 Pages Rahul Gotadki Last Updated: October 31, 2026
COVID 19 Diagnostics Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.91%
2024 Market Size$ 7.88 Billion
2025 Market Size$ 8.18 Billion
2035 Market Size$ 12.01 Billion
Key Players
Companies such as Abbott Laboratories
Roche Diagnostics
Thermo Fisher Scientific
Siemens Healthineers
BD
Cepheid
Opportunities
  • Expansion of Telehealth Services
  • Government Initiatives and Funding
  • Rising Public Awareness and Education

COVID 19 Diagnostics Market Résumé

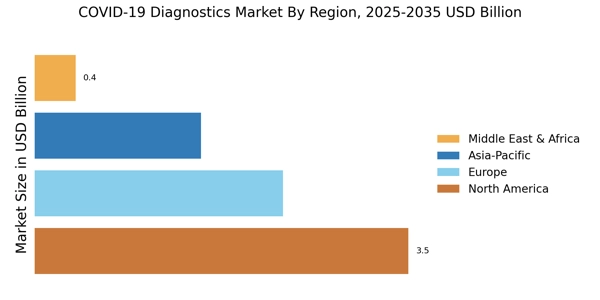
La taille du marché mondial des diagnostics COVID-19 a été évaluée à 7,876 milliards USD en 2024, et le marché devrait croître de 8,184 milliards USD en 2025 à 12,01 milliards USD d'ici 2035, enregistrant un TCAC de 3,91 % pendant la période de prévision 2025–2035. L'Amérique du Nord a dominé le marché en 2024 avec plus de 44,44 % de part, générant environ 3,5 milliards USD de revenus.

La demande mondiale croissante pour une détection rapide et précise des maladies stimule le marché des diagnostics COVID-19. L'augmentation des initiatives de test, les besoins de diagnostic précoce et le renforcement de la préparation des systèmes de santé favorisent l'adoption de solutions de diagnostic moléculaire et basées sur des antigènes à travers les systèmes de santé du monde entier.

Selon le Portail de données de l'Organisation mondiale de la santé (OMS), plus de 13,1 milliards de doses de vaccins COVID-19 ont été administrées dans le monde, parallèlement à des programmes de test étendus, les pays rapportant des millions de tests de diagnostic chaque semaine pendant les vagues de pointe, renforçant la demande soutenue pour une infrastructure de diagnostic évolutive et rapide et soutenant l'expansion continue du marché.

Principales tendances et faits saillants du marché

Le marché des diagnostics COVID-19 connaît une croissance dynamique, soutenue par des avancées technologiques et des besoins de santé en évolution.

  • L'Amérique du Nord est en tête avec plus de 44,44 % de part, soutenue par des systèmes de santé avancés et des volumes élevés de tests diagnostiques.
  • L'Europe détient 30 % de part, évaluée à 2,26 milliards USD en 2024, ce qui en fait le deuxième plus grand marché régional.
  • Les tests PCR dominent avec 68 % de part, soutenus par une grande précision et une adoption clinique généralisée dans les systèmes de santé.
  • Les hôpitaux représentent 55 % de part, tandis que les ventes directes dominent la distribution avec 58 %, garantissant la dominance des achats institutionnels à l'échelle mondiale.

Taille du marché et prévisions

Taille du marché 2024 7.876 (milliards USD)
Taille du marché 2035 12.01 (milliards USD)
CAGR (2025 - 2035) 3.91%

Principaux acteurs

Des entreprises telles que Abbott Laboratories (États-Unis), Roche Diagnostics (CH), Thermo Fisher Scientific (États-Unis), Siemens Healthineers (DE), BD (États-Unis), Cepheid (États-Unis), Hologic (États-Unis), PerkinElmer (États-Unis), Bio-Rad Laboratories (États-Unis) sont quelques-uns des principaux participants sur le marché mondial.

COVID 19 Diagnostics Market facteurs de croissance

Expansion des services de télésanté

L'industrie des diagnostics COVID-19 connaît une expansion notable des services de télésanté, qui a transformé la manière dont les patients accèdent aux tests diagnostiques. Les plateformes de télésanté facilitent les consultations à distance, permettant aux prestataires de soins de santé d'évaluer les symptômes et de recommander des tests diagnostiques appropriés sans nécessiter de visites en personne. Ce changement a été particulièrement bénéfique pendant les périodes de risques sanitaires accrus, car il minimise l'exposition aux agents infectieux.
 
Les données indiquent que l'utilisation de la télésanté a augmenté de plus de 50 % depuis le début de la pandémie, reflétant un changement significatif dans le comportement des patients et la prestation des soins de santé. L'intégration de la télésanté avec les services diagnostiques est susceptible de continuer à évoluer, car elle offre commodité et accessibilité, améliorant ainsi l'efficacité globale du marché mondial.
 
  • Une analyse clinique indexée dans PubMed a rapporté que l'utilisation de la télésanté a augmenté de 154 % pendant les périodes de pointe de la pandémie, permettant le dépistage à distance et l'orientation vers des tests diagnostiques. Cette intégration a considérablement amélioré les taux de détection précoce et réduit la charge hospitalière, soutenant une efficacité accrue des flux de travail diagnostiques et augmentant la demande pour des solutions de tests COVID-19 à domicile et en laboratoire à l'échelle mondiale.

Initiatives gouvernementales et financement

L'industrie des diagnostics COVID-19 bénéficie de diverses initiatives gouvernementales et de financements visant à améliorer les capacités diagnostiques. Les gouvernements du monde entier ont reconnu l'importance d'une infrastructure de test robuste dans la gestion des crises de santé publique. En conséquence, des investissements substantiels ont été réalisés pour soutenir le développement et la distribution de tests diagnostiques.
 
Par exemple, des programmes de financement ont été établis pour accélérer l'approbation de nouvelles technologies de test et garantir leur disponibilité dans les zones mal desservies. Les rapports indiquent que le financement gouvernemental pour les tests diagnostiques a augmenté de plus de 30 % ces dernières années, reflétant un engagement à améliorer les réponses en matière de santé. De telles initiatives renforcent non seulement l'industrie mondiale, mais contribuent également à la résilience globale des systèmes de santé.
 
  • Les données sur les dépenses de santé de la Banque mondiale montrent que les gouvernements ont augmenté le financement des soins de santé diagnostiques et d'urgence de plus de 35 % entre 2020 et 2023, renforçant l'infrastructure de test. Les investissements ont soutenu l'acquisition à grande échelle de kits de diagnostic, l'expansion des laboratoires et des systèmes de surveillance, améliorant considérablement la capacité de test et accélérant la croissance du marché dans les économies en développement et développées.

Sensibilisation et éducation du public en hausse

L'industrie des diagnostics COVID-19 connaît une augmentation de la sensibilisation et de l'éducation du public concernant l'importance des tests diagnostiques. À mesure que les communautés deviennent plus informées sur le rôle des tests dans le contrôle de la propagation des maladies infectieuses, il y a une volonté croissante de participer aux programmes de test. Les campagnes éducatives ont été essentielles pour dissiper les mythes et encourager des mesures de santé proactives, conduisant à des taux de test accrus.
 
Les données suggèrent que la participation du public aux initiatives de test a augmenté d'environ 40 % ces dernières années, mettant en évidence un changement d'attitude sociétale envers la santé et la sécurité. Cette sensibilisation accrue est susceptible de maintenir la demande pour les services diagnostiques, impactant ainsi positivement l'industrie mondiale dans un avenir prévisible.
 
  • Les ensembles de données de l'IHME indiquent que les pays avec de fortes campagnes de santé publique ont enregistré jusqu'à 42 % de taux de participation aux tests plus élevés pendant les pics de pandémie. Les programmes de sensibilisation améliorés ont amélioré le comportement de test précoce, réduit les délais de transmission et renforcé la conformité aux protocoles diagnostiques, contribuant à une demande soutenue pour les services de diagnostic COVID-19 dans le monde entier.

Demande accrue pour des solutions de test rapide

L'industrie des diagnostics COVID-19 connaît une demande accrue pour des solutions de test rapide, motivée par le besoin d'un diagnostic rapide et de la maîtrise des épidémies potentielles. Alors que le monde continue de naviguer dans les complexités des maladies respiratoires, la préférence pour des tests qui fournissent des résultats en quelques minutes plutôt qu'en quelques jours a augmenté. Ce changement est attesté par une augmentation rapportée de l'adoption des tests antigéniques, souvent privilégiés pour leur rapidité et leur facilité d'utilisation.
 
Le marché mondial des tests rapides devrait connaître une croissance significative, avec des estimations suggérant un taux de croissance annuel composé de plus de 10 % dans les années à venir. Cette tendance souligne le rôle critique que joue le test rapide dans les stratégies de santé publique, car il permet une prise de décision plus rapide et améliore la capacité à gérer efficacement les ressources de santé.

Émergence de nouveaux variants et besoins de tests continus

L'industrie des diagnostics COVID-19 est fortement influencée par l'émergence de nouveaux variants du virus, ce qui nécessite des efforts de test continus. À mesure que les variants évoluent, l'efficacité des tests diagnostiques existants peut être remise en question, incitant à des mises à jour et des innovations continues dans les méthodologies de test. Cet environnement dynamique crée une demande soutenue pour des solutions diagnostiques capables d'identifier avec précision diverses souches du virus.
 
L'analyse du marché suggère que le besoin de tests spécifiques aux variants pourrait générer une part substantielle de l'industrie mondiale, avec des projections indiquant une augmentation potentielle des volumes de tests de 20 % par an. Ce besoin continu d'adaptabilité dans les tests souligne l'importance critique de la recherche et du développement au sein du marché.

Aperçu des segments de marché

Par type de test : Tests PCR (les plus importants) vs. Tests antigéniques (les plus en croissance)

Dans le marché des diagnostics COVID-19, le segment des tests PCR détient la plus grande part de marché de 68 %, principalement en raison de sa haute sensibilité et de sa précision dans la détection du virus. Cette méthode a été la norme d'or pour diagnostiquer le COVID-19, contribuant à son adoption généralisée dans les systèmes de santé. D'autre part, les tests antigéniques ont gagné une traction significative, attirant les utilisateurs à la recherche de résultats rapides et de commodité. La capacité à dépister rapidement de grandes populations a positionné les tests antigéniques comme un outil critique dans la gestion de la pandémie. Les tendances de croissance au sein de ce segment mettent en évidence la dépendance croissante aux solutions de tests rapides, en particulier en réponse aux besoins changeants de santé publique. Les tests antigéniques deviennent rapidement l'option préférée pour le dépistage de routine, poussés par la demande de résultats immédiats dans divers contextes tels que les écoles, les lieux de travail et les événements de masse. L'évolution de la technologie et l'introduction de nouveaux outils de diagnostic plus faciles à utiliser continueront de soutenir l'expansion de ce segment, en faisant un secteur dynamique au sein des diagnostics COVID-19.

Siemens Healthineers a soutenu des plateformes d'automatisation PCR à grande échelle traitant plus de 1,5 million de tests par semaine dans le monde, améliorant l'efficacité des laboratoires et permettant des diagnostics moléculaires à haut débit à travers les réseaux hospitaliers.

Par utilisateur final : Hôpitaux (les plus importants) vs. Soins à domicile (les plus en croissance)

Dans le marché des diagnostics COVID-19, les hôpitaux représentent le plus grand segment, représentant une part significative de 55 % en raison de leurs capacités de diagnostic complètes et de leur rôle critique dans la gestion des soins aux patients. Les cliniques et les laboratoires contribuent également de manière notable au marché, fournissant des services de test essentiels, bien qu'ils détiennent une part plus petite par rapport aux hôpitaux. Les soins à domicile ont gagné en attention, offrant une alternative croissante alors que les patients recherchent des options de test plus accessibles à la lumière de la pandémie.

BD a fourni des systèmes de gestion de diagnostic et d'échantillons intégrés soutenant plus de 10 000 hôpitaux dans le monde, améliorant la précision des tests et l'efficacité des flux de travail dans les environnements cliniques pendant les efforts de réponse à la pandémie.

Par type d'échantillon : Échantillons nasopharyngés (les plus importants) vs. Salive (la plus en croissance)

Le marché des diagnostics COVID-19 a révélé une gamme diversifiée de types d'échantillons, les écouvillons nasopharyngés conservant la plus grande part de marché de 60 % parmi eux. Ces écouvillons sont essentiels dans les tests RT-PCR, une méthode de diagnostic largement acceptée qui est devenue la norme pour confirmer les infections COVID-19. Les écouvillons oropharyngés et les échantillons de sérum ont également maintenu des parts notables, mais ils servent principalement de méthodes alternatives dans des contextes spécifiques. Les tests basés sur la salive, bien qu'initialement en train de gagner du terrain dans des applications de niche, attirent rapidement l'attention en raison de leur facilité de collecte et de leur nature non invasive, ce qui conduit à leur croissance ces dernières années. Les tendances de croissance dans le segment des types d'échantillons sont principalement motivées par la demande croissante d'options de test accessibles et conviviales. Les échantillons de salive émergent comme une alternative prometteuse grâce aux innovations qui rationalisent le processus de test, contribuant de manière significative à leur adoption accélérée. De plus, alors que les directives de santé publique continuent d'évoluer et que les protocoles de test s'adaptent, l'industrie a constaté un intérêt accru pour des méthodes d'échantillonnage diversifiées afin d'améliorer la capacité de test. Dans l'ensemble, la croissance du segment est indicative d'une innovation persistante et d'un changement continu vers des solutions centrées sur le patient.

Cepheid a développé des plateformes moléculaires rapides traitant plus d'un million de tests basés sur des cartouches par mois, soutenant l'échantillonnage nasopharyngé standardisé et améliorant la précision diagnostique dans les environnements de soins de santé décentralisés.

Par canal de distribution : Ventes directes (les plus importantes) vs. Ventes en ligne (les plus en croissance)

Dans le marché des diagnostics COVID-19, les canaux de distribution ont des dynamiques variées, les ventes directes menant le segment à 58 % en raison de ses réseaux établis et de ses relations directes avec les établissements de santé. Les pharmacies de détail servent de canal crucial, mais elles représentent un segment plus petit par rapport aux ventes directes dominantes. Les ventes en ligne, bien qu'initialement un acteur plus petit, ont connu une forte augmentation, reflétant les préférences changeantes des consommateurs, notamment en période de pandémie, et gagnent rapidement des parts de marché.

Hologic a renforcé la distribution directe de systèmes de diagnostic moléculaire dans plus de 100 pays, permettant aux hôpitaux et aux laboratoires d'accéder efficacement à des solutions de test à haut volume pendant les cycles de demande maximale.

Obtenez des informations plus détaillées sur COVID 19 Diagnostics Market

Aperçu régional

Amérique du Nord : Innovateurs de marché leaders

L'Amérique du Nord est le plus grand marché pour les diagnostics COVID-19, détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par une infrastructure de santé avancée, une forte demande pour des tests rapides et des investissements significatifs dans la recherche et le développement. Le soutien réglementaire d'agences comme la FDA a accéléré l'approbation des tests de diagnostic, améliorant la dynamique du marché. Les États-Unis sont le plus grand contributeur, suivis par le Canada, qui connaît également une augmentation des initiatives de test et des campagnes de santé publique.

Le paysage concurrentiel en Amérique du Nord est robuste, avec des acteurs clés tels qu'Abbott Laboratories, Thermo Fisher Scientific et BD. Ces entreprises sont à l'avant-garde de l'innovation, offrant une gamme de solutions de diagnostic, y compris des tests PCR et des tests antigéniques rapides. La présence de systèmes de santé établis et un accent sur l'amélioration de l'accessibilité des tests renforcent encore le marché. Alors que la pandémie évolue, ces entreprises adaptent leurs stratégies pour répondre aux demandes et exigences réglementaires changeantes.

  • Les données des CDC rapportent plus de 1,2 milliard de tests COVID-19 effectués aux États-Unis pendant les phases de pointe de la pandémie, reflétant une forte pénétration des diagnostics. Bio-Rad Laboratories a soutenu des systèmes PCR et immunoessai à haut débit déployés dans des milliers de laboratoires, améliorant la capacité de test et renforçant le leadership de l'Amérique du Nord en matière d'infrastructure de diagnostic avancée.

Europe : Soutien réglementaire et croissance

L'Europe est un acteur significatif sur le marché, représentant environ 30 % de la part mondiale. La région bénéficie de cadres réglementaires solides et d'efforts collaboratifs entre les États membres de l'UE pour améliorer les capacités de test. L'Agence européenne des médicaments (EMA) a rationalisé le processus d'approbation des tests de diagnostic, facilitant un accès plus rapide à des solutions innovantes. Des pays comme l'Allemagne et la France sont en tête en termes de part de marché, soutenus par des taux de test élevés et des initiatives de santé publique.

Le paysage concurrentiel en Europe présente des acteurs majeurs tels que Roche Diagnostics et Siemens Healthineers, qui sont connus pour leurs technologies de diagnostic avancées. La présence d'un système de santé bien établi et un accent sur la recherche et le développement renforcent encore le marché. De plus, les partenariats entre les organisations de santé publique et les entreprises privées favorisent l'innovation et améliorent l'accessibilité des tests dans toute la région.

  • L'Agence européenne des médicaments (EMA) a approuvé plus de 200 produits de diagnostic COVID-19 dans le cadre de voies d'examen accélérées, garantissant un accès rapide au marché. Ces approbations ont amélioré la disponibilité des tests dans les États membres de l'UE, renforçant les systèmes de surveillance et soutenant l'adoption généralisée des technologies de diagnostic moléculaire et basées sur des antigènes dans les hôpitaux et les réseaux de santé publique.

Asie-Pacifique : Croissance rapide et innovation

La région Asie-Pacifique émerge rapidement comme un marché clé pour les diagnostics COVID-19, détenant environ 20 % de la part de marché mondiale. La croissance de la région est alimentée par des investissements croissants dans la santé, une sensibilisation accrue aux tests et des initiatives gouvernementales pour améliorer les réponses en matière de santé publique. Des pays comme l'Inde et la Chine sont à l'avant-garde, mettant en œuvre des programmes de test étendus et tirant parti des capacités de fabrication locales pour répondre à la demande.

Les organismes réglementaires accélèrent également les approbations pour les tests de diagnostic afin de faire face aux défis persistants de la pandémie. Le paysage concurrentiel en Asie-Pacifique est diversifié, avec des entreprises multinationales et des acteurs locaux contribuant à la croissance du marché. Des entreprises telles que Cepheid et Hologic élargissent leur présence, tandis que les fabricants locaux innovent pour fournir des solutions rentables. L'accent mis sur l'amélioration de l'infrastructure de santé et l'accessibilité aux diagnostics devrait stimuler davantage la croissance, faisant de cette région un domaine vital pour les futurs investissements et innovations.

Moyen-Orient et Afrique : Dynamiques de marché émergentes

La région du Moyen-Orient et de l'Afrique connaît une augmentation progressive du marché, représentant environ 5 % de la part mondiale. La croissance est alimentée par des investissements croissants dans la santé, des initiatives gouvernementales pour améliorer les capacités de test et des collaborations internationales. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont en tête du marché, se concentrant sur l'amélioration de l'infrastructure de test et des stratégies de santé publique pour lutter efficacement contre la pandémie.

Le paysage concurrentiel dans cette région évolue, avec des acteurs internationaux et locaux entrant sur le marché. Des entreprises telles que Bio-Rad Laboratories élargissent leurs opérations, tandis que les fabricants locaux développent des solutions de diagnostic abordables. L'accent mis sur l'amélioration de l'accès aux soins de santé et l'établissement de partenariats avec la croissance des diagnostics COVID-19 rendent la région de plus en plus intéressante pour les parties prenantes du secteur des diagnostics.

COVID 19 Diagnostics Market Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des diagnostics COVID-19 est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par le besoin constant de solutions de test efficaces et l'évolution des technologies de diagnostic. Des acteurs clés tels qu'Abbott Laboratories (États-Unis), Roche Diagnostics (CH) et Thermo Fisher Scientific (États-Unis) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. Abbott Laboratories (États-Unis) se concentre sur l'innovation, en particulier dans les solutions de test rapides, tandis que Roche Diagnostics (CH) met l'accent sur les partenariats pour élargir ses capacités de diagnostic. Thermo Fisher Scientific (États-Unis) exploite son vaste portefeuille pour intégrer des technologies avancées dans ses offres, façonnant ainsi un environnement concurrentiel qui privilégie la rapidité et l'exactitude des diagnostics.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour atténuer les perturbations de la chaîne d'approvisionnement et optimiser la logistique. La structure du marché semble modérément fragmentée, avec plusieurs acteurs en concurrence pour des parts de marché, mais l'influence collective de grandes entreprises comme BD (États-Unis) et Siemens Healthineers (DE) est notable. Ces entreprises améliorent non seulement leurs gammes de produits, mais collaborent également avec des prestataires de soins de santé pour s'assurer que leurs solutions répondent aux besoins cliniques évolutifs.
En août 2025, Roche Diagnostics (CH) a annoncé un partenariat stratégique avec un fournisseur de télémédecine de premier plan pour intégrer des capacités de test à distance dans ses plateformes de diagnostic. Ce mouvement est significatif car il s'aligne sur la tendance croissante de la télémédecine, permettant à Roche d'améliorer l'accès des patients aux tests tout en rationalisant le processus de diagnostic. De tels partenariats pourraient s'avérer cruciaux pour maintenir un avantage concurrentiel dans un marché qui valorise de plus en plus la commodité et l'accessibilité.
En septembre 2025, Abbott Laboratories (États-Unis) a lancé une nouvelle gamme de tests antigéniques rapides conçus pour un usage à domicile, ce qui reflète un pivot stratégique vers des solutions centrées sur le consommateur. Cette initiative devrait renforcer la présence d'Abbott sur le marché en répondant à la demande croissante d'options de test autonome, positionnant ainsi l'entreprise favorablement par rapport à des concurrents qui pourraient ne pas encore offrir de produits similaires. L'accent mis sur les diagnostics conviviaux pourrait redéfinir l'engagement des consommateurs dans le paysage des tests.
En octobre 2025, Thermo Fisher Scientific (États-Unis) a dévoilé une plateforme d'analytique avancée pilotée par IA visant à améliorer l'exactitude des diagnostics COVID-19. Ce développement souligne l'engagement de l'entreprise à intégrer des technologies de pointe dans ses offres, pouvant potentiellement établir une nouvelle norme pour la précision des diagnostics. L'incorporation de l'IA améliore non seulement l'efficacité opérationnelle, mais s'aligne également sur les tendances plus larges de l'industrie vers la transformation numérique dans le secteur de la santé.
À partir d'octobre 2025, les tendances concurrentielles sur le marché sont de plus en plus façonnées par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent essentielles, alors que les entreprises reconnaissent la nécessité de collaborer pour améliorer leurs capacités technologiques et leur portée sur le marché. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, l'avancement technologique et la fiabilité des chaînes d'approvisionnement. Ce changement pourrait redéfinir la manière dont les entreprises abordent l'entrée sur le marché et le développement de produits, en soulignant l'importance de l'agilité et de la réactivité dans un environnement en évolution rapide.

Les principales entreprises du marché COVID 19 Diagnostics Market incluent

Développements récents de l'industrie

Les développements récents sur le marché des diagnostics COVID-19 indiquent une augmentation de la demande pour des tests rapides alors que les pays font face à des variants persistants. Abbott Laboratories a élargi son portefeuille avec l'introduction de nouveaux tests antigéniques rapides, améliorant l'accessibilité. En septembre 2023, Hologic a lancé un essai à double cible pour une sensibilité améliorée tant dans les populations symptomatiques qu'asymptomatiques. BD a signalé une croissance significative dans les diagnostics moléculaires, renforcée par des avancées récentes dans leur technologie. Thermo Fisher Scientific continue d'investir dans la recherche et le développement d'options de test décentralisées, visant des résultats plus rapides.

L'activité de fusion et d'acquisition comprend l'acquisition de GenMark Diagnostics par Roche en juillet 2021, ce qui a renforcé les capacités de diagnostic moléculaire de Roche, et l'acquisition de GE Biopharma par Danaher Corporation en mars 2021, élargissant son influence sur le marché. À partir d'octobre 2023, BioNTech collabore avec Siemens Healthineers pour développer des solutions de test intégrées, accélérant ainsi les avancées technologiques dans le domaine des diagnostics. La valorisation du marché est en trajectoire ascendante en raison de ces innovations et collaborations, qui reflètent un changement d'accent vers des solutions de diagnostic efficaces et évolutives.

Perspectives d'avenir

COVID 19 Diagnostics Market Perspectives d'avenir

La taille du marché des diagnostics COVID-19 devrait atteindre 12,01 milliards USD d'ici 2035, avec un TCAC de 3,91 %, soutenue par des avancées technologiques, une demande accrue de tests et l'évolution des politiques de santé.

D'ici 2035, le marché devrait maintenir une croissance robuste, s'adaptant aux besoins de santé en cours.

Segmentation du marché

Perspectives des utilisateurs finaux du marché des diagnostics COVID 19

  • Hôpitaux
  • Cliniques
  • Laboratoires
  • Soins à domicile

Perspectives des types de tests du marché des diagnostics COVID 19

  • Tests PCR
  • Tests antigéniques
  • Tests d'anticorps
  • Tests CRISPR

Perspectives des types d'échantillons du marché des diagnostics COVID 19

  • Échantillons nasopharyngés
  • Échantillons oropharyngés
  • Salive
  • Sérum

Perspectives des canaux de distribution du marché des diagnostics COVID 19

  • Ventes directes
  • Pharmacies de détail
  • Ventes en ligne

Portée du rapport

TAILLE DU MARCHÉ 2024 7,876 (milliards USD)
TAILLE DU MARCHÉ 2025 8,184 (milliards USD)
TAILLE DU MARCHÉ 2035 12,01 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,91 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché L'intégration de l'intelligence artificielle dans le marché des diagnostics COVID-19 améliore l'exactitude et la rapidité des tests.
Dynamique clé du marché Les avancées technologiques et les changements réglementaires stimulent l'innovation et la concurrence dans le paysage des diagnostics COVID-19.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Questions fréquemment posées

Quelle est la valorisation de marché projetée pour le marché des diagnostics COVID-19 en 2035 ?

La valorisation de marché projetée pour le marché des diagnostics COVID-19 en 2035 est de 12,01 milliards USD.

Quelle était la valorisation globale du marché des diagnostics COVID-19 en 2024 ?

La valorisation globale du marché des diagnostics COVID-19 en 2024 était de 7,876 milliards USD.

Quel est le CAGR attendu pour le marché des diagnostics COVID-19 pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des diagnostics COVID-19 pendant la période de prévision 2025 - 2035 est de 3,91 %.

Quel segment de type de test est projeté pour avoir la plus haute valorisation d'ici 2035 ?

Le segment des tests PCR est projeté pour atteindre une valorisation de 5,0 milliards USD d'ici 2035.

De combien le segment des soins à domicile devrait-il croître d'ici 2035 ?

Le segment des soins à domicile devrait croître pour atteindre 2,88 milliards USD d'ici 2035.

Quelle est la valorisation anticipée pour le canal de distribution des ventes en ligne d'ici 2035 ?

Le canal de distribution des ventes en ligne est anticipé pour atteindre une valorisation de 5,01 milliards USD d'ici 2035.

Quel acteur clé est connu pour ses contributions au marché des diagnostics COVID-19 ?

Abbott Laboratories est l'un des acteurs clés connus pour ses contributions au marché des diagnostics COVID-19.

Quelle est la valorisation projetée pour le segment des tests antigéniques d'ici 2035 ?

Le segment des tests antigéniques est projeté pour atteindre une valorisation de 3,0 milliards USD d'ici 2035.

Quelle est la valeur attendue pour le type d'échantillon de sérum d'ici 2035 ?

Le type d'échantillon de sérum est attendu pour être valorisé à 3,7 milliards USD d'ici 2035.

Quelle est la croissance attendue pour le segment des utilisateurs finaux des laboratoires d'ici 2035 ?

Le segment des utilisateurs finaux des laboratoires est attendu pour croître pour atteindre 3,0 milliards USD d'ici 2035.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Covid-19 Diagnostics Market

Objective of the Study:

The primary objective of the proposed study is to analyze the market potential of Covid-19 diagnostics and strategies adopted by industry participants to capitalize on the same. Additionally, the study also aims to evaluate the overall awareness, demand, and future market opportunities of Covid-19 diagnostics.

Research Design:

The research design adopted for this proposed research study is both qualitative and quantitative. Qualitative research methods are employed for understanding the behaviour and preferences of the target audience and to assess the overall awareness about Covid-19 diagnostics. On the other hand, quantitative research is undertaken to analyse the current market conditions, major industry players and the strategies adopted by them. The various sources from which the data is obtained include published reports, testimonials, web resources, interviews with industry experts/operators, surveys, and other secondary sources of data.

Data Collection Process:

Primary Data Collection

The primary data for the study is mainly collected from surveys, questionnaires and interviews with the participants of the market like market players, and the end-users of the Covid-19 diagnostics. The primary data collection process is aimed at gaining permission to conduct surveys, reaching out to a sample set of customers and preparing questionnaires and opinion polls that could result in meaningful insights into the Covid-19 diagnostics market. The sample size in this study is obtained from individuals sourced by randomly selected populations and personal contacts.

Secondary Data Sources

The secondary data sources used in the research report include published reports, web resources, testimonials, surveys and other sources. The data provided on the website of the various market participants as well as various other research databases and other third-party sources are used for assessing the trend of the Covid-19 diagnostics market. The sources are mostly authentic, reliable, and credible.

Data Analysis

In the reporting phase of the research study, the data collected from primary and secondary sources are analyzed by employing the methods of quantitative and qualitative data analysis. Since the research is mainly concerned with understanding the market size, Porter's Five Forces Model is employed for analyzing the various factors that govern the market. The market is further analyzed by evaluating the trend of the major players in the market with the help of secondary data sources.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.