Marché de l'amidon alimentaire (2026 - 2035)

Taille du marché de l'amidon alimentaire, part, tendance de l'industrie et rapport de recherche d'analyse par type de produit (amidon modifié, amidon natif), par source (maïs, blé, pomme de terre, autres sources), par forme (poudre, liquide), par application (boulangerie et confiserie, collations, soupes/sauces/vinaigrettes, produits laitiers, viande et produits carnés, produits pharmaceutiques, autres), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) – Prévisions pour 2035

Forecast Period
2026-2035
CAGR
4.93%
2025 Market Size
USD 22.18 Billion (2025)
2035 Market Size
USD 35.89 Billion (2035)
Food, Beverages & Nutrition ● Updated August 28, 2026 Report ID: MRFR/FnB/39488-HCR | Pages: 128 | Author: Varsha More

Food Starch Market Summary

Le marché mondial de l'amidon alimentaire a atteint une valorisation de 22,18 milliards USD en 2025 et devrait passer de 23,27 milliards USD en 2026 à 35,89 milliards USD d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 4,93 % pendant la période de prévision. Cette trajectoire de croissance est ancrée dans deux forces structurelles : la reformulation persistante des produits alimentaires transformés pour répondre aux exigences évolutives de texture et de stabilité, et le passage accéléré vers des systèmes alimentaires à base de plantes qui s'appuient fortement sur l'amidon en tant qu'ingrédient fonctionnel. Des programmes gouvernementaux tels que l'initiative BioPreferred du USDA et la stratégie de la Commission européenne de la ferme à la table ont catalysé l'investissement dans les infrastructures de transformation de l'amidon durable, avec environ 2,3 milliards USD engagés pour la capacité de bio-raffinerie de nouvelle génération entre 2023 et 2025 [1].

Une transformation silencieuse redessine le marché de l'amidon alimentaire de l'intérieur. Les techniques de modification chimique héritées — autrefois l'approche par défaut de l'industrie — cèdent la place à des plateformes de modification enzymatique et physique qui offrent des performances fonctionnelles comparables tout en satisfaisant les exigences de transparence des étiquettes. Ingredion à lui seul a investi plus de 400 millions USD entre 2022 et 2024 dans des installations de conversion enzymatique propriétaires sur trois continents [2]. Ces nouvelles méthodes de transformation réduisent les intrants chimiques jusqu'à 60 %, s'alignant sur les amendements du règlement de l'UE 231/2012 et les mises à jour du chemin GRAS de la FDA qui favorisent de plus en plus les ingrédients propres en termes de processus.

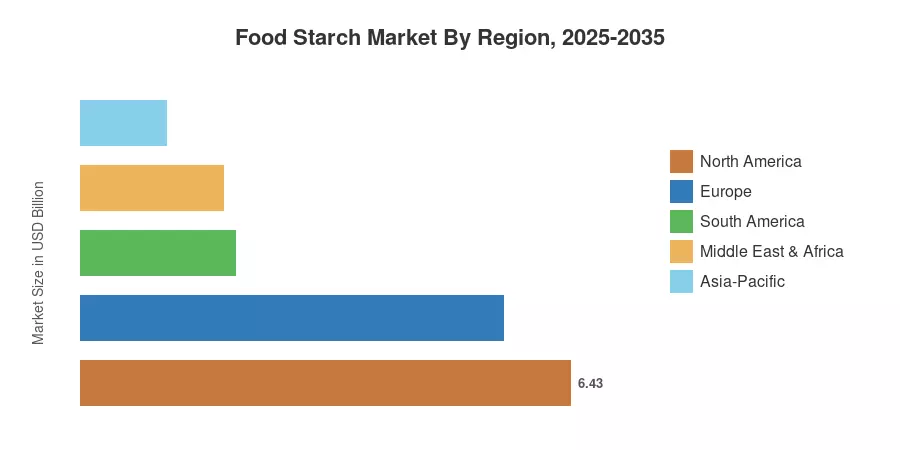
Régionalement, l'Amérique du Nord représente environ 29 % du marché de l'amidon alimentaire, soutenue par l'énorme base de fabrication de produits alimentaires transformés du continent et des chaînes d'approvisionnement sophistiquées. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un CAGR de 5,10 % jusqu'en 2035, propulsée par une urbanisation rapide en Inde, en Chine et dans les pays de l'ASEAN où l'adoption des aliments emballés s'accélère fortement. L'Europe détient la deuxième plus grande part avec environ 25 %, soutenue par une forte demande des secteurs de la boulangerie, des produits laitiers et des aliments pratiques. La décennie à venir sera définie par la manière dont les producteurs comblent l'écart entre la performance fonctionnelle et la transparence des ingrédients.


Principaux enseignements du rapport

• Par type de produit

  • L'amidon modifié représentait environ 69 % du marché de l'amidon alimentaire en 2025, reflétant le rôle indispensable de l'ingrédient dans la stabilité au gel-dégel et les environnements de traitement à haute cisaillement.
  • L'amidon natif attire à nouveau l'attention des formulateurs d'étiquettes propres, affichant un CAGR de 4,21 % jusqu'en 2035 alors que la préférence des consommateurs se déplace vers des ingrédients peu transformés.

• Par source

  • L'amidon dérivé du maïs a représenté 67 % du marché de l'amidon alimentaire en 2025, tirant parti des chaînes d'approvisionnement agricoles établies aux États-Unis et en Chine.
  • L'amidon de pomme de terre devrait croître à un CAGR de 4,82 %, soutenu par sa clarté de gel supérieure et son profil sans allergènes dans les applications alimentaires européennes.

• Par application

  • La boulangerie et la confiserie ont dominé le marché de l'amidon alimentaire avec une part de 35 % en 2025, reflétant la fonction critique de l'amidon en tant que texturisant et gestionnaire d'humidité dans les produits de boulangerie.
  • Les applications pharmaceutiques devraient croître à un CAGR de 5,45 % alors que les excipients à base d'amidon gagnent du terrain dans la fabrication de comprimés et de capsules.

• Par région

  • L'Amérique du Nord a dominé le marché de l'amidon alimentaire avec environ 29 % de part en 2025.
  • La région Asie-Pacifique enregistrera la plus forte croissance avec un CAGR de 5,10 % jusqu'en 2035, alimentée par la demande d'aliments emballés en Chine et en Inde.


Taille du marché et prévisions (2021–2035)

La taille du marché pour le marché de l'amidon alimentaire repose sur une méthodologie triangulée incorporant des enquêtes primaires propriétaires auprès de plus de 120 fabricants d'amidon et transformateurs alimentaires, des informations secondaires provenant des bases de données commerciales de la FAO, des rapports sur les cultures du USDA et des données douanières de 32 pays, complétées par des divulgations financières des participants de l'industrie cotés en bourse [3]. Les chiffres historiques (2021–2024) reflètent les données réelles rapportées ajustées pour les effets de change ; les projections de prévision (2026–2035) appliquent un modèle de croissance composé calibré validé par rapport à des indicateurs macro, y compris les indices de production alimentaire mondiale et les trajectoires de taux d'urbanisation.
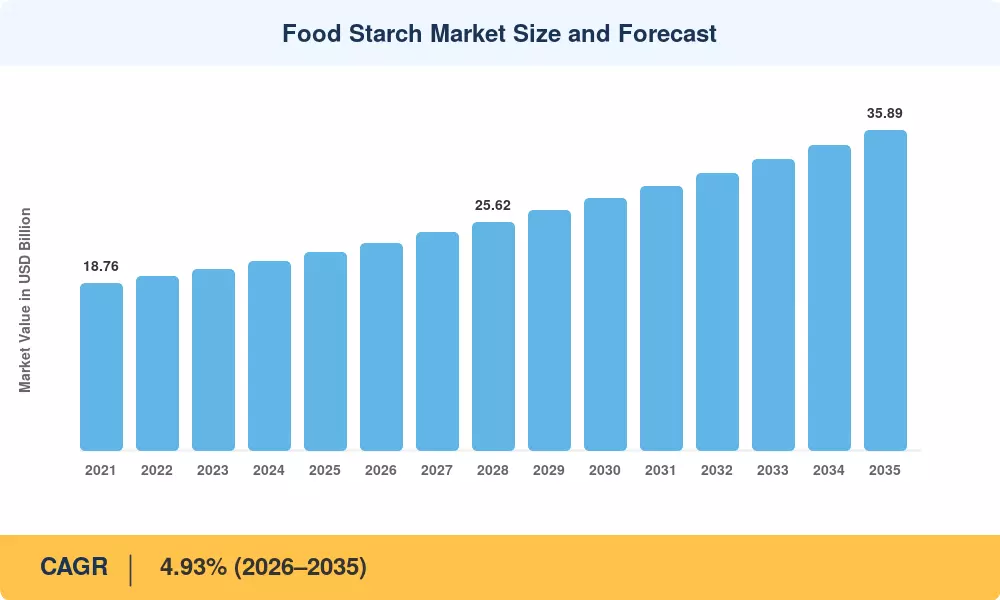
Taille et prévisions du marché de l'amidon alimentaire
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Expansion de la demande de nourriture transformée ~22% Global À long terme (≥4 ans) [3]
Demande d'ingrédients alimentaires à base de plantes ~18% Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Tendances de reformulation à étiquette propre ~16% Europe, Amérique du Nord À court terme (≤2 ans) [6]
Croissance du volume du secteur de la boulangerie ~14% Asie-Pacifique, Europe À long terme (≥4 ans) [12]
Expansion des excipients pharmaceutiques ~12% Global À moyen terme (2–4 ans) [8]
Urbanisation et adoption des aliments emballés ~10% Asie-Pacifique, Amérique du Sud À long terme (≥4 ans) [7]
Accélération du commerce électronique alimentaire ~8% Global À court terme (≤2 ans)

Expansion de la demande de nourriture transformée

La production mondiale de nourriture transformée devrait atteindre 4,8 trillions USD d'ici 2030, selon les estimations de la FAO et de la Banque mondiale, les amidons servant d'ingrédient texturant et liant fondamental dans pratiquement toutes les catégories [3]. Le marché de l'amidon alimentaire bénéficie directement de cette expansion car l'amidon offre un contrôle de viscosité rentable, une prolongation de la durée de conservation et une optimisation de la sensation en bouche que les alternatives synthétiques ont du mal à reproduire à grande échelle. Rien qu'aux États-Unis, le secteur de la nourriture transformée a consommé environ 6,2 millions de tonnes métriques d'amidon de qualité alimentaire en 2024 [4].

Demande d'ingrédients alimentaires à base de plantes

Le secteur des aliments à base de plantes a connu une croissance de 11 % par an entre 2021 et 2024, et les amidons jouent un rôle structurel central dans la reproduction de la texture des produits d'origine animale [5]. Les amidons modifiés répondent spécifiquement aux défis de liaison et de rétention d'humidité inhérents aux matrices de protéines végétales, les rendant essentiels pour les développeurs de produits. Le Good Food Institute estime que la viande à base de plantes seule nécessitera 1,8 million de tonnes métriques d'ingrédients d'amidon fonctionnels chaque année d'ici 2030 [5].

Tendances de reformulation à étiquette propre

Les enquêtes auprès des consommateurs montrent systématiquement que plus de 60 % des acheteurs en Amérique du Nord et en Europe recherchent activement des produits avec des ingrédients reconnaissables, une tendance qui a remodelé les comportements d'achat sur le marché de l'amidon alimentaire [6]. Cette préférence a entraîné un changement mesurable des amidons chimiquement modifiés vers des variantes modifiées physiquement ou enzymatiquement qui peuvent être étiquetées simplement comme "amidon" ou "amidon alimentaire". Le secteur des ingrédients à étiquette propre en Europe était évalué à 7,1 milliards USD en 2024, les amidons représentant environ 18 % de ce chiffre [6].

Expansion des excipients pharmaceutiques

Les excipients à base d'amidon s'étendent au-delà de la liaison traditionnelle des comprimés vers la délivrance de médicaments à libération contrôlée, les comprimés à désintégration orale et les applications d'encapsulation [8]. Le marché mondial des excipients pharmaceutiques a atteint 9,8 milliards USD en 2024, les dérivés d'amidon représentant environ 12 % de part. La clarté réglementaire de la Pharmacopeia des États-Unis et de la Pharmacopée européenne sur les normes de pureté de l'amidon a ouvert des voies pour les producteurs d'amidon de qualité alimentaire pour entrer dans des chaînes d'approvisionnement pharmaceutiques à plus forte marge [8].

Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous représentent des estimations directionnelles de la pression négative sur la croissance du marché. Ils ne sont pas directement soustraits du CAGR principal mais illustrent la gravité relative des contraintes auxquelles le marché de l'amidon alimentaire est confronté.

Contrainte ~% Impact Négatif sur le CAGR Pertinence Géographique Chronologie de l'Impact Réf
Volatilité des prix des matières premières ~–25% Global À court terme (≤2 ans) [13]
Concurrence des hydrocolloïdes alternatifs ~–20% Europe, Amérique du Nord À moyen terme (2–4 ans) [14]
Intensité en eau et en énergie dans le traitement ~–18% Asie-Pacifique, Amérique du Sud À long terme (≥4 ans) [15]
Complexité réglementaire pour les amidons modifiés ~–15% Europe À moyen terme (2–4 ans) [11]
Disruptions de la chaîne d'approvisionnement sur les marchés des céréales ~–12% Global À court terme (≤2 ans) [16]


Volatilité des prix des matières premières

Les prix du maïs, du blé et des pommes de terre ont connu des fluctuations de 15 à 30 % entre 2022 et 2024, comprimant directement les marges des producteurs d'amidon opérant avec des spreads de conversion étroits [13]. Étant donné que les grains bruts constituent 55 à 65 % des coûts de production totaux sur le marché de l'amidon alimentaire, ces fluctuations se répercutent sur les structures de prix et peuvent retarder les décisions d'investissement en capital. Les Estimations Mondiales de l'Offre et de la Demande Agricole du USDA ont signalé une incertitude élevée des prix du maïs jusqu'en 2026 en raison de la variabilité des rendements liée au climat dans les principales régions productrices [13].

Concurrence des Hydrocolloïdes Alternatifs

La gomme xanthane, la gomme de guar et les épaississants à base de cellulose sont de plus en plus compétitifs par rapport à l'amidon dans les applications de sauces, de vinaigrettes et de produits laitiers, en particulier là où des taux d'utilisation plus bas compensent des coûts plus élevés par kilogramme [14]. Plusieurs grands fabricants alimentaires ont transféré 8 à 12 % de leur volume d'amidon vers des mélanges d'hydrocolloïdes entre 2023 et 2025, motivés par la flexibilité de formulation et la réduction de la densité calorique. Bien que cette pression de substitution soit peu susceptible de remplacer l'amidon dans ses applications principales, elle limite le potentiel de croissance dans certains segments du marché de l'amidon alimentaire [14].

Contraintes Environnementales et de Traitement

Les opérations de mouture humide de l'amidon consomment des volumes substantiels d'eau — typiquement 4 à 6 litres par kilogramme de produit fini — et génèrent une demande biochimique en oxygène significative dans les effluents [15]. Le resserrement des réglementations environnementales dans les provinces du Shandong et du Hebei en Chine a déjà contraint plusieurs installations d'amidon de taille intermédiaire à fermer temporairement, supprimant une capacité annuelle estimée à 200 000 tonnes métriques entre 2023 et 2024 [15].


Food Starch Market Opportunities

Amidon résistant dans les aliments fonctionnels

L'amidon résistant est une niche à forte croissance dans l'industrie de l'amidon alimentaire et résiste à la digestion dans le tractus digestif supérieur, agissant comme une fibre prébiotique. Des recherches cliniques publiées dans The American Journal of Clinical Nutrition ont montré que l'apport en amidon résistant augmente la réponse glycémique de 18 à 22 % dans des essais contrôlés [10]. Les producteurs d'amidon capables d'augmenter la production d'amidon résistant pourraient réaliser des prix premium considérables, car la santé intestinale devrait devenir un marché mondial de bien-être des consommateurs de 65 milliards de dollars d'ici 2028.


Emballages biosourcés à partir de dérivés d'amidon

L'implémentation d'interdictions de plastiques à usage unique dans plus de 70 pays stimule le développement des TPS comme une alternative biodégradable viable aux films d'emballage à base de pétrole [17]. L'Association européenne des bioplastiques estime que la capacité de l'emballage à base d'amidon triplera entre 2025 et 2032, débloquant un marché adressable de 3,2 milliards de dollars pour les fournisseurs d'amidon prêts à investir dans une production de qualité polymère.


Pénétration des marchés émergents en Afrique et en Asie du Sud-Est

L'Afrique subsaharienne et l'Asie du Sud-Est continentale sont des voies de croissance sous-exploitées pour le secteur de l'amidon alimentaire. La consommation de nourriture transformée par habitant dans ces régions est encore à 30-40 % des niveaux nord-américains [7]. La fabrication d'amidon à base de manioc au Nigeria et en Thaïlande approvisionne déjà les marchés locaux, et des producteurs d'amidon étrangers mettent en place des coentreprises pour augmenter la capacité de transformation et les normes de qualité.


Chaîne d'approvisionnement numérique et prévisions de la demande

En utilisant des analyses avancées et des outils de prévision de la demande alimentés par l'IA, les producteurs d'amidon réduisent les coûts de stockage des inventaires de 12 à 18 % et améliorent la précision de l'exécution des commandes. Les entreprises ont un avantage concurrentiel mesurable dans l'approvisionnement en matières premières grâce à la surveillance en temps réel des rendements des cultures et des modèles de tarification prédictive, ce qui est crucial car les coûts des matières premières constituent le plus gros composant de la structure de coûts du marché de l'amidon alimentaire.


Primes pour les amidons biologiques et non-OGM

Le marché des ingrédients alimentaires biologiques croît à environ deux fois le taux des ingrédients conventionnels, et les amidons certifiés biologiques commandent des primes de prix de 25 à 40 % par rapport aux équivalents conventionnels [18]. Alors que les détaillants élargissent leurs gammes de produits biologiques de marque propre, la demande pour l'amidon de maïs et de tapioca certifié biologique dépasse l'offre, créant une opportunité pour les producteurs intégrés verticalement.


Food Starch Market Future Outlook

Formulation et optimisation des processus pilotées par l'IA

L'intelligence artificielle est prête à remodeler le paysage de la R&D et de la fabrication du marché de l'amidon alimentaire au cours de la prochaine décennie. Les plateformes d'apprentissage automatique peuvent désormais prédire les résultats de la modification de l'amidon — profils de viscosité, comportement de rétrogradation, force du gel — avec plus de 90 % de précision avant le début des essais physiques, compressant les cycles de développement de produits de 18 mois à moins de 6 [24]. D'ici 2030, environ 40 % des grandes entreprises d'ingrédients alimentaires intégreront des outils de formulation assistés par IA dans leurs flux de travail standard.

Durabilité et traitement circulaire

Les systèmes de recyclage de l'eau et la gestion des effluents en boucle fermée deviennent des attentes de base plutôt que des éléments de différenciation dans la fabrication de l'amidon. La feuille de route pour la décarbonisation industrielle de l'AIE projette que les installations de transformation alimentaire mettant en œuvre la récupération de chaleur et la capture de biogaz à partir des eaux usées d'amidon peuvent réduire l'intensité carbone opérationnelle de 35 % d'ici 2032 [15]. Pour le marché de l'amidon alimentaire, les producteurs qui investissent tôt dans les infrastructures de traitement circulaire bénéficieront d'un statut de fournisseur privilégié auprès des fabricants alimentaires engagés en matière d'ESG.

Fermentation de précision et systèmes d'amidon hybrides

La technologie de fermentation de précision permet la production de variantes d'amidon avec des architectures moléculaires sur mesure que la sélection traditionnelle et la modification chimique ne peuvent pas atteindre [10]. Des entreprises comme Ginkgo Bioworks et Amyris explorent des voies microbiennes pour produire des amidons enrichis en amylose à une échelle industrielle, un développement qui pourrait perturber les hiérarchies d'approvisionnement en amidon conventionnelles au sein du marché de l'amidon alimentaire d'ici le début des années 2030.

Convergence réglementaire et facilitation du commerce mondial

La Commission du Codex Alimentarius fait progresser des normes harmonisées pour les amidons alimentaires modifiés qui pourraient réduire considérablement les barrières techniques au commerce entre 189 pays membres [11]. L'achèvement de ces normes — prévu d'ici 2028 — réduirait les coûts de conformité pour les fournisseurs d'amidon multinationaux et accélérerait les flux commerciaux transfrontaliers au sein du marché de l'amidon alimentaire, bénéficiant particulièrement aux exportateurs asiatiques et sud-américains ciblant des clients des marchés développés.


Food Starch Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Amidon modifié ~69% de part (2025) Stabilité au gel-dégel ; tolérance au traitement à haute cisaillement
Amidon natif 4,21% de TCAC (2026–2035) Préférence pour les ingrédients à étiquette propre


L'amidon modifié domine le marché de l'amidon alimentaire car les fabricants de produits alimentaires dépendent de ses propriétés fonctionnelles conçues — amincissement acide, réticulation et acétylation — pour obtenir des performances de produit cohérentes dans diverses conditions de traitement. Le leadership du segment est renforcé par son rôle critique dans les sauces, les vinaigrettes et les aliments congelés où la stabilité thermique et la consistance texturale sont non négociables. L'amidon natif, bien que de part plus petite, connaît un renouveau grâce à un positionnement à étiquette propre. Les producteurs alimentaires européens sont à l'avant-garde de ce changement, reformulant des produits avec des amidons natifs physiquement modifiés qui offrent une viscosité acceptable sans traitement chimique, permettant des déclarations d'ingrédients plus simples.

Par source

Segment Métrique clé Principal moteur de la demande
Maïs ~67% de part (2025) Approvisionnement abondant ; efficacité des coûts
Blé 2,66 milliards USD (2025) Applications de boulangerie ; demande européenne
Pommes de terre 4,82% de TCAC (2026–2035) Clarté du gel ; profil sans allergènes
Autres sources 1,78 milliard USD (2025) Spécialités d'amidon de tapioca et de riz


La domination de l'amidon de maïs sur le marché de l'amidon alimentaire reflète le volume de production mondial inégalé du grain — plus de 1,2 milliard de tonnes métriques par an — et l'efficacité des infrastructures de mouture humide établies aux États-Unis et en Chine [4]. L'amidon de pomme de terre possède une force particulière sur les marchés européens où ses propriétés de gélification transparentes le rendent préféré pour les desserts, les sauces et les formulations sans gluten. L'amidon de tapioca, classé parmi les autres sources, sert d'ingrédient principal dans le traitement alimentaire en Asie du Sud-Est et gagne des parts de marché en Occident alors que le thé aux perles et les collations à base de tapioca gagnent en popularité.

Par forme

Segment Métrique clé Principal moteur de la demande
Poudre ~67% de part (2025) Facilité de manipulation ; longue durée de conservation
Liquide 4,55% de TCAC (2026–2035) Commodité prête à l'emploi ; réduction de la poussière


La poudre reste la forme dominante sur le marché de l'amidon alimentaire en raison de ses avantages logistiques — poids d'expédition plus léger, stabilité de stockage ambiant et flexibilité dans le dosage. Les formats d'amidon liquide gagnent du terrain parmi les transformateurs alimentaires à grande échelle qui apprécient l'élimination des étapes d'hydratation et la réduction de l'exposition à la poussière sur le lieu de travail dans leurs environnements de production.

Par application

Segment Métrique clé Principal moteur de la demande
Boulangerie & Confiserie ~35% de part (2025) Texture ; gestion de l'humidité
Collations 3,11 milliards USD (2025) Adhésion du revêtement ; rétention du croustillant
Soupes, sauces & vinaigrettes 4,68% de TCAC (2026–2035) Contrôle de la viscosité ; stabilité de l'émulsion
Produits laitiers 2,44 milliards USD (2025) Mimétisme des graisses ; stabilisation du yaourt
Viande & Produits carnés ~8% de part (2025) Liage de l'eau ; amélioration du rendement
Produits pharmaceutiques 5,45% de TCAC (2026–2035) Liage des comprimés ; croissance des excipients
Autres 1,55 milliard USD (2025) Aliments pour animaux ; adhésifs industriels


La boulangerie et la confiserie représentent le plus grand segment d'application sur le marché de l'amidon alimentaire, où l'amidon joue des rôles doubles en tant que texturisant dans les pâtes à gâteau et régulateur d'humidité dans les garnitures de crème et les glaçages. La production mondiale de boulangerie a dépassé 570 milliards USD en 2024, et les ingrédients à base d'amidon sont intégrés tout au long de la chaîne de valeur [12]. Le segment pharmaceutique, bien que comparativement petit, offre la plus forte trajectoire de croissance alors que les dérivés d'amidon prouvent leur utilité dans les systèmes de délivrance de médicaments de nouvelle génération, y compris les films oraux à dissolution rapide et les comprimés à libération contrôlée [8].


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~29% de part (2025) Reformulation à étiquette propre ; texturisation de protéines végétales
Europe ~25% de part (2025) Certification biologique ; innovation en boulangerie
Asie-Pacifique 5,10% TCAC (2026–2035) Urbanisation ; adoption des aliments emballés
Amérique du Sud 2,04 milliards USD (2025) Transformation de l'amidon de manioc ; croissance des exportations
Moyen-Orient & Afrique 1,88 milliard USD (2025) Substitution des importations ; renforcement des capacités locales
Total 22,18 milliards USD (2025)

Le marché de l'amidon alimentaire présente un modèle de consommation géographiquement diversifié, façonné par les dotations agricoles, la densité de fabrication d'aliments transformés et les cadres réglementaires. L'Amérique du Nord et l'Europe représentent ensemble plus de la moitié de la demande mondiale, tandis que l'Asie-Pacifique comble rapidement l'écart.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~72% de la part régionale Proximité de la ceinture de maïs ; échelle des aliments transformés
Canada 4,65% TCAC Innovation en amidon de blé ; demande d'aliments sains
Mexique 0,58 milliard USD (2025) Croissance de la fabrication de confiseries


Les États-Unis dominent le marché de l'amidon alimentaire en Amérique du Nord grâce à sa chaîne d'approvisionnement intégrée de maïs à amidon, avec l'Iowa, l'Illinois et l'Indiana abritant la majorité de la capacité de mouture humide. Les producteurs canadiens se taillent une niche dans les amidons de blé spécialisés pour les formulations sans gluten et orientées vers la santé, soutenus par le fonds d'innovation agricole de 120 millions CAD du Canada [19]. Le secteur de la confiserie au Mexique a consommé environ 340 000 tonnes métriques d'amidon alimentaire en 2024, les producteurs nationaux augmentant leur capacité pour réduire leur dépendance aux importations.

Europe

Pays Métrique clé Moteur clé
Allemagne ~22% de la part régionale Secteurs de la boulangerie industrielle et des produits laitiers
Royaume-Uni 4,58% TCAC Reformulation des aliments à base de plantes
France 0,72 milliard USD (2025) Amidon de blé pour applications de pâtisserie
Italie ~11% de la part régionale Fabrication de pâtes et de confiseries
Espagne 4,42% TCAC Expansion du secteur des collations
Pays nordiques 0,38 milliard USD (2025) Demande d'ingrédients à étiquette propre
Russie ~7% de la part régionale Transformation domestique de l'amidon de céréales
Reste de l'Europe 4,35% TCAC Croissance du traitement alimentaire en Europe de l'Est


Le marché de l'amidon alimentaire en Europe est caractérisé par une surveillance réglementaire stricte sous le règlement CE 1333/2008, qui régit l'utilisation des amidons modifiés en tant qu'additifs alimentaires. La domination de l'Allemagne découle de ses secteurs de boulangerie et de produits laitiers à l'échelle industrielle, où l'amidon sert de stabilisateur et d'épaississant critique. Le secteur alimentaire à base de plantes en plein essor du Royaume-Uni a entraîné une augmentation de 14% de la consommation d'amidons modifiés entre 2022 et 2024 [20].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine ~38% de la part régionale Industrie de transformation alimentaire massive
Inde 5,72% TCAC Urbanisation ; croissance des collations emballées
Japon 0,82 milliard USD (2025) Texturisation alimentaire premium
Corée du Sud 4,88% TCAC Innovation en aliments pratiques
ASEAN ~16% de la part régionale Production et exportation d'amidon de tapioca
Reste de l'Asie-Pacifique 5,15% TCAC Infrastructure de transformation alimentaire émergente


L'Asie-Pacifique représente la frontière de croissance la plus dynamique sur le marché de l'amidon alimentaire. La province du Shandong en Chine produit à elle seule plus de 8 millions de tonnes métriques d'amidon de maïs chaque année, servant à la fois les transformateurs alimentaires nationaux et les marchés d'exportation [7]. La consommation d'amidon alimentaire en Inde augmente rapidement alors que le secteur de la vente au détail organisé du pays passe de 12% à un projeté de 22% du total de la vente au détail alimentaire d'ici 2030, selon la Fondation de l'équité de marque de l'Inde [21]. La Thaïlande et le Vietnam restent des exportateurs d'amidon de tapioca significatifs au niveau mondial, fournissant collectivement environ 65% du commerce mondial d'amidon de tapioca [7].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~58% de la part régionale Production d'amidon de manioc et de maïs
Argentine 4,55% TCAC Exportations d'amidon à base de maïs
Reste de l'Amérique du Sud 0,42 milliard USD (2025) Modernisation du traitement alimentaire


Le Brésil ancre le marché de l'amidon alimentaire en Amérique du Sud grâce à ses industries d'amidon de maïs et de manioc. L'Association nationale des producteurs d'amidon du pays a signalé une augmentation de 9% de la production d'amidon alimentaire en 2024, alimentée par la demande croissante du marché intérieur des chaînes de boulangerie et des fabricants de collations s'étendant dans les villes de niveau 2 et 3 [22].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite ~24% de la part régionale Diversification des importations alimentaires
Émirats Arabes Unis 4,72% TCAC Ambitions de hub de transformation alimentaire
Afrique du Sud 0,34 milliard USD (2025) Amidon de maïs pour les industries de brassage et alimentaires
Égypte ~15% de la part régionale Demande alimentaire liée à la population
Reste du MEA 4,45% TCAC Développement de la transformation du manioc


Le marché de l'amidon alimentaire au Moyen-Orient et en Afrique reste largement dépendant des importations, l'Arabie Saoudite et les Émirats Arabes Unis s'approvisionnant principalement en amidons modifiés auprès de fournisseurs européens et asiatiques. Le secteur de l'amidon de manioc au Nigeria présente une exception notable — le ministère fédéral de l'agriculture du pays a investi 85 milliards NGN dans le développement de la chaîne de valeur du manioc depuis 2022, visant à construire une capacité de transformation d'amidon compétitive sur le plan national [23].


Marché de l'amidon alimentaire par région, 2025-2035

Analyse Concurrentielle

Le marché de l'amidon alimentaire présente une concentration moyenne, avec un indice Herfindahl-Hirschman (IHH) estimé en dessous de 1 500 et les cinq principaux acteurs représentant environ 45 à 55 % des revenus mondiaux. La concurrence se concentre sur l'efficacité d'approvisionnement, les portefeuilles de technologies de modification et la portée géographique de la fabrication. Les acquisitions stratégiques et les expansions de capacité ont été les principaux mécanismes de consolidation, avec l'intégration verticale de l'origine des grains au produit d'amidon fini servant de principal facteur de différenciation concurrentielle.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Cargill, Inc. ~10–14% Amidons de maïs, de blé et de tapioca natifs et modifiés Chaîne d'approvisionnement intégrée verticalement de grain à amidon
Archer Daniels Midland (ADM) ~9–12% Amidon de maïs, amidons modifiés spécialisés Avantage d'échelle dans le traitement du maïs en Amérique du Nord
Ingredion Incorporated ~8–11% Systèmes d'amidon NOVATION, PRECISA, PURITY GUM Axé sur l'innovation ; portefeuille propre solide
Tate & Lyle PLC ~6–9% Amidons alimentaires modifiés ; texturants spécialisés Positionnement premium en Europe et en Amériques
Roquette Frères ~5–8% Amidons à base de pommes de terre, de maïs et de pois Leadership européen ; focus sur les plantes
Avebe U.A. ~3–5% Amidon de pomme de terre et co-produits protéiques Modèle coopératif ; accent sur la durabilité
AGRANA Beteiligungs-AG ~3–5% Amidons de maïs et de pomme de terre pour l'alimentation et la pharmacie Pôle de production en Europe centrale
Tereos S.A. ~3–5% Amidons de blé et de maïs ; co-production de bioéthanol Plateforme intégrée sucre-amidon-éthanol
SMS Corporation ~2–4% Amidons de tapioca modifiés Base de fabrication en Asie du Sud-Est
Grain Processing Corporation ~2–3% Amidons de maïs spécialisés et maltodextrines Producteur de niche axé sur les États-Unis


Actualités récentes & Développements

  • Ingredion (mars 2025) s'est associé à Agrana, basé en Autriche, pour développer la production d'amidon en Roumanie, augmentant ainsi son empreinte manufacturière en Europe de l'Est pour répondre à la demande croissante d'amidons spéciaux dans la région.


  • Cargill (mars 2025) a ouvert une nouvelle usine de transformation du maïs à Gwalior, Madhya Pradesh, dirigée par le fabricant indien Saatvik Agro Processors pour répondre à la demande croissante des industries de la confiserie, des préparations pour nourrissons et des produits laitiers en Inde.


Marché de l'amidon alimentaire Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l'amidon alimentaire par type de produit, source, forme, application et géographie
Période d'étude 2021–2035
CAGR 4,93 % (2026–2035)
Valeur de l'année de base 22,18 milliards USD (2025)
Valeur de fin de prévision 35,89 milliards USD (2035)
Segment à la croissance la plus rapide Applications pharmaceutiques (CAGR de 5,45 %)
Entreprises profilées 10
Devise d'évaluation Milliards USD

FAQ

Comment l'amidon modifié par des enzymes diffère-t-il des variantes chimiquement modifiées dans les applications industrielles ?
L'amidon modifié par des enzymes utilise des catalyseurs biologiques pour atteindre une décomposition moléculaire ciblée, produisant des profils de saveur plus propres et se qualifiant pour des étiquettes d'ingrédients plus simples. La modification chimique repose sur des réactifs comme l'oxyde de phosphore, offrant un renforcement des liaisons plus fort mais nécessitant des déclarations de numéros E dans l'UE [11].
Quel rôle joue l'amidon gonflant à froid dans les formulations alimentaires instantanées ?
Les amidons gonflants à froid s'hydratent sans chaleur, permettant aux soupes, desserts et boissons instantanés de s'épaissir simplement en les mélangeant. Cela élimine les étapes de cuisson dans la production, réduisant les coûts énergétiques d'environ 15 à 20 % pour les fabricants d'aliments instantanés [6].
Quelles certifications de durabilité sont les plus importantes pour les décisions d'approvisionnement en amidon ?
Les certifications ISCC PLUS et Bonsucro ont le plus de poids parmi les fabricants alimentaires européens et nord-américains qui s'approvisionnent en amidon. Les deux vérifient la traçabilité de masse-bilan de la ferme au transformateur, satisfaisant aux exigences de reporting ESG [17].
Comment les structures tarifaires affectent-elles les flux commerciaux transfrontaliers d'amidon ?
Les droits d'importation de l'UE sur l'amidon de maïs modifié varient de 7,5 à 9,4 %, rendant l'amidon d'origine asiatique moins compétitif en prix par rapport aux producteurs européens domestiques. Les accords de libre-échange de l'ASEAN, en revanche, permettent le mouvement d'amidon de tapioca sans droits au sein de l'Asie du Sud-Est [16].
Quels défis se posent lors du changement de fournisseurs d'amidon en cours de production ?
L'amidon provenant de différentes installations varie en taille de granule, en rapport amylose-amylopectine et en teneur en humidité, nécessitant des essais de reformulation et des ajustements des paramètres de processus. Les coûts de changement s'élèvent généralement à 50 000 à 150 000 USD par ligne de produit [2].
Comment l'amidon interagit-il avec les mélanges d'hydrocolloïdes dans des systèmes alimentaires complexes ?
Les mélanges d'amidon et d'hydrocolloïdes présentent une viscosité synergique où l'épaississement combiné dépasse les contributions individuelles de 20 à 35 %. Cependant, des associations incompatibles peuvent provoquer une séparation de phase pendant le stockage, nécessitant un dépistage minutieux des formulations [14].
Quels protocoles de test valident la performance de l'amidon lors du développement de produits ?
Le profilage par Rapid Visco Analyzer (RVA) et la calorimétrie différentielle à balayage (DSC) sont des tests standards de l'industrie mesurant le comportement de gélification et les transitions thermiques. Ces protocoles nécessitent généralement de 3 à 5 jours ouvrables par cycle d'évaluation d'échantillon d'amidon [8].
Auteur
Auteur
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, industry publications, and authoritative agricultural & food safety organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Food and Agriculture Organization (FAO) of the United Nations, Codex Alimentarius Commission, International Organization for Standardization (ISO) food standards, National Starch Food Innovation Council, Corn Refiners Association (CRA), European Starch Industry Association (AAF), Global Agriculture Information Network (GAIN), US Grains Council, International Food Additives Council (IFAC), World Health Organization (WHO) Food Safety Department, EU Eurostat Agricultural Database, National Agricultural Statistics Service (NASS), and national food ministry reports from key markets including China National Food Industry Association and India Ministry of Food Processing Industries. These sources were used to collect production statistics, regulatory approval data, safety assessments, consumption trends, raw material availability, and competitive landscape analysis for native starch, modified starch, starch derivatives, and sweeteners across food applications including bakery & confectionery, processed foods, beverages, dairy, and convenience foods.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, R&D directors, regulatory affairs managers, and commercial directors from starch producers, suppliers of ingredients, and agricultural processors were examples of supply-side sources. Procurement heads, product development managers, quality assurance directors, and supply chain executives from food and beverage manufacturers, bakeries, confectionery makers, dairy processors, and producers of ready-to-eat meals were among the demand-side sources. Market segmentation, product innovation pipelines, formulation trends, clean-label adoption patterns, pricing tactics, and supply chain dynamics were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (34%), Rest of World (4%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across native starch, modified starch, starch derivatives, and sweeteners by source (corn, wheat, cassava/tapioca, potato, rice, and others)

Analysis of reported and modeled annual revenues specific to food starch portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for bakery & confectionery, processed foods, beverages, dairy & frozen desserts, convenience foods, and other applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















