Agricultural Tires Market (2026 - 2035)

农业轮胎市场研究报告,按销售渠道(OEM,替换/售后市场),按应用(拖拉机,联合收割机,喷雾器,拖车,装载机和叉车,其他工具),按轮胎结构(斜交,径向,IF/VF径向),按轮辋尺寸(小于20英寸,20-30英寸,30-40英寸,超过40英寸),按设备马力等级(小于30马力,30-70马力,70-150马力,超过150马力),按充气技术兼容性(标准,CTIS准备/智能轮胎)和按地区(北美,欧洲,南美,亚太,中东和非洲) - 预测到2035年
ID: MRFR/AT/8979-CR
110 Pages
Triveni Bhoyar, Swapnil Palwe
Last Updated: August 24, 2026
Agricultural Tires Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 9.15 Billion
2035 Market SizeUSD 16.86 Billion
Key Players
Bridgestone Corporation
Michelin Group
Titan International
Trelleborg AB
BKT
Continental AG
Opportunities
  • CTIS-Ready and Smart-Tire Ecosystems
  • African Mechanization Wave
  • Sustainable-Rubber and Circular-Economy Models

Agricultural Tires Market 摘要

根据市场研究未来的分析,农业轮胎市场规模在2024年预计为82.12亿美元。农业轮胎行业预计将从2025年的85.8亿美元增长到2035年的133亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为4.48%。

主要市场趋势和亮点

农业轮胎市场因技术进步和可持续性倡议而有望增长。

  • 轮胎设计的技术进步正在提升性能和耐用性,特别是在北美。
  • 可持续性和环保解决方案变得越来越重要,影响着亚太地区消费者的偏好。
  • 径向轮胎细分市场仍然是最大的,而斜交轮胎因其成本效益正在快速增长。
  • 对农业生产力的需求上升和精准农业技术的扩展是推动市场增长的关键因素。

市场规模与预测

2024市场规模 82.12(十亿美元)
2035市场规模 133(十亿美元)
年均增长率(2025 - 2035) 4.48%

主要参与者

约翰迪尔(美国),泰坦国际(美国),特雷勒博格(瑞典),BKT(印度),固特异(美国),米其林(法国),大陆(德国),普利司通(日本),倍耐力(意大利)

Agricultural Tires Market Drivers

对可持续实践的日益关注

农业轮胎市场正在见证农业部门对可持续实践的日益关注。随着环境问题的上升,农民越来越寻求能够最小化碳足迹的环保轮胎选项。制造商通过开发由可持续材料制成的轮胎并实施减少废物和能源消耗的生产过程来作出回应。随着越来越多的农民认识到投资环保解决方案的长期好处,预计可持续农业轮胎的市场将扩大。这一转变不仅与全球可持续发展目标相一致,还提升了农业企业的声誉。可持续轮胎选项的日益可用性可能会推动农业轮胎市场的增长,因为越来越多的利益相关者优先考虑环保选择。

精准农业技术的扩展

农业轮胎市场受到精准农业技术扩展的显著影响。农民越来越多地采用提高效率和生产力的技术,如GPS引导设备和数据分析。这些进步需要使用能够支持高科技机械的专业轮胎,以确保在各种农业任务中的最佳性能。预计精准农业的整合将以每年约12%的速度增长,这为轮胎制造商提供了可观的市场机会。为精准农业设计的轮胎不仅提高了操作效率,还通过最小化土壤干扰和最大化作物产量来促进可持续农业实践。这一趋势强调了在轮胎设计中创新的重要性,以满足精准农业的特定需求。

对农业生产力的需求上升

农业轮胎市场经历了由于对增强农业生产力的需求增加而引发的显著需求激增。随着全球人口的持续增长,农业系统面临的压力加大,迫使使用配备专业轮胎的先进机械。这些轮胎旨在改善牵引力、减少土壤压实并提高燃油效率,从而优化农业设备的性能。根据最近的数据,农业机械行业预计在未来几年将以约5.5%的复合年增长率增长,进一步推动对高质量农业轮胎的需求。这一趋势表明,专注于创新轮胎解决方案以满足现代农业实践不断变化需求的制造商具有强大的市场潜力。

轮胎制造中的技术创新

轮胎制造中的技术创新正在重塑农业轮胎市场。材料科学和工程的进步导致了提供更好耐用性、性能和安全性的轮胎的开发。增强的胎面设计和使用先进的橡胶化合物等创新有助于改善牵引力和延长使用寿命。预计市场将从这些技术进步中受益,因为它们使制造商能够生产满足现代农业实践严格要求的轮胎。此外,智能技术的整合,如用于监测轮胎压力和磨损的传感器,可能会提高操作效率。这一趋势表明农业轮胎市场的未来前景乐观,因为技术在轮胎开发中继续发挥关键作用。

对农业基础设施的投资增加

农业轮胎市场受到对农业基础设施投资增加的积极影响。政府和私人实体认识到现代化农业系统以增强粮食安全和经济增长的重要性。这种投资通常转化为采购先进的农业机械,从而推动对专业轮胎的需求。随着基础设施项目的扩展,对可靠和高效农业设备的需求变得至关重要,导致轮胎销售相应增加。最近的报告显示,预计对农业基础设施的投资将每年增加约8%,为轮胎制造商创造了有利的环境。这一趋势突显了农业发展与轮胎市场之间的相互联系,暗示农业轮胎市场将有强劲的增长轨迹。

市场细分洞察

按类型:径向轮胎(最大)与斜交轮胎(增长最快)

农业轮胎市场主要由径向轮胎组成,由于其在各种地形上的优越性能和耐用性,径向轮胎占据了最大的市场份额。由于其增强的抓地力、燃油效率和耐磨性,农业设备制造商和农民对径向轮胎的接受度显著提高。另一方面,斜交轮胎仍然是市场的重要组成部分,吸引了对成本敏感的消费者和某些类型的设备,因为它们的设计提供了足够的性能。

径向轮胎(主导)与斜交轮胎(新兴)

径向轮胎因其创新设计而受到认可,这种设计提高了灵活性并减少了滚动阻力,使其成为现代农业作业的首选。它们提供了出色的牵引力和稳定性,特别是在大型机械上,从而提高了农场的生产力。相反,斜交轮胎,虽然传统上被认为不够先进,但由于其较低的成本和可用性,正在经历复苏。它们通常用于特定应用,如旧型号的拖拉机和较小的农业设备,在这些设备中,它们的强大结构和可靠性继续发挥重要作用。

按应用:拖拉机(最大)与联合收割机(增长最快)

在农业轮胎市场中,拖拉机主导了应用细分,因其在各种农业作业中的重要作用而占据了最大的市场份额。对专为拖拉机设计的耐用和高性能轮胎的需求,源于对效率、提高生产力的需求,以及对机械化农业实践日益增长的趋势。另一方面,联合收割机作为该细分市场中增长最快的应用,随着机械化收割的日益普及而崭露头角,进一步得益于轮胎制造技术和创新的进步。

拖拉机(主导)与联合收割机(新兴)

拖拉机在农业轮胎市场中占据主导应用,其特点是多功能性和在耕作、耕地和种植等多种农业任务中的关键作用。这些轮胎设计用于承受拖拉机通常遇到的崎岖地形和重负荷。另一方面,联合收割机代表了一个新兴细分市场,受到创新的推动,提升了收割效率和多功能性。对能够无缝处理各种作物类型的专业轮胎的需求,同时在操作过程中保持抓地力和稳定性,正在迅速增加。联合收割机的轮胎经过优化设计,以在收获季节条件下实现最佳性能,这进一步促进了其增长,因为农民越来越多地投资于先进的收割设备。

按销售渠道:OEM(最大)与售后市场(增长最快)

在农业轮胎市场中,销售渠道细分显示出OEM和售后市场轮胎之间的引人注目的分布。OEM细分市场占据了显著的市场份额,受到农业机械生产增加和设备制造商对优质轮胎的持续需求的推动。相比之下,售后市场细分虽然较小,但显示出显著的增长潜力,因为最终用户寻求提供增强性能和耐用性的替换轮胎。这一转变表明消费者偏好正在向满足现代农业实践的升级产品转变。

销售渠道:OEM(主导)与售后市场(新兴)

农业轮胎市场中的OEM销售渠道以轮胎制造商与农业设备生产商之间的建立合作关系为特征,确保对特定类型轮胎的稳定需求,这些轮胎专为原始机械量身定制。该渠道通常与高质量产品和可靠性相关,吸引那些优先考虑性能的客户。相比之下,尽管售后市场细分正在崛起,但随着农民和农业企业越来越关注成本效益和灵活性,正在迅速获得关注。该细分市场提供多样化的轮胎选择,满足各种需求,如增强的牵引力或改善的耐用性,吸引更广泛的客户群体,寻求满足其不断变化的农业需求的定制解决方案。

获取关于Agricultural Tires Market的更多详细见解

区域洞察

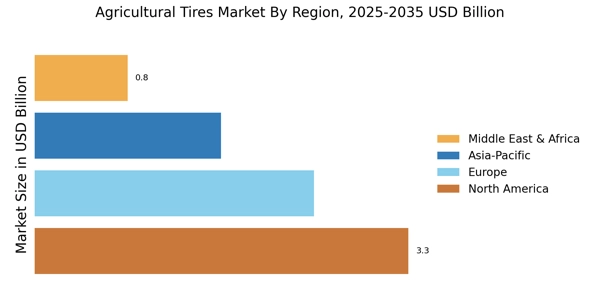
北美:农业创新领导者

北美是农业轮胎的最大市场,约占全球市场份额的40%。该地区的增长受到农业技术进步、机械化程度提高和对可持续农业实践的关注的推动。对环保农业设备的监管支持进一步推动了需求,使其成为农业部门的关键参与者。美国和加拿大是该市场的领先国家,主要参与者如约翰迪尔和泰坦国际主导着市场。竞争环境以创新和合作伙伴关系为特征,各公司努力满足农民不断变化的需求。知名品牌的存在确保了强大的供应链和产品可用性,促进了市场增长。

欧洲:可持续农业倡议

欧洲是农业轮胎的第二大市场,约占全球市场份额的30%。该地区的增长受到促进可持续农业和环境保护的严格法规的推动。旨在减少碳足迹和改善土壤健康的倡议是主要驱动因素,同时对能够承受多样农业条件的高性能轮胎的需求也在增加。该市场的主要国家包括德国、法国和荷兰,米其林和大陆等公司在其中占据重要地位。竞争环境以轮胎技术的创新为特征,重点关注耐用性和效率。主要制造商的存在和强大的分销网络促进了该地区动态的市场环境。

亚太地区:新兴市场潜力

亚太地区的农业轮胎市场正在快速增长,约占全球市场份额的20%。该地区的扩张受到农业生产力提高、人口增长和机械化需求增加的推动。政府旨在增强粮食安全并通过补贴支持农民使用现代设备的举措是市场增长的重要催化剂。印度和中国等国处于前沿,BKT和普利司通等本地和国际参与者的存在不断增强。竞争环境正在演变,各公司专注于具有成本效益的解决方案和创新轮胎设计,以满足多样化的农业需求。这一动态环境预计将吸引更多投资和技术进步。

中东和非洲:资源丰富的农业中心

中东和非洲地区正在成为农业轮胎的重要市场,约占全球市场份额的10%。增长受到农业活动增加、政府推动粮食生产的举措以及对灌溉和农业技术的投资的推动。该地区多样的气候和土壤条件需要专业的轮胎解决方案,进一步推动了需求。主要国家包括南非和埃及,当地制造商和固特异、特雷勒博格等国际品牌正在扩大其市场份额。竞争环境以成熟参与者和新进入者的混合为特征,专注于创新和适应当地市场需求。随着农业实践的现代化和扩展,这一增长轨迹预计将持续。

Agricultural Tires Market Regional Image

主要参与者和竞争洞察

领先的市场参与者正在大力投资于研发,以扩展其产品线,这将进一步推动农业轮胎市场的增长。市场参与者还采取各种战略活动以扩大其市场足迹,重要的市场发展包括新产品发布、合同协议、并购、更高的投资以及与其他组织的合作。农业/农场轮胎行业必须提供具有成本效益的产品,以便在竞争激烈和不断增长的市场环境中扩展和生存。制造本地化以降低运营成本是制造商在农业轮胎行业中使用的关键商业策略之一,以惠及客户并增加市场份额。近年来,农业轮胎行业为农业部门提供了一些最显著的优势。农业轮胎市场的主要参与者,包括普利司通公司、大陆集团、巴拉克里希纳工业有限公司、泰坦国际公司、特雷勒博格AB、米其林、诺基亚轮胎PLC、倍耐力及C SpA、联盟轮胎集团和阿波罗轮胎等,正通过投资于研发活动来增加市场需求。特雷勒博格AB是一家专注于聚合物技术的工程集团,总部位于瑞典特雷勒博格,拥有21,230名员工,2021年年收入为338亿瑞典克朗。该公司于1964年首次上市,并在纳斯达克斯德哥尔摩交易所作为大型公司交易。特雷勒博格是工程聚合物解决方案的全球领导者,能够密封、减震和保护在苛刻环境中的关键应用。其创新解决方案以可持续的方式加速客户的性能。特雷勒博格AB宣布计划增加其北美农业轮胎设施的生产能力,以满足日益增长的需求。该公司从北美市场产生18%的轮胎销售。米其林是一家总部位于法国奥弗涅-罗纳-阿尔卑斯地区克莱蒙费朗的法国跨国轮胎制造公司。它是仅次于普利司通的第二大轮胎制造商,规模大于固特异和大陆。作为领先的轮胎公司,米其林致力于通过制造和营销适用于每种类型车辆的轮胎和服务,包括飞机、汽车、自行车/摩托车、土方机械、农用设备和卡车,来可持续地改善货物和人员的流动性。它还提供数字移动支持服务,并出版旅行指南、酒店和餐厅指南、地图和公路地图。米其林推出了其Agribib Row Crop IF(改进的挠性)农业轮胎,专为自走式和拖拉式喷雾器设计,允许更高的载重能力、改善的牵引力和减少土壤收缩。

Agricultural Tires Market市场的主要公司包括

行业发展

2022年1月:马格纳轮胎收购了Industra Ltd.,这是向扩展迈出的重要一步。Industra Ltd在波兰市场具有强大的存在,涵盖三个轮胎细分市场,包括农业轮胎市场。土方和工业轮胎将帮助马格纳在波兰市场上占有一席之地。

2021年12月:特雷勒博格AB宣布计划增加其北美农业轮胎设施的生产能力,以满足日益增长的需求。该公司从北美市场产生18%的轮胎销售。

未来展望

Agricultural Tires Market 未来展望

预计农业轮胎市场在2025年至2035年期间将以4.48%的年均增长率增长,推动因素包括技术进步、机械化程度提高和对可持续农业实践的需求上升。

到2035年,农业轮胎市场预计将实现强劲增长,反映出不断变化的农业需求。

市场细分

农业轮胎市场类型展望

  • 斜交轮胎
  • 子午线轮胎

农业轮胎市场应用展望

  • 拖拉机
  • 联合收割机
  • 喷雾器
  • 拖车
  • 装载机
  • 其他

农业轮胎市场销售渠道展望

  • 原始设备制造商
  • 售后市场

报告范围

2024年市场规模 82.12(亿美元)
2025年市场规模 85.8(亿美元)
2035年市场规模 133(亿美元)
年均复合增长率(CAGR) 4.48%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 约翰迪尔(美国)、泰坦国际(美国)、特雷勒博格(瑞典)、BKT(印度)、固特异(美国)、米其林(法国)、大陆(德国)、普利司通(日本)、倍耐力(意大利)
覆盖的细分市场 轮胎类型、应用、销售渠道、地区
主要市场机会 精准农业技术的采用增强了对专业农业轮胎的需求。
主要市场动态 由于技术进步和农业实践的变化,对耐用农业轮胎的需求不断上升。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

FAQs

在混合地形农场上,什么轮胎充气压力策略可以最大化产量和轮胎寿命?
将田间压力设置降低15-20%低于道路压力可以减少压实,并大约延长20%的胎体寿命[3]。CTIS系统自动化这一过渡,消除了手动调整的劳动。
对进口农业轮胎征收的反倾销关税如何影响北美的替换轮胎定价?
对部分亚洲来源轮胎征收10-29%的关税使零售价格平均上涨40-80美元每单位[17]。这将销量转向国内和非目标国家的供应商。
哪些融资机制帮助小农户获得优质径向轮胎?
合作社批量采购计划和OEM分期付款方案将每单位成本降低12-18%[16]。一些制造商将轮胎信贷与季节性作物贷款捆绑在一起。
转向自主拖拉机如何改变轮胎磨损模式和更换间隔?
自主机器每年记录的操作小时数增加30-50%,加速了胎面磨损[11]。持续的低速负载也将应力从侧壁弯曲转移到接触点磨损。
再生橡胶在当前农业轮胎制造中扮演什么角色?
再生颗粒橡胶目前占入门级斜交轮胎复合材料重量的5-8%[12]。性能限制目前限制其在高负载径向胎中的使用。
IF/VF轮胎在葡萄园和果园作业中常见的陡坡地形上表现如何?
IF/VF轮胎在坡道上保持更宽、更均匀的接触面,提高了侧向稳定性[3]。种植者报告在15度坡度上与标准径向轮胎相比,轮胎打滑减少了10-15%。
采购团队在指定CTIS兼容轮胎时应评估哪些保修和责任考虑因素?
保修覆盖范围各不相同:一些制造商如果使用未经批准的CTIS硬件则会作废索赔[13]。采购团队在最终确定规格之前应确认传感器兼容性认证。
作者
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of tire industry regulatory databases, agricultural machinery publications, trade statistics, and authoritative industry organizations. Key sources included the U.S. Department of Transportation (DOT) and National Highway Traffic Safety Administration (NHTSA) for tire safety standards and regulations; European Tyre and Rubber Manufacturers Association (ETRMA) and Tire Industry Association (TIA) for industry production data and market trends; Japan Automobile Tire Manufacturers Association (JATMA) and China Rubber Industry Association (CRIA) for Asia-Pacific market intelligence; Food and Agriculture Organization (FAO) and USDA National Agricultural Statistics Service for agricultural mechanization trends and farm equipment data; Association of Equipment Manufacturers (AEM) and CEMA (European Agricultural Machinery Association) for OEM production statistics; International Organization for Standardization (ISO) and ASTM International for tire specification standards; U.S. Environmental Protection Agency (EPA) and European Chemicals Agency (ECHA) for environmental compliance and sustainable material regulations; OECD Agricultural Statistics and EU Eurostat for agricultural machinery fleet data; and national ministries of agriculture and transport from key markets including India, Brazil, and China. These sources were used to collect tire production volumes, agricultural machinery sales data, regulatory compliance requirements, raw material pricing trends, and replacement cycle analysis for radial tires, bias tires, and specialty agricultural tire technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, R&D heads, and commercial directors from agricultural tire manufacturers (including Michelin, Bridgestone, Goodyear, Continental, Trelleborg, BKT), OEM strategy heads from agricultural machinery manufacturers (John Deere, CNH Industrial, AGCO Corporation), and raw material suppliers (natural rubber and synthetic polymer producers). Fleet managers from large-scale agricultural operations and cooperatives, procurement heads from equipment rental companies, aftermarket distributors and dealers, agricultural contractors, and tire service providers in key farming regions were all included in the demand-side sources. Our primary research has confirmed OEM fitment agreements and replacement timelines, validated market segmentation between radial and bias tire adoption, and collected insights on soil compaction reduction technologies, pricing strategies for premium versus budget segments, and seasonal demand fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (38%), Europe (29%), Asia-Pacific (24%), Rest of World (9%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and equipment fitment analysis. The methodology included:

Identification of over 50 significant tire manufacturers and OEMs in North America, Europe, Asia-Pacific, and Latin America

Product mapping across radial tires, bias tires, and specialty agricultural tire categories segmented by tractor, combine harvester, sprayer, and trailer applications

Analysis of reported and modeled annual revenues specific to agricultural tire portfolios, including OEM fitment volumes and aftermarket replacement cycles

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (agricultural machinery sales × tire fitment rates × replacement cycles by country/region) and top-down (manufacturer revenue validation and import/export trade data reconciliation) approaches to derive segment-specific valuations for OEM and aftermarket channels

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.