Agrarreifenmarkt (2026 - 2035)

Marktforschungsbericht über Landwirtschaftsreifen nach Vertriebskanal (OEM, Ersatz-/Nachmarkt), nach Anwendung (Traktoren, Mähdrescher, Sprühgeräte, Anhänger, Lader und Teleskoplader, andere Geräte), nach Reifenbauweise (Diagonal, Radial, IF/VF Radial), nach Felgengröße (Weniger als 20 Zoll, 20–30 Zoll, 30–40 Zoll, Über 40 Zoll), nach Maschinen-Pferdestärkenklasse (Weniger als 30 PS, 30–70 PS, 70–150 PS, Über 150 PS), nach Inflations-Technologiekompatibilität (Standard, CTIS-bereit / Smarte Reifen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/8979-CR 110 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: October 05, 2026
Agricultural Tires Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 9.15 Billion
2035 Market SizeUSD 16.86 Billion
Key Players
Bridgestone Corporation
Michelin Group
Titan International
Trelleborg AB
BKT
Continental AG
Opportunities
  • CTIS-Ready and Smart-Tire Ecosystems
  • African Mechanization Wave
  • Sustainable-Rubber and Circular-Economy Models

Agricultural Tires Market Summary

Der Markt für Agrarreifen erreichte im Jahr 2025 einen geschätzten Wert von 9,15 Milliarden US-Dollar und soll von 9,73 Milliarden US-Dollar im Jahr 2026 auf 16,86 Milliarden US-Dollar im Jahr 2035 steigen, was einer durchschnittlichen jährlichen Wachstumsrate von 6,30 % im gesamten Prognosezeitraum entspricht. Zwei Katalysatoren beschleunigen diesen Weg: staatlich geförderte Mechanisierungsprogramme in Indien (die Untermission zur Mechanisierung der Landwirtschaft hat seit 2021 über 1,2 Milliarden US-Dollar bereitgestellt).[1]) und europäische Nachhaltigkeitsvorschriften, die Felddurchfahrten mit geringerer Verdichtung vorschreiben, was die Landwirte zu Premium-Reifenspezifikationen drängt[2].

Die Technologielandschaft verändert sich rasant. Legacy-Schräglagenkonstruktionen, die kleinformatige Modelle dominierten.TraktorSeit Jahrzehnten weichen Flotten zunehmend auf Radial- und IF/VF-Radialarchitekturen aus, die den Kraftstoffverbrauch um 10–15 % senken und die Bodenverdichtung um bis zu 25 % reduzieren.[3]. Intelligente Reifensysteme mit eingebetteten Druck- und Lastsensoren, gepaart mit Central Tire Inflation Systems (CTIS), migrieren von großen Präzisionslandwirtschaftsbetrieben zu mittelgroßen landwirtschaftlichen Betrieben, ein Übergang, der durch jährliche Investitionen in Präzisionslandwirtschaftstechnologie in Höhe von mehr als 4 Milliarden US-Dollar weltweit unterstützt wird[4].

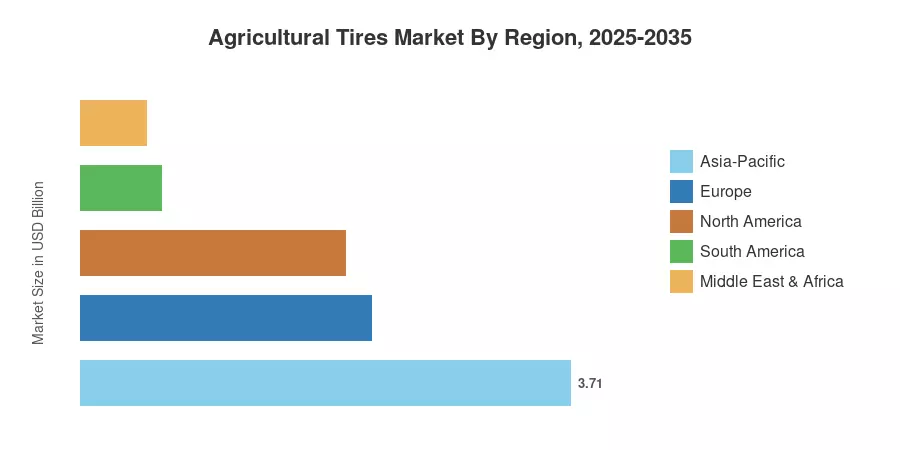
Der asiatisch-pazifische Raum ist mit rund 40,5 % des weltweiten Umsatzes führend auf dem Markt für Agrarreifen, angetrieben durch die enorme Traktorenpopulation in Indien und China. Südamerika ist mit einer jährlichen Wachstumsrate von 6,65 % die am schnellsten wachsende Region, angetrieben durch die Ausweitung der Sojabohnen- und Zuckerrohranbaufläche in Brasilien und Argentinien. Europa hält mit etwa 24,0 % den zweitgrößten Anteil, wo die Anreize zur GAP-Reform weiterhin Mittel in die Modernisierung der Flotte lenken. Das kommende Jahrzehnt wird Hersteller belohnen, die eine niedrige Verdichtungsleistung mit kostengünstigen Designs für preissensible Schwellenländer kombinieren können.

Wichtige Erkenntnisse aus dem Bericht

• Nach Vertriebskanal

  • Das Ersatz- und Aftermarket-Segment machte im Jahr 2025 76,1 % des Marktes für Landwirtschaftsreifen aus, was auf Flottenalterprofile von durchschnittlich acht bis zwölf Jahren in wichtigen Entwicklungsregionen zurückzuführen ist.
  • Der OEM-Vertriebskanal dürfte bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,39 % das schnellste Wachstum verzeichnen, da die Produktionskapazität für Traktoren in ganz Asien erweitert wird.

• Auf Antrag

  • Traktoren hatten im Jahr 2025 einen Anteil von 60,7 % am Markt für Agrarreifen, was durch ihre universelle Rolle bei der Bodenbearbeitung, beim Transport und bei der Beförderung untermauert wirdLaderarbeiten.
  • Die Reifen im Feldspritzensegment verzeichnen einen jährlichen Zuwachs von 6,45 %, was auf die Einführung von Präzisionsspritzen und größere Gestängebreiten zurückzuführen ist.

• Durch Reifenkonstruktion

  • Radialprodukte machten im Jahr 2025 57,0 % des Marktes für Landwirtschaftsreifen aus.
  • IF/VF-Radialreifen sind mit einer durchschnittlichen jährlichen Wachstumsrate von 6,49 % auf dem Vormarsch, da die Erzeuger eine höhere Tragfähigkeit bei niedrigerem Luftdruck anstreben.

• Nach Region

  • Der asiatisch-pazifische Raum nahm die dominierende Stellung auf dem Agrarreifenmarkt ein und trug im Jahr 2025 rund 40,5 % zum Umsatz bei.
  • Südamerika wächst mit einer jährlichen Wachstumsrate von 6,65 % bis 2035 am schnellsten.

Marktgröße und Prognose (2021–2035)

Das Größenmodell von Market Research Future integriert Primärinterviews mit Reifenherstellern, Offenlegungen von OEM-Beschaffungen, Analysen des Austauschzyklus und Handelsflussdatenbanken der Tire Industry Association und nationaler Zollbehörden. Historische Zahlen (2021–2024) werden anhand der veröffentlichten Unternehmensumsätze validiert, während Prognoseprognosen eine Bottom-up-Methodik auf der Basis von Ausrüstungsparks anwenden, die auf regionale Mechanisierungstrends abgestimmt ist.
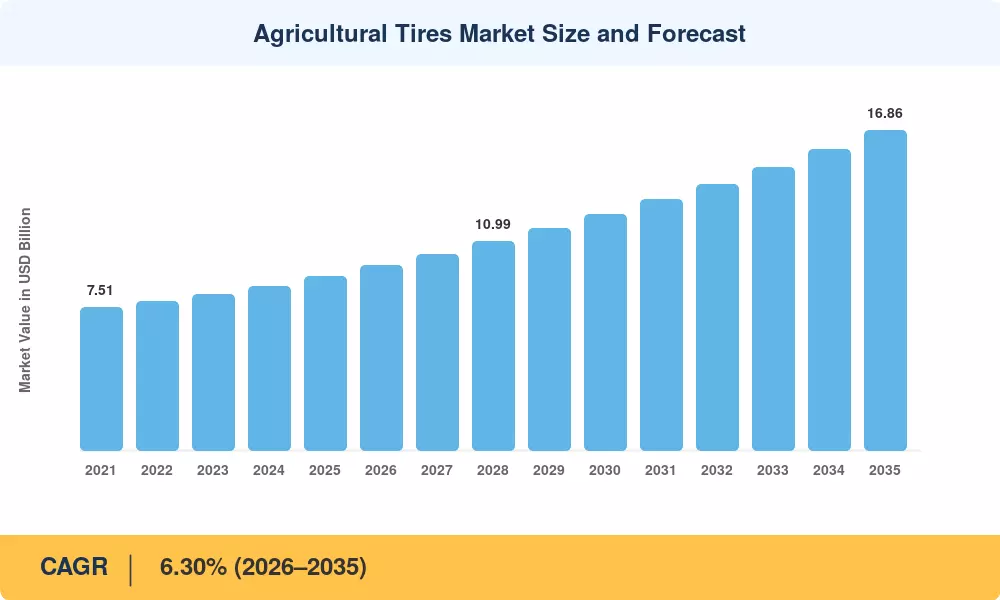
Agricultural Tires Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Staatliche Subventionen für die Mechanisierung +1.1 Asien-Pazifik, Afrika Kurzfristig
Radial- und IF/VF-Reifenmigration +0,9 Global Mittelfristig
Integration der Präzisionslandwirtschaft +0,7 Nordamerika, Europa Mittelfristig
Erweiterung der Anbaufläche für Reihenkulturen +0,6 Südamerika Langfristig
Einführung von Smart Tire und CTIS +0,5 Europa, Nordamerika Langfristig
Wiederaufbau der Ausrüstung nach dem Konflikt +0,3 MEA, Osteuropa Kurzfristig
Flottenelektrifizierung und autonome Plattformen +0,2 Nordamerika, Europa Langfristig


Staatliche Mechanisierungszuschüsse

Seit ihrer Gründung hat Indiens Sub-Mission on Agricultural Mechanization (SMAM) Kapitalunterstützung in Höhe von rund 9.400 Crore (ca. 1,12 Milliarden US-Dollar) bereitgestellt und so den Traktorenabsatz und damit auch die Reifennachfrage direkt angekurbelt[1]. Kleinbauern werden zum ersten Mal durch Chinas paralleles „Agricultural Machinery Purchase Subsidy“-Programm, das bis zu 30 % der Ausrüstungskosten in ausgewählten Gebieten abdeckt, in die mechanisierte Wirtschaft einbezogen[8]. Aufgrund dieser Initiativen, die die Austauschzyklen verkürzen und die Präferenzen für Reifenmischungen hin zu Produkten mit höherer Spezifikation ändern, reagiert der Markt für Agrarreifen kurzfristig besonders empfindlich auf politische Signale.

Radial- und IF/VF-Reifenmigration

Feldversuche der American Society of Agricultural and Biological Engineers dokumentierten eine Reduzierung des Kraftstoffverbrauchs um 12 % und eine Verringerung der Oberbodenverdichtung um bis zu 25 %, wenn landwirtschaftliche Betriebe von Schräglage auf IF/VF-Radial umstelltenKonstruktionen [3]. Der Vorabpreisaufschlag von 20–30 % gegenüber Standard-Sternblättern verringert sich, da die Produktion in Indien und China wächst und die Erzeuger eine geringere Verdichtung zunehmend als eine Investition zur Ertragssicherung und nicht als Kostenfaktor betrachten. Dieser Strukturwandel untermauert das mittelfristige Volumenwachstum im Agrarreifenmarkt in allen Regionen.

Präzisionslandwirtschaftsintegration

Der weltweite Markt für Präzisionslandwirtschaftstechnologie überstieg im Jahr 2024 4 Milliarden US-Dollar, was einen Durchzugseffekt auf die Reifenspezifikationen zur Folge hatte[4]. Landwirte, die in GPS-Autolenkung, Teilbreitensteuerung und variable Ausbringungsraten investieren, benötigen Reifen, die bei unterschiedlichen Lasten eine konsistente Aufstandsgeometrie beibehalten. CTIS-kompatible Reifen, die eine Anpassung des Drucks zwischen Straße und Feld während der Fahrt ermöglichen, werden für etwa 18 % der neuen Hochleistungstraktoren in Nordamerika und Westeuropa vorgeschrieben[13].

Erweiterung der Anbaufläche für Reihenkulturen in Südamerika

Laut CONAB-Ernteerhebungen hat Brasilien seine Sojaanbaufläche in den Erntesaisonen 2020–2021 und 2023–2024 um mehr als 4,5 Millionen Hektar vergrößert[10]. Für jeden zusätzlichen Hektar ist maschinelles Pflanzen, Besprühen und Ernten erforderlich, was die Betriebsstunden der Ausrüstung erhöht und den Reifenverschleiß beschleunigt. Dank der argentinischen Getreide- und Ölsaatenproduktion ist Südamerika heute die Region mit der schnellsten Wachstumsrate auf dem Agrarreifenmarkt.

Analyse der Auswirkungen von Beschränkungen

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Natürlich-GummiPreisvolatilität –0,5 Global Kurzfristig
Erschwinglichkeitsbeschränkungen für Kleinbauern –0,4 Asien-Pazifik, Afrika Mittelfristig
Handelszölle auf Reifenimporte –0,3 Nordamerika, Europa Kurzfristig
Infiltration gefälschter und minderwertiger Reifen –0,2 Asien-Pazifik, MEA Mittelfristig
Die Einführung autonomer Traktoren verläuft langsamer als erwartet –0,1 Nordamerika, Europa Langfristig


Preisvolatilität bei Naturkautschuk

Zwischen 2022 und 2024 schwankten die RSS3-Benchmark-Preise zwischen 1,20 und 2,10 USD pro Kilogramm, wobei Naturkautschuk etwa 35–40 % davon ausmachteBauernhofreifenProduktionskosten[15]. Bei den beiden größten Produzenten, Thailand und Indonesien, kommt es aufgrund von Witterungseinflüssen und Blattfallkrankheiten häufig zu Lieferengpässen, was dazu führt, dass die Hersteller ihre Margenbedenken an die Endverbraucher weitergeben. Preiserhöhungen verlangsamen vorübergehend das Wachstum der Landwirtschaftsreifenindustrie, indem sie den Kauf von Ersatzreifen in preissensiblen Sektoren einschränken.

Einschränkungen bei der Erschwinglichkeit von Kleinbauern

Kleinbauernhöfe (unter 2 Hektar) machen mehr als 80 % der landwirtschaftlichen Betriebe in Süd- und Südostasien aus, erwirtschaften jedoch nur begrenzte Barmittelüberschüsse für den Kauf von Premium-Reifen[16]. Diese Betreiber greifen standardmäßig auf kostengünstige Diagonalreifen oder Runderneuerte zurück, was den adressierbaren Markt für Radial- und IF/VF-Technologien einschränkt. Um diese Lücke zu schließen, sind innovative Finanzierungen erforderlich – Ratenkaufprogramme, kooperative Beschaffungspools –, die nur wenige Reifenunternehmen skaliert haben.

Handelszölle auf Reifenimporte

Die Antidumpingstrafen der Vereinigten Staaten, die zwischen 10 % und 29 % auf Offroad-Reifen bestimmter asiatischer Herkunft liegen, erhöhen die Einzelhandelspreise für Ersatzkunden und verändern die Wettbewerbsdynamik in einer Weise, die den Volumenstrom auf dem Agrarreifenmarkt einschränken kann[17]. Grenzüberschreitende Lieferketten werden durch europäische Schutzmaßnahmen für bestimmte Gummiprodukte erschwert.

Agricultural Tires Market Opportunities

CTIS-fähige und Smart-Tire-Ökosysteme

Obwohl sie derzeit nur einen kleinen Teil der installierten Basis ausmachen, wird erwartet, dass CTIS-kompatible und sensorintegrierte Reifen bis 2035 mit einer jährlichen Wachstumsrate von 6,67 % zunehmen werden[13]. Anstatt Nachrüstsätze zu verkaufen, können Reifenhersteller Verbraucher an proprietäre Datenplattformen binden und durch die Integration von RFID und Drucküberwachungselektronik auf Fertigungsebene Gewinnprämien von 15–20 % erzielen.

Afrikanische Mechanisierungswelle

Die Traktorendichte in Subsahara-Afrika beträgt weniger als 13 Einheiten pro 10.000 Hektar, während sie in Europa bei über 240 liegt[14]. Bis 2030 wird sich die mechanisierte Anbaufläche dank multilateraler Initiativen wie dem TAAT-Programm der Afrikanischen Entwicklungsbank voraussichtlich verdoppeln. In Kenia, Nigeria und Äthiopien haben frühe Anwender des Marktes für Agrarreifen, die spezialisierte Lagerhäuser und Vertriebsnetze aufbauen, das Potenzial, Vorreiteranteile auf der grünen Wiese zu gewinnen.

Nachhaltige Gummi- und Kreislaufwirtschaftsmodelle

Die Globale Plattform für nachhaltigen Naturkautschuk (GPSNR) zählt mittlerweile die meisten großen Reifenhersteller zu ihren Mitgliedern, was den Druck erhöht, abholzungsfreien Latex zu beziehen und in Gummialternativen auf Guayule- oder Löwenzahnbasis zu investieren[12]. Hersteller, die eine Rückverfolgbarkeit von der Plantage bis zum Reifen nachweisen können, können auf nachhaltigkeitsbezogene Beschaffungsverträge von großen Agrarunternehmen zugreifen – ein neuer Umsatzhebel für den Agrarreifenmarkt.

Tire-as-a-Service und Datenmonetarisierung

Flottenmanagementplattformen eröffnen den Weg zu abonnementbasierten Reifenmodellen, bei denen die Erzeuger pro bearbeitetem Hektar zahlen, anstatt die Reifen direkt zu kaufen. Aggregierte Reifenleistungsdaten – Abnutzungsmuster, Bodenkontaktmetriken, Kraftstoffeffizienzkorrelationen – können für agronomische Beratungsdienste monetarisiert werden und so eine wiederkehrende Einnahmequelle zu einem traditionell zyklischen Transaktionsgeschäft hinzufügen.

Verbreitung von Hochleistungsgeräten

Es wird prognostiziert, dass Maschinen über 150 PS bis 2035 mit einer jährlichen Wachstumsrate von 6,60 % wachsen werden, was auf die Konsolidierung der landwirtschaftlichen Betriebe in Nordamerika und die zunehmende Lohnvermietung in Indien zurückzuführen ist. Für diese Maschinen sind Reifen mit größerem Durchmesser und höherem Lastindex erforderlich, deren ASP pro Einheit zwei- bis dreimal so hoch ist wie bei Standard-Traktorreifen, was sie zu einem überproportionalen Umsatzträger für den Agrarreifenmarkt macht.

Agricultural Tires Market Future Outlook

Autonome und halbautonome Traktorplattformen

Kommerzielle autonome Traktorprogramme, die bis 2028 auf großflächige Reihenkulturen abzielen, wurden von großen OEMs wie CNH Industrial und AGCO gestartet[11]. Die Ansammlung von Reifenstunden wird verdoppelt und die Wechselintervalle werden durch fahrerlose Maschinen, die rund um die Uhr laufen, verkürzt. Anstelle sporadischer Spitzenlasten müssten Reifenkonstrukteure für kontinuierliche Arbeitszyklen bei niedriger Geschwindigkeit und hoher Last pro Stunde konstruieren. Dieser technische Wandel wird die Prioritäten für die Produktentwicklung im Agrarreifenmarkt verändern.

Plattformökonomie und Tire-as-a-Service

Vom Konzept bis zum Pilotprojekt entwickeln sich Abonnementmodelle weiter. Nutzfahrzeugreifen werden bereits von den Plattformen FleetConnect von Michelin und Tirematics von Bridgestone in Echtzeit überwacht; Landwirtschaftliche Erweiterungen werden derzeit in Brasilien und Frankreich im Feldversuch getestet[13]. Diese Plattformen können möglicherweise den adressierbaren Markt für Agrarreifen vergrößern, indem sie risikoscheue Kleinbauern anlocken, die zögern, Pauschalkäufe zu tätigen, indem sie das Reifeneigentum vom Erzeuger trennen und Kapitalausgaben in Betriebsausgaben umwandeln.

Elektrifizierung und Hybridantriebe

Die IEA schätzt, dass Elektro- und Hybridtraktoren bis 2035 in Europa und Nordamerika 8–12 % des Neuwagenabsatzes ausmachen könnten[11]. Elektrische Antriebsstränge liefern sofortiges Drehmoment bei niedrigen Geschwindigkeiten und verändern die Reifenbelastungsprofile. Hersteller, die bereits Mischungen für Landwirtschaftsreifen mit geringem Rollwiderstand entwickeln, werden einen Wettbewerbsvorteil haben, da OEMs versuchen, die Batteriereichweite zu maximieren und so ein Premium-Untersegment auf dem Markt für Landwirtschaftsreifen zu schaffen.

ESG-Berichterstattung und nachhaltige Materialien

Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive, CSRD), die ab 2024 in Kraft tritt, verlangt von großen Agrarunternehmen, Scope-3-Emissionen offenzulegen – einschließlich der Reifenbeschaffung[12]. Dieser regulatorische Einfluss beschleunigt Investitionen in biobasierten Synthesekautschuk, recycelten Ruß und Kieselsäure aus Reisschalenasche. Reifenunternehmen, die CSRD-konforme Rückverfolgbarkeitsstandards erfüllen, werden sich auf Beschaffungs-Scorecards von anderen abheben und Nachhaltigkeit zu einem greifbaren Hebel für den Marktanteilsgewinn im Agrarreifenmarkt machen.

Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik 40,5 % Anteil (2025) Mechanisierungssubventionen, Einführung von Kleinbauerntraktoren
Europa 24,0 % Anteil (2025) Durch die GAP finanzierte Flottenerneuerung, Vorgaben zur Reduzierung der Verdichtung
Nordamerika 22,0 % Anteil (2025) Präzisionslandwirtschaft, leistungsstarke Ausrüstung
Südamerika 6,65 % CAGR (2026–2035) Ausweitung der Reihenkulturen, exportorientierte Landwirtschaft
Naher Osten und Afrika USD 0.50 Billion (2025) Wiederaufbau nach Konflikten, Mechanisierungshilfe
Gesamt USD 9.15 Billion (2025) —

Der Markt für Agrarreifen erstreckt sich über fünf Hauptregionen, die jeweils durch unterschiedliche Gerätepopulationen, Anbausysteme und politische Rahmenbedingungen geprägt sind.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten 78,2 % des regionalen Anteils Großflächiger Reihenanbau und Milchviehbetriebe
Kanada 14,5 % des regionalen Anteils Getreideanbau in der Prärie
Mexiko 6.28% CAGR Staatliche Mechanisierungsprogramme für Ejidos


Der Schwerpunkt der nordamerikanischen Nachfrage liegt in den Vereinigten Staaten, wo eine installierte Traktorbasis von mehr als 4,5 Millionen Einheiten konstante Ersatzreifenmengen generiert[6]. USDA-Kostenbeteiligungsprogramme für konservierende Bodenbearbeitung unterstützen indirekt die Einführung von Premium-Reifen, da reduzierte Verdichtungsanforderungen die Betreiber zu Radial- und IF/VF-Produkten drängen. Kanadas Prärieprovinzen bevorzugen Geräte mit großem Rahmen, was die Nachfrage nach Felgengrößen von 40 Zoll und mehr aufrechterhält, während Mexikos Ejido-Modernisierungsbemühungen ein bisher unterversorgtes Segment des Agrarreifenmarktes erschließen.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 19,8 % des regionalen Anteils Führung in der Präzisionslandwirtschaft
Frankreich 18,3 % des regionalen Anteils Größte Ackerfläche in der EU
Vereinigtes Königreich 5.91% CAGR Selbstversorgungsinitiative für die Landwirtschaft nach dem Brexit
Italien 12,5 % des regionalen Anteils Spezialreifen für Wein- und Obstgärten
Spanien 10,2 % des regionalen Anteils Bewässerter Gartenbau
Nordische Länder 5.78% CAGR Kurzzeitige Landwirtschaft mit hoher Intensität
Russland USD 0.42 Billion Große Getreidebetriebe
Restliches Europa 6.02% CAGR Osteuropäische Modernisierung


Im Rahmen der Gemeinsamen Agrarpolitik (GAP) der EU wurden bis 2027 jährlich rund 55 Milliarden Euro an Zahlungen bereitgestellt, wobei durch Aufstockungen im Rahmen der Öko-Programme speziell Bodengesundheitspraktiken belohnt werden, die Reifentechnologien mit geringer Verdichtung begünstigen[9]. Deutschland und Frankreich erwirtschaften zusammen fast 38 % des Umsatzes auf dem europäischen Agrarreifenmarkt, angetrieben durch dichte Händlernetze und eine hohe Verbreitung von Radialreifen. Die osteuropäischen Märkte – Polen, Rumänien, die Tschechische Republik – modernisieren ihre Flotten aus der Sowjetzeit und sorgen so für einen mittelfristigen Ersatzimpuls.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 33,1 % des regionalen Anteils Weltweit größte Traktorenherstellerbasis
Indien 30,4 % des regionalen Anteils Subventionsgesteuerte Einführung von Traktoren
Japan 6.12% CAGR Export von Kompakttraktoren und Mechanisierung von Reis im Inland
Südkorea 5.95% CAGR Ausrüstung für Gewächshäuser und Spezialkulturen
ASEAN USD 0.38 Billion Mechanisierung von Palmöl und Reis
Rest des asiatisch-pazifischen Raums 5.88% CAGR Zentralasiatische Landreform


Der asiatisch-pazifische Raum dominiert den Markt für Agrarreifen, vor allem weil Indien und China zusammen mehr als 1,5 Millionen Traktoren pro Jahr produzieren[8]. Indiens Austauschzyklus – traditionell vier bis fünf Jahre für Diagonalreifen an Kleintraktoren – generiert ein enormes Ersatzteilmarktvolumen. Durch die Konsolidierung staatlicher Traktorenmarken in China steigen die Reifenspezifikationen allmählich an, während die ASEAN-Palmölplantagen eine stetige Nachfrage nach Flotationsprodukten aufrechterhalten.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 64,3 % des regionalen Anteils Megafarmen für Sojabohnen und Zuckerrohr
Argentinien 22,7 % des regionalen Anteils Mechanisierung der Weizen- und Rinderfarmen
Rest von Südamerika 6.48% CAGR Kolumbianisch und peruanischKaffeeMechanisierung


Brasiliens CONAB-Daten bestätigen eine anhaltende Ausweitung der Anbaufläche, wodurch der Anteil des Landes am südamerikanischen Markt für Landwirtschaftsreifen auf über 64 % ansteigt.[10]. Argentinische Landwirte investieren trotz periodischer Währungsschwankungen weiterhin in leistungsstarke Mähdrescher und selbstfahrende Feldspritzen – Geräteklassen, die Premium-Reifen mit großem Durchmesser erfordern. Die kolumbianische und peruanische Kaffee- und Kakaobranche mechanisiert langsam den Betrieb in Hanglagen und eröffnet so eine Nischennachfrage nach Reifen für Kompakttraktoren.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 23,4 % des regionalen Anteils Pivot-Bewässerungsprojekte für Getreide
Vereinigte Arabische Emirate 6.31% CAGR Landwirtschaftliche Logistik in kontrollierten Umgebungen
Südafrika 31,8 % des regionalen Anteils Mais- und Zitrusanbau im kommerziellen Maßstab
Ägypten 18,6 % des regionalen Anteils Mechanisierung des Nildeltas
Rest von MEA 6.40% CAGR Multilaterale Mechanisierungshilfeprogramme


Der Nahe Osten und Afrika leisten in absoluten Zahlen nach wie vor den geringsten Beitrag zum Markt für Agrarreifen, bieten jedoch die höchste langfristige Wachstumsgrenze. Südafrikas gut etablierter kommerzieller Landwirtschaftssektor bietet eine stabile Basis, während Länder südlich der Sahara von Mechanisierungskrediten der Afrikanischen Entwicklungsbank und der FAO profitieren, die die Beschaffung von Traktoren mit Reifenlieferverträgen bündeln[14].


Agricultural Tires Market By Region, 2025-2035

Agricultural Tires Market Segmentation

Nach Vertriebskanal

Segment Schlüsselmetrik Primärer Nachfragetreiber
Ersatz / Aftermarket 76,1 % Anteil (2025) Alternde globale Traktorenflotte
OEM 6.39% CAGR (2026–2035) Rising tractor production in Asia


The replacement channel dominates the Agricultural Tires Market because the average working life of a farm tractor ranges from 15 to 25 years, while tires are replaced every three to six years depending on terrain and hours of use. OEM volumes are climbing as tractor production lines expand in India, China, and Turkey, embedding higher-specification tires at the factory level.

By Application

Segment Key Metric Primary Demand Driver
Tractors 60.7% share (2025) Universal utility across farm operations
Combine Harvesters USD 1.42 Billion (2025) Seasonal peak harvest demand
Sprayers 6.45% CAGR (2026–2035) Boom-width expansion and precision spraying
Other Implements 5.89% CAGR (2026–2035) Telehandler and trailer proliferation


Tractor tires form the backbone of the Agricultural Tires Market, reflecting the sheer breadth of tasks — plowing, seeding, hauling, and front-loader work — that tractors perform. Sprayers represent the fastest-growing application segment as farms move toward wider booms, heavier tank capacities, and higher field speeds, all of which demand tires engineered for stability and minimal crop damage.

By Tire Construction

Segment Key Metric Primary Demand Driver
Bias USD 3.59 Billion (2025) Cost-sensitive small-tractor fleets
Radial 57.0% share (2025) Fuel efficiency and ride comfort
IF/VF Radial 6.49% CAGR (2026–2035) Higher load at lower inflation pressures


Radial tires account for the majority of the Agricultural Tires Market by value, thanks to documented advantages in fuel economy, tread life, and soil-contact uniformity. IF/VF (Increased Flexion / Very High Flexion) radials allow farmers to carry up to 40% more load at standard pressure — or maintain load at significantly reduced pressure — a proposition that resonates strongly with growers focused on soil-health preservation.

By Rim Size

Segment Key Metric Primary Demand Driver
Less than 20 inches 5.74% CAGR Compact tractors and utility vehicles
20–30 inches 48.8% share (2025) Mid-range tractors and implements
30–40 inches USD 2.26 Billion (2025) High-HP row-crop tractors
Above 40 inches 6.55% CAGR (2026–2035) Articulated four-wheel-drive tractors, combines


By Equipment Horsepower Class

Segment Key Metric Primary Demand Driver
Less than 30 HP 5.68% CAGR Compact-utility and orchard tractors
30–70 HP 44.2% share (2025) Dominant smallholder tractor class in Asia
70–150 HP USD 2.48 Billion (2025) Mixed-farming workhorse segment
Above 150 HP 6.60% CAGR (2026–2035) Large-scale grain and custom-hiring operations


By Inflation-Technology Compatibility

Segment Key Metric Primary Demand Driver
Standard 75.6% share (2025) Universal compatibility, lower cost
CTIS-Ready / Smart Tires 6.67% CAGR (2026–2035) Precision-agriculture integration


Standard-inflation tires still command the largest portion of the Agricultural Tires Market, but CTIS-ready and sensor-embedded tires are closing the gap as OEMs begin factory-installing inflation-management hardware on tractors above 100 HP. The data streams these tires generate — real-time pressure, temperature, and deflection — feed into farm-management information systems that optimize both agronomic outcomes and tire lifespan.


Competitive Benchmarking

The Agricultural Tires Market exhibits moderate concentration. The top five players hold an estimated 48–55% of global revenue, and the Herfindahl-Hirschman Index sits in the 800–1,100 range, consistent with a moderately competitive structure. Global brands compete with credible regional manufacturers — particularly from India and China — that undercut on price and are progressively closing quality gaps.

Company Est. Revenue Share Range Key Offerings Strategic Positioning
Bridgestone Corporation ~9–12% Firestone-branded radial and bias tractor tires Premium OEM partnerships, global distribution
Michelin Group ~8–11% Axiobib, Multibib, Machxbib IF/VF lines Technology leader in IF/VF, tire-as-a-service platforms
Titan International ~6–9% Goodyear farm tires (licensed), LSW technology North American aftermarket dominance
Trelleborg AB ~5–8% PneuTrac, TM series Specialty and low-compaction focus
BKT (Balkrishna Industries) ~7–10% Agrimax, Earthmax series High-value-for-money, global export model
Continental AG ~4–6% Continental and General Tire ag lines European OEM integration
Yokohama ATG (Alliance) ~4–7% Alliance, Galaxy flotation and implement tires Broad implement-tire catalog
CEAT Limited ~3–5% Farmax radial and bias series Indian OEM and replacement leader
Apollo Tyres ~3–5% Vredestein Traxion series Premium European positioning
Nokian Tyres ~2–4% Nokian Ground King, Hakkapeliitta TRI Nordic specialty, forestry crossover


Recent News & Developments

  • Titan International (February 2024): Completed the purchase of Carlstar Group LLC, a specialized wheel and tire maker, for about USD 296 million, further broadening its distribution network and product line for small to midsize agricultural equipment.
  • BKT (November 2024): At the EIMA 2024 expo in Italy, BKT unveiled four new specialized agricultural tire solutions aimed at high-efficiency spraying and row-crop operations, including the AGRIMAX PROCROP with VF technology and the AGRIMAX SPARGO SB.
  • Yokohama ATG (November 2025): At Agritechnica 2025 in Hanover, Germany, the company formally unveiled the Alliance Agri Star II Row Crop tire, expanding its exclusive Stratified Layer Technology (SLT) to high-speed sprayers and row-crop equipment.


Agrarreifenmarkt Market Report Scope

MARKTGRÖSSE 2024 8.212 (USD Milliarden)
MARKTGRÖSSE 2025 8.58 (USD Milliarden)
MARKTGRÖSSE 2035 13.3 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4.48 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert John Deere (US), Titan International (US), Trelleborg (SE), BKT (IN), Goodyear (US), Michelin (FR), Continental (DE), Bridgestone (JP), Pirelli (IT)
Abgedeckte Segmente Reifentyp, Anwendung, Vertriebskanal, Region
Wichtige Marktchancen Die Einführung von Technologien der Präzisionslandwirtschaft erhöht die Nachfrage nach spezialisierten Agrarreifen.
Wichtige Marktdynamiken Steigende Nachfrage nach langlebigen Agrarreifen, die durch technologische Fortschritte und sich ändernde landwirtschaftliche Praktiken vorangetrieben wird.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Welche Reifendruckstrategie maximiert sowohl den Ertrag als auch die Lebensdauer der Reifen auf Mischbetriebsflächen?
Das Fahren mit Felddruckeinstellungen, die 15–20% unter dem Straßenluftdruck liegen, reduziert die Verdichtung und verlängert die Lebensdauer des Reifens um etwa 20% [3]. CTIS-Systeme automatisieren diesen Übergang und beseitigen die Arbeit manueller Anpassungen.
Wie wirken sich Antidumpingzölle auf importierte Landwirtschaftsreifen auf die Preise von Ersatzreifen in Nordamerika aus?
Zölle von 10–29% auf ausgewählte Reifen asiatischer Herkunft erhöhen die Einzelhandelspreise um durchschnittlich 40–80 USD pro Einheit [17]. Dies verschiebt das Volumen zu inländischen und nicht betroffenen Lieferanten.
Welche Finanzierungsmechanismen helfen Kleinbauern, Zugang zu hochwertigen Radialreifen zu erhalten?
Kooperative Großhandelsprogramme und OEM-Mietkaufpläne senken die Stückkosten um 12–18% [16]. Einige Hersteller bündeln Reifenfinanzierungen mit saisonalen Erntekreditpaketen.
Wie verändert der Übergang zu autonomen Traktoren die Reifenabnutzungsmuster und Austauschintervalle?
Autonome Maschinen verzeichnen jährlich 30–50% mehr Betriebsstunden, was die Abnutzung des Profils beschleunigt [11]. Kontinuierliche Niedriggeschwindigkeitsbelastung verlagert auch den Stress von der Seitenwandflexibilität zur Abrasion der Kontaktfläche.
Welche Rolle spielt recycelter Gummi in der aktuellen Herstellung von Landwirtschaftsreifen?
Recycelter Crumb-Gummi macht derzeit 5–8% des Compoundgewichts in Einstiegs-Bias-Reifen aus [12]. Leistungsbeschränkungen schränken seine Verwendung in hochbelastbaren Radialreifen derzeit ein.
Wie schneiden IF/VF-Reifen auf steilen Hängen ab, die in Weinbau- und Obstplantagen üblich sind?
IF/VF-Reifen behalten auf Hängen einen breiteren, gleichmäßigeren Auftritt, was die seitliche Stabilität verbessert [3]. Landwirte berichten von einer Reduzierung des Radschlupfs um 10–15% bei 15-Grad-Hängen im Vergleich zu Standardradialreifen.
Welche Garantie- und Haftungsüberlegungen sollten Beschaffungsteams bei der Spezifikation von CTIS-kompatiblen Reifen berücksichtigen?
Die Garantieabdeckung variiert: Einige Hersteller lehnen Ansprüche ab, wenn nicht genehmigte CTIS-Hardware verwendet wird [13]. Beschaffungsteams sollten die Sensor-Kompatibilitätszertifizierung bestätigen, bevor sie die Spezifikationen finalisieren.
Autor
Autor Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Ko-Autor Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of tire industry regulatory databases, agricultural machinery publications, trade statistics, and authoritative industry organizations. Key sources included the U.S. Department of Transportation (DOT) and National Highway Traffic Safety Administration (NHTSA) for tire safety standards and regulations; European Tyre and Rubber Manufacturers Association (ETRMA) and Tire Industry Association (TIA) for industry production data and market trends; Japan Automobile Tire Manufacturers Association (JATMA) and China Rubber Industry Association (CRIA) for Asia-Pacific market intelligence; Food and Agriculture Organization (FAO) and USDA National Agricultural Statistics Service for agricultural mechanization trends and farm equipment data; Association of Equipment Manufacturers (AEM) and CEMA (European Agricultural Machinery Association) for OEM production statistics; International Organization for Standardization (ISO) and ASTM International for tire specification standards; U.S. Environmental Protection Agency (EPA) and European Chemicals Agency (ECHA) for environmental compliance and sustainable material regulations; OECD Agricultural Statistics and EU Eurostat for agricultural machinery fleet data; and national ministries of agriculture and transport from key markets including India, Brazil, and China. These sources were used to collect tire production volumes, agricultural machinery sales data, regulatory compliance requirements, raw material pricing trends, and replacement cycle analysis for radial tires, bias tires, and specialty agricultural tire technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, R&D heads, and commercial directors from agricultural tire manufacturers (including Michelin, Bridgestone, Goodyear, Continental, Trelleborg, BKT), OEM strategy heads from agricultural machinery manufacturers (John Deere, CNH Industrial, AGCO Corporation), and raw material suppliers (natural rubber and synthetic polymer producers). Fleet managers from large-scale agricultural operations and cooperatives, procurement heads from equipment rental companies, aftermarket distributors and dealers, agricultural contractors, and tire service providers in key farming regions were all included in the demand-side sources. Our primary research has confirmed OEM fitment agreements and replacement timelines, validated market segmentation between radial and bias tire adoption, and collected insights on soil compaction reduction technologies, pricing strategies for premium versus budget segments, and seasonal demand fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (38%), Europe (29%), Asia-Pacific (24%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment fitment analysis. The methodology included:

Identification of over 50 significant tire manufacturers and OEMs in North America, Europe, Asia-Pacific, and Latin America

Product mapping across radial tires, bias tires, and specialty agricultural tire categories segmented by tractor, combine harvester, sprayer, and trailer applications

Analysis of reported and modeled annual revenues specific to agricultural tire portfolios, including OEM fitment volumes and aftermarket replacement cycles

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (agricultural machinery sales × tire fitment rates × replacement cycles by country/region) and top-down (manufacturer revenue validation and import/export trade data reconciliation) approaches to derive segment-specific valuations for OEM and aftermarket channels

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















