Marché des pneus agricoles (2026 - 2035)

Rapport de recherche sur le marché des pneus agricoles par canal de vente (OEM, remplacement / après-vente), par application (tracteurs, moissonneuses-batteuses, pulvérisateurs, remorques, chargeurs et télescopiques, autres équipements), par construction de pneus (biais, radial, IF/VF radial), par taille de jante (moins de 20 pouces, 20–30 pouces, 30–40 pouces, plus de 40 pouces), par classe de puissance des équipements (moins de 30 HP, 30–70 HP, 70–150 HP, plus de 150 HP), par compatibilité avec la technologie d'inflation (standard, prêt pour CTIS / pneus intelligents) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/8979-CR 110 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: November 13, 2026
Agricultural Tires Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 9.15 Billion
2035 Market SizeUSD 16.86 billion
Key Players
Bridgestone Corporation
Michelin Group
Titan International
Trelleborg AB
BKT
Continental AG
Opportunities
  • CTIS-Ready and Smart-Tire Ecosystems
  • African Mechanization Wave
  • Sustainable-Rubber and Circular-Economy Models

Marché des pneus agricoles Résumé du marché

Le marché des pneus agricoles a atteint une estimation de 9,15 milliards USD en 2025 et devrait passer de 9,73 milliards USD en 2026 à 16,86 milliards USD d'ici 2035, enregistrant un taux de croissance annuel composé de 6,30 % sur la période de prévision. Deux catalyseurs accélèrent cette trajectoire : les programmes de mécanisation soutenus par le gouvernement en Inde (la Sous-Mission sur la Mécanisation Agricole a alloué plus de 1,2 milliard USD depuis 2021 ) et les mandats de durabilité européens exigeant des passages de terrain à faible compactage, qui poussent les agriculteurs vers des spécifications de pneus premium [2].

Le paysage technologique évolue rapidement. Les constructions à plis biais héritées qui ont dominé les flottes de petits tracteurs pendant des décennies cèdent progressivement la place aux architectures radiales et IF/VF radiales qui réduisent la consommation de carburant de 10 à 15 % et diminuent la compaction du sol jusqu'à 25 % [3]. Les systèmes de pneus intelligents avec des capteurs de pression et de charge intégrés, associés à des systèmes de gonflage centralisé des pneus (CTIS), migrent des opérations agricoles de précision à grande échelle vers des exploitations de taille moyenne, une transition soutenue par plus de 4 milliards USD d'investissements annuels dans la technologie agricole de précision dans le monde .

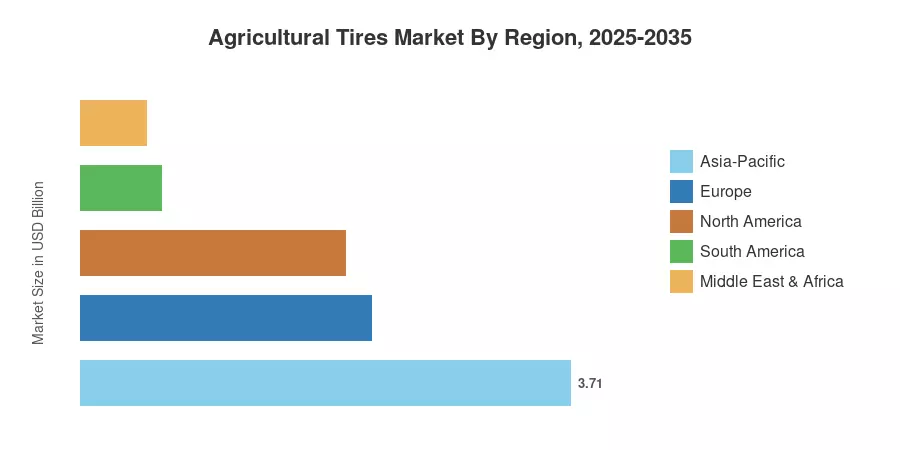
La région Asie-Pacifique domine le marché des pneus agricoles avec environ 40,5 % des revenus mondiaux, soutenue par d'importantes populations de tracteurs en Inde et en Chine. L'Amérique du Sud est la région à la croissance la plus rapide avec un TCAC de 6,65 %, propulsée par l'expansion des surfaces de soja et de canne à sucre au Brésil et en Argentine. L'Europe détient la deuxième plus grande part avec environ 24,0 %, où les incitations à la réforme de la PAC continuent de canaliser des fonds vers les mises à niveau de flotte. La décennie à venir récompensera les fabricants capables d'associer des performances à faible compactage à des conceptions rentables pour des marchés émergents sensibles aux prix.

Principaux enseignements du rapport

• Par canal de vente

  • Le segment de remplacement et du marché secondaire a représenté 76,1 % du marché des pneus agricoles en 2025, reflétant des profils d'âge de flotte qui varient de huit à douze ans dans les principales régions en développement.
  • Les ventes par canal OEM devraient afficher la croissance la plus rapide avec un TCAC de 6,39 % jusqu'en 2035 alors que la capacité de production de tracteurs s'étend à travers l'Asie.

• Par application

  • Les tracteurs ont commandé une part de 60,7 % du marché des pneus agricoles en 2025, soutenus par leur rôle universel dans le travail du sol, le transport et le travail de chargeuse.
  • Les pneus du segment pulvérisateur progressent à un TCAC de 6,45 %, alimentés par l'adoption de la pulvérisation de précision et des largeurs de rampe plus grandes.

• Par construction de pneus

  • Les produits radiaux ont représenté 57,0 % du marché des pneus agricoles en 2025.
  • Les pneus radiaux IF/VF avancent à un TCAC de 6,49 % alors que les agriculteurs recherchent une capacité de charge plus élevée à des pressions de gonflage plus faibles.

• Par région

  • La région Asie-Pacifique a occupé la position dominante sur le marché des pneus agricoles, contribuant à environ 40,5 % des revenus de 2025.
  • L'Amérique du Sud connaît la croissance la plus rapide avec un TCAC de 6,65 % jusqu'en 2035.

Taille du marché et prévisions (2021–2035)

Le modèle de dimensionnement de Market Research Future intègre des entretiens primaires avec des fabricants de pneus, des divulgations d'approvisionnement OEM, des analyses de cycles de remplacement et des bases de données de flux commerciaux de l'Association de l'industrie du pneu et des organismes douaniers nationaux. Les chiffres historiques (2021–2024) sont validés par rapport aux revenus publiés des entreprises, tandis que les projections de prévision appliquent une méthodologie ascendante, basée sur le parc d'équipement, calibrée aux tendances de mécanisation régionales.
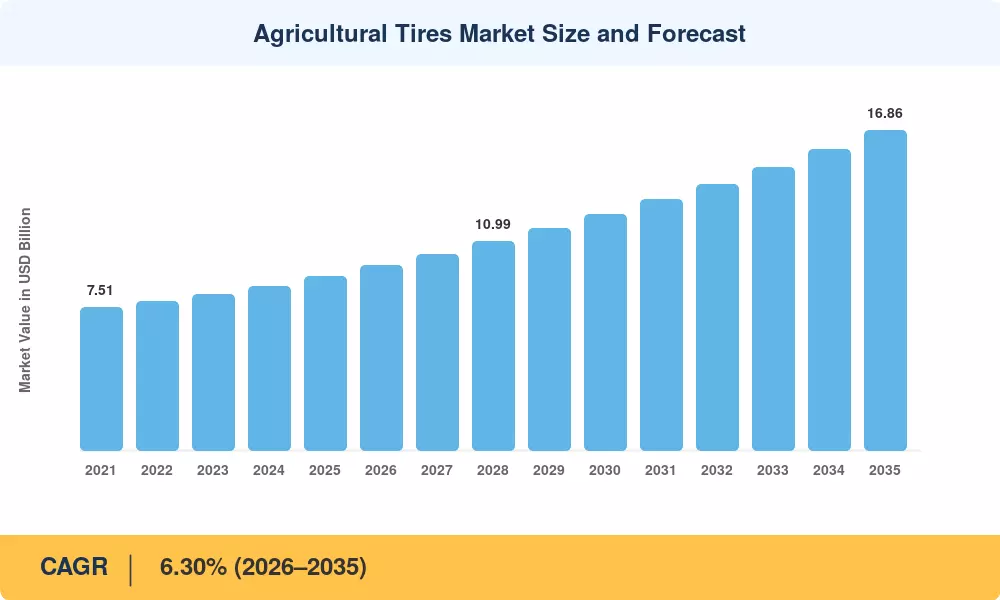
Taille et prévisions du marché des pneus agricoles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Subventions à la mécanisation gouvernementale +1.1 Asie-Pacifique, Afrique À court terme
Migration des pneus radiaux et IF/VF +0.9 Global À moyen terme [3]
Intégration de l'agriculture de précision +0.7 Amérique du Nord, Europe À moyen terme
Expansion des superficies de cultures en rangées +0.6 Amérique du Sud À long terme
Adoption de pneus intelligents et de plateformes autonomes +0.5 Europe, Amérique du Nord À long terme [13]
Reconstruction d'équipements post-conflit +0.3 MEA, Europe de l'Est À court terme [14]
Électrification de la flotte et plateformes autonomes +0.2 Amérique du Nord, Europe À long terme [11]

Subventions à la mécanisation gouvernementale

Depuis sa création, la Sous-Mission de l'Inde sur la Mécanisation Agricole (SMAM) a fourni un soutien financier d'environ ₹9,400 crore (~1,12 milliard USD), stimulant directement les ventes de tracteurs et, par conséquent, la demande de pneus . Les petits agriculteurs sont attirés pour la première fois dans l'économie mécanisée par le programme parallèle de "Subvention à l'Achat de Matériel Agricole" de la Chine, qui couvre jusqu'à 30 % des dépenses d'équipement dans certaines zones [8]. Le marché des pneus agricoles est particulièrement sensible aux signaux politiques à court terme en raison de ces initiatives, qui raccourcissent les cycles de remplacement et modifient les préférences en matière de mélange de pneus vers des produits de spécifications supérieures.

Migration des pneus radiaux et IF/VF

Des essais sur le terrain menés par la Société Américaine des Ingénieurs Agricoles et Biologiques ont documenté une réduction de 12 % de la consommation de carburant et jusqu'à 25 % de diminution de la compaction du sol lorsque les fermes sont passées de pneus à carcasse diagonale à des pneus radiaux IF/VF constructions [3]. La prime de prix initiale de 20 à 30 % par rapport aux radiaux standard se réduit à mesure que la production augmente en Inde et en Chine, et les agriculteurs considèrent de plus en plus la réduction de la compaction comme un investissement pour protéger le rendement plutôt qu'un coût. Ce changement structurel soutient la croissance du volume à moyen terme sur le marché des pneus agricoles dans toutes les régions.

Intégration de l'agriculture de précision

Le marché mondial de la technologie d'agriculture de précision a dépassé 4 milliards USD en 2024, créant un effet d'entraînement sur les spécifications des pneus . Les agriculteurs investissant dans la direction automatique GPS, le contrôle de section et l'application à taux variable exigent des pneus qui maintiennent une géométrie de contact constante à des charges variables. Les pneus compatibles avec le CTIS, qui permettent des ajustements de pression en cours de route entre la route et le champ, sont spécifiés sur environ 18 % des nouveaux tracteurs à haute puissance en Amérique du Nord et en Europe de l'Ouest [13].

Expansion des superficies de cultures en rangées en Amérique du Sud

Selon les enquêtes sur les cultures de CONAB, le Brésil a augmenté sa superficie de soja de plus de 4,5 millions d'hectares au cours des saisons de récolte 2020–2021 et 2023–2024 . La plantation, le pulvérisation et la récolte mécanisées sont nécessaires pour chaque hectare supplémentaire, augmentant les heures d'équipement et accélérant l'usure des pneus. L'Amérique du Sud est désormais la région à la croissance la plus rapide sur le marché des pneus agricoles grâce à la production de grains et d'oléagineux de l'Argentine.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Volatilité des prix du caoutchouc naturel –0.5 Global À court terme
Contraintes d'accessibilité financière pour les petits exploitants –0.4 Asie-Pacifique, Afrique À moyen terme [16]
Droits de douane sur les importations de pneus –0.3 Amérique du Nord, Europe À court terme [17]
Infiltration de pneus contrefaits et de qualité inférieure –0.2 Asie-Pacifique, MEA À moyen terme [18]
Lancement de tracteurs autonomes plus lent que prévu –0.1 Amérique du Nord, Europe À long terme [11]

Volatilité des prix du caoutchouc naturel

Entre 2022 et 2024, les prix de référence du RSS3 ont fluctué entre 1,20 USD et 2,10 USD par kilogramme, le caoutchouc naturel représentant environ 35 à 40 % des dépenses de production de pneus agricoles . Les deux plus grands producteurs, la Thaïlande et l'Indonésie, connaissent fréquemment des pénuries d'approvisionnement dues aux conditions météorologiques et aux maladies des feuilles, ce qui pousse les fabricants à répercuter les préoccupations de marge sur les utilisateurs finaux. Les augmentations de prix ralentissent temporairement la croissance de l'industrie des pneus agricoles en comprimant les achats de pneus de remplacement dans les secteurs sensibles aux prix.

Contraintes d'accessibilité financière pour les petits exploitants

Les exploitations de petits exploitants (moins de 2 hectares) représentent plus de 80 % des exploitations agricoles en Asie du Sud et du Sud-Est, mais génèrent un surplus de trésorerie limité pour les achats de pneus haut de gamme [16]. Ces opérateurs se tournent vers des pneus à plis biais à bas coût ou des pneus rechapés, limitant le marché adressable pour les technologies radiales et IF/VF. Combler cette lacune nécessite un financement innovant — des plans de location-achat, des pools d'approvisionnement coopératifs — que peu d'entreprises de pneus ont réussi à mettre à l'échelle.

Droits de douane sur les importations de pneus

Les pénalités antidumping des États-Unis, qui varient de 10 % à 29 % sur les pneus tout-terrain provenant de certaines origines asiatiques, augmentent les prix de détail pour les clients de remplacement et modifient les dynamiques concurrentielles de manière à limiter le flux de volume du marché des pneus agricoles [17]. Les chaînes d'approvisionnement transfrontalières sont compliquées par les mesures de sauvegarde européennes sur certains produits en caoutchouc.

Marché des pneus agricoles Opportunités

Écosystèmes de pneus intelligents et prêts pour CTIS

Bien qu'ils ne représentent actuellement qu'une petite partie de la base installée, les pneus compatibles avec CTIS et intégrant des capteurs devraient se développer à un TCAC de 6,67 % jusqu'en 2035 [13]. Au lieu de vendre des kits de rétrofit, les fabricants de pneus peuvent enfermer les consommateurs dans des plateformes de données propriétaires et réaliser des primes de profit de 15 à 20 % en intégrant des électroniques RFID et de surveillance de la pression au niveau de la fabrication.

Vague de mécanisation en Afrique

La densité de tracteurs en Afrique subsaharienne est inférieure à 13 unités pour 10 000 hectares, tandis qu'en Europe, elle dépasse 240 [14]. D'ici 2030, la superficie mécanisée devrait doubler grâce à des initiatives multilatérales comme le programme TAAT de la Banque africaine de développement. Au Kenya, au Nigeria et en Éthiopie, les premiers adopteurs du marché des pneus agricoles qui mettent en place des entrepôts spécialisés et des réseaux de distribution ont le potentiel de gagner une part de marché de premier entrant dans un domaine vierge.

Modèles de caoutchouc durable et d'économie circulaire

La Plateforme mondiale pour le caoutchouc naturel durable (GPSNR) compte désormais la plupart des grands fabricants de pneus parmi ses membres, créant une pression pour s'approvisionner en latex sans déforestation et investir dans des alternatives en caoutchouc à base de guayule ou de pissenlit [12]. Les fabricants qui démontrent la traçabilité de la plantation au pneu peuvent accéder à des contrats d'approvisionnement liés à la durabilité de grandes entreprises agroalimentaires — un levier de revenus émergent pour le marché des pneus agricoles.

Pneu en tant que service et monétisation des données

Les plateformes de gestion de flotte ouvrent la voie à des modèles de pneus basés sur l'abonnement où les agriculteurs paient par hectare travaillé plutôt que d'acheter des pneus directement. Les données agrégées sur la performance des pneus — modèles d'usure, métriques de contact avec le sol, corrélations d'efficacité énergétique — peuvent être monétisées pour des services de conseil agronomique, ajoutant un flux de revenus récurrents à ce qui a traditionnellement été une activité transactionnelle cyclique.

Prolifération des équipements à haute puissance

Les machines de plus de 150 HP devraient croître à un TCAC de 6,60 % jusqu'en 2035, soutenues par la consolidation des exploitations agricoles en Amérique du Nord et l'augmentation des opérations de location personnalisée en Inde. Ces machines nécessitent des pneus de plus grand diamètre et à indice de charge plus élevé avec des ASP par unité deux à trois fois supérieurs à ceux des pneus de tracteur standard, ce qui en fait un contributeur de revenus disproportionné au marché des pneus agricoles.

Marché des pneus agricoles Perspectives d'avenir

Plateformes de tracteurs autonomes et semi-autonomes

Des programmes de tracteurs autonomes commerciaux visant les cultures en rangées à grande échelle d'ici 2028 ont été lancés par de grands fabricants d'équipement d'origine (OEM), tels que CNH Industrial et AGCO [11]. L'accumulation d'heures de pneus est doublée et les intervalles de remplacement sont raccourcis par des machines sans conducteur qui fonctionnent 24 heures sur 24. Au lieu de charges de pointe sporadiques, les concepteurs de pneus devront concevoir pour des cycles de service continus à faible vitesse et à haute charge horaire. Ce changement technique modifiera les priorités de développement de produits sur le marché des pneus agricoles.

Économie de plateforme et pneus en tant que service

Du concept au pilote, les modèles d'abonnement évoluent. Les pneus de véhicules commerciaux sont déjà surveillés en temps réel par les plateformes FleetConnect de Michelin et Tirematics de Bridgestone ; des extensions agricoles sont en cours de test sur le terrain au Brésil et en France [13]. Ces plateformes peuvent potentiellement augmenter le marché adressable des pneus agricoles en attirant des petits exploitants averses au risque qui hésitent à effectuer des achats en une seule fois en séparant la propriété des pneus de celle du cultivateur et en convertissant les dépenses d'investissement en dépenses d'exploitation.

Électrification et groupes motopropulseurs hybrides

L'AIE estime que les tracteurs électriques et hybrides pourraient représenter 8 à 12 % des ventes de nouvelles unités d'ici 2035 en Europe et en Amérique du Nord [11]. Les groupes motopropulseurs électriques fournissent un couple instantané à basse vitesse, modifiant les profils de charge des pneus. Les fabricants développant déjà des composés de pneus agricoles à faible résistance au roulement auront un avantage concurrentiel alors que les OEM cherchent à maximiser l'autonomie des batteries, créant un sous-segment premium au sein du marché des pneus agricoles.

Reporting ESG et matériaux durables

La directive de l'UE sur le reporting de durabilité des entreprises (CSRD), qui entrera en vigueur en 2024, exige que les grandes entreprises agroalimentaires divulguent les émissions de portée 3 — y compris l'approvisionnement en pneus [12]. Cette pression réglementaire accélère les investissements dans le caoutchouc synthétique bio-sourcé, le noir de carbone recyclé et la silice provenant des cendres de coque de riz. Les entreprises de pneus qui respectent les normes de traçabilité alignées sur la CSRD se différencieront sur les tableaux de bord d'approvisionnement, transformant la durabilité en un levier tangible de gain de parts sur le marché des pneus agricoles.

Analyse de la part de marché régional

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 40,5 % de part (2025) Subventions à la mécanisation, adoption de tracteurs pour petits exploitants
Europe 24,0 % de part (2025) Renouvellement de flotte financé par la PAC, mandats de faible compaction
Amérique du Nord 22,0 % de part (2025) Agriculture de précision, équipements à haute puissance
Amérique du Sud 6,65 % de TCAC (2026–2035) Expansion des superficies de cultures en rangées, agriculture axée sur l'exportation
Moyen-Orient & Afrique 0,50 milliard USD (2025) Aide à la mécanisation, reconstruction post-conflit
Total 9,15 milliards USD (2025) —

Le marché des pneus agricoles s'étend sur cinq grandes régions, chacune façonnée par des populations d'équipements distinctes, des systèmes de culture et des cadres politiques.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,2 % de la part régionale Opérations de cultures en rangées et laitières à grande échelle
Canada 14,5 % de la part régionale Agriculture céréalière des Prairies
Mexique 6,28 % de TCAC Programmes de mécanisation gouvernementaux pour les ejidos

La demande nord-américaine est ancrée par les États-Unis, où une base de tracteurs installée dépassant 4,5 millions d'unités génère des volumes constants de pneus de remplacement [6]. Les programmes de partage des coûts du USDA pour le travail du sol soutiennent indirectement l'adoption de pneus premium, car les exigences de réduction de la compaction poussent les opérateurs vers des produits radiaux et IF/VF. Les provinces des Prairies canadiennes favorisent les équipements à grand gabarit, soutenant la demande pour des tailles de jantes de plus de 40 pouces, tandis que les efforts de modernisation des ejidos au Mexique ouvrent un segment précédemment sous-servi du marché des pneus agricoles.

Europe

Pays Métrique clé Moteur clé
Allemagne 19,8 % de la part régionale Leadership en agriculture de précision
France 18,3 % de la part régionale Plus grande superficie arable de l'UE
Royaume-Uni 5,91 % de TCAC Initiative d'autosuffisance agricole post-Brexit
Italie 12,5 % de la part régionale Pneus spécialisés pour vignobles et vergers
Espagne 10,2 % de la part régionale Horticulture irriguée
Pays nordiques 5,78 % de TCAC Agriculture à saison courte et à haute intensité
Russie 0,42 milliard USD Opérations céréalières à grande échelle
Reste de l'Europe 6,02 % de TCAC Modernisation de l'Europe de l'Est

Les paiements de la Politique Agricole Commune (PAC) de l'UE sont alloués à environ 55 milliards EUR par an jusqu'en 2027, avec des primes pour les éco-schéma récompensant spécifiquement les pratiques de santé des sols qui favorisent les technologies de pneus à faible compaction [9]. L'Allemagne et la France représentent ensemble près de 38 % des revenus du marché européen des pneus agricoles, soutenus par des réseaux de concessionnaires denses et des taux de pénétration élevés de pneus radiaux. Les marchés d'Europe de l'Est — Pologne, Roumanie, République tchèque — modernisent des flottes datant de l'ère soviétique, créant un élan de remplacement à moyen terme.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 33,1 % de la part régionale La plus grande base de fabricants de tracteurs au monde
Inde 30,4 % de la part régionale Adoption de tracteurs soutenue par des subventions
Japon 6,12 % de TCAC Exportations de tracteurs compacts et mécanisation du riz domestique
Corée du Sud 5,95 % de TCAC Équipements pour serres et cultures spécialisées
ASEAN 0,38 milliard USD Mécanisation de l'huile de palme et du riz
Reste de l'Asie-Pacifique 5,88 % de TCAC Réforme agraire en Asie centrale

L'Asie-Pacifique domine le marché des pneus agricoles principalement parce que l'Inde et la Chine produisent ensemble plus de 1,5 million de tracteurs par an [8]. Le cycle de remplacement en Inde — historiquement de quatre à cinq ans pour les pneus à carcasse diagonale sur les tracteurs pour petits exploitants — génère un volume énorme sur le marché secondaire. La consolidation des marques de tracteurs d'État en Chine tire progressivement les spécifications des pneus vers le haut, tandis que les plantations de palmiers à huile de l'ASEAN soutiennent une demande constante pour des produits de type flottaison.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 64,3 % de la part régionale Mégas fermes de soja et de canne à sucre
Argentine 22,7 % de la part régionale Mécanisation du blé et de l'élevage
Reste de l'Amérique du Sud 6,48 % de TCAC Mécanisation du café colombien et péruvien

Les données de la CONAB du Brésil confirment une expansion persistante de la superficie cultivée, poussant la part du pays sur le marché sud-américain des pneus agricoles au-dessus de 64 % . Les producteurs argentins, malgré une volatilité monétaire périodique, continuent d'investir dans des moissonneuses-batteuses à haute puissance et des pulvérisateurs autoportés — classes d'équipements qui consomment des pneus premium de grand diamètre. Les secteurs du café et du cacao colombiens et péruviens mécanisent lentement les opérations en pente, ouvrant une demande de niche pour des pneus de tracteurs compacts.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 23,4 % de la part régionale Projets de culture de céréales en irrigation pivot
Émirats Arabes Unis 6,31 % de TCAC Logistique de l'agriculture en environnement contrôlé
Afrique du Sud
31,8 % de part régionale Culture de maïs et d'agrumes à grande échelle Égypte 18,6 % de part régionale Mécanisation du delta du Nil Reste de la MEA 6,40 % TCAC Programmes d'aide à la mécanisation multilatéraux

Le Moyen-Orient & l'Afrique reste le plus petit contributeur au marché des pneus agricoles en termes absolus, mais il offre le plafond de croissance à long terme le plus élevé. Le secteur de l'agriculture commerciale bien établi en Afrique du Sud fournit une base stable, tandis que les pays subsahariens bénéficient des prêts de mécanisation de la Banque africaine de développement et de la FAO qui associent l'acquisition de tracteurs à des accords de fourniture de pneus [14].

Marché des pneus agricoles par région, 2025-2035

Marché des pneus agricoles Segmentation du marché

Par canal de vente

Segment Métrique clé Principal moteur de la demande
Remplacement / Marché secondaire 76,1 % de part (2025) Flotte de tracteurs vieillissante
OEM 6,39 % TCAC (2026–2035) Augmentation de la production de tracteurs en Asie

Le canal de remplacement domine le marché des pneus agricoles car la durée de vie moyenne d'un tracteur agricole varie de 15 à 25 ans, tandis que les pneus sont remplacés tous les trois à six ans en fonction du terrain et des heures d'utilisation. Les volumes OEM augmentent à mesure que les lignes de production de tracteurs s'étendent en Inde, en Chine et en Turquie, intégrant des pneus de spécifications supérieures au niveau de l'usine.

Par application

Segment Métrique clé Principal moteur de la demande
Tracteurs 60,7 % de part (2025) Utilité universelle dans les opérations agricoles
Moissonneuses-batteuses 1,42 milliard USD (2025) Demande de récolte saisonnière de pointe
Pulvérisateurs 6,45 % TCAC (2026–2035) Expansion de la largeur de la rampe et pulvérisation de précision
Autres équipements 5,89 % TCAC (2026–2035) Prolifération des chariots télescopiques et des remorques

Les pneus de tracteur constituent l'épine dorsale du marché des pneus agricoles, reflétant l'ampleur des tâches — labour, semis, transport et travail avec chargeur frontal — que les tracteurs effectuent. Les pulvérisateurs représentent le segment d'application à la croissance la plus rapide alors que les exploitations agricoles se dirigent vers des rampes plus larges, des capacités de réservoir plus lourdes et des vitesses de champ plus élevées, toutes nécessitant des pneus conçus pour la stabilité et un minimum de dommages aux cultures.

Par construction de pneu

Segment Métrique clé Principal moteur de la demande
Biais 3,59 milliards USD (2025) Flottes de petits tracteurs sensibles au coût
Radial 57,0 % de part (2025) Efficacité énergétique et confort de conduite
Radial IF/VF 6,49 % TCAC (2026–2035) Charge plus élevée à des pressions d'inflation plus basses

Les pneus radiaux représentent la majorité du marché des pneus agricoles en valeur, grâce à des avantages documentés en matière d'économie de carburant, de durée de vie de la bande de roulement et d'uniformité du contact avec le sol. Les radiaux IF/VF (Increased Flexion / Very High Flexion) permettent aux agriculteurs de transporter jusqu'à 40 % de charge supplémentaire à pression standard — ou de maintenir la charge à une pression considérablement réduite — une proposition qui résonne fortement avec les producteurs soucieux de préserver la santé des sols.

Par taille de jante

Segment Métrique clé Principal moteur de la demande
Moins de 20 pouces 5,74 % TCAC Tracteurs compacts et véhicules utilitaires
20–30 pouces 48,8 % de part (2025) Tracteurs et équipements de milieu de gamme
30–40 pouces 2,26 milliards USD (2025) Tracteurs de culture à haute puissance
Plus de 40 pouces 6,55 % TCAC (2026–2035) Tracteurs articulés à quatre roues motrices, moissonneuses

Par classe de puissance des équipements

Segment Métrique clé Principal moteur de la demande
Moins de 30 HP 5,68 % TCAC Tracteurs compacts-utilitaires et de verger
30–70 HP 44,2 % de part (2025) Classe de tracteurs de petits exploitants dominante en Asie
70–150 HP 2,48 milliards USD (2025) Segment de chevaux de trait en agriculture mixte
Plus de 150 HP 6,60 % TCAC (2026–2035) Opérations de culture à grande échelle et de location personnalisée

Par compatibilité avec la technologie d'inflation

Segment Métrique clé Principal moteur de la demande
Standard 75,6 % de part (2025) Compatibilité universelle, coût inférieur
Pneus prêts pour CTIS / Pneus intelligents 6,67 % TCAC (2026–2035) Intégration de l'agriculture de précision

Les pneus à inflation standard représentent toujours la plus grande part du marché des pneus agricoles, mais les pneus prêts pour CTIS et ceux intégrant des capteurs comblent l'écart alors que les OEM commencent à installer en usine des matériels de gestion de l'inflation sur les tracteurs de plus de 100 HP. Les flux de données générés par ces pneus — pression, température et déviation en temps réel — alimentent les systèmes d'information de gestion des exploitations qui optimisent à la fois les résultats agronomiques et la durée de vie des pneus.

Analyse Concurrentielle

Le marché des pneus agricoles présente une concentration modérée. Les cinq principaux acteurs détiennent environ 48 à 55 % des revenus mondiaux, et l'indice Herfindahl-Hirschman se situe dans la fourchette de 800 à 1 100, ce qui est cohérent avec une structure modérément concurrentielle. Les marques mondiales rivalisent avec des fabricants régionaux crédibles — en particulier en Inde et en Chine — qui pratiquent des prix inférieurs et comblent progressivement les écarts de qualité.

Entreprise Plage estimée de part de revenu Offres clés Positionnement stratégique
Bridgestone Corporation ~9–12% Pneus de tracteur radiaux et bias de marque Firestone Partenariats OEM premium, distribution mondiale
Michelin Group ~8–11% Lignes Axiobib, Multibib, Machxbib IF/VF Leader technologique en IF/VF, plateformes de pneus en tant que service
Titan International ~6–9% Pneus agricoles Goodyear (licenciés), technologie LSW Domination du marché nord-américain des pièces de rechange
Trelleborg AB ~5–8% PneuTrac, série TM Focus sur les spécialités et faible compaction
BKT (Balkrishna Industries) ~7–10% Séries Agrimax, Earthmax Modèle d'exportation mondial à fort rapport qualité-prix
Continental AG ~4–6% Lignes agricoles Continental et General Tire Intégration OEM européenne
Yokohama ATG (Alliance) ~4–7% Pneus de flottaison et d'implément Alliance, Galaxy Large catalogue de pneus d'implément
CEAT Limited ~3–5% Séries radiales et bias Farmax Leader indien des OEM et du remplacement
Apollo Tyres ~3–5% Séries Vredestein Traxion Positionnement premium en Europe
Nokian Tyres ~2–4% Nokian Ground King, Hakkapeliitta TRI Spécialité nordique, crossover forestier

Actualités récentes & Développements

  • Titan International (février 2024) : A finalisé l'achat de Carlstar Group LLC, un fabricant spécialisé de roues et de pneus, pour environ 296 millions USD, élargissant ainsi son réseau de distribution et sa gamme de produits pour les équipements agricoles de petite à moyenne taille.
  • BKT (novembre 2024) : Lors de l'expo EIMA 2024 en Italie, BKT a dévoilé quatre nouvelles solutions de pneus agricoles spécialisés destinées aux opérations de pulvérisation à haute efficacité et de cultures en rang, y compris l'AGRIMAX PROCROP avec technologie VF et l'AGRIMAX SPARGO SB.
  • Yokohama ATG (novembre 2025) : Lors de l'Agritechnica 2025 à Hanovre, en Allemagne, la société a officiellement présenté le pneu Alliance Agri Star II Row Crop, élargissant sa technologie exclusive Stratified Layer Technology (SLT) aux pulvérisateurs à grande vitesse et aux équipements de cultures en rang.

Marché des pneus agricoles Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché mondial des pneus agricoles, production, après-vente, approvisionnement OEM
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 9,15 milliards USD
Taille du Marché en 2035 16,86 milliards USD
CAGR (2026–2035) 6,30%
Segments à Croissance la Plus Rapide Radial IF/VF (construction); Pulvérisateurs (application); Amérique du Sud (région)
Régions Couverts Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du Monde
Entreprises Profilées Bridgestone, Michelin, Titan International, Trelleborg, BKT, Continental, Yokohama ATG, CEAT, Apollo Tyres, Nokian Tyres
Devise d'Évaluation Milliards USD
Méthodologie 350+ entretiens d'experts principaux; évaluation du marché de bas en haut; validation de haut en bas; triangulation des données; prévisions basées sur des scénarios; suivi de projet en temps réel

FAQ

Quelle stratégie de pression d'inflation des pneus maximise à la fois le rendement et la durée de vie des pneus dans les exploitations agricoles à terrain mixte ?
Des réglages de pression de champ 15–20 % inférieurs à la pression routière réduisent la compaction et prolongent la durée de vie de la carcasse d'environ 20 % [3]. Les systèmes CTIS automatisent cette transition, éliminant le travail des ajustements manuels.
Comment les droits de douane anti-dumping sur les pneus agricoles importés affectent-ils les prix des pneus de remplacement en Amérique du Nord ?
Des droits de 10–29 % sur certains pneus d'origine asiatique augmentent les prix de détail de 40 à 80 USD par unité en moyenne [17]. Cela déplace le volume vers les fournisseurs nationaux et ceux des pays non ciblés.
Quels mécanismes de financement aident les petits agriculteurs à accéder à des pneus radiaux de qualité supérieure ?
Les programmes d'achat en gros coopératifs et les plans de location-achat OEM réduisent les coûts par unité de 12 à 18 % [16]. Certains fabricants regroupent le crédit pneus avec des packages de prêts saisonniers pour les cultures.
Comment le passage aux tracteurs autonomes modifie-t-il les schémas d'usure des pneus et les intervalles de remplacement ?
Les machines autonomes enregistrent 30–50 % d'heures de fonctionnement supplémentaires par an, accélérant l'usure de la bande de roulement [11]. Le chargement continu à basse vitesse déplace également le stress de la flexion de la paroi latérale vers l'abrasion de la zone de contact.
Quel rôle le caoutchouc recyclé joue-t-il dans la fabrication actuelle de pneus agricoles ?
Le caoutchouc recyclé en granulés constitue actuellement 5–8 % du poids du composé dans les pneus biais d'entrée de gamme [12]. Les limitations de performance restreignent son utilisation dans les carcasses radiales à haute charge pour le moment.
Comment les pneus IF/VF se comportent-ils sur des terrains à forte pente courants dans les opérations viticoles et fruitières ?
Les pneus IF/VF maintiennent une empreinte plus large et plus uniforme sur les pentes, améliorant la stabilité latérale [3]. Les producteurs signalent une réduction de 10 à 15 % du glissement des roues sur des pentes de 15 degrés par rapport aux radiaux standard.
Quelles considérations de garantie et de responsabilité les équipes d'approvisionnement doivent-elles évaluer lors de la spécification de pneus compatibles CTIS ?
La couverture de garantie varie : certains fabricants annulent les réclamations si du matériel CTIS non approuvé est utilisé [13]. Les équipes d'approvisionnement doivent confirmer la certification de compatibilité des capteurs avant de finaliser les spécifications.
Auteur
Auteur Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-auteur Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of tire industry regulatory databases, agricultural machinery publications, trade statistics, and authoritative industry organizations. Key sources included the U.S. Department of Transportation (DOT) and National Highway Traffic Safety Administration (NHTSA) for tire safety standards and regulations; European Tyre and Rubber Manufacturers Association (ETRMA) and Tire Industry Association (TIA) for industry production data and market trends; Japan Automobile Tire Manufacturers Association (JATMA) and China Rubber Industry Association (CRIA) for Asia-Pacific market intelligence; Food and Agriculture Organization (FAO) and USDA National Agricultural Statistics Service for agricultural mechanization trends and farm equipment data; Association of Equipment Manufacturers (AEM) and CEMA (European Agricultural Machinery Association) for OEM production statistics; International Organization for Standardization (ISO) and ASTM International for tire specification standards; U.S. Environmental Protection Agency (EPA) and European Chemicals Agency (ECHA) for environmental compliance and sustainable material regulations; OECD Agricultural Statistics and EU Eurostat for agricultural machinery fleet data; and national ministries of agriculture and transport from key markets including India, Brazil, and China. These sources were used to collect tire production volumes, agricultural machinery sales data, regulatory compliance requirements, raw material pricing trends, and replacement cycle analysis for radial tires, bias tires, and specialty agricultural tire technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, R&D heads, and commercial directors from agricultural tire manufacturers (including Michelin, Bridgestone, Goodyear, Continental, Trelleborg, BKT), OEM strategy heads from agricultural machinery manufacturers (John Deere, CNH Industrial, AGCO Corporation), and raw material suppliers (natural rubber and synthetic polymer producers). Fleet managers from large-scale agricultural operations and cooperatives, procurement heads from equipment rental companies, aftermarket distributors and dealers, agricultural contractors, and tire service providers in key farming regions were all included in the demand-side sources. Our primary research has confirmed OEM fitment agreements and replacement timelines, validated market segmentation between radial and bias tire adoption, and collected insights on soil compaction reduction technologies, pricing strategies for premium versus budget segments, and seasonal demand fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (38%), Europe (29%), Asia-Pacific (24%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment fitment analysis. The methodology included:

Identification of over 50 significant tire manufacturers and OEMs in North America, Europe, Asia-Pacific, and Latin America

Product mapping across radial tires, bias tires, and specialty agricultural tire categories segmented by tractor, combine harvester, sprayer, and trailer applications

Analysis of reported and modeled annual revenues specific to agricultural tire portfolios, including OEM fitment volumes and aftermarket replacement cycles

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (agricultural machinery sales × tire fitment rates × replacement cycles by country/region) and top-down (manufacturer revenue validation and import/export trade data reconciliation) approaches to derive segment-specific valuations for OEM and aftermarket channels

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















