石油精製市場 (2026 - 2035)

石油精製市場調査報告書 製品スレート別(軽留分、中留分、燃料油および残渣、石油化学原料)、所有権別(国営石油会社、統合石油会社、独立/商業精製業者)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/EnP/27039-HCR 100 Pages Chitranshi Jaiswal Last Updated: August 28, 2026
Oil Refining Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.33%
2025 Market SizeUSD 66.73 Billion
2035 Market SizeUSD 92.60 Billion
Key Players
Sinopec Corp.
Saudi Aramco
PetroChina
ExxonMobil
Shell plc
Marathon Petroleum
Opportunities
  • Residue Upgrading Retrofits in the Oil Refining Market
  • Sustainable Aviation Fuel Co-Processing
  • African Import Substitution

石油精製市場 概要

マーケットリサーチフューチャーの分析によると、2024年の石油精製市場の規模は1679.18億米ドルと推定されています。石油精製業界は、2025年の1740.34億米ドルから2035年には2488.82億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は3.64%となる見込みです。

主要な市場動向とハイライト

石油精製市場は、クリーン燃料へのシフトとデジタルの進展を特徴とする変革の段階を迎えています。

  • 北米は、堅牢なインフラと技術的能力に支えられ、石油精製の最大市場であり続けています。
  • アジア太平洋地域は、エネルギー需要の増加と都市化により、最も成長の速い地域として浮上しています。
  • 原油セグメントは市場を支配し続けており、天然ガス液体はエネルギーの好みの変化により急成長を遂げています。
  • 排出削減に対する規制圧力と石油精製市場のダイナミクスが高まっています。

市場規模と予測

2024年の市場規模 1679.18 (USD十億)
2035年の市場規模 2488.82 (USD十億)
CAGR (2025 - 2035) 3.64%

主要なプレーヤー

サウジアラムコ (SA), エクソンモービル (US), ロイヤルダッチシェル (NL), BP (GB), シェブロン (US), トタルエナジーズ (FR), 中国石油天然ガス集団公司 (CN), インド石油公社 (IN), ペトロブラス (BR)
石油精製市場 運転手

世界的なエネルギー需要の増加

石油精製市場は、今後数年間で着実に増加すると予測される世界的なエネルギー需要の増加に大きく影響されます。経済が拡大し、人口が増加するにつれて、特に発展途上地域におけるエネルギーの必要性が高まると予想されています。推定によれば、2040年までに世界のエネルギー消費は25%以上増加する可能性があり、それに伴い精製された石油製品の増加が必要となります。この増大する需要は、精製業者に生産能力を向上させ、インフラの改善に投資することを促す可能性があります。その結果、石油精製市場は、精製業者が多様な市場の進化するエネルギー需要に応えるために供給チェーンのダイナミクスに変化をもたらす可能性があります。

石油化学製品の需要の増加

石油精製市場は、プラスチック、繊維、製薬などのさまざまな分野での広範な応用により、石油化学製品の需要が著しく増加しています。産業が拡大し続ける中で、精製製品の必要性が高まると予測されています。2025年には、石油精製市場は約6000億米ドルに達すると予想されており、堅調な成長軌道を示しています。この石油化学製品の需要の増加は、精製業者に生産能力を向上させることを促し、石油精製市場全体のダイナミクスに影響を与える可能性があります。さらに、先進的な精製技術の統合は、原油を高価値の石油化学製品に効率的に変換することを可能にし、市場戦略を再構築する可能性があります。

石油供給に影響を与える地政学的要因

石油精製市場は、石油供給チェーンを混乱させる可能性のある地政学的要因に非常に敏感です。紛争、貿易紛争、制裁などの出来事は、原油価格や供給の変動を引き起こす可能性があります。たとえば、石油生産地域での緊張は供給不足を引き起こし、精製業者が代替の供給源を探したり、運営戦略を調整したりすることを促す可能性があります。2025年には、精製業者はますます複雑化する地政学的な状況を乗り越える必要があると予想されており、これが調達戦略や価格モデルに影響を与える可能性があります。この変動性は、精製業者がリスク管理の実践を強化し、潜在的な供給の混乱に対してレジリエンスを確保することを促す可能性があります。

排出削減に向けた規制の圧力

石油精製市場は、温室効果ガスの排出を削減することを目的とした厳格な規制フレームワークによって特徴づけられる状況を現在進行中です。世界中の政府は、燃料の硫黄含有量を低下させ、クリーンな精製プロセスを促進する政策を実施しています。たとえば、欧州連合の燃料品質指令のような規制は、精製業者に環境への影響を最小限に抑える先進技術を採用することを促しています。この規制の圧力は、クリーンな技術への投資を促進し、石油精製市場内の運営慣行を再構築する可能性があります。精製業者がこれらの規制に適応するにつれて、代替の原料を探求し、製品の多様化を進め、持続可能性を高める可能性があります。

精製プロセスにおける技術革新

技術革新は、石油精製市場を変革する上で重要な役割を果たしています。水素化分解や触媒改質などの先進的な精製技術の採用は、精製製品の効率と収率を向上させています。2025年には、精製業者が人工知能や機械学習を含むデジタル技術への投資を増やし、運営を最適化し、コストを削減することが期待されています。これらの進展は、精製製品の品質を向上させるだけでなく、精製業者が市場の変動により効果的に対応できるようにします。その結果、石油精製市場は、より機敏で応答性の高い運営モデルへの移行を目撃する可能性があり、競争力を高めることができるでしょう。

市場セグメントの洞察

フィードストック別:原油(最大)対天然ガス液体(最も成長している)

石油精製市場では、フィードストックセグメントは主に原油によって推進されており、依然として最大の市場シェアを保持しています。これは、確立されたインフラと世界的な石油製品の需要の大きさによるものです。天然ガス液体も市場シェアの成長部分を占めており、天然ガス処理の増加とこれらの液体のさまざまな用途における多様性により注目を集めています。フィードストックセグメントの成長トレンドは、よりクリーンで持続可能なエネルギー源への関心の高まりによって促進されています。バイオマスは再生可能な特性から貴重なフィードストックとして浮上しており、環境に配慮した消費者や規制にアピールしています。一方、天然ガス液体の需要は、産業がクリーンな燃料にシフトするにつれて急増すると予想されており、このカテゴリーで最も成長しているプレーヤーとなっています。

原油:支配的対バイオマス:新興

原油は石油精製市場で支配的なフィードストックのままであり、広範なグローバルサプライチェーンと確立された精製慣行から利益を得ています。その多様性により、幅広い石油製品の生産が可能であり、多くの産業にとって不可欠です。それに対して、バイオマスは温室効果ガスの排出削減と再生可能エネルギーの使用を促進する政策によって魅力的な代替品として浮上しています。バイオマスシステムは有機材料から持続可能な燃料生産の可能性を提供し、持続可能性にますます焦点を当てる市場にアピールしています。成長するフィードストック源として、バイオマスは独自の機会を提供しますが、供給チェーンの統合や従来のフィードストックに対する競争価格などの課題にも直面しています。

製品タイプ別:ガソリン(最大)対ディーゼル(最も成長している)

石油精製市場では、ガソリンが最大の製品タイプとして君臨しており、輸送における重要な役割と消費者や産業からの継続的な需要により、重要なシェアを保持しています。ディーゼルも続いており、特に貨物および重機械の用途において市場に大きな貢献をしています。ジェット燃料、暖房油、潤滑油、アスファルト、石油化学製品などの他の製品タイプは重要ですが、比較的少ないシェアを維持しており、主にガソリンとディーゼル燃料に支配された集中した市場の風景を示しています。

ガソリン(支配的)対ディーゼル(新興)

ガソリンは現在、石油精製市場で支配的な製品タイプであり、主に車両やさまざまな産業用途のガソリンエンジンでの広範な使用によるものです。その需要の一貫性は、生産と価格の安定を促進します。一方、ディーゼルは燃料効率の良いディーゼルエンジンへの嗜好の高まりと商業輸送および物流セクターでの重要な採用により、急成長しているセグメントとして浮上しています。両製品は精製操作に不可欠ですが、よりクリーンな代替品への動向や厳格な排出規制が進行中であり、消費者の選択や市場戦略に持続可能な燃料オプションを支持する影響を与えています。

プロセス別:水素処理(最大)対流動触媒クラッキング(最も成長している)

石油精製市場はさまざまなプロセスに分かれており、水素処理が高品質の燃料および石油製品を生産する上での重要な役割から最大のセグメントとしてリードしています。流動触媒クラッキングも続いており、重いフィードストックを貴重な軽い製品に変換する効率から利益を得ています。各プロセスは精製操作において重要な役割を果たしていますが、市場のダイナミクスは水素処理への明確な好みを示しており、技術の進歩とプロセスの最適化により流動触媒クラッキングへの関心が高まっています。環境規制が厳しくなり、クリーンな燃料の需要が高まる中で、水素処理は安定した需要を経験しており、流動触媒クラッキングは処理能力を向上させる革新を活用して急成長する準備が整っています。さらに、持続可能な慣行の統合が進み、重い原油を処理する必要性が高まることで、これらのセグメントの成長軌道が大いに支援されています。市場参加者は、出力品質を向上させ、収量を最適化するためにこれらのプロセスに投資しており、市場の進化する需要に応えています。

水素処理(支配的)対真空蒸留(新興)

水素処理は石油精製市場で支配的なプロセスとして位置づけられており、硫黄や窒素などの不純物を石油製品から除去する能力で知られており、クリーンエネルギーソリューションへの世界的な動きに沿っています。これは、厳しい環境基準を満たす高品質の燃料を生産するための高度な触媒技術によって特徴付けられています。一方、真空蒸留は原油から重い成分を抽出するための重要なプロセスとして浮上しており、低品質のフィードストックを効果的に処理することで重要性を増しています。低圧で操作できる能力により、貴重な軽成分と重成分を分離することができ、収量と価値を最大化しようとする精製業者にとって不可欠です。これらの2つのプロセスは、精製の風景における安定性と革新の両方を示しています。

石油精製市場に関する詳細な洞察を得る

地域の洞察

北米 : エネルギー革新のリーダー

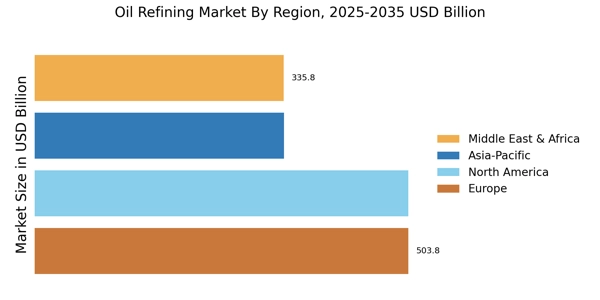
北米は、技術の進歩と強力な規制フレームワークによって推進される石油精製市場の強力な地域です。米国は約45%の市場シェアを持ち、カナダは約15%です。この地域の精製製品の需要は、人口の増加と輸送ニーズの高まりに支えられ、クリーンな精製プロセスを促進する厳しい環境規制が加わっています。エクソンモービルやシェブロンなどの主要プレーヤーがこの景観を支配しており、小規模な精製所のネットワークによって支えられています。競争環境は、持続可能な慣行への継続的な革新と投資によって特徴づけられています。主要企業の存在は強固なサプライチェーンを確保し、クリーンな技術への政府のインセンティブが市場のダイナミクスをさらに強化しています。

ヨーロッパ : 持続可能な精製イニシアチブ

ヨーロッパは、持続可能性と炭素排出量の削減に焦点を当てた石油精製市場の重要な変革を迎えています。この地域の最大の市場であるドイツは約30%のシェアを持ち、オランダが約20%で続いています。欧州グリーンディールなどの規制フレームワークが、クリーンな技術や代替燃料への投資を促進し、精製業界の需要トレンドを再形成しています。フランスや英国などの主要国には、トタルエナジーズやロイヤルダッチシェルなどの主要プレーヤーが存在し、再生可能エネルギーのプロジェクトに積極的に投資しています。競争環境は進化しており、従来の精製所が新しい環境基準を満たすために適応しています。このシフトは運用効率を向上させるだけでなく、ヨーロッパを持続可能な精製慣行のリーダーとして位置づけています。

アジア太平洋 : 新興市場のダイナミクス

アジア太平洋地域は、エネルギー需要の増加と都市化によって推進される石油精製市場の急成長を目撃しています。中国は約40%の市場シェアを持ち、インドは約15%で続いています。この地域の精製能力は拡大しており、エネルギー安全保障を強化し、輸入への依存を減らすことを目的とした政府の取り組みに支えられています。中国やインドなどの国々には、中国石油天然ガス集団公司やインド石油公社などの主要プレーヤーが存在します。競争環境は、新しい精製所への大規模な投資や既存施設のアップグレードによって特徴づけられています。この成長は、精製業務の近代化と効率を促進する政府の好意的な政策によってさらに加速され、アジア太平洋地域をグローバル市場の重要なプレーヤーとして位置づけています。

中東およびアフリカ : 資源豊富な地域

中東およびアフリカ地域は、豊富な天然資源により、石油精製市場の重要なプレーヤーです。サウジアラビアは約50%の市場シェアを持ち、UAEが約15%で続いています。この地域の精製能力は、生産効率を向上させ、精製製品に対する世界的な需要を満たすことを目的としたインフラや技術への大規模な投資によって強化されています。サウジアラムコやBPなどの主要プレーヤーは、競争優位を維持するために広範なリソースを活用しています。この地域の景観は、国営企業と民間企業の混在によって特徴づけられ、成長のためのダイナミックな環境を育んでいます。さらに、経済の多様化と石油収入への依存を減らすための政府の取り組みが、この地域の精製の未来を形作っています。

石油精製市場 Regional Image

主要企業と競争の洞察

石油精製市場は、技術の進歩、規制の圧力、持続可能性への消費者の嗜好の変化などの要因によって駆動される競争ダイナミクスの複雑な相互作用によって特徴づけられています。サウジアラムコ (SA)、エクソンモービル (US)、トタルエナジーズ (FR) などの主要プレーヤーは、これらのトレンドを活用するために戦略的にポジショニングしています。サウジアラムコ (SA) は、クリーンな技術への投資を行いながら精製能力の拡大に注力しており、持続可能性へのコミットメントを示しています。エクソンモービル (US) はデジタル変革と運用効率を強調し、高度な分析と自動化を通じて精製プロセスの向上を目指しています。トタルエナジーズ (FR) は、再生可能エネルギーのポートフォリオを強化するためにパートナーシップを積極的に追求しており、伝統的な精製業務に再生可能なソースを統合する業界全体のシフトを反映しています。これらの企業が採用するビジネス戦略は、サプライチェーンの最適化と製造のローカライズを図るための一貫した努力を示しています。市場構造は中程度に分散しており、数社の支配的なプレーヤーがかなりの影響を及ぼしています。この分散はニッチなプレーヤーの出現を可能にしますが、主要プレーヤーの集合的な強さは業界全体の価格戦略や運用基準を形成しています。
8月、エクソンモービル (US) は、テキサス州に新しいデジタル精製所への大規模な投資を発表し、運用効率の向上と排出量の削減を目指しています。この動きは、同社が精製プロセスに最先端の技術を統合することへのコミットメントを強調しており、業界における運用の卓越性の新たなベンチマークを設定する可能性があります。この投資の戦略的重要性は、収益性の向上だけでなく、グローバルな持続可能性目標に合致する可能性があることにあります。
9月、トタルエナジーズ (FR) は、精製業務の最適化のためのAI駆動のソリューションを開発するために、主要な技術企業との戦略的パートナーシップを結びました。このコラボレーションは、予測保守や運用効率の大幅な改善をもたらすと期待されており、ダウンタイムの削減や生産性の向上につながる可能性があります。このパートナーシップの戦略的重要性は多面的であり、トタルエナジーズを技術革新の最前線に位置づけるだけでなく、業界のデジタル変革への関心の高まりとも合致しています。
10月、サウジアラムコ (SA) は、インドのインド石油公社 (IN) との合弁事業を通じて、アジアにおける精製業務の拡大計画を発表しました。この戦略的な動きは、サウジアラムコが需要が高まる新興市場での足場を強化する意図を示しています。この拡大の重要性は、サプライチェーンのレジリエンスを高め、地域のエネルギー需要の急増を活用する可能性にあります。
10月現在、石油精製市場はデジタル化、持続可能性、人工知能の統合に向けた顕著なシフトを目撃しています。戦略的アライアンスは競争環境を形作る上でますます重要になっており、企業がリソースと専門知識をプールして市場の複雑さを乗り越えることを可能にしています。今後、競争の差別化は従来の価格競争から、革新、技術の進歩、サプライチェーンの信頼性に焦点を当てる方向に進化する可能性があります。この移行は、これらの要素を優先する企業が、ますます競争の激しい環境で成功するためのより良い位置にあることを示唆しています。

石油精製市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2025年第1四半期: 2025年1月時点での米国の精製能力はほぼ変わらず - EIA 2024年1月から2025年1月の間に米国で大規模な精製所の拡張や取引は発生しませんでした。しかし、ライオンデルバッセルは2025年3月に263,776バレル/日を処理するヒューストンの精製所での精製業務を終了し、ヒューストン近くに新しいアルキレート施設が稼働可能な施設リストに追加されました。
  • 2025年第1四半期: ライオンデルバッセルは2025年3月にヒューストンの263,776バレル/日の精製所での精製業務を終了しました ライオンデルバッセルは2025年3月にヒューストンの精製所での業務を停止し、米国の精製能力が大幅に減少しました。
  • 2025年第1四半期: 当社の報告書には、テキサス州ヒューストン近くに新しい施設であるパサデナパフォーマンスプロダクツも追加されました ネクストウェーブエナジーパートナーズは、テキサス州ヒューストン近くに新しい施設であるパサデナパフォーマンスプロダクツを開設し、モーターガソリンの貴重なブレンド成分であるアルキレートを専用に生産しています。
  • 2025年第3四半期: 中国が石油精製市場セクターを削減する準備をしています 中国政府は、過剰生産を解消し、特殊化学品への生産シフトを目指して、小規模な精製所を閉鎖し、老朽化した施設をアップグレードする計画を立てています。

今後の見通し

石油精製市場 今後の見通し

石油精製市場は、2025年から2035年までの間に3.64%の年平均成長率で成長する見込みで、技術革新、規制の変化、エネルギー需要の増加に支えられています。
石油精製市場の未来は「二重速度」の変化によって定義されます:老朽化した西洋のプラントはバイオリファイナリーに転換し、一方で「グローバル・イースト」の巨大なメガリファイナリーは生産を増強しています。成長はガソリンからますます切り離され、石油化学統合と高付加価値化学原料にシフトしています。

新しい機会は以下にあります:

  • 効率向上のための先進的な精製技術への投資。
  • バイオ燃料および再生可能ディーゼル生産施設の開発。
  • 特化した精製ソリューションを持って新興市場への拡大。

2035年までに、石油精製市場は堅調であり、進化するエネルギー需要に適応することが期待されています。

市場セグメンテーション

石油精製市場プロセスの展望

  • 水素化処理
  • 流動接触改質
  • 真空蒸留
  • アルキル化
  • 異性化

石油精製市場の原料展望

  • 原油
  • 天然ガス液
  • コールタール
  • バイオマス

石油精製市場の製品タイプ展望

  • ガソリン
  • ディーゼル
  • ジェット燃料
  • 暖房油
  • 潤滑油
  • アスファルト
  • 石油化学製品

レポートの範囲

パラメータ 詳細
市場範囲 製品スレート、所有権、地域別のグローバル石油精製市場
調査期間 2021–2035 (歴史的2021–2024; 基準年2025; 予測2026–2035)
CAGR 3.33% (2026–2035)
市場規模チェックポイント USD 66.73 Billion (2025); USD 68.95 Billion (2026); USD 92.60 Billion (2035)
最も成長が早いセグメント 石油化学原料 (製品スレート); 国営石油会社 (所有権); アジア太平洋 (地域)
プロファイルされた企業 NOC、IOC、商業カテゴリの12の主要精製グループ
評価通貨 USD (2025年の定数ドル)
CAGRドライバー免責事項 ドライバーと制約の影響割合は方向性のアナリストの重み付けであり、見出しCAGRの加算要素ではありません

Frequently Asked Questions

投資家は石油精製市場における買収ターゲットをどのように評価すべきか?
ネルソン複雑性指数が9以上で、安定した原料供給の確保と石油化学製品の引き取り先への近接性を基準にする。これら3つの条件を満たさない資産は、10年以内に閉鎖リスクを抱える [5]
長期の原油供給契約において最も重要な契約保護は何か?
ペナルティなしでグレードの代替を許可するスレート柔軟性条項を優先し、単一のベンチマークではなくバスケットに価格を連動させる。制裁リスクをカバーする不可抗力の定義は、2022年以降必須となった [21]
石油精製市場は垂直統合と専門化のどちらを報いるか?
石油化学製品の引き取り先が地元に存在する場合は統合が勝ち、輸出アクセスがあるコスト優位地域では専門化が勝つ。どちらも普遍的には支配しない — 地域が決定する [6]
中程度の複雑性の改修において、水素化分解と触媒分解のルートはどのように比較されるか?
水素化分解は優れた蒸留物の収率と製品品質を提供するが、水素インフラと高い資本を必要とする。触媒分解は安価でガソリン重視である。技術的な好みではなく、地域の製品需要に基づいて選択する [13]
石油精製市場における精製技術ライセンスの購入者が予想すべき調達リスクは何か?
保証構造はしばしば収率をカバーするが、エネルギー強度は除外される。ユーティリティ消費に結びついたパフォーマンスボンドを交渉し、ライセンスとは別に触媒供給条件を確保する [8]
現在、精製所での炭素回収改修は商業的に実行可能か?
水素生産ユニットでは、はい — 集中したCO2ストリームは削減コストを競争力のあるものにする。燃焼ヒーターやFCC再生器では、希薄なストリームが現在の炭素価格を大きく上回るコストを押し上げる [12]
再生可能燃料生産にサイトを転換する際に生じる統合の課題は何か?
原料の汚染物質は化石燃料よりも触媒を早く劣化させるため、前処理ユニットが必要であり、これは通常初期予算に含まれない。貯蔵の分離と物流の再設計は、通常初期見積もりに20〜30%を追加する [16]
著者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, energy statistics repositories, and authoritative governmental and international organizations. Key sources included the U.S. Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Renewable Energy Agency (IRENA), European Commission Directorate-General for Energy, U.S. Environmental Protection Agency (EPA), International Maritime Organization (IMO), World Petroleum Council (WPC), American Fuel & Petrochemical Manufacturers (AFPM), BP Statistical Review of World Energy, OPEC Annual Statistical Bulletin, Eurostat Energy Database, UN Comtrade Database, World Bank Open Data, and national energy ministry reports from key refining markets including Saudi Arabia, China, India, and Brazil. These sources were used to collect refinery capacity statistics, throughput volumes, regulatory compliance data, carbon emission standards, feedstock consumption patterns, and competitive landscape analysis for crude oil refining, natural gas liquids processing, biomass conversion, and emerging sustainable fuel technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of refining operations, chief technology officers, heads of regulatory compliance, and commercial directors from independent refiners, integrated oil corporations, and technology licensors were examples of supply-side suppliers. Demand-side sources included policy advisers from energy ministries and environmental regulatory agencies, as well as procurement directors from airlines, shipping firms, petrochemical producers, fuel distributors, and fleet operators. Market segmentation, refinery modernization schedules, feedstock switching tactics, carbon price effects, and biofuel blending regulations were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through refinery throughput analysis and product slate revenue mapping. The methodology included:

Identification of 50+ key refining companies across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across gasoline, diesel, jet fuel, heating oil, lubricants, asphalt, and petrochemical derivatives

Analysis of reported and modeled annual revenues specific to refining operations and downstream product sales

Coverage of refiners representing 75-80% of global installed refining capacity in 2024

Extrapolation using bottom-up (refinery throughput × product crack spreads by region) and top-down (integrated oil company revenue validation) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.