석유 정제 시장 (2026 - 2035)

석유 정제 시장 조사 보고서 제품 슬레이트(경질 증류물, 중질 증류물, 연료유 및 잔여물, 석유화학 원료), 소유권(국영 석유 회사, 통합 석유 회사, 독립/상인 정제업체) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측
ID: MRFR/EnP/27039-HCR 100 Pages Chitranshi Jaiswal Last Updated: November 07, 2026
Oil Refining Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.33%
2025 Market SizeUSD 66.73 Billion
2035 Market SizeUSD 92.60 Billion
Key Players
Sinopec Corp.
Saudi Aramco
PetroChina
ExxonMobil
Shell plc
Marathon Petroleum
Opportunities
  • Residue Upgrading Retrofits in the Oil Refining Market
  • Sustainable Aviation Fuel Co-Processing
  • African Import Substitution

석유 정제 시장 시장 요약

석유 정제 시장은 2025년에 667억 3천만 달러로 평가되었으며, 2026년에는 689억 5천만 달러로 예측되며, 2035년에는 926억 달러에 도달할 것으로 예상되며, 2026–2035년 동안 3.33%의 연평균 성장률(CAGR)을 기록할 것으로 보입니다. 성장은 균일하지 않으며 보장되지도 않습니다. 승자를 고립된 자산과 구분짓는 것은 자본 규율입니다: 2023–2025년 마진 창을 통해 복잡성 업그레이드를 추진한 정제업체들은 이제 단순한 하이드로스키밍 공장이 접근할 수 없는 스프레드를 수확하고 있습니다. 인도의 정제 확장 로드맵은 2030년까지 연간 약 3억 1천만 톤의 용량을 목표로 하고 있으며, IMO의 강화된 황 규제는 오늘날 석유 정제 시장 아래 두 가지 가장 분명한 수요 앵커로 남아 있습니다 [1][4].

구형 구성은 퇴역하거나 재배관되고 있습니다. 단순한 탑핑 및 하이드로스키밍 유닛은 원유 차이가 넓을 때 수익성이 있었지만, 초저황 규격을 충족하거나 석유화학 수익 목표를 달성할 수 없으므로 운영자들은 잔여물 업그레이드, 바닥에서의 전환 및 원유-화학 기차를 추가하고 있습니다. 글로벌 하류 자본 지출은 2024년에 약 1,450억 달러에 달했으며, 증가하는 비율이 명목 용량보다는 전환 깊이에 집중되고 있습니다 [2]. 계측도 변화하고 있으며, 폐쇄 루프 고급 프로세스 제어가 석유 정제 시장 내 수동 혼합 일정 관리를 대체하고 있습니다.

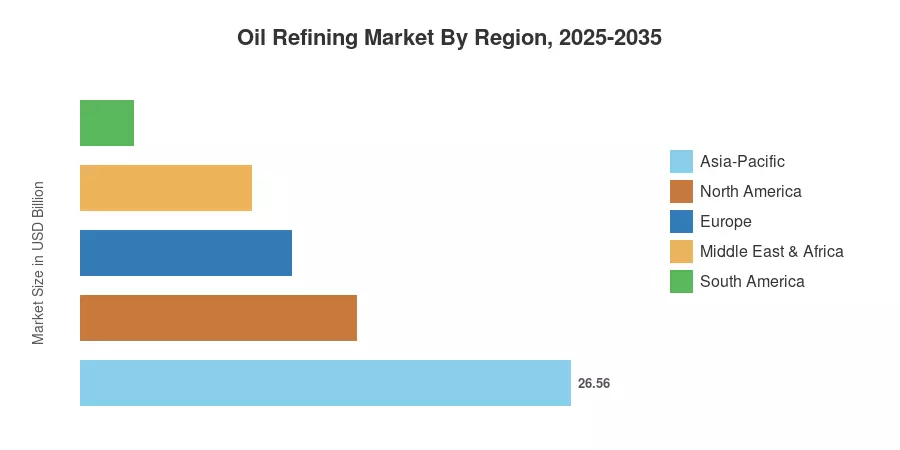
아시아-태평양 지역은 전 세계 가치의 약 39.8%를 차지하며, 동시에 중국과 인도의 메가 복합체에 의해 4.62%의 CAGR로 가장 빠르게 성장하는 지역입니다. 북미는 약 22.4%로 뒤따르며, 걸프 코스트 운영자들은 유리한 원료와 수출 물류에 의존하고 있습니다. 유럽은 세 번째 기둥으로, 용량 측면에서는 축소되고 있지만 배럴당 가치에서는 증가하고 있습니다. 다음 10년의 석유 정제 시장을 정의할 것은 확장이 아닌 통합이 될 것으로 예상됩니다.

주요 보고서 요약

• 제품별

  • 중간 경질유는 2025년 전체 가치의 약 38.2%를 차지하며, 석유 정제 시장에서 가장 큰 비중을 차지하고 있으며, 화물, 항공 및 농업 수요에 의해 지원됩니다.
  • 석유화학 원료는 2035년까지 5.24%의 CAGR로 가장 빠른 성장을 기록하며 원유-화학 용량이 확대됩니다.
  • 연료유 및 잔여물은 2025년에 약 109억 4천만 달러를 기여하며, 해양 황 규정에 의해 물량이 제한됩니다.

• 소유권별

  • 국영 석유 회사는 석유 정제 시장 가치의 약 46.5%를 차지하며, 아시아 및 걸프 지역에서 국가 지원 용량 확장을 반영합니다.
  • 독립/상업 정제업체는 2025년에 약 135억 5천만 달러를 생성하며, 북미와 유럽에 집중되어 있습니다.
  • 통합 석유 회사는 3.08%의 CAGR로 성장하며, 포트폴리오가 저탄소 라인으로 전환됨에 따라 시장 평균보다 느린 성장률을 보입니다.

• 지역별

  • 아시아-태평양 지역은 2025년에 39.8%의 수익 점유율로 석유 정제 시장을 선도합니다.
  • 중동 및 아프리카는 2025년에 약 92억 8천만 달러로 평가되며, 자잔, 두크므 및 당고테에 의해 지탱됩니다.
  • 남미는 브라질 및 아르헨티나의 업그레이드로 인해 4.31%의 CAGR을 기록하며 두 번째로 빠른 지역 성장률을 보입니다.

시장 규모 및 예측 (2021–2035)

역사적 가치는 정제 수준의 처리량 데이터, 발표된 크랙 스프레드, 세관 수준의 제품 무역 흐름 및 20대 대형 정제 그룹의 감사된 세그먼트 공시에서 재구성되었습니다. 예측 값은 하향식 구축을 적용합니다: 지역 용량 추가 및 폐쇄가 순계산되고, 활용 가정이 적용되며, 제품 슬레이트 가치는 그 위에 레이어링됩니다. 수치는 기관 용량 데이터베이스 및 독립 컨설팅 추적기와 교차 확인됩니다.
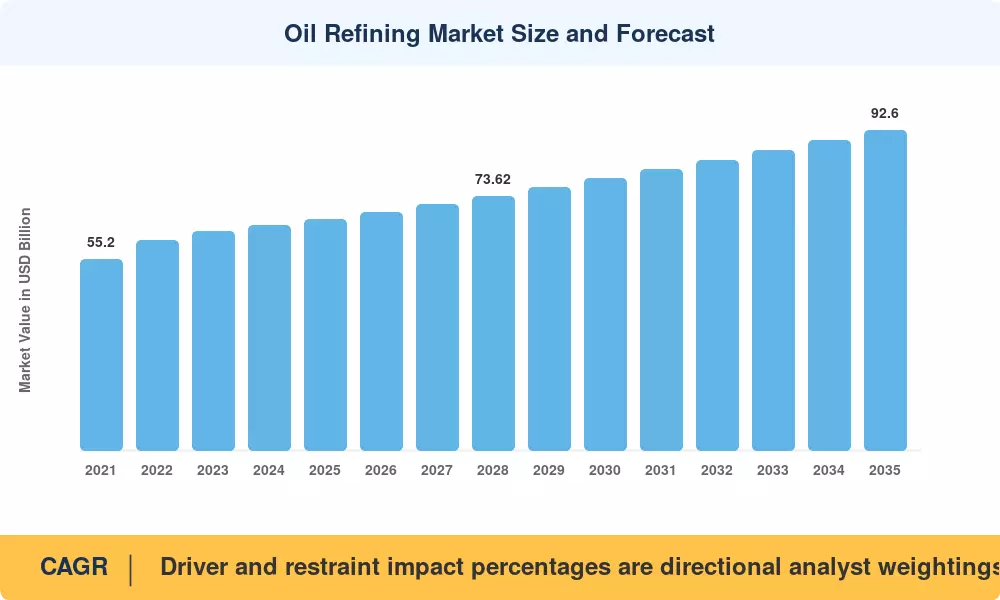
석유 정제 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
아시아의 운송 연료 수요 성장 +0.82 아시아-태평양, MEA 장기 (≥4년) [4]
석유화학 통합 및 원유-화학 전환 +0.61 아시아-태평양, 걸프 장기 (≥4년) [6]
연료 황 및 해양 사양 강화 +0.47 글로벌 중기 (2–4년) [7]
대서양 분지 용량 합리화 +0.38 유럽, 북미 중기 (2–4년)
고급 프로세스 제어 및 자산 디지털화 +0.29 글로벌 단기 (≤2년) [8]
항공 연료 및 항공기 수요 정상화 +0.24 글로벌 단기 (≤2년) [1]
아프리카의 수입 대체 정제 시설 구축 +0.19 MEA 장기 (≥4년) [9]

아시아 운송 연료 수요 성장

인도, 인도네시아, 베트남 및 필리핀의 차량 대수 증가가 OECD 소비가 정체되는 가운데서도 액체 연료 수요를 계속해서 높이고 있습니다. 인도는 2025년에 약 560만 배럴의 석유 제품을 사용했으며, 자체 예측에 따르면 2030년까지 소비가 약 670만 배럴로 증가할 것으로 보입니다 – 이는 호주 전체 시장보다 높은 성장입니다 [4]. 이러한 추세는 석유 정제 시장의 수요 측 바닥을 지지합니다.

석유화학 통합 및 원유-화학 전환

지속 가능한 이익을 추구하는 정유사들은 배럴을 가솔린에서 올레핀 및 아로마틱으로 전환하고 있습니다. 통합된 원유-화학 복합체는 기존 사이트에서 약 10%의 수익률에 비해 40% 이상의 화학 수익률을 증가시킬 수 있습니다. 중국의 저장 석유화학 및 유룽 프로젝트는 이 기준으로 300억 달러 이상의 자본을 약속하고 있습니다 [6].

연료 사양 강화

IMO 2020의 0.50% 황 한도는 잔여 연료의 경제성을 영구적으로 재편성하였으며, 이후의 국가 프로그램—바르트 스테이지 VI, 중국 VI, 유로 7—은 도로 연료의 허용 황을 10ppm으로 압축하였습니다. 2019–2025년 동안 아시아 정유사들은 주로 수소 처리 용량에 대해 220억 달러 이상을 준수에 투자하였습니다 [7].

고급 프로세스 제어 및 자산 디지털화

폐쇄 루프 최적화 및 모델 기반 스케줄링을 배치한 운영자들은 에너지 밀도 감소를 3–6% 보고하고 있으며, 정유소 처리량 활용률에서 측정 가능한 이득을 보고하고 있습니다. 유럽 자산에 대한 다중 사이트 연구에서는 공장 전체 최적화가 2024년 에너지 가격에서 14개월 이내에 투자 수익을 제공하는 것으로 나타났습니다 [8].

제약 영향 분석

제약 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
경량 도로 운송의 전기화 −0.71 유럽, 중국, 북미 장기 (≥4년) [10]
탄소 가격 책정 및 준수 비용 상승 −0.44 유럽 중기 (2–4년) [11]
성숙한 유역의 구조적 과잉 생산 능력 −0.33 유럽, 일본 중기 (2–4년)
자본 접근 제약 및 ESG 스크리닝 −0.26 전 세계 중기 (2–4년) [12]
노후 자산 기반 및 전환 비용 인플레이션 −0.18 전 세계 단기 (≤2년) [13]

경량 운송의 전기화

배터리 전기차와 플러그인 하이브리드 차량은 2025년까지 전 세계적으로 신차 판매의 약 5분의 1에 도달했으며, 중국에서는 그 해 몇 개월 동안 45%를 넘는 비율을 기록했습니다 [10]. 중국의 휘발유 수요는 이제 정점에 도달한 것으로 널리 모델링되고 있습니다. 경량 증류물에 중점을 둔 정유업체들에게는 이 단일 사실이 10년간의 계획 가정을 재편성합니다.

탄소 가격 책정 및 준수 비용

유럽의 정유업체들은 2034년까지 무료 EU ETS 크레딧의 종료와 탄소 국경 조정 메커니즘을 고려하고 있습니다. 유럽의 하루 20만 배럴 중간 복잡성 공장은 약 70유로의 허가 가격에서 연간 1억 8천만~2억 4천만 달러의 추가 탄소 의무를 직면하고 있습니다 (무료 할당 후) [11]. 이러한 마진 압축은 라인 강과 지중해 노선에 따른 폐쇄 발표의 집합을 설명합니다.

성숙한 유역의 구조적 과잉 생산 능력

유럽은 2020년 이후 약 170만 배럴의 증류 능력을 잃었으며, 일본의 능력은 2010년 이후 5분의 1 이상 감소했습니다. 이는 여러 정부 주도의 합리화 프로그램에 따른 것입니다 . 폐쇄는 생존자들에게 가격 측면에서 도움을 주지만, 변화는 퇴출 기업의 자산 가치를 죽이고 지역 공급 안전성을 어렵게 만듭니다.

석유 정제 시장 기회

석유 정제 시장의 잔여물 업그레이드 리트로핏

바닥에서의 전환은 중간 복잡성 정제업체에게 가장 높은 수익률을 제공하는 리트로핏으로 남아 있습니다. 지연 코킹 및 잔여물 수소분해 추가는 넬슨 복잡성을 두세 포인트 높이고 접근 가능한 원유 슬레이트를 더 무겁고 할인된 등급으로 넓힐 수 있습니다. 중량-경량 차이가 변동성이 있지만 구조적으로 긍정적이어서, 15억~25억 달러 규모의 프로젝트에 대한 회수 기간이 여러 걸프 코스트 및 중동 사례에서 6년 이하로 단축되었습니다.

지속 가능한 항공 연료 공동 처리

기존의 수소 처리기는 낮은 혼합 비율로 바이오 원료를 공동 처리할 수 있으며, 이는 정제업체에게 의무화된 시장에 저자본으로 진입할 수 있는 기회를 제공합니다. EU의 ReFuelEU 항공 규정은 2030년까지 6% SAF 혼합을 요구하며, 2050년까지 70%로 증가합니다. 또한, 미국의 45Z 크레딧은 자격이 있는 물량에 대해 갤런당 최대 1.75달러를 제공합니다 [14]. 공동 처리는 기존 업체들이 그 프리미엄을 확보할 수 있게 해줍니다.

아프리카 수입 대체

사하라 이남 아프리카는 상당한 자국 원유 생산에도 불구하고 정제된 제품의 대부분을 수입하고 있습니다. 당고트의 하루 65만 배럴 시설은 이미 서아프리카 무역 흐름을 재조정하기 시작했으며, 앙골라와 우간다의 추가 프로젝트는 다양한 자금 조달 단계에 있습니다 [9]. 이 격차에 진입하는 지역 정제업체들은 정제 마진과 대체된 수입 물류 비용을 모두 확보하게 되며, 이는 석유 정제 시장에서 과소평가된 기회입니다.

상업적 제품으로서의 운영 데이터

수십 년의 유닛 성능 데이터를 보유한 정유소 운영자들은 동료, 기술 라이센서 및 보험사에 벤치마킹 데이터 세트와 최적화 모델을 라이센스하기 시작하고 있습니다. 정유소 디지털 트윈 최적화 플랫폼은 이전에 존재하지 않았던 부가 수익 라인을 창출하였으며, 초기 수용자들은 구독 계약을 통해 익명화된 성능 라이브러리를 수익화하고 있습니다 [8].

유연한 원료 및 재활용 플라스틱 수용

증기 크래커와 FCC 유닛은 화학적으로 재활용된 플라스틱에서 파이롤리시스 오일을 수용할 수 있어, 정제업체에게 재활용 내용물 의무에 따른 준수 경로를 제공합니다. EU 포장 및 포장 폐기물 규정은 2030년까지 특정 플라스틱 포장에 30% 재활용 내용을 요구하며, 이는 통합 정제-석유화학 사이트에 유리한 구조적 오프테이크 인센티브를 생성합니다 [11].

석유 정제 시장 향후 전망

자율 운영이 제어실에 도달하다

폐쇄 루프 자율성이 자문에서 실행으로 이동하고 있습니다. 2030년까지, 대형 정유소의 상당 부분이 인간의 개입이 아닌 인간의 감독 하에 기계 설정 목표에 따라 주요 유닛을 운영할 것입니다. 공급업체들은 초기 사이트에서 예기치 않은 가동 중지 시간이 15-25% 감소했다고 보고합니다 [8]. 석유 정제 시장에서 신뢰성 향상은 강철 없이 용량 창출로 기능합니다.

복잡성이 유일한 지속 가능한 해자 becomes

단순한 정유소는 퇴출되고 있습니다. 넬슨 복잡성 지수가 약 6 이하인 사이트는 원유 차이가 좁아지고 제품 사양이 강화됨에 따라 구조적 마진 침식에 직면합니다. 폐쇄 발표를 추적하는 분석가들은 2026년과 2032년 사이에 전 세계적으로 퇴역 또는 전환을 위해 표시된 하루 240만 배럴 이상의 용량을 계산합니다 .

수요 고원이 불균형적으로 도래하다

전 세계 석유 수요는 2030년대 초반에서 중반에 걸쳐 고원이 형성될 것으로 널리 예상되지만, 이 고원은 급격한 지역적 차이를 숨기는 전 세계 평균입니다 [1]. 휘발유는 감소하는 반면 항공유와 석유화학 원료는 증가합니다. 이러한 풀 간의 수익을 전환할 수 있는 정제업체는 단일 제품에 최적화된 업체가 아닌 차익 거래를 포착할 것입니다.

탄소 회계가 운영 변수로 자리잡다

스코프 1 및 2 공개는 이미 EU의 CSRD에 따라 의무화되어 있으며 아시아-태평양 관할권에서 ISSB 채택을 통해 확산되고 있습니다. 수소 생산 유닛에 대한 탄소 포집 개조는 톤당 약 45-70달러로 제공되는 가장 저렴한 감축 경로를 제공합니다 [12]. 석유 정제 시장 전반에 걸쳐 배출 강도가 활용도와 함께 주요 KPI로 자리 잡을 것으로 예상됩니다.

지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
아시아-태평양 39.8% 점유율 원유-화학, 용량 확장, 연료 규격 업그레이드
북미 USD 149.5억 재생 가능 디젤 전환, 수출 물류, 신뢰성 자본 지출
유럽 17.1% 점유율 탈탄소화, ETS 준수, 선택적 폐쇄
남미 4.31% CAGR 정유소 현대화, 수입 대체
중동 & 아프리카 USD 92.8억 메가 복합체 통합, 제품 수출 회랑
총계 USD 667.3억 —

북미

국가 지표 주요 동력
미국 지역의 79.4% 걸프 코스트 복잡성과 제품 수출
캐나다 USD 20.9억 오일 샌드 업그레이드 통합
멕시코 3.86% CAGR 도스 보카스 증가 및 수입 대체

미국 걸프 코스트의 정유업체들은 저렴한 천연가스와 2025년에 하루 600만 배럴 이상의 제품을 이동한 심해 수출 터미널 덕분에 세계적으로 가장 낮은 운영 비용을 유지하고 있습니다 [3]. 멕시코의 올메카 정유소는 가동 지연에도 불구하고 2028년까지 완제품 수입을 실질적으로 줄이겠다는 페멕스의 의도를 나타냅니다. 캐나다의 이야기는 더 좁습니다 — 비트멘 경제와 관련된 업그레이드 용량입니다.

유럽

국가 지표 주요 동력
독일 지역의 19.8% 화학 클러스터 통합
영국 USD 12.4억 감소하는 용량, 수입 의존
프랑스 지역의 14.6% 구형 사이트에서의 바이오 연료 전환
이탈리아 지역의 12.1% 지중해 수출 포지셔닝
스페인 USD 15.1억 재생 가능 연료 투자
북유럽 국가들 5.12% CAGR HVO 및 SAF 리더십
러시아 지역의 16.4% 제재된 수출 재편성
유럽 나머지 지역 USD 10.7억 중부 유럽 공급 보안

유럽의 운영자들은 가치 중심의 전략을 실행하고 있습니다. Neste의 포르부와 TotalEnergies의 그랑퓨 전환은 템플릿을 보여줍니다: 기존 연료 생산 축소, 수소 처리 자산을 재배치하여 재생 가능 원료로 전환하고, 의무에 의해 주어진 프리미엄을 확보합니다. EU의 Fit for 55 패키지는 대륙에서 처리되는 모든 한계 배럴에 탄소 가격을 효과적으로 부과합니다 [11].

아시아-태평양

국가 지표 주요 동력
중국 지역의 41.2% 통합 정유-석유화학 메가 복합체
인도 5.38% CAGR 310 MMTPA로의 용량 확장
일본 USD 27.1억 의무적 합리화, 고부가가치 생산
한국 지역의 11.3% 수출 지향적 복잡성
ASEAN USD 29.4억 국내 수요 성장, 신규 기초 단위
아시아-태평양 나머지 지역 4.02% CAGR 연료 품질 업그레이드 프로그램

중국의 정유 부문은 할당량 기반의 생산량 성장에서 수익 최적화로 전환되었으며, 베이징은 연간 10억 톤에 가까운 총 증류 용량을 제한하면서 화학 통합 추가를 허용하고 있습니다 [6]. 인도는 정유 시장에서 가장 깨끗한 성장 사례를 제시합니다: 인도 오일, BPCL 및 릴라이언스는 2030년까지 확장 및 석유화학 통합에 400억 달러 이상을 약속했습니다 [4].

남미

국가 지표 주요 동력
브라질 지역의 62.7% 페트로브라스 현대화 및 RefTOP 프로그램
아르헨티나 USD 9.4억 바카 무에르타 원유 처리
남미 나머지 지역 3.71% CAGR 지역 제품 수입 대체

페트로브라스는 자산 매각 프로그램을 철회하고 현재 11개의 정유소 시스템에서 더 높은 활용도를 목표로 하고 있으며, RefTOP 이니셔티브는 2029년까지 국제 기준에 맞춰 운영 효율성을 높이는 것을 목표로 하고 있습니다 [15]. 아르헨티나의 정유업체들은 증가하는 경량 뉴퀸 원유의 처리량을 맞추기 위해 재조정하고 있으며 — 이는 자본이 필요한 불일치입니다.

중동 & 아프리카

국가 지표 주요 동력
사우디 아라비아 지역의 38.4% 자잔 및 얀부 통합
UAE USD 18.6억 루와이스 확장 및 화학 연결
남아프리카 지역의 6.9% 폐쇄 후 수입 재구성
이집트 4.84% CAGR 아시우트 및 모스토로드 업그레이드 프로젝트
MEA 나머지 지역 USD 23.1억 당고테 주도의 서아프리카 건설

걸프 NOC들은 세계에서 가장 복잡한 자산을 구축하고 있으며, 이를 국내 석유화학 수요와 결합하여 마진을 운송 연료 수요 주기에서 보호하고 있습니다. 아프리카의 상황은 양분되어 있습니다: 나이지리아의 당고테 복합체는 대서양 유역 무역을 재편하고 있으며, 남아프리카는 2020년 이후 거의 모든 정유소가 폐쇄되어 구조적인 제품 수입국이 되었습니다 [9].

지역별 정유 시장, 2025-2035

석유 정제 시장 시장 세분화

제품 슬레이트별

세그먼트 지표 (2025) 주요 수요 동인
중간 증류유 38.2% 점유율 화물, 항공, 농업, 해양
경증류유 224억 2천만 달러 승용차 플릿, 석유화학 나프타
연료유 및 잔여물 1.86% CAGR 벙커링, 전력 생산, 아스팔트
석유화학 원료 5.24% CAGR 올레핀 및 방향족 통합

중간 증류유는 대체 수요에 저항하는 수요 기반 덕분에 석유 정제 시장의 중심을 차지하고 있습니다. 중량 트럭, 철도, 해양 및 항공은 단기적으로 대규모 전기화 경로가 부족하며, 디젤 크랙은 2022년 이후로 지속적으로 휘발유를 초과 성과를 내고 있습니다. 깊은 수소 처리 능력을 가진 정제업체들은 이를 선호적으로 포착합니다.

석유화학 원료는 성장 엔진입니다. 크래커로 유입되는 나프타와 LPG는 현재 가장 빠르게 확장되는 가치 풀을 나타내며, 2022년 이후 발표된 모든 주요 그린필드 프로젝트는 기본 설계에 화학 통합을 포함하고 있습니다. 이 변화는 구조적이며, 주기적이지 않습니다 [6].

소유권별

세그먼트 지표 (2025) 주요 수요 동인
국영 석유 회사 46.5% 점유율 국가 에너지 안보 의무, 상류 통합
통합 석유 회사 221억 5천만 달러 포트폴리오 최적화, 화학 연결
독립/상업 정제업체 20.3% 점유율 마진 포착, 원료 차익 거래

국영 석유 회사들은 석유 정제 시장의 소유권 차원에서 지배적이며, 그들의 우위를 확대하고 있습니다. 사우디 아람코, 시노펙, 페트로차이나, ADNOC 및 인도 석유는 주권 대차대조표를 바탕으로 수십 년에 걸친 프로젝트를 자금 지원할 수 있으며, 독립 업체의 기준 수익률을 초과하는 수익을 수용할 수 있습니다.

독립 정제업체들은 민첩성으로 보완합니다. 발레로, 마라톤 및 필립스 66은 국가 에너지 정책을 탐색하지 않고도 단일 사이트를 재배치할 수 있기 때문에 어떤 NOC보다도 재생 가능 디젤 전환에 더 빠르게 움직였습니다.

경쟁 벤치마킹

집중도는 중간 범위에 있습니다. 글로벌 정유 수익의 상위 5개 점유율은 30%에서 36% 사이로 추정되며, 계산된 HHI는 620–780 범위로 이 부문이 과점 기준 이하에 있음을 나타냅니다. 분산은 실제로 존재하지만 지역적으로 클러스터링되어 있습니다 — 아시아와 중동은 국가 챔피언을 중심으로 통합되고 있으며, 북미와 유럽은 진정한 경쟁 상인 계층을 유지하고 있습니다. 석유 정제 시장의 어떤 단일 참가자도 글로벌 제품 가격을 설정할 수 없습니다.

회사 추정 수익 점유율 범위 석유 정제 시장을 위한 주요 제공 사항 전략적 포지셔닝
시노펙 ~8–11% 통합 정제, 방향족 화합물, 연료 소매 용량 기준 최대 정제업체; 화학 중심 수익 전환
사우디 아람코 ~7–10% 고복잡성 수출 정제, 기초 오일 상류 통합; 자잔 및 JV 확장
중국석유천연가스공사 ~6–9% 연료, 석유화학, 윤활유 국내 규모의 리더; 광둥 통합
엑손모빌 ~5–8% 고급 윤활유, 화학 원료 복잡성 우선 전략; 싱가포르 잔사 업그레이드
셸 plc ~4–7% 연료, 기초 화학물질, 저탄소 제품 에너지 공원으로의 포트폴리오 합리화
마라톤 석유 ~4–6% 미국 연료, 재생 가능 디젤, 중간 연결 미국 최대 정제업체; 마르티네즈 전환
릴라이언스 인더스트리 ~3–6% 수출 연료, 방향족 화합물, 폴리머 잠나가르 규모의 이점; O2C 모델
토탈에너지 ~3–5% 연료, 바이오 연료, 특수 제품 유럽 사이트를 바이오 정유소로 전환
발레로 에너지 ~3–5% 가솔린, 경유, 에탄올, SAF 상인 효율성 리더; DGD 플랫폼
셰브론 ~2–5% 연료, 기초 오일, 재생 가능 연료 선택적 복잡성; 파사데나 확장
필립스 66 ~2–4% 정제, 중간, 특수 제품 로데오 재생 가능 전환 완료
인도석유공사 ~2–4% 국내 연료, 석유화학 인도의 용량 확장을 지원

최근 뉴스 및 개발

  • 당고테 정유소 (2024년 1월): 650,000 bpd 레키 복합단지에서 초기 가공을 시작하며, 서아프리카 제품 거래를 유럽 공급업체에서 전환하는 다년간의 증가를 시작했습니다. [9]
  • 국제 해사 기구 (2025년 4월): 기존 황 함량 한도를 넘어 잔여 연료 생산자에 대한 규제 압박을 연장하는 글로벌 해양 연료 온실가스 강도 기준을 위한 프레임워크를 승인했습니다. [7]
  • 셸 plc (2024년 1월): 2025년까지 라인란트 복합단지 내 웨셀링에서 기존 정유를 종료하고, 해당 사이트를 그룹 III 기초유로 전환할 것이라고 발표했습니다. [18]
  • 페트로브라스 (2023년 11월): 2029년까지 정유 시스템 전반에 걸쳐 국제 기준 운영 성과를 목표로 하는 RefTOP 프로그램을 시작했습니다. [15]
  • 릴라이언스 인더스트리 (2024년 2월): 가공된 원유의 화학 수율 비율을 높이기 위한 추가 화학 통합 유닛을 포함한 자므나가르 확장 계획을 진행했습니다. [19]
  • 미국 환경 보호청 (2024년 4월): 모든 미국 사이트에서 울타리 모니터링 의무를 추가하여 석유 정유소에 대한 업데이트된 유해 공기 오염물질 기준을 최종 확정했습니다. [20]

석유 정제 시장 시장 보고서 범위

보고서 속성/지표 세부사항
시장 범위 제품 슬레이트, 소유권 및 지역별 글로벌 석유 정제 시장
연구 기간 2021-2035
기준 연도 2025
역사적 데이터 2021–2024
예측 기간 2026–2035
2025년 시장 규모 USD 667.3억
2035년 시장 규모 USD 926.0억
CAGR (2026–2035) 3.33%
가장 빠르게 성장하는 세그먼트 석유화학 원료(제품 슬레이트); 국영 석유 회사(소유권); 아시아 태평양(지역)
포함된 지역 북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카, 기타 지역
프로파일된 회사 NOC, IOC 및 상업 카테고리의 12개 주요 정제 그룹
평가 통화 USD 억
방법론 350개 이상의 주요 전문가 인터뷰; 하향식 시장 규모 산정; 상향식 검증; 데이터 삼각 측량; 시나리오 기반 예측; 실시간 프로젝트 추적

자주 묻는 질문

투자자들은 석유 정제 시장에서 인수 대상을 어떻게 평가해야 합니까?
넬슨 복잡성 지수가 9 이상인 것을 기준으로 하고, 확보된 원료 접근성과 석유화학 오프테이크와의 근접성을 고려하십시오. 세 가지 모두 실패하는 자산은 10년 이내에 폐쇄 위험이 있습니다 .
장기 원유 공급 계약에서 가장 중요한 계약적 보호는 무엇입니까?
벌칙 없이 등급 대체를 허용하는 슬레이트 유연성 조항과 단일 기준이 아닌 바구니에 가격을 지수화하는 것을 우선시하십시오. 제재 노출을 포함하는 불가항력 정의는 2022년 이후 필수적이 되었습니다 [21].
석유 정제 시장은 수직 통합을 보상합니까, 아니면 전문화를 보상합니까?
석유화학 오프테이크가 지역적으로 존재하는 경우 통합이 이기고, 수출 접근이 가능한 유리한 비용 지역에서는 전문화가 이깁니다. 어느 것도 보편적으로 지배하지 않으며 — 지역이 결정합니다 [6].
중간 복잡성 리트로핏을 위한 수소 분해와 촉매 분해 경로는 어떻게 비교됩니까?
수소 분해는 우수한 경질유 수율과 제품 품질을 제공하지만 수소 인프라와 더 높은 자본을 요구합니다. 촉매 분해는 더 저렴하고 가솔린 중심입니다. 기술적 선호가 아닌 지역 제품 수요에 따라 선택하십시오 [13].
석유 정제 시장에서 정제 기술 라이센스 구매자가 예상해야 할 조달 위험은 무엇입니까?
보증 구조는 종종 수율을 포함하지만 에너지 집약도를 제외합니다. 유틸리티 소비에 연계된 성과 보증금을 협상하고, 라이센스와는 별도로 촉매 공급 조건을 확보하십시오 [8].
오늘날 정유소에서 탄소 포집 리트로핏은 상업적으로 실행 가능합니까?
수소 생산 장치에서는 예 — 농축된 CO2 흐름이 감축 비용을 경쟁력 있게 만듭니다. 연소 히터와 FCC 재생기에서는 희석된 흐름이 현재 탄소 가격을 훨씬 초과하는 비용을 초래합니다 [12].
재생 연료 생산으로 사이트를 전환할 때 어떤 통합 과제가 발생합니까?
원료 오염물질이 화석 연료보다 촉매를 더 빨리 저하시켜, 사전 처리 장치가 필요하지만 일반적으로 초기 예산에 포함되지 않습니다. 저장 분리 및 물류 재설계는 일반적으로 초기 추정치에 20-30%를 추가합니다 [16].
저자
저자 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, energy statistics repositories, and authoritative governmental and international organizations. Key sources included the U.S. Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Renewable Energy Agency (IRENA), European Commission Directorate-General for Energy, U.S. Environmental Protection Agency (EPA), International Maritime Organization (IMO), World Petroleum Council (WPC), American Fuel & Petrochemical Manufacturers (AFPM), BP Statistical Review of World Energy, OPEC Annual Statistical Bulletin, Eurostat Energy Database, UN Comtrade Database, World Bank Open Data, and national energy ministry reports from key refining markets including Saudi Arabia, China, India, and Brazil. These sources were used to collect refinery capacity statistics, throughput volumes, regulatory compliance data, carbon emission standards, feedstock consumption patterns, and competitive landscape analysis for crude oil refining, natural gas liquids processing, biomass conversion, and emerging sustainable fuel technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of refining operations, chief technology officers, heads of regulatory compliance, and commercial directors from independent refiners, integrated oil corporations, and technology licensors were examples of supply-side suppliers. Demand-side sources included policy advisers from energy ministries and environmental regulatory agencies, as well as procurement directors from airlines, shipping firms, petrochemical producers, fuel distributors, and fleet operators. Market segmentation, refinery modernization schedules, feedstock switching tactics, carbon price effects, and biofuel blending regulations were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through refinery throughput analysis and product slate revenue mapping. The methodology included:

Identification of 50+ key refining companies across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across gasoline, diesel, jet fuel, heating oil, lubricants, asphalt, and petrochemical derivatives

Analysis of reported and modeled annual revenues specific to refining operations and downstream product sales

Coverage of refiners representing 75-80% of global installed refining capacity in 2024

Extrapolation using bottom-up (refinery throughput × product crack spreads by region) and top-down (integrated oil company revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.