Marché du raffinage du pétrole (2026 - 2035)

Rapport de recherche sur le marché du raffinage du pétrole par produit (distillats légers, distillats moyens, fioul et résidus, matières premières pétrochimiques), par propriété (sociétés nationales de pétrole, sociétés pétrolières intégrées, raffineurs indépendants/commerçants) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/27039-HCR
100 Pages
Chitranshi Jaiswal
Last Updated: August 28, 2026
Oil Refining Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.33%
2025 Market SizeUSD 66.73 Billion
2035 Market SizeUSD 92.60 Billion
Key Players
Sinopec Corp.
Saudi Aramco
PetroChina
ExxonMobil
Shell plc
Marathon Petroleum
Opportunities
  • Residue Upgrading Retrofits in the Oil Refining Market
  • Sustainable Aviation Fuel Co-Processing
  • African Import Substitution

Marché du raffinage du pétrole Résumé

Selon l'analyse de Market Research Future, la taille du marché du raffinage du pétrole était estimée à 1679,18 milliards USD en 2024. L'industrie du raffinage du pétrole devrait croître de 1740,34 milliards USD en 2025 à 2488,82 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (TCAC) de 3,64 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché du raffinage du pétrole connaît actuellement une phase transformative caractérisée par un passage vers des carburants plus propres et des avancées numériques.

  • L'Amérique du Nord reste le plus grand marché du raffinage du pétrole, soutenue par une infrastructure robuste et des capacités technologiques.
  • L'Asie-Pacifique émerge comme la région à la croissance la plus rapide, propulsée par une demande énergétique croissante et l'urbanisation.
  • Le segment du pétrole brut continue de dominer le marché, tandis que les liquides de gaz naturel connaissent une croissance rapide en raison de l'évolution des préférences énergétiques.
  • La pression réglementaire pour la réduction des émissions et l'augmentation des dynamiques du marché du raffinage du pétrole.

Taille du marché et prévisions

Taille du marché 2024 1679,18 (milliards USD)
Taille du marché 2035 2488,82 (milliards USD)
CAGR (2025 - 2035) 3,64%

Principaux acteurs

Saudi Aramco (SA), ExxonMobil (US), Royal Dutch Shell (NL), BP (GB), Chevron (US), TotalEnergies (FR), China National Petroleum Corporation (CN), Indian Oil Corporation (IN), Petrobras (BR)

Marché du raffinage du pétrole conducteurs

Demande mondiale d'énergie en hausse

Le marché du raffinage du pétrole est fortement influencé par la demande mondiale d'énergie en hausse, qui devrait augmenter régulièrement dans les années à venir. À mesure que les économies se développent et que les populations croissent, le besoin en énergie, en particulier dans les régions en développement, devrait s'intensifier. Selon les estimations, la consommation mondiale d'énergie pourrait augmenter de plus de 25 % d'ici 2040, nécessitant une augmentation correspondante des produits pétroliers raffinés. Cette demande croissante devrait contraindre les raffineurs à améliorer leurs capacités de production et à investir dans des améliorations d'infrastructure. Par conséquent, le marché du raffinage du pétrole pourrait connaître des changements dans la dynamique de la chaîne d'approvisionnement, alors que les raffineurs cherchent à répondre aux besoins énergétiques évolutifs de divers marchés.

Demande croissante de pétrochimie

Le marché du raffinage du pétrole connaît une augmentation notable de la demande de pétrochimie, stimulée par leurs nombreuses applications dans divers secteurs tels que les plastiques, les textiles et les produits pharmaceutiques. À mesure que les industries continuent de se développer, le besoin en produits raffinés devrait croître. En 2025, le marché du raffinage du pétrole devrait atteindre environ 600 milliards USD, indiquant une trajectoire de croissance robuste. Cette demande croissante de pétrochimie devrait contraindre les raffineurs à améliorer leurs capacités de production, influençant ainsi la dynamique globale du marché du raffinage du pétrole. De plus, l'intégration de technologies de raffinage avancées pourrait faciliter la conversion efficace du pétrole brut en produits pétrochimiques de haute valeur, remodelant potentiellement les stratégies de marché.

Facteurs géopolitiques impactant l'approvisionnement en pétrole

Le marché du raffinage du pétrole est particulièrement sensible aux facteurs géopolitiques qui peuvent perturber les chaînes d'approvisionnement en pétrole. Des événements tels que des conflits, des différends commerciaux et des sanctions peuvent entraîner des fluctuations des prix du pétrole brut et de sa disponibilité. Par exemple, des tensions dans les régions productrices de pétrole peuvent entraîner des pénuries d'approvisionnement, incitant les raffineurs à rechercher des sources alternatives ou à ajuster leurs stratégies opérationnelles. En 2025, il est prévu que les raffineurs devront naviguer dans un paysage géopolitique de plus en plus complexe, ce qui pourrait influencer leurs stratégies d'approvisionnement et leurs modèles de tarification. Cette volatilité pourrait pousser les raffineurs à améliorer leurs pratiques de gestion des risques, assurant ainsi leur résilience face à d'éventuelles perturbations de l'approvisionnement.

Pression réglementaire pour la réduction des émissions

Le marché du raffinage du pétrole navigue actuellement dans un paysage marqué par des cadres réglementaires stricts visant à réduire les émissions de gaz à effet de serre. Les gouvernements du monde entier mettent en œuvre des politiques qui imposent une teneur en soufre plus faible dans les carburants et promeuvent des processus de raffinage plus propres. Par exemple, des réglementations telles que la directive sur la qualité des carburants de l'Union européenne poussent les raffineurs à adopter des technologies avancées qui minimisent l'impact environnemental. Cette pression réglementaire devrait inciter à des investissements dans des technologies plus propres, ce qui pourrait remodeler les pratiques opérationnelles au sein du marché du raffinage du pétrole. À mesure que les raffineurs s'adaptent à ces réglementations, ils pourraient également explorer des matières premières alternatives, diversifiant ainsi davantage leur offre de produits et améliorant la durabilité.

Avancées technologiques dans les processus de raffinage

Les innovations technologiques jouent un rôle clé dans la transformation du marché du raffinage du pétrole. L'adoption de technologies de raffinage avancées, telles que l'hydrocracking et le reformage catalytique, améliore l'efficacité et le rendement des produits raffinés. En 2025, il est prévu que les raffineurs investissent de plus en plus dans des technologies numériques, y compris l'intelligence artificielle et l'apprentissage automatique, pour optimiser les opérations et réduire les coûts. Ces avancées améliorent non seulement la qualité des produits raffinés, mais permettent également aux raffineurs de réagir plus efficacement aux fluctuations du marché. En conséquence, le marché du raffinage du pétrole devrait connaître un passage vers des modèles opérationnels plus agiles et réactifs, ce qui pourrait améliorer la compétitivité.
Aperçu des segments de marché

Par matière première : Pétrole brut (le plus important) contre Liquides de gaz naturel (le plus en croissance)

Dans le marché du raffinage du pétrole, le segment des matières premières est principalement dominé par le pétrole brut, qui continue de détenir la plus grande part de marché. Cela est largement dû à son infrastructure établie et à la demande significative de produits pétroliers à l'échelle mondiale. Les liquides de gaz naturel représentent également une part croissante du marché, attirant l'attention en raison de l'augmentation du traitement du gaz naturel et de la polyvalence de ces liquides dans diverses applications. Les tendances de croissance dans le segment des matières premières sont alimentées par l'accent croissant mis sur des sources d'énergie plus propres et plus durables. La biomasse émerge comme une matière première précieuse en raison de sa nature renouvelable, attirant les consommateurs et les réglementations soucieux de l'environnement. Pendant ce temps, la demande de liquides de gaz naturel devrait augmenter à mesure que les industries se tournent vers des carburants plus propres, faisant d'eux le joueur à la croissance la plus rapide dans cette catégorie.

Pétrole brut : Dominant contre Biomasse : Émergente

Le pétrole brut reste la matière première dominante sur le marché du raffinage du pétrole, bénéficiant de sa chaîne d'approvisionnement mondiale étendue et de ses pratiques de raffinage établies. Sa polyvalence permet la production d'une large gamme de produits pétroliers, le rendant indispensable pour de nombreuses industries. En revanche, la biomasse émerge comme une alternative attrayante, poussée par des politiques visant à réduire les émissions de gaz à effet de serre et à augmenter l'utilisation des énergies renouvelables. Les systèmes de biomasse offrent le potentiel de production de carburants durables à partir de matériaux organiques, attirant un marché de plus en plus axé sur la durabilité. En tant que source de matière première en croissance, la biomasse présente des opportunités uniques, mais elle fait face à des défis tels que l'intégration de la chaîne d'approvisionnement et la tarification compétitive par rapport aux matières premières traditionnelles.

Par type de produit : Essence (la plus importante) contre Diesel (le plus en croissance)

Dans le marché du raffinage du pétrole, l'essence règne en tant que type de produit le plus important, détenant une part significative en raison de son rôle essentiel dans le transport et de sa demande continue de la part des consommateurs et des industries. Le diesel suit de près, contribuant également de manière substantielle au marché, en particulier dans les applications de fret et de machines lourdes. D'autres types de produits comme le carburant d'aviation, le fioul, les lubrifiants, l'asphalte et les produits pétrochimiques, bien que cruciaux, maintiennent des parts plus petites comparativement, indiquant un paysage de marché principalement dominé par les carburants essence et diesel.

Essence (dominante) contre Diesel (émergent)

L'essence est actuellement le type de produit dominant sur le marché du raffinage du pétrole, en grande partie en raison de son utilisation répandue dans les moteurs à essence pour véhicules et diverses applications industrielles. Sa constance dans la demande favorise la stabilité de la production et des prix. D'autre part, le diesel émerge comme un segment à croissance rapide, poussé par une préférence croissante pour les moteurs diesel économes en carburant et une adoption significative dans les secteurs du transport commercial et de la logistique. Les deux produits sont essentiels aux opérations de raffinage ; cependant, les dynamiques changeantes vers des alternatives plus écologiques et des réglementations d'émissions plus strictes influencent progressivement les choix des consommateurs et les stratégies de marché en faveur d'options de carburant plus durables.

Par processus : Hydrotreating (le plus important) contre Craquage catalytique fluide (le plus en croissance)

Le marché du raffinage du pétrole est segmenté en divers processus, l'hydrotreating étant le plus grand segment en raison de son rôle crucial dans la production de carburants et de produits pétroliers de haute qualité. Le craquage catalytique fluide suit de près, bénéficiant de son efficacité à convertir des matières premières lourdes en produits plus légers de valeur. Chaque processus joue un rôle significatif dans les opérations de raffinage, mais les dynamiques du marché montrent une préférence claire pour l'hydrotreating, accompagnée d'un intérêt croissant pour le craquage catalytique fluide en raison des avancées technologiques et de l'optimisation des processus, révélant des tendances distinctes dans les efficacités du raffinage du pétrole. À mesure que les réglementations environnementales se resserrent et que la demande de carburants plus propres augmente, l'hydrotreating connaît une demande constante, tandis que le craquage catalytique fluide est prêt pour une croissance rapide, tirant parti des innovations qui améliorent les capacités de traitement. De plus, l'intégration croissante de pratiques durables et le besoin croissant de traiter des pétroles bruts plus lourds soutiennent significativement les trajectoires de croissance de ces segments. Les participants au marché investissent dans ces processus pour améliorer la qualité de la production et optimiser le rendement, répondant aux demandes évolutives du marché.

Hydrotreating (dominant) contre Distillation sous vide (émergente)

L'hydrotreating se positionne comme le processus dominant sur le marché du raffinage du pétrole, reconnu pour sa capacité à éliminer les impuretés telles que le soufre et l'azote des produits pétroliers, s'alignant ainsi sur les mouvements mondiaux vers des solutions énergétiques plus propres. Il se caractérise par des techniques catalytiques avancées qui permettent la production de carburants de haute qualité répondant à des normes environnementales strictes. D'autre part, la distillation sous vide émerge comme un processus vital pour extraire des fractions plus lourdes du pétrole brut, gagnant en importance en gérant efficacement des matières premières de moindre qualité. Sa capacité à fonctionner à des pressions réduites permet la séparation de composants légers et lourds de valeur, la rendant indispensable pour les raffineurs cherchant à maximiser le rendement et la valeur. Ensemble, ces deux processus illustrent à la fois la stabilité et l'innovation dans le paysage du raffinage.

Obtenez des informations plus détaillées sur Marché du raffinage du pétrole

Aperçu régional

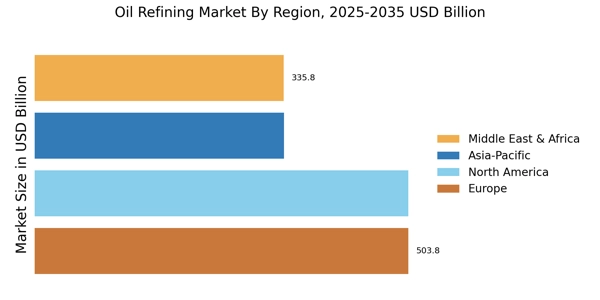
Amérique du Nord : Leader de l'innovation énergétique

L'Amérique du Nord est une puissance sur le marché du raffinage du pétrole, propulsée par des avancées technologiques et un cadre réglementaire solide. Les États-Unis détiennent la plus grande part de marché avec environ 45 %, suivis par le Canada avec environ 15 %. La demande de produits raffinés dans la région est soutenue par une population croissante et des besoins de transport accrus, ainsi que par des réglementations environnementales strictes qui favorisent des processus de raffinage plus propres. Des acteurs clés tels qu'ExxonMobil et Chevron dominent le paysage, soutenus par un réseau de raffineries plus petites. L'environnement concurrentiel est caractérisé par une innovation continue et des investissements dans des pratiques durables. La présence de grandes entreprises garantit une chaîne d'approvisionnement robuste, tandis que les incitations gouvernementales pour des technologies plus propres renforcent encore la dynamique du marché.

Europe : Initiatives de raffinage durable

L'Europe subit une transformation significative sur le marché du raffinage du pétrole, se concentrant sur la durabilité et la réduction des émissions de carbone. Le plus grand marché de la région, l'Allemagne, détient environ 30 % de la part, suivie de près par les Pays-Bas avec 20 %. Les cadres réglementaires, tels que le Green Deal européen, stimulent les investissements dans des technologies plus propres et des carburants alternatifs, remodelant les tendances de demande dans l'industrie du raffinage. Des pays leaders comme la France et le Royaume-Uni abritent des acteurs majeurs tels que TotalEnergies et Royal Dutch Shell, qui investissent activement dans des projets d'énergie renouvelable. Le paysage concurrentiel évolue, les raffineries traditionnelles s'adaptant pour répondre aux nouvelles normes environnementales. Ce changement améliore non seulement l'efficacité opérationnelle, mais positionne également l'Europe comme un leader dans les pratiques de raffinage durable.

Asie-Pacifique : Dynamiques de marché émergentes

L'Asie-Pacifique connaît une croissance rapide sur le marché du raffinage du pétrole, propulsée par une demande énergétique croissante et l'urbanisation. La Chine mène la région avec une part de marché d'environ 40 %, suivie par l'Inde avec environ 15 %. La capacité de raffinage de la région s'élargit, soutenue par des initiatives gouvernementales visant à renforcer la sécurité énergétique et à réduire la dépendance aux importations, ce qui est crucial pour répondre à la consommation domestique croissante. Des pays comme la Chine et l'Inde abritent des acteurs clés tels que China National Petroleum Corporation et Indian Oil Corporation. Le paysage concurrentiel est marqué par des investissements significatifs dans de nouvelles raffineries et des mises à niveau des installations existantes. Cette croissance est encore alimentée par des politiques gouvernementales favorables qui encouragent la modernisation et l'efficacité des opérations de raffinage, positionnant l'Asie-Pacifique comme un acteur critique sur le marché mondial.

Moyen-Orient et Afrique : Paysage riche en ressources

La région du Moyen-Orient et de l'Afrique est un acteur vital sur le marché du raffinage du pétrole, principalement en raison de ses ressources naturelles abondantes. L'Arabie Saoudite détient la plus grande part de marché avec environ 50 %, suivie par les Émirats Arabes Unis avec environ 15 %. La capacité de raffinage de la région est renforcée par des investissements significatifs dans les infrastructures et la technologie, visant à améliorer l'efficacité de la production et à répondre à la demande mondiale de produits raffinés. Des acteurs clés comme Saudi Aramco et BP sont à l'avant-garde, tirant parti de leurs vastes ressources pour maintenir un avantage concurrentiel. Le paysage est caractérisé par un mélange d'entreprises publiques et privées, favorisant un environnement dynamique pour la croissance. De plus, les initiatives gouvernementales visant à diversifier les économies et à réduire la dépendance aux revenus pétroliers façonnent l'avenir du raffinage dans cette région.

Marché du raffinage du pétrole Regional Image

Acteurs clés et aperçu concurrentiel

Le marché du raffinage du pétrole est actuellement caractérisé par un jeu complexe de dynamiques concurrentielles, alimenté par des facteurs tels que les avancées technologiques, les pressions réglementaires et l'évolution des préférences des consommateurs vers la durabilité. Des acteurs majeurs comme Saudi Aramco (SA), ExxonMobil (US) et TotalEnergies (FR) se positionnent stratégiquement pour tirer parti de ces tendances. Saudi Aramco (SA) continue de se concentrer sur l'expansion de sa capacité de raffinage tout en investissant dans des technologies plus propres, indiquant un engagement envers la durabilité. ExxonMobil (US) met l'accent sur la transformation numérique et l'efficacité opérationnelle, visant à améliorer ses processus de raffinage grâce à des analyses avancées et à l'automatisation. TotalEnergies (FR) poursuit activement des partenariats pour renforcer son portefeuille d'énergie renouvelable, reflétant un changement plus large de l'industrie vers l'intégration de sources renouvelables dans les opérations de raffinage traditionnelles. Les tactiques commerciales employées par ces entreprises révèlent un effort concerté pour optimiser les chaînes d'approvisionnement et localiser la fabrication lorsque cela est possible. La structure du marché semble modérément fragmentée, avec quelques acteurs dominants exerçant une influence considérable. Cette fragmentation permet à des acteurs de niche d'émerger, mais la force collective des acteurs clés façonne les stratégies de prix et les normes opérationnelles à travers l'industrie.
En août, ExxonMobil (US) a annoncé un investissement significatif dans une nouvelle raffinerie numérique au Texas, visant à améliorer l'efficacité opérationnelle et à réduire les émissions. Ce mouvement souligne l'engagement de l'entreprise à intégrer des technologies de pointe dans ses processus de raffinage, pouvant établir une nouvelle référence pour l'excellence opérationnelle dans le secteur. L'importance stratégique de cet investissement réside dans son potentiel à non seulement améliorer la rentabilité, mais aussi à s'aligner sur les objectifs mondiaux de durabilité, renforçant ainsi la position concurrentielle d'ExxonMobil.
En septembre, TotalEnergies (FR) a conclu un partenariat stratégique avec une entreprise technologique de premier plan pour développer des solutions basées sur l'IA pour optimiser les opérations de raffinage. Cette collaboration devrait entraîner des améliorations significatives en matière de maintenance prédictive et d'efficacité opérationnelle, ce qui pourrait réduire les temps d'arrêt et améliorer la productivité. L'importance stratégique de ce partenariat est multifacette, car il positionne TotalEnergies à l'avant-garde de l'innovation technologique tout en s'alignant sur l'accent croissant de l'industrie sur la transformation numérique.
En octobre, Saudi Aramco (SA) a dévoilé des plans pour étendre ses opérations de raffinage en Asie, en particulier en Inde, par le biais d'une coentreprise avec Indian Oil Corporation (IN). Ce mouvement stratégique indique l'intention de Saudi Aramco de renforcer sa présence sur les marchés émergents, où la demande de produits raffinés devrait croître. L'importance de cette expansion réside dans son potentiel à améliorer la résilience de la chaîne d'approvisionnement et à capitaliser sur les besoins énergétiques croissants de la région.
À partir d'octobre, le marché du raffinage du pétrole connaît un changement prononcé vers la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques façonnent de plus en plus le paysage concurrentiel, permettant aux entreprises de regrouper des ressources et des expertises pour naviguer dans les complexités du marché. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, l'avancement technologique et la fiabilité de la chaîne d'approvisionnement. Cette transition suggère que les entreprises qui priorisent ces éléments seront mieux positionnées pour prospérer dans un environnement de plus en plus concurrentiel.

Les principales entreprises du marché Marché du raffinage du pétrole incluent

Développements de l'industrie

  • T1 2025 : Capacité de raffinage des États-Unis largement inchangée en janvier 2025 - EIA Aucune expansion majeure de raffinerie ou transaction n'a eu lieu aux États-Unis de janvier 2024 à janvier 2025. Cependant, LyondellBasell a mis fin à ses opérations de raffinage à sa raffinerie de Houston de 263 776 b/cd en mars 2025, et Pasadena Performance Products, une nouvelle installation d'alkylate près de Houston, a été ajoutée à la liste des installations opérationnelles.
  • T1 2025 : LyondellBasell a mis fin à ses opérations de raffinage à sa raffinerie de 263 776 b/cd à Houston en mars 2025 LyondellBasell a cessé ses opérations à sa raffinerie de Houston en mars 2025, marquant une réduction significative de la capacité de raffinage des États-Unis.
  • T1 2025 : Notre rapport a également ajouté Pasadena Performance Products, une nouvelle installation près de Houston, Texas Next Wave Energy Partners a ouvert Pasadena Performance Products, une nouvelle installation près de Houston, Texas, qui produit exclusivement de l'alkylate, un composant de mélange précieux pour l'essence.
  • T3 2025 : La Chine se prépare à réduire le secteur du marché du raffinage du pétrole Le gouvernement chinois prévoit de réduire le nombre de raffineurs de pétrole et de producteurs de produits pétrochimiques en fermant des raffineries plus petites et en modernisant des installations obsolètes, visant à résoudre le problème de la surcapacité et à orienter la production vers des produits chimiques spécialisés.

Perspectives d'avenir

Marché du raffinage du pétrole Perspectives d'avenir

Le marché du raffinage du pétrole devrait croître à un TCAC de 3,64 % de 2025 à 2035, soutenu par des avancées technologiques, des changements réglementaires et une demande énergétique croissante.
L'avenir du marché du raffinage du pétrole est défini par un changement à "deux vitesses" : les anciennes usines occidentales se transforment en bioraffineries, tandis que d'énormes méga-raffineries dans le "Global East" augmentent leur production. La croissance est de plus en plus découplée de l'essence, s'orientant plutôt vers l'intégration pétrochimique et les matières premières chimiques de haute valeur.

De nouvelles opportunités résident dans :

  • Investissement dans des technologies de raffinage avancées pour des gains d'efficacité.
  • Développement d'installations de production de biocarburants et de diesel renouvelable.
  • Expansion sur les marchés émergents avec des solutions de raffinage sur mesure.

D'ici 2035, le marché du raffinage du pétrole devrait être robuste, s'adaptant aux besoins énergétiques évolutifs.

Segmentation du marché

Perspectives du marché du raffinage du pétrole

  • Hydrotraitement
  • Craquage catalytique fluide
  • Distillation sous vide
  • Alkylation
  • Isomérisation

Perspectives des matières premières du marché du raffinage du pétrole

  • Pétrole brut
  • Liquides de gaz naturel
  • Goudron de charbon
  • Biomasse

Perspectives des types de produits du marché du raffinage du pétrole

  • Essence
  • Diesel
  • Carburant d'aviation
  • Fioul
  • Lubrifiants
  • Bitume
  • Pétrochimie

Portée du rapport

Paramètre Détail
Portée du marché Marché mondial du raffinage du pétrole par gamme de produits, propriété et région
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
TCAC 3,33 % (2026–2035)
Points de contrôle de la taille du marché 66,73 milliards USD (2025) ; 68,95 milliards USD (2026) ; 92,60 milliards USD (2035)
Segments à la croissance la plus rapide Matières premières pétrochimiques (gamme de produits) ; Sociétés pétrolières nationales (propriété) ; Asie-Pacifique (région)
Entreprises profilées 12 grands groupes de raffinage dans les catégories NOC, IOC et marchand
Devise d'évaluation USD (dollars constants de 2025)
Avertissement sur le conducteur du TCAC Les pourcentages d'impact des moteurs et des contraintes sont des pondérations directionnelles des analystes et ne sont pas des composants additifs du TCAC principal

FAQs

Comment les investisseurs devraient-ils évaluer les cibles d'acquisition sur le marché du raffinage du pétrole ?
Filtrer sur l'indice de complexité de Nelson supérieur à 9, accès sécurisé aux matières premières et proximité des débouchés pétrochimiques. Les actifs échouant aux trois critères présentent un risque de fermeture dans la décennie [5].
Quelles protections contractuelles sont les plus importantes dans les accords d'approvisionnement en brut à long terme ?
Prioriser les clauses de flexibilité de la slate qui permettent le remplacement de grade sans pénalité, et indexer les prix à un panier plutôt qu'à un seul indice. Les définitions de force majeure couvrant l'exposition aux sanctions sont devenues essentielles après 2022 [21].
Le marché du raffinage du pétrole récompense-t-il l'intégration verticale ou la spécialisation ?
L'intégration est gagnante là où des débouchés pétrochimiques existent localement ; la spécialisation l'emporte dans les régions à coûts avantageux avec accès à l'exportation. Aucun ne domine universellement — la région décide [6].
Comment les routes d'hydrocracking et de craquage catalytique se comparent-elles pour une modernisation de complexité intermédiaire ?
L'hydrocracking offre un rendement de distillat et une qualité de produit supérieurs mais nécessite une infrastructure d'hydrogène et un capital plus élevé. Le craquage catalytique est moins cher et orienté vers l'essence. Choisissez en fonction de la demande régionale de produits, pas de préférence technique [13].
Quels risques d'approvisionnement les acheteurs de licences de technologie de raffinage devraient-ils anticiper sur le marché du raffinage du pétrole ?
Les structures de garantie couvrent souvent le rendement mais excluent l'intensité énergétique. Négociez des obligations de performance liées à la consommation d'énergie, et sécurisez les conditions d'approvisionnement en catalyseurs séparément de la licence [8].
Les modernisations de capture du carbone sont-elles commercialement viables dans les raffineries aujourd'hui ?
Pour les unités de production d'hydrogène, oui — les flux de CO2 concentrés rendent les coûts d'abattement compétitifs. Pour les chauffages à combustion et les régénérateurs FCC, les flux dilués poussent les coûts bien au-dessus des prix du carbone actuels [12].
Quels défis d'intégration se posent lors de la conversion d'un site à la production de carburant renouvelable ?
Les contaminants des matières premières dégradent les catalyseurs plus rapidement que les matières fossiles, nécessitant des unités de prétraitement rarement budgétées à l'avance. La séparation de stockage et la refonte logistique ajoutent généralement 20 à 30 % aux estimations initiales [16].
Auteur
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, energy statistics repositories, and authoritative governmental and international organizations. Key sources included the U.S. Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Renewable Energy Agency (IRENA), European Commission Directorate-General for Energy, U.S. Environmental Protection Agency (EPA), International Maritime Organization (IMO), World Petroleum Council (WPC), American Fuel & Petrochemical Manufacturers (AFPM), BP Statistical Review of World Energy, OPEC Annual Statistical Bulletin, Eurostat Energy Database, UN Comtrade Database, World Bank Open Data, and national energy ministry reports from key refining markets including Saudi Arabia, China, India, and Brazil. These sources were used to collect refinery capacity statistics, throughput volumes, regulatory compliance data, carbon emission standards, feedstock consumption patterns, and competitive landscape analysis for crude oil refining, natural gas liquids processing, biomass conversion, and emerging sustainable fuel technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of refining operations, chief technology officers, heads of regulatory compliance, and commercial directors from independent refiners, integrated oil corporations, and technology licensors were examples of supply-side suppliers. Demand-side sources included policy advisers from energy ministries and environmental regulatory agencies, as well as procurement directors from airlines, shipping firms, petrochemical producers, fuel distributors, and fleet operators. Market segmentation, refinery modernization schedules, feedstock switching tactics, carbon price effects, and biofuel blending regulations were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through refinery throughput analysis and product slate revenue mapping. The methodology included:

Identification of 50+ key refining companies across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across gasoline, diesel, jet fuel, heating oil, lubricants, asphalt, and petrochemical derivatives

Analysis of reported and modeled annual revenues specific to refining operations and downstream product sales

Coverage of refiners representing 75-80% of global installed refining capacity in 2024

Extrapolation using bottom-up (refinery throughput × product crack spreads by region) and top-down (integrated oil company revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.