Ölraffineriemarkt (2026 - 2035)

Oil Refining Market Research Report By Product Slate (Light Distillates, Middle Distillates, Fuel Oil and Residuals, Petrochemical Feedstocks), By Ownership (National Oil Companies, Integrated Oil Companies, Independent/Merchant Refiners) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/EnP/27039-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Oil Refining Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.33%
2025 Market SizeUSD 66.73 Billion
2035 Market SizeUSD 92.60 Billion
Key Players
Sinopec Corp.
Saudi Aramco
PetroChina
ExxonMobil
Shell plc
Marathon Petroleum
Opportunities
  • Residue Upgrading Retrofits in the Oil Refining Market
  • Sustainable Aviation Fuel Co-Processing
  • African Import Substitution

Ölraffineriemarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Ölraffineriemarktes im Jahr 2024 auf 1679,18 USD Milliarden geschätzt. Die Ölraffineriebranche wird voraussichtlich von 1740,34 USD Milliarden im Jahr 2025 auf 2488,82 USD Milliarden bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,64 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Ölraffination befindet sich derzeit in einer transformierenden Phase, die durch einen Wandel zu saubereren Brennstoffen und digitalen Fortschritten gekennzeichnet ist.

  • Nordamerika bleibt der größte Markt für Ölraffination, angetrieben durch eine robuste Infrastruktur und technologische Fähigkeiten.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigende Energienachfragen und Urbanisierung.
  • Das Segment Rohöl dominiert weiterhin den Markt, während Erdgasflüssigkeiten aufgrund sich ändernder Energiepräferenzen ein rapides Wachstum verzeichnen.
  • Regulatorischer Druck zur Emissionsreduktion und steigende Dynamik des Marktes für Ölraffination.

Marktgröße & Prognose

2024 Marktgröße 1679,18 (USD Milliarden)
2035 Marktgröße 2488,82 (USD Milliarden)
CAGR (2025 - 2035) 3,64%

Hauptakteure

Saudi Aramco (SA), ExxonMobil (US), Royal Dutch Shell (NL), BP (GB), Chevron (US), TotalEnergies (FR), China National Petroleum Corporation (CN), Indian Oil Corporation (IN), Petrobras (BR)

Ölraffineriemarkt Treiber

Steigende globale Energienachfrage

Der Ölraffineriemarkt wird erheblich von der steigenden globalen Energienachfrage beeinflusst, die in den kommenden Jahren voraussichtlich stetig zunehmen wird. Mit dem Wachstum der Volkswirtschaften und der Bevölkerungen wird erwartet, dass der Bedarf an Energie, insbesondere in Entwicklungsländern, ansteigt. Schätzungen zufolge könnte der globale Energieverbrauch bis 2040 um über 25 % steigen, was eine entsprechende Erhöhung der raffinierten Ölprodukte erforderlich macht. Diese wachsende Nachfrage wird wahrscheinlich die Raffinerien zwingen, ihre Produktionskapazitäten zu erhöhen und in Infrastrukturverbesserungen zu investieren. Folglich könnte der Ölraffineriemarkt Veränderungen in den Dynamiken der Lieferkette erfahren, da Raffinerien versuchen, den sich entwickelnden Energiebedarf verschiedener Märkte zu decken.

Steigende Nachfrage nach Petrochemikalien

Der Ölraffineriemarkt erlebt einen bemerkenswerten Anstieg der Nachfrage nach Petrochemikalien, die durch ihre umfangreichen Anwendungen in verschiedenen Sektoren wie Kunststoffen, Textilien und Pharmazeutika angetrieben wird. Da die Industrien weiterhin wachsen, wird erwartet, dass der Bedarf an raffinierten Produkten zunimmt. Im Jahr 2025 wird erwartet, dass der Ölraffineriemarkt etwa 600 Milliarden USD erreichen wird, was auf einen robusten Wachstumspfad hinweist. Diese steigende Nachfrage nach Petrochemikalien wird wahrscheinlich die Raffinerien zwingen, ihre Produktionskapazitäten zu erweitern, was die Gesamt-Dynamik des Ölraffineriemarktes beeinflussen könnte. Darüber hinaus könnte die Integration fortschrittlicher Raffinerietechnologien die effiziente Umwandlung von Rohöl in hochwertige petrochemische Produkte erleichtern und möglicherweise die Marktstrategien umgestalten.

Geopolitische Faktoren, die das Ölangebot beeinflussen

Der Ölraffineriemarkt ist äußerst empfindlich gegenüber geopolitischen Faktoren, die die Öl-Lieferketten stören können. Ereignisse wie Konflikte, Handelsstreitigkeiten und Sanktionen können zu Preisschwankungen bei Rohöl und Verfügbarkeiten führen. Zum Beispiel können Spannungen in ölproduzierenden Regionen zu Angebotsengpässen führen, was Raffinerien dazu veranlasst, alternative Quellen zu suchen oder ihre Betriebsstrategien anzupassen. Im Jahr 2025 wird erwartet, dass Raffinerien sich in einer zunehmend komplexen geopolitischen Landschaft zurechtfinden müssen, die ihre Beschaffungsstrategien und Preismodelle beeinflussen könnte. Diese Volatilität könnte Raffinerien dazu treiben, ihre Risikomanagementpraktiken zu verbessern, um Resilienz angesichts potenzieller Angebotsunterbrechungen zu gewährleisten.

Regulatorischer Druck zur Emissionsreduzierung

Der Ölraffineriemarkt navigiert derzeit durch ein Umfeld, das von strengen regulatorischen Rahmenbedingungen geprägt ist, die darauf abzielen, die Treibhausgasemissionen zu reduzieren. Regierungen weltweit setzen Richtlinien um, die einen niedrigeren Schwefelgehalt in Kraftstoffen vorschreiben und sauberere Raffinerieprozesse fördern. Beispielsweise drängen Vorschriften wie die Kraftstoffqualitätsrichtlinie der Europäischen Union die Raffinerien dazu, fortschrittliche Technologien zu übernehmen, die die Umweltauswirkungen minimieren. Dieser regulatorische Druck wird wahrscheinlich Investitionen in sauberere Technologien vorantreiben, die die Betriebspraktiken im Ölraffineriemarkt umgestalten könnten. Während sich Raffinerien an diese Vorschriften anpassen, könnten sie auch alternative Rohstoffe erkunden, um ihr Produktangebot weiter zu diversifizieren und die Nachhaltigkeit zu verbessern.

Technologische Fortschritte in Raffinerieprozessen

Technologische Innovationen spielen eine entscheidende Rolle bei der Transformation des Ölraffineriemarktes. Die Einführung fortschrittlicher Raffinerietechnologien wie Hydrocracking und katalytische Reformierung verbessert die Effizienz und den Ertrag raffinierter Produkte. Im Jahr 2025 wird erwartet, dass Raffinerien zunehmend in digitale Technologien investieren, einschließlich künstlicher Intelligenz und maschinellem Lernen, um die Abläufe zu optimieren und Kosten zu senken. Diese Fortschritte verbessern nicht nur die Qualität der raffinierten Produkte, sondern ermöglichen es den Raffinerien auch, effektiver auf Marktveränderungen zu reagieren. Infolgedessen wird der Ölraffineriemarkt wahrscheinlich einen Wandel hin zu agileren und reaktionsschnelleren Betriebsmodellen erleben, was die Wettbewerbsfähigkeit erhöhen könnte.
Einblicke in Marktsegmente

Nach Rohstoff: Rohöl (Größter) vs. Erdgasflüssigkeiten (Schnellstwachsende)

Im Ölraffineriemarkt wird das Rohstoffsegment überwiegend von Rohöl angetrieben, das weiterhin den größten Marktanteil hält. Dies liegt hauptsächlich an der etablierten Infrastruktur und der erheblichen Nachfrage nach Erdölprodukten weltweit. Erdgasflüssigkeiten stellen ebenfalls einen wachsenden Teil des Marktanteils dar und ziehen aufgrund des Anstiegs der Erdgasverarbeitung und der Vielseitigkeit dieser Flüssigkeiten in verschiedenen Anwendungen Aufmerksamkeit auf sich. Wachstumstrends im Rohstoffsegment werden durch den zunehmenden Fokus auf sauberere und nachhaltigere Energiequellen gefördert. Biomasse entwickelt sich aufgrund ihrer erneuerbaren Natur zu einem wertvollen Rohstoff, der umweltbewusste Verbraucher und Vorschriften anspricht. In der Zwischenzeit wird erwartet, dass die Nachfrage nach Erdgasflüssigkeiten ansteigt, da die Industrie auf sauberere Brennstoffe umschwenkt, was sie zum am schnellsten wachsenden Akteur in dieser Kategorie macht.

Rohöl: Dominant vs. Biomasse: Aufstrebend

Rohöl bleibt der dominante Rohstoff im Ölraffineriemarkt und profitiert von seiner umfangreichen globalen Lieferkette und etablierten Raffineriepraktiken. Seine Vielseitigkeit ermöglicht die Produktion einer breiten Palette von Erdölprodukten, was es für viele Industrien unverzichtbar macht. Im Gegensatz dazu entwickelt sich Biomasse zu einer attraktiven Alternative, angetrieben von politischen Maßnahmen zur Reduzierung der Treibhausgasemissionen und zur Erhöhung der Nutzung erneuerbarer Energien. Biomassesysteme bieten das Potenzial für die nachhaltige Brennstoffproduktion aus organischen Materialien, was einen Markt anspricht, der zunehmend auf Nachhaltigkeit fokussiert ist. Als wachsende Rohstoffquelle bietet Biomasse einzigartige Möglichkeiten, sieht sich jedoch Herausforderungen wie der Integration in die Lieferkette und wettbewerbsfähigen Preisen im Vergleich zu traditionellen Rohstoffen gegenüber.

Nach Produkttyp: Benzin (Größter) vs. Diesel (Schnellstwachsende)

Im Ölraffineriemarkt ist Benzin der größte Produkttyp und hält einen erheblichen Anteil aufgrund seiner wesentlichen Rolle im Transport und der kontinuierlichen Nachfrage von Verbrauchern und Industrien. Diesel folgt dicht dahinter und leistet ebenfalls erhebliche Beiträge zum Markt, insbesondere in der Fracht- und Schwermaschinenanwendung. Andere Produkttypen wie Flugbenzin, Heizöl, Schmierstoffe, Asphalt und Petrochemikalien sind zwar entscheidend, halten jedoch vergleichsweise kleinere Anteile, was auf eine konzentrierte Marktlage hinweist, die hauptsächlich von Benzin- und Dieselkraftstoffen dominiert wird.

Benzin (Dominant) vs. Diesel (Aufstrebend)

Benzin ist derzeit der dominante Produkttyp im Ölraffineriemarkt, hauptsächlich aufgrund seiner weit verbreiteten Verwendung in Benzinmotoren für Fahrzeuge und verschiedenen industriellen Anwendungen. Seine Konsistenz in der Nachfrage fördert die Stabilität in der Produktion und Preisgestaltung. Auf der anderen Seite entwickelt sich Diesel zu einem schnell wachsenden Segment, angetrieben von einer zunehmenden Vorliebe für kraftstoffeffiziente Dieselmotoren und einer signifikanten Akzeptanz im gewerblichen Transport- und Logistiksektor. Beide Produkte sind integraler Bestandteil der Raffinerieoperationen; jedoch beeinflussen die sich ändernden Dynamiken hin zu umweltfreundlicheren Alternativen und strengeren Emissionsvorschriften zunehmend die Verbraucherentscheidungen und Marktstrategien zugunsten nachhaltigerer Brennstoffoptionen.

Nach Prozess: Hydrotreating (Größter) vs. Fluid Catalytic Cracking (Schnellstwachsende)

Der Ölraffineriemarkt ist in verschiedene Prozesse unterteilt, wobei Hydrotreating als größtes Segment anführt, da es eine entscheidende Rolle bei der Herstellung von hochwertigen Brennstoffen und Ölprodukten spielt. Fluid Catalytic Cracking folgt dicht dahinter und profitiert von seiner Effizienz bei der Umwandlung schwerer Rohstoffe in wertvolle leichtere Produkte. Jeder Prozess spielt eine bedeutende Rolle in den Raffinerieoperationen, aber die Marktdynamik zeigt eine klare Präferenz für Hydrotreating, zusammen mit einem zunehmenden Interesse an Fluid Catalytic Cracking aufgrund von Fortschritten in der Technologie und Prozessoptimierung, die deutliche Trends in der Effizienz der Ölraffinerie offenbaren. Während die Umweltvorschriften strenger werden und die Nachfrage nach saubereren Brennstoffen steigt, erfährt Hydrotreating eine stetige Nachfrage, während Fluid Catalytic Cracking auf schnelles Wachstum vorbereitet ist und Innovationen nutzt, die die Verarbeitungskapazitäten verbessern. Darüber hinaus unterstützen die zunehmende Integration nachhaltiger Praktiken und der steigende Bedarf an der Verarbeitung schwererer Rohöle erheblich die Wachstumstrends dieser Segmente. Marktteilnehmer investieren in diese Prozesse, um die Outputqualität zu verbessern und den Ertrag zu optimieren, um den sich entwickelnden Anforderungen des Marktes gerecht zu werden.

Hydrotreating (Dominant) vs. Vakuumdestillation (Aufstrebend)

Hydrotreating steht als dominanter Prozess im Ölraffineriemarkt und ist bekannt für seine Fähigkeit, Verunreinigungen wie Schwefel und Stickstoff aus Ölprodukten zu entfernen, wodurch es den globalen Bestrebungen in Richtung sauberer Energie Lösungen entspricht. Es ist gekennzeichnet durch fortschrittliche katalytische Techniken, die die Herstellung von hochwertigen Brennstoffen ermöglichen, die strengen Umweltstandards entsprechen. Auf der anderen Seite entwickelt sich die Vakuumdestillation zu einem wichtigen Prozess zur Extraktion schwererer Fraktionen aus Rohöl und gewinnt an Bedeutung, indem sie effektiv mit minderwertigen Rohstoffen umgeht. Ihre Fähigkeit, bei reduzierten Drücken zu arbeiten, ermöglicht die Trennung wertvoller leichter und schwerer Komponenten, was sie für Raffinerien, die den Ertrag und den Wert maximieren möchten, unverzichtbar macht. Zusammen exemplifizieren diese beiden Prozesse sowohl Stabilität als auch Innovation in der Raffinerielandschaft.

Erhalten Sie detailliertere Einblicke zu Ölraffineriemarkt

Regionale Einblicke

Nordamerika: Führer in der Energieinnovation

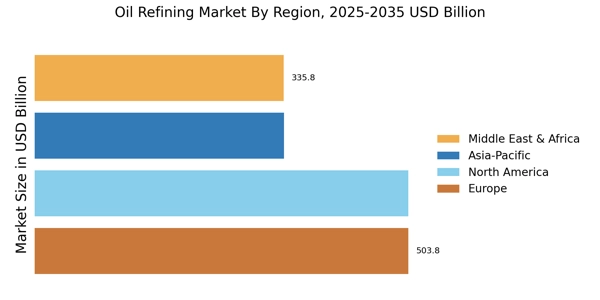
Nordamerika ist eine Macht im Ölraffineriemarkt, angetrieben von technologischen Fortschritten und einem starken regulatorischen Rahmen. Die USA halten den größten Marktanteil von etwa 45 %, gefolgt von Kanada mit etwa 15 %. Die Nachfrage der Region nach raffinierten Produkten wird durch eine wachsende Bevölkerung und steigende Transportbedürfnisse sowie durch strenge Umweltvorschriften, die sauberere Raffinerieprozesse fördern, gestärkt. Schlüsselakteure wie ExxonMobil und Chevron dominieren die Landschaft, unterstützt von einem Netzwerk kleinerer Raffinerien. Das Wettbewerbsumfeld ist durch kontinuierliche Innovation und Investitionen in nachhaltige Praktiken gekennzeichnet. Die Präsenz großer Unternehmen gewährleistet eine robuste Lieferkette, während staatliche Anreize für sauberere Technologien die Marktdynamik weiter verbessern.

Europa: Nachhaltige Raffinerieinitiativen

Europa durchläuft eine bedeutende Transformation im Ölraffineriemarkt, die sich auf Nachhaltigkeit und die Reduzierung von Kohlenstoffemissionen konzentriert. Der größte Markt der Region, Deutschland, hält etwa 30 % des Anteils, gefolgt von den Niederlanden mit 20 %. Regulatorische Rahmenbedingungen wie der Europäische Green Deal treiben Investitionen in sauberere Technologien und alternative Kraftstoffe voran und verändern die Nachfragetrends in der Raffineriebranche. Führende Länder wie Frankreich und das Vereinigte Königreich beherbergen große Akteure wie TotalEnergies und Royal Dutch Shell, die aktiv in Projekte für erneuerbare Energien investieren. Die Wettbewerbslandschaft entwickelt sich weiter, wobei traditionelle Raffinerien sich anpassen, um neue Umweltstandards zu erfüllen. Dieser Wandel verbessert nicht nur die betriebliche Effizienz, sondern positioniert Europa auch als Führer in nachhaltigen Raffineriepraktiken.

Asien-Pazifik: Dynamik auf dem aufstrebenden Markt

Der Asien-Pazifik-Raum erlebt ein rapides Wachstum im Ölraffineriemarkt, angetrieben von steigenden Energienachfragen und Urbanisierung. China führt die Region mit einem Marktanteil von etwa 40 %, gefolgt von Indien mit etwa 15 %. Die Raffineriekapazität der Region wächst, unterstützt von staatlichen Initiativen zur Verbesserung der Energiesicherheit und zur Reduzierung der Abhängigkeit von Importen, die entscheidend sind, um den steigenden inländischen Verbrauch zu decken. Länder wie China und Indien beherbergen Schlüsselakteure wie die China National Petroleum Corporation und die Indian Oil Corporation. Die Wettbewerbslandschaft ist durch erhebliche Investitionen in neue Raffinerien und Upgrades bestehender Anlagen gekennzeichnet. Dieses Wachstum wird weiter durch günstige staatliche Politiken gefördert, die Modernisierung und Effizienz in den Raffineriebetrieben anregen und Asien-Pazifik als einen wichtigen Akteur auf dem globalen Markt positionieren.

Naher Osten und Afrika: Ressourcenreiche Landschaft

Die Region Naher Osten und Afrika ist ein wichtiger Akteur im Ölraffineriemarkt, hauptsächlich aufgrund ihrer reichhaltigen natürlichen Ressourcen. Saudi-Arabien hält den größten Marktanteil von etwa 50 %, gefolgt von den VAE mit etwa 15 %. Die Raffineriekapazität der Region wird durch erhebliche Investitionen in Infrastruktur und Technologie gestärkt, die darauf abzielen, die Produktionseffizienz zu verbessern und die globale Nachfrage nach raffinierten Produkten zu decken. Schlüsselakteure wie Saudi Aramco und BP stehen an der Spitze und nutzen ihre umfangreichen Ressourcen, um einen Wettbewerbsvorteil zu sichern. Die Landschaft ist durch eine Mischung aus staatlichen und privaten Unternehmen gekennzeichnet, die ein dynamisches Umfeld für Wachstum fördern. Darüber hinaus gestalten staatliche Initiativen zur Diversifizierung der Wirtschaft und zur Reduzierung der Abhängigkeit von Öleinnahmen die Zukunft der Raffinerie in dieser Region.

Ölraffineriemarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Ölraffineriemarkt ist derzeit durch ein komplexes Zusammenspiel wettbewerblicher Dynamiken gekennzeichnet, die durch Faktoren wie technologische Fortschritte, regulatorische Druckverhältnisse und sich ändernde Verbraucherpräferenzen in Richtung Nachhaltigkeit angetrieben werden. Große Akteure wie Saudi Aramco (SA), ExxonMobil (US) und TotalEnergies (FR) positionieren sich strategisch, um von diesen Trends zu profitieren. Saudi Aramco (SA) konzentriert sich weiterhin auf den Ausbau seiner Raffineriekapazitäten und investiert in sauberere Technologien, was ein Engagement für Nachhaltigkeit signalisiert. ExxonMobil (US) betont die digitale Transformation und betriebliche Effizienz, mit dem Ziel, seine Raffinerieprozesse durch fortschrittliche Analytik und Automatisierung zu verbessern. TotalEnergies (FR) verfolgt aktiv Partnerschaften, um sein Portfolio an erneuerbaren Energien zu stärken, was einen breiteren Branchentrend zur Integration erneuerbarer Quellen in traditionelle Raffinerieoperationen widerspiegelt. Die Geschäftstaktiken dieser Unternehmen zeigen einen gemeinsamen Effort zur Optimierung der Lieferketten und zur Lokalisierung der Produktion, wo es möglich ist. Die Marktstruktur erscheint moderat fragmentiert, mit wenigen dominierenden Akteuren, die erheblichen Einfluss ausüben. Diese Fragmentierung ermöglicht es Nischenakteuren, zu entstehen, doch die kollektive Stärke der Hauptakteure prägt die Preisstrategien und betrieblichen Standards in der Branche.
Im August kündigte ExxonMobil (US) eine bedeutende Investition in eine neue digitale Raffinerie in Texas an, die darauf abzielt, die betriebliche Effizienz zu steigern und Emissionen zu reduzieren. Dieser Schritt unterstreicht das Engagement des Unternehmens, modernste Technologie in seine Raffinerieprozesse zu integrieren, was potenziell einen neuen Maßstab für betriebliche Exzellenz im Sektor setzt. Die strategische Bedeutung dieser Investition liegt in ihrem Potenzial, nicht nur die Rentabilität zu verbessern, sondern auch mit globalen Nachhaltigkeitszielen in Einklang zu stehen, wodurch die Wettbewerbsposition von ExxonMobil gestärkt wird.
Im September trat TotalEnergies (FR) eine strategische Partnerschaft mit einem führenden Technologieunternehmen ein, um KI-gesteuerte Lösungen zur Optimierung der Raffineriebetriebe zu entwickeln. Diese Zusammenarbeit wird voraussichtlich erhebliche Verbesserungen in der prädiktiven Wartung und betrieblichen Effizienz bringen, was zu weniger Ausfallzeiten und höherer Produktivität führen könnte. Die strategische Bedeutung dieser Partnerschaft ist vielschichtig, da sie TotalEnergies nicht nur an die Spitze technologischer Innovationen positioniert, sondern auch mit dem zunehmenden Fokus der Branche auf digitale Transformation übereinstimmt.
Im Oktober enthüllte Saudi Aramco (SA) Pläne zur Expansion seiner Raffineriebetriebe in Asien, insbesondere in Indien, durch ein Joint Venture mit der Indian Oil Corporation (IN). Dieser strategische Schritt deutet auf die Absicht von Saudi Aramco hin, seine Präsenz in aufstrebenden Märkten zu stärken, in denen die Nachfrage nach raffinierten Produkten voraussichtlich wachsen wird. Die Bedeutung dieser Expansion liegt in ihrem Potenzial, die Resilienz der Lieferkette zu verbessern und von den wachsenden Energiebedürfnissen der Region zu profitieren.
Ab Oktober erlebt der Ölraffineriemarkt einen ausgeprägten Wandel hin zu Digitalisierung, Nachhaltigkeit und der Integration von künstlicher Intelligenz. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft, indem sie es Unternehmen ermöglichen, Ressourcen und Fachwissen zu bündeln, um die Komplexität des Marktes zu bewältigen. In Zukunft wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette entwickeln. Dieser Übergang deutet darauf hin, dass Unternehmen, die diese Elemente priorisieren, besser positioniert sein werden, um in einem zunehmend wettbewerbsintensiven Umfeld zu gedeihen.

Zu den wichtigsten Unternehmen im Ölraffineriemarkt-Markt gehören

Recent Industry Developments

  • Q1 2025: US-Raffineriekapazität bleibt bis Januar 2025 weitgehend unverändert - EIA Von Januar 2024 bis Januar 2025 fanden keine größeren Raffinerieerweiterungen oder Transaktionen in den USA statt. Allerdings stellte LyondellBasell im März 2025 den Raffineriebetrieb in seiner Raffinerie in Houston mit einer Kapazität von 263.776 b/cd ein, und Pasadena Performance Products, eine neue Alkylat-Anlage in der Nähe von Houston, wurde zur Liste der betriebsfähigen Anlagen hinzugefügt.
  • Q1 2025: LyondellBasell stellte im März 2025 den Raffineriebetrieb in seiner Raffinerie in Houston ein LyondellBasell stellte im März 2025 den Betrieb in seiner Raffinerie in Houston ein, was einen signifikanten Rückgang der Raffineriekapazität in den USA markiert.
  • Q1 2025: Unser Bericht fügte auch Pasadena Performance Products, eine neue Anlage in der Nähe von Houston, Texas, hinzu Next Wave Energy Partners eröffnete Pasadena Performance Products, eine neue Anlage in der Nähe von Houston, Texas, die ausschließlich Alkylat produziert, einen wertvollen Mischbestandteil für Motorbenzin.
  • Q3 2025: China bereitet sich darauf vor, den Sektor des Ölraffineriemarktes zu reduzieren Die chinesische Regierung plant, die Anzahl der Ölraffinerien und Petrochemieproduzenten zu reduzieren, indem kleinere Raffinerien geschlossen und veraltete Anlagen modernisiert werden, um Überkapazitäten abzubauen und die Produktion auf Spezialchemikalien zu verlagern.

Zukunftsaussichten

Ölraffineriemarkt Zukunftsaussichten

Der Markt für Ölraffination wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,64% wachsen, angetrieben durch technologische Fortschritte, regulatorische Änderungen und steigende Energienachfrage.
Die Zukunft des Marktes für Ölraffination ist durch einen "Zwei-Geschwindigkeits"-Wandel geprägt: Ältere westliche Anlagen wandeln sich in Bio-Raffinerien, während massive Mega-Raffinerien im "Globalen Osten" die Produktion steigern. Das Wachstum ist zunehmend vom Benzin entkoppelt und verlagert sich stattdessen auf die Integration von Petrochemikalien und hochwertige chemische Rohstoffe.

Neue Möglichkeiten liegen in:

  • Investitionen in fortschrittliche Raffinerietechnologien zur Effizienzsteigerung.
  • Entwicklung von Biokraftstoffen und Anlagen zur Produktion von erneuerbarem Diesel.
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Raffinerielösungen.

Bis 2035 wird der Markt für Ölraffination voraussichtlich robust sein und sich an die sich entwickelnden Energiebedürfnisse anpassen.

Marktsegmentierung

Ausblick auf den Ölraffineriemarktprozess

  • Hydrotreating
  • Fluidkatalytisches Cracken
  • Vakuumdestillation
  • Alkylierung
  • Isomerisierung

Ausblick auf die Rohstoffe des Ölraffineriemarktes

  • Rohöl
  • Erdgasflüssigkeiten
  • Steinkohlenteer
  • Biomasse

Ausblick auf die Produkttypen des Ölraffineriemarktes

  • Benzin
  • Diesel
  • Kerosin
  • Heizöl
  • Schmierstoffe
  • Asphalt
  • Petrochemikalien

Berichtsumfang

Parameter Detail
Market Scope Global Oil Refining Market by product slate, ownership, and region
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 3.33% (2026–2035)
Market Size Checkpoints USD 66.73 Billion (2025); USD 68.95 Billion (2026); USD 92.60 Billion (2035)
Fastest Growing Segments Petrochemical Feedstocks (product slate); National Oil Companies (ownership); Asia-Pacific (region)
Companies Profiled 12 major refining groups across NOC, IOC and merchant categories
Valuation Currency USD (constant 2025 dollars)
CAGR Driver Disclaimer Driver and restraint impact percentages are directional analyst weightings and are not additive components of the headline CAGR

Frequently Asked Questions

Wie hoch ist die aktuelle Bewertung des Ölraffineriemarktes im Jahr 2024?

Der Ölraffineriemarkt wurde im Jahr 2024 mit 1679,18 Milliarden USD bewertet.

Wie hoch wird die Marktbewertung des Ölraffineriemarktes im Jahr 2035 voraussichtlich sein?

Der Markt wird voraussichtlich bis 2035 eine Bewertung von 2488,82 Milliarden USD erreichen.

Wie hoch wird die erwartete CAGR für den Ölraffineriemarkt im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für den Ölraffineriemarkt im Zeitraum 2025 - 2035 beträgt 3,64%.

Welche Unternehmen gelten als Schlüsselakteure im Ölraffineriemarkt?

Zu den Schlüsselakteuren auf dem Markt gehören Saudi Aramco, ExxonMobil, Royal Dutch Shell, BP, Chevron, TotalEnergies, China National Petroleum Corporation, Indian Oil Corporation und Petrobras.

Was sind die wichtigsten Rohstoffsegmente im Ölraffineriemarkt und deren Bewertungen?

Die wichtigsten Rohstoffsegmente umfassen Rohöl, bewertet mit 1000,0 - 1500,0 Milliarden USD, Erdgasflüssigkeiten mit 400,0 - 600,0 Milliarden USD, Steinkohlenteer mit 150,0 - 200,0 Milliarden USD und Biomasse mit 129,18 - 188,82 Milliarden USD.

Welche Produkttypen sind im Ölraffineriemarkt enthalten und deren jeweilige Bewertungen?

Die Produkttypen umfassen Benzin, bewertet mit 300,0 - 450,0 Milliarden USD, Diesel mit 400,0 - 600,0 Milliarden USD, Kerosin mit 200,0 - 300,0 Milliarden USD und Petrochemikalien mit 449,18 - 618,82 Milliarden USD.

Was sind die wichtigsten Verarbeitungsmethoden im Ölraffineriemarkt und deren Bewertungen?

Die wichtigsten Verarbeitungsmethoden umfassen Hydrotreating, bewertet mit 300,0 - 450,0 Milliarden USD, Fluidkatalytisches Cracken mit 400,0 - 600,0 Milliarden USD und Vakuumdestillation mit 350,0 - 500,0 Milliarden USD.

Wie vergleicht sich das Wachstum des Ölraffineriemarktes mit anderen Energiesektoren?

Das Wachstum des Ölraffineriemarktes, mit einer prognostizierten CAGR von 3,64%, deutet auf eine stetige Expansion im Vergleich zu anderen Energiesektoren hin, die unterschiedliche Wachstumsraten aufweisen können.

Welche Faktoren treiben das Wachstum des Ölraffineriemarktes an?

Faktoren, die das Wachstum antreiben, können eine steigende globale Energienachfrage, Fortschritte in der Raffinerietechnologie und der fortlaufende Übergang zu saubereren Brennstoffen umfassen.

Wie vergleichen sich die Bewertungen der verschiedenen Produkttypen im Ölraffineriemarkt?

Die Bewertungen zeigen, dass Diesel und Petrochemikalien zu den höchsten gehören, wobei Diesel zwischen 400,0 und 600,0 Milliarden USD und Petrochemikalien zwischen 449,18 und 618,82 Milliarden USD liegen.

Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, energy statistics repositories, and authoritative governmental and international organizations. Key sources included the U.S. Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Renewable Energy Agency (IRENA), European Commission Directorate-General for Energy, U.S. Environmental Protection Agency (EPA), International Maritime Organization (IMO), World Petroleum Council (WPC), American Fuel & Petrochemical Manufacturers (AFPM), BP Statistical Review of World Energy, OPEC Annual Statistical Bulletin, Eurostat Energy Database, UN Comtrade Database, World Bank Open Data, and national energy ministry reports from key refining markets including Saudi Arabia, China, India, and Brazil. These sources were used to collect refinery capacity statistics, throughput volumes, regulatory compliance data, carbon emission standards, feedstock consumption patterns, and competitive landscape analysis for crude oil refining, natural gas liquids processing, biomass conversion, and emerging sustainable fuel technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of refining operations, chief technology officers, heads of regulatory compliance, and commercial directors from independent refiners, integrated oil corporations, and technology licensors were examples of supply-side suppliers. Demand-side sources included policy advisers from energy ministries and environmental regulatory agencies, as well as procurement directors from airlines, shipping firms, petrochemical producers, fuel distributors, and fleet operators. Market segmentation, refinery modernization schedules, feedstock switching tactics, carbon price effects, and biofuel blending regulations were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through refinery throughput analysis and product slate revenue mapping. The methodology included:

Identification of 50+ key refining companies across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across gasoline, diesel, jet fuel, heating oil, lubricants, asphalt, and petrochemical derivatives

Analysis of reported and modeled annual revenues specific to refining operations and downstream product sales

Coverage of refiners representing 75-80% of global installed refining capacity in 2024

Extrapolation using bottom-up (refinery throughput × product crack spreads by region) and top-down (integrated oil company revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.