Präklinischer CRO-Markt (2026 - 2035)

Marktforschungsbericht über präklinische CROs nach Dienstleistungstyp (Biologika-Tests, Kleinmolekül-Tests, Toxikologie-Tests, Pharmakologie-Tests), nach therapeutischem Bereich (Onkologie, Neurologie, Kardiologie, Infektionskrankheiten), nach Validierungstyp (In-vivo-Studien, In-vitro-Studien, Vergleichsstudien, Regulierungsstudien), nach Endbenutzer (Pharmaunternehmen, Biotechnologieunternehmen, akademische Institutionen, Forschungsorganisationen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/HS/5807-CR 200 Pages Rahul Gotadki, Nidhi Mandole Last Updated: September 15, 2026
Preclinical CRO Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.0%
2025 Market SizeUSD 6.99 Billion
2035 Market SizeUSD 15.09 Billion
Key Players
Charles River Laboratories
Labcorp Drug Development
WuXi AppTec
Inotiv
ICON plc
Eurofins Scientific
Opportunities
  • Organoid-Led Oncology Screening
  • New Approach Methodology Qualification Services
  • Emerging-Market Capacity Build

Präklinischer CRO-Markt Marktzusammenfassung

Der Preclinical CRO-Markt schloss 2025 bei 6,99 Milliarden USD und eröffnet das Prognosefenster bei 7,55 Milliarden USD im Jahr 2026, mit einer Prognose von 15,09 Milliarden USD bis 2035 bei einer CAGR von 8,0%. Zwei Katalysatoren erklären den Großteil dieser Entwicklung. Das FDA Modernization Act 2.0 hat die gesetzliche Anforderung für Tierversuche in jedem Antrag auf ein neues Arzneimittel abgeschafft und alternative Sicherheitspakete fast über Nacht legitimiert . Gleichzeitig haben Sponsoren auf ressourcenschonende Forschungs- und Entwicklungsstrukturen umgeschwenkt, wodurch sicherheits- und pharmakokinetische Arbeiten in der Entdeckungsphase außerhalb ihrer eigenen Mauern vorangetrieben werden, in einem Tempo, das interne Kapazitätsausbauten nicht mithalten können [2].

Verteilte Vertragsplattformen verdrängen interne Einzelstandorte und veraltete Vivarium-Netzwerke, die mit Good Laboratory Practice-Suiten und computergestütztem Screening ausgestattet sind. Patientendervierte Xenograft-Kolonien bleiben die Grundlage für Krebsprogramme, aber Organoid-Panels und KI-gesteuerte Haftungsprognosen erfassen Fehler jetzt früher und kostengünstiger. Diese Veränderung wurde durch Wagniskapital und strategisches Kapital konsolidiert. Im Jahr 2024 haben Biotechnologiefirmen weltweit über 24 Milliarden USD gesammelt, und ein unverhältnismäßig hoher Betrag wurde in virtuelle Unternehmen investiert, die überhaupt keine Laborpräsenz haben [3].


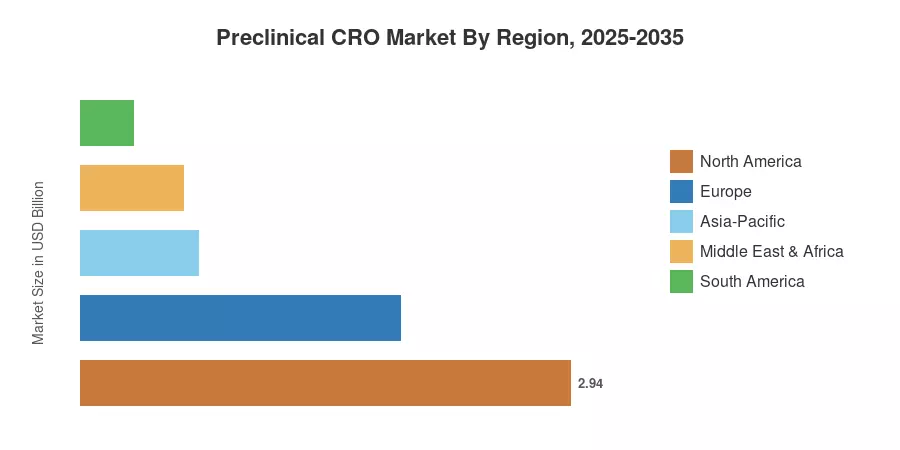
Nordamerika macht 42,0% des Umsatzes 2025 aus, bedingt durch regulatorische Nähe und dichte akkreditierte Kapazitäten. Der asiatisch-pazifische Raum hat die höchste Wachstumsrate von 10,1% CAGR, angetrieben durch Kostenarbitrage in China und Indien. An zweiter Stelle steht Europa mit 27,5% und einer ausgereiften chemischen Sicherheitsbasis sowie standardisierter ICH-Adoption. Die Fähigkeit, nicht der Preis, wird den Wert des nächsten Jahrzehnts bestimmen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Dienstleistung

  • Toxikologietests machten 2025 37,7% des Umsatzes des Preclinical CRO-Marktes aus, der größte Dienstleistungsbereich.
  • Sicherheitspharmakologie wächst bis 2035 jährlich um 11,4%, da das Screening auf kardiovaskuläre Haftung strenger wird.
  • Bioanalysen und DMPK-Studien generierten 2025 1,99 Milliarden USD

• Nach Modelltyp

  • Patientendervierte Xenograft-Modelle erfassten 2025 einen Anteil von 49,8%
  • Patientendervierte Organoid-Modelle entwickeln sich mit einer CAGR von 12,9%, die schnellste aller Modellklassen


• Nach Geografie

  • Nordamerika trug 2025 2,94 Milliarden USD zum Preclinical CRO-Markt bei
  • Der asiatisch-pazifische Raum weist bis 2035 eine CAGR von 10,1% auf, die schnellste regionale Rate
  • Europa machte 27,5% des Umsatzes 2025 aus

Marktgröße und Prognose (2021–2035)

Die Schätzungen basieren auf einer Kombination aus Umsatzoffenlegungen von Dienstleistungsanbietern, GLP-Anlagenregistern, Outsourcing-Verhältnissen von Sponsoren basierend auf Forschungs- und Entwicklungsausgaben und Bottom-up-Studienvolumenmodellierungen. Historische Daten sind an geprüfte Segmentberichte angepasst. Die Prognosewerte basieren auf kapazitätsbereinigten Nachfragekurven für den Preclinical CRO-Markt.
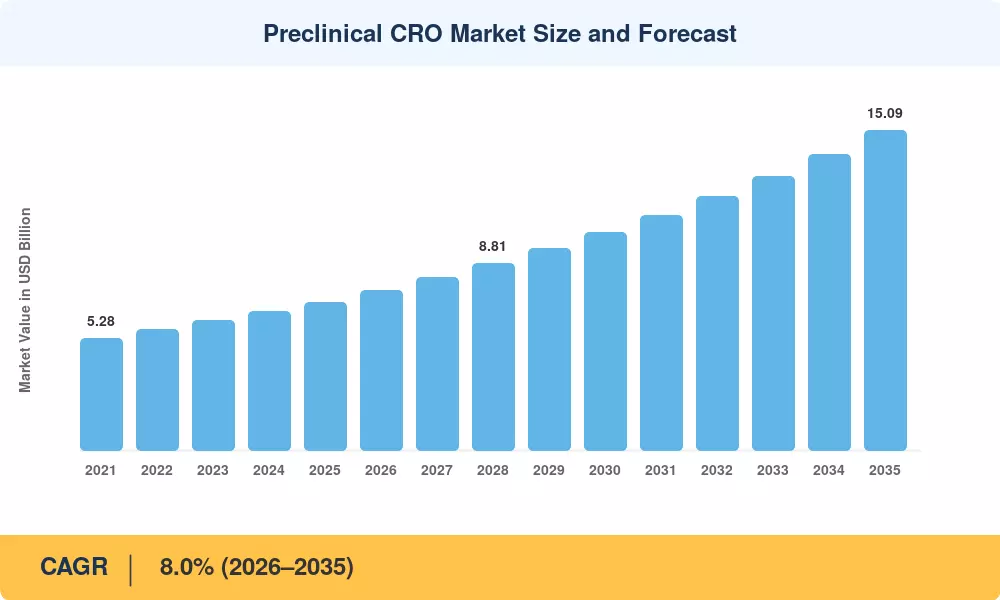
Marktgröße und Prognose des Preclinical CRO-Marktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Asset-light R&D-Outsourcing durch Sponsoren 2.1 Global Kurzfristig (≤2 Jahre)
Umsetzung des FDA Modernization Act 2.0 1.6 Nordamerika Mittel- bis langfristig (2–4 Jahre)
Kostenarbitrage in China und Indien 1.4 Asien-Pazifik Kurzfristig (≤2 Jahre)
Überprüfung der Haftung für kardiovaskuläre Sicherheit 1.1 Global Mittel- bis langfristig (2–4 Jahre)
Übernahme von KI-gestütztem In-silico-Screening 0.9 Nordamerika, Europa Langfristig (≥4 Jahre)
Wachstum der Pipeline für Biologika und Zelltherapie 0.8 Global Langfristig (≥4 Jahre)
Fördermittel für akademische Translation 0.5 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)


Asset-Light Sponsor-Modelle

Virtuelle und semi-virtuelle Biotechnologieunternehmen generieren mittlerweile einen erheblichen Anteil neuer molekularer Entitäten, und fast keines von ihnen unterhält ein eigenes akkreditiertes Vivarium. Die Analyse der Forschungs- und Entwicklungsoffenlegungen von Mid-Cap-Sponsoren für 2024 zeigt, dass die Ausgaben für ausgelagerte Entdeckungen über 62% des gesamten Budgets für die Frühphase steigen, was einem Anstieg von etwa acht Prozentpunkten in vier Jahren entspricht [2]. Diese strukturelle Veränderung wandelt feste interne Kosten in vertraglich vereinbarte variable Kosten um und trifft direkt die präklinischen Anbieter, die vollständige IND-fähige Pakete absorbieren können.

Regulatorische Modernisierung

Die Verabschiedung des FDA Modernization Act 2.0 im Dezember 2022 ersetzte die verpflichtende Tiertestsprache durch einen breiteren Evidenzstandard, der Organ-Chips, computergestützte Modelle und zellbasierte Tests abdeckt —die Anbieter reagierten, indem sie alternative Plattformen qualifizierten, anstatt klassische Arbeiten aufzugeben. Das praktische Ergebnis war additiv: Sponsoren beauftragen jetzt sowohl ein konventionelles Paket als auch einen unterstützenden Datensatz zur neuen Methodik, was die Ausgaben pro Programm um geschätzte 9–14% bei betroffenen Einreichungen erhöht [11].

Kostenstruktur im Asien-Pazifik-Raum

Die Durchführung von Studien in China und Indien liegt 35–45% unter den vergleichbaren Preisen in Nordamerika für einen gleichwertigen GLP-Bereich, und die Bearbeitungszeit für nicht-nagetiere Kapazitäten ist oft kürzer [7]. Indiens Ministerium für Pharmazeutika stellte im Rahmen seines Programms zur Förderung von Forschung und Innovation im Pharma-MedTech-Sektor 5.000 Crore INR bereit, von denen ein Teil die Infrastruktur für die Auftragsforschung unterstützt . Westliche Sponsoren teilen zunehmend Pakete auf, führen entscheidende Toxikologie im Inland durch und platzieren Screening-Ebenen im Ausland.

Intensivierung der Sicherheitspharmakologie

Überarbeitete ICH S7B- und E14-Leitlinien führten einen Best-Practice-Rahmen für die Bewertung des Proarrhythmia-Risikos ein, der die in vitro- und in vivo-Evidenz erweitert, die vor der ersten Dosis am Menschen erwartet wird [5]. Neuartige Modalitäten wie bispezifische Antikörper und Gentherapien weisen Haftungsprofile auf, die historische Datensätze nicht gut abdecken. Die Sicherheitspharmakologie wächst daher jährlich um 11,4% und übertrifft jede andere Dienstleistungslinie.

Analyse der Auswirkungen von Einschränkungen

Die Gewichtungen der Einschränkungen spiegeln den richtungsweisenden Druck auf das Wachstumsmomentum unter einem Basis-Szenario wider. Sie sind nicht additiv zur prognostizierten CAGR und sollten als relative Schwereindikatoren und nicht als deterministische Ableitungen gelesen werden.

Einschränkung ~% Druck auf CAGR Geografische Relevanz Auswirkungszeitraum
Volatilität der Biotech-Finanzierung −1.3 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Lieferengpässe bei nicht-menschlichen Primaten −0.9 Global Mittel- bis langfristig (2–4 Jahre)
Datenintegrität und Prüfungsbefunde −0.6 Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Beschränkungen beim grenzüberschreitenden Datentransfer −0.5 Asien-Pazifik, Europa Langfristig (≥4 Jahre)
Mangel an spezialisierten wissenschaftlichen Mitarbeitern −0.4 Global Langfristig (≥4 Jahre)


Empfindlichkeit des Finanzierungszyklus

Kleine und mittelständische Sponsoren finanzieren die Mehrheit der Verträge in der Entdeckungsphase, und ihre Ausgaben folgen den Kapitalmärkten fast eins zu eins. Die globalen Biotech-Risikokapitalzuflüsse fielen um fast 30 % vom Höchststand 2021, bevor sie sich stabilisierten, und die weiche Phase 2024 ist in dem Wachstum von 6,7 % in diesem Jahr sichtbar [3]. Anbieter mit starker Exposition gegenüber Seed-Stage-Kunden verzeichneten Stornierungsraten, die weit über denen ihrer schwergewichtigen Pharma-Kollegen lagen.

Biologische Versorgung und ethischer Druck

Die Verfügbarkeit nicht-menschlicher Primaten hat sich nach Exportbeschränkungen und Durchsetzungsmaßnahmen, die etablierte Kanäle störten, stark verschärft, was die Kosten pro Tier um ein Vielfaches erhöhte und die Warteschlangen für Studienstarts verlängerte [13]. Ethische Prüfungskommissionen in Europa wenden den 3Rs-Rahmen mit zunehmender Strenge an, was Wochen zur Genehmigung von Protokollen hinzufügt. Beide Kräfte erhöhen den Mindestpreis für toxikologische präklinische Forschung an großen Arten und drängen Sponsoren in Richtung alternativer Designs.

Qualitäts- und Compliance-Exposition

Regulatorische Inspektionen in Offshore-Anlagen haben Beobachtungen zur Rückverfolgbarkeit von Rohdaten und elektronischen Aufzeichnungssteuerungen hervorgebracht, und ein einzelner signifikanter Befund kann ein gesamtes Einreichungspaket ungültig machen [14]. Sponsoren reagieren mit doppelten Audits und geteilten Beschaffungen, was die Transaktionskosten erhöht und die Migration von hochpreisigen Arbeiten in kostengünstigere geografische Regionen verlangsamt.

Präklinischer CRO-Markt Chancen

Organoid-geführtes Onkologie-Screening

Patientenabgeleitete Organoid-Panels reproduzieren die Tumorheterogenität mit kürzeren Zykluszeiten als Xenotransplantationskolonien und skalieren über Hunderte von Spenderlinien. Anbieter, die biobankierte Organoid-Bibliotheken aufbauen, können das Screening pro Verbindung anstelle von pro Tier bepreisen, ein strukturell margenstärkeres Modell [6]. Ein jährliches Wachstum von 12,9% macht dies zur am schnellsten wachsenden Modellklasse in der Taxonomie.

Qualifizierungsdienste für neue Ansatzmethoden

Auftraggeber benötigen Unterstützung, um zu beweisen, dass Organo-on-Chip- oder rechnergestützte Nachweise die Überprüfung überstehen werden. Eine Qualifizierungsberatungslinie — Protokolldesign, historische Kontrollkurierung, regulatorische Korrespondenz — bringt Beratungsökonomie über die Laborumsätze [11]. Frühe Anbieter verkaufen effektiv regulatorisches Vertrauen anstelle von Laborstunden.

Kapazitätsaufbau in Schwellenländern

Brasilien, Saudi-Arabien und der ASEAN-Raum haben alle Programme zur Lokalisierung der Lebenswissenschaften angekündigt, und derzeit gibt es dort nicht genügend akkreditierte präklinische Kapazitäten, um die inländischen Pipelines zu bedienen [17]. Der Nahe Osten und Afrika wachsen mit 8,8% von einer kleinen Basis, und Anbieter, die als Erste eintreten, können mehrjährige, staatlich verknüpfte Verträge abschließen, bevor die Preise sinken.

Monetarisierung historischer Kontrolldaten

Jahrzehnte von Ergebnissen der Kontrollgruppe liegen ungenutzt in den Archiven der Anbieter. Kuratierte, anonymisierte historische Kontrolldatenbanken, die an Auftraggeber lizenziert werden, reduzieren den Tierverbrauch, verkleinern Studiendesigns und generieren wiederkehrende Abonnementumsätze mit nahezu null Grenzkosten [9]. Mehrere Anbieter der Mittelklasse haben begonnen, den Datenbankzugang in Rahmenverträge zu bündeln.

Integrierte Discovery-to-IND-Pakete

Auftraggeber ziehen zunehmend einen verantwortlichen Partner über Pharmakologie, DMPK und Sicherheit vor, anstatt vier Anbieter und einen Koordinator. Bündelprogramme verlangen Preisaufschläge von 12–18% und verbessern die Umsatzsichtbarkeit erheblich [2]. Die Konsolidierung unter großen Anbietern ist weitgehend ein Wettlauf, um dieses Fähigkeitenset zusammenzustellen.

Präklinischer CRO-Markt Zukunftsaussichten

Computational Displacement, nicht Replacement

Maschinenlernmodelle, die auf kuratierten historischen Kontrolldaten trainiert wurden, werden einen wachsenden Anteil an Fehlschlägen abfangen, bevor ein Tier behandelt wird. Realistische Projektionen deuten darauf hin, dass die computergestützte Triage bis 2032 15–20% der Studien mit geringem Wert entfernt, während die Komplexität — und der Preis — der verbleibenden Studien steigt [9]. Das Volumen flacht ab; der Umsatz nicht.

Plattformökonomie

Anbieter wandeln sich von Projektunternehmen zu Plattformen, monetarisieren Datenbestände, Assay-Bibliotheken und regulatorisches Know-how neben der Labor-Kapazität. Einnahmen aus Abonnements und Zugangsgebühren machen derzeit einen niedrigen einstelligen Anteil des Einkommens der Anbieter aus; ein Anteil im mittleren Teenagerbereich bis 2035 würde die Bewertungsmultiplikatoren im gesamten Sektor erheblich umgestalten [2].

Modality Shift hin zu fortgeschrittenen Therapien

Programme zur Zell- und Gentherapie in aktiver Entwicklung überstiegen 2024 weltweit 2.000, und ihre präklinischen Anforderungen unterscheiden sich grundlegend von kleinen Molekülen — Biodistribution, Immunogenität und langfristige Tumorigenität dominieren [8]. Anbieter, die diese spezialisierten Fähigkeiten frühzeitig qualifizieren, werden überproportionale Preismacht erlangen.

Nachhaltigkeit und Berichterstattung über Tierschutz

Institutionelle Investoren fordern nun 3R-Leistungskennzahlen neben der finanziellen Berichterstattung, und mehrere große Sponsoren veröffentlichen jährliche Reduzierungen des Tierverbrauchs [18]. Erwarten Sie, dass die Offenlegung des Tierschutzes innerhalb des Jahrzehnts ein formales Beschaffungskriterium wird, was Anbieter mit validierten alternativen Plattformen und transparenten Prüfpfaden begünstigt.

Analyse des regionalen Marktanteils

Region Kennzahl (2025 / Prognose) Primäre Investitionsthemen
Nordamerika 42,0% Anteil GLP-Kapazitätserweiterung, NAM-Qualifizierung
Europa 27,5% Anteil 3Rs-Konformität, chemische Sicherheitsprüfungen
Asien-Pazifik 10,1% CAGR Kostenarbitrage, Wachstum der inländischen Pipeline
Südamerika USD 0,32 Milliarden Regulatorische Harmonisierung, klinische Brücken
Mittlerer Osten & Afrika 8,8% CAGR Staatliche Lebenswissenschaftsfonds, Lokalisierung
Gesamt USD 6,99 Milliarden —

Die regionale Leistung im Preclinical CRO-Markt spiegelt drei Variablen wider: akkreditierte Kapazitätsdichte, regulatorische Nähe zu wichtigen Zulassungsbehörden und Stückkosten. Die folgende Tabelle berichtet eine Kennzahl pro Region.


Nordamerika

Land Kennzahl Schlüsselfaktor
USA 84,5% der Region FDA-Nähe und akkreditierte Standortdichte
Kanada 7,4% CAGR Steuergutschriften für wissenschaftliche Forschung und experimentelle Entwicklung
Mexiko USD 0,13 Milliarden Nearshoring von Laborleistungen


Nordamerika ist das Rückgrat des Preclinical CRO-Marktes, da Sponsoren den Dialog vor der Einreichung mit Gutachtern mehr schätzen als die Einsparungen pro Einheit. Das National Center for Advancing Translational Sciences hat nachhaltige Mittel für die Validierung von Gewebechips bereitgestellt und ein inländisches Ökosystem für alternative Methoden geschaffen, das Anbieter jetzt kommerzialisieren [10]. Das kanadische Steuergutschriftensystem reduziert die effektiven Studienkosten für Sponsoren mit lokalen Tochtergesellschaften erheblich, und Toronto sowie Montreal haben seit 2023 beide Kapazitäten für spezielle Bioanalysen hinzugefügt.

Europa

Land Kennzahl Schlüsselfaktor
Deutschland 24,8% der Region Basis für chemische und pharmazeutische Sicherheit
Vereinigtes Königreich 7,3% CAGR Finanzierung durch Life Sciences Vision
Frankreich USD 0,27 Milliarden Nachfrage nach nationalen Onkologie-Clustern
Italien 9,6% der Region Überlauf der Vertragsfertigung
Spanien 7,5% CAGR Kostenwettbewerbsfähige GLP-Standorte
Nordische Länder USD 0,14 Milliarden Akademische translational Partnerschaften
Russland 3,8% der Region Programme zur inländischen Substitution
Rest von Europa 6,6% CAGR Wachstum der Kapazitäten in Mitteleuropa


Die europäische Nachfrage basiert auf der Richtlinie 2010/63/EU, die die 3Rs kodifiziert und eine Rechtfertigung für jedes Tierversuch erfordert [18]. Dieses Rahmenwerk verlangsamte das Volumenwachstum, drängte jedoch Anbieter in die Wertkurve hin zu komplexen, gut dokumentierten Studiendesigns, die Sponsoren nicht leicht offshore replizieren können. Die chemische Sicherheitsinfrastruktur Deutschlands — ursprünglich für die REACH-Konformität aufgebaut — subventioniert die Kapazität in der pharmazeutischen Toxikologie und bietet die tiefste Bench der Region.

Asien-Pazifik

Land Kennzahl Schlüsselfaktor
China 38,4% der Region Integrierte Entdeckungsplattformen in großem Maßstab
Indien 12,4% CAGR PRIP-Programm und qualifizierte wissenschaftliche Arbeitskräfte
Japan USD 0,29 Milliarden PMDA-ausgerichtete inländische Programme
Südkorea 8,9% der Region Biosimilar- und Zelltherapiepipelines
ASEAN 10,6% CAGR Kapazitätserweiterungen in Singapur und Malaysia
Rest von Asien-Pazifik USD 0,10 Milliarden Australische Anreize für frühe Phasen


Asien-Pazifik ist der Wachstumsmotor des Preclinical CRO-Marktes, und China liefert den größten Teil des Volumens. Inländische Anbieter haben End-to-End-Plattformen aufgebaut, die die Zeitspanne von der Entdeckung bis zur IND unter westliche Benchmarks komprimieren, während der ICH-Beitritt der National Medical Products Administration die Portabilität von Dossiers verbessert hat . Indien differenziert sich durch die Wirtschaftlichkeit wissenschaftlicher Arbeitskräfte und nicht durch reinen Durchsatz, und die Infrastrukturkomponente des PRIP-Programms zielt genau auf die akkreditierte Kapazitätslücke ab, die derzeit seinen Anteil begrenzt .

Südamerika

Land Kennzahl Schlüsselfaktor
Brasilien 58,2% der Region ANVISA-Modernisierung und lokale Pipelines
Argentinien 8,1% CAGR Akademische Biotech-Spinouts
Rest von Südamerika USD 0,06 Milliarden Regionale klinische Brückenstudien


Brasilien dominiert eine kleine regionale Basis, unterstützt durch die progressive Ausrichtung von ANVISA an internationalen Richtlinien und durch inländische Hersteller, die über Generika hinaus in Biosimilars expandieren [17]. Die Kapazität bleibt dünn: Die meisten entscheidenden Toxikologien laufen weiterhin nach Nordamerika. Die kurzfristige Gelegenheit liegt in explorativen und Screening-Arbeiten, bei denen Nähe und Sprache die Koordinationsfriktionen für lokale Sponsoren verringern.

Mittlerer Osten & Afrika

Land Kennzahl Schlüsselfaktor
Saudi-Arabien 27,4% der Region Vision 2030 Biotech-Lokalisierung
VAE 9,6% CAGR Forschungsinfrastruktur in Freizonen
Südafrika USD 0,05 Milliarden Basis für Forschung zu Infektionskrankheiten
Ägypten 11,2% der Region Pharmazeutische Herstellungs- cluster
Rest von MEA 8,0% CAGR Staatliche Gesundheitsinvestitionsprogramme


Die nationale Biotechnologiestrategie Saudi-Arabiens zielt darauf ab, die inländische Fähigkeit entlang der Entwicklungskette bis 2030 zu fördern, mit speziellen Mitteln für die Forschungsinfrastruktur [20]. Das Ausführungsrisiko ist hoch und die akkreditierte Kapazität bleibt minimal, doch staatliche Unterstützung beseitigt die Nachfrageschancen, die private Investitionen anderswo einschränken. Die Basis für die Forschung zu Infektionskrankheiten in Südafrika gibt ihr eine verteidigbare Nische für Spezialgebiete anstelle von breiten Wettbewerben.

Preclinical CRO Markt nach Region, 2025-2035

Präklinischer CRO-Markt Marktsegmentierung

Die Segmentierung des Preclinical CRO-Marktes erfolgt nach Dienstleistungsbereich, biologischem Modelltyp und Endbenutzerkategorie. Jede Tabelle berichtet eine einzelne Kennzahl pro Untersegment.

Nach Dienstleistung

Segment Kennzahl Primärer Nachfragefaktor
Toxikologietests 37,7% Anteil IND-fähige Paketanforderungen
Bioanalytik & DMPK-Studien 1,99 Milliarden USD Regulierte Validierung bioanalytischer Methoden
Sicherheitstoxikologie 11,4% CAGR Überarbeiteter ICH S7B-Proarrhythmie-Rahmen
Weitere Dienstleistungen 15,3% Anteil Wirksamkeitsmodelle und Formulierungsunterstützung


Toxikologie bleibt das Umsatzrückgrat des Preclinical CRO-Marktes, da kein Einreichungsweg sie vollständig vermeidet — der Evidenzstandard hat sich geändert, die Evidenzanforderung nicht . Sicherheitstoxikologie wächst schneller als das Gesamtergebnis, da neuartige Modalitäten Haftungsfragen aufwerfen, die alte Datensätze nicht beantworten können, und weil die Erwartungen an die kardiovaskuläre Bewertung unter überarbeiteten Richtlinien erheblich strenger geworden sind [5].

Nach Modelltyp

Segment Kennzahl Primärer Nachfragefaktor
Patientenabgeleitete Xenograft (PDX)-Modelle 49,8% Anteil Etablierte onkologische translationale Validität
Patientenabgeleitete Organoid (PDO)-Modelle 12,9% CAGR Schnellere, hochdurchsatzfähige Tumorscreenings
In-Silico / KI-gesteuerte Modelle 22,6% Anteil Frühe Haftungsprognose und Kostenreduktion


Xenograft-Modelle behalten ihre Führungsposition im Preclinical CRO-Markt aufgrund einer zwei Jahrzehnte währenden regulatorischen Erfolgsbilanz, der die Prüfer vertrauen. Organoide gewinnen zuerst die Screening-Ebene — wo Geschwindigkeit und Spenderdiversität wichtiger sind als Präzedenzfälle — und werden in Bestätigungsrollen übergehen, während sich Validierungspakete ansammeln [6].

Nach Endbenutzer

Segment Kennzahl Primärer Nachfragefaktor
Biopharma- & Pharmaunternehmen 59,2% Anteil Pipeline-Volumen und Outsourcing-Vorgaben
Akademische & Forschungsinstitute 11,0% CAGR Erweiterung der translationalen Fördermittel
Medizinprodukteunternehmen 0,99 Milliarden USD Biokompatibilitäts- und Implantatsicherheitstests
Regierung & Sonstige 10,3% Anteil Programme für öffentliche Gesundheit und Biodefense


Biopharma-Sponsoren dominieren die Ausgaben im Preclinical CRO-Markt und setzen die Preisbildungsstandards, obwohl ihr Anteil langsam schwindet. Akademische Institute wachsen am schnellsten, da translationales Funding die Universitätsprogramme in Richtung IND-qualitätsdaten drängt, die sie intern nicht generieren können, und damit ein Kundensegment mit unterschiedlichen Maßstäben, Rhythmen und Serviceerwartungen schafft [10].

Wettbewerbsbenchmarking

Die Konzentration ist moderat. Die fünf größten Anbieter machen etwa 38-43% des globalen Umsatzes aus, was auf einen HHI im Bereich von 500-700 hindeutet — wettbewerbsfähig nach Antitrust-Standards, aber stetig konsolidierend, da große Unternehmen Nischenfähigkeiten aufkaufen. Und unter den Marktführern gibt es eine lange Liste regionaler und spezialisierter Anbieter, die sich eher auf Turnaround und therapeutischen Fokus als auf Breite konzentrieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den präklinischen CRO-Markt Strategische Positionierung
Charles River Laboratories ~15–19% Toxikologie, Modellversorgung, Sicherheitsbewertung Skalierungsführer mit integriertem Modellbezug
Labcorp Arzneimittelentwicklung ~7–10% Toxikologie, Bioanalyse, Entdeckungsdienste Datenvorteil durch Diagnostik
WuXi AppTec ~6–9% Integrierte Plattformen von Entdeckung bis IND Kosten- und Geschwindigkeitsführerschaft im asiatisch-pazifischen Raum
Inotiv ~4–6% Allgemeine und spezialisierte Toxikologie, DMPK Konsolidierer der US-Mittelstands-Kapazitäten
ICON plc ~3–5% Frühe Entwicklungs- und bioanalytische Dienste Klinische Kontinuität für Sponsoren
Eurofins Scientific ~3–5% Bioanalyse, Biokompatibilität, GLP-Tests Verteiltes Labor-Netzwerk
Evotec SE ~2–4% Entdeckungspharmakologie, In-silico-Plattformen Wissenschaftlich geführtes Partnerschaftsmodell
Pharmaron ~2–4% Sicherheitsbewertung, DMPK, Radiolabeling Grenzüberschreitende Kapazität in China und Großbritannien
Frontage Laboratories ~1–3% Bioanalyse, DMPK, Toxikologie Spezialist für Mid-Cap-Sponsoren
Crown Bioscience ~1–3% PDX- und Organoid-Onkologie-Plattformen Translationales Onkologie-Modell-Tiefe
Altasciences ~1–3% Präklinischer bis Phase I-Kontinuum Integrierte Übergabe in der frühen Phase


Aktuelle Nachrichten & Entwicklungen

Die Aktivität im Bereich der Preclinical CRO-Märkte konzentrierte sich auf den Erwerb von Fähigkeiten anstelle von reiner Kapazitätserweiterung.

  • US FDA (April 2025): Veröffentlicht einen Fahrplan zur Reduzierung der Anforderungen an Tierversuche für monoklonale Antikörper, wobei rechnergestützte und auf menschlichen Zellen basierende Ansätze priorisiert werden — ein direktes Signal zu den Qualifikationsprioritäten [11]
  • Charles River Laboratories (Februar 2025): Ankündigung einer strategischen Überprüfung und Portfolioumschichtung nach einer schwächeren Nachfrage von kleinen Biotech-Kunden, die die Kapazitätsplanung im Sektor umgestaltet [4]
  • Inotiv (Oktober 2024): Abschluss der Konsolidierung mehrerer US-Toxikologie-Standorte zur Steigerung der Auslastung und Reduzierung der Fixkostenbelastung [4]
  • Evotec SE (Juni 2024): Erweiterung seines KI-gesteuerten Entdeckungs-Partnerschaftsrahmens, der die in-silico Haftungsprüfung in die Partnerpipelines integriert [9]
  • Indien Ministerium für Pharmazeutika (März 2024): Eröffnung der Förderfenster des PRIP-Programms, das die Infrastruktur für Auftragsforschung und translationale Einrichtungen abdeckt
  • NMPA China (November 2023): Fortschritte bei der Umsetzung der ICH-Richtlinien, Verbesserung der gegenseitigen Anerkennung von national erstellten präklinischen Dossiers
  • ICH (Februar 2023): Abschluss des S7B/E14 Frage-und-Antwort-Rahmens zur Festlegung bewährter Verfahren für die Bewertung des Proarrhythmia-Risikos [5]
  • Saudi-Arabien (Dezember 2023): Einführung der Nationalen Biotechnologiestrategie mit speziellen Mitteln für die Forschungsinfrastruktur bis 2030 [20]

Präklinischer CRO-Markt Market Report Scope

Parameter Detail
Marktumfang Globale ausgelagerte präklinische Forschungsdienstleistungen in den Bereichen Toxikologie, Bioanalyse und DMPK, Sicherheitspharmakologie und angrenzende Entdeckungsunterstützung
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 8,0% (2026–2035)
Marktgrößenprüfpunkte 6,99 Milliarden USD (2025); 7,55 Milliarden USD (2026); 15,09 Milliarden USD (2035)
Schnellstwachsende Segmente Sicherheitspharmakologie (Dienstleistung); Patientenabgeleitete Organoid-Modelle (Modelltyp); Akademische & Forschungsinstitute (Endbenutzer)
Profilierte Unternehmen 11 führende Anbieter, die im präklinischen CRO-Markt benchmarked wurden
Bewährungswährung USD Milliarden

FAQs

Wie sollte ein Sponsor Anbieter im Preclinical CRO-Markt auswählen?
Berücksichtigen Sie die Inspektionshistorie und die Fluktuation des wissenschaftlichen Personals über den Hauptpreis hinaus. Fordern Sie die letzten drei Ergebnisse regulatorischer Inspektionen des Anbieters und Daten zur Amtszeit des Studienleiters an, bevor die Preisverhandlungen beginnen [14].
Welche Vertragsstruktur kontrolliert Budgetüberschreitungen bei Toxikologie-Paketen am besten?
Meilensteinbasierte Festpreisverträge mit definierten Änderungsauftragsauslösern übertreffen Zeit- und Materialvereinbarungen. Geben Sie die Obergrenzen für die Durchleitungskosten von Tieren ausdrücklich an, da die Volatilität der biologischen Versorgung die meisten ungeplanten Ausgaben antreibt [13].
Belohnt der Preclinical CRO-Markt Einzelquellen- oder Multi-Anbieter-Strategien?
Einzelquellen eignen sich für integrierte IND-Pakete, bei denen Übergabeverluste kostspielig sind. Multi-Anbieter schützt Programme mit langen Zeitplänen vor Kapazitätsstörungen, auf Kosten eines höheren Koordinationsaufwands [2].
Wie unterscheiden sich die Bedingungen zum Datenbesitz in verschiedenen Regionen?
Westliche Verträge weisen in der Regel alle Studiendaten und abgeleitete Analysen dem Sponsor zu. In mehreren asiatischen Jurisdiktionen gelten Lokalisierungsanforderungen, die den Export von Rohdaten einschränken, daher sollten die Übertragungsmechanismen im Voraus verhandelt werden [15].
Welche Prüfzeichen sind am wichtigsten, wenn man einen neuen Anbieter im Preclinical CRO-Markt qualifiziert?
Überprüfen Sie die Rückverfolgbarkeit von Rohdaten, elektronische Aufzeichnungen von Prüfpfaden und die Geschwindigkeit der Archivabholung. Ein Anbieter, der einen fünf Jahre alten Rohdatensatz nicht innerhalb von Tagen bereitstellen kann, stellt ein Risiko für die Einreichung dar [24].
Kann rechnerischer Nachweis tierische Daten für eine IND-Einreichung vollständig ersetzen?
Noch nicht in der Praxis. Regulierungsbehörden akzeptieren alternative Methoden als unterstützende Beweise, aber ein vollständiger Ersatz erfordert eine fallweise Qualifizierung und bleibt außerhalb enger Modalitätsklassen selten [25].
Was bricht, wenn Assays zwischen Anbieterstandorten übertragen werden?
Historische Kontrollbereiche übertragen sich selten sauber, was die Interpretation von Grenzfunden kompliziert. Planen Sie eine Brückenstudie ein und bestehen Sie auf dokumentierten Methodenübertragungsprotokollen, bevor Sie ein validiertes Assay verlagern [24].
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, clinical pharmacology publications, and authoritative life sciences organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA) Committee for Medicinal Products for Human Use (CHMP), National Institutes of Health (NIH) National Toxicology Program (NTP), US Department of Agriculture (USDA) Animal and Plant Health Inspection Service, Environmental Protection Agency (EPA) Office of Chemical Safety and Pollution Prevention, Organisation for Economic Co-operation and Development (OECD) Test Guidelines Programme, World Health Organization (WHO) International Programme on Chemical Safety, Centers for Disease Control and Prevention (CDC) National Institute for Occupational Safety and Health, Public Library of Science (PLOS), Society of Toxicology (SOT) publications, American Association for Laboratory Animal Science (AALAS) Journal, Association for Assessment and Accreditation of Laboratory Animal Care International (AAALAC) annual reports, BioPharma Dive, Contract Pharma outsourcing databases, and national regulatory authority filings from key pharmaceutical markets. These sources were used to collect preclinical study volume statistics, GLP (Good Laboratory Practice) certification data, toxicology safety assessment trends, regulatory paradigm shifts, and competitive landscape analysis for in vivo pharmacology, in vitro ADME (Absorption, Distribution, Metabolism, Excretion) studies, toxicology testing, bioanalytical services, and specialty pathology services.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives, COOs, CSOs, chiefs of business development, site directors, and heads of laboratory operations from regional and international preclinical CROs made up the supply side. On the demand side, we had CSOs, VPs of preclinical development, heads of external research and development sourcing, procurement leaders from biotech and pharmaceutical businesses, and medical device portfolio managers. Service line segmentation, capacity expansion timetables, outsourcing penetration rates, pricing models for GLP vs. non-GLP investigations, and therapeutic area-specific demand dynamics were all investigated through primary research, which also confirmed the timelines.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (32%), Scientific/Technical Leads (40%)

By Region: North America (32%), Europe (35%), Asia-Pacific (25%), Rest of World (8%)

By Stakeholder Type: CRO Service Providers (45%), Pharmaceutical/Biotech Sponsors (40%), Academic/Government Research Institutes (15%)


Market Size Estimation

Global market valuation was derived through revenue mapping and study volume analysis across toxicology, pharmacokinetics, pharmacodynamics, and safety assessment services. The methodology included:

Identification of 60+ key contract research organizations across North America, Europe, Asia-Pacific, and Latin America

Service mapping across toxicology (acute, chronic, carcinogenicity), pharmacology (efficacy models, PD/PK), bioanalytical (LC-MS/MS, immunogenicity), pathology (histology, necropsy), and specialized cell & gene therapy preclinical services

Analysis of reported and modeled annual revenues specific to preclinical service portfolios

Coverage of CROs representing 65-70% of global market share in 2024

Extrapolation using bottom-up (study volume × average contract value by therapeutic area) and top-down (CRO revenue validation against sponsor R&D outsourcing budgets) approaches to derive segment-specific valuations across small molecule, biologics, and cell/gene therapy preclinical requirements

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















