Industrieller Stärkemarkt Marktzusammenfassung
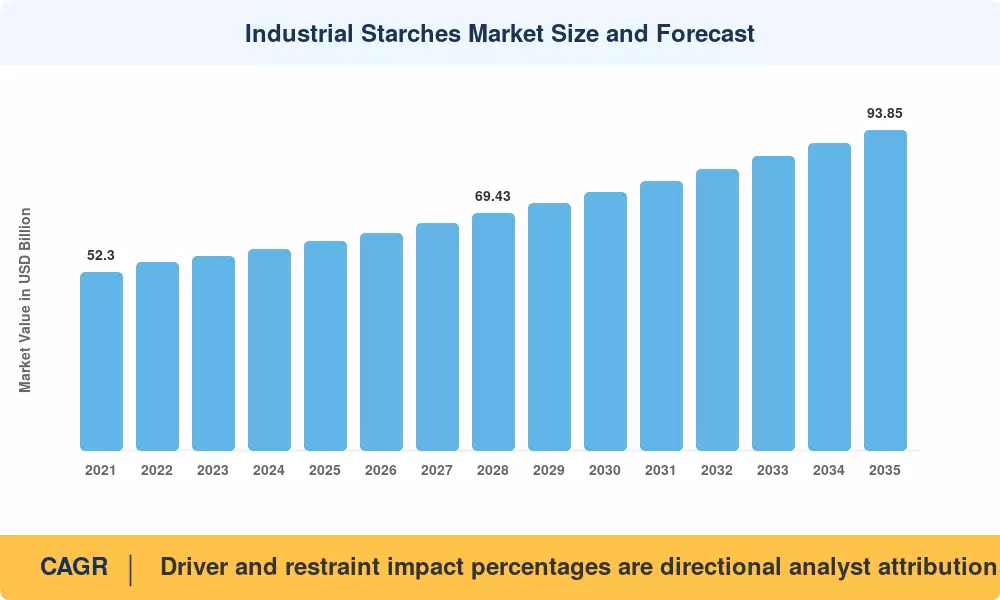
Der Markt für industrielle Stärken wurde 2025 mit 61,28 Milliarden USD bewertet und tritt 2026 mit 63,70 Milliarden USD in das Prognosefenster ein, wobei er bis 2035 93,85 Milliarden USD bei einer CAGR von 4,40% erreicht. Zwei Katalysatoren verankern diesen Verlauf. Das kalifornische Gesetz SB 54 über Verpackungen, das bis 2032 eine Recyclingquote von 65% für Einwegverpackungen vorschreibt, hat Umwandler dazu gedrängt, biobasierte Bindemittel und Füllstoffe zu verwenden. Parallel dazu hat die EU-Verordnung über Verpackungen und Verpackungsabfälle, die 2025 verabschiedet wurde, Recyclinggrenzen festgelegt, die petrochemische Größenmittel nur schwer erfüllen können [1][3].
Die wahre Erzählung ist die der Substitution. Modifizierte Stärkegrade ersetzen traditionelle synthetische Größenchemien, wie Styrol-Acrylat-Latexe in der Papierbeschichtung, petroleumderivierte Polyole in Klebstoffen und synthetische Verdicker in der Körperpflege, indem sie vergleichbare Rheologie zu geringeren Kohlenstoffkosten bieten. Laut aggregierten Unternehmensoffenlegungen [14][16][7].
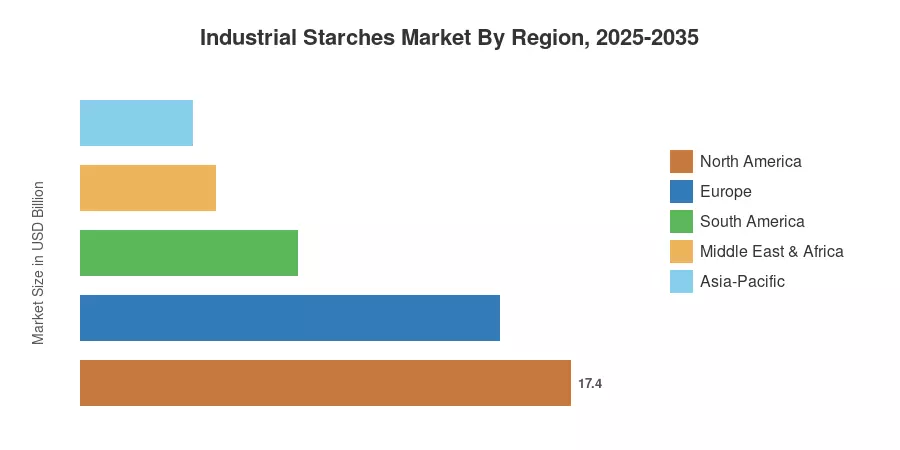
Ein doppelter Rhythmus kennzeichnet die geografische Erzählung. 2025 machte Nordamerika 28,4% des Marktes für industrielle Stärken aus, was hauptsächlich auf das Volumen der Maisverarbeitung im Mittleren Westen zurückzuführen ist. In der Zwischenzeit wird erwartet, dass der asiatisch-pazifische Raum bis 2035 einen Marktanteil von 6,5% beibehält, während die Kapazität von thailändischer Maniok und die Herstellung von festen Dosen in Indien weiterhin expandieren. Die Nachfrage nach hochwertigen, nicht-GVO und Clean-Label-Formulierungen ist der Hauptfaktor, der Europas zweiten Platz mit 24,3% antreibt, und nicht das Volumen. Produzenten, die in der Lage sind, die Derivatleiter zu erklimmen, anstatt das Volumen von Rohstoffen zu verteidigen, werden im kommenden Jahrzehnt belohnt.
Wichtige Erkenntnisse aus dem Bericht
• Nach Quelle
- Mais machte 2025 65,6% des Umsatzes im Markt für industrielle Stärken aus, unterstützt durch integrierte Nassmahlanlagen im Mittleren Westen und Nordwesteuropa.
- Maniok ist die am schnellsten wachsende Quelle mit einer CAGR von 8,4% bis 2035, gestützt durch die nicht-GVO-Positionierung in den EU-Labeling-Regelungen.
- Die aus Kartoffeln stammende Produktion trug 2025 etwa 6,37 Milliarden USD bei, konzentriert in den Niederlanden, Deutschland und Dänemark.
• Nach Typ
- Native Grade machten 2025 62,3% des Marktes für industrielle Stärken aus, gestützt durch die Nachfrage nach Bulk-Papier und Lebensmitteldickungsmitteln.
- Modifizierte Varianten verzeichnen eine CAGR von 5,7% bis 2035, da Octenylsuccinanhydrid und vorgegelatinierte Grade in Emulsions- und Hilfsstoffrollen eindringen.
• Nach Anwendung
- Lebensmittel und Getränke führten 2025 mit einem Umsatzanteil von 49,1%
- Die Nachfrage aus der Pharmaindustrie wächst mit einer CAGR von 7,1%, die schnellste aller Anwendungen im Markt für industrielle Stärken
- Papier und Wellpappe generierten 2025 etwa 13,11 Milliarden USD
• Nach Region
Marktgröße und Prognose (2021–2035)
Die untenstehenden Schätzungen kombinieren Kapazitätsprüfungen auf Werksebene über 340+ Nass- und Trockenmahlstandorte, Zollhandelsflussabgleiche für die HS-Codes 1108 und 3505 sowie Bottom-up-Nachfragemodellierung über sieben Endverbrauchervertikale. Historische Werte wurden mit veröffentlichten Segmentumsätzen von zehn gelisteten Produzenten validiert und dann mit den Margen aus der Getreideverarbeitung trianguliert. Die Prognosewerte wenden die kalibrierte CAGR von 4,40% für den Markt für industrielle Stärken im Zeitraum 2026–2035 an.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



