Gerät als Dienstleistung Markt

Marktgröße, Marktanteil und Trendanalysebericht für Device as a Service nach Komponenten Hardware, Lösungen und Dienstleistungen, nach Hardware (Desktop, Laptops, Drucker und andere), nach Dienstleistungen (Professionelle und verwaltete Dienstleistungen), nach Unternehmensgröße (Große Unternehmen, Kleine und mittlere Unternehmen), nach Branchenvertikalen (IT & Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel, Regierung, Bildung, Fertigung und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika) - Prognose bis 2035.
ID: MRFR/ICT/3072-CR 174 Pages Ankit Gupta Last Updated: September 15, 2026
Device as a Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)25.64%
2024 Market Size$ 146.5 Billion
2025 Market Size$ 184.07 Billion
2035 Market Size$ 1,804.35 Billion
Key Players
Microsoft
Dell Technologies
HP Inc.
Lenovo
Cisco Systems
Apple
Opportunities
  • Enhanced Flexibility and Scalability
  • Integration of Advanced Technologies
  • Cost Efficiency and Budget Management

Gerät als Dienstleistung Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße für Device as a Service im Jahr 2024 auf 146,5 Milliarden USD geschätzt. Die Branche für Device as a Service wird voraussichtlich von 184,07 Milliarden USD im Jahr 2025 auf 1804,35 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 25,64 % im Prognosezeitraum 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für Device as a Service verzeichnet ein robustes Wachstum, das durch sich wandelnde Verbraucherpräferenzen und technologische Fortschritte vorangetrieben wird.

  • Der Markt verzeichnet eine zunehmende Akzeptanz von Abonnementmodellen, insbesondere in Nordamerika, das den größten Markt darstellt.
  • Ein starker Fokus auf Nachhaltigkeit und die Kreislaufwirtschaft prägt die Dienstleistungsangebote, insbesondere in der Region Asien-Pazifik, dem am schnellsten wachsenden Markt.
  • Die Integration fortschrittlicher Technologien wird zu einem entscheidenden Unterscheidungsmerkmal in den Bereichen Hardware und Dienstleistungen, was die Gesamtwertangebote verbessert.
  • Kosten-effizienz und erhöhte Flexibilität sind wichtige Treiber, insbesondere für große Unternehmen, die ihre Abläufe optimieren möchten.

Marktgröße & Prognose

2024 Marktgröße 146,5 (USD Milliarden)
2035 Marktgröße 1804,35 (USD Milliarden)
CAGR (2025 - 2035) 25,64%

Hauptakteure

Microsoft (US), Dell Technologies (US), HP Inc. (US), Lenovo (CN), Cisco Systems (US), Apple (US), IBM (US), Fujitsu (JP), Atos (FR)

Gerät als Dienstleistung Markt Treiber

Erweiterte Flexibilität und Skalierbarkeit

Flexibilität und Skalierbarkeit sind entscheidende Treiber im Markt für Geräte als Dienstleistung. Organisationen suchen zunehmend nach Lösungen, die sich an ihre sich ändernden Bedürfnisse anpassen können, insbesondere in dynamischen Geschäftsumgebungen. Das Modell Geräte als Dienstleistung ermöglicht es Unternehmen, ihre Geräteverwendung je nach aktuellen Anforderungen zu erhöhen oder zu verringern, ohne die Last langfristiger Verpflichtungen. Diese Anpassungsfähigkeit ist besonders vorteilhaft für Unternehmen, die ein schnelles Wachstum oder saisonale Schwankungen erleben. Darüber hinaus stellt die Möglichkeit, Geräte regelmäßig aufzurüsten, sicher, dass Organisationen wettbewerbsfähig bleiben, indem sie die neueste Technologie nutzen. Infolgedessen verzeichnet der Markt für Geräte als Dienstleistung einen Anstieg der Nachfrage von Unternehmen, die Agilität und Reaktionsfähigkeit in ihren Abläufen priorisieren.

Integration fortschrittlicher Technologien

Die Integration fortschrittlicher Technologien ist ein entscheidender Treiber im Markt für Geräte als Dienstleistung. Da Unternehmen ihre Betriebseffizienz steigern möchten, wird die Einbeziehung von Technologien wie künstlicher Intelligenz, maschinellem Lernen und dem Internet der Dinge zunehmend unerlässlich. Anbieter im Markt für Geräte als Dienstleistung bieten zunehmend Lösungen an, die diese Technologien integrieren, sodass Organisationen Datenanalysen und Automatisierung nutzen können. Diese Integration rationalisiert nicht nur Prozesse, sondern verbessert auch die Entscheidungsfindungsfähigkeiten. Laut Branchenberichten können Unternehmen, die fortschrittliche Technologien in ihren Abläufen nutzen, eine Effizienzsteigerung von bis zu 25 % erzielen. Daher ist der Markt für Geräte als Dienstleistung auf Wachstumskurs, da Organisationen den Wert der Integration modernster Technologien in ihre Geräteverwaltungsstrategien erkennen.

Kosten-effizienz und Budgetmanagement

Der Markt für Geräte als Dienstleistung wird für Organisationen, die Kosten-effizienz und verbessertes Budgetmanagement suchen, zunehmend attraktiv. Durch die Annahme eines abonnementbasierten Modells können Unternehmen die erheblichen Vorabkosten vermeiden, die mit dem direkten Kauf von Geräten verbunden sind. Dieses Modell ermöglicht vorhersehbare monatliche Ausgaben, was besonders vorteilhaft für Budgetierungszwecke sein kann. Laut aktuellen Daten haben Organisationen, die auf den Markt für Geräte als Dienstleistung umgestiegen sind, eine Reduzierung der Gesamtkosten um bis zu 30 % gemeldet. Diese finanzielle Flexibilität ermöglicht es Unternehmen, Ressourcen effektiver zuzuweisen und möglicherweise in andere kritische Bereiche wie Innovation und Mitarbeiterschulung zu investieren. Infolgedessen wird der Markt für Geräte als Dienstleistung voraussichtlich weiter wachsen, da immer mehr Unternehmen die finanziellen Vorteile dieses Ansatzes erkennen.

Fokus auf Mitarbeitererfahrung und Produktivität

Der Markt für Geräte als Dienstleistung wird erheblich von der wachsenden Betonung der Mitarbeitererfahrung und Produktivität beeinflusst. Organisationen erkennen zunehmend, dass die Bereitstellung der richtigen Werkzeuge für Mitarbeiter die Arbeitszufriedenheit und die Gesamtleistung verbessern kann. Durch die Nutzung des Marktes für Geräte als Dienstleistung können Unternehmen sicherstellen, dass ihre Mitarbeiter Zugang zu den neuesten Geräten und Technologien haben, was zu einer verbesserten Effizienz führen kann. Studien zeigen, dass Organisationen, die in moderne Technologielösungen investieren, eine Steigerung der Mitarbeiterproduktivität um 20 % verzeichnen. Dieser Fokus auf die Verbesserung der Mitarbeitererfahrung treibt die Akzeptanz des Marktes für Geräte als Dienstleistung voran, da Unternehmen bestrebt sind, eine ansprechendere und produktivere Arbeitsumgebung zu schaffen.

Nachhaltigkeit und Umweltüberlegungen

Nachhaltigkeit wird zu einem entscheidenden Faktor im Markt für Geräte als Dienstleistung. Da Organisationen bestrebt sind, ihren ökologischen Fußabdruck zu reduzieren, bietet das Modell Geräte als Dienstleistung eine tragfähige Lösung. Dieser Ansatz fördert die Kreislaufwirtschaft, indem er das Recycling und die Aufarbeitung von Geräten erleichtert und somit den Elektronikmüll minimiert. Unternehmen, die dieses Modell übernehmen, können ihr Engagement für Nachhaltigkeit demonstrieren, was für Verbraucher und Stakeholder zunehmend wichtig wird. Jüngste Umfragen zeigen, dass über 70 % der Verbraucher es bevorzugen, mit Marken zu interagieren, die Umweltverantwortung priorisieren. Folglich wird der Markt für Geräte als Dienstleistung voraussichtlich weiterhin wachsen, da Unternehmen ihre Abläufe mit nachhaltigen Praktiken in Einklang bringen.
Einblicke in Marktsegmente

Nach Komponenten: Hardware (Größter) vs. Dienstleistungen (Schnellstwachsende)

Im Markt für Geräte als Dienstleistung zeigt das Segment Komponenten eine vielfältige Verteilung seiner Werte, nämlich Hardware, Lösungen und Dienstleistungen. Hardware hält den größten Marktanteil, angetrieben durch die steigende Nachfrage nach physischen Geräten in Unternehmensumgebungen. In der Zwischenzeit gewinnen Dienstleistungen, die verschiedene Management- und Unterstützungsangebote umfassen, an Bedeutung, da Unternehmen zunehmend abonnementbasierte Modelle übernehmen, um die Abläufe zu optimieren und die Investitionsausgaben zu reduzieren.

Dienstleistungen: Unterstützung (Dominant) vs. Managed Services (Aufkommend)

Im Bereich der Dienstleistungen treten Unterstützungsdienste als dominante Kraft auf, die wesentliche Wartung und Fehlersuche für Hardware bieten, die im Rahmen von Vereinbarungen für Geräte als Dienstleistung bereitgestellt wird. Im Gegensatz dazu werden Managed Services als aufkommendes Segment innerhalb dieses Marktes angesehen. Sie bieten umfassendes Management von IT-Infrastrukturen, das es Unternehmen ermöglicht, sich auf ihre Kernfunktionen zu konzentrieren. Der Wandel zu Managed Services wird durch die Notwendigkeit angetrieben, dass Unternehmen die Produktivität steigern und gleichzeitig die Kosten optimieren. Da Organisationen nach verbesserter Flexibilität und Effizienz streben, wird erwartet, dass die Nachfrage nach diesen Dienstleistungen beschleunigt, was sie zu einem wichtigen Wachstumstreiber im Markt für Geräte als Dienstleistung macht.

Nach Unternehmensgröße: Große Unternehmen (Größter) vs. KMUs (Schnellstwachsende)

Im Markt für Geräte als Dienstleistung haben große Unternehmen einen signifikanten Anteil am Markt, angetrieben durch ihren Bedarf an umfassenden, flexiblen Lösungen in mehreren Abteilungen. Während sie weiterhin in Managed Services investieren, profitieren große Unternehmen von Skaleneffekten, die es ihnen ermöglichen, fortschrittliche Geräte und Dienstleistungen effizient zu nutzen. Auf der anderen Seite treten kleine und mittelständische Unternehmen (KMUs) als schnell wachsendes Segment auf, obwohl sie einen kleineren Anteil halten. Ihre zunehmende Übernahme von Technologie in den Abläufen und den Anforderungen an das Remote-Arbeiten positioniert sie als bedeutende Akteure auf dem Markt.

Unternehmensgröße: Große Unternehmen (Dominant) vs. KMUs (Aufkommend)

Große Unternehmen zeichnen sich durch ihre umfangreichen Ressourcen aus, die es ihnen ermöglichen, fortschrittliche Lösungen im Markt für Geräte als Dienstleistung nahtlos bereitzustellen. Diese Organisationen benötigen oft umfangreiches IT-Service-Management, Integration und Unterstützung, die von führenden Anbietern auf dem Markt bereitgestellt werden. Im Gegensatz dazu werden KMUs als aufkommendes Marktsegment anerkannt, das ein schnelles Wachstum in ihrer Nachfrage nach DaaS zeigt, während sie versuchen, sich durch Technologie einen Wettbewerbsvorteil zu verschaffen. Mit begrenzten Budgets, aber hoher Anpassungsfähigkeit neigen KMUs dazu, flexible Serviceverträge zu wählen, die es ihnen ermöglichen, die Nutzung von Geräten basierend auf schwankenden Bedürfnissen zu skalieren. Diese adaptive Reaktion auf die Marktnachfrage positioniert KMUs einzigartig als agile Akteure im Bereich des Marktes für Geräte als Dienstleistung.

Nach Branchenvertikale: IT & Telekom (Größter) vs. Gesundheitswesen (Schnellstwachsende)

Der Markt für Geräte als Dienstleistung wird erheblich von Branchenvertikalen geprägt, wobei IT & Telekom den größten Marktanteil hält. Dieses Segment ist durch eine hohe Nachfrage nach verwalteten Geräten gekennzeichnet, die Unternehmen Flexibilität und Kosteneffizienz bieten. Andere bemerkenswerte Segmente wie BFSI, Regierung und Einzelhandel tragen ebenfalls zur Marktlandschaft bei, aber die Dominanz von IT & Telekom unterstreicht seine entscheidende Rolle in digitalen Transformationsinitiativen.

IT & Telekom: IT-Dienste (Dominant) vs. Gesundheitswesen: Patientenmanagement (Aufkommend)

Im Markt für Geräte als Dienstleistung führt der Sektor IT & Telekom mit seinen umfassenden Managed Services, die den Geschäftsbedürfnissen gerecht werden und nahtlose betriebliche Effizienz gewährleisten. Dieses Segment profitiert von der steigenden Nachfrage nach Cloud-Lösungen und Mobile Device Management. Im Gegensatz dazu nutzt das Gesundheitswesen, das überwiegend aufkommend ist, DaaS, um die Patientenmanagementsysteme und Telemedizin-Dienste zu verbessern, was entscheidend für die Verbesserung der Versorgung ist. Mit der fortschreitenden Digitalisierung im Gesundheitswesen zeigt dieses Segment erhebliches Wachstumspotenzial, das durch einen Fokus auf Datenzugänglichkeit und Fernkonsultationen vorangetrieben wird.

Erhalten Sie detailliertere Einblicke zu Gerät als Dienstleistung Markt

Regionale Einblicke

Nordamerika: Technologieführer bei der Einführung

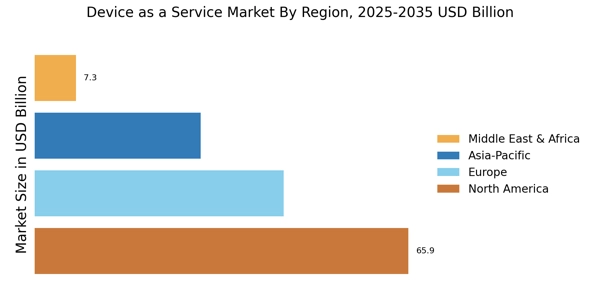
Nordamerika ist der größte Markt für Device as a Service (DaaS) und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch rasante technologische Fortschritte, die steigende Nachfrage nach flexiblen IT-Lösungen und einen starken Fokus auf Kosteneffizienz vorangetrieben. Die regulatorische Unterstützung für digitale Transformationsinitiativen katalysiert weiter die Marktexpansion und macht sie zu einem Zentrum für Innovation und Servicebereitstellung. Die Vereinigten Staaten führen den DaaS-Markt an, mit erheblichen Beiträgen aus Kanada. Wichtige Akteure wie Microsoft, Dell Technologies und HP Inc. dominieren die Landschaft und bieten umfassende Lösungen, die auf verschiedene Sektoren zugeschnitten sind. Das Wettbewerbsumfeld ist durch kontinuierliche Innovation und strategische Partnerschaften gekennzeichnet, die sicherstellen, dass Nordamerika an der Spitze der DaaS-Angebote bleibt.

Europa: Aufkommende Marktdynamik

Europa erlebt einen signifikanten Anstieg im Markt für Device as a Service und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch zunehmende Digitalisierung, einen Wandel hin zu Remote-Arbeit und strenge Vorschriften, die nachhaltige IT-Praktiken fördern, angetrieben. Länder wie Deutschland und das Vereinigte Königreich stehen an der Spitze und treiben die Nachfrage nach DaaS-Lösungen voran, die die Betriebseffizienz verbessern und Kosten senken. Führende Länder in Europa sind Deutschland, das Vereinigte Königreich und Frankreich, wo wichtige Akteure wie Atos und Fujitsu erhebliche Fortschritte machen. Die Wettbewerbslandschaft entwickelt sich weiter, mit einem Fokus auf Innovation und kundenorientierte Lösungen. Die regulatorischen Rahmenbedingungen sind zunehmend unterstützend und ermutigen Unternehmen, DaaS-Modelle als Teil ihrer digitalen Transformationsstrategien zu übernehmen.

Asien-Pazifik: Schnelles Wachstumspotenzial

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für Device as a Service und hält etwa 20 % des globalen Marktanteils. Das Wachstum der Region wird durch rasante Urbanisierung, die zunehmende Akzeptanz von Cloud-Diensten und ein aufstrebendes Startup-Ökosystem angetrieben. Länder wie China und Indien führen diese Transformation an, unterstützt durch günstige Regierungsrichtlinien, die darauf abzielen, die digitale Infrastruktur und Innovation zu verbessern. China ist der größte Markt in der Region, gefolgt von Indien. Wichtige Akteure wie Lenovo und Cisco Systems erweitern aktiv ihre DaaS-Angebote, um der wachsenden Nachfrage gerecht zu werden. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und innovativen Startups gekennzeichnet, die alle darum kämpfen, Marktanteile in diesem dynamischen Umfeld zu gewinnen.

Naher Osten und Afrika: Aufkommende Marktchancen

Die Region Naher Osten und Afrika nimmt allmählich das Modell des Marktes für Device as a Service an und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum wird durch zunehmende Investitionen in digitale Infrastruktur, eine steigende Anzahl von Technologie-Startups und Regierungsinitiativen, die darauf abzielen, Innovation zu fördern, angetrieben. Länder wie die VAE und Südafrika führen den Vorstoß an und konzentrieren sich darauf, ihre IT-Fähigkeiten und Serviceangebote zu verbessern. Im Nahen Osten steht die VAE an der Spitze, während Südafrika den afrikanischen Markt anführt. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen Partnerschaften erkunden, um ihre Serviceportfolios zu erweitern. Während die Region weiterhin ihre digitale Wirtschaft entwickelt, wird erwartet, dass der DaaS-Markt erheblich expandiert.

Gerät als Dienstleistung Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Device as a Service (DaaS) ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch die steigende Nachfrage nach flexiblen IT-Lösungen und den wachsenden Fokus auf digitale Transformation in verschiedenen Sektoren angetrieben wird. Führende Anbieter von Device as a Service konzentrieren sich auf integrierte Angebote, die Hardware, Software, Analytik und verwaltete Dienste kombinieren, um den Kundenwert zu steigern. Prominente Unternehmen im Bereich Device as a Service, darunter Microsoft, Dell Technologies und HP Inc., erweitern ihre Portfolios, um den sich entwickelnden Anforderungen der Unternehmens-IT gerecht zu werden. Wichtige Akteure wie Microsoft (US), Dell Technologies (US) und HP Inc. (US) positionieren sich strategisch, um von diesen Trends zu profitieren. Microsoft (US) konzentriert sich darauf, seine Cloud-Dienste mit DaaS-Angeboten zu integrieren, um das Kundenerlebnis durch nahtlose Konnektivität und Datenmanagement zu verbessern. Dell Technologies (US) betont sein Engagement für Nachhaltigkeit und fördert die Prinzipien der Kreislaufwirtschaft in seinen DaaS-Lösungen, während HP Inc. (US) seine starke Markenpräsenz nutzt, um maßgeschneiderte Lösungen anzubieten, die den unterschiedlichen Kundenbedürfnissen gerecht werden. Gemeinsam verbessern diese Strategien nicht nur ihre Wettbewerbsfähigkeit, sondern gestalten auch die allgemeinen Marktdynamiken, indem sie Innovation und kundenorientierte Ansätze fördern. Das Device-as-a-Service-Angebot von Apple unterstützt Unternehmensmobilitätsstrategien, indem es integrierte Hardware-, Software- und Lebenszyklusmanagementlösungen für Geschäftsanwender bereitstellt.

In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Fertigung und optimieren die Lieferketten, um die Reaktionsfähigkeit zu verbessern und Kosten zu senken. Der DaaS-Markt scheint moderat fragmentiert zu sein, mit einer Mischung aus etablierten Akteuren und aufstrebenden Startups. Der kollektive Einfluss der Hauptakteure ist erheblich, da sie die Branchenstandards und Kundenerwartungen vorantreiben und somit die Wettbewerbsstruktur des Marktes gestalten.

Im August 2025 kündigte Microsoft (US) eine strategische Partnerschaft mit einem führenden Cloud-Anbieter an, um seine DaaS-Angebote zu verbessern und fortschrittliche Analytik- und KI-Funktionen zu integrieren. Dieser Schritt wird voraussichtlich die Position von Microsoft auf dem Markt stärken, indem er den Kunden robustere datengestützte Einblicke bietet und somit die Betriebseffizienz und Entscheidungsprozesse verbessert. Die Partnerschaft unterstreicht die Bedeutung der technologischen Integration in DaaS-Lösungen, die mit dem breiteren Trend der digitalen Transformation übereinstimmt.

Im September 2025 startete Dell Technologies (US) eine neue DaaS-Initiative, die sich an kleine und mittelständische Unternehmen (KMU) richtet und flexible Zahlungsoptionen sowie maßgeschneiderte Unterstützungsdienste anbietet. Diese Initiative ist strategisch bedeutend, da sie neue Einnahmequellen erschließt und die einzigartigen Herausforderungen anspricht, mit denen KMU bei der Einführung von Technologielösungen konfrontiert sind. Durch den Fokus auf dieses Segment wird Dell voraussichtlich seine Marktpräsenz stärken und langfristige Kundenbeziehungen fördern.

Im Oktober 2025 stellte HP Inc. (US) ein auf Nachhaltigkeit ausgerichtetes DaaS-Programm vor, das das Recycling und die Aufarbeitung von Geräten betont. Diese Initiative steht nicht nur im Einklang mit globalen Nachhaltigkeitszielen, sondern spricht auch umweltbewusste Verbraucher an. Durch die Priorisierung von Nachhaltigkeit positioniert sich HP als führend in verantwortungsvollen Technologielösungen, was seine Wettbewerbsunterscheidung auf dem Markt verbessern könnte.

Im Oktober 2025 umfassen die aktuellen Trends im DaaS-Markt einen starken Fokus auf Digitalisierung, Nachhaltigkeit und die Integration von KI-Technologien. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft und ermöglichen es Unternehmen, komplementäre Stärken zu nutzen und ihre Serviceangebote zu verbessern. In Zukunft wird sich die Wettbewerbsunterscheidung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette entwickeln. Unternehmen, die diese Trends effektiv navigieren können, werden voraussichtlich als Führer im Markt für Device as a Service hervorgehen.

Zu den wichtigsten Unternehmen im Gerät als Dienstleistung Markt-Markt gehören

Aktuelle Branchenentwicklungen

Im Oktober 2023 - HP Inc. veranstaltete sein erstes HP Imagine-Event, bei dem mehr als 20 neue Geräte und Dienstleistungen vorgestellt wurden, die darauf abzielen, wie wir leben, arbeiten und träumen, zu revolutionieren. Die Veranstaltung zeigte die neuesten bahnbrechenden Innovationen von HP in den Bereichen Personal Systems, Printing Systems und Workforce Solutions.

Im September 2023 - Advantech, ein führender Anbieter intelligenter Systeme, hat kürzlich eine neue cloudbasierte Version seiner DeviceOn-iService Suite SaaS für das Remote-Gerätemanagement eingeführt. Diese neue Version verspricht ein benutzerfreundlicheres und bequemeres Remote-Gerätemanagement-Erlebnis, zusätzlich zu den umfassenden Überwachungs- und Managementfähigkeiten für Geräte und Peripheriegeräte, die von ihrem Vorgänger angeboten werden.

Im September 2023 - Nokia hat eine Reihe von industriellen 5G-Geräten eingeführt, die darauf ausgelegt sind, die Sicherheit, Konnektivität und Information der Mitarbeiter in gefährlichen und industriellen Umgebungen wie Häfen, Bergwerken, Chemiefabriken und Offshore-Ölplattformen zu gewährleisten. Die Einführung dieser industriellen 5G-Geräte und -Dienste zeigt Nokias Engagement, innovative Lösungen anzubieten, die die einzigartigen Herausforderungen industrieller Umgebungen ansprechen und gleichzeitig die Sicherheit und Konnektivität der Mitarbeiter gewährleisten.

Im August 2023 - RingCentral, ein führender Anbieter von Voice-over-Internet-Protokoll (VoIP)-Diensten, hat einen Abonnementdienst für Handsets eingeführt, der es Kunden ermöglicht, Hardwaretelefone im Rahmen eines monatlichen Abonnements zu erwerben.

Im Oktober 2022 - HP hat eine erweiterte Version seines Device-as-a-Service (DaaS)-Angebots namens HP DaaS+ Hybrid eingeführt, die ein verwalteter Dienst ist, der für Kunden mit Remote-Belegschaften optimiert ist. Der neue Dienst soll den Kunden eine flexiblere und kosteneffizientere Lösung für ihre Kommunikationsbedürfnisse bieten.

Zukunftsaussichten

Gerät als Dienstleistung Markt Zukunftsaussichten

Der Markt für Device as a Service wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 25,64% wachsen, angetrieben durch die steigende Nachfrage nach flexiblen IT-Lösungen und kosteneffizientem Technologiemanagement.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten Analysen zur Optimierung der Geräteleistung.
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Servicepaketen.
  • Entwicklung von Abonnementmodellen für spezialisierte Branchen.

Bis 2035 wird erwartet, dass der Markt für Device as a Service eine dominierende Kraft in der Bereitstellung von Technologien sein wird.

Marktsegmentierung

Marktübersicht für Geräte als Dienstleistung

  • Hardware
  • Lösung
  • Dienstleistungen

Branchenübersicht für Geräte als Dienstleistung

  • IT & Telekommunikation
  • BFSI
  • Gesundheitswesen
  • Einzelhandel
  • Regierung
  • Bildung
  • Fertigung
  • Sonstige

Marktübersicht für Geräte als Dienstleistung nach Unternehmensgröße

  • KMU
  • Große Unternehmen

Berichtsumfang

MARKTGRÖSSE 2024 146,5 (USD Milliarden)
MARKTGRÖSSE 2025 184,07 (USD Milliarden)
MARKTGRÖSSE 2035 1804,35 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 25,64 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Microsoft (US), Dell Technologies (US), HP Inc. (US), Lenovo (CN), Cisco Systems (US), Apple (US), IBM (US), Fujitsu (JP), Atos (FR)
Abgedeckte Segmente Komponente Hardware, Lösung und Dienstleistungen, Hardware, Dienstleistungen, Unternehmensgröße, Branchenvertikale, Region
Wichtige Marktchancen Die wachsende Nachfrage nach flexiblen IT-Lösungen treibt Innovationen im Markt für Device as a Service voran.
Wichtige Marktdynamiken Die steigende Nachfrage nach flexiblen IT-Lösungen treibt das Wachstum im Markt für Device as a Service voran und verändert das Verbraucherverhalten.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Was ist die aktuelle Bewertung des Marktes für Geräte als Dienstleistung?

Der Markt für Geräte als Dienstleistung wurde 2024 mit 146,5 Milliarden USD bewertet.

Wie groß wird die Marktgröße für Geräte als Dienstleistung bis 2035 voraussichtlich sein?

Der Markt wird voraussichtlich bis 2035 1804,35 Milliarden USD erreichen.

Wie hoch ist die erwartete CAGR für den Markt für Geräte als Dienstleistung von 2025 bis 2035?

Die erwartete CAGR für den Markt für Geräte als Dienstleistung während des Prognosezeitraums 2025 - 2035 beträgt 25,64%.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Geräte als Dienstleistung?

Zu den Schlüsselakteuren gehören Microsoft, Dell Technologies, HP Inc., Lenovo, Cisco Systems, Apple, IBM, Fujitsu und Atos.

Wie segmentiert sich der Markt für Geräte als Dienstleistung nach Komponenten?
Der Markt segmentiert sich nach Komponenten, darunter Hardware mit einem Wert von 500,0 Milliarden USD, Lösungen mit 600,0 Milliarden USD und Dienstleistungen mit 704,35 Milliarden USD.
Wie sieht die Marktsegmentierung nach Unternehmensgröße aus?
Der Markt segmentiert sich nach Unternehmensgröße mit KMUs bei 351,5 Milliarden USD und großen Unternehmen bei 1452,85 Milliarden USD.
Welche Branchen treiben den Markt für Geräte als Dienstleistung voran?
Wichtige Branchen sind IT & Telekom mit 400,0 Milliarden USD, BFSI mit 300,0 Milliarden USD und Gesundheitswesen mit 250,0 Milliarden USD.
Wie wird das Wachstum des Hardwaresegments im Markt für Geräte als Dienstleistung prognostiziert?
Das Hardwaresegment wird voraussichtlich erheblich wachsen, mit einer Bewertung von 500,0 Milliarden USD.
Wie schneidet der Markt für Geräte als Dienstleistung im Bildungssektor ab?
Im Bildungssektor wird der Markt mit 100,0 Milliarden USD bewertet.
Welches Potenzial hat der Markt für Geräte als Dienstleistung für zukünftiges Wachstum?
Der Markt für Geräte als Dienstleistung scheint für erhebliches Wachstum bereit zu sein und könnte bis 2035 1804,35 Milliarden USD erreichen.
Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, IT infrastructure reports, peer-reviewed technology journals, enterprise mobility publications, and authoritative technology organizations. Key sources included the US National Institute of Standards and Technology (NIST), European Union Agency for Cybersecurity (ENISA), US Federal Communications Commission (FCC), International Telecommunication Union (ITU), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, US Bureau of Economic Analysis (BEA), European Statistical Office (Eurostat) ICT Database, International Data Corporation (MRFR) Worldwide Quarterly PC and Tablet Trackers, MRFR IT Spending Forecasts, US Census Bureau Business Patterns, National Center for Education Statistics (NCES), US Department of Health and Human Services (HHS) Office of the National Coordinator for Health IT, UK Department for Digital, Culture, Media & Sport, Japan Ministry of Internal Affairs and Communications (MIC), China Ministry of Industry and Information Technology (MIIT), India Ministry of Electronics and Information Technology (MeitY), OECD Broadband Portal, and World Bank Digital Development Reports. These sources were used to collect enterprise IT spending statistics, device shipment data, cybersecurity compliance frameworks, digital transformation trends, remote work adoption metrics, and cloud infrastructure deployment patterns across hardware, software, and managed services segments.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources that were consulted included CEOs, VPs of Product Development, channel partnership chiefs, and managed services directors from DaaS providers, OEMs (HP, Dell, Lenovo), cloud infrastructure providers, and IT asset management firms. Chief Information Officers (CIOs), IT Directors, procurement heads, and fleet managers from large enterprises, SMBs, educational institutions, healthcare systems, financial services organizations, and government agencies constituted demand-side sources. Primary research verified market segmentation across hardware/software/services offerings, confirmed enterprise adoption timelines, and collected insights on subscription pricing models, device refresh cycles, security compliance requirements, and managed service provider selection criteria.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (33%), Europe (29%), Asia-Pacific (32%), Rest of World (6%)

Market Size Estimation

Global market valuation was derived through revenue mapping and device deployment volume analysis. The methodology included:

Identification of 50+ key DaaS providers and OEM partners across North America, Europe, Asia-Pacific, and Latin America

Product mapping across hardware (desktops, laptops, tablets, smartphones, peripherals), software (device management, security, analytics), and services (deployment, lifecycle management, support) categories

Analysis of reported and modeled annual revenues specific to DaaS portfolios and subscription-based device offerings

Coverage of providers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (device unit shipments × ASP by country/region) and top-down (provider revenue validation) approaches to derive segment-specific valuations across enterprise size tiers and industry verticals

This methodology maintains the structure of your dermal fillers example while adapting sources to reflect IT/enterprise technology authorities (NIST, ENISA, ITU, MRFR, MRFR) and adjusting the primary respondent percentages as requested.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.