Potato Chips Market (2026 - 2035)

Potato chips Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Baked, Fried), By Flavor (Plain/Salted, Flavored), By Packaging Type (Single Serve, Family/Bulk Packs), By Distribution Channel (Supermarkets/Hypermarkets, Convenience Stores, Online Retail Stores, Specialty Stores, Others), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast Till 2035

Forecast Period
2026-2035
CAGR
6.55%
2025 Market Size
USD 60.17 Billion
2035 Market Size
USD 113.02 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/2205-CR | Pages: 166 | Author: Pradeep Nandi

Potato Chips Market Summary

全球薯片市场在2025年的估值为601.7亿美元,并在2026年开启预测窗口,预计达到638.5亿美元,到2035年将攀升至1130.2亿美元,年均增长率为6.55%。这种增长并非偶然。印度针对食品加工行业的生产挂钩激励计划,约为13亿美元的可支配支出,吸引了数十亿美元的私人炸制和挤压能力进入二线城市。同时,美国农业法案的特色作物条款继续支持薯片土豆品种的研究 [1][2]

加工生产线正在重建,而不仅仅是扩展。固定油周转的批量气氛油炸机正在被连续真空油炸系统和加酰胺酶预处理阶段所取代,这些新技术在减少丙烯酰胺形成的同时,将油的吸收量降低了20-25%。小批量的锅炉式生产能力,曾经是一个手工艺利基,现在则位于运行光学分拣机和近红外固体分级的工业厂房内。资本强度相应上升——一条现代化的每小时4吨生产线的安装成本在1800万到2400万美元之间,而薯片市场已经吸收了这一成本,因为高端价格层次支持这一点 [3][4]

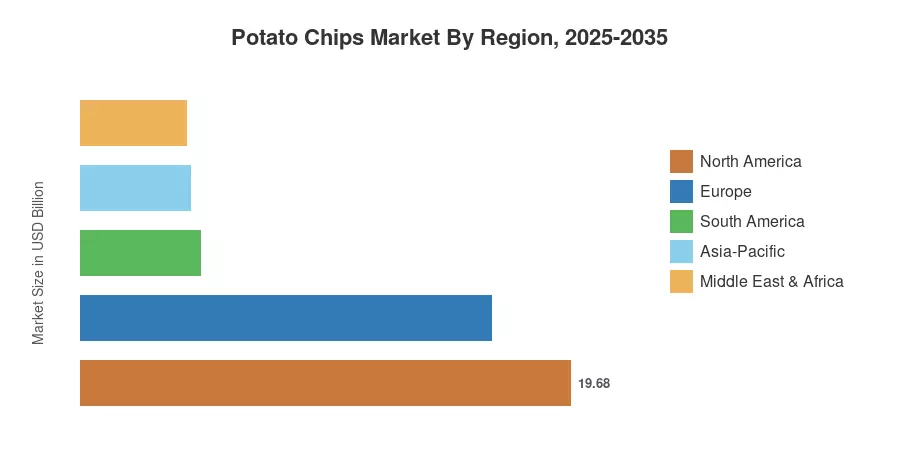
从区域来看,北美在2025年的收入占比为32.7%,得益于根深蒂固的品牌价值和几乎普遍的零售渗透率——亚太地区以7.35%的速度快速增长,预计到2035年将受到城市家庭形成和冷链建设的推动。欧洲以27.4%排名第二,重组配方的要求而非产量增长塑造了竞争格局。未来十年将奖励那些将 风味灵活性和包装格式经济视为一个整体问题的制造商,而非两个问题。

主要报告要点

• 按产品类型

  • 炸薯片在2025年占据了薯片市场收入的63.0%,得益于传统品牌的忠诚度。
  • 烘焙变种以7.45%的年均增长率在2035年前扩展,随着重组配方目标的推进。

市场规模和预测(2021–2035)

以下估计结合了工厂级产能审计、覆盖41个国家的零售扫描面板、加工土豆产品的海关级贸易流以及与62家制造商和代工厂的管理访谈。历史年份与国家统计机构的食品加工产出系列进行了核对;预测年份应用了渠道加权的销量和价格组合建模。
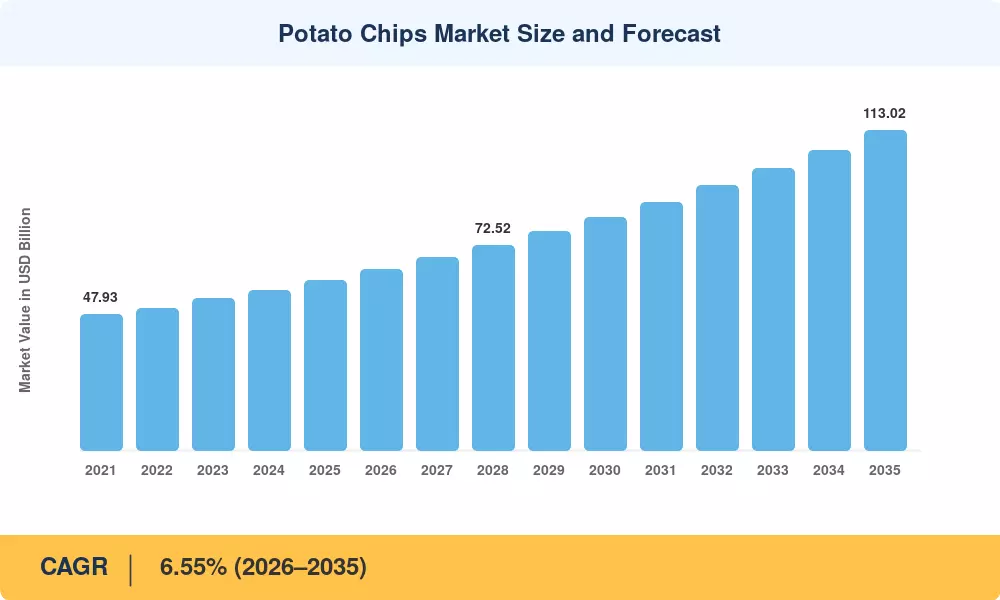
薯片市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
新兴经济体可支配收入上升 1.5 亚太地区, 南美洲 长期 (≥4年) [8]
高端化和锅炉风格层级增长 1.2 北美, 欧洲 中期 (2–4年) [9]
现代零售和电子商务渗透 1.1 亚太地区, 中东和非洲 中期 (2–4年) [7]
区域风味创新周期 0.9 全球 短期 (≤2年) [10]
冷链和分销基础设施建设 0.8 亚太地区, 非洲 长期 (≥4年) [11]
向低脂加工的重新配方 0.7 欧洲, 北美 中期 (2–4年) [12]
35岁以下人群的便利性零食消费频率 0.6 全球 短期 (≤2年) [9]


收入增长与城市家庭形成

根据国家消费支出调查数据,2019年至2024年间,印度家庭在包装咸味零食上的支出年均增长11.4%,超过整体食品支出约四个百分点 [8]。这一差距很重要,因为薯片处于包装奢侈品的入门价格点——家庭在可支配收入上升时首先购买的类别。在中国城市,薯片市场的人均消费仍低于1.1公斤,而美国为5.8公斤,这留下了一个结构性增长空间,任何西方市场的成熟都无法弥补。

高端层级和价格组合扩展

在九个西欧市场的零售审计数据显示,2022年至2025年间,锅炉烹饪和手工烹饪系列的类别价值份额增加了340个基点,平均价格溢价为主流薯片的62% [9]。制造商对此进行了有意识的倾斜。因为高端SKU的毛利率大约是标准油炸系列的两倍,所以两点的组合变化在四年内就能为新的切片和调味模块的资本成本提供资金。

现代零售和数字渠道建设

便利性和快速商业模式在2023年至2025年间在亚太地区新增了约210,000个新网点,仅印度的快速商业杂货的商品总值在2025年就达到了约71亿美元 [7]。零食在这些购物篮中占比很高,因为它们适合冲动消费且保质期长。当暗店取代传统批发层级时,分销经济进一步改善,市场成本压缩了8–12%。

重新配方作为增长杠杆

英国自2022年10月起逐步实施的高脂、高盐和高糖促销限制,迫使大约70%的符合条件的薯片SKU在主要超市中进行钠和脂肪的重新配方 [12]。合规并没有缩小这一类别,而是创造了一个合法的低钠层级,现在占据了自己的货架区域。重新配方的产品为之前完全退出该过道的消费者打开了健康零食的选择。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
对油炸、高钠食品的健康审查 -1.4 欧洲,北美 长期(≥4年) [12]
生土豆产量波动和气候暴露 -1.1 全球 中期(2–4年) [4]
食用油价格波动 -0.9 亚太地区,中东和非洲 短期(≤2年) [6]
包装废物和可回收性法规 -0.7 欧洲 中期(2–4年) [13]
自有品牌利润压缩 -0.6 北美,欧洲 短期(≤2年) [14]


营养政策压力

智利、墨西哥、秘鲁和以色列采用的包装前警告标签适用于大多数标准油炸脆片配方,智利的数据表明,在执行后的两年内,标记的零食产品购买量下降了24% [12]。类似的计划正在多个欧盟成员国进行咨询。对于薯片市场来说,这是一个持久的利润问题,而不是生存问题,但它迫使重新配方的支出直接与产能资本竞争。

农业投入波动

由于连续的高温事件,2022年欧洲薯条土豆的产量估计下降了9%,适合的低糖品种的合同价格在高峰时超过每吨300欧元 [4]。薯条级块茎不能与餐桌库存互换——固体含量和还原糖水平决定颜色和丙烯酰胺的结果。因此,种植者拥有定价杠杆,而一般商品对冲无法中和。

包装法规和成本

根据欧盟包装和包装废物法规,从2030年起,所有投放市场的包装必须在设计上可回收,其中金属化多层复合材料是最受影响的结构之一 [13]。单一材料聚烯烃替代品目前每平方米的成本高出12–18%,并且密封速度较慢。转换商预计在合规截止日期之前,溢价会缩小,但不会消失。

Potato Chips Market Opportunities

新兴市场产能本地化

进口替代仍然是最明显的未开发价值池。尽管非洲每年生产超过四百万吨土豆,但其包装薯片的进口价值约占65%,埃及和尼日利亚均已推出与加工相关的关税减免 [15]。在种植带附近建立本地炸制能力可以将到岸成本降低约22%–28%,并缩短补货周期。早期进入的制造商还可以在竞争对手提高合同面积之前,确保与种植者的关系。

区域风味平台作为可扩展的知识产权

本地化调味方案已从战术促销转变为持久平台。亚太地区推出的具有区域特定风味的产品,其重复购买率比全球风味移植高出约18% [10]。商业洞察是,一旦基础载体系统标准化,调味研发可以在不同地区摊销,让单一的翻滚鼓配置服务于数十种国家变体。

零售媒体和第一方数据货币化

零售商媒体网络现在允许零食制造商将购物篮级别的购买数据转化为可定向广告库存,全球零售媒体支出在2024年超过1400亿美元 [7]。在薯片市场中,分享平面图和销售速度数据的参与者获得了促销效率和对风味趋势的更早可见性。一些制造商已开始将匿名消费面板授权回给原料供应商,作为第二收入来源。

更健康的产品形式扩展

真空油炸和气干工艺相比于常规油炸将脂肪含量降低了35%–50%,同时保持了脆结构 [3]。由于每单位的产量较低,采用速度滞后,但设备供应商自2021年以来已将生产线速度大致翻倍。早期进入者可以占据监管机构正在积极创造的重新配方的货架空间。

循环零食包装系统

荷兰和日本的试点回收计划在零售商设立店内投放点时,展示了灵活零食包装的收集率超过40% [13]。资助这些计划的制造商获得了监管的善意,并预防了延长生产者责任费用的上涨,多个欧盟国家正将其与可回收等级挂钩。

Potato Chips Market Future Outlook

自动化和基于视觉的质量控制

光学分拣和高光谱检测将成为基本要求,而非差异化因素。现在系统以超过99.4%的速度拒绝缺陷片,同时对丙烯酰胺代理控制进行颜色分级,高通量生产线的投资回收期已降至30个月以下 [3]。对于薯片市场,战略后果是质量一致性不再是品牌护城河,竞争明显转向口味和渠道执行。

农业韧性和品种投资

气候变化推动育种项目朝向耐热、低还原糖的品种,以适应更长时间的环境储存。FAO数据显示,全球土豆产量约为3.75亿吨,但只有狭窄的品种范围符合薯片规格 [4]。预计加工商将直接资助育种合作伙伴关系,有效地实现基因的垂直整合,而无需拥有农场。

渠道碎片化和品类经济学

快速商业、订阅零食和社交商业各自需要不同的包装架构和价格点。运营单一国家SKU组合的制造商将失去市场份额给那些运营渠道特定组合的制造商,这一变化在印度和中国的城市市场中已经显现 [7]。组合复杂性的成本将上升,只有拥有灵活调味和包装生产线的企业才能盈利吸收这些成本。

可持续性披露和范围3会计

企业可持续性报告要求现在将农业排放纳入大型欧洲运营商的强制披露中,土豆种植和油炸能耗共同主导了类别的碳足迹 [13]。从油炸机排气中回收热量和可再生工艺蒸汽提供了最快的减排杠杆。买家应预计到2030年代初,供应商评分卡将根据排放强度和成本进行加权。

Potato Chips Market Segmentation

薯片市场的细分显示出一个类别分为以价值驱动的量级和以利润驱动的高端级别,包装和渠道选择越来越决定一个产品可以盈利服务的级别。

按产品类型

细分 指标(2025) 主要需求驱动因素
油炸 63.0% 市场份额 既定的口味偏好,成本效率
烘焙 7.45% 年均增长率(2026–2035) 配方改革政策,注重卡路里的需求


油炸薯片保持主导地位,因为感官期望仍然与这种形式相结合,并且大规模的气氛油炸每公斤的成本最低。然而,在薯片市场中,烘焙系列已经从道歉式的替代品转变为可信的提案,因为纹理工程得到了改善。自2023年以来宣布的烘焙产能增加主要集中在欧洲和北美,那里的监管顺风最强。

按口味

细分 指标(2025) 主要需求驱动因素
调味 358.6亿美元 区域口味本地化,创新节奏
原味/盐味 40.4% 市场份额 价格可及性,自有品牌的强度


该表按口味细分市场。原味/盐味细分作为主导细分,占据40.4%的市场份额,主要受到价格可及性和自有品牌强度的驱动。与此同时,调味细分占据358.6亿美元,受到区域口味本地化和创新节奏的推动。


按包装类型

细分 指标(2025) 主要需求驱动因素
家庭/散装包装 56.8% 市场份额 家庭分享场合,每克价值
单份包装 6.80% 年均增长率(2026–2035) 冲动购买,份量控制


包装类型市场由家庭/散装包装主导,占据56.8%的市场份额,主要受到家庭分享场合和每克价值的驱动。与此同时,单份包装细分作为增长最快的类别,以6.80%的年均增长率(2026–2035)扩展,受到冲动购买和份量控制定位的推动。


按分销渠道

细分 指标(2025) 主要需求驱动因素
超市/大卖场 45.8% 市场份额 品种广度,促销基础设施
便利店 24.6% 市场份额 冲动购买的便利性,单份速度
在线零售店 7.55% 年均增长率(2026–2035) 快速商业,订阅模式
专卖店 9.1% 市场份额 手工艺和进口高端系列
其他 7.3% 市场份额 餐饮服务,自动售货,机构


分销渠道市场主要由超市/大卖场主导,占据45.8%的市场份额,主要受到品种广度和促销基础设施的驱动。与此同时,在线零售店作为增长最快的细分市场,以7.55%的年均增长率(2026–2035)扩展,受到快速商业和订阅模式的推动。便利店、专卖店和其他分别占据24.6%、9.1%和7.3%的市场份额。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 32.7% 市场份额 高端产品,更健康的配方
欧洲 164.9亿美元 可回收包装,减少钠含量
亚太地区 7.35% 年均增长率 (2026–2035) 新建产能,冷链,本地风味
南美 8.0% 市场份额 分销密集化,实惠包装
中东和非洲 7.05% 年均增长率 (2026–2035) 进口替代,合同农业
总计 601.7亿美元

土豆片市场的区域表现更多地因增长向量而异,而非绝对规模,成熟市场通过产品组合变现,而新兴地区则通过销量变现。


北美

国家 区域份额 主要驱动因素
美国 79.4% 根深蒂固的品牌价值,高端锅炉增长
加拿大 12.1% 零售整合,自有品牌扩张
墨西哥 8.5% 包装正面标签重塑产品组合


墨西哥2020年的包装正面警告标签制度仍然是该地区最重要的监管干预,制造商通过推出低钠变种来应对,而不是退出货架空间 [12]。在该地区的其他地方,美国农业部的特色作物区块拨款资助了旨在降低储存糖分的土豆片品种试验。整合的零售采购使北美土豆片市场在促销深度上保持了纪律,即使单位销量停滞,也保护了类别价值。

欧洲

国家 区域份额 主要驱动因素
德国 21.3% 折扣商主导的销量,自有品牌的强势
英国 19.7% HFSS合规,手工制作的高端产品
法国 14.2% 区域风味授权
意大利 10.6% 手工艺和PDO关联定位
西班牙 9.4% 小吃场合消费增长
北欧国家 7.8% 可回收包装的领导地位
俄罗斯 8.1% 国内产能替代
欧洲其他地区 8.9% 跨境折扣商扩张


折扣商在欧洲经济中发挥的作用超过任何监管机构。硬折扣连锁店现在在德国的包装零食销量中占据大约27%,迫使品牌商通过包装尺寸工程而非降价来维护价格结构 [14]。根据包装和包装废物法规的合规成本加剧了这一压力,几家中型生产商已表示有整合意图。

亚太地区

国家 区域份额 主要驱动因素
中国 31.5% 城市便利零售密度
印度 22.8% PLI资助的加工能力
日本 16.4% 季节性限量风味周期
韩国 9.7% 以出口为导向的风味创新
东盟 12.9% 现代贸易渗透
亚太其他地区 6.7% 新兴冷链走廊


印度的普拉丹·曼特里·基桑·桑帕达·约贾纳计划支持了古吉拉特邦、旁遮普邦和西孟加拉邦的冷藏和加工基础设施,实质性地提高了适合油炸的作物份额 [1]。与此同时,日本生产商在全球范围内进行最激进的创新节奏,限量版区域风味每年更新数次。因此,亚太地区对土豆片市场的贡献融合了基础设施的赶超与真正的产品开发领导力。

南美

国家 区域份额 主要驱动因素
巴西 54.6% 现代贸易扩张,实惠包装
阿根廷 21.9% 通货膨胀驱动的小包装需求
南美其他地区 23.5% 安第斯本土品种的高端化


巴西的加工食品协会报告称,自2022年以来,咸味零食的生产量每年增长超过6%,小包装吸收了大部分增量单位 [15]。由于通货膨胀重塑了购物篮行为,阿根廷的需求急剧倾向于低票价。秘鲁和玻利维亚的生产商与本土彩色土豆品种合作,开辟了一个可防御的高端出口细分市场,较大的跨国公司已开始进入该市场。

中东和非洲

国家 区域份额 主要驱动因素
沙特阿拉伯 27.4% 2030愿景食品安全本地化
阿联酋 18.6% 再出口中心,高端进口产品组合
南非 21.2% 成熟的国内制造基础
埃及 16.3% 合同农业,进口替代
中东和非洲其他地区 16.5% 分销建设


沙特阿拉伯在2030愿景下的食品安全计划已将主权资本引入国内加工合资企业,自2023年以来已委托多家零食工厂 [16]。埃及的合同农业模式将种植者直接与油炸商联系,使某些生产商的本地采购超过70%。在撒哈拉以南市场,分销仍然是制约因素,环境物流缺口仍限制了主要城市走廊以外的货架覆盖。

按地区划分的土豆片市场,2025-2035

竞争基准测试

包装食品市场中,薯片市场的集中度处于高端,估计的HHI在1,150–1,250之间,前五名的合计市场份额接近52–56%。一家公司在采购和分销方面拥有结构性规模优势,其他竞争对手无法匹敌,而其余公司则作为强大的区域专家进行竞争。在顶级公司以下,市场碎片化现象明显,尤其是在亚太地区和非洲,数十家本土企业占据了可防御的地方市场地位。

公司 估计收入份额范围 薯片市场的主要产品 战略定位
百事公司(Frito-Lay) ~28–32% 乐事、Ruffles、Kettle Cooked 全球规模领导者;无与伦比的DSD网络
Kellanova ~7–9% 品客及相关脆片格式 格式差异化,罐装包装
卡乐比公司 ~5–7% 薯片、Jagarico 亚太地区创新节奏领导者
坎贝尔公司 ~4–6% Kettle Brand、Cape Cod、Snyder's-Lance 北美高端锅煮定位
Utz Brands ~3–5% Utz、Zapp's、Golden Flake 美国地区优势,正在全国扩展
Intersnack Group ~3–5% Chio、Pom-Bär、funny-frisch 欧洲多品牌整合者
Haldiram's ~2–4% 薯片、地区印度风味 主导印度分销网络
赫尔食品 ~1–3% 赫尔薯片和锅煮系列 家族企业;美国中大西洋地区深厚
Shearer's Foods ~1–3% 自有品牌和合作生产的薯片 北美最大的合同制造商
Lorenz Snack-World ~1–2% Crunchips、Naturals 中东欧专业公司
Orion Corporation ~1–2% Swing Chip、Pocachip 韩国主导的亚太出口平台
Old Dutch Foods ~1–2% Old Dutch、Dutch Crunch 加拿大和美国上中西部的支柱


最新新闻与发展

  • 百事公司(2024年3月):宣布了一项涵盖国际脆片产品线减少钠含量的多年投资计划,表明监管预先干预现在驱动研发分配 [17]
  • Kellanova(2023年9月):完成了其零食业务与谷物业务的分离,进一步明确了对脆片和咸味零食增长平台的资本分配 [18]
  • 卡乐比(2024年6月):通过其Harvest Snaps业务扩大北美生产能力,将日本的加工技术延伸至西方产品系列 [19]
  • 坎贝尔公司(2023年11月):完成对Sovos Brands的收购,增强了支持跨类别零售谈判的零食加餐组合结构 [20]
  • Utz Brands(2025年2月):剥离了部分非核心制造资产,以资助高利润率锅炉生产线的产能扩张 [21]
  • 欧洲委员会(2024年12月):最终确定了包装和包装废物法规,设定了直接影响金属化零食层压材料的设计回收义务 [13]
  • Haldiram's(2024年8月):与国际投资者推进股权出售讨论,估值远超100亿美元,并确认了投资者对印度零食平台的兴趣 [22]
  • FSSAI(2025年4月):收紧印度高脂肪、高盐和高糖包装食品的标签要求,加快国内油炸食品的配方改革时间表 [23]

Potato Chips Market Report Scope

参数 详细信息
市场范围 全球薯片市场按产品类型、口味、包装类型、分销渠道和地理位置
研究周期 2021–2035(历史数据2021–2024;基准年2025;预测2026–2035)
年均增长率 6.55%(2026–2035)
市场规模检查点 601.7亿美元(2025);638.5亿美元(2026);1130.2亿美元(2035)
增长最快的细分市场 烘焙(7.45%年均增长率);在线零售店(7.55%年均增长率);亚太地区(7.35%年均增长率)
公司简介 百事公司,Kellanova,卡乐比,坎贝尔公司,Utz Brands,Intersnack,Haldiram's,Herr Foods,Shearer's Foods,Lorenz Snack-World,Orion Corporation,Old Dutch Foods
估值货币 美元十亿

常见问题

采购团队应如何对冲土豆片市场中生土豆价格的波动?
多年的种植者合同覆盖60-70%的产量,基于农作物产量而非现货价格来限制大部分风险。将这些与双区域采购相结合,以便在一个种植带的干旱不会使生产线停工 [Ref 4]。
品牌所有者在外包生产之前应评估哪些共同制造风险?
共同包装商经常使用共享油炸机,造成过敏原和调味料交叉接触的风险。审计更换协议并要求提供文档化的生产线清理记录。产能承诺应包含罚款条款,因为第三方名额在节假季度前会急剧收紧 [Ref 11]。
丙烯酰胺法规是否会实质性改变土豆片市场的供应商选择?
是的。买家越来越要求对进入的块茎提供天冬氨酸酶处理记录和还原糖规格。缺乏品种控制或冷藏纪律的供应商难以将水平保持在基准阈值以下 [Ref 24]。
哪些包装格式每米货架提供最强的利润?
中型分享袋通常表现最佳,结合了更高的绝对票价和每克较低的薄膜成本,优于冲动包装。零售商现在根据每个面向的毛利率分配面向,而不仅仅是单位销售速度 [Ref 14]。
自有品牌经济如何影响土豆片市场中的品牌参与者?
自有品牌在普通盐味产品中竞争最为激烈,差异化最薄弱。品牌组合通过将产品组合向高端锅炉和区域风味SKU转移来捍卫利润,这些是零售商无法便宜复制的 [Ref 14]。
哪些保质期工程选择对出口产品最为重要?
氧气屏障薄膜和氮气冲洗至低于2%的残余氧气比任何防腐剂选择更能控制酸败的发生。金属化复合材料延长了稳定性,但使回收目标复杂化,迫使进行真正的权衡 [Ref 13]。
可持续性承诺在哪里产生真正的成本风险?
单一材料可回收薄膜目前的成本比现有复合材料高出12-18%,并且在较慢的生产线速度下密封。再生采购计划增加的农业支持成本仅部分通过产量提升来抵消 [Ref 25]。
作者
作者
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, industry publications, and authoritative food safety organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Food and Agricultural Organization of the United Nations (FAO), European Flavour Association (EFFA), Snack Food Association (SFA), American Snack Food Association (ASFA), National Potato Council (NPC), European Snacks Association (ESA), Ministry of Agriculture, Forestry and Fisheries (Japan), Food Standards Australia New Zealand (FSANZ), National Institute of Food and Agriculture (NIFA), Centers for Disease Control and Prevention (CDC) Nutrition Section, World Health Organization (WHO) Global Nutrition Report, Euromonitor International, and national agricultural statistics services from key potato-producing regions. These sources were used to collect production statistics, regulatory compliance data, food safety studies, consumer consumption trends, and supply chain landscape analysis for fried chips, baked chips, organic formulations, conventional products, flavored varieties, and traditional plain/salted segments.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from potato chip companies, potato processing plants, flavor houses, packaging suppliers, contract manufacturers, food safety officials, procurement directors, and vice presidents of product development were among the supply-side sources. On the demand side, we heard from grocery store category managers, buying directors, and shelf-space planners; executives from e-commerce platforms; and procurement leads from foodservice wholesalers, fast food joints, and institutional caterers. Primary research provided evidence of market segmentation, verified the launch dates of new products, and uncovered information about taste acceptance trends, price tactics, private label dynamics, distribution channel expansion, and private label dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (22%), South America (12%), Middle East & Africa (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across fried, baked, organic, regular, flavored, and plain/salted categories

Analysis of reported and modeled annual revenues specific to potato chip portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across supermarket/hypermarket, convenience store, and online distribution channels

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















