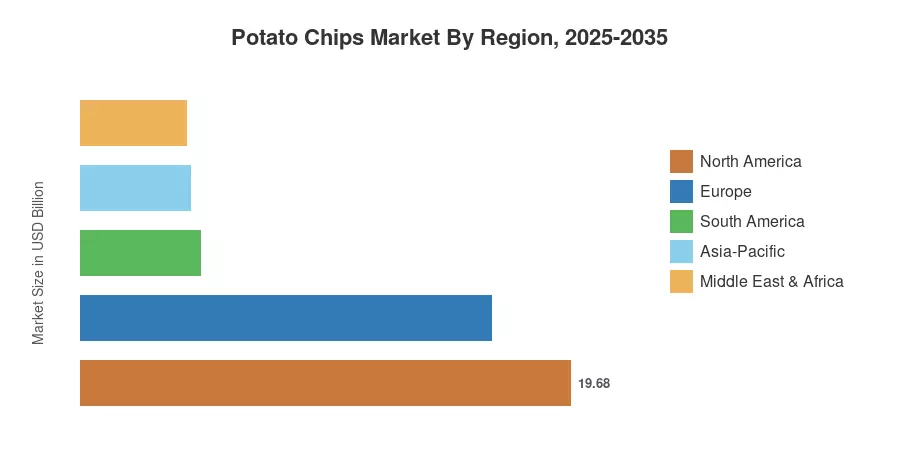
| Region |
Kennzahl (2025) |
Primäre Investitionsthemen |
| Nordamerika |
32,7% Anteil |
Premium-Kategorie, gesündere Reformulierung |
| Europa |
16,49 Milliarden USD |
Recycelbare Verpackungen, Natriumreduktion |
| Asien-Pazifik |
7,35% CAGR (2026–2035) |
Greenfield-Kapazität, Kühlkette, lokaler Geschmack |
| Südamerika |
8,0% Anteil |
Dichte der Distribution, erschwingliche Verpackungen |
| Mittlerer Osten & Afrika |
7,05% CAGR (2026–2035) |
Importsubstitution, Vertragslandwirtschaft |
| Gesamt |
60,17 Milliarden USD |
— |
Die regionale Leistung im Kartoffelchips-Markt divergiert mehr nach Wachstumsvektor als nach absolutem Maßstab, wobei reife Märkte das Mix monetarisieren, während aufstrebende Regionen das Volumen monetarisieren.
Nordamerika
| Land |
Anteil der Region |
Wichtiger Treiber |
| USA |
79,4% |
Fest etablierte Markenstärke, Wachstum im Premium-Bereich |
| Kanada |
12,1% |
Einzelhandels-Konsolidierung, Expansion von Eigenmarken |
| Mexiko |
8,5% |
Verpackungskennzeichnung an der Vorderseite, die das Sortiment umgestaltet |
Das Warnsiegel-Regime an der Vorderseite der Verpackung in Mexiko von 2020 bleibt die folgenschwerste regulatorische Intervention der Region, und die Hersteller reagierten, indem sie Natriumvarianten unterhalb der Schwelle einführten, anstatt Regalplatz zu räumen [12]. An anderen Orten in der Region haben USDA-Sonderkulturenblockzuschüsse Versuche mit Chips-Sorten finanziert, die darauf abzielen, den Zuckergehalt bei der Lagerung zu reduzieren. Die konsolidierte Einzelhandelsbeschaffung hält den nordamerikanischen Kartoffelchips-Markt diszipliniert in Bezug auf die Tiefe der Promotion, was den Wert der Kategorie schützt, selbst wenn die Stückzahlen stagnieren.
Europa
| Land |
Anteil der Region |
Wichtiger Treiber |
| Deutschland |
21,3% |
Volumen, das von Discountern angeführt wird, Stärke der Eigenmarken |
| Vereinigtes Königreich |
19,7% |
HFSS-Konformität, handgefertigte Premium-Kategorie |
| Frankreich |
14,2% |
Lizenzierung regionaler Geschmäcker |
| Italien |
10,6% |
Artisanale und PDO-gebundene Positionierung |
| Spanien |
9,4% |
Wachstum des Konsums zu Tapas-Anlässen |
| Nordische Länder |
7,8% |
Führerschaft bei recycelbaren Verpackungen |
| Russland |
8,1% |
Substitution der inländischen Kapazität |
| Rest von Europa |
8,9% |
Expansion grenzüberschreitender Discounter |
Discounter prägen die europäische Wirtschaft mehr als jeder Regulierer. Discounter-Ketten machen mittlerweile etwa 27% des Volumens verpackter Snacks in Deutschland aus, was die Markenhersteller zwingt, die Preisarchitektur durch Packungsgrößenanpassungen zu verteidigen, anstatt die Preise zu senken [14]. Die Compliance-Kosten unter der Verpackungs- und Verpackungsabfallverordnung verstärken diesen Druck, und mehrere mittelständische Hersteller haben Konsolidierungsabsichten signalisiert.
Asien-Pazifik
| Land |
Anteil der Region |
Wichtiger Treiber |
| China |
31,5% |
Städtische Dichte des Einzelhandels |
| Indien |
22,8% |
Verarbeitungs-Kapazität, finanziert durch PLI |
| Japan |
16,4% |
Saisonale limitierte Geschmackszyklen |
| Südkorea |
9,7% |
Exportorientierte Geschmacksinnovation |
| ASEAN |
12,9% |
Durchdringung des modernen Handels |
| Rest von Asien-Pazifik |
6,7% |
Entstehende Kühlkettenkorridore |
Indiens Pradhan Mantri Kisan Sampada Yojana hat die Infrastruktur für Kühl- und Verarbeitungsanlagen in den Kartoffelchips-Anbaugebieten in Gujarat, Punjab und Westbengalen unterstützt und den Anteil der für das Frittieren geeigneten Ernte erheblich erhöht [1]. Japanische Produzenten hingegen haben das aggressivste Innovationstempo weltweit, mit regionalen Geschmäckern in limitierter Auflage, die mehrmals jährlich aktualisiert werden. Der Beitrag Asien-Pazifiks zum Kartoffelchips-Markt verbindet daher den Nachholbedarf an Infrastruktur mit echter Führerschaft in der Produktentwicklung.
Südamerika
| Land |
Anteil der Region |
Wichtiger Treiber |
| Brasilien |
54,6% |
Expansion des modernen Handels, erschwingliche Verpackungen |
| Argentinien |
21,9% |
Inflationsbedingte Nachfrage nach kleinen Formaten |
| Rest von Südamerika |
23,5% |
Premiumisierung einheimischer Anden-Sorten |
Die brasilianische Vereinigung der verarbeiteten Lebensmittel berichtet, dass die Produktionsvolumina von herzhaften Snacks seit 2022 um über 6% jährlich steigen, wobei kleine Verpackungen die meisten zusätzlichen Einheiten aufnehmen [15]. Die argentinische Nachfrage hat sich stark in Richtung kleiner Preisklassen verschoben, da die Inflation das Einkaufsverhalten verändert hat. Peruanische und bolivianische Produzenten, die mit einheimischen farbigen Kartoffelsorten arbeiten, haben eine verteidigbare Premium-Exportnische geschaffen, in die größere multinationale Unternehmen begonnen haben einzutreten.
Mittlerer Osten & Afrika
| Land |
Anteil der Region |
Wichtiger Treiber |
| Saudi-Arabien |
27,4% |
Vision 2030 Lokalisierung der Lebensmittelsicherheit |
| VAE |
18,6% |
Re-Export-Hub, Premium-Import-Sortiment |
| Südafrika |
21,2% |
Etablierte inländische Produktionsbasis |
| Ägypten |
16,3% |
Vertragslandwirtschaft, Importsubstitution |
| Rest von MEA |
16,5% |
Distributionserweiterung |
Die Programme zur Lebensmittelsicherheit Saudi-Arabiens unter Vision 2030 haben souveräne Kapital in inländische Verarbeitungsjoint Ventures geleitet, wobei seit 2023 mehrere Snackfabriken in Betrieb genommen wurden [16]. Ägyptens Modell der Vertragslandwirtschaft, das Landwirte direkt mit Frittierern verbindet, hat die lokale Beschaffung für einige Produzenten auf über 70% angehoben. Die Distribution bleibt das bindende Hindernis in den Märkten südlich der Sahara, wo logistische Lücken außerhalb der großen städtischen Korridore weiterhin die Regalreichweite einschränken.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



