Mobility as a Service Market (2026 – 2035)

서비스형 모빌리티 시장 규모, 점유율 및 연구 보고서 서비스 유형별(승차 공유, 자동차 공유, 마이크로 모빌리티, 자전거 공유 등), 솔루션별(기술 플랫폼, 결제 및 지갑 서비스, 내비게이션 및 분석, 기타), 차량 유형별(승용차, 셔틀 및 버스, 자율 포드, 이륜차), 교통 유형별(대중 교통, 개인 교통), 비즈니스 모델별(종량제, 구독) 번들), 애플리케이션별(개인 이동성, 물류 및 라스트마일 배송), 최종 사용자별(개인, 기업) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 업계 전망.
ID: MRFR/ICT/2236-CR 87 Pages Ankit Gupta Last Updated: September 15, 2026
Mobility as a Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.80%
2025 Market SizeUSD 350.00 Billion
2035 Market SizeUSD 1,180.00 Billion
Key Players
Uber Technologies
Didi Global
Grab Holdings
Lyft Inc.
Bolt Technology
MaaS Global
Opportunities
  • Data Monetization and Mobility Analytics
  • Electric and Hydrogen Fleet-as-a-Service

Mobility as a Service Market Summary

서비스형 모빌리티 시장은 2025년에 약 3,500억 달러에 달했으며, 2026년 3,990억 달러에서 2035년까지 1조 1,800억 달러로 성장하여 2026~2035년 연평균 성장률(CAGR) 12.80%를 기록할 것으로 예상됩니다. 이러한 가속화는 2021년부터 온디맨드 모빌리티 플랫폼에 배치된 누적 벤처 캐피탈의 480억 달러가 넘는 누적 벤처 캐피탈과 함께 EU 및 북미 전역의 공격적인 도시 제로 배출 의무에 기반을 두고 있습니다.[2]. 정부는 티켓팅, 경로, 결제를 단일 앱 생태계로 통합하는 통합 교통 솔루션에 연방 대중교통 보조금을 연결하여 플랫폼 제공업체에 강력한 정책 부양책을 마련하고 있습니다.

전면적인 기술 혁신이 이러한 궤적을 뒷받침합니다. 철도, 버스, 승차권에 대한 별도의 티켓팅과 같은 기존의 사일로화된 교통 시스템이 통합 방식으로 바뀌고 있습니다.스마트 교통단일 인터페이스를 통해 다중 모드 여정을 조율하는 앱입니다. 유럽 ​​위원회의 2024년 지속 가능한 도시 이동성 프레임워크는 27개 회원국의 상호 운용 가능한 공유 이동성 기술 인프라에 120억 유로를 할당했으며, 미국 교통부는 45개 대도시 지역의 도시 이동 서비스 시범 사업을 위해 초당적 인프라법에 따라 32억 달러를 할당했습니다.[4].

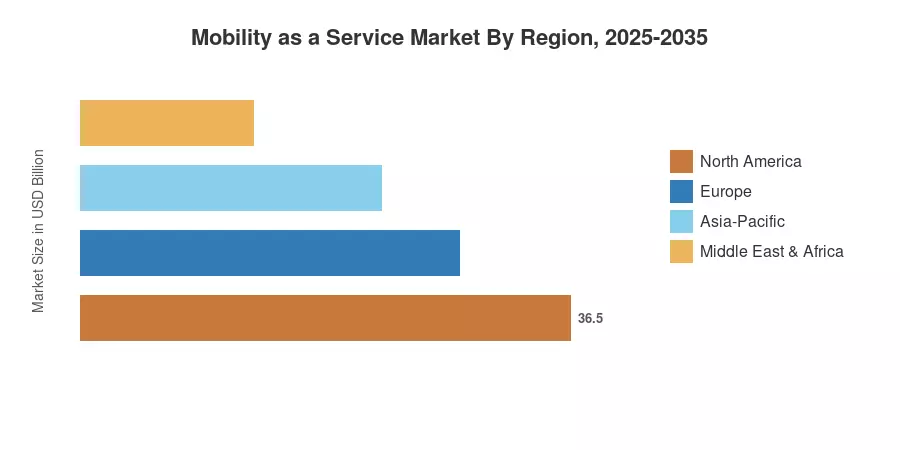
북미는 성숙한 차량호출 생태계와 높은 스마트폰 보급률에 힘입어 글로벌 서비스형 모빌리티 시장의 약 34%를 점유하고 있습니다. 아시아 태평양 지역은 인도와 중국의 급속한 도시화와 정부 지원 디지털 대중교통 출시에 힘입어 약 15.20% CAGR로 가장 빠르게 성장하는 지역입니다. 유럽은 약 28%로 두 번째로 큰 점유율을 차지하고 있으며, 북유럽 국가들은 구독 기반 도시 모빌리티 서비스에 대한 글로벌 벤치마크 역할을 하고 있습니다. 앞으로 10년 동안 자율주행차 통합과 AI 기반 여행 조율이 경쟁 역학을 근본적으로 재편할 것입니다.


주요 보고서 시사점

• 서비스 유형별

  • 차량 호출은 2025년 서비스 시장으로서의 모빌리티 매출의 약 48.7%를 차지했는데, 이는 도심의 주문형 모빌리티 플랫폼에 대한 소비자의 깊은 침투를 반영합니다.
  • 마이크로 모빌리티 서비스2035년까지 연평균 성장률(CAGR) 20.5%로 확장될 것으로 예상됩니다. 이는 라스트 마일 연결 요구 사항과 전기 스쿠터 및 자전거용 스마트 교통 앱에 힘입어 모든 서비스 범주 중 가장 빠른 속도입니다.

• 솔루션별

  • 기술 플랫폼 솔루션은 2025년에 약 40.2%의 점유율을 차지하여 라우팅, 예약 및 분석을 통합하는 통합 운송 솔루션에 대한 수요를 강조했습니다.
  • 결제 및 지갑 서비스는 공유 모빌리티 기술 네트워크 전반에 걸친 비접촉 및 토큰화된 요금 징수에 힘입어 연평균 22.5% 성장할 것으로 예상됩니다.

• 지역별

  • 북미는 2025년 매출 약 1,190억 달러로 서비스 시장으로서의 모빌리티를 주도했습니다.
  • 아시아 태평양 지역은 중국과 인도의 스마트 시티 프로그램과 도시 모빌리티 서비스 확장에 힘입어 15.20%로 가장 높은 지역 CAGR을 기록할 예정입니다.


시장 규모 및 예측(2021~2035년)

MRFR(Market Research Future)의 규모 조정 모델은 플랫폼 운영자, 교통 기관 및 차량 관리 제공업체의 상향식 수익 분석을 도시화율, 스마트폰 보급률, 1인당 교통 지출 등 하향식 거시 경제 지표와 통합합니다. 과거 데이터(2021~2024)는 감사를 받은 회사 서류 및 정부 교통 통계에 의존합니다. 예측(2026~2035)은 여러 타사 벤치마크에 대해 검증된 보정된 CAGR을 적용합니다.[5].
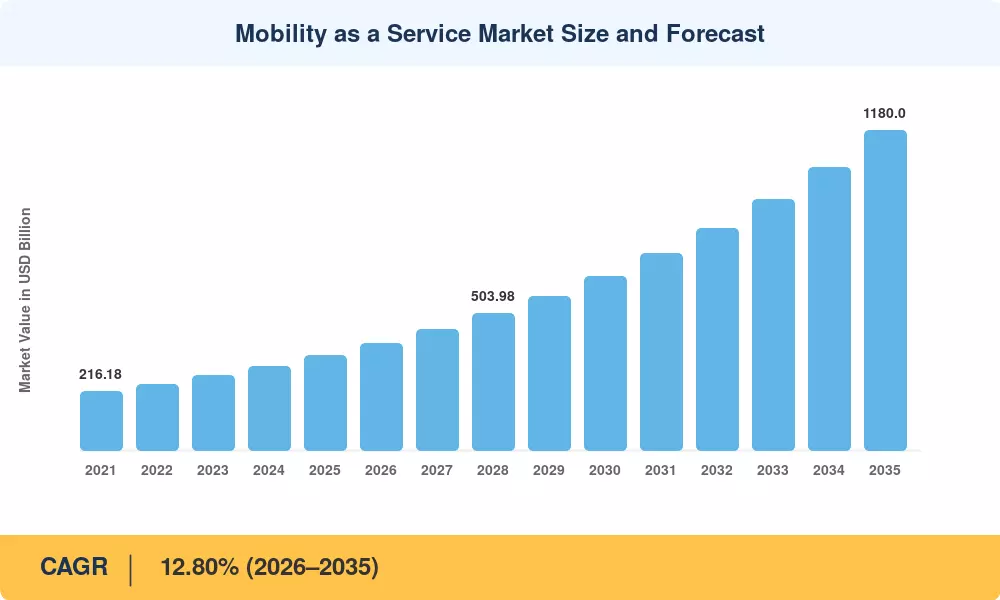
Mobility as a Service Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
도시 인구 증가 및 혼잡 감소 의무 ~18% 글로벌 장기(≥4년) [2]
스마트 교통 앱을 가능하게 하는 스마트폰 및 5G 보급 ~16% 아시아 태평양, 북미 단기(2년 이하) [8]
배출가스 제로 차량 규제 및 EV 보조금 ~15% 유럽, 북미 중기(2~4년)
API 표준화 및 개방형 데이터 정책 ~14% 유럽, 아시아 태평양 중기(2~4년) [11]
비접촉식 및 토큰화된 결제 혁신 ~13% 글로벌 단기(2년 이하) [12]
AI 및 예측 여정 관리 도입 ~12% 북미, 유럽 장기(≥4년)  
공공-민간 파트너십 프레임워크 ~12% 글로벌 중기(2~4년) [4]


도시 인구 증가 및 혼잡 규제

UN 추정에 따르면 2050년에는 25억 명이 더 도시에 거주하게 될 것이며 이는 세계 인구의 68%를 차지할 것입니다.[2]. 스톡홀름, 싱가포르, 런던과 같은 도시에서는 혼잡통행료 정책이 시행되어 사람들이 개인 차량 소유에서 통합 교통 옵션으로 전환하도록 직접 장려하고 있습니다. 2024년 런던의 초저배출 구역(Ultra Low Emission Zone) 확장으로 입증된 것처럼 서비스 시장으로서의 모빌리티 채택은 정책 수단에 의해 가속화됩니다. 이로 인해 해당 구역 경계 내에서 온디맨드 모빌리티 플랫폼 사용량이 약 22% 증가했습니다..


5G 및 IoT 지원 차량 오케스트레이션

차량, 인프라, 사용자 장치 간의 실시간 데이터 교환에는 5G가 제공하는 저지연 연결이 필요합니다. 한국의 5G 전국 출시로 카카오모빌리티는 예측 배차 알고리즘을 통해 평균 승객 대기 시간을 31% 줄였습니다.[8]. 이 인프라 백본은 계산 시간 3초 이내에 버스, 기차, 차량 호출이 포함된 복합 이동을 조정하는 스마트 교통 앱에 매우 중요합니다.

배출가스 제로 규제 및 EV 차량 도입

EU의 2035년 내연기관 금지와 캘리포니아의 Advanced Clean Fleets 규정으로 인해 차량 공유 및 차량 공유 사업자가 전기화를 추진하고 있습니다. BloombergNEF는 공유 모빌리티 기술 차량 전반에 걸쳐 전기 자동차 도입률이 2024년 12%에서 2030년 45%에 이를 것으로 추정합니다.[13]. 이러한 의무는 지능형 충전 오케스트레이션을 통해 혼합 EV/ICE 차량을 관리할 수 있는 MaaS 플랫폼에 대한 전속 수요를 창출합니다.

비접촉 결제 및 디지털 지갑 통합

전 세계 650개 이상의 대중교통 네트워크가 Visa 및 Mastercard의 개방형 대중교통 결제 표준을 채택하여 요금 징수 마찰을 최대 40%까지 줄일 수 있습니다.[12]. 차량 공유, 버스, 지하철, 자전거 공유를 포함하는 도시 모빌리티 서비스에는 원활한 결제 수단이 필요합니다. 이 통합 결제 시스템은 Helsinki의 Whim과 같은 초기의 독립적인 B2C 모빌리티 가입 회사가 실패한 후 공공-민간 B2G 및 B2B2C 프레임워크로 이동했습니다. 비엔나와 로스앤젤레스 같은 도시에서는 이 통합 거래 모델이 지역적으로 지원되는 생태계와 지방자치 플랫폼을 통해 효과적으로 확장되고 있습니다.


제약 영향 분석

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
관할권 전반에 걸쳐 세분화된 규제 프레임워크 ~−15% 글로벌 장기(≥4년) [14]
데이터 개인 정보 보호 및 사이버 보안 문제 ~−14% 유럽, 북미 중기(2~4년)  
기존 대중교통 기관의 높은 플랫폼 통합 비용 ~−13% 유럽, 남미 중기(2~4년)
운전사/임시 근로자 분류 분쟁 ~−12% 북미, 유럽 단기(2년 이하) [17]
농촌 지역의 적용 범위 격차 및 정보 격차 ~−10% 아시아 태평양, MEA, 남아메리카 장기(≥4년) [18]


단편화된 규제 프레임워크

온디맨드 모빌리티 플랫폼에 대한 라이센스, 보험 및 운영 허가는 국가마다, 심지어 국가 내에서도 크게 다릅니다. 미국에서는 차량호출 규정이 50개 주 전체에 걸쳐 서로 다르며, EU의 27개 회원국은 지속 가능한 도시 이동성 프레임워크에도 불구하고 별도의 도시 교통 면허 제도를 유지하고 있습니다.[14]. 이러한 단편화로 인해 플랫폼 운영자는 비용이 많이 드는 관할권별 규정 준수 팀을 유지해야 하므로 통합 전송 솔루션의 국경 간 확장이 느려집니다.

데이터 개인정보 보호 및 사이버 보안

유럽의 GDPR과 인도 및 브라질의 새로운 개인 정보 보호법은 공유 모빌리티 기술 플랫폼이 여행 데이터를 수집, 저장 및 수익화하는 방법에 대해 엄격한 통제를 부과합니다. 2024년 연구에 따르면 유럽 소비자의 38%가 다중 모드 스마트 교통 앱을 사용할 때 데이터 개인 정보 보호를 주요 관심사로 꼽았습니다. 2022년 Uber 위반을 포함한 사이버 보안 사고는 계속해서 소비자 신뢰를 약화시키고 플랫폼 운영 비용을 증가시킵니다.

임시직 근로자 분류 분쟁

엄격한 근로자 상태 테스트는 캘리포니아의 AB5, EU의 플랫폼 근로자 지침(2026년 12월 준수 날짜로 제정) 및 영국 대법원의 결정에 의해 성문화되었습니다. 영향을 받는 관할권에서 알고리즘 제어 기준에 따라 독립 계약자를 직원으로 재분류하면 여행당 인건비 및 운영 간접비가 20~30% 증가하여 서비스형 이동성 시장 전반에 걸쳐 수익이 크게 감소합니다.[17].


Mobility as a Service Market Opportunities

자가용 보유율이 여전히 낮고 스마트폰 도입이 급증하고 있는 아프리카와 동남아시아는 스마트 교통 앱에 대한 새로운 기회를 제시합니다. ASEAN에서 Grab의 성공(싱가포르에서 35%의 모드 공유 달성)은 주문형 모빌리티 플랫폼이 빠르게 도시화되는 경제에서 기존 교통 인프라를 어떻게 뛰어넘을 수 있는지를 보여줍니다.[18].

데이터 수익화 및 모빌리티 분석

통합 교통 솔루션 플랫폼을 통해 생성된 운행 수준 데이터는 도시 계획자, 보험사, 광고주에게 상당한 가치를 제공합니다. MRFR(Market RESEARCH FUTURE)은 익명화된 모빌리티 데이터 라이선스가 2032년까지 150억 달러의 수익 흐름을 나타낼 수 있으며 플랫폼 운영자에게 거래 수수료를 넘어 높은 마진의 다각화를 제공할 수 있을 것으로 추정합니다.

서비스로서의 전기 및 수소 함대

대중 교통 기관과 기업 차량 관리자는 전문 MaaS 제공업체에 EV 차량 운영을 아웃소싱하는 것을 점점 더 선호하고 있습니다. 이 Fleet-as-a-Service 모델은 공유 모빌리티 기술 계약에 따라 차량 임대, 충전 인프라 및 예측 유지 관리를 번들로 제공합니다. 이는 유럽과 북미 전역의 배출 제로 의무화로 인해 가속화되는 기회입니다.[13].


Mobility as a Service Market Future Outlook

AI 기반 여정 오케스트레이션

인공 지능은 경로 최적화에서 전체 여행 수명주기 관리로 전환됩니다. 2030년까지 AI 기반 스마트 교통 앱은 달력 데이터, 날씨, 행동 패턴을 기반으로 사용자의 여행 의도를 예측하고 여행자가 요청을 시작하기 전에 사전에 복합 여행을 예약할 것입니다. McKinsey는 AI 오케스트레이션을 통해 통합 교통 솔루션을 대규모로 배포하면 도시 전체에서 통근 시간을 25% 줄일 수 있을 것으로 추정합니다.

플랫폼 경제학과 슈퍼앱 통합

서비스형 모빌리티 시장은 단일 주문형 모빌리티 플랫폼 인터페이스가 대중교통, 차량 우박, 마이크로 모빌리티, 주차 및 EV 충전을 통합하는 슈퍼앱 통합을 지향하는 추세입니다. Grab과 GoTo는 동남아시아에서 이 모델을 시연했습니다. Uber, Lyft 및 대중교통 기관이 더욱 심층적인 API 파트너십을 구축함에 따라 서구 시장도 뒤따를 것입니다. 승자 독식의 역학은 2032년까지 경쟁 분야를 압축할 것입니다.

전기화 및 Green Fleet 오케스트레이션

IEA는 2030년까지 전기 자동차가 전 세계 신규 승용차 판매의 60%를 차지할 것으로 예상합니다.[13]. 공유 모빌리티 기술 운영자의 경우 차량 전기화는 MaaS 플랫폼이 최적화할 수 있는 고유한 위치에 있는 복잡한 충전 물류를 도입합니다. 지능형 충전 스케줄링, 배터리 교환 스테이션 라우팅, 차량-그리드 에너지 차익거래는 서비스 시장의 모빌리티의 핵심 기능이 될 것입니다.

ESG 보고 및 탄소 배출권 통합

EU의 CSRD와 SEC가 제안한 기후 공개 규칙에 따른 기업 지속 가능성 의무 사항은 감사 가능한 탄소 절감을 창출하는 도시 이동성 서비스에 대한 기업의 수요를 촉진할 것입니다. 검증된 배출 감소 인증서를 제공하는 MaaS 구독을 통해 새로운 수익 계층을 열 수 있습니다. BloombergNEF는 2033년까지 기업 이동성 탄소 배출권을 연간 80억 달러로 추정합니다.[19].


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 ~34% 점유율(2025년) 차량 호출 통합; AV 파일럿 스케일링
유럽 ~28% 점유율(2025년) MaaS 구독 플랫폼; 공개 데이터 의무
아시아태평양 연평균 성장률(CAGR) 15.20%(2026~2035) 스마트시티교통; 슈퍼앱 생태계
남아메리카 USD 27.50 Billion (2025) 비공식 대중교통 디지털화 핀테크 통합
중동 및 아프리카 연평균 성장률(CAGR) 14.60%(2026~2035) 스마트시티 메가 프로젝트; 관광 이동성
총 USD 350.00 Billion (2025) —

글로벌 서비스 시장으로서의 이동성은 뚜렷한 지역적 채택 곡선을 나타냅니다. 북미는 절대 수익에서 선두를 달리고 있으며, 아시아 태평양은 성장 속도에서 모든 지역을 앞서고 있으며, 유럽은 통합 운송 솔루션의 정책 혁신 허브 역할을 하고 있습니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역 점유율 ~76% Uber/Lyft 생태계 성숙도; AV 배포
캐나다 12.40% CAGR 연방 스마트 교통 보조금; 도시 밀집화
멕시코 USD 8.90 Billion (2025) 급속한 도시화; 차량 공유 채택 급증


서비스 시장으로서의 모빌리티에서 북미 지역의 지배력은 이 지역의 확고한 차량 호출 독점, 편의성을 위해 지불하려는 높은 소비자 의지, 자율주행차 조종사 가속화에 기인합니다. 인프라 투자 및 일자리법에 따른 미국 교통부(DOT)의 32억 달러 스마트 교통 할당은 애틀랜타에서 시애틀까지 도시의 도시 이동성 서비스 통합을 촉진하고 있습니다.[4].

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 ~22% 자동차 OEM이 MaaS로 전환
영국 13.90% CAGR TfL 개방형 데이터 생태계; 혼잡통행료
프랑스 USD 12.80 Billion (2025) SNCF 멀티모달 플랫폼 투자
이탈리아 12.50% CAGR 도시 마이크로 모빌리티 붐
스페인 지역 점유율 ~7% 관광 중심의 계절적 모빌리티 수요
북유럽 국가 14.80% CAGR Whim/MaaS 글로벌 구독 모델 리더십
러시아 제국 USD 5.20 Billion (2025) Yandex. 슈퍼앱 장악
유럽의 나머지 지역 지역 점유율 ~11% EU 결속 기금 대중교통 디지털화


유럽의 강점은 규제 리더십에 있습니다. EU의 다중 모드 디지털 모빌리티 서비스 규정은 모든 공공 자금 지원을 받는 대중교통 운영업체에 개방형 API를 의무화하여 일정, 요금 및 실시간 데이터를 집계하는 통합 운송 솔루션 플랫폼을 위한 비옥한 기반을 마련합니다.[11].

아시아태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 ~38% 디디 생태계; 정부 스마트시티 투자
인도 17.50% CAGR Ola/Rapido 성장; UPI 결제 편재성
일본 USD 9.80 Billion (2025) Toyota MaaS 플랫폼; 노령화 인구 교통 수요
대한민국 15.30% CAGR 카카오모빌리티; 5G 차량 관리
아세안 지역 점유율 ~14% Grab/GoTo 슈퍼앱 침투
아시아 태평양 지역 13.80% CAGR 정부 디지털화 프로그램


서비스 시장으로서의 모빌리티에서 아시아 태평양 지역의 폭발적인 성장은 급속한 도시화, 슈퍼 앱 비즈니스 모델, 정부 지원 스마트 교통 앱 프로그램의 융합을 반영합니다. 중국 교통부는 2028년까지 60개 시범 도시에 통합 운송 솔루션을 구축할 계획이다.[8].

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 점유율 ~58% 99/DiDi 경쟁; 비공식 대중교통 디지털화
아르헨티나 13.20% CAGR 도시 밀도; 핀테크-모빌리티 융합
남아메리카의 나머지 지역 USD 5.40 Billion (2025) 신흥 차량호출 보급


브라질의 지배력은 대규모 도시 인구와 빠르게 성장하는 주문형 모빌리티 플랫폼 부문을 반영합니다. 상파울루와 리우데자네이루 전역의 비공식 미니버스 네트워크는 현지 핀테크 기업과의 공유 모빌리티 기술 파트너십을 통해 점진적으로 디지털화되고 있습니다.[18].

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 점유율 ~32% 네옴; 비전 2030 스마트 대중교통
UAE 15.80% CAGR 두바이 RTA 자율 교통 전략
남아프리카공화국 USD 2.10 Billion (2025) 수도권의 Bolt/Uber 보급률
이집트 14.20% CAGR 인구밀도; 승차 규제
MEA의 나머지 부분 지역 점유율 ~18% 관광 모빌리티 플랫폼


중동의 스마트 시티 메가 프로젝트인 NEOM, Masdar City, The Line은 자가용 자동차 의존도를 없애는 도시 모빌리티 서비스를 중심으로 구축되었습니다. 두바이 도로교통청은 2030년까지 자율 환승 통로에 15억 달러를 투자했습니다.[9].


Mobility as a Service Market By Region, 2025-2035

Mobility as a Service Market Segmentation

서비스 유형별

분절 주요 지표 주요 수요 동인
차량 공유 ~48.7% 점유율(2025년) 도시편의성; 앱 기반 소비자 행동
자동차 공유 13.80% CAGR 비용에 민감한 도시 통근자; 함대 전기화
마이크로 모빌리티 20.50% CAGR 라스트마일 연결성 캠퍼스/지구 이동성
자전거 공유 USD 18.50 Billion (2025) 지방자치단체 투자; 건강/지속가능성 동향
기타 ~8% 점유율(2025년) 셔틀 서비스; 페리 통합


차량 호출은 서비스 시장으로서의 모빌리티의 수익 초석으로 남아 있으며, Uber와 Didi는 전 세계적으로 일일 3천만 건 이상의 여행을 공동으로 처리하고 있습니다. 이 부문은 소비자의 습관화와 밀집된 도시 지역에서 90초 이내에 운전자와 라이더를 연결하는 점점 더 정교해지는 주문형 모빌리티 플랫폼의 이점을 누리고 있습니다.. 마이크로 모빌리티는 주목해야 할 부문입니다. 다양한 모드의 여행 계획에 원활하게 통합되는 스마트 교통 앱에 힘입어 전자 스쿠터 및 전자 자전거 배포가 2021년 이후 3배나 증가했습니다. 파리, 베를린, 오스틴과 같은 도시에서는 대중교통 정류장에 마이크로 모빌리티 도킹을 내장하여 통합 교통 솔루션 생태계에서의 역할을 확고히 했습니다..

솔루션별

분절 주요 지표 주요 수요 동인
기술 플랫폼 ~40.2% 점유율(2025년) API 통합; 다중 모드 오케스트레이션
결제 및 지갑 서비스 22.50% CAGR 비대면 요금 징수; 구독 청구
탐색 및 분석 USD 42.00 Billion (2025) 실시간 라우팅; 예측 수요 모델링
기타 ~10% 점유율(2025년) 고객 지원; 규정 준수 도구


기술 플랫폼은 서비스 시장으로서의 모빌리티의 중추를 형성하며 대중교통 운영자, 차량 관리자 및 소비자를 연결하는 소프트웨어 계층을 제공합니다. 이러한 공유 모빌리티 기술 플랫폼에는 동적 가격 책정, 수요 예측 및 탄소 추적을 위해 AI가 점점 더 많이 포함되고 있습니다.

차량 유형별

분절 주요 지표 주요 수요 동인
승용차 ~60.1% 점유율(2025년) 차량호출과 자동차 공유의 지배력
셔틀 & 버스 13.50% CAGR 대중교통 기관의 디지털화
자율 포드 24.50% CAGR 스마트 시티의 파일럿 배포
이륜차 USD 28.00 Billion (2025) 신흥 시장의 차량 공유 및 배송


승용차는 차량 유형별로 서비스형 모빌리티 시장을 지배하고 있으며, 이는 차량 공유 및 차량 공유 운영의 규모를 반영합니다. 자율주행 포드는 작은 절대 기반을 대표하지만 Waymo, Cruise 및 Baidu가 상업용 도시 모빌리티 서비스를 확장함에 따라 빠르게 발전하고 있습니다.[9].

비즈니스 모델별

분절 주요 지표 주요 수요 동인
종량제 ~71.5% 점유율(2025년) 유연성에 대한 소비자 선호
구독 번들 25.50% CAGR 반복 수익 자동차 소유권 교체


애플리케이션별

분절 주요 지표 주요 수요 동인
개인 이동성 ~75.0% 점유율(2025년) 매일 통근; 레저 여행
물류 및 라스트 마일 배송 22.00% CAGR 전자상거래 이행; 즉시배송 수요


경쟁 벤치마킹

서비스형 모빌리티 시장은 중간 수준의 시장 집중도를 보이며, 상위 5개 업체가 약 38~44%의 총 수익 점유율을 차지하고 있습니다. Herfindahl-Hirschman 지수(HHI)는 글로벌 차량 공유 거대 기업과 지역 주문형 모빌리티 플랫폼 전문가의 혼합을 반영하여 적당히 집중된 범위(~1,200~1,500)에 속합니다. 자동차 OEM, 운송 기관 및 기술 회사가 파트너십과 인수를 통해 통합 운송 솔루션 공간에 진입함에 따라 경쟁이 심화되고 있습니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
우버 기술 ~10~14% 차량 공유, 화물, Uber Transit API 글로벌 규모의 리더; 슈퍼앱 확장
디디글로벌 ~8~11% 차량호출, 자율주행, 자전거 공유 중국 지배; AI 기반 차량 관리
그랩 홀딩스 ~5~8% 차량 공유, 배송, 핀테크, 대중교통 통합 동남아시아 슈퍼앱; 도시 모빌리티 서비스
리프트 주식회사 ~4~6% 차량 공유, 자전거/스쿠터 공유, 대중교통 데이터 미국 중심; 기업 모빌리티 파트너십
볼트 기술 ~3~5% 차량 호출, 마이크로 모빌리티, 음식 배달 유럽 ​​및 아프리카 확장; 가격 경쟁
MaaS 글로벌(변덕) ~2~4% 구독 MaaS 플랫폼; 다중 모드 번들 구독 기반 스마트 교통 앱의 선구자
교통수단 이용 ~2~4% 주문형 대중교통; 공유 탑승; 대중교통 분석 대중교통 기관을 위한 B2G/B2B 플랫폼
지금 무료(BMW/스텔란티스) ~2~3% 다중 서비스 차량 호출; 마이크로 모빌리티 OEM 지원 유럽 공유 모빌리티 기술
무빗 (인텔) ~1~3% 대중교통 데이터 분석 여행 계획 앱 통합 운송 솔루션을 위한 데이터 계층
BlaBla자동차 ~1~3% 장거리 차량 공유; 버스 서비스 유럽의 도시간 공유 모빌리티 리더


최신 뉴스 및 개발

  • Uber Technologies(2025년 3월): 미국 12개 도시에서 Uber Transit을 추가로 출시하여 실시간 대중 교통 일정을 주문형 모빌리티 플랫폼 앱에 통합하여 다중 모드 여행 계획을 강화했습니다.[20].
  • 그랩 홀딩스(2025년 1월): 2028년까지 EV 차량 공유 차량 보급률을 50% 목표로 동남아시아 전역의 전기 자동차 차량 확장에 5억 달러를 투자한다고 발표했습니다.[21].
  • 유럽 ​​위원회(2024년 11월): 통합 교통 솔루션을 위한 랜드마크 정책인 EU 회원국 전체의 모든 공공 자금 지원 대중교통 운영업체에 대해 개방형 API 액세스를 의무화하는 다중 모드 디지털 모빌리티 서비스 규정을 확정했습니다..


  • Waymo(2024년 6월): 로스앤젤레스에서 완전 자율 상업용 차량 공유 운영을 시작하여 무인 차량에 300대의 차량을 추가했습니다. 이는 자율 공유 이동성 기술의 이정표입니다.[9].


  • Via Transportation(2024년 2월): 런던 외곽 자치구의 주문형 대중교통 서비스에 전력을 공급하기 위해 Transport for London과 2억 달러 규모의 계약을 체결하여 실적이 저조한 고정 노선 버스 노선을 대체했습니다..
  • 인도 도로교통부(2023년 12월): 인도 도시에서 운영되는 주문형 모빌리티 플랫폼에 대한 데이터 공유 표준 및 라이선스 지침을 수립하는 국가 MaaS 정책 프레임워크 발표.


Mobility as a Service Market Report Scope

매개변수 세부 사항
시장 범위 차량 호출, 자동차 공유, 마이크로 모빌리티, 자전거 공유 및 관련 플랫폼 서비스를 포괄하는 서비스로서의 글로벌 모빌리티 시장
학습기간 2021~2035년
CAGR 기간 2026~2035년: 12.80%
기준 연도 규모 USD 350.00 Billion (2025)
예측 엔드포인트 USD 1,180.00 Billion (2035)
가장 빠르게 성장하는 부문 구독 번들(CAGR 25.50%)
프로파일링된 회사 Uber, Didi, Grab, Lyft, Bolt, MaaS Global, Via, FREE NOW, psd, BlaBlaCar를 포함한 10개 이상의 서비스
평가통화 USD Billion


자주 묻는 질문

투자자는 자본을 투입하기 전에 MaaS 플랫폼 단위 경제성을 어떻게 평가해야 합니까?

운전자/운영자 지불금 및 결제 처리 수수료 이후 운행당 기여 마진에 중점을 둡니다. 공헌 마진이 18%를 초과하는 플랫폼은 일반적으로 지속 가능한 경제성을 보여줍니다. 지난 4분기 동안의 고객 확보 비용 추세를 상호 참조합니다.

기업은 MaaS 공급자에게 어떤 사이버 보안 인증을 요구해야 합니까?

최소한 SOC 2 Type II 및 ISO 27001과 유럽 운영에 대한 GDPR 규정 준수 문서가 필요합니다. 이러한 인증이 부족한 제공업체는 기업 고객을 중대한 데이터 침해 책임에 노출시킵니다.

서비스 시장으로서의 이동성은 기존 차량 관리 소프트웨어와 어떻게 다릅니까?

MaaS 플랫폼은 여러 운영자의 소비자 대면 다중 모드 여정을 조율하는 반면, 차량 관리 소프트웨어는 단일 차량 소유자의 차량 추적 및 유지 관리를 최적화합니다. 통합 계층은 MaaS를 구별합니다.

MaaS 플랫폼 조달에서 지방자치단체의 대중교통 기관은 어떤 역할을 합니까?

대중교통 기관은 플랫폼 신뢰성과 승객 수를 제공하는 일정 데이터와 요금 통합을 제공하는 앵커 테넌트 역할을 합니다. 헬싱키, 로스앤젤레스, 싱가포르의 대행사는 조달 프레임워크를 개척했습니다..

서비스 시장 플랫폼으로서의 이동성에 가장 큰 통합 과제를 제기하는 추진 기술은 무엇입니까?

수소 연료전지 자동차는 연료 보급 인프라가 부족하고 배터리 전기 대안에 비해 마일당 운영 비용이 더 높기 때문에 가장 어려운 과제를 제시합니다. 전 세계적으로 단 3개 도시만이 수소 지원 MaaS 차량을 보유하고 있습니다.[13].

Mobility as a Service 시장을 위해 보험 모델은 어떻게 발전하고 있습니까?

각 탑승마다 보장 범위가 활성화 및 비활성화되는 여행당 매개변수 보험이 연간 차량 정책을 대체하고 있습니다. Swiss Re와 뮌헨 Re는 2023년부터 전용 MaaS 보험 상품을 출시했습니다.[14].

구매자가 MaaS 플랫폼을 선택할 때 어떤 상호 운용성 표준을 우선시해야 합니까?

TOMP-API 표준 및 MDS(이동성 데이터 사양)를 지원하는 플랫폼에 우선 순위를 두어 관할 구역 전체의 대중 교통 데이터 피드 및 마이크로 모빌리티 운영자와의 호환성을 보장합니다.[11].


자주 묻는 질문

How should investors evaluate MaaS platform unit economics before committing capital?
Focus on per-trip contribution margin after driver/operator payouts and payment processing fees — platforms exceeding 18% contribution margin typically demonstrate sustainable economics. Cross-reference with customer acquisition cost trends over the trailing four quarters.
What cybersecurity certifications should enterprises require from MaaS providers?
Require SOC 2 Type II and ISO 27001 at minimum, plus GDPR compliance documentation for European operations. Providers lacking these certifications expose enterprise clients to material data-breach liability.
How does the Mobility as a Service Market differ from traditional fleet management software?
MaaS platforms orchestrate consumer-facing multimodal journeys across multiple operators, while fleet management software optimizes vehicle tracking and maintenance for a single fleet owner. The integration layer distinguishes MaaS.
What role do municipal transit agencies play in MaaS platform procurement?
Transit agencies act as anchor tenants, providing schedule data and fare integration that gives platforms credibility and ridership volume. Agencies in Helsinki, Los Angeles, and Singapore have pioneered procurement frameworks .
Which propulsion technology poses the greatest integration challenge for Mobility as a Service Market platforms?
Hydrogen fuel-cell vehicles present the steepest challenge due to sparse refueling infrastructure and higher per-mile operating costs compared to battery-electric alternatives. Only three cities globally have hydrogen-ready MaaS fleets [13].
How are insurance models evolving for the Mobility as a Service Market?
Per-trip parametric insurance — where coverage activates and deactivates with each ride — is replacing annual fleet policies. Swiss Re and Munich Re have launched dedicated MaaS insurance products since 2023 [14].
What interoperability standard should buyers prioritize when selecting a MaaS platform?
Prioritize platforms supporting the TOMP-API standard and MDS (Mobility Data Specification), as these ensure compatibility with public transit data feeds and micro-mobility operators across jurisdictions [11].    
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of transportation regulatory databases, smart mobility publications, urban planning journals, and authoritative transportation organizations. Key sources included the US Department of Transportation (USDOT), Federal Transit Administration (FTA), European Commission Directorate-General for Mobility and Transport (DG MOVE), International Transport Forum (ITF-OECD), Intelligent Transportation Society of America (ITSA), European Mobility Services Providers Association (EMSA), Society of Automotive Engineers (SAE International), National Highway Traffic Safety Administration (NHTSA), European Union Agency for Railways (ERA), International Association of Public Transport (UITP), World Bank Transport Global Practice, OECD Transport Statistics, Eurostat Transport Database, UN-Habitat Urban Mobility Reports, and national transport ministry reports from key markets. These sources were used to collect ridership statistics, regulatory framework data, smart city initiatives, urbanization trends, and market landscape analysis for ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Product Development, CTOs, and leaders of mobility operations from automotive OEMs, technology integrators, and MaaS platform providers.. Demand-side sources included procurement leads from municipal governments, transportation agencies, and logistics enterprises, fleet managers from corporate mobility programs, public transit authority directors, and urban mobility planners. The primary research validated market segmentation, confirmed technology deployment timelines, and collected insights on platform adoption patterns, pricing strategies, and public-private partnership dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and trip volume analysis. The methodology included:

Identification of over 50 key mobility service providers in North America, Europe, Asia-Pacific, and Latin America

Service mapping across ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand categories

Analysis of reported and modeled annual revenues specific to MaaS platform portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (trip volume × average revenue per trip by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















