硝酸市場 (2025 - 2035)

硝酸市場調査レポート情報:濃度別(弱硝酸、濃硝酸、煙硝酸/赤煙硝酸)、エンドユーザー産業別(肥料、化学製造、爆薬、航空宇宙、インク/顔料/染料、その他のエンドユーザー産業)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測
ID: MRFR/CnM/1626-CR 128 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Nitric Acid Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)3.45%
2025 Market Size73.12 Million Tons
2035 Market Size102.68 Million Tons
Key Players
Yara International
BASF SE
CF Industries
Eurochem Group
OCI N.V.
LSB Industries
Opportunities
  • Green Ammonia-Fed Acid Plants
  • Technical Ammonium Nitrate for Critical-Mineral Mining
  • Electronics-Grade Specialty Acids

Nitric Acid Market Summary

硝酸市場は2025年に推定7312万トンに達し、2026年には7548万トンから2035年には1億268万トンに成長すると予測されており、予測期間中のCAGRは3.45%です。この拡大は、南アジアおよび東南アジアにおける食料安全保障の義務によって推進される世界的な肥料消費の増加と、EU内の低炭素硝酸アンモニウム生産施設への資本の流れを再指向する欧州連合の炭素国境調整メカニズム(CBAM)という二つの収束する力によって支えられています [2]。これらの触媒は、硝酸市場のボリュームの軌道と地理的な投資ミックスの両方を再形成しています。

生産技術は世代ごとに変化しています。1980年代に建設された多くの古い単圧オストワルト施設は、窒素酸化物の排出を最大90%削減し、エネルギー回収を改善する二圧および中圧設計に置き換えられています。欧州委員会の産業排出指令の改正(2024)は、すべての新しい酸プラントが2028年までに最良の利用可能技術(BAT)基準を満たすことを要求しており、欧州全体で推定42億ユーロの総改修およびグリーンフィールド投資を促進しています [3]。同時に、新設プラントは三次N₂O分解に基づく触媒除去技術をますます採用しており、生成される酸のトンあたりの炭素強度を削減しています。

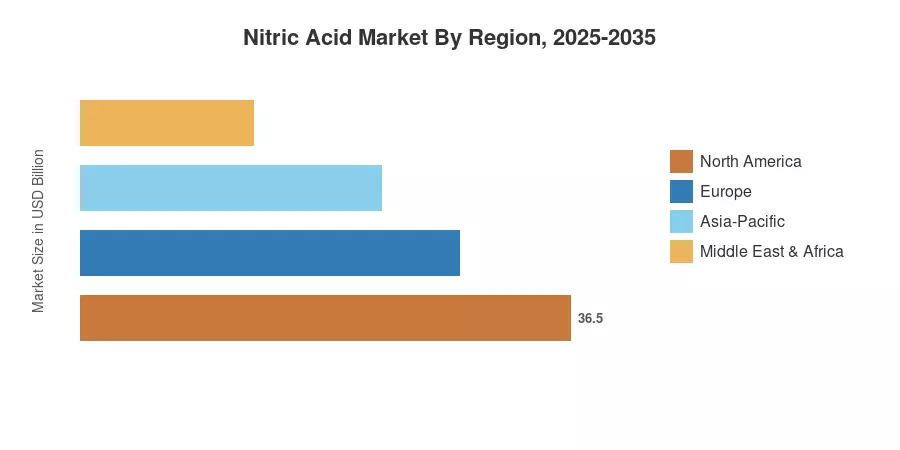
アジア太平洋地域は硝酸市場を支配しており、世界のボリュームの63%以上を占める主要な消費地域です。この地域はまた、2035年までのCAGRが3.49%と最も急速に拡大しており、インドの尿素補助金の拡大と中国の石炭ベースから天然ガスベースのアンモニア原料への移行が支えています。ヨーロッパは約19%のシェアを持つ第二の市場であり、北アメリカが続いています。脱炭素化ルールの厳格化と農業化学成分の需要の増加に伴い、低コストの原料供給を確保できる生産者や確認済みの低炭素認証を持つ生産者に有利な競争が進むでしょう。

主要な報告の要点

• 濃度別

  • 弱硝酸は2025年に世界の硝酸市場のボリュームシェアの62%を占めており、肥料化学品のブレンド操作からの根強い需要を反映しています。
  • 濃硝酸は2035年までのCAGRが3.92%で拡大すると予測されており、ポリアミド6,6および工業用酸化剤のアプリケーションの増加によって推進されています。
  • 煙硝酸および赤煙硝酸グレードは総ボリュームの4%未満を占めていますが、航空宇宙および爆薬製造化学品の重要な要件を満たしています。

• エンドユーザー産業別

  • 肥料は2025年に74%の収益シェアで硝酸市場を支配しており、硝酸アンモニウムの生産がカルシウム硝酸アンモニウム(CAN)ブレンドの基盤となっています。
  • 爆薬はアジア太平洋およびラテンアメリカにおける鉱業の拡大によって4.25%のCAGRで最も急速なセグメント成長を記録しました。
  • 化学製造は2025年に38億米ドルを占めており、無機酸化合物および金属処理化学品が特殊需要を推進しています。

• 地域別

  • アジア太平洋地域は2025年に硝酸市場の63%を占め、2035年まで成長をリードしています。
  • ヨーロッパはCBAM主導の国内生産シフトによって2.91%のCAGRで進展しています。
  • 北アメリカは2025年に世界のボリュームの約12%を占めました。

市場規模と予測(2021–2035)

MRFRの市場規模は、42か国にわたるボトムアップの生産能力監査と、貿易フローデータベース(UN Comtrade、ITC TradeMap)に対して調整されたトップダウンの需要モデルを統合し、85人以上の業界参加者との一次インタビューを通じて検証されています。歴史的ボリューム(2021–2024)は公開されたプラントレベルの出力データに依存しており、予測ボリューム(2026–2035)は肥料化学品、爆薬製造化学品、および化学処理酸の最終用途に対する回帰調整された需要弾力性を適用しています。
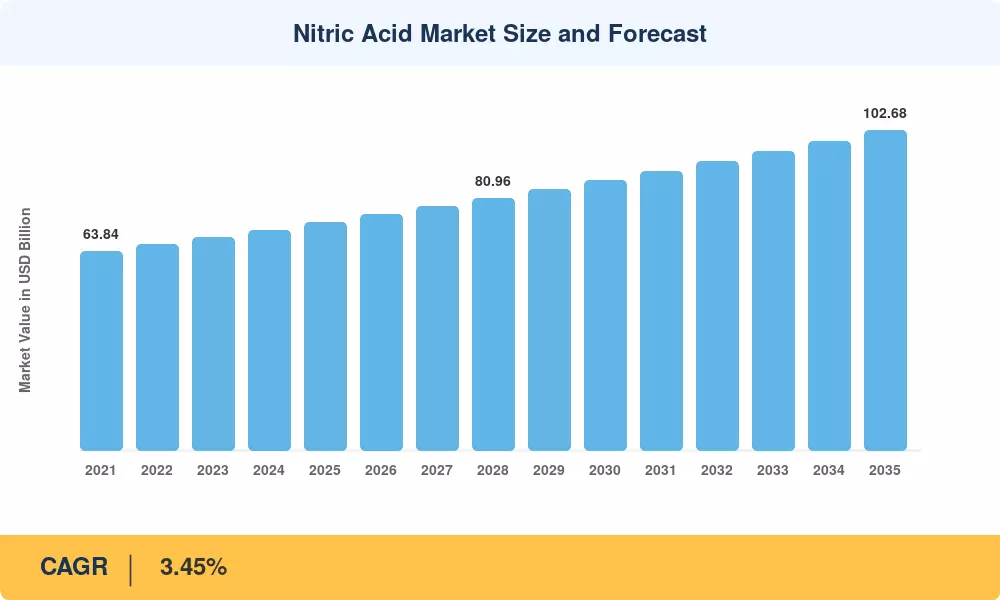
硝酸市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
世界の食料安全保障の義務と肥料補助金 +0.85% アジア太平洋、南アメリカ 短期(≤2年) [4]
CBAMおよび低炭素生産インセンティブ +0.55% ヨーロッパ 中期(2–4年) [2]
鉱業セクターの拡大(金、銅、リチウム) +0.50% アジア太平洋、南アメリカ 中期(2–4年) [10]
自動車軽量化におけるポリアミド6,6の需要 +0.40% 北アメリカ、ヨーロッパ 長期(≥4年) [12]
インフラ刺激プログラム(道路、トンネル爆破) +0.35% アジア太平洋、中東・アフリカ 短期(≤2年) [8]
BAT準拠のプラント近代化投資 +0.30% ヨーロッパ、北アメリカ 中期(2–4年) [3]
半導体製造用の電子グレード酸 +0.20% アジア太平洋 長期(≥4年) [12]

食料安全保障の義務と肥料補助金

インドの肥料省は、2024年度に向けて1.64兆インドルピーを栄養補助金として予算計上しましたが、後に連邦内閣は安定した国内価格を維持するために2440億インドルピー以上に拡大しました。同時に、バングラデシュや東南アジア全体での政府の取り組みは、従来の尿素を超えて複雑なNPKブレンドへの支援を拡大しています。これらの政策主導の需要の底上げは、農業化学品を世界の硝酸塩生産の主要なボリュームドライバーとして確立します。

CBAMおよび脱炭素インセンティブ

欧州連合の炭素国境調整メカニズム(CBAM)は、2023年10月の初期報告段階から、2026年1月に輸入肥料の炭素コストの完全な均等化へと成功裏に移行しました。低炭素アンモニアフィードや認証された亜酸化窒素削減技術を利用する欧州の化学工場は、これらの国境税から自らを守ります。この規制フレームワークは、国際貿易パターンを炭素集約型製造地域から準拠した地域供給ネットワークへと効果的に再ルーティングします。

鉱業セクターの拡大

国際銅研究グループのデータは、主要な回廊での新たな採掘イニシアチブの波によって推進される、世界の鉱山生産の安定した拡大を強調しています。オーストラリア、チリ、ペルー、インドネシアは、増加する産業爆破需要の主要な地理的クラスターとして残っています。土木工事や現代的な露天掘り作業は、爆破グレードの硝酸アンモニウムに大きく依存しているため、鉱業は酸の加工における主要な非農業成長セグメントとして機能しています。

ポリアミド6,6による自動車軽量化

濃硝酸はアジピン酸の前駆体であり、ポリアミド6,6に供給されます — これは、エンジンルームや構造的な自動車部品にますます好まれる樹脂です。OEMの軽量化目標(2030年までに15–20%の質量削減)は、アジピン酸の需要を年間約4.5%引き上げ、濃縮グレードのボリュームを高め、工業用酸化学品のバリューチェーンのプレミアムエンドを支えています [12]。

制約の影響分析

制約の影響割合は、ベースラインCAGRに対する下方圧力を反映しており、コスト感度および貿易混乱モデルから導き出された方向性の推定値です。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
天然ガス価格の変動 –0.45% ヨーロッパ、南アメリカ 短期(≤2年) [5]
環境許可および排出制限 –0.30% ヨーロッパ、北アメリカ 中期(2–4年) [3]
アンモニア原料供給の集中 –0.25% グローバル 長期(≥4年) [13]
ナノ尿素およびバイオ刺激剤からの代替リスク –0.20% アジア太平洋 中期(2–4年) [9]
前駆体化学物質に対する地政学的貿易制限 –0.15% ヨーロッパ、アジア太平洋 短期(≤2年) [14]

天然ガス価格の変動

アンモニアはオストワルトプロセスの基盤となる化学原料です。天然ガスは合成オーバーヘッドの圧倒的多数を占めるため、地域のエネルギー価格のショックは製造マージンに直接影響します。ヨーロッパのTTFベースライン価格における極端な歴史的変動は、この脆弱性を浮き彫りにしています。その結果、米国メキシコ湾岸および中東に位置する製造複合体は、ヘッジされていないスポット市場のエネルギー投入に依存する企業に対して、恒久的な構造的コスト優位性を保持しています。

環境許可および排出制限

欧州連合の産業排出指令および米国環境保護庁の新規源性能基準に基づく進化する環境規制は、産業排出に厳格な制限を課しています。現代の二次または三次触媒削減システムを体系的に統合できない古い処理ユニットは、激しい規制圧力に直面しています。これらの厳しい国際的な大気質規則の継続的な更新は、世界中の未改修の化学製造資産の構造的段階的削減を加速し続けています。

ナノ尿素からの代替リスク

インド農民肥料協同組合は、液体ナノ尿素を正式に商業化し、従来の固体窒素投入の効率的な葉面代替品として、世界の農業供給チェーンに導入しました。政府の取り組みは、栄養素の使用効率を最適化し、原材料の輸入依存を減らすために、代替肥料の使用を積極的に奨励しています。これらの農業応用方法の構造的変化は、国内消費習慣を変化させ、最終的には時間の経過とともにベースラインの下流産業硝酸塩の量的要求を修正します。

Nitric Acid Market Opportunities

グリーンアンモニア供給の酸プラント

国際再生可能エネルギー機関による評価は、地域の電解槽容量のスケーリングと低コストの再生可能エネルギーへのアクセスに主に依存することを確認しています。硝酸製造施設は、主要な再生可能エネルギーインフラコリドーに隣接して配置されており、特に中東、南アメリカ、オーストラリアの一部において戦略的に位置しています。これらの地理的配置により、製造者は進化する国境を越えた炭素国境調整メカニズムに準拠できる低炭素肥料化学物質を製造することが可能です。

重要鉱物採掘のための技術的アンモニウム硝酸塩

国際エネルギー機関による包括的な評価は、世界的な脱炭素化政策がリチウムや銅などの重要な移行材料の需要を加速させていることを強調しています。現代の露天掘り採掘作業とインフラ開発は、過剰土を取り除くために大量の爆薬グレードの材料を必要とします。この世界的な重要鉱物採掘活動の持続的な拡大は、爆薬化学化合物の製造業者にとって主要な長期的な産業的引力要因として機能します。

電子機器グレードの特殊酸

世界の半導体製造施設は、シリコンウエハーの洗浄や精密金属エッチングプロセスのための重要な化学剤として、超高純度の硝酸製剤を利用しています。国内のマイクロチップ製造インフラへの国際的な投資は、世界中のハイテク製造センターの物理的なフットプリントを拡大し続けています。このインフラの拡大は、産業処理酸のバリューチェーン内での特殊化学精製に対する強靭で高価値な需要セグメントを生み出します。

新興市場の能力拡大

サハラ以南のアフリカと東南アジアは、硝酸の要求の80%以上を輸入しており、最終ユーザーは運賃コストの変動や供給の中断にさらされています [14]。ナイジェリア、タンザニア、ベトナムでの国内プラント建設は、多国間開発資金によって支援され、この輸入依存のギャップを埋めることができ、農業化学成分に対する急成長する地元の需要を活用することができます。

Nitric Acid Market Future Outlook

脱炭素化とグリーンアンモニアの統合

国際再生可能エネルギー機関による評価は、世界のグリーンアンモニアの能力拡大が地域の電解槽アレイのスケーリングと低コストの再生可能エネルギーへのアクセスに根本的に依存していることを確認しています。グリーンアンモニアの原料を積極的に統合する硝酸生産資産は、新たに出現する国際的な国境を越えた炭素コスト均等化フレームワークと整合しています。この規制の整合性は、市場を従来の炭素集約型ストリームと、環境規制上の利点を持つことができる検証済みの低炭素代替品に分けます。

AI駆動のプロセス最適化

デジタルツインと高度な自動化制御の導入により、化学製造施設はオストワルトプロセス内の内部触媒条件を継続的に監視し調整することができます。これらのリアルタイム産業ソフトウェアソリューションは、内部温度分布パターンを最適化し、窒素酸化物変換ループを監視するのに役立ちます。自動化されたプロセスパラメータを洗練することで、化学プラントは運用の変動性と排出強度を低減し、長期的な生産期間にわたって原料化学物質の利用を最大化します。

電化スーパサイクルと重要鉱物のプルスルー

国際エネルギー機関の重要鉱物に関する文書は、世界のクリーンエネルギー移行には、銅、リチウム、ニッケル、希土類元素の採掘を拡大するために、大規模で持続的な資本投資が必要であることを強調しています。これらの主要な現代の露天掘り鉱業を発展させるには、安全に深い覆土を移動させるために、相当量の産業用爆薬が必要です。この構造的な鉱物の拡大は、工業硝酸塩処理化学物質の主要な長期的な非農業ボリュームドライバーとして機能します。

地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 市場シェア63%(2025年) 肥料補助金;鉱業グレードの硝酸アンモニウム生産;新しいガスベースの能力
ヨーロッパ 年平均成長率3.49%(2026–2035年) CBAM準拠;BAT改修;低炭素CAN生産
北アメリカ 市場シェア12%(2025年) シェールガスのコスト優位性;ポリアミド原料;金属処理化学薬品
南アメリカ 年平均成長率2.85%(2026–2035年) 鉱業主導の爆薬需要;農業の拡大
中東およびアフリカ 19億米ドル(2025年) 原料優位のグリーンフィールドプラント;輸入代替
合計 7312万トン(2025年) —

硝酸市場は非常に集中した地域構造を示しており、アジア太平洋とヨーロッパが合わせて世界の生産と消費の80%以上を占めています。地域のダイナミクスは、原料経済、炭素価格メカニズム、農業政策フレームワークによってますます形作られています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域のボリュームの78% シェールガス原料の優位性;アジピン酸および化学処理酸の需要
カナダ 年平均成長率2.95% オイルサンドおよびカリウム鉱業用の鉱業グレードAN
メキシコ 4億米ドル 輸入依存;肥料化学薬品の消費増加

アメリカはヘンリー・ハブ天然ガスの恩恵を受けており、欧州の着陸コストの約3分の1で、メキシコ湾岸の酸生産者に持続的なマージンクッションを提供しています。LSBインダストリーズとエル・ドラド・ケミカルは、農業化学成分と工業用酸化剤を下流の顧客に供給する統合アンモニアから酸への複合施設を運営しています。カナダのサスカチュワン州のカリウム鉱業セクターは、技術グレードの硝酸アンモニウムの安定した消費者です。同時に、メキシコの輸入依存は、広範な硝酸市場内での国境を越えた供給パートナーシップの機会を生み出しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの22% BASF/Yaraのアジピン酸統合;BAT準拠投資
イギリス 年平均成長率2.78% 製薬中間体用の特殊酸製品
フランス 11億米ドル 原子力発電による低炭素アンモニア原料の優位性
イタリア 年平均成長率3.05% トンネルおよびインフラ建設用の爆薬
スペイン 地域シェアの8% 地中海農業用のCANブレンド
北欧諸国 年平均成長率2.65% ヤラの低排出フラッグシッププラント
ロシア 地域ボリュームの18% 低コストのガス;輸出志向の能力
その他のヨーロッパ 9億米ドル ポーランド、チェコ共和国のプラント拡張

ヨーロッパの酸産業は、西部の生産者が排出削減に40億ユーロ以上を投資する一方で、東部およびロシアの施設がコスト競争力を優先する形で二分化しています。CBAMはこの分岐を加速させています:2026年から、輸入CANおよびANは炭素コスト調整に直面し、高排出の供給者を事実上排除し、硝酸市場内の貿易フローを再形成します。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域ボリュームの42% 石炭からガスへの原料転換;CANおよびANの輸出成長
インド 年平均成長率4.15% 肥料補助金の拡大;グジャラート州の新設酸プラント
日本 13億米ドル 電子機器グレードの特殊酸製品;金属処理化学薬品
韓国 年平均成長率3.28% 半導体工場向けの超高純度酸需要
ASEAN 年平均成長率3.95% インドネシアの鉱業;ベトナムの農業化学原料
その他のアジア太平洋 7億米ドル バングラデシュとパキスタンの肥料グレード需要

アジア太平洋の硝酸市場における優位性は、世界最大の肥料消費者であり、最も活発な鉱業投資先であるという地域の二重の役割から生じています。中国は年間2500万トン以上の硝酸を生産しています。しかし、石炭ベースのアンモニアプラントに対する環境規制が、山東省と内モンゴルのガス供給の統合複合施設への統合を強制しています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの58% 大豆/トウモロコシ肥料需要;鉱業用爆薬
アルゼンチン 年平均成長率2.70% フフイ州とサルタ州のリチウム鉱業
その他の南アメリカ 3億米ドル チリとペルーの銅鉱山爆薬AN需要

ブラジルの農業ビジネスセクター — 世界最大の大豆輸出国 — は、硝酸塩ベースの肥料化学薬品に対する安定した需要を支えており、アルゼンチンの新興リチウム三角地帯の鉱業活動は、硝酸市場全体での爆薬製造化学薬品の消費を生み出しています。

中東およびアフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの35% 原料優位のアンモニア;マアデン統合
UAE 年平均成長率3.35% 産業の多様化;化学処理酸
南アフリカ 5億米ドル 金およびプラチナ鉱業用の鉱業グレードAN
エジプト 年平均成長率3.15% ナイルデルタ農業用の肥料需要
その他の中東およびアフリカ 3億米ドル サハラ以南の輸入代替の機会

サウジアラビアとUAEは、ガス価格が2米ドル/MMBtu未満であることを利用して、アンモニアおよび下流の無機酸化合物を世界的に競争力のあるコストで生産しています。南アフリカの鉱業セクターは、地域で最大の爆薬グレードの硝酸アンモニウムの消費者です。同時に、エジプトの硝酸需要は、ニュー・デルタ回廊に沿った政府支援の農業再生プロジェクトに直接結びついています。

地域別硝酸市場、2025-2035年

Nitric Acid Market Segmentation

濃度別

セグメント 主要指標 主な需要ドライバー
弱硝酸 62%のボリュームシェア(2025年) 肥料グレードのANおよびCANのブレンド
濃硝酸 3.92%のCAGR(2026–2035年) ポリアミド6,6用のアジピン酸; 工業用酸化剤
煙硝酸 / 赤煙硝酸 6億米ドル(2025年) 航空宇宙推進剤; 特殊防衛用途

弱硝酸 — 通常50–65%の濃度 — は、世界の生産のほぼ4分の3が肥料化学品および爆薬用途のための硝酸アンモニウムの生産に直接供給されるため、硝酸市場のボリュームの基盤を維持しています。生産経済は弱酸に有利です:単圧プラントは設置トンあたりの資本コストが低く、下流のCANおよびAN顆粒化プロセスは希薄酸供給に最適化されています。

濃硝酸(65%以上98%未満)は、ポリアミド6,6の採用を通じて軽量化を追求する自動車OEMからのアジピン酸需要によって推進される、より速い動きのセグメントです。化学処理酸の用途 — トルエンのニトロ化によるTDI生産や有機合成中間体 — は、濃度グレードのボリューム成長をさらに支援します。このセグメントは、半導体および製薬の最終用途向けの純度仕様が厳しくなるにつれて、特殊酸製品への投資をますます引き寄せています。

最終ユーザー産業別

セグメント 主要指標 主な需要ドライバー
肥料 74%の収益シェア(2025年) 政府の補助金プログラム; 農業化学成分のためのCANおよびANのブレンド
化学製造 3.55%のCAGR(2026–2035年) アジピン酸、TDI、ニトロベンゼンの生産
爆薬 4.25%のCAGR(2026–2035年) 鉱業の拡大; インフラのトンネル工事
航空宇宙 4億米ドル(2025年) 推進剤グレードの酸化剤; 防衛調達
インク/顔料/染料 2.80%のCAGR(2026–2035年) 有機顔料のニトロ化; パッケージングインクの需要
その他の最終ユーザー産業 8億米ドル(2025年) 金属処理化学品; 電子機器の清掃

肥料は、すべての主要地域にわたって硝酸市場の基盤を支えています。硝酸アンモニウムの生産とカルシウム硝酸アンモニウムのブレンドは、世界の弱酸出力の大部分を消費し、需要の軌道は人口増加、タンパク質集約型農業への食事のシフト、政府の補助金制度に追随しています。インド、中国、ブラジル、インドネシアは、肥料グレードの酸消費の55%以上を共同で推進しています。

爆薬は、最も成長の早い最終ユーザーセグメントを表しており、鉱業グレードの硝酸アンモニウムの需要は、世界的な電化スーパサイクルとともに増加しています。露天掘りの銅、リチウム、金鉱は、爆破作業のために年間15,000〜40,000トンのANを必要とし、2030年までの許可された鉱山開発のパイプラインは、硝酸市場内での爆薬製造化学品の持続的な増加需要を支えています。

競争ベンチマーキング

硝酸市場は中程度の集中度を特徴としており、世界全体のボリュームに対する5社集中比率(CR5)は約35-42%と推定されています。ヘルフィンダール・ハーシュマン指数(HHI)は800から1,200の範囲で、地域および単一プラントのオペレーターと統合された国際化学企業の断片化した尾を示唆しています。競争は、原料へのアクセス、最終顧客への物流、そして低炭素生産のためのますます検証可能な資格に関するものです。

会社名 推定収益シェア範囲 主要提供品目 戦略的ポジショニング
ヤラ・インターナショナル 約8–11% 肥料グレードのAN/CAN; 低炭素酸の生産 垂直統合; CBAM対応の欧州能力
BASF SE 約6–9% アジピン酸用濃縮酸; 化学処理酸 統合されたヴェルバントモデル; ポリアミドバリューチェーン
CFインダストリーズ 約5–8% 弱酸; 硝酸アンモニウムの生産 米国シェールガスのコスト優位性; ブルーアンモニアプロジェクト
ユーロケム・グループ 約4–7% 肥料化学品; CANブレンド ロシアの原料優位性; グローバルな流通
OCI N.V. 約3–6% 工業用酸化学品; 特殊グレード 二重盆地(米国/欧州)生産フットプリント
LSBインダストリーズ 約2–4% 鉱業用のAN; 工業用酸化剤 米国に特化した生産者; カーボンキャプチャ統合
グルパ・アゾティ 約2–4% CAN; 肥料グレードの酸 中央ヨーロッパのポジショニング; EU補助金へのアクセス
ディーパック・ファーティライザーズ(DFPCL) 約2–3% 技術的AN; 鉱業用化学品 インド最大の民間セクターの硝酸生産者
オストケム(DMCC) 約2–3% バルク酸; 硝酸アンモニウムの生産 ウクライナ拠点; CIS市場供給
サソル・リミテッド 約1–3% 爆薬製造化学品; 鉱業用AN 南アフリカの鉱業セクター統合

最近のニュースと動向

チャンバル肥料および化学株式会社(2026年):2026年6月、同社はラジャスタン州の拡張されたガデパン工場で弱硝酸の生産を正式に開始し、技術的な硝酸アンモニウムプロジェクトに必要な重要な化学中間段階を確立しました。

ディーパク・ケム・テック株式会社(2025年):2025年12月、ディーパク・ナイトライトの完全子会社であるこの会社は、グジャラート州ナンデサリにある新しい515億インドルピーの硝酸工場で商業運転を成功裏に開始し、内部供給チェーンの統合を確保しました。

CFインダストリーズ・ホールディングス株式会社(2025年):2025年10月、同社はヴェルディグリス硝酸複合施設に先進的な温室効果ガス削減システムの設置を完了し、年間60万トン以上の炭素換算排出を軽減しました。

硝酸市場 Market Report Scope

パラメータ 詳細
市場範囲 濃度、最終使用産業、地理による世界の硝酸の生産、消費、貿易
調査期間 2021–2035
歴史的期間 2021–2024
基準年 2025
予測期間 2026–2035
CAGR (2026–2035) 3.45%
市場規模 (2025) 7312万トン
市場規模 (2035) 1億268万トン
最も成長が早いセグメント 爆薬(最終使用者別);濃硝酸(濃度別)
プロファイル企業 10社(ヤラ、BASF、CFインダストリーズ、ユーロケム、OCI、LSBインダストリーズ、グルパアゾティ、DFPCL、オストケム、サソル)
評価単位 ボリューム(百万トン)および米ドル百万

よくある質問

天然ガスのフィードストック価格は、硝酸プラントゲートのマージンにどのように影響しますか?
アンモニアは、工業用硝酸の製造における主要な化学フィードストックとして機能します。アンモニアの生産コストは地域の天然ガス価格と密接に関連しているため、エネルギーのベースライン市場の変動は、下流の酸製造の変動コスト構造を直接的に決定します。したがって、持続的なエネルギー価格の変動は、長期的なインデックス供給契約を持たない無機酸製造業者のプラントゲートマージンを圧縮または拡大します。
電子グレードの酸と肥料グレードの製品を区別する純度グレードは何ですか?
電子グレードの硝酸は、シリコンウエハーの洗浄やマイクロチップのエッチング手順中に材料の互換性を確保するために、特別なサブパーツパービリオンの金属不純物制限を必要とします。この超高純度グレードを達成するには、専用のクリーンルーム蒸留塔、特別なフルオロポリマー貯蔵システム、および超純水ループとの統合が必要です。これらの集中的な精製要件は、高純度の電子化学品を標準のバルクグレードの農業製品と区別します。
CBAMは特に国境を越えた硝酸貿易の流れにどのように影響しますか?
CBAMは、2026年から輸入された窒素肥料に炭素コストの追加料金を課し、高排出の生産者を事実上排除します。ヨーロッパのバイヤーは、国内で生産された低炭素のCAN [2]をますます好むようになっています。
今日、グリーンフィールドの弱酸プラントに適用される資本コストのベンチマークは何ですか?
グリーンフィールドの二重圧力弱硝酸製造資産を開発するには、エンジニアリング、調達、建設段階に対して重要な資本配分が必要です。総設置コストは、利用可能なサイトのユーティリティ、地域の物流、および必要な排出削減システムに基づいて地域ごとに異なります。選択的触媒還元ユニットや高度な温室効果ガス分解システムを組み込むことは、現代の資産設計費用の主要な要因となっています。
使用済み酸回収システムは、金属仕上げの最終ユーザーの調達パターンをどのように変えていますか?
閉ループの使用済み酸回収システムを統合することで、金属仕上げおよびステンレス鋼の酸洗い施設は、廃棄物ストリームを処理し、活性化学成分を体系的に回収することができます。この技術的な変化は、新しい酸の化学調達に対する基準となるボリューム要件を低下させます。内部で処理溶液をリサイクルすることで、産業オペレーションは廃棄物責任を軽減し、市場の混乱に対して化学的な供給チェーンを安定させます。
著者
著者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















