Marché de l'acide nitrique (2026 - 2035)

Rapport de recherche sur le marché de l'acide nitrique Informations par concentration (acide nitrique faible, acide nitrique concentré et acide nitrique fumant/rouge fumant), par secteur d'utilisateur final (engrais, fabrication chimique, explosifs, aérospatiale, encres/pigments/colorants et autres secteurs d'utilisateur final), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2035
ID: MRFR/CnM/1626-CR 128 Pages Chitranshi Jaiswal Last Updated: October 27, 2026
Nitric Acid Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.45%
2025 Market Size73.12 Million Tons
2035 Market Size102.68 Million Tons
Key Players
Yara International
BASF SE
CF Industries
Eurochem Group
OCI N.V.
LSB Industries
Opportunities
  • Green Ammonia-Fed Acid Plants
  • Technical Ammonium Nitrate for Critical-Mineral Mining
  • Electronics-Grade Specialty Acids

Marché de l'acide nitrique Résumé du marché

Le marché de l'acide nitrique a atteint une estimation de 73,12 millions de tonnes en 2025 et devrait croître de 75,48 millions de tonnes en 2026 à 102,68 millions de tonnes d'ici 2035, enregistrant un TCAC de 3,45 % pendant la période de prévision. Cette expansion est soutenue par deux forces convergentes : la consommation mondiale croissante d'engrais, alimentée par des mandats de sécurité alimentaire à travers l'Asie du Sud et du Sud-Est, et le Mécanisme d'Ajustement Carbone aux Frontières (CBAM) de l'Union Européenne, qui redirige les capitaux vers des installations de production de nitrate d'ammonium à faibles émissions de carbone au sein des frontières de l'UE [2]. Ensemble, ces catalyseurs redéfinissent à la fois la trajectoire de volume et le mélange géographique des investissements du marché de l'acide nitrique.

Les techniques de production changent d'une génération à l'autre. Les anciennes installations Ostwald à pression unique, dont beaucoup ont été construites dans les années 1980, sont remplacées par des conceptions à double pression et à pression moyenne qui réduisent les émissions d'oxyde d'azote jusqu'à 90 % et améliorent la récupération d'énergie. L'amendement de la Directive sur les Émissions Industrielles de la Commission Européenne (2024) exige que toutes les nouvelles usines d'acide respectent les normes de meilleures techniques disponibles (BAT) d'ici 2028, entraînant un investissement total estimé à 4,2 milliards d'euros en rénovations et nouvelles constructions à travers le continent [3]. En même temps, les nouvelles usines adoptent de plus en plus des technologies de réduction catalytique basées sur la décomposition du N₂O tertiaire, réduisant l'intensité carbone de chaque tonne d'acide produite.

La région Asie-Pacifique domine le marché de l'acide nitrique et est la principale région consommatrice, détenant plus de 63 % du volume mondial. Cette zone est également la plus en expansion, avec un TCAC de 3,49 % jusqu'en 2035, soutenue par l'expansion des subventions à l'urée en Inde et le changement en cours de la Chine d'une base de charbon à une base de gaz naturel pour les matières premières d'ammoniac. L'Europe est le deuxième plus grand marché avec une part d'environ 19 %, suivie de l'Amérique du Nord. Avec le resserrement des règles de décarbonisation et la demande croissante d'ingrédients chimiques agricoles, la concurrence sera de plus en plus en faveur de ceux producteurs qui peuvent garantir la disponibilité de matières premières à faible coût ou qui ont des certifications à faibles émissions de carbone confirmées.

Principaux enseignements du rapport

• Par concentration

  • L'acide nitrique faible a capturé 62 % de la part de volume du marché mondial de l'acide nitrique en 2025, reflétant une demande enracinée des opérations de mélange de produits chimiques pour engrais
  • L'acide nitrique concentré devrait se développer à un TCAC de 3,92 % jusqu'en 2035, soutenu par l'augmentation des applications de polyamide 6,6 et d'agents oxydants industriels
  • Les grades fumants et fumants rouges représentent moins de 4 % du volume total mais répondent à des exigences critiques en matière de produits chimiques pour l'aérospatiale et la fabrication d'explosifs

• Par secteur d'utilisateur final

  • Les engrais ont dominé le marché de l'acide nitrique en 2025 avec une part de revenus de 74 %, ancrée par la production de nitrate d'ammonium pour les mélanges de nitrate d'ammonium calcique (CAN)
  • Les explosifs ont enregistré la croissance la plus rapide du segment avec un TCAC de 4,25 %, alimentée par l'expansion minière à travers l'Asie-Pacifique et l'Amérique Latine
  • La fabrication chimique a représenté 3,8 milliards USD en 2025, avec des composés d'acides inorganiques et des produits chimiques de traitement des métaux stimulant la demande spécialisée

• Par région

  • L'Asie-Pacifique a représenté 63 % de la taille du marché de l'acide nitrique en 2025 et mène la croissance jusqu'en 2035
  • L'Europe avance à un TCAC de 2,91 %, façonnée par les changements de production domestique liés au CBAM
  • La Amérique du Nord a contribué à environ 12 % du volume mondial en 2025

Taille du marché et prévisions (2021–2035)

La taille du marché de MRFR intègre des audits de capacité de production de bas en haut à travers 42 pays avec une modélisation de la demande de haut en bas calibrée contre des bases de données de flux commerciaux (UN Comtrade, ITC TradeMap) et validée par des entretiens primaires avec plus de 85 participants de l'industrie. Les volumes historiques (2021–2024) reposent sur des données de production au niveau des usines publiées ; les volumes prévisionnels (2026–2035) appliquent des élasticités de demande ajustées par régression pour les produits chimiques d'engrais, les produits chimiques de fabrication d'explosifs et les acides de traitement chimique.
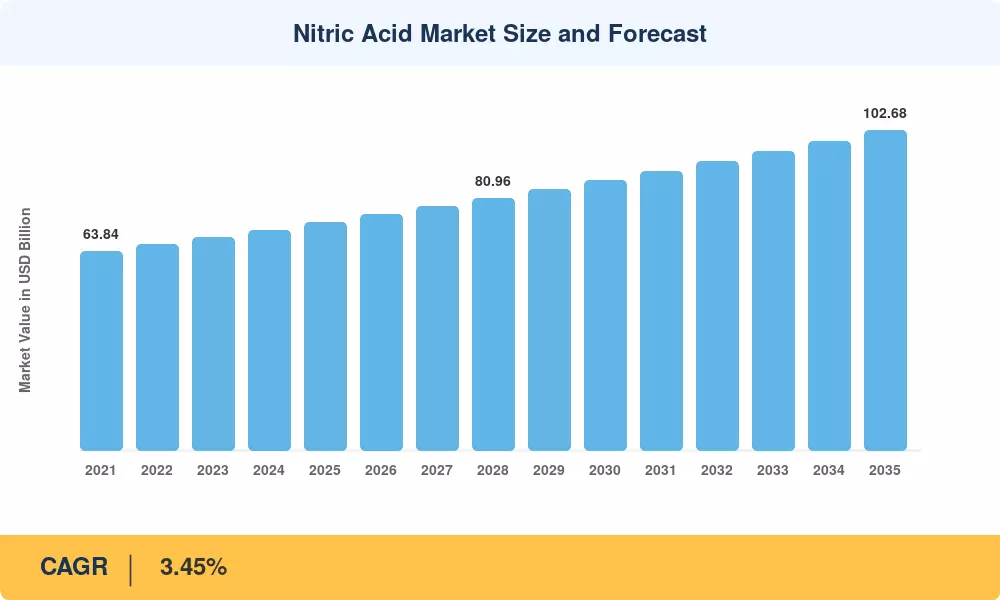
Taille du marché de l'acide nitrique et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Mandats de sécurité alimentaire mondiaux et subventions aux engrais +0.85% Asie-Pacifique, Amérique du Sud À court terme (≤2 ans) [4]
CBAM et incitations à la production à faible carbone +0.55% Europe À moyen terme (2–4 ans) [2]
Expansion du secteur minier (or, cuivre, lithium) +0.50% Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans)
Demande de polyamide 6,6 dans l'allègement automobile +0.40% Amérique du Nord, Europe À long terme (≥4 ans)
Programmes de stimulation des infrastructures (routes, dynamitage de tunnels) +0.35% Asie-Pacifique, MEA À court terme (≤2 ans) [8]
Capex de modernisation des usines conformes aux BAT +0.30% Europe, Amérique du Nord À moyen terme (2–4 ans) [3]
Acide de qualité électronique pour la fabrication de semi-conducteurs +0.20% Asie-Pacifique À long terme (≥4 ans)

Mandats de sécurité alimentaire et subventions aux engrais

Le ministère indien des Engrais a initialement budgété 1,64 trillion INR pour les subventions aux nutriments pour l'exercice 2024-25, un chiffre que le Cabinet de l'Union a ensuite élargi de plus de 244 milliards INR pour maintenir des prix domestiques stables. Parallèlement, les initiatives gouvernementales à travers le Bangladesh et l'Asie du Sud-Est étendent le soutien au-delà de l'urée traditionnelle vers des mélanges complexes de NPK. Ces planchers de demande dictés par la politique établissent fermement les produits chimiques agricoles comme le principal moteur de volume pour la production mondiale de nitrates.

CBAM et incitations à la décarbonisation

Le Mécanisme d'ajustement carbone aux frontières (CBAM) de l'Union européenne a réussi à passer de sa phase de reporting initiale d'octobre 2023 à une égalisation complète des coûts carbone sur les engrais importés en janvier 2026. Les installations chimiques européennes utilisant des matières premières à faible carbone ou des technologies certifiées d'atténuation du protoxyde d'azote s'isolent de ces taxes frontalières. Ce cadre réglementaire redirige efficacement les schémas commerciaux internationaux loin des régions de fabrication à forte intensité de carbone vers des réseaux d'approvisionnement régionaux conformes.

Expansion du secteur minier

Les données du Groupe d'étude international du cuivre mettent en évidence une expansion constante de la production minière mondiale, alimentée par une vague de nouvelles initiatives d'extraction à travers les corridors majeurs. L'Australie, le Chili, le Pérou et l'Indonésie restent les principaux clusters géographiques pour la demande d'explosifs industriels supplémentaires. Étant donné que les travaux civils et les opérations modernes à ciel ouvert dépendent fortement de l'nitrate d'ammonium de qualité dynamitage, l'industrie minière sert de principal segment de croissance non agricole pour le traitement des acides.

Allègement automobile via le polyamide 6,6

L'acide nitrique concentré est le précurseur de l'acide adipique, qui alimente le polyamide 6,6 — une résine de plus en plus privilégiée pour les composants automobiles sous le capot et structurels. Les objectifs d'allègement des OEM (réduction de masse de 15 à 20 % d'ici 2030) augmentent la demande d'acide adipique d'environ 4,5 % par an, tirant les volumes de qualité concentrée vers le haut et soutenant le segment premium de la chaîne de valeur des produits chimiques acides industriels .

Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes reflètent une pression à la baisse sur le CAGR de référence et sont des estimations directionnelles dérivées de la sensibilité aux coûts et de la modélisation des perturbations commerciales.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Volatilité des prix du gaz naturel –0,45% Europe, Amérique du Sud À court terme (≤2 ans)
Permis environnementaux et plafonds d'émission –0,30% Europe, Amérique du Nord À moyen terme (2–4 ans) [3]
Concentration de l'approvisionnement en matières premières d'ammoniac –0,25% Global À long terme (≥4 ans) [13]
Risque de substitution provenant de l'uréa nano et des bio-stimulants –0,20% Asie-Pacifique À moyen terme (2–4 ans) [9]
Restrictions commerciales géopolitiques sur les produits chimiques précurseurs –0,15% Europe, Asie-Pacifique À court terme (≤2 ans) [14]

Volatilité des prix du gaz naturel

L'ammoniac reste la matière première chimique fondamentale pour le processus d'Ostwald. Étant donné que le gaz naturel constitue la grande majorité des coûts de synthèse, les chocs de prix de l'énergie régionale impactent directement les marges de fabrication. La volatilité extrême des prix de référence TTF en Europe souligne cette vulnérabilité. Par conséquent, les complexes de fabrication situés le long de la côte du Golfe des États-Unis et au Moyen-Orient conservent un avantage de coût structurel permanent par rapport aux entités s'appuyant sur des intrants énergétiques de marché au comptant non couverts.

Permis environnementaux et limites d'émission

Les mandats environnementaux évolutifs dans le cadre de la directive sur les émissions industrielles de l'Union européenne et des normes de performance des nouvelles sources de l'Agence de protection de l'environnement des États-Unis imposent des limites rigides sur les émissions industrielles. Les unités de traitement plus anciennes qui ne peuvent pas intégrer systématiquement des systèmes d'abattement catalytique secondaires ou tertiaires modernes font face à une pression réglementaire intense. Ces mises à jour strictes et continues des règles internationales sur la qualité de l'air continuent d'accélérer la réduction structurelle des actifs de fabrication chimique non modernisés à l'échelle mondiale.

Risque de substitution provenant de l'uréa nano

La Cooperative des Engrais des Agriculteurs Indiens a officiellement commercialisé l'uréa nano liquide, l'introduisant dans les chaînes d'approvisionnement agricoles mondiales comme une alternative foliaire efficace aux intrants azotés solides traditionnels. Les initiatives gouvernementales encouragent activement les applications d'engrais alternatives pour optimiser l'efficacité de l'utilisation des nutriments et réduire les dépendances aux importations brutes. Ces changements structurels dans les méthodes d'application agricoles modifient les habitudes de consommation domestique, modifiant finalement les besoins en volume de nitrate industriel en aval au fil du temps.

Marché de l'acide nitrique Opportunités

Usines d'acide alimentées par de l'ammoniac vert

Les évaluations des organismes internationaux d'énergie renouvelable confirment que les coûts de production d'ammoniac vert localisé dépendent principalement de l'augmentation de la capacité des électrolyseurs régionaux et de l'accès à une énergie renouvelable à faible coût. Les installations de fabrication d'acide nitrique situées à proximité des principaux corridors d'infrastructure d'énergie renouvelable — notamment dans certaines parties du Moyen-Orient, d'Amérique du Sud et d'Australie — se positionnent stratégiquement. Ces alignements géographiques permettent aux producteurs de fabriquer des produits chimiques d'engrais à faible carbone capables de se conformer aux mécanismes d'ajustement des frontières carbone transfrontaliers en évolution.

Nitrate d'ammonium technique pour l'exploitation minière de minéraux critiques

Des évaluations complètes de l'Agence internationale de l'énergie soulignent que les politiques de décarbonisation mondiales accélèrent la demande de matériaux critiques de transition, y compris le lithium et le cuivre. Les opérations modernes d'extraction à ciel ouvert et les développements d'infrastructure nécessitent des volumes substantiels de matériaux de qualité explosive pour dégager les surcharges. Cette expansion soutenue des activités minières mondiales de minéraux critiques agit comme un facteur d'attraction industriel majeur et à long terme pour les fabricants de composés chimiques explosifs.

Acides spécialisés de qualité électronique

Les installations de fabrication de semi-conducteurs mondiaux utilisent des formulations d'acide nitrique ultra-pur comme agents chimiques vitaux pour le nettoyage des plaquettes de silicium et les processus de gravure de métaux de précision. Les investissements internationaux en cours dans l'infrastructure de fabrication de microprocesseurs domestiques continuent d'élargir l'empreinte physique des centres de fabrication de haute technologie dans le monde entier. Cette expansion des infrastructures génère un segment de demande résilient et de haute valeur pour les purifications chimiques spécialisées au sein de la chaîne de valeur des acides de traitement industriel.

Développement de capacités sur les marchés émergents

L'Afrique subsaharienne et l'Asie du Sud-Est importent plus de 80 % de leurs besoins en acide nitrique, exposant les utilisateurs finaux à la volatilité des coûts de fret et aux perturbations de l'approvisionnement [14]. La construction d'usines domestiques au Nigeria, en Tanzanie et au Vietnam — soutenue par un financement de développement multilatéral — peut combler cet écart de dépendance à l'importation tout en exploitant la demande locale en forte croissance pour les ingrédients chimiques agricoles.

Marché de l'acide nitrique Perspectives d'avenir

Décarbonisation et intégration de l'ammoniac vert

Les évaluations des organisations internationales d'énergie renouvelable confirment que l'expansion de la capacité mondiale d'ammoniac vert dépend fondamentalement de l'augmentation des réseaux d'électrolyseurs régionaux et de l'accès à une énergie renouvelable à faible coût. Les actifs de production d'acide nitrique qui intègrent de manière proactive des matières premières d'ammoniac vert s'alignent sur les nouveaux cadres internationaux d'égalisation des coûts carbone transfrontaliers. Cet alignement réglementaire sépare le marché en flux conventionnels à forte intensité carbone et alternatives à faible carbone vérifiées capables de bénéficier d'avantages réglementaires environnementaux.

Optimisation des processus pilotée par l'IA

Le déploiement de jumeaux numériques et de contrôles d'automatisation avancés permet aux installations de fabrication chimique de surveiller et d'ajuster en continu les conditions catalytiques internes au sein du processus Ostwald. Ces solutions logicielles industrielles en temps réel optimisent les schémas de distribution de température internes et aident à surveiller les boucles de transformation des oxydes d'azote. En affinant les paramètres de processus automatisés, les usines chimiques réduisent la variabilité opérationnelle et l'intensité des émissions tout en maximisant l'utilisation des matières premières chimiques sur de longues périodes de production.

Supercycle d'électrification et extraction de minéraux critiques

La documentation sur les minéraux critiques de l'Agence internationale de l'énergie souligne que les transitions vers une énergie propre à l'échelle mondiale nécessitent des investissements en capital massifs et soutenus pour accroître l'extraction de cuivre, de lithium, de nickel et d'éléments de terres rares. Le développement de ces grandes opérations minières à ciel ouvert modernes nécessite des volumes substantiels d'agents de dynamitage industriels pour déplacer en toute sécurité des surcharges profondes. Cette expansion minérale structurelle agit comme un moteur principal de volume non agricole à long terme pour les produits chimiques de traitement des nitrates industriels.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 63% de part de marché (2025) Subventions pour les engrais ; production d'ammonitrate d'ammonium de qualité minière ; nouvelle capacité basée sur le gaz
Europe 3,49% de TCAC (2026–2035) Conformité au CBAM ; rénovations BAT ; production de CAN à faible émission de carbone
Amérique du Nord 12% de part de marché (2025) Avantage de coût du gaz de schiste ; matières premières en polyamide ; produits chimiques de traitement des métaux
Amérique du Sud 2,85% de TCAC (2026–2035) Demande d'explosifs liée à l'exploitation minière ; expansion agricole
Moyen-Orient & Afrique 1,9 milliard USD (2025) Usines de greenfield avantagées par les matières premières ; substitution aux importations
Total 73,12 millions de tonnes (2025) —

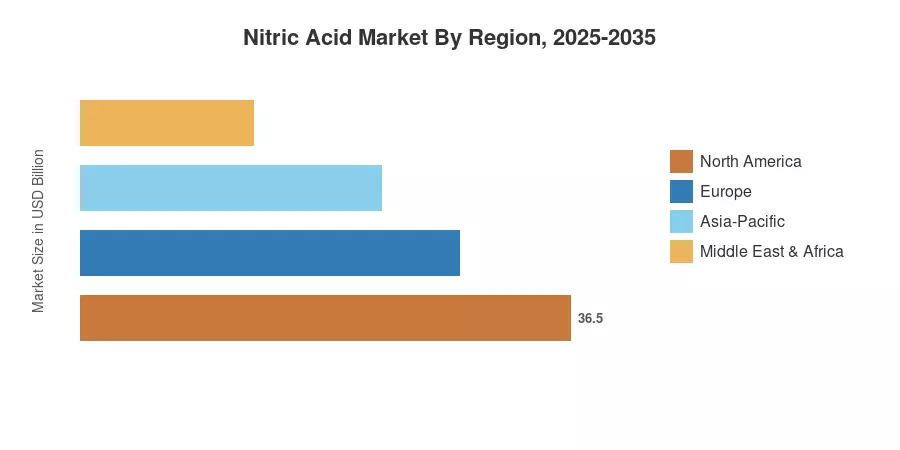
Le marché de l'acide nitrique présente une structure régionale hautement concentrée, l'Asie-Pacifique et l'Europe représentant collectivement plus de 80% de la production et de la consommation mondiales. Les dynamiques régionales sont de plus en plus influencées par l'économie des matières premières, les mécanismes de tarification du carbone et les cadres politiques agricoles.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78% du volume régional Avantage des matières premières à base de gaz de schiste ; demande d'acide adipique et d'acides de traitement chimique
Canada 2,95% de TCAC AN de qualité minière pour les sables bitumineux et les opérations de potasse
Mexique 0,4 milliard USD Dépendance aux importations ; consommation croissante de produits chimiques pour engrais

Les États-Unis bénéficient du gaz naturel de Henry Hub, représentant environ un tiers des coûts d'atterrissage européens, offrant aux producteurs d'acide de la côte du Golfe une marge durable. LSB Industries et El Dorado Chemical exploitent des complexes intégrés d'ammoniac à acide qui fournissent à la fois des ingrédients chimiques agricoles et des agents oxydants industriels aux clients en aval. Le secteur de l'exploitation minière de potasse du Canada en Saskatchewan est un consommateur régulier d'ammonitrate d'ammonium de qualité technique. En même temps, la dépendance du Mexique aux importations crée des opportunités de partenariats d'approvisionnement transfrontaliers au sein du marché plus large de l'acide nitrique.

Europe

Pays Métrique clé Moteur clé
Allemagne 22% de la part régionale Intégration de l'acide adipique BASF/Yara ; investissement en conformité BAT
Royaume-Uni 2,78% de TCAC Produits acides spécialisés pour intermédiaires pharmaceutiques
France 1,1 milliard USD Avantage de l'ammoniac à faible émission de carbone alimenté par le nucléaire
Italie 3,05% de TCAC Explosifs pour la construction de tunnels et d'infrastructures
Espagne 8% de la part régionale Mélange de CAN pour l'agriculture méditerranéenne
Pays nordiques 2,65% de TCAC Usines phares à faibles émissions de Yara
Russie 18% du volume régional Gaz à faible coût ; capacité orientée vers l'exportation
Reste de l'Europe 0,9 milliard USD Extensions d'usines en Pologne et en République tchèque

L'industrie acide de l'Europe se bifurque entre les producteurs occidentaux investissant plus de 4 milliards d'euros dans la réduction des émissions et les installations orientales/russes priorisant la compétitivité des coûts. Le CBAM accélère cette divergence : à partir de 2026, les CAN et AN importés seront soumis à des ajustements de coûts carbone qui élimineront effectivement les fournisseurs à fortes émissions, redéfinissant ainsi les flux commerciaux au sein du marché de l'acide nitrique.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 42% du volume régional Transition des matières premières du charbon au gaz ; croissance des exportations de CAN et AN
Inde 4,15% de TCAC Expansion des subventions pour les engrais ; nouvelles usines d'acide dans le Gujarat
Japon 1,3 milliard USD Produits acides spécialisés de qualité électronique ; produits chimiques de traitement des métaux
Corée du Sud 3,28% de TCAC Demande d'acide ultra-pur pour les fabs de semi-conducteurs
ASEAN 3,95% de TCAC Exploitation minière en Indonésie ; ingrédients chimiques agricoles vietnamiens
Reste de l'Asie-Pacifique 0,7 milliard USD Demande d'engrais de qualité au Bangladesh et au Pakistan

La domination de l'Asie-Pacifique sur le marché de l'acide nitrique découle du double rôle de la région en tant que plus grand consommateur d'engrais au monde et destination d'investissement minier la plus active. La Chine à elle seule produit plus de 25 millions de tonnes d'acide nitrique par an. Cependant, les répressions environnementales sur les usines d'ammoniac à base de charbon forcent une consolidation vers des complexes intégrés alimentés au gaz dans le Shandong et la Mongolie intérieure.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58% de la part régionale Demande d'engrais à base de soja/maïs ; explosifs miniers
Argentine 2,70% de TCAC Exploitation minière de lithium dans les provinces de Jujuy et Salta
Reste de l'Amérique du Sud 0,3 milliard USD Demande d'AN pour le dynamitage des mines de cuivre au Chili et au Pérou

Le secteur agroalimentaire du Brésil — le plus grand exportateur de soja au monde — soutient une demande constante pour les produits chimiques d'engrais à base de nitrate, tandis que les opérations émergentes d'exploitation minière de lithium en Argentine génèrent une consommation croissante de produits chimiques de fabrication explosive dans le marché de l'acide nitrique.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 35% de la part régionale Ammoniac avantagé par les matières premières ; intégration de Ma'aden
Émirats Arabes Unis 3,35% de TCAC Diversification industrielle ; acides de traitement chimique
Afrique du Sud 0,5 milliard USD AN de qualité minière pour les opérations d'or et de platine
Égypte 3,15% de TCAC Demande d'engrais pour l'agriculture du delta du Nil
Reste du MEA 0,3 milliard USD Opportunité de substitution aux importations en Afrique subsaharienne

Arabie Saoudite et Émirats Arabes Unis tirent parti de prix du gaz inférieurs à 2 USD/MMBtu pour produire de l'ammoniac et des composés acides inorganiques en aval à des coûts compétitifs au niveau mondial. Le secteur minier d'Afrique du Sud reste le plus grand consommateur unique de nitrate d'ammonium de qualité explosive de la région. En même temps, la demande égyptienne d'acide nitrique est directement liée aux projets de réclamation agricole soutenus par le gouvernement le long du corridor du Nouveau Delta.

Marché de l'acide nitrique par région, 2025-2035

Marché de l'acide nitrique Segmentation du marché

Par concentration

Segment Métrique clé Principal moteur de la demande
Acide nitrique faible 62% de part de volume (2025) Mélange d'AN et de CAN de qualité engrais
Acide nitrique concentré 3,92% de TCAC (2026–2035) Acide adipique pour polyamide 6,6 ; agents oxydants industriels
Acide nitrique fumant / Acide nitrique fumant rouge 600 millions USD (2025) Propulseur aérospatial ; applications de défense spécialisées

L'acide nitrique faible — typiquement 50–65% de concentration — reste l'épine dorsale en volume du marché de l'acide nitrique car près des trois quarts de la production mondiale alimentent directement la production de nitrate d'ammonium pour les produits chimiques agricoles et les applications explosives. L'économie de production favorise l'acide faible : les usines à pression unique réalisent un coût d'investissement par tonne installée inférieur, et les processus de granulation de CAN et d'AN en aval sont optimisés pour l'alimentation en acide dilué.

L'acide nitrique concentré (au-dessus de 65% et jusqu'à 98%) est le segment à la croissance la plus rapide, propulsé par la demande d'acide adipique des fabricants d'équipements d'origine automobile cherchant à alléger les poids grâce à l'adoption du polyamide 6,6. Les applications d'acides de traitement chimique — y compris la nitration du toluène pour la production de TDI et les intermédiaires de synthèse organique — soutiennent également la croissance du volume de la qualité concentrée. Ce segment attire de plus en plus d'investissements dans des produits acides spécialisés à mesure que les spécifications de pureté se resserrent pour les utilisations finales en semi-conducteurs et en pharmacie.

Par secteur d'utilisateur final

Segment Métrique clé Principal moteur de la demande
Engrais 74% de part de revenu (2025) Programmes de subventions gouvernementales ; mélange de CAN et d'AN pour les ingrédients chimiques agricoles
Fabrication chimique 3,55% de TCAC (2026–2035) Production d'acide adipique, de TDI, de nitrobenzène
Explosifs 4,25% de TCAC (2026–2035) Expansion minière ; tunneling d'infrastructure
Aérospatial 400 millions USD (2025) Oxydants de qualité propulseur ; approvisionnement en défense
Encres/Pigments/Teintures 2,80% de TCAC (2026–2035) Nitration de pigments organiques ; demande d'encre d'emballage
Autres secteurs d'utilisateur final 800 millions USD (2025) Produits chimiques de traitement des métaux ; nettoyage électronique

Les engrais ancrent le marché de l'acide nitrique dans chaque grande région. La production de nitrate d'ammonium et le mélange de nitrate de calcium ammonium consomment la majorité de la production mondiale d'acide faible, avec des trajectoires de demande suivant la croissance démographique, les changements alimentaires vers une agriculture riche en protéines et les cadres de subventions gouvernementales. L'Inde, la Chine, le Brésil et l'Indonésie représentent collectivement plus de 55% de la consommation d'acide de qualité engrais.

Les explosifs représentent le segment d'utilisateur final à la croissance la plus rapide, avec une demande de nitrate d'ammonium de qualité minière augmentant en parallèle avec le supercycle d'électrification mondial. Les mines de cuivre, de lithium et d'or à ciel ouvert nécessitent de 15 000 à 40 000 tonnes d'AN par an pour les opérations de dynamitage, et le pipeline de projets miniers autorisés jusqu'en 2030 soutient une demande incrémentale soutenue pour les produits chimiques de fabrication d'explosifs au sein du marché de l'acide nitrique.

Évaluation Concurrentielle

Le marché de l'acide nitrique est caractérisé par une concentration moyenne avec le ratio de concentration des cinq entreprises (CR5) estimé entre 35 et 42 % pour le volume mondial. L'Indice Herfindahl-Hirschman (HHI) varie de 800 à 1 200, ce qui suggère une queue fragmentée d'opérateurs régionaux et de plantes uniques ainsi que des entreprises chimiques internationales intégrées. La concurrence concerne l'accès aux matières premières, la logistique vers les clients finaux et des références de plus en plus vérifiables pour une production à faible carbone.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Yara International ~8–11% AN/CAN de qualité engrais ; production d'acide à faible carbone Intégré verticalement ; capacité européenne prête pour le CBAM
BASF SE ~6–9% Acide concentré pour l'acide adipique ; acides de traitement chimique Modèle Verbund intégré ; chaîne de valeur polyamide
CF Industries ~5–8% Acide faible ; production de nitrate d'ammonium Avantage de coût du gaz de schiste américain ; projets d'ammoniac bleu
Eurochem Group ~4–7% Produits chimiques pour engrais ; mélange de CAN Avantage des matières premières russes ; distribution mondiale
OCI N.V. ~3–6% Produits chimiques acides industriels ; grades spéciaux Empreinte de production à double bassin (États-Unis/Europe)
LSB Industries ~2–4% AN pour l'exploitation minière ; agents oxydants industriels Producteur américain concentré ; intégration de la capture du carbone
Grupa Azoty ~2–4% CAN ; acide de qualité engrais Positionnement en Europe centrale ; accès aux subventions de l'UE
Deepak Fertilizers (DFPCL) ~2–3% AN technique ; produits chimiques de qualité minière Le plus grand producteur d'acide nitrique du secteur privé en Inde
Ostchem (DMCC) ~2–3% Acide en vrac ; production de nitrate d'ammonium Basé en Ukraine ; approvisionnement sur le marché de la CEI
Sasol Limited ~1–3% Produits chimiques pour la fabrication d'explosifs ; AN de qualité minière Intégration dans le secteur minier sud-africain

Actualités et Développements Récents

Chambal Fertilisers and Chemicals Limited (2026) : En juin 2026, la société a officiellement commencé la production d'acide nitrique faible dans son usine agrandie de Gadepan au Rajasthan, établissant l'étape intermédiaire chimique vitale requise pour son projet de nitrate d'ammonium technique.

Deepak Chem Tech Limited (2025) : En décembre 2025, cette filiale entièrement détenue de Deepak Nitrite a réussi à lancer des opérations commerciales dans sa nouvelle usine d'acide nitrique de 515 crores INR à Nandesari, Gujarat, pour sécuriser l'intégration de la chaîne d'approvisionnement interne.

CF Industries Holdings, Inc. (2025) : En octobre 2025, la société a achevé l'installation de systèmes avancés de réduction des gaz à effet de serre dans son complexe d'acide nitrique de Verdigris, atténuant plus de 600 000 tonnes d'émissions équivalentes en carbone par an.

Marché de l'acide nitrique Portée du rapport de marché

Paramètre Détail
Portée du marché Production, consommation et commerce mondial d'acide nitrique par concentration, industrie utilisatrice finale et géographie
Période d'étude 2021–2035
Période historique 2021–2024
Année de base 2025
Période de prévision 2026–2035
CAGR (2026–2035) 3,45%
Taille du marché (2025) 73,12 millions de tonnes
Taille du marché (2035) 102,68 millions de tonnes
Segment à la croissance la plus rapide Explosifs (par utilisateur final); Acide nitrique concentré (par concentration)
Entreprises profilées 10 (Yara, BASF, CF Industries, Eurochem, OCI, LSB Industries, Grupa Azoty, DFPCL, Ostchem, Sasol)
Unité d'évaluation Volume (millions de tonnes) et millions USD

FAQ

Comment la tarification des matières premières de gaz naturel affecte-t-elle les marges de porte d'usine d'acide nitrique ?
L'ammoniac sert de matière première chimique principale pour la fabrication d'acide nitrique industriel. Étant donné que les coûts de production d'ammoniac s'alignent étroitement sur les prix régionaux du gaz naturel, les fluctuations des marchés de l'énergie dictent directement la structure des coûts variables de la fabrication d'acide en aval. Par conséquent, la volatilité soutenue des prix de l'énergie comprime ou élargit les marges de porte d'usine pour les producteurs d'acides inorganiques manquant d'accords de sécurité d'approvisionnement à long terme et indexés.
Quelles grades de pureté distinguent l'acide de qualité électronique du produit de qualité engrais ?
L'acide nitrique de qualité électronique nécessite des limites d'impuretés métalliques spécialisées en sous-parties par milliard pour garantir la compatibilité des matériaux lors du nettoyage des plaquettes de silicium et des procédures de gravure de microprocesseurs. Atteindre ce grade de pureté ultra-élevée nécessite des colonnes de distillation en salle blanche dédiées, des systèmes de stockage en fluoropolymère spécialisés et une intégration avec des boucles d'eau ultra-pure. Ces exigences de purification intensives différencient les produits chimiques électroniques de haute pureté des produits agricoles de qualité standard en vrac.
Comment le CBAM impacte-t-il spécifiquement les flux commerciaux transfrontaliers d'acide nitrique ?
Le CBAM impose une surtaxe sur le coût du carbone sur les engrais azotés importés à partir de 2026, excluant effectivement les producteurs à fortes émissions. Les acheteurs européens privilégient de plus en plus les CAN à faible carbone produits localement.
Quels repères de coûts en capital s'appliquent à une usine d'acide faible en champ aujourd'hui ?
Développer un actif de fabrication d'acide nitrique faible à double pression en champ nécessite une allocation de capital significative pour les phases d'ingénierie, d'approvisionnement et de construction. Les coûts totaux installés varient régionalement en fonction des services publics disponibles sur le site, de la logistique localisée et des systèmes d'abattement des émissions requis. L'incorporation d'unités de réduction catalytique sélective et de systèmes avancés de décomposition des gaz à effet de serre reste un moteur principal des dépenses de conception d'actifs modernes.
Comment les systèmes de récupération d'acide usagé modifient-ils les schémas d'approvisionnement pour les utilisateurs finaux de finition des métaux ?
L'intégration de systèmes de récupération d'acide usagé en boucle fermée permet aux installations de finition des métaux et de décapage de l'acier inoxydable de traiter les flux de déchets et de récupérer systématiquement les fractions chimiques actives. Ce changement technologique réduit les exigences de volume de base pour l'approvisionnement en acide chimique frais. En recyclant les solutions de traitement en interne, les opérations industrielles atténuent les responsabilités de disposition tout en stabilisant leurs chaînes d'approvisionnement en intrants chimiques contre les perturbations du marché.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.