モーター監視市場 (2026 - 2035)

モーター監視市場調査報告書 提供内容別(ハードウェア、ソフトウェア、サービス)、展開別(オンプレミス、クラウド)、監視技術別(振動分析、モーター電流署名、サーモグラフィー、油分析、その他)、エンドユーザー産業別(石油・ガス、エネルギー・電力、金属・鉱業、化学、製造業、水・廃水、再生可能エネルギー、その他)、モータータイプ別(ACモーター、DCモーター、サーボモーターおよびステッパーモーター) - 2035年までの予測
ID: MRFR/EnP/27024-HCR 111 Pages Priya Nagrale Last Updated: September 02, 2026
Motor Monitoring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.29%
2025 Market SizeUSD 2.26 Billion
2035 Market SizeUSD 4.56 Billion
Key Players
ABB
Siemens
Schneider Electric
Emerson Electric
Rockwell Automation
General Electric
Opportunities
  • Outcome-Based Contracting
  • Data Monetization Through Fleet Benchmarking
  • Emerging-Market Retrofit Programs

モーター監視市場 概要

マーケットリサーチフューチャーの分析によると、モーターモニタリング市場の規模は2024年に19.7億米ドルと推定されています。モーターモニタリング業界は、2025年に21.11億米ドルから2035年までに42.19億米ドルに成長する見込みで、2025年から2035年の予測期間中に年平均成長率(CAGR)は7.17%となることが示されています。

主要な市場動向とハイライト

モーター監視市場は、技術の進歩と効率性の需要の高まりによって堅調な成長を遂げています。

  • IoT技術の統合が、さまざまな産業におけるモーター監視の実践を変革しています。
  • 予知保全は、企業がダウンタイムを最小限に抑え、運用効率を向上させようとする中で注目を集めています。
  • エネルギー効率は依然として焦点であり、組織はコストと環境への影響を削減しようとしています。
  • 自動化の需要の高まりとセンサー技術の進展が、市場を前進させる主要な推進力となっており、特に北米およびアジア太平洋地域で顕著です。

市場規模と予測

2024年の市場規模 19.7億ドル
2035年の市場規模 42.19億ドル
CAGR (2025 - 2035) 7.17%

主要なプレーヤー

シーメンス(DE)、シュナイダーエレクトリック(FR)、ゼネラルエレクトリック(US)、ロックウェルオートメーション(US)、ハネウェル(US)、エマソンエレクトリック(US)、ABB(CH)、横河電機(JP)、ナショナルインスツルメンツ(US)

モーター監視市場 運転手

自動化の需要の高まり

さまざまな業界における自動化の需要の高まりは、モーター監視市場の主要な推進力です。組織が運用効率を向上させ、労働コストを削減しようとする中で、自動化システムの導入が不可欠になります。この傾向は特に製造業において顕著であり、自動化された機械は最適なパフォーマンスを確保するために常に監視が必要です。業界の報告によると、自動化セクターは今後数年間で10%以上の年平均成長率で成長することが予測されています。その結果、リアルタイムデータと分析を提供できる効果的なモーター監視ソリューションの需要が急増する可能性があり、モーター監視市場を前進させることになります。

持続可能性への関心の高まり

持続可能性とエネルギー効率への関心の高まりは、モーター監視市場をますます形作っています。組織は、カーボンフットプリントを削減し、エネルギー消費を最適化するよう圧力を受けています。モーター監視システムは、非効率を特定し、組織がエネルギー節約策を実施できるようにする上で重要な役割を果たします。エネルギー効率の高い技術の市場は大幅に拡大することが予想されており、年間約9%の成長率が見込まれています。この傾向は、世界的な持続可能性目標に合致するだけでなく、組織がエネルギー効率の目標を達成するのを助けるモーター監視ソリューションの採用を促進します。

センサー技術の進歩

センサー技術の技術的進歩は、モーター監視市場に大きな影響を与えています。温度、振動、電流などのさまざまなパラメータを監視できる高度なセンサーの開発により、モーターのパフォーマンスにおける異常を検出する能力が向上しました。これらの革新により、予測保守戦略にとって重要な、より正確でタイムリーなデータ収集が可能になります。センサー市場は大幅な成長が見込まれており、年間約8%の増加が予想されています。このセンサー技術の成長は、モーター監視システムの信頼性を向上させるだけでなく、さまざまな分野への適用を拡大し、モーター監視市場を推進します。

人工知能の統合

モーター監視システムへの人工知能(AI)の統合は、モーター監視市場の変革的な推進力として浮上しています。AI技術は予測分析を可能にし、モーターの故障や保守ニーズのより正確な予測を実現します。この能力は運用効率を向上させ、ダウンタイムを削減するため、継続的な運用に依存する業界にとって重要です。産業用途におけるAI市場は驚異的なペースで成長することが予想されており、年平均成長率は15%以上になると見込まれています。組織がAI駆動のソリューションをますます採用するにつれて、高度なモーター監視システムの需要が高まる可能性があり、モーター監視市場を推進します。

規制遵守と安全基準

規制遵守と安全基準への強調が高まることは、モーター監視市場の重要な推進力です。業界は、設備の故障に伴うリスクを最小限に抑えるために厳格な安全規制を遵守することが義務付けられています。これにより、モーターの健康とパフォーマンスに関するリアルタイムの洞察を提供できる監視システムへの関心が高まっています。組織がこれらの規制に準拠しようとする中で、高度なモーター監視ソリューションの需要が高まると予想されます。報告によると、安全遵守技術の市場は年間6%以上の成長が見込まれており、規制遵守を維持し、職場の安全を確保する上でのモーター監視の重要性をさらに強調しています。

市場セグメントの洞察

技術別:振動分析(最大)対音響分析(最も成長している)

モーター監視市場では、振動分析が最大のシェアを占めており、市場全体のダイナミクスに大きな影響を与えています。この技術は、機械故障の初期兆候を検出する効果があることで広く認識されており、運用効率とコスト削減に寄与しています。他の注目すべきセグメントには、音響および温度監視が含まれますが、産業用途における振動分析の大きな浸透にはまだ及びません。成長トレンドは、音響分析に強い勢いを示しており、これはモーター監視の分野で最も成長しているセグメントです。この成長は、技術の進歩と予測保守戦略に対する意識の高まりに起因しています。統合監視ソリューションの需要が高まっており、音響および他の監視技術への投資と革新を促進しています。

振動分析(支配的)対油分析(新興)

振動分析は現在、モーター監視市場で支配的な技術であり、その信頼性と機械状態に関する深い洞察で確立されています。早期の故障検出を可能にし、ダウンタイムとメンテナンスコストを削減します。一方、油分析は、潤滑剤の状態監視と摩耗デブリ分析を通じて機械の健康を評価する能力を活かして、競争相手として浮上しています。油分析は予測保守戦略において重要な役割を果たしているため、注目を集めていますが、振動分析の認知度と利用レベルに達するにはまだ道のりがあります。これらの技術の収束が期待されており、産業界は最適な機械性能を確保する包括的なソリューションを求めています。

アプリケーション別:電動モーター(最大)対サーボモーター(最も成長している)

モーター監視市場は、アプリケーションセグメントの多様な分布を示しており、電動モーターが製造、 automotive、航空宇宙などの産業での広範な使用により市場シェアでリードしています。 誘導モーターおよびDCモーターも重要な役割を果たしていますが、特定の用途においてはそれほどの影響力はありません。ステッパーモーターは、精密制御アプリケーションにおいて重要ですが、この市場では小さなニッチを占めています。成長トレンドは、サーボモーターの需要が急増していることを示しており、自動化とロボティクスの進展により、最も成長しているセグメントとなっています。スマート技術の台頭とモーター操作の効率向上の必要性が、IoT機能を統合したさまざまなモータータイプの成長を促進しています。

電動モーター(支配的)対サーボモーター(新興)

電動モーターはモーター監視市場で支配的なアプリケーションであり、さまざまな産業アプリケーションにおける効率と信頼性で知られています。さまざまなセクターにおける広範な展開は、最適なパフォーマンスを確保し、故障を防ぐための監視ソリューションに対する安定した需要を促進しています。一方、サーボモーターは新興の力を表しており、自動化の革新とスマート製造プロセスの採用の増加によって促進されています。これらのモーターは精度と制御で称賛されており、正確さが重要な環境に最適です。この需要の増加は単なるトレンドではなく、サーボモーターが提供する高性能ソリューションへの業界のシフトを反映しています。

業種別:石油・ガス(最大)対発電(最も成長している)

モーター監視市場は、さまざまな業種セグメントにわたって重要な市場シェアの分布を示しています。石油・ガスセクターは、上流、中流、下流の活動におけるモーターの広範な使用に起因してリードしています。一方、発電はエネルギー効率と信頼性の需要により、強力な存在感を示しています。製造、 automotive、航空宇宙防衛も貢献していますが、影響力はそれほど大きくなく、さまざまなアプリケーションにおけるモーター監視技術の多様な利用を反映しています。

石油・ガス(支配的)対発電(新興)

石油・ガスセクターは、探査および生産プロセスにおけるモーターへの依存度が高いため、モーター監視市場で支配的な業種として残っています。このセクターは、運用効率と機器の寿命を確保するために高度な監視ソリューションを必要とします。一方、発電セクターは、持続可能なエネルギー源への移行とモーター性能の最適化の必要性によって急速に成長しています。 再生可能エネルギーのインストールにおいても、両セグメントはモーター監視技術に対する強い需要を示していますが、異なる地域および運用ダイナミクスに対応するために、特化したソリューションが必要です。

展開モデル別:オンプレミス(最大)対クラウドベース(最も成長している)

モーター監視市場では、展開モデルセグメントがオンプレミスとクラウドベースのソリューションの間で二分されています。オンプレミスは、主に厳格なデータセキュリティ要件を持つ産業に対応しているため、最大の展開モデルとして認識されています。このアプローチにより、組織は監視システムを完全に制御できるため、伝統的な製造業やエネルギーセクターで特に人気があります。一方、クラウドベースのソリューションは、スケーラビリティ、柔軟性、リモートアクセス機能を重視する企業にアピールし、注目を集めています。組織がデジタル技術を活用するにつれて、クラウドソリューションのシェアは大幅に増加すると予想されており、産業界はよりアジャイルな運用戦略に移行しています。このダイナミックなセグメントの成長トレンドは、技術の進歩、リアルタイム監視の需要、予測保守の必要性など、さまざまな要因によって推進されています。オンプレミスソリューションは、伝統的なセクターでの確立された関係から恩恵を受けており、強力な市場プレゼンスを維持しています。対照的に、IoTおよびクラウドコンピューティング技術の急速な採用がクラウドベースのセグメントを前進させています。クラウド展開に関連する柔軟性と初期コストの削減は、運用を合理化し、効率を向上させたい企業にとって魅力的です。これにより、クラウドベースの展開モデルの成長軌道が加速しています。

展開モデル:オンプレミス(支配的)対クラウドベース(新興)

モーター監視市場におけるオンプレミスソリューションは、セキュリティ、制御、信頼性に強く重点を置いています。これらは、データの機密性が重要な規制要件のある産業で主に利用されています。これらのシステムは、既存のインフラストラクチャと統合するようにカスタマイズされることが多く、ユーザーにモーター監視へのカスタマイズされたアプローチを提供します。ただし、高い初期投資とメンテナンスコストは、小規模な組織にとって障壁となる可能性があります。一方、クラウドベースのソリューションは、柔軟性と迅速なスケーラビリティの必要性によって推進される新興のトレンドを表しています。これらの展開は、リアルタイムデータアクセスと運用コストの削減という利点を提供し、特に大規模なインフラ投資なしで高度な分析を活用しようとする中小企業にとって魅力的です。クラウド技術の受け入れが進むことで、モーター監視の風景が変わりつつあります。

センサータイプ別:振動センサー(最大)対音響センサー(最も成長している)

モーター監視市場では、振動センサーが機械内の異常を検出する効果により最大のシェアを占めています。これらは、メンテナンスの決定に重要な正確なデータを提供し、産業界での好ましい選択肢となっています。一方、音響センサーは、企業が音に基づく監視技術にますます依存するようになってきたため、勢いを増しています。現在は市場シェアが小さいですが、初期段階の欠陥を検出する独自の能力により、今後数年間で大きな成長が期待されています。

振動センサー(支配的)対音響センサー(新興)

振動センサーはモーター監視市場で支配的であり、機械性能のリアルタイム監視を提供する能力で認識されています。これらは、機械的問題の早期検出がコストのかかるダウンタイムを防ぐことができる予測保守において不可欠です。この技術は成熟しており、さまざまな産業ニーズに対応するオプションがあり、モーター監視の定番となっています。一方、音響センサーは、機械によって生成される音に対する感度により、実行可能な代替手段として浮上しています。市場シェアの面ではまだ追いついていませんが、信号処理技術の進歩がその採用を加速させており、騒音の多い環境での欠陥を特定し、従来の監視技術を補完することができます。

モーター監視市場に関する詳細な洞察を得る

地域の洞察

北米:革新と技術のリーダー

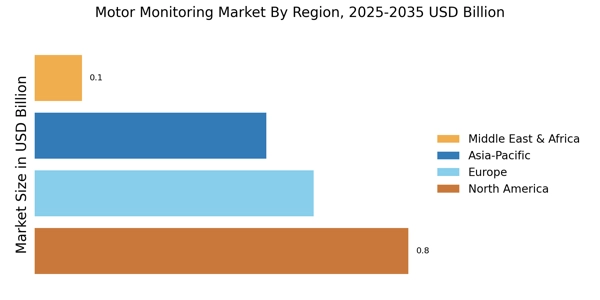
北米はモーターモニタリングの最大市場であり、世界のシェアの約40%を占めています。これは、技術の進歩と自動化への強い焦点によって推進されています。エネルギー効率の高いソリューションと予知保全の需要が成長を促進しており、持続可能性を促進する規制枠組みに支えられています。アメリカがこの市場をリードし、カナダが続いており、産業自動化とスマート製造の取り組みが急増しています。北米の競争環境は堅牢で、ゼネラルエレクトリック、ロックウェルオートメーション、ハネウェルなどの主要企業が存在します。これらの企業は、製品提供を強化し、市場でのリーダーシップを維持するために、R&Dに多大な投資を行っています。先進的な製造施設と熟練した労働力の存在は、地域の地位をさらに強化し、モーターモニタリング技術の革新のハブとなっています。

ヨーロッパ:規制主導の市場成長

ヨーロッパはモーターモニタリングの第二の市場であり、世界のシェアの約30%を占めています。この地域の成長は、炭素排出量を削減し、エネルギー効率を向上させることを目的とした厳しい規制によって大きく影響されています。ドイツやフランスなどの国々は、産業アプリケーションにおけるスマート技術の採用を促進する政策を実施しており、前面に立っています。欧州連合のグリーンディールは、高度なモーターモニタリングソリューションの需要を促進する重要な規制の触媒です。ヨーロッパの主要国には、ドイツ、フランス、イギリスが含まれ、シーメンスやシュナイダーエレクトリックなどの主要企業が積極的に革新を行っています。競争環境は、確立された企業とIoTおよびAI駆動のソリューションに焦点を当てた新興スタートアップの混合によって特徴付けられています。強力な製造基盤と持続可能性へのコミットメントの存在は、地域の市場の可能性をさらに高めています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は、モーターモニタリング市場において急速な成長を遂げており、世界のシェアの約25%を占めています。この地域の拡大は、産業化の進展、都市化、エネルギー効率への強調の高まりによって推進されています。中国やインドなどの国々がこの成長をリードしており、インフラの近代化とスマート製造の促進を目的とした政府の取り組みに支えられています。さまざまなセクターでの自動化の需要の高まりが、市場のダイナミクスをさらに促進しています。中国はこの地域で最大の市場であり、産業自動化とスマート技術への重要な投資が行われています。インドも続いており、製造業が急成長しています。競争環境は、グローバルプレーヤーと地元企業の両方が存在し、革新のためのダイナミックな環境を生み出しています。ABBや横河電機などの主要企業は、積極的に存在感を拡大し、地域の市場成長に貢献しています。

中東およびアフリカ:資源豊富な市場のダイナミクス

中東およびアフリカ(MEA)地域は、モーターモニタリング市場において徐々に台頭しており、世界のシェアの約5%を占めています。成長は、特に湾岸協力会議(GCC)諸国におけるインフラおよび産業プロジェクトへの投資の増加によって主に推進されています。エネルギー効率の高いソリューションの需要が高まっており、経済の多様化と石油への依存の削減を目指す政府の取り組みに支えられています。UAEやサウジアラビアなどの国々がこの変革をリードしています。MEA地域の競争環境は進化しており、国際的および地元のプレーヤーが市場シェアを争っています。主要企業は、提供を強化するためにパートナーシップやコラボレーションに焦点を当てています。シーメンスやシュナイダーエレクトリックなどの主要企業の存在は注目に値し、彼らは専門知識を活用して地域の成長の可能性を引き出しています。スマート技術への関心の高まりは、さらなる市場拡大を促進することが期待されています。

モーター監視市場 Regional Image

主要企業と競争の洞察

モーターモニタリング市場は、技術の進歩とエネルギー効率への需要の高まりによって、現在ダイナミックな競争環境が特徴です。シーメンス(ドイツ)、シュナイダーエレクトリック(フランス)、ゼネラルエレクトリック(アメリカ合衆国)などの主要企業は、革新とデジタルトランスフォーメーションの取り組みを通じて戦略的にポジショニングしています。シーメンス(ドイツ)は、IoTソリューションをモーターモニタリングシステムに統合し、予知保全機能を強化しています。一方、シュナイダーエレクトリック(フランス)は、持続可能性を強調し、製品提供をグローバルなエネルギー効率基準に合わせており、環境に配慮した消費者に好評を得ています。これらの戦略は、彼らの市場での存在感を高めるだけでなく、技術革新と持続可能性を優先する競争環境を育成しています。ビジネス戦術の観点から、企業はリードタイムを短縮し、サプライチェーンを最適化するために製造のローカライズを進めています。このアプローチは、業界の巨人と共存する小規模なプレーヤーがいる市場の中で特に顕著です。これらの主要企業の集団的な影響は、企業が高度な技術と顧客中心のソリューションを通じて差別化を図る中で、コラボレーションと革新を促進する環境を形成しています。
8月、ゼネラルエレクトリック(アメリカ合衆国)は、先進的な分析機能を備えたモーターモニタリングシステムを強化するために、主要なAI企業とのパートナーシップを発表しました。この戦略的な動きは、顧客にモーターのパフォーマンスに関するより深い洞察を提供することで、GEの市場での地位を強化する可能性があります。このようなパートナーシップは、従来の監視システムにAIを統合する傾向を示しており、さまざまな業界での運営効率を再定義する可能性があります。同様に、2025年9月、ABB(スイス)は、故障を事前に予測するために機械学習アルゴリズムを利用する新しいスマートモーターモニタリングデバイスのラインを発表しました。この革新は、ABBの技術進歩へのコミットメントを示すだけでなく、予知保全ソリューションのリーダーとしての地位を確立します。これらのデバイスの導入は、特に運営の信頼性が重要なセクターで多様な顧客を引き付けると期待されています。さらに、2025年7月、ロックウェルオートメーション(アメリカ合衆国)は、クラウドベースの監視ソリューションを専門とするソフトウェア会社を買収し、デジタルサービスポートフォリオを拡大しました。この買収は、ロックウェルのデジタル提供を強化する戦略を示しており、モーターシステムのより包括的な監視と制御を可能にします。彼らのサービスへのクラウド技術の統合は、顧客により大きな柔軟性とスケーラビリティを提供し、産業運営におけるデジタル化の高まりに沿ったものとなる可能性があります。
2023年10月現在、モーターモニタリング市場は、AIの統合、持続可能性への高まる焦点、産業プロセスの継続的なデジタルトランスフォーメーションなどの重要なトレンドを目撃しています。主要企業間の戦略的提携は、競争環境をますます形作り、革新とコラボレーションを促進しています。今後、競争の差別化は、従来の価格競争から技術革新、信頼性、持続可能な慣行への焦点に進化するようです。企業は急速に変化する市場の要求に応えるために努力しています。

モーター監視市場市場の主要企業には以下が含まれます

Recent Industry Developments

成長は、予知保全の需要の高まり、Industry 4.0技術の採用の増加、産業アプリケーションにおけるエネルギー効率の必要性の高まりに起因しています。

市場の最近の動向や現状には、戦略的パートナーシップ、製品革新、技術の進歩が含まれます:

  • ABBとマイクロソフトがAI駆動のモーターモニタリング市場で協力:ABBとマイクロソフトは、Microsoft Azure IoTプラットフォームを活用したAIベースのモーターモニタリングソリューションを開発するために提携しました。
  • フルークが新しいモーターアナライザーを導入:フルークコーポレーションは、電動モーターの高度な診断機能を提供する新しいモーターアナライザー、フルーク438-IIを発表しました。
  • エマソンがGEの産業ソリューションビジネスを買収:エマソンはGEの産業ソリューションビジネスを買収し、モーターモニタリングソリューションのポートフォリオを拡大し、市場での地位を強化しました。

これらの動向は、企業が予知保全とエネルギー最適化のための包括的なソリューションを提供しようとする中で、モーターモニタリング市場における革新とコラボレーションへの関心が高まっていることを示しています。

今後の見通し

モーター監視市場 今後の見通し

モーター監視市場は、2025年から2035年までの間に7.17%のCAGRで成長すると予測されており、IoT、予知保全、エネルギー効率の進展によって推進されています。

新しい機会は以下にあります:

  • モーター性能最適化のためのAI駆動の予測分析ツールの開発。
  • 再生可能エネルギーシステムとのモーター監視ソリューションの統合。
  • 産業用途向けのサブスクリプションベースの監視サービスの拡大。

2035年までに、モーター監視市場は革新と戦略的パートナーシップによって強固なものになると期待されています。

市場セグメンテーション

モーター監視市場の垂直展望

  • 石油・ガス
  • 発電
  • 製造
  • 自動車
  • 航空宇宙・防衛

モーター監視市場の技術展望

  • 振動分析
  • 音響分析
  • 温度監視
  • 電気監視
  • 油分析

モーター監視市場のアプリケーション展望

  • 電動モーター
  • 誘導モーター
  • ステッパーモーター
  • 直流モーター
  • サーボモーター

モーター監視市場のセンサータイプ展望

  • 振動センサー
  • 音響センサー
  • 温度センサー
  • 電気センサー
  • 油センサー

モーター監視市場の展開モデル展望

  • オンプレミス
  • クラウドベース

レポートの範囲

パラメータ 詳細
市場範囲 提供、展開、監視技術、エンドユーザー産業、モータータイプ、地域別のグローバルモーターモニタリング市場
調査期間 2021–2035(歴史的2021–2024;基準年2025;予測2026–2035)
CAGR 7.29%(2026–2035)
市場規模チェックポイント 2025年に22.6億米ドル;2026年に24.2億米ドル;2035年に45.6億米ドル
最も成長の早いセグメント クラウド展開(10.93% CAGR);サービス(8.69% CAGR);再生可能エネルギーの最終用途(8.48% CAGR);アジア太平洋(9.28% CAGR)
プロファイルされた企業 ABB、シーメンス、シュナイダーエレクトリック、エマソンエレクトリック、ロックウェルオートメーション、ゼネラルエレクトリック、ハネウェルインターナショナル、SKF、フルークリライアビリティ、ナショナルインスツルメンツ
評価通貨 米ドル億、2025年の為替レートで一定

Frequently Asked Questions

モーター監視市場の導入から、バイヤーはどのような回収期間を期待すべきですか?
ほとんどのプロセス産業プログラムは、75 kW以上の重要なモーターで14〜22か月以内にコストを回収します。15 kW未満では、回収期間は3年以上に及び、資産ごとのセンサーコストは避けられる故障の閾値を超えることはほとんどありません。[12]
モーター監視市場において、調達チームはベンダーのRFPをどのように構成すべきですか?
ダッシュボードの美観よりも、オープンデータのエクスポートと文書化されたAPIアクセスを重視してください。ベンダーには、参照データセットではなく、自社の故障履歴に対する診断精度を示すことを要求し、年間サブスクリプションのエスカレーションに契約上の上限を設けてください。[11]
ワイヤレスのレトロフィットセンサーは、工場に埋め込まれたセンサーよりも優れていますか?
ワイヤレスのレトロフィットノードは、混合モーターヴィンテージを持つブラウンフィールドの艦隊に適しており、資産ごとに約1時間で設置できます。埋め込まれたセンサーは、新しいOEMドライブトレインで勝利し、キャリブレーションは工場で設定され、保証は診断レイヤーにまで及びます。[7]
モーター監視市場で最も重要なサイバーセキュリティ認証は何ですか?
IEC 62443-4-2コンポーネント認証は、公共事業および炭化水素バイヤーにとって実用的な調達ゲートです。認証されたコンポーネントリストを具体的に要求してください。なぜなら、認証はしばしばゲートウェイをカバーし、センサーエンドポイントを除外するからです。[15]
CMMS統合は、稼働開始後にどのようにパフォーマンスが低下するのですか?
統合は技術的に失敗することはほとんどありませんが、ワークフローで失敗します。故障コードを持つ作業指示を自動生成しないアラートは、2四半期以内に無視されるため、パイロット中に双方向コネクタを要求してください。[16]
工場内で生成された診断データの所有権は誰にありますか?
契約の言語がそれを決定し、デフォルトのベンダー条件はしばしば派生モデルに対する権利を主張します。匿名化された集計の非独占的なベンダー使用とともに、生の信号の工場所有権を交渉してください。[12]
従来の信頼性予算の範囲外にある新たなユースケースはどれですか?
保険会社は現在、検証された状態履歴に対して事業中断保険料を価格設定し、持続可能性チームはスコープ2の効率証拠として負荷シグネチャートレンドを使用しています。どちらもメンテナンスを超えた資金源を開放します。[10]
著者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industrial regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative industry organizations. Key sources included the US Department of Energy (DOE), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), National Electrical Manufacturers Association (NEMA), European Committee for Electrotechnical Standardization (CENELEC), International Energy Agency (IEA), US Bureau of Labor Statistics (BLS) Occupational Safety Data, OSHA (Occupational Safety and Health Administration), US Energy Information Administration (EIA), EU Industrial Emissions Database, World Bank Energy & Extractives Data, International Labour Organization (ILO) Industrial Safety Statistics, National Institute of Standards and Technology (NIST) Manufacturing Data, US Census Bureau Manufacturing Reports, EU Eurostat Industrial Production Database, Department for Business, Energy & Industrial Strategy (UK BEIS), Ministry of Economy, Trade and Industry (Japan METI) Industrial Statistics, and national industrial safety and energy efficiency reports from key manufacturing markets. These sources were used to collect motor installation statistics, regulatory compliance data, predictive maintenance adoption trends, energy efficiency mandates, industrial automation growth patterns, and competitive landscape analysis for vibration monitoring, temperature monitoring, current signature analysis, ultrasound detection, and motor circuit analysis technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, heads of product development, and commercial directors from manufacturers of motor monitoring systems, suppliers of condition monitoring solutions, and OEMs of sensor technology were examples of supply-side sources. Plant managers, maintenance directors, electrical engineers, reliability engineers, and procurement leads from the oil and gas, power generation, water and wastewater treatment, chemical processing, mining, automotive, and food and beverage processing industries were examples of demand-side sources. Primary research verified IIoT integration timelines, validated market segmentation across hardware (vibration sensors, thermal imagers, current probes, data acquisition systems) and software (predictive analytics platforms, cloud-based monitoring solutions), and gathered information on Industry 4.0 adoption patterns, maintenance strategy shifts from reactive to predictive, pricing models (CAPEX vs. subscription-based), and integration challenges with legacy SCADA systems.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and installed base analysis across industrial motor populations. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in online motor monitoring, portable data collectors, and wireless sensor networks

Product mapping across vibration analysis, thermal monitoring, motor current signature analysis (MCSA), partial discharge detection, and oil analysis technologies

Analysis of reported and modeled annual revenues specific to motor monitoring portfolios, including software-as-a-service (SaaS) recurring revenue streams

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (installed motor base × monitoring adoption rate × ASP by industry vertical and region) and top-down (manufacturer revenue validation, industrial automation spend allocation) approaches to derive segment-specific valuations for hardware, software, and services

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.