Industrial Ethernet Market Summary
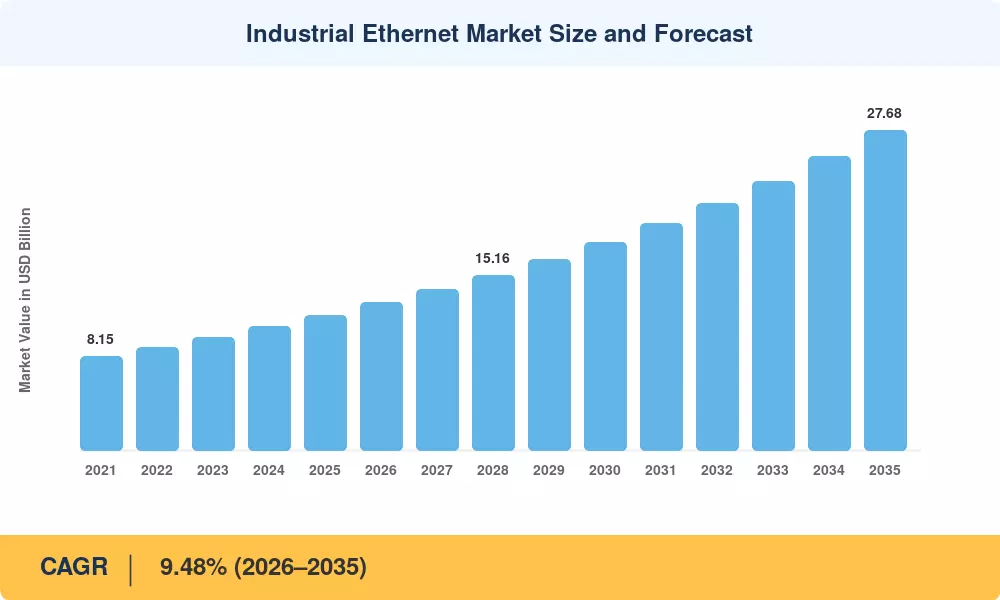
産業用イーサネット市場は2025年に117.1億米ドルの評価に達し、2026年には127.3億米ドルから2035年には276.8億米ドルに成長すると予測されており、予測期間中のCAGRは9.48%です。この軌道を支える2つの触媒は、EUの13億ユーロのチップ法による産業用半導体生産への配分と、米国エネルギー省の60億米ドルのクリーンエネルギー製造イニシアティブであり、どちらもOTイーサネットインフラに依存する工場のデジタル化のための資金を確保しています [1][2]。
プラントネットワークは技術の徹底的な改造を受けています。決定論とギガビット帯域幅を提供するファクトリーイーサネットプロトコルが、HART、Modbus RTU、Foundation Fieldbusなどの従来のフィールドバスシステムに取って代わり、制御、安全性、分析を1つのバックボーンに統合しています。 時間感受性ネットワーキング (TSN) プロファイルは、頑丈なイーサネットスイッチ間でサブマイクロ秒精度の同期を提供します。一方、シングルペアイーサネット (SPE) は、標準の配線が不可能なセンサー密度の高いキャビネットへの接続を提供します [3]。ARCアドバイザリーグループによると、IT/OT統合システムへの世界的な支出は2024年に480億米ドルに達しました [4]、この変化のペースを強調しています。
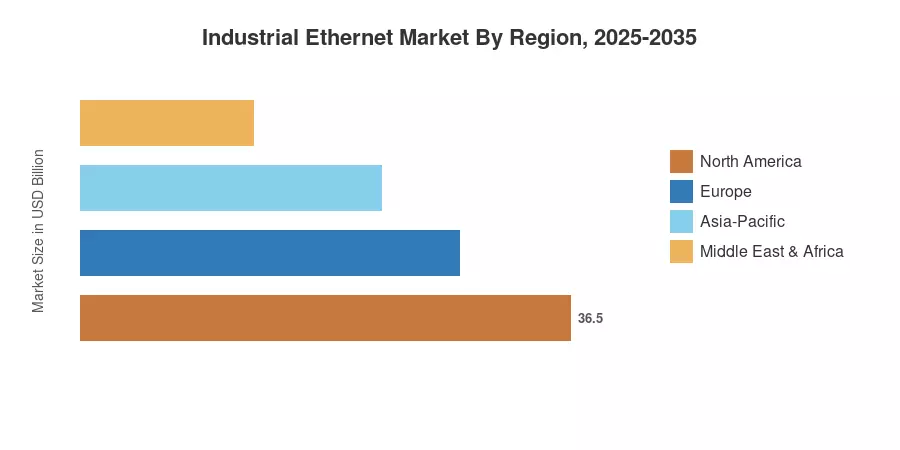
北米は産業用イーサネット市場の最大の市場であり、シェアは40.19%を超え、自動車OEMがPROFINET EtherNet/IPシステムで組立ラインを改修しています。アジア太平洋地域は最も成長が早い地域で、予想CAGRは10.37%です。この地域の成長は、中国の「中国製造2025」によるブラウンフィールドのアップグレードと、インドの電子製造の生産連動インセンティブプログラムによって推進されています。ヨーロッパは約28.5%で2位にあり、ドイツのインダストリー4.0指令と食品・飲料生産における産業LANソリューションの需要の増加に支えられています[6]。今後10年間で、サイバーセキュリティとエッジAIをスイッチングハードウェアに組み込むサプライヤーが報われるでしょう。
レポートの主なポイント
• 提供別
- ハードウェアは2025年に産業用イーサネット市場の47.86%の収益シェアを占め、頑丈なイーサネットスイッチとメディアコンバータへの持続的な需要を反映しています。
- サービスは2035年までに10.22%のCAGRで拡大すると予測されており、管理ネットワークおよびライフサイクルサポート契約によって促進されます。
• プロトコル別
- PROFINET EtherNet/IPは2025年に産業用イーサネット市場の26.45%を占め、ヨーロッパの自動車工場で優位性を持っています。
- EtherNet/IPは2035年までに9.74%のCAGRで成長すると見込まれており、北米の分散型製造業者がCIPベースの産業LANソリューションを標準化しています。
• 地域別
- 北米は2025年に産業用イーサネット市場シェアの40.19%を占めました。
- アジア太平洋地域は2035年までに10.37%の最も速いCAGRを記録する見込みで、中国、インド、ASEAN諸国でのファクトリーイーサネットプロトコルの展開が先導しています。
市場規模と予測 (2021–2035)
マーケットリサーチフューチャー (MRFR) のサイズ計測アプローチは、180以上のOEMおよびディストリビューターチャンネルの収益をボトムアップで追跡し、年次報告書で報告された産業自動化の設備投資(capex)のトップダウン分析と照合しています。歴史的な数値(2021-2024)は、関税貿易データ、企業登録、およびODVA/PIメンバーシップ出荷報告に基づいています。予測数値は、能力拡張の発表や政策主導の投資パイプラインを取り入れた調整された複合成長率から導き出されています。