Gin Market (2026 - 2035)

ジン市場調査レポート:種類別(ロンドンドライ、プリマス、オールドトムなど)、流通チャネル別(スーパーマーケット、ハイパーマーケット、専門店など)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域)の情報 - 2032年までの市場予測
ID: MRFR/FnB/6478-HCR 128 Pages Snehal Singh Last Updated: September 15, 2026
Gin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.32%
2025 Market SizeUSD 25.15 Billion
2035 Market SizeUSD 38.74 Billion
Key Players
Diageo plc
Pernod Ricard
Bacardi Limited
William Grant & Sons
Beam Suntory
Campari Group
Opportunities
  • Premiumization in Emerging Asian Markets
  • Ready-to-Drink Gin Cocktails
  • Sustainability and Eco-Certified Distilling

Gin Market 市場概要

ジン市場は2025年に251.5億米ドルに達し、2026年には261.8億米ドルから始まり、2035年には387.4億米ドルに達する見込みで、年平均成長率(CAGR)は4.32%です。このジュニパーベースの蒸留酒カテゴリーは、成熟した経済と新興経済の両方でカクテル文化の明らかな復活から恩恵を受けています。特にロンドンドライとクラフトジンの指定に関する地理的表示保護の政策の変化は、流通層全体で平均販売価格を引き上げるプレミアム化トレンドを支え続けています[2]。

ボタニカルを注入したジンが消費者に届く方法を再形成する広範な変革が進行中です。従来の大量生産アプローチは、小規模でクラフト志向のジン蒸留プロセス手法に取って代わられ、テロワールに基づくボタニカルと調達の透明性が強調されています。2022年から2024年の間に、アーティザナル蒸留所への世界的な投資は18億米ドルを超え、英国スピリッツアライアンスは西ヨーロッパと北アメリカで新しいジン蒸留所のライセンスが前年比14%増加したと報告しています[3]。フレーバー付きおよび現代的なジンの表現 — シトラス系のプロファイルから花やスパイスのブレンドまで — は、現在、新製品の発売の重要な部分を占めています。

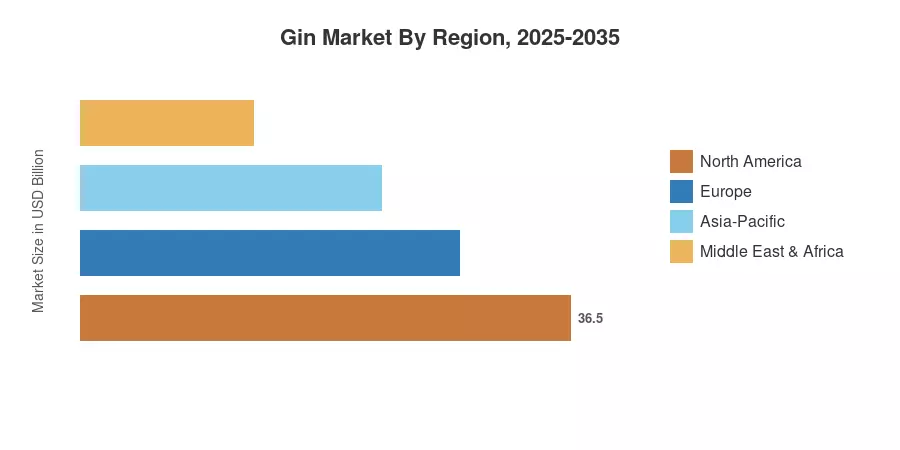
ヨーロッパはジン市場の収益の約47%を占めており、英国、スペイン、ドイツが支えています。アジア太平洋地域は、インド、日本、東南アジアの都市中間層の拡大により、予測CAGR5.45%で最も成長が早い地域です。北アメリカは、米国とカナダのクラフトカクテル運動によって支えられ、世界シェアの約22%を維持しています。今後の10年は、ジンの蒸留プロセスの革新とプレミアム化が進化する消費者の味覚と交差することで、さらなる成長が期待されます。

主なレポートのポイント

• 製品タイプ別

  • ロンドンドライジンは2025年に約55%の収益シェアでジン市場をリードしており、このクラシックなジュニパーベースの蒸留酒スタイルに対する消費者の持続的な好みを反映しています。
  • オールドトムジンは2035年まで4.68%のCAGRで拡大する見込みで、バーテンダーがその甘味のあるボタニカルプロファイルをビンテージカクテルレシピに再発見しています。

• カテゴリー別

  • プレミアムジンセグメントは2035年まで5.28%のCAGRで成長すると予測されており、ボタニカルを注入したジンの需要の高まりの中で、大量ラベルを上回っています。

• エンドユーザー別

  • プレミアムジンセグメントは2035年まで5.28%のCAGRで成長すると予測されており、ボタニカルを注入したジンの需要の高まりの中で、大量ラベルを上回っています。
  • 男性消費者は2025年のジン市場消費の約74%を占めていますが、女性セグメントはフレーバー付きおよび現代的なジンが注目を集める中で5.05%のCAGRで進展しています。

• 地域別

  • ヨーロッパは2025年に約118.2億米ドルを貢献しており、ロンドンドライおよびクラフトジンの生産の世界的な中心地としての英国の地位に支えられています。
  • アジア太平洋地域のジン市場は2026年から2035年にかけて最も早い成長を記録する見込みで、インドと日本が地域の拡大をリードしています。

ジン市場の規模と予測(2021–2035)

MRFRの独自の推定フレームワークは、貿易データ、蒸留所の出力記録、税関申告、オン・トレードおよびオフ・トレードチャネル全体の販売時点情報を統合しています。歴史的な数字はIWSRおよび国家の課税当局からの確認済みの出荷量に基づいており、予測プロジェクションは人口統計モデル、可処分所得の推移、および規制パイプライン分析を組み込んでいます。
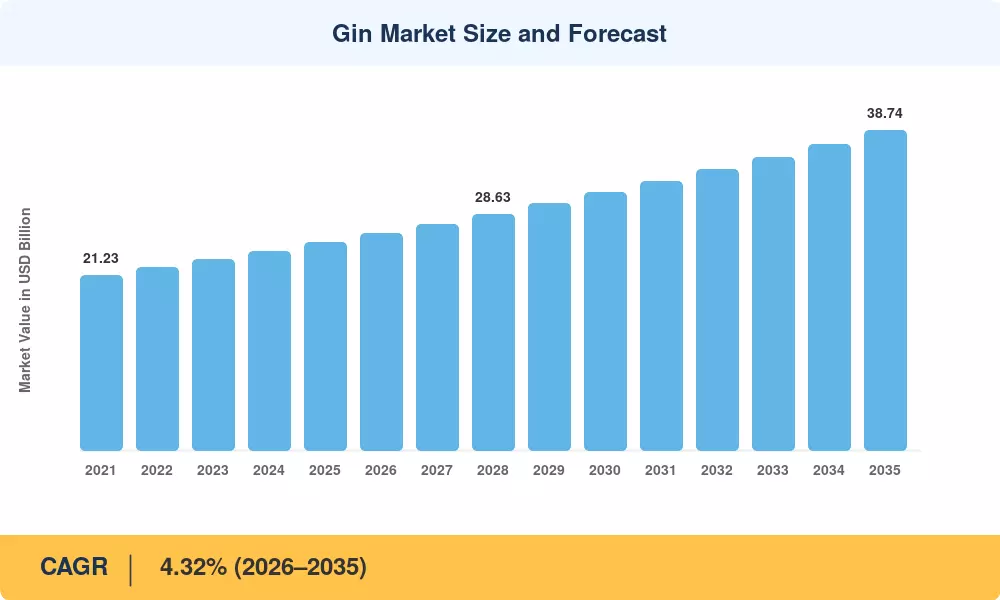
ジン市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
カクテル文化の復活 ~22% グローバル 短期(≤2年) [2]
プレミアム化とクラフト蒸留 ~20% ヨーロッパ、北アメリカ 中期(2–4年) [3]
ボタニカル革新とフレーバーの多様化 ~18% グローバル 中期(2–4年)
アジア太平洋地域の中産階級消費の拡大 ~15% アジア太平洋 長期(≥4年)
電子商取引とDTCスピリッツチャネル ~12% 北アメリカ、ヨーロッパ 短期(≤2年) [12]
ジンツーリズムと体験型蒸留所訪問 ~8% イギリス、スペイン、インド 長期(≥4年) [13]
RTDジンカクテルセグメントの成長 ~5% グローバル 短期(≤2年)

カクテル文化の復活

カクテルバーやミクソロジーに特化した施設の復活により、ジュニパーを基にした蒸留 スピリッツ が世界の飲酒文化の中心に戻ってきました。ジンギルドは、2024年にプレミアムホテルバーでジン中心のカクテルメニューが31%増加したと報告しており、スペインだけでも2021年から2024年の間に2,400以上のライセンスを持つジンバーが追加されました [2]。このオントレードの勢いは、ロンドンドライやクラフトジンの表現の単価とブランドの可視性を直接引き上げ、消費者の試飲とブランドロイヤルティの好循環を生み出します。

プレミアム化とクラフト蒸留

クラフト蒸留所の登録がヨーロッパ、北アメリカ、オーストラリアで急増し、アメリカン・クラフト・スピリッツ協会は2023年だけで285の新しいジン特化の蒸留所許可を記録しました [3]。ボタニカルを infused したジンは、消費者によってコンノイサーカテゴリーとしてますます見なされており、地元で採取された材料を使用したプレミアムな小ロットリリースは、1本あたり35〜60ドルの価格を要求しています。この変化は、ジン市場のリットルあたりの平均収益を増加させ、ユニークなフレーバー特性を持つジン蒸留プロセスに投資している蒸留業者に報いるものです。

4.3 ボタニカル革新とフレーバーの多様化

フレーバー付きおよび現代的なジンの表現 — ゆず、ハイビスカス、サフラン、オーストラリアのネイティブボタニカルなどの成分を取り入れたもの — は、現在、世界中で発売された新しいジンSKUの28%以上を占めています 。ディアジオのイノベーションラボは、2022年から2024年の間にボタニカル研究に4200万ドルを投資し、限定版のフレーバー付きおよび現代的なジンの市場投入までの時間を短縮しました。この実験のパイプラインは、消費者の関心を維持し、ジン市場におけるカテゴリー疲労を防ぎます。

電子商取引と直接消費者チャネル

オンラインスピリッツの販売は2024年に前年比19%増加し、ジンはDrizly、ReserveBar、Master of Maltなどのプラットフォームで2番目に購入されたスピリッツカテゴリーとしてランクされています [12]。DTCモデルは、クラフト蒸留業者が従来のオフトレード流通マークアップを回避し、プレミアムなボタニカルを infused したジンを自宅に届けることを可能にし、ターゲットマーケティングのためのより豊富な消費者データを取得します。

制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
健康志向と節度のトレンド 〜−18% グローバル 長期(≥4年) [15]
規制警告ラベルと広告制限 〜−15% ヨーロッパ、北アメリカ 中期(2〜4年) [16]
スピリッツに対する高い消費税 〜−12% インド、北欧、英国 長期(≥4年) [10]
他のスピリッツカテゴリーからの競争 〜−8% グローバル 短期(≤2年)
植物成分のサプライチェーンの変動性 〜−5% グローバル 中期(2〜4年) [18]

健康志向と節度のトレンド

「ソーバーキュリアス」運動と低ABVまたはゼロプルーフの代替品への関心の高まりは、構造的な逆風を呈しています。米国の外科医総監が2025年1月に発表したアルコール消費と年間約20,000件の癌関連死を結びつける勧告は、注目を集めています [15]。2024年のノンアルコールスピリッツのグローバル販売は34%増加し、ゼロプルーフカテゴリーが獲得した各パーセンテージポイントは、ジン市場における伝統的なジュニパーベースの蒸留スピリッツ製品の潜在的な置き換えを示しています。

規制警告ラベルと広告制限

アイルランドの義務的なアルコール警告ラベルは、2026年5月から施行され、EU全体で模倣される可能性のある前例を設定しています [16]。フランスのロイ・エヴァンはすでにジンのプロモーションを厳しく制限しており、スピリッツのデジタルマーケティングに関するEU全体の提案された制限は、ロンドンドライおよびアーティザンジンの生産者のブランド構築の機会を制限する可能性があります。このような規制の累積的な影響は、特にジン市場の成長に依存する若年層の消費者の獲得を妨げる可能性があります。

5.3 スピリッツに対する高い消費税

インドは、輸入スピリッツに対して25%から150%の州レベルの消費税を課しており、国際的なジンブランドにとって大きな価格障壁を生み出しています。北欧諸国は、リットルあたりの消費税率が世界で最も高く、スウェーデンのスピリッツ税は純アルコール1リットルあたり約52ユーロです [10]。このような税制はマージンを圧縮し、価格に敏感なセグメントにおけるジンの蒸留プロセスのボリューム成長を制限します。

Gin Market 機会

新興アジア市場におけるプレミアム化

インドのクラフトジンシーンは爆発的に成長しており、Greater ThanやStranger & Sonsのようなブランドが国際的な賞を受賞しています。2030年までに、都市部のジン消費者人口は倍増すると予測されており、ジン市場におけるフレーバー付きおよび現代的なジンのための12億米ドルのアドレス可能な機会が生まれます。ヒマラヤのジュニパー、ゴアのペッパー、アッサムの紅茶などの地域特産のボタニカルソーシングは、グローバルブランドが再現するのに苦労する差別化を提供します。

レディ・トゥ・ドリンクジンカクテル

2024年にグローバルRTDカテゴリーは400億米ドルを超え、ジンベースのRTDは前年比16%で最も成長が早いサブセグメントです。ボタニカルを infused したジンをトニック、シトラス、またはエルダーフラワーと一緒にシングルサーブ缶にパッケージングするブランドは、プレミアムなポジショニングを維持しながら、利便性を重視する消費者を惹きつけます。

持続可能性とエコ認証蒸留

持続可能に生産されたスピリッツに対して12〜18%の価格プレミアムを支払う意欲がある消費者は、認証オーガニックおよびカーボンニュートラルなジン蒸留プロセスの運営に潜在的な可能性を残します [11]。ジン市場では、閉ループ水システム、再生可能エネルギー、バイオ分解性パッケージに投資する蒸留業者が、エコ意識の高い消費者を取り込み、より厳しいESG開示規則に対して将来のリスクを軽減できます。

ジンツーリズムと体験型小売

2024年に英国の蒸留所訪問ツーリズムは7億8000万ポンドを生み出し、ジントレイルはスピリッツツーリズム収入の38%を占めました [13]。このモデルはスペイン、インド、日本、オーストラリアでも再現可能で、ジン市場の参加者に高マージンの直接販売チャネルとロンドンドライおよびクラフトジンのブランド構築体験を提供します。

データ駆動型パーソナライズとサブスクリプションモデル

手作りのボタニカルを infused したジンを毎月提供するサブスクリプションジンボックスは、2022年から2024年の間にヨーロッパで27%の成長を遂げました [12]。これらのアプローチは、定期的な収益を生み出し、パーソナライズアルゴリズムを通じて解約を減少させ、新製品の創出のための詳細な需要データを蒸留業者に提供します。

Gin Market 今後の見通し

AI駆動のフレーバー発見とプロセス最適化

人工知能がジンの蒸留プロセスに参加します。TastewiseやGastrograph AIのようなプラットフォームは、フレーバーの好みに関する数百万のデータポイントをスキャンし、物理的な開発の前に市場での強い魅力を持つボタニカルの組み合わせを発見します。MRFRは、2030年までにジン市場の新製品の25%がAI支援のフォーミュレーションを含むと予測しており、研究開発の時間を40%短縮し、フレーバー付きおよび現代ジンの不成功な発売率を減少させるとしています [19]。

競争の堀としての持続可能性

EUの企業持続可能性報告指令(CSRD)は、2028年までにスピリッツ企業からの完全なサプライチェーンの炭素開示を要求します [11]。今日、持続可能なエネルギー、水のリサイクル、再生可能なボタニカル農業に投資する蒸留業者は、価格設定力と棚スペースの利点を持つことになります。ジン市場が遅く成長する常緑樹であるジュニパーに依存しているため、持続可能な調達は戦略的な必要性であり、マーケティングの美点ではありません。

8.3 プレミアム化のスーパサイクルとウルトラプレミアムポジショニング

ウルトラプレミアムスピリッツ層(価格が80米ドルを超えるボトル)は、世界的にジンカテゴリー全体のほぼ2倍の成長率で増加しています。限定版のヴィンテージ日付のロンドンドライジンやクラフトジン、単一農園のボタニカル調達、高級ジン市場の樽熟成表現は、特に北米とアジア太平洋地域で2035年まで継続的に優れたパフォーマンスを発揮する見込みです。

8.4 ノンアルコールおよび低ABVジンの統合

モデレーションのトレンドを単なる制約として扱うのではなく、先見の明のあるジン市場の参加者は、ボタニカルの複雑さを保持したゼロプルーフのジュニパーベースの蒸留スピリッツ製品を発売しています。Seedlip、Lyre's、Monday Zero Alcoholは、2024年に合計で3億2000万米ドル以上の収益を上げました [15]。伝統的なポートフォリオとノンアルコールポートフォリオをブレンドすることで、蒸留業者はコアのボタニカルインフューズドジンの販売を食い合うことなく、健康志向の消費者を取り込むことができます。

ジン市場のセグメンテーション分析https://MRFR/industry-reports/gin-market

製品タイプ別

セグメント 主要指標 主な需要ドライバー
ロンドンドライジン ~55%のシェア(2025年) クラシックカクテルの基盤、ミキシビリティ
プリマスジン 16.8億米ドル(2025年) 保護されたGIステータス、バーの遺産
オールドトムジン 4.68%のCAGR(2026–2035年) ヴィンテージカクテルの復活
その他の製品タイプ 24.1億米ドル(2025年) ジネヴァ、スロージン、ネイビーストレングス

ロンドンドライジンはジン市場の礎であり、バーテンダーや消費者にとってそのクリスプなジュニパー前面のプロファイルとカクテルフォーマット全体での多様性が評価されています。ロンドンドライの蒸留プロセスでは、すべてのボタニカルが蒸留中に追加され、蒸留後のフレーバー付けは行われないことが義務付けられており、この規律が品質の認識を強化し、プレミアム価格を正当化しています。

オールドトムジンの復活は、クラフトカクテル運動が禁酒法前のレシピを再発見するのと密接に関連しています。この軽く甘味を加えたジュニパーベースの蒸留スピリッツは、ロンドンドライがあまりにも厳格だと感じる消費者にアピールし、より広いジン市場へのアクセス可能な入り口を作り出します。英国と米国のクラフト蒸留業者は、ハチミツ、リコリス、シトラスピールのボタニカルを使用した小ロットのオールドトム表現でこの復活をリードしています 。

カテゴリ別

セグメント 主要指標 主な需要ドライバー
マス ~58%のシェア(2025年) アクセスのしやすさ、オフトレードのボリューム
プレミアム 5.28%のCAGR(2026–2035年) クラフトポジショニング、ボタニカルインフューズドジンの需要

プレミアムジンの優れたパフォーマンスは、消費者の基本的なシフトを反映しています:飲酒者はより少なく、より良いサーブを選んでいます。「少ないが良い」という哲学は、IWSRの消費者調査で文書化されており、ジン市場の参加者がボタニカルの出所、蒸留方法の透明性、パッケージデザインの美しさで競争する中でプレミアム化を促進しています。マスカテゴリーのジンは価格に敏感な地域でのボリュームを支配していますが、小売業者がより高いマージンのフレーバー付きおよび現代ジンに棚スペースを割り当てるため、マージン圧縮に直面しています。

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
男性 ~74%のシェア(2025年) 伝統的なスピリッツ消費者のデモグラフィック
女性 5.05%のCAGR(2026–2035年) フレーバー前面の表現、ブランドストーリーテリング

女性セグメントはジン市場の最も魅力的な成長ベクトルを表しています。Whitley Neill、Malfy、Empressのようなブランドは、鮮やかなパッケージ、ボタニカル前面のフレーバープロファイル、ソーシャルメディアネイティブなマーケティングを通じて意図的に女性のオーディエンスを育成しています。フレーバー付きおよび現代ジン、特にフローラルおよびフルーツの表現は、女性消費者との関連性が高く、この分野での継続的なイノベーションが性別に基づく市場の再バランスを加速させることを示唆しています 。

流通チャネル別

セグメント 主要指標 主な需要ドライバー
オフトレード ~63%のシェア(2025年) スーパーマーケット/小売のアクセス、eコマース
オン・トレード 4.59%のCAGR(2026–2035年) カクテルバー、体験的消費

オフトレードチャネルは、スーパーマーケットのリスト、オンラインスピリッツ小売業者、免税店のおかげでジン市場の収益を支配しています。オン・トレードの高いCAGRは、ロンドンドライジンとクラフトジンがプレミアムなサーブ価格を要求し、ブランドの発見を促進するカクテルバー、ホテルバー、レストランプログラムのパンデミック後の回復を反映しています [12][13]。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 約22%のシェア(2025年) クラフトカクテル文化、DTCチャネル
ヨーロッパ 118.2億米ドル(2025年) GI保護、ジン観光、プレミアム化
アジア太平洋 5.45%のCAGR(2026–2035年) 都市中産階級の拡大、地元のボタニカル
南アメリカ 約4.8%のシェア(2025年) 輸入代替、バー文化の成長
中東・アフリカ 3.12%のCAGR(2026–2035年) 観光主導のオンプレミス、免税チャネル
合計 251.5億米ドル(2025年)

ジン市場は、各地域の規制環境、消費者の嗜好、流通構造によって形作られた5つの主要地域に広がっています。ヨーロッパは、ジュニパーを基にした蒸留酒の消費の伝統的な拠点であり、アジア太平洋地域は2035年までの成長地域としての位置を確立しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの約78% クラフト蒸留所のブーム、ボタニカルインフューズドジンの革新
カナダ 4.18%のCAGR 州の酒類委員会のプレミアム化プログラム
メキシコ 3.1億米ドル(2025年) テキーラクロスオーバーカクテルのトレンド

アメリカのジン市場は、2025年に43億米ドル以上を生み出し、現在1,900以上のクラフト蒸留所がジンを主力商品として生産しています。アルコール・タバコ税貿易局(TTB)は、2023年に小規模蒸留所の許可プロセスを簡素化し、新たな市場参入者を加速させ、フレーバー付きおよび現代的なジンブランド間の競争を激化させました [3][12]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 15.2億米ドル(2025年) ジン&トニックバー文化、黒い森のボタニカル
イギリス 地域シェアの約32% 伝統的なロンドンドライおよびクラフトジンブランド
フランス 3.89%のCAGR カクテルのルネッサンス、プロヴァンスのボタニカル
イタリア 9.4億米ドル(2025年) アペリティーボ文化の統合
スペイン 地域シェアの約18% 世界最高の一人当たりジン消費量
北欧諸国 3.41%のCAGR 北極のボタニカルインフューズドジンの専門化
ロシア 3.8億米ドル(2025年) 輸入代替、地元の蒸留所
その他のヨーロッパ 4.12%のCAGR クラフトジンの蒸留プロセスの拡大

スペインのジントニックへの執着 — 2024年には6000万リットル以上を消費 — は南ヨーロッパの需要を支え続けています。一方、イギリスの820以上のジン蒸留所は、ジュニパーを基にした蒸留酒生産の世界で最も密集した集中を示しており、スコッチウイスキー協会のデータによると、ジンの輸出は2024年に6億7200万ポンドに達しました [2][8]。

アジア太平洋

国 主要指標 主要ドライバー
中国 11.4億米ドル(2025年) プレミアム化、白酒からジンへのクロスオーバー
インド 6.21%のCAGR 国内クラフトジン革命
日本 地域シェアの約24% 地元のボタニカルを使用した日本のジン(ゆず、山椒)
韓国 5.78%のCAGR ハイボール文化、Kカクテルのトレンド
ASEAN 6.2億米ドル(2025年) 観光主導のオンプレミス、熱帯ボタニカル
その他のアジア太平洋 4.88%のCAGR オーストラリアとニュージーランドのクラフト拡大

日本のジン市場は、ロクやキノビのようなブランドを通じて世界的な評価を得ており、洗練されたジン蒸留プロセスで地元のボタニカルを強調しています。インドのクラフトジンセグメントは、2022年から2024年の間に42%のボリューム成長を遂げ、ジン市場で最もダイナミックな国のストーリーとなり、フレーバー付きおよび現代的なジンへの投資の磁石となっています[10]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの約62% サンパウロのカクテルバー、地元のジュニパー調達
アルゼンチン 4.52%のCAGR パタゴニアのボタニカルインフューズドジン蒸留所
その他の南アメリカ 1.8億米ドル(2025年) 初期段階のクラフト採用

ブラジルの活気あるバー文化 — サンパウロとリオデジャネイロに集中 — は、ジンを主要なスピリッツカテゴリーとして受け入れ、2021年以降、ロンドンドライおよびクラフトジンの国内生産が倍増しています 。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 0.4億米ドル(2025年) ノンアルコールジンの代替品、NEOM観光
UAE 地域シェアの約38% 高級ホテルのオンプレミス、ドバイの免税店
南アフリカ 4.45%のCAGR ケープファインボスのボタニカル、地元の蒸留
エジプト 0.3億米ドル(2025年) 観光回廊のオンプレミス
その他の中東・アフリカ 2.85%のCAGR 限られた規制環境

南アフリカは、アフリカのボタニカルインフューズドジンの首都として浮上しており、ウェスタンケープのファインボス生態系が、世界市場での同国のジン蒸留プロセスの提供を際立たせるユニークなボタニカル — ルイボス、ブチュ、ハニーブッシュ — を提供しています [13]。

地域別ジン市場、2025-2035年

競争ベンチマーキング

ジン市場は中程度の集中度を示しており、上位5社が推定35〜42%の合計収益シェアを占めています。ハーフィンダール・ハーシュマン指数(HHI)は800〜1,200の範囲にあり、グローバルなスピリッツコングロマリットが独立したクラフト蒸留業者の増加するグループと競争する中程度に分散した状況と一致しています。ブランドの伝統、ボタニカルの革新、流通のリーチが、このジュニパーベースの蒸留スピリッツカテゴリーにおける主な競争の差別化要因となっています。

会社 推定収益シェア範囲 ジン市場の主要製品 戦略的ポジショニング
ディアジオ plc 約12〜16% タンカレー、ゴードン グローバルスケール、ポートフォリオの幅
ペルノ・リカール 約8〜11% ビーフィーター、モンキー47 プレミアム化、クラフト買収
バカルディ・リミテッド 約6〜9% ボンベイ・サファイア、ボンベイ・ブラムブル ボタニカルインフューズドジンの革新
ウィリアム・グラント&サンズ 約5〜7% ヘンドリックス、ヘンドリックス・オービウム 体験型マーケティング、スーパープレミアム
ビーム・サントリー 約4〜6% ロク、シップスミス 日本のボタニカルクロスオーバー
カンパリ・グループ 約3〜5% ブルドッグ・ジン オン・トレードの活性化、カクテル文化
ベリー・ブラザーズ&ラッド 約2〜4% No. 3 ロンドン・ドライ 伝統的ポジショニング、受賞重視
ルーカス・ボルス 約2〜3% ダムラック・ジン ヘリテージの伝統、オランダのクラフト
ラディコ・カイタン 約1〜3% ジャイサルメール・インディアン・クラフト・ジン 新興市場のプレミアム化
京都蒸留所 約1〜2% キ・ノ・ビ 日本のジン蒸留プロセス、ウルトラプレミアム

最近のニュースと動向

  • 米国外科医長(2025年1月):アルコール消費が年間約20,000件の癌死亡に関連しているとの助言を発表し、すべてのアルコール飲料に警告ラベルを推奨し、ジン市場に波及効果をもたらしました。
  • ラディコ・カイタン(2024年3月):15の輸出市場でジャイサルメールゴールドエディションを発売し、インドのクラフトジンを世界のスーパープレミアムロンドンドライおよびクラフトジンセグメントに位置付けました。

Gin Market Report Scope

パラメータ 詳細
市場範囲 グローバルジン市場 — ジン製品の生産、流通、消費
調査期間 2021–2035
CAGR 4.32% (2026–2035)
市場規模 (2025) 251.5億米ドル
市場規模 (2035) 387.4億米ドル
最も成長が早いセグメント プレミアムカテゴリ (5.28% CAGR); アジア太平洋 (5.45% CAGR)
プロファイル企業 10社 (ディアジオ、ペルノ・リカール、バカルディ、ウィリアム・グラント、ビームサントリー、カンパリ、ベリー・ブラザーズ、ルーカス・ボルス、ラディコ・カイタン、京都蒸留所)
評価通貨 米ドル億

よくある質問

ジュニパーベリーの調達の変動性は、ジン市場の価格にどのように影響しますか?
ジュニパーベリーは、バルカン半島とトルコで90%が野生で収穫されており、気候による収量の変動に直面しており、原材料費は年々15〜25%変動する可能性があります。このリスクを管理する蒸留業者は、ますます長期供給契約を結ぶか、栽培されたジュニパーのプランテーションに投資しています[18]。
新しいジン蒸留業者は、市場参入前にどのような規制手続きを予想すべきですか?
ライセンス要件は管轄区域によって大きく異なります:米国のTTBプロセスは4〜12ヶ月かかる一方、英国のHMRCの蒸留業者ライセンスは通常45日以内に承認されます。酒税保証金の要件や地域のゾーニング承認が複雑さを加えます[3]。
ロンドンドライジンの生産基準は、フレーバー付きおよび現代的なジンの規制とどのように異なりますか?
ロンドンドライは、すべてのボタニカルがジンの蒸留プロセス中に投入され、蒸留後の添加物は水と中性スピリッツのみであることを義務付けています。現代のジンは、蒸留後のフレーバー付けや着色を許可しており、より創造的な自由度を提供します[8]。
どのジン市場の流通モデルがクラフト生産者にとって最も高いマージンを提供しますか?
消費者直接販売チャネル — 蒸留所の試飲室や自社のeコマース — は、従来のオフトレード卸売の30〜40%に対して60〜75%の粗利益を生み出します。DTCはまた、第一者の消費者データを提供します[12]。
ノンアルコールジンセグメントは、ジン市場の競争ダイナミクスにどのように影響していますか?
ゼロプルーフのボタニカルインフューズドジンブランドは2024年に3億2000万ドルを獲得し、オン・トレードとオフ・トレードの両方で棚のスペースを拡大しています。従来の蒸留業者は、ノンアルコールラインを脅威ではなくポートフォリオの拡張として扱うようになっています[15]。
バレルエイジングはプレミアムジンの差別化にどのような役割を果たしますか?
カスクフィニッシュドジン — バーボン、シェリー、またはワインの樽で熟成された — は、標準的なボトリングに対して40〜60%の価格プレミアムを要求します。この技術は、ロンドンドライやクラフトジンブランドがコレクターをターゲットにする際のフレーバーの複雑さと物語の価値を追加します。
アジア太平洋地域の関税構造は、ジン市場の輸入ダイナミクスにどのように影響していますか?
インドの複合州酒税(25〜150%)と中国のスピリッツに対する10%の輸入関税は、ジン市場全体で大きな着地コストの変動を生み出しています。ASEANの調和努力は、2028年までに地域内の関税を5%未満に削減することを目指しています[10]。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, trade publications, industry journals, and authoritative spirits organizations. Key sources included the Alcohol and Tobacco Tax and Trade Bureau (TTB), European Food Safety Authority (EFSA), Food Standards Australia New Zealand (FSANZ), International Wine and Spirit Research (IWSR), Distilled Spirits Council of the United States (DISCUS), Wine and Spirit Trade Association (WSTA), Spirits Valley (Speyside), Institute of Brewing & Distilling (IBD), Bureau of Alcohol, Tobacco, Firearms and Explosives (ATF), European Spirits Association (CEPS), World Health Organization (WHO) Global Alcohol Report, MRFR, MRFR Beverage Industry Database, HMRC Alcohol Duties Statistics, and national excise authority reports from key gin-producing markets (UK, Philippines, USA, Spain, Netherlands). These sources were used to collect production volume data, excise revenue statistics, import/export flows, regulatory compliance data, consumer trend analysis, and market landscape assessments for London Dry gin, Plymouth gin, Old Tom gin, Sloe gin, and flavored gin variants.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. Master Distillers, Managing Directors, export/sales heads, and brand portfolio managers from gin distilleries, craft gin houses, and contract bottling sites were on the supply side. Demand-side sources included category buyers for big box stores, beverage leaders for hospitality groups, head bartenders from high-end cocktail bars, and procurement leads from grocery stores, liquor stores, and on-trade businesses. Primary research proved market segmentation, set dates for the launch of new products, and gathered information on how people buy things, how to charge more for them, and how duties and taxes work.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (33%), Others/Managers (39%)

By Region: Europe (40%), Asia-Pacific (25%), North America (23%), Rest of World (12%)


Market Size Estimation

Global market valuation was derived through volume mapping and value chain analysis. The methodology included:

Identification of 50+ key distillers across UK, Spain, Philippines, USA, Germany, and emerging craft markets

Product mapping across London Dry, Plymouth, Old Tom, Sloe, and flavored gin categories

Analysis of reported and modeled annual revenues specific to gin portfolios

Coverage of distilleries representing 65-70% of global market share in 2024

Extrapolation using bottom-up (case volume × wholesale price by country) and top-down (industry revenue reconciliation) approaches to derive segment-specific valuations

Cross-validation with excise duty data and import/export statistics from customs authorities

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















