デジタルレーダー市場 (2026 – 2035)

Digital Radar Market Size, Share and Research Report By Type (Active, Passive), By Dimension (2D, 3D, 4D), By Application (Security and Surveillance, Safety, Weather Monitoring, Other Applications), By End User (Automotive, Defense and Aerospace, Industrial, Healthcare, Others) and By Regional (North America, Europe, Asia-Pacific, South America, Middle East and Africa) - Industry Forecast to 2035.
ID: MRFR/SEM/27173-HCR 128 Pages Aarti Dhapte, Aarti Dhapte Last Updated: November 09, 2026
Digital Radar Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.90%
2025 Market Size$6.72 Billion
2035 Market Size$31.89 Billion
Key Players
RTX
Lockheed Martin
Northrop Grumman
Thales Group
Robert Bosch GmbH
Continental AG
Opportunities
  • Imaging Radar as a LiDAR Alternative in Level 3 Systems
  • Defense Localization in Emerging Markets
  • Data Monetization and Software-Based Business Models

デジタルレーダー市場 市場概要

デジタルレーダー市場は2025年に67.2億米ドルと評価され、2026年には78.5億米ドルに達し、2035年までに318.9億米ドルに上昇する見込みで、2026年から2035年の間に年平均成長率(CAGR)は16.9%です。二つの規制がペースを設定しています。米国の国家高速道路交通安全局のFMVSS第127号は、2029年9月までにすべての新しい軽自動車に自動緊急ブレーキを要求しています[1]。EU一般安全規則は、2024年7月からすべての新規登録に対して運転支援機能の類似パッケージを義務付けました[2]。これらの規則は、レーダーをオプション装備から標準装備へと移行させます。

アナログの機械的スキャンレーダーは、デジタルビームフォーミングアレイ、RFCMOSシングルチップトランシーバー、ソフトウェアを通じてアップグレード可能な再構成可能な信号チェーンに取って代わられています。防衛関連の購入者は、移行の高価値な部分を支えています:米国防総省は2025年度に8498億米ドルを要求し、空中およびミサイル防衛センサーがその優先事項の一つです[4]。民間航空も追随しています。米国運輸省の2025年の航空交通管理の見直しには、全国で618のレーダーを交換することが含まれています[8]。

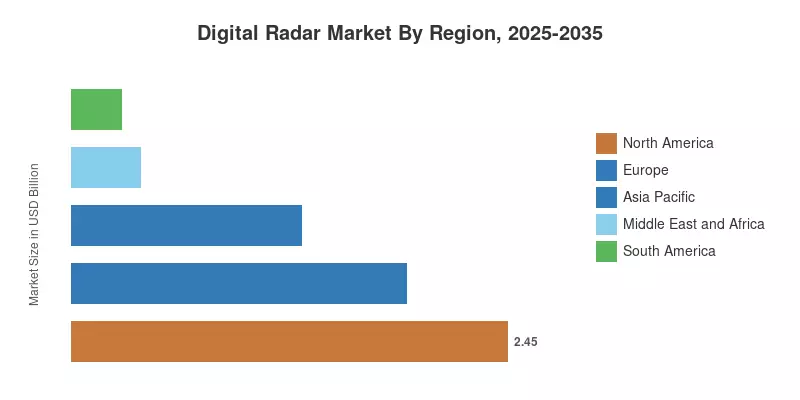
北米はデジタルレーダー市場で36.5%のシェアを持ち、防衛調達と航空の近代化に支えられています。アジア太平洋地域は、19.2%のCAGRで最も成長が早く、中国の電気自動車の生産とインドの防衛のローカリゼーションが推進要因です。ヨーロッパは18.8億米ドルで2位にランクインしており、密なTier-1自動車サプライベースと増加するNATO予算を組み合わせています。今後10年間で、競争優位性はRFハードウェアから認識ソフトウェアおよび安全な半導体供給へと移行します。

レポートの主なポイント

• タイプ別

  • アクティブシステムはデジタルレーダー市場の79.6%のシェアを保持しており、前方視野ADASレーダーとAESA空中防衛アレイに支えられています
  • パッシブレーダーは、民間の放送信号を利用した排出ゼロの検出を採用する防衛機関によって、17.7%のCAGRで拡大しています

• 寸法別

  • 3Dレーダーは50.8%のシェアを占め、適応クルーズコントロールやブラインドスポットモニタリングに使用される距離、速度、方位データを提供しています
  • 4Dイメージングレーダーは、レベル3の高速道路自動化に必要な高度データを追加し、21.4%のCAGRで最も成長が早い寸法です

• アプリケーション別

  • セキュリティと監視は42.8%のシェアを占めており、空中防衛、国境、および海洋認識プログラムによって支えられています
  • 安全アプリケーションは、車両クラス全体にわたるブレーキおよび車線維持の義務が広がる中で、17.6%のCAGRで成長しています

• エンドユーザー別

  • 防衛および航空宇宙は、複数年のAESAアップグレード契約を通じてデジタルレーダー市場の収益の53.7%を占めています
  • 自動車は、車両あたりのセンサー数の増加に支えられ、17.8%のCAGRで最も成長が早いエンドユーザーです

• 地域別

  • 北米は、米国の防衛および航空支出の強さにより36.5%のシェアを持っています
  • アジア太平洋地域は19.2%のCAGRで最高の地域成長を記録しています
  • ヨーロッパは2025年に18.8億米ドルを生み出し、ドイツの自動車サプライヤーが主導しています

デジタルレーダー市場の規模と予測(2021–2035)

マーケットリサーチフューチャーは、車両、防衛、航空、気象、産業プラットフォーム全体のレーダーユニット出荷のボトムアップモデルを通じてデジタルレーダー市場の推定値を構築し、加重平均販売価格で乗じました。企業の提出書類、政府の予算文書、および税関データがモデルを調整し、サプライヤーとのインタビューがそれを検証しました。予測は、施行された規制と資金提供されたプログラムのみを反映しており、提案された立法は上振れリスクとして扱われます。
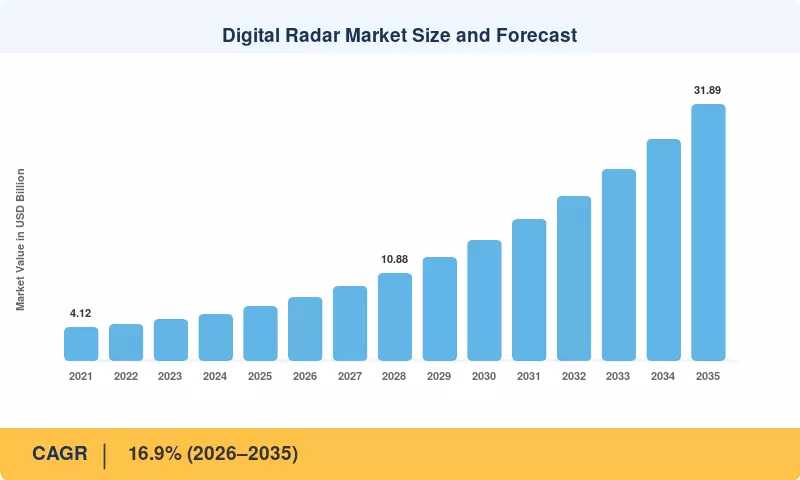
デジタルレーダー市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
ADASおよびAEB安全義務 +3.8% 北米、ヨーロッパ、アジア太平洋 中期(2〜4年) [1][2]
防衛の近代化およびAESAのアップグレード +3.4% グローバル、北米とヨーロッパが主導 長期(≥4年) [4][5][6][7]
レベル2+およびレベル3自律のための4Dイメージングレーダー +2.6% ヨーロッパ、中国、北米 中期(2〜4年) [15]
RFCMOSシングルチップ統合 +2.1% グローバル 短期(≤2年) [12]
対UASおよび国境監視の需要 +1.9% ヨーロッパ、中東、北米 短期(≤2年) [19]
航空交通管制および気象レーダーの置き換え +1.4% 北米、ヨーロッパ 長期(≥4年) [8][9][10]

ADASおよびAEB安全義務

2024年4月、NHTSAはFMVSS No. 127を発表し、2029年9月までに米国の新しい軽自動車に対して歩行者検知機能を備えた自動緊急ブレーキを義務付けました。この規則により、年間少なくとも360人の命が救われると予想されています[1]。同様の規則は、2024年7月にEU規則(EU)2019/2144により、すべての新しい欧州登録に拡張されました[2]。大多数の遵守ブレーキシステムは前方レーダーとカメラを組み合わせているため、これらの規制によりレーダーはすべてのトリムレベルの基準素材となります。

防衛の近代化およびAESAのアップグレード

2024年、世界の軍事支出は2718億ドルに達し、冷戦終結以来の最高の年間成長率であり、実質的には9.4%の増加です[5]。NATOのパートナーは、2025年6月にハーグでの会議で、2035年までにGDPの3.5%にコア防衛支出を増加させることを決定しました[6]。2021年から2027年の間の協力プロジェクトに対して、欧州防衛基金は80億ユーロ以上を提供しています[7]。複数年のAESA購入は、これらの予算における火器管制および空中防衛レーダーの再発に支えられています。

自律のための4Dイメージングレーダー

2024年の電気自動車の販売台数は1700万台を超え、世界中で販売される新車の5台に1台以上を占めています[15]。EVプラットフォームは通常、集中型コンピューティングを中心に構築されており、高チャネル数のイメージングレーダーに適しています。高度測定を追加することで、車両は上空のガントリーと停滞した交通を区別でき、これはレベル3の高速道路パイロットにとっての核心要件です。イメージングレーダーはLiDARのごく一部のコストであるため、サプライヤーはLiDARが経済的でない中価格モデルに提案できます。

RFCMOSシングルチップ統合

レーダーシリコンは急速に統合されています。NXPのSAF85xxは、28nmのRFCMOSトランシーバー、レーダープロセッサー、メモリを1つのデバイスに統合しています。テキサス・インスツルメンツは、2024年1月にAWR2544を発表し、センサーサイズを最大30%縮小できるとされるパッケージ上のアンテナ技術を導入しました[12]。より少ない個別部品は材料費を削減し、熱設計を簡素化し、自動車メーカーが大きなパッケージ変更なしにコーナーレーダーを追加できるようにします。

対UASおよび国境監視

ドローンの普及はセンサー需要を再形成しています。米国国防総省は、2023年8月にReplicatorイニシアティブを開始し、FY2024の資金として約5億ドルを投入して、数千の消耗可能な自律システムを配備する計画です[19]。防衛プランナーは、敵が同様のボリュームを配備すると仮定しており、これが小型、低速、低空飛行のターゲットを検出するコンパクトでデジタル操縦されたレーダーへの需要を押し上げています。湾岸および東欧の国境および重要インフラのオペレーターも同様の注文を出しています。

航空交通管制および気象レーダーの置き換え

民間インフラの更新は長期的な需要を追加します。2025年5月、米国運輸省は618のレーダーを置き換える航空交通管制の大規模な見直しを発表し、後に議会はこのプログラムに125億ドルを提供しました[8][9]。NOAAは、Radar Nextの取り組みの下で、159サイトのNEXRADネットワークのフェーズドアレイ後継機を別途評価しています[10]。気象レーダー技術のアップグレードは、より速くスキャンし、1つの設置から複数のミッションに対応するデジタルアレイを好みます。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
スペクトルの混雑と相互干渉 −1.2% グローバル 中期(2〜4年) [18]
ガリウムおよびGaN半導体の供給リスク −1.0% 北アメリカ、ヨーロッパ 短期(≤2年) [14]
防衛レーダーに対する輸出管理 −0.9% グローバル 長期(≥4年)
カメラおよびLiDAR中心の認識からの価格圧力 −0.8% 中国、北アメリカ 中期(2〜4年) [22]
サイバーセキュリティおよび機能安全のコンプライアンスコスト −0.7% ヨーロッパ、アジア太平洋 短期(≤2年) [3]

スペクトルの混雑と干渉

車両レーダーは、FCCの2017年の命令により76〜81 GHzのスペクトルに統合されました[18]。交通密度が増加し、車両が1つのレーダーから5つ以上に移行するにつれて、相互干渉の可能性が高まります。波形のランダム化と調整されたチャープスケジューリングは、処理負荷と検証時間を増加させる2つの緩和戦略です。自動車メーカーは、強力な干渉処理を持たないサプライヤーを認定するのに時間がかかります。

ガリウムおよびGaN供給リスク

世界中で生産される主なガリウムの約98%は中国から来ています。2023年8月、北京はガリウムの輸出ライセンスを実施し、2024年12月には米国への出荷が禁止されました[14]。現代のAESAモジュールはガリウムナイトライダーアンプに依存しているため、いかなる混乱もコストを増加させ、西側防衛プライムのリードタイムを延ばします。

防衛レーダーに対する輸出管理

高度な火器管制およびAESAレーダーは、米国の国際武器取引規制および同等の国内制度の対象となります。ライセンス審査は国際プログラムに数ヶ月を追加し、西側サプライヤーの対象市場を制限する可能性があります。不確実な承認に直面しているバイヤーは、ますます国内または非同盟のベンダーを好み、需要を分散させ、規模の経済を減少させています。

競合する認識からの価格圧力

一部の自動車メーカーは、カメラ優先の認識を追求し続けていますが、LiDARの価格が下がることでプレミアム車両におけるレーダーのコスト優位性が狭まっています。中国のレーダーサプライヤーはコーナーレーダーの価格を急激に圧縮しており、ヨーロッパのTier-1企業は自社の自動車部門で価格圧力を示しています[22]。したがって、価値の成長は最もコモディティ化された自動車レーダーカテゴリにおいてユニットの成長に遅れています。

サイバーセキュリティおよび機能安全のコンプライアンス

UN規則第155号は、2024年7月からEUのすべての新車に対して車両のサイバーセキュリティが義務化されました[3]。レーダーサプライヤーは、ISO 26262の機能安全ケースとともに、安全なブート、更新の整合性、および脆弱性管理を文書化する必要があります。小規模なベンダーはこれらのエンジニアリングのオーバーヘッドを吸収するのに苦労しており、新規参入者を遅らせ、サプライチェーン全体の開発コストを引き上げています。

デジタルレーダー市場 機会

レベル3システムにおけるLiDARの代替としてのイメージングレーダー

2027–2028年の発売に向けてレベル3の高速道路パイロットを設計している自動車メーカーは、雨、霧、眩しさの中でも機能する冗長センサーが必要です。高解像度の4Dレーダーは、二次センサーとして機能するのに十分な密度の点群を提供でき、一部のプログラムはLiDARを延期または削除することができます。イメージングフロントエンドとニューラルネットワークの知覚ソフトウェアを組み合わせるサプライヤーは、最も価値を獲得する可能性があります。

新興市場における防衛の位置特定

インドの防衛調達手続き2020は、国内設計の装備を優先しており、国内防衛生産は2023–24年度にINR 1.27兆クロールを超えました。サウジアラビアは2030年までに軍事支出の50%を現地化することを目指しています[21]。技術をライセンス供与し、合弁事業を形成し、現地組立ラインを構築する意欲のあるレーダーベンダーは、純粋な輸入業者に閉ざされたプログラムを獲得することができます。

データのマネタイズとソフトウェアベースのビジネスモデル

デジタルレーダーは、点群とドップラーのデータの継続的なストリームを生成します。自動車メーカーは、拡張されたブラインドスポット機能などの機能アップグレードを空中で販売できる一方、都市はハードウェアを直接購入するのではなく、サブスクリプションで交通分析を購入できます。匿名化されたレーダーデータセットは、知覚モデルのトレーニングにも価値があり、初期のセンサー販売を超えた継続的な収益を生み出します。

車内の子供の存在検知

ユーロNCAPは、2023年のプロトコルで直接検知による子供の存在検知に対して報酬を与え始め、間接的な方法は時間とともに評価を失います[17]。短距離の60GHzレーダーは、ブランケットやシートカバーを通して呼吸を検知でき、カメラや重量センサーを上回ります。この機能は、モジュールサプライヤーやチップメーカーにとって新しいレーダーソケットを車内に追加し、ボリュームを開放します。

スマートインフラと産業センサー

車両、歩行者、自転車をカウントする交差点レーダーは、適応信号タイミングをサポートし、倉庫ロボットはほこりや暗い場所での衝突回避のためにコンパクトなレーダーを使用します。両方の用途は、自動車規模のチップ価格から直接利益を得ます。レーダーを分析ソフトウェアとパッケージ化するベンダーは、これらの断片化されたバイヤーに効率的に対応できます。

デジタルレーダー市場 今後の見通し

AIネイティブレーダー認識

道路事故は毎年約119万人の命を奪っています[16]。規制当局は、悪天候におけるセンサーの性能を安全性のギャップと見なすようになっています。今後10年間で、レーダーは物体リストのソースから、生データを神経ネットワークに供給し、点群から歩行者やゴミを直接分類するように進化します。シリコンと認識ソフトウェアの両方を制御するベンダーが、デジタルレーダー市場における性能基準を設定します。

ソフトウェア定義アーキテクチャと集中コンピューティング

車両アーキテクチャはゾーンコントローラーに移行しており、衛星レーダーが生データを中央プロセッサにストリーミングしています[12]。防衛プログラムも同じ方向に進んでおり、ソフトウェア定義レーダーはコードの更新を通じて探索、追跡、電子戦モードを切り替えることができます。ハードウェアのライフサイクルは長くなり、ソフトウェアのリリースは加速し、サプライヤーには強力な更新パイプラインが報われます。

防衛支出のスーパサイクル

世界の軍事支出は10年連続で増加しています[5]。NATOのGDPの5%の約束は、2035年までの上昇サイクルを延長します[6]。統合された航空およびミサイル防衛、対ドローン層、宇宙状況認識は、センサー予算の増加するシェアを吸収します。需要ではなくGaNモジュールの生産能力が制約となる可能性があります。

スペクトル管理とエネルギー効率

複数のレガシーレーダーを1つの多機能デジタルアレイに統合することで、スペクトルが解放され、サイトの電力消費が削減されます。航空および気象機関は、両方の任務に対応する共有プラットフォームを探求しています[9][10]。GaNアンプは、古い技術よりも効率的に電力を変換し、オペレーターが継続的な監視のエネルギーコストを削減するのに役立ちます。

地域市場シェア分析

地域 主要指標(行ごとに1つ) 主要投資テーマ
北アメリカ 36.5% シェア 航空およびミサイル防衛、FAAレーダーの置き換え、AEB準拠
ヨーロッパ 18.8億米ドル Tier-1自動車レーダー、NATO再軍備、統合空中防衛
アジア太平洋 19.2% CAGR EVプラットフォーム、防衛のローカリゼーション、イメージングレーダーの採用
南アメリカ 4.2% シェア 国境監視、空域監視
中東およびアフリカ 0.39億米ドル 対ドローン防衛、産業のローカリゼーション
合計 67.2億米ドル —

デジタルレーダー市場の地域需要は、防衛予算と自動車生産の2つの軸に沿っています。北アメリカは防衛および航空支出でリードし、ヨーロッパはTier-1自動車供給で、アジア太平洋は車両のボリューム成長でリードしています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域の84.5% シェア 陸軍の空中防衛プログラムおよびFAAレーダーのオーバーホール
カナダ 0.21億米ドル NORADの近代化
メキシコ 18.1% CAGR 近接生産の自動車生産

北アメリカのデジタルレーダー市場は、米国の防衛需要に依存しています。2024年6月、米陸軍はRTXに対して、GaNベースのデジタルレーダーである下層空中およびミサイル防衛センサーの低率初期生産契約を授与しました[13]。カナダはNORADの近代化に向けて、20年間で386億カナダドルを投資することを約束しました。メキシコの成長は、レーダーモジュールが地元のTier-1工場から出荷される近接生産の自動車組立を反映しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域の24.5% シェア Tier-1自動車レーダーの生産
イギリス 0.33億米ドル 空中防衛および海軍レーダープログラム
フランス 16.2% CAGR 防衛レーダーの輸出
イタリア 地域の9.6% シェア 海軍および空中AESA
スペイン 0.12億米ドル 空中監視の近代化
北欧諸国 17.1% CAGR 地上ベースの空中防衛
ロシア 地域の6.4% シェア 制裁下での国内防衛調達
その他のヨーロッパ 0.18億米ドル 東側フランクの対ドローン投資

ドイツは、ボッシュとコンチネンタルが世界の車両プログラムに供給している地域最大の自動車レーダー生産を誇っています[22]。スペインのインドラは、スペイン空軍および宇宙軍のためにLanza 3D長距離レーダーを展開しました[24]。北欧および東欧諸国は2022年以降、地上ベースの空中防衛を拡大していますが、ロシアの市場は西側の供給チェーンから孤立しており、ほとんどの輸出チャネルから除外されています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域の38.6% シェア EV生産および国内レーダーチップメーカー
インド 22.3% CAGR DAP 2020に基づく防衛のローカリゼーション
日本 0.29億米ドル 防衛の強化および自動車の安全性
韓国 地域の11.7% シェア 自動車の輸出およびミサイル防衛
ASEAN 0.14億米ドル 海洋ドメイン認識
その他のアジア太平洋 17.9% CAGR オーストラリアの防衛調達

アジア太平洋のデジタルレーダー市場の成長は、中国の電気自動車生産に追随しており、2024年には世界のEV販売の大部分を占めました[15]。インドの調達ルールは、国内設計のレーダーを優遇し、バラト・エレクトロニクスおよび民間パートナーに利益をもたらしています。日本は2023年から2027年にかけて43兆円の防衛支出を計画しており、空中およびミサイル防衛センサーの需要を高めています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域の58.2% シェア SISFRON国境監視システム
アルゼンチン 0.05億米ドル 空域監視レーダーの更新
南アメリカのその他 14.6% CAGR 対麻薬海上パトロール

ブラジルは、約17,000 kmの陸上国境をカバーする統合国境監視プログラムであるSISFRONを通じて地域需要を支えています。アルゼンチンは、国内で製造されたレーダーを使用して空中監視のカバレッジを更新しています。他の地域では、沿岸国が対麻薬パトロール用の海上レーダーを購入していますが、財政的制約により調達サイクルが長く、注文の規模は控えめです。

中東およびアフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域の30.8% シェア ローカリゼーション目標および空中防衛
UAE 0.08億米ドル 国内防衛産業
南アフリカ 13.8% CAGR 地元のレーダー設計能力
エジプト 地域の10.3% シェア 空中防衛の近代化
中東およびアフリカのその他 0.10億米ドル 対ドローンインフラ保護

サウジアラビアのローカリゼーション義務は、外国の供給者に国内パートナーへの生産移転を要求しています[21]。UAEのEDGEグループは、国内のセンサー能力を構築しており、エネルギーインフラに対するドローン攻撃が湾岸地域での対UASレーダーの優先事項となっています。南アフリカは、短距離監視レーダーを輸出する地元企業を通じて設計能力を保持しています。

地域別デジタルレーダー市場、2025-2035

デジタルレーダー市場 市場セグメンテーション

タイプ別

セグメント 主要指標 主要な需要ドライバー
アクティブ 79.6% シェア ADAS前方およびコーナーレーダー; AESA空中防衛アレイ
パッシブ 17.7% CAGR 放送照明器を使用した隠密監視

アクティブアーキテクチャは、すべてのブレーキ義務に準拠した車両とほとんどの空中防衛プラットフォームが自らの信号を送信するため、デジタルレーダー市場を支配しています。確立された資格フレームワークは、2029年の締切に直面している自動車メーカーの検証を短縮します。パッシブレーダーは、FM、DAB、およびセルラー排出を利用し、敵の受信機に何も明らかにしないため、より小型ですが成長が早いです。同期とマルチスタティック処理は技術的な障害として残りますが、低確率の傍受センサーに対する防衛の関心は調達の勢いを強く保っています。

次元別

セグメント 主要指標 主要な需要ドライバー
2D 18.5億米ドル 産業オートメーションと周辺セキュリティ
3D 50.8% シェア アダプティブクルーズコントロールとブラインドスポットモニタリング
4D 21.4% CAGR レベル2+およびレベル3自動運転

デジタルレーダー市場では、3Dレーダーがボリュームワークホースとして残り、現在の運転支援機能に対して十分な範囲、速度、および方位データを提供し、実績のある堅牢性を持っています。4Dイメージングは高度を追加し、車両が橋と停止したトラックを区別できるようにし、そのチャネルコストは急速に低下しています。2Dレーダーは産業および低価格セキュリティ設定で存続していますが、3Dモジュールが価格平価に近づくにつれて関連性を失っています。

アプリケーション別

セグメント 主要指標 主要な需要ドライバー
セキュリティと監視 42.8% シェア 空中防衛、国境および海上意識
安全性 17.6% CAGR ブレーキおよび車線維持の義務
気象監視 6.1億米ドル 国家気象ネットワークの更新
その他のアプリケーション 13.1% シェア 産業ロボティクスおよび医療センサー

セキュリティと監視は、早期警告の近代化と国境レーダーグリッドによって支えられ、デジタルレーダー市場でアプリケーション別にリードしています。安全性は、自動車メーカーが単一コーナーレーダーから交差交通支援と高速道路パイロットを可能にするマルチセンサークラスターに移行するにつれて最も早く成長しています。気象監視は安定した政府資金による需要を追加し、倉庫ロボティクスや非接触のバイタルサインセンサーを含むその他のアプリケーションは初期段階ですが、CMOSコストの低下から恩恵を受けています。

エンドユーザー別

セグメント 主要指標 主要な需要ドライバー
自動車 17.8% CAGR 車両あたりのレーダー数の増加
防衛および航空宇宙 53.7% シェア AESAのアップグレードおよび空中防衛プログラム
産業 4.7億米ドル オートメーションおよび機械の安全性
ヘルスケア 2.6% シェア 非接触型患者モニタリング
その他 6.2% シェア スマートシティ交通管理

防衛および航空宇宙は、複数年のAESA契約と分散アパーチャープログラムによって支えられ、デジタルレーダー市場で最大のエンドユーザーとして残っています。自動車はコスト圧縮とイメージング能力により、レベル3設計においてレーダーがLiDARを補完または部分的に置き換えることを可能にするため、最も早くギャップを埋めています。産業、ヘルスケア、その他は同じチップ統合の進歩を活用し、交通管理のパイロットと部屋内モニタリングが採用をリードしています。

競争ベンチマーキング

デジタルレーダー市場は中程度に集中しています。マーケットリサーチフューチャーは、ハーフィンダール・ハーシュマン指数が700〜900で、上位5社の合計シェアが35〜45%であると推定しています。防衛プライムは高価値のAESA契約を支配し、自動車のTier-1企業はボリュームと価格で競争しています。半導体メーカーは別の層を占め、専門のイメージングレーダースタートアップが技術の最前線での断片化を加えています。

会社 推定収益シェア範囲 デジタルレーダー市場向けの主要製品 戦略的ポジショニング
RTX(レイセオン) 約9〜12% LTAMDS、AN/SPY-6海上レーダー 米国の空中およびミサイル防衛におけるGaN AESAリーダーシップ
ロッキード・マーチン 約7〜10% センチネルA4、TPY-4地上レーダー 統合空中防衛システムおよび輸出プログラム
ノースロップ・グラマン 約6〜9% APG-81、G/ATOR 空中および遠征多目的レーダー
タレスグループ 約5〜8% グラウンドマスターシリーズ、海上レーダー ヨーロッパの空中防衛および海上フランチャイズ
ロバート・ボッシュGmbH 約5〜8% フロントおよびコーナー自動車レーダー 最高ボリュームの自動車レーダーサプライヤー
コンチネンタルAG 約4〜7% ARSシリーズイメージングレーダー プレミアム自動車イメージングレーダー
サーブAB 約3〜5% ジラフファミリー、シー・ジラフ コンパクトな多目的レーダーおよび対UAS
レオナルドS.p.A. 約3〜5% 空中AESA、パッシブレーダープロトタイプ 空中レーダーおよびパッシブセンシングの革新
ハネウェル・インターナショナル 約2〜4% 空中気象レーダー 商業航空用アビオニクス
インドラシステマス 約1〜3% Lanza 3D長距離レーダー ヨーロッパにおける空中監視の近代化

最近のニュースと動向

  • NXPセミコンダクターズ(2023年1月):トランシーバーとプロセッサーを組み合わせたSAF85xx 28 nm RFCMOSワンチップレーダーシリーズを導入し、コーナーおよびイメージングレーダーのセンサーコストとフットプリントを削減
  • 中国商務省(2023年8月):ガリウムとゲルマニウムの輸出ライセンスを課し、GaNレーダー供給チェーンを地政学的リスクにさらす[14]
  • テキサス・インスツルメンツ(2024年1月):衛星アーキテクチャ向けのAWR2544レーダーセンサーを発表し、集中型車両処理をサポート[12]
  • NHTSA(2024年4月):FMVSS No. 127を最終化し、2029年9月までに新しい米国の軽自動車に自動緊急ブレーキを義務付け[1]
  • RTX(2024年6月):LTAMDSのための米陸軍の低率初期生産契約を受け取り、GaNデジタルレーダーの配備を進める[13]
  • 欧州連合(2024年7月):一般安全規則およびUN R155サイバーセキュリティ要件がすべての新車登録に適用され始める[2][3]
  • 米国運輸省(2025年5月):618台のレーダーの交換を含む航空交通管制の近代化計画を発表[8]
  • NATO(2025年6月):同盟国はハーグサミットで2035年までにGDPの5%の防衛支出を約束し、長期的なレーダー需要を強化[6]

デジタルレーダー市場 市場レポートの範囲

レポート属性/指標 詳細
市場範囲 タイプ、次元、アプリケーション、エンドユーザー、地域別のデジタルレーダー市場
調査期間 2021-2035
基準年 2025
過去データ 2021–2024
予測期間 2026–2035
2025年の市場規模 67.2億米ドル
2035年の市場規模 318.9億米ドル
CAGR (2026–2035) 16.90%
最も成長が早いセグメント 4D(次元別);パッシブ(タイプ別);安全(アプリケーション別);自動車(エンドユーザー別)
カバーされる地域 北米、ヨーロッパ、APAC、南米、MEA
プロファイル企業 RTX、ロッキード・マーチン、ノースロップ・グラマン、タレスグループ、ロバート・ボッシュGmbH、コンチネンタルAG、サーブAB、レオナルドS.p.A.、ハネウェル・インターナショナル、インドラ・システマス
評価通貨 米ドル億
方法論 350件以上の専門家インタビュー;ボトムアップ市場規模算出;トップダウン検証;データ三角測量;シナリオベースの予測;リアルタイムプロジェクト追跡

よくある質問

デジタルレーダー市場から調達する際、調達チームは何を評価すべきですか?
ISO 26262 ASIL-B以上の認証を持ち、文書化されたソフトウェア更新ロードマップを持つサプライヤーを優先してください。レーダーハードウェアはその認識ソフトウェアよりも長持ちするため、アップグレード可能性はしばしば所有コストにおいてユニット価格よりも重要です。
自動運転における4DイメージングレーダーはLiDARとどのように比較されますか?
イメージングレーダーは霧、雨、ほこりの中でも機能し、ドップラーシフトを通じて速度を直接測定します。LiDARは依然としてより細かい角度解像度を提供するため、ほとんどのレベル3プログラムは両方のセンサーを融合させています。
車両や防衛を超えたデジタルレーダー市場の新たなアプリケーションは何ですか?
非接触型のバイタルサインモニタリング、スマートビルの占有センサー、倉庫ロボットの衝突回避が初期のニッチです。ほとんどは60 GHzの短距離モジュールに依存しており、自動車センサーよりもはるかに低価格です。
なぜガリウムナイトライドがレーダー性能に重要なのですか?
GaNアンプはガリウムヒ素よりも高い電力密度と優れた熱耐性を提供し、同じ開口部内での検出範囲を拡大します。その利点が、ほとんどの新しいAESAプログラムがGaNモジュールを指定する理由を説明しています。
輸出管理はデジタルレーダー市場の競争にどのように影響しますか?
ITARおよび国家の同等の規制の下での管理は、高度なAESAレーダーを同盟国の供給チェーン内に留めています。そのため、インドやトルコの国内チャンピオンは、西洋のシステムを容易に輸入できない国々でプログラムを獲得しています。
自動車メーカーがレーダーセンサーを追加する際に直面する統合の課題は何ですか?
追加された各センサーはデータ帯域幅、配線、ライン終了校正の手間を増加させます。衛星アーキテクチャはセンサーごとのコストを削減しますが、自動車用イーサネットのバックボーンとより強力な中央プロセッサーを必要とします。
レーダーチップサプライヤーに適用される投資考慮事項は何ですか?
デジタルレーダー市場のチップメーカーは、3年から5年の設計勝利サイクルに直面しているため、収益は発表に遅れます。投資家はプラットフォームの受賞と、中国のコーナーレーダー価格へのエクスポージャーを追跡すべきです。ここではマージンが最も早く圧縮されます。
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
共著者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















