5Gインフラ市場 (2026 - 2035)

5Gインフラ市場規模、シェアおよび調査レポート 通信インフラ別(5G無線アクセスネットワーク、5Gコアネットワーク、トランスポート/XHaul(フロント、ミッド、バックホール)、その他のインフラストラクチャ)、スペクトル帯域別(ローバンド、24GHz)、ネットワークアーキテクチャ別(非スタンドアロン(NSA)、スタンドアロン(SA))、コアネットワーク技術別(ソフトウェアデファインドネットワーキング(SDN)、ネットワーク機能仮想化) (NFV)、マルチアクセス エッジ コンピューティング (MEC))、エンドユーザー業種別 (通信事業者 (公衆ネットワーク)、製造および産業、家庭用電化製品、その他の業種 (ヘルスケア、エネルギー、運輸))、および地域別 (北米、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) - 2035 年までの業界予測。
ID: MRFR/ICT/9046-CR
128 Pages
Aarti Dhapte
Last Updated: September 03, 2026
5G Infrastructure Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)25.2%
2025 Market SizeUSD 16.8 Billion
2035 Market SizeUSD 159.5 Billion
Key Players
Huawei
Ericsson
Nokia
Samsung Networks
ZTE
Cisco
Opportunities
  • Open and Virtualized RAN Commercialization
  • Private 5G for Industrial Verticals
  • Non-Terrestrial Network Integration

5G Infrastructure Market Summary

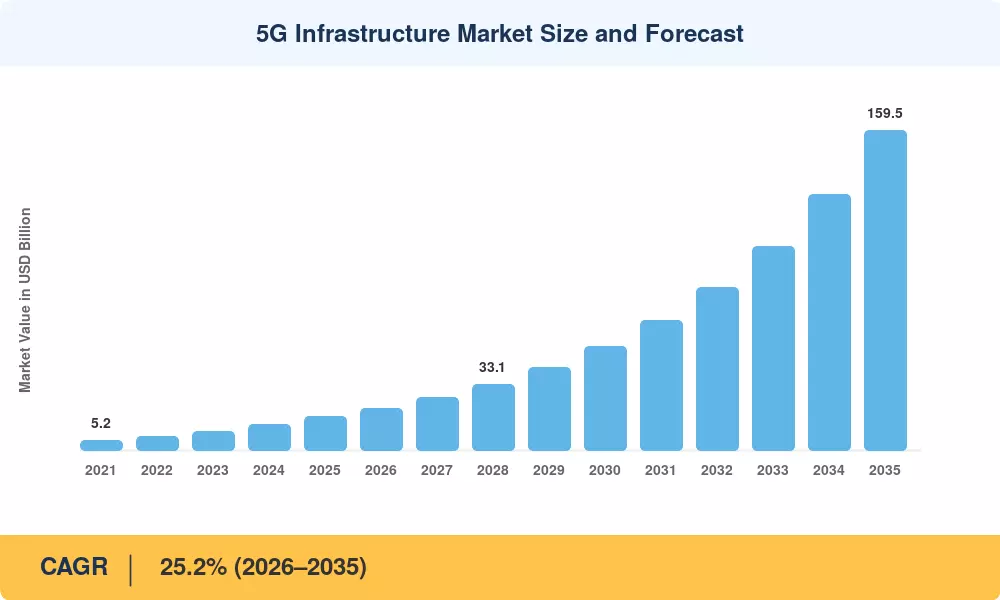
5Gインフラ市場は2025年に推定168億米ドルに達し、2026年には211億米ドルから2035年には1595億米ドルに成長すると予測されており、予測期間中の年平均成長率は25.2%となっています。この積極的な軌道は、政府主導の周波数割り当てプログラムに基づいており、米国FCCは2021年から2024年の間に80億米ドル以上のCバンド周波数ライセンスをオークションで販売しました。また、2030年までの5Gネットワーク展開に向けて、オペレーターのコミットメントは世界中で3500億米ドルを超えています [1][2]

5Gインフラ市場は、通信ネットワークの設計、展開、収益化の方法を根本的に再構築しています。従来の4G LTEマクロセルアーキテクチャは、マッシブMIMOアンテナアレイ、仮想化されたコア機能、光ファイバー接続のトランスポートリンクを組み合わせた、密度の高い多層ネットワークトポロジーに取って代わられています。GSAによると、2024年末までに48カ国で商業5Gサービスが開始され、キャピタルエクスペンディチャーは無線アクセスネットワーク、スタンドアロンコアプラットフォーム、高容量バックホールのアップグレードに向けられています [3][4]

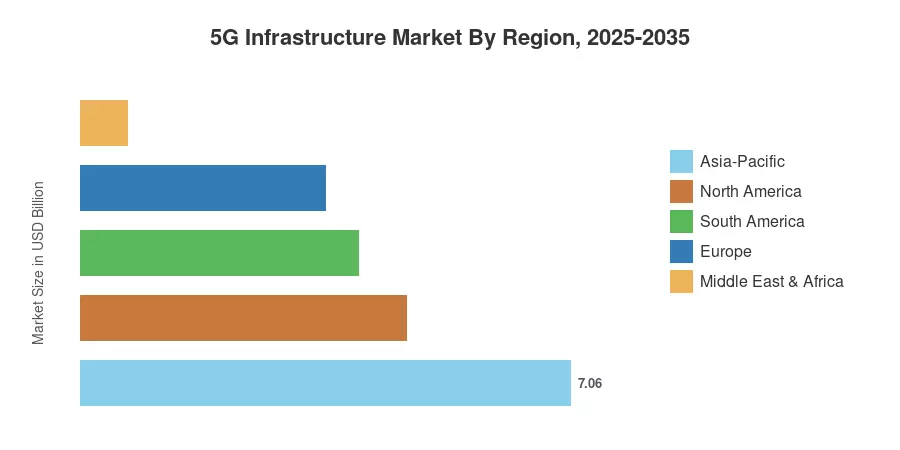
アジア太平洋地域は、世界の収益の約42%を占める5Gインフラ市場の最大のシェアを持ち、中国の国家主導の展開が2024年半ばまでに350万以上の基地局を展開したことにより推進されています。この地域はまた、CAGRが27%を超える最も速い成長を記録しています。北米は約28%のシェアを保持しており、主要3キャリアによる中帯周波数の展開に支えられています。ヨーロッパは約21%を占めており、EUのデジタル10年目標に基づく規制の調和が投資を加速させています。プライベート5Gネットワークが企業での採用を進め、衛星と地上の融合が成熟するにつれて、5Gインフラ市場は持続的で数十年にわたる拡大の段階に入っています [5][6]


主な報告の要点

• 通信インフラによる

  • 5G無線アクセスネットワークは、2025年に5Gインフラ市場の収益の46%以上を占める主要なインフラセグメントであり、オペレーターは屋外マクロおよび屋内小型セルの展開を優先しています。
  • トランスポート/XHaulインフラは、予測期間中に28.1%のCAGRを記録すると予測されており、光ファイバーを基盤としたフロントホールおよびミッドホール接続の需要が急増しています。
  • 5Gコアネットワークは、2025年に32億米ドルの支出を引き付けており、キャリアはクラウドネイティブでスタンドアロンのアーキテクチャに移行しています。

• 周波数帯による

  • 中帯周波数(1–6 GHz)は、2025年の5Gインフラ市場の価値の約52%を占めており、ほとんどの商業展開のための容量の主力となっています。
  • 低帯域の保有は、2024年までに主要市場で85%以上の人口カバレッジを達成し、農村地域のカバレッジを拡大し続けています。

• 地域による

  • アジア太平洋地域は、42%の収益シェアで5Gインフラ市場をリードしており、同時に27.3%のCAGRで最も成長の早い地域です。
  • 北米は2025年に約47億米ドルの5Gインフラ支出を生み出しており、Cバンドおよびミリ波の投資に支えられています。


5Gインフラ市場の規模と予測(2021–2035)

Market Research Futureの推定は、オペレーターのキャピタルエクスペンディチャーの開示、ベンダーの出荷データ、規制の提出、および検証された第三者の予測を組み合わせたボトムアップの方法論に基づいています。歴史的な数値は実際の業界支出を反映しており、予測値は調整された25.2%のCAGRを適用し、周期的なキャピタルエクスペンディチャーのピーク、周波数オークションのタイミング、および技術移行のマイルストーンに対する調整が行われています [1]

5Gインフラ市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
政府のスペクトルオークションと全国ブロードバンド義務 22–26% グローバル 短期(≤2年) [1]
マッシブMIMOとビームフォーミング技術の成熟 15–18% 北米、アジア太平洋、ヨーロッパ 中期(2–4年) [2]
企業向けプライベート5Gネットワークの採用 12–15% 北米、ヨーロッパ、アジア太平洋 中期(2–4年) [8]
光ファイバーの代替としての固定無線アクセス 8–11% 北米、中東・アフリカ、南アメリカ 短期(≤2年) [9]
ネットワークスライシングとエッジコンピューティングの収益化 10–14% グローバル 長期(≥4年) [10]
自律走行車とIndustry 4.0の接続要件 7–10% アジア太平洋、ヨーロッパ 長期(≥4年) [11]
衛星-地上統合(NTN) 5–8% グローバル 長期(≥4年) [12]


需要の触媒としての政府のスペクトル政策

国家の規制当局は2019年以降、5G用に40 GHz以上のスペクトルを共同でリリースし、5Gインフラ市場が依存する基本的なキャパシティレイヤーを作成しました。米国FCCのCバンドオークション(オークション107)だけで812億ドルの収益を生み出し、歴史上最大の無線オークションとなり、3つの主要キャリアを2025年12月までにカバレッジ基準を満たすための積極的な構築サイクルに追い込んでいます [1]。インドの2022年のスペクトルオークションは190億ドルを調達し、JioとAirtelが2027年までに250億ドル以上の合計キャピタル支出を約束するきっかけとなりました [2]

マッシブMIMOと高度なアンテナシステム

2T2Rおよび4T4Rアンテナ構成から32T32Rおよび64T64RのマッシブMIMOパネルへの移行により、サイトごとのスループットが5–10倍増加し、ビットあたりのコストが約40%削減されましたとGSMAインテリジェンスは報告しています [3]。これらのアンテナシステムは、オペレーターが比例するサイト数の増加なしに密集した都市回廊にサービスを提供できるため、5Gインフラ市場の中心的な役割を果たしています。

企業向けプライベート5Gネットワーク

製造、物流、エネルギー分野におけるプライベート5Gの展開は、2024年に前年比68%増加しました [8]。ドイツの3.7–3.8 GHzのローカルライセンスや日本のローカル5Gフレームワークなど、専用のスペクトル割り当てが、従来のキャリア主導の需要とは異なる明確な5Gインフラ市場セグメントを生み出しています。

固定無線アクセスの拡大

T-MobileとVerizonは、2024年に米国で550万人以上のFWA加入者を追加し、固定無線アクセスは最も急成長している5Gユースケースの1つとなりました [9]。FWAは、基幹基地局の密度と輸送のアップグレードを促進し、サービスが行き届いていない郊外や農村地域における5Gインフラ市場の成長理論を強化しています。


制約の影響分析

以下の制約の影響は、5Gインフラ市場の成長率に対する逆風を表す方向性の推定値です。これらはCAGRから線形に差し引かれるものではありません。

制約 ~% CAGRへの負の影響 地理的関連性 影響のタイムライン 参照
高い設備投資負担とオペレーターの負債負担 –8から–12% グローバル 短期(≤2年) [13]
地政学的なベンダー制限(Huawei禁止) –5から–8% ヨーロッパ、北米 中期(2~4年) [14]
スペクトルの断片化と調和の遅延 –4から–6% 南アフリカ、中東・アフリカ、ヨーロッパ 中期(2~4年) [15]
エネルギーコストと持続可能性の圧力 –3から–5% ヨーロッパ、アジア太平洋 長期(≥4年) [16]
展開のための熟練労働力の不足 –2から–4% グローバル 短期(≤2年) [17]


オペレーターの財務的負担

累積5G設備投資のコミットメントにより、いくつかの主要オペレーターはネット負債対EBITDA比率が3.0倍を超え、ドイツテレコム、ボーダフォン、バルティ・エアテルはすべて、展開のペースにおけるバランスシートの制約を要因として挙げています [13]。この財務的負担は、5Gインフラ市場全体でインフラの注文の遅延やベンダーの支払いサイクルの延長に直接的に影響します。

地政学的なベンダー排除

英国、スウェーデン、いくつかのEU加盟国からHuaweiおよびZTE機器の排除は、推定33億ユーロのコストがかかる「引き剥がしと交換」プログラムを強制し、同時にベンダー競争を制約し、準拠する代替品の単位コストを引き上げています [14]。これらの制限は、5Gインフラ市場のサプライチェーン全体でマージンを圧縮し、展開のタイムラインを遅らせます。

エネルギー消費の課題

GSMAによると、単一の5G基地局はその4G前身の約3.5倍のエネルギーを消費します。2022年以降も欧州のエネルギー価格が高止まりしているため、オペレーターはネットワークのスリープモードを実装し、ベンダーからよりエネルギー効率の良い無線ユニットを要求し始めており、5Gインフラ市場に設計の複雑さを加えています [16]


5G Infrastructure Market Opportunities

オープンで仮想化されたRANの商業化

5Gインフラ市場は、新しい競争環境を迎えており、分散型無線アクセスアーキテクチャがクラウドネイティブなソフトウェアプロバイダーやシステムインテグレーターを市場に引き入れ、従来の機器OEMと共存しています。30以上のオペレーターがO-RANアライアンスの要件にコミットしており、楽天の完全仮想化ネットワークは、日本においてブラウンフィールドおよびグリーンフィールドの設置が統合ソリューションと比較して30〜40%のコスト削減を実現できることを示しています[18]


産業垂直向けのプライベート5G

製造工場、港、鉱業、物流ハブは、自動運転車両、デジタルツイン、リアルタイム品質検査のために専用の5Gネットワークを採用しています。グローバルなプライベート5Gネットワークの機会は2030年までに120億米ドルを超えると推定されており、5Gインフラ市場にとって高マージンの隣接チャネルを開くことになります[8]


非地上ネットワークの統合

3GPPリリース17では、5G標準との衛星統合の標準化が導入され、ハイブリッドな地上-衛星通信が可能になりました。MNO、SpaceX、AST SpaceMobile、Lynk Globalは、海上、航空、深い農村地域に5G接続を提供するために協力しており、これは5Gインフラ市場がまだ大規模に対応していない、サービスが行き届いていないアドレス可能なギャップです[12]


新興市場の飛躍的展開

サブサハラアフリカ、東南アジア、ラテンアメリカの国々は、5Gを固定回線ブロードバンドを完全に飛び越える手段として見ています。ナイジェリア、インドネシア、コロンビアは2023-2024年に初期の5G周波数割り当てを完了し、5Gインフラ市場におけるグリーンフィールド需要を生み出し、2030年までに80〜100億米ドルの価値が見込まれています[19]


ネットワーク・アズ・ア・サービスとデータのマネタイズ

オペレーターは、接続の販売者からプラットフォームプロバイダーへと再ポジショニングしており、ネットワークスライシングやAPI露出フレームワーク(CAMARA/GSMAオープンゲートウェイ)を活用して、差別化されたサービス品質層を販売しています。このシフトは、2032年までに150億米ドルの追加企業収益を解放し、5Gインフラ市場を通じて価値の流れを根本的に再構築する可能性があります[10]


5G Infrastructure Market Future Outlook

AIネイティブネットワーク運用

人工知能は、5Gネットワークのコア設計原則として最適化のオーバーレイから移行しています。自己最適化ネットワーク(SON)とAI駆動のトラフィックステアリングにより、2030年までに運用コストが約25〜30%削減されると、エリクソン[20]による予測です。5Gインフラ市場は、予測保守、異常検知、エネルギー管理のための組み込み機械学習機能を持つプラットフォームをますます重視するでしょう。

ネットワーク・アズ・ア・プラットフォーム経済

オペレーターはインフラ所有者からプラットフォームプロバイダーへと進化し、標準化されたAPIを通じてネットワーク機能 — レイテンシ保証、位置情報サービス、オンデマンド品質 — を公開しています。GSMAのオープンゲートウェイイニシアティブは、世界のモバイル接続の75%を代表する60以上のオペレーターグループによって支持されており、5Gインフラ市場を新しいアプリケーション経済の中心に位置付けています [10]

エネルギー効率と持続可能性の義務

5Gネットワークは、増加するトラフィック量と脱炭素化のコミットメントを調和させる必要があります。GSMAの目標は、2050年までにモバイル業界がネットゼロ排出を達成することであり、エネルギー回収型基地局、液体冷却ソリューション、再生可能エネルギーを利用したサイトの需要を促進しています [16]。持続可能性をハードウェアロードマップに組み込むベンダーは、2030年代を通じて5Gインフラ市場の不均衡なシェアを獲得するでしょう。

6G研究プログラムとの統合

5Gの展開が主な収益源である一方で、初期の6G R&Dプログラム — EUのHexa-X-II、日本のBeyond 5G推進コンソーシアム、米国NSFのRINGSイニシアティブ — は、長期的な5Gインフラ市場のアーキテクチャ決定に影響を与えています [21]。再構成可能なインテリジェントサーフェス、サブTHzスペクトル、デジタルツインネットワークシミュレーションへの投資は、2035年まで5G-Advancedの展開と重なるでしょう。


5G Infrastructure Market Segmentation

通信インフラによる

セグメント 主要指標 主な需要ドライバー
5G無線アクセスネットワーク 46%シェア(2025年) マクロおよび小型セルサイトの密度化
5Gコアネットワーク CAGR 27.8% スタンドアロンコアの移行
トランスポート / XHaul(フロント、ミッド、バックホール) 29億米ドル(2025年) ファイバーおよびIPトランスポートのアップグレード
その他のインフラ 8%シェア(2025年) 電力システム、サイトインフラ


5G無線アクセスネットワークは、すべての増分カバレッジまたは容量の改善が無線層から始まるため、5Gインフラ市場を支配しています。オペレーターは、2023年から2025年にかけて64T64RのマッシブMIMOパネルや統合小型セルに多額の投資を行い、エリクソン、ファーウェイ、そしてノキアが世界のRAN出荷の大部分を占めています[3]。非スタンドアロンからスタンドアロンアーキテクチャへのアップグレードは、クラウドネイティブでコンテナ化されたコアプラットフォームがネットワークスライシングとエッジコンピューティングの収益源を解放するため、5Gコアネットワークをオペレーターのロードマップの最前線に押し上げています。

トランスポートおよびXHaulインフラは、CAGRによる最も成長の早いインフラセグメントであり、高容量のフロントホールリンクで密集した小型セルクラスターを接続する必要性によって推進されています。コヒーレントオプティクス、タイムセンシティブネットワーキング、次世代PON技術は重要なエネーブラーであり、5Gインフラ市場ではコーニングやコムスコープのようなファイバーベンダーが需要に応じて出荷を加速しています[4]

スペクトルバンドによる

セグメント 主要指標 主な需要ドライバー
ミッドバンド(1–6 GHz) 52%シェア(2025年) 都市/郊外の容量-カバレッジバランス
ローバンド(< 1 GHz) 23億米ドル(2025年) 農村および屋内の浸透
ハイバンド / mmWave(> 24 GHz) CAGR 29.4% 超高密度会場およびFWAの展開


ミッドバンドスペクトルは、グローバルな5Gインフラ市場のバックボーンであり、マルチギガビット速度のための十分な帯域幅とマクロセルカバレッジをサポートする伝播特性を組み合わせています。3.3–3.8 GHzの範囲は、世界的に調和の取れたスイートスポットとして浮上しており、170以上のオペレーターがミッドバンド5Gライセンスを保有しています[2]

ネットワークアーキテクチャによる

セグメント 主要指標 主な需要ドライバー
非スタンドアロン(NSA) 58%シェア(2025年) 既存の4Gコア投資を活用
スタンドアロン(SA) CAGR 30.2% スライシング、エッジ、低遅延ユースケースを可能にする


非スタンドアロンの展開は、インストールベースによる5Gインフラ市場の大部分を占めており、ほとんどのオペレーターは最初に既存の4G EPCコアの上に5G NRを重ねました。しかし、スタンドアロンアーキテクチャは将来の成長ベクトルであり、T-Mobile、楽天、Reliance Jioなどのキャリアは、クラウドネイティブでサービスベースのコアの運用上および収益上の利点を示しています[8]

エンドユーザー垂直による

セグメント 主要指標 主な需要ドライバー
通信事業者(公共ネットワーク) 71%シェア(2025年) 消費者ブロードバンドおよび企業サービス
製造および産業 CAGR 32.6% 産業4.0のためのプライベート5G
コンシューマーエレクトロニクス 8億米ドル(2025年) CPE、FWAモデム、モバイルホットスポット
その他の垂直(ヘルスケア、エネルギー、輸送) 9%シェア(2025年) ミッションクリティカルな通信


通信事業者は、5Gインフラ市場の主要な購入者であり、公共のマクロネットワークやホールセールキャパシティプラットフォームに資本支出を流入させています。製造および産業の垂直は、企業がロボティックプロセスオートメーション、AGVナビゲーション、予測品質管理のために専用の5Gネットワークを展開する中で、最も成長の早いエンドユーザーカテゴリーを代表しています[8][11]


地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 42%の収益シェア(2025年) 国家主導の大規模展開;プライベート5G;FWA
北アメリカ 47億ドル(2025年) 中帯域の密度化;企業向け5G;FWA
ヨーロッパ 21%の収益シェア(2025年) ベンダーの多様化;オープンRANパイロット
南アメリカ CAGR 23.8%(2026–2035年) グリーンフィールドの展開;スペクトルオークション
中東およびアフリカ 6.7億ドル(2025年) スマートシティの取り組み;ブロードバンド向けFWA
合計 168億ドル(2025年)

5Gインフラ市場は、スペクトル政策の成熟度、オペレーターの財務健全性、産業需要プロファイルによって顕著な地域差を示しています。アジア太平洋地域は、絶対的な支出と成長速度の両方でリードしており、北アメリカは基地局あたりの平均収益が最も高いです [5][6]


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78% CバンドおよびmmWaveの展開
カナダ CAGR 24.1% 3500 MHzスペクトルの展開
メキシコ 2.1億ドル(2025年) IFT規制フレームワークの拡大


アメリカ合衆国は北アメリカの5Gインフラ市場を牽引しており、T-Mobile、AT&T、Verizonが2024年末までに25万以上の5G対応セルサイトを展開する予定です [1]。カナダの3つの全国キャリアは、ISEDの2021年のオークションに続いて3500 MHzの展開を開始し、メキシコのアメリカ・モビルは2023年に特定の都市部で商業5Gを開始しました。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの26% Industrie 4.0プライベート5G需要
イギリス CAGR 24.6% 共有農村ネットワークプログラム
フランス 4.8億ドル(2025年) 3.4–3.8 GHz展開義務
イタリア 地域シェアの14% TIM-Vodafoneネットワーク共有
スペイン CAGR 23.2% EU復興基金の配分
北欧諸国 3.1億ドル(2025年) 初期のスタンドアロンコア移行
ロシア 地域シェアの6% RAN機器の輸入代替
その他のヨーロッパ CAGR 22.8% EUデジタル10年目標2030


ヨーロッパの5Gインフラ市場は、2030年までにすべての人口密集地域に5Gカバレッジを提供するというEUのデジタル10年目標によって形作られています [15]。ドイツのローカル5Gスペクトルライセンスは、自動車および化学製造において250以上のプライベートネットワーク展開を促進しており、イギリスの共有農村ネットワークプログラムは、農村地域のカバレッジギャップを埋めるために10億ポンドの公的資金を配分しています。

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの56% MIIT主導の大規模展開プログラム
インド CAGR 31.5% JioおよびAirtelの設備投資加速
日本 11.2億ドル(2025年) ローカル5GおよびNTN統合
韓国 地域シェアの15% 世界で最も早い商業5G市場
ASEAN CAGR 28.9% フィリピン、タイ、ベトナムの展開
その他のアジア太平洋 3.4億ドル(2025年) オーストラリアおよびニュージーランドの密度化


中国は、MIITと国有オペレーターである中国移動、中国電信、中国聯通との直接的な政府調整を通じて、アジア太平洋の5Gインフラ市場を支配しています [5]。インドは2023–2024年に世界で最も急速に拡大する5G市場として浮上し、Reliance Jioは2022年10月のローンチから12か月以内に10万以上の基地局を展開しました。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの62% Anatel 3.5 GHzオークションのコミットメント
アルゼンチン CAGR 22.4% ENACOMスペクトルフレームワーク
その他の南アメリカ 1.2億ドル(2025年) チリ、コロンビアの初期展開


ブラジルは、2021年の画期的なスペクトルオークションで472億レアルを調達し、2029年までにサービスが行き届いていない自治体へのカバレッジ義務を課したことにより、南アメリカの5Gインフラ市場の基盤を築いています [19]。アルゼンチンとチリはともに5Gスペクトルの協議を開始しましたが、マクロ経済の変動がオペレーターの投資意欲を抑制し続けています。

中東およびアフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの34% ビジョン2030デジタルインフラの柱
UAE CAGR 26.1% Etisalatおよびduの全国カバレッジ目標
南アフリカ 0.09億ドル(2025年) ICASAスペクトルリリース
エジプト CAGR 24.3% NTRAライセンスフレームワーク
その他のMEA 地域シェアの18% ナイジェリア、ケニアの初期5G試験


サウジアラビアとUAEはMEAの5Gインフラ市場をリードしており、STCとEtisalatは2024年半ばまでに50%以上の人口カバレッジを達成しています。南アフリカの遅れたスペクトルオークションは2022年3月に完了し、MTNとVodacomによる5G投資を解放しました。一方、ナイジェリアは2021年末にMTNとMafabに暫定的な5Gライセンスを発行しました [19]


地域別5Gインフラ市場、2025-2035

競争ベンチマーキング

5Gインフラ市場は高い集中度を示しており、上位5社 — Huawei、Ericsson、Nokia、Samsung、ZTE — が世界のRAN収益の約78〜83%を占めています。RANセグメントのハーフィンダール・ハーシュマン指数(HHI)は1,800を超えており、標準必須特許、統合能力、オペレーター関係に関する意味のある参入障壁を持つ中程度に集中した市場を示しています [22]

会社 推定収益シェア範囲 5Gインフラ市場向けの主要提供 戦略的ポジショニング
Huawei 約28〜32% エンドツーエンドRAN、コア、トランスポート グローバルスケールのリーダー; APAC/MEAで優位
Ericsson 約22〜26% RAN、クラウドコア、オーケストレーションプラットフォーム 北米とヨーロッパのプレミアムベンダー
Nokia 約14〜18% RAN、コア、FP5ベースのトランスポート 企業向けおよびプライベート5Gで強力
Samsung Networks 約8〜11% vRAN、大規模MIMO、Open RAN 北米のティア1での勝利を持つ挑戦者
ZTE 約7〜10% RAN、コア、光トランスポート コスト競争力があり; 中国および新興市場で強力
Cisco 約3〜5% コアルーティング、トランスポート、SD-WAN 企業ネットワーキングの統合
NEC 約2〜4% Open RAN、小型セル、トランスポート 主要なOpen RANシステムインテグレーター
Qualcomm 約2〜4% ベースバンドチップセット、mmWaveモジュール 基盤となるシリコンおよびIPサプライヤー
Mavenir 約1〜2% クラウドネイティブコア、Open RANソフトウェア 純粋なソフトウェアベンダー
Fujitsu 約1〜2% O-RAN準拠の無線ユニット、トランスポート ニッチなOpen RANハードウェアサプライヤー

最近のニュースと動向

  • エリクソン(2023年12月4日):AT&Tとの間で、オープンRAN対応の無線システムと、米国本土全域でのクラウドネイティブなデュアルモードコア展開を含む140億ドルの複数年にわたるネットワーク近代化契約を締結 [23]


  • 米国国防総省(2023年5月):動的スペクトル共有と戦術的エッジアプリケーションに焦点を当てた5Gテストベッドのために、5つの軍事施設で6億ドルの契約を授与 [1]


5Gインフラ市場 Market Report Scope

パラメータ 詳細
市場範囲 RAN、コア、トランスポート、スペクトル、アーキテクチャ、およびエンドユーザーの垂直市場をカバーするグローバル5Gインフラストラクチャ市場
調査期間 2021–2035
CAGR 25.2% (2026–2035)
市場規模チェックポイント USD 168億 (2025); USD 211億 (2026); USD 1595億 (2035)
最も成長が早いセグメント スタンドアロンコアアーキテクチャ (CAGR 30.2%); 製造エンドユーザー (CAGR 32.6%)
プロファイル企業 Huawei、Ericsson、Nokia、Samsung、ZTE、Cisco、NEC、Qualcomm、Mavenir、Fujitsu
評価通貨 USD (2025年の定常価格)

よくある質問

ネットワークスライシングは、基本的な接続性を超えてオペレーターに新しい収益源をどのように生み出しますか?
ネットワークスライシングにより、オペレーターはプログラム可能なAPIを介してプレミアム製品として保証されたパフォーマンス層(自律システムのための低遅延、XRのための高帯域幅)を販売できます。このことは、インフラをマルチテナントの収益プラットフォームに変えます。
統合型と分散型RANベンダーを選択する際の調達の主な違いは何ですか?
統合型ベンダーはライフサイクル管理を簡素化しますが、オペレーターを単一サプライヤーのロードマップに縛り付けます。分散型の代替案は、ハードウェアコストを30〜40%削減しますが、統合の複雑さが増し、複数のベンダーのオーケストレーションが必要です。
地政学的なベンダー制限は、ヨーロッパのオペレーターの総所有コストにどのように影響しますか?
リップ・アンド・リプレースの義務により、影響を受けるサイトごとにEUR 500,000〜800,000の撤去、再統合、テストコストが追加されます。制限されたベンダープールは競争的な価格圧力を減少させ、長期的な調達予算を膨らませます。
エッジコンピューティングは、企業にとって5Gインフラ投資を正当化する上でどのような役割を果たしますか?
セルサイトに共置されたエッジノードは、往復遅延を10ms未満に減少させ、リアルタイムの産業自動化とビデオ分析を可能にします。この遅延保証は、企業がWi-Fiや4Gでは再現できない主要な価値提案です。
オペレーターはマクロセルの密度化と小型セルの展開の間の財務的トレードオフをどのように評価すべきですか?
マクロセルはサイトごとにUSD 150,000〜250,000のコストがかかりますが、数平方キロメートルをカバーします。小型セルは各USD 10,000〜30,000のコストがかかりますが、同等のカバレッジを得るためには10〜20倍のユニットが必要であり、密集した都市部が主な経済的適合となります。
企業がプライベート5Gネットワークを展開する際に優先すべき周波数帯は何ですか?
中帯域(3.3〜3.8 GHz)は、キャンパス規模のプライベートネットワークに最適なカバレッジ半径とスループットのバランスを提供します。低帯域はより広い範囲を提供しますが、産業自動化のワークロードには不十分な容量です。
5G-Advanced(リリース18)は、既存のオペレーターのインフラアップグレード要件をどのように変更しますか?
リリース18は、完全なハードウェアの交換を必要とせずに、環境IoT、AIネイティブの空中インターフェース、および強化された位置決めを導入します。既存のSAコアプラットフォームへのソフトウェアアップグレードがほとんどの機能をキャッチし、増分の資本支出を制限します。
著者
著者
Author Profile
Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.