Marché des infrastructures 5G (2026 - 2035)

Taille, part et rapport de recherche du marché de l’infrastructure 5G par infrastructure de communication (réseaux d’accès radio 5G, réseaux centraux 5G, transport/XHaul (avant, milieu, retour), autres infrastructures), par bande de spectre (bande basse, 24 GHz), par architecture de réseau (non autonome (NSA), autonome (SA)), par technologie de réseau de base (réseau défini par logiciel (SDN), virtualisation des fonctions réseau (NFV), informatique de périphérie multi-accès (MEC)), par secteur vertical d'utilisateur final (opérateurs de télécommunications (réseaux publics), fabrication et industrie, électronique grand public, autres secteurs verticaux (santé, énergie, transports)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035.
ID: MRFR/ICT/9046-CR 128 Pages Aarti Dhapte Last Updated: September 15, 2026
5G Infrastructure Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)25.2%
2025 Market SizeUSD 16.8 Billion
2035 Market SizeUSD 159.5 Billion
Key Players
Huawei
Ericsson
Nokia
Samsung Networks
ZTE
Cisco
Opportunities
  • Open and Virtualized RAN Commercialization
  • Private 5G for Industrial Verticals
  • Non-Terrestrial Network Integration

5G Infrastructure Market Summary

Le marché des infrastructures 5G a atteint une estimation de 16,8 milliards USD en 2025 et devrait croître de 21,1 milliards USD en 2026 à 159,5 milliards USD d'ici 2035, reflétant un taux de croissance annuel composé de 25,2 % sur la période de prévision. Cette trajectoire agressive est ancrée dans des programmes d'attribution de spectre dirigés par le gouvernement — la FCC des États-Unis a à elle seule vendu aux enchères plus de 8 milliards USD de licences de spectre en bande C entre 2021 et 2024 — et dans des engagements d'opérateurs qui ont collectivement dépassé 350 milliards USD à l'échelle mondiale pour le déploiement des réseaux 5G d'ici 2030 [1][2].

Le marché des infrastructures 5G transforme fondamentalement la manière dont les réseaux de télécommunications sont conçus, déployés et monétisés. Les architectures de macro-cellules 4G LTE héritées cèdent la place à des topologies de réseau denses et multicouches qui combinent massive MIMO, des fonctions de cœur virtualisées et des liaisons de transport alimentées par fibre. Les opérateurs de 48 pays avaient lancé des services 5G commerciaux d'ici la fin de 2024, selon la GSA, avec des investissements en capex dirigés vers les réseaux d'accès radio, les plateformes de cœur autonomes et les mises à niveau de retour à haute capacité [3][4].

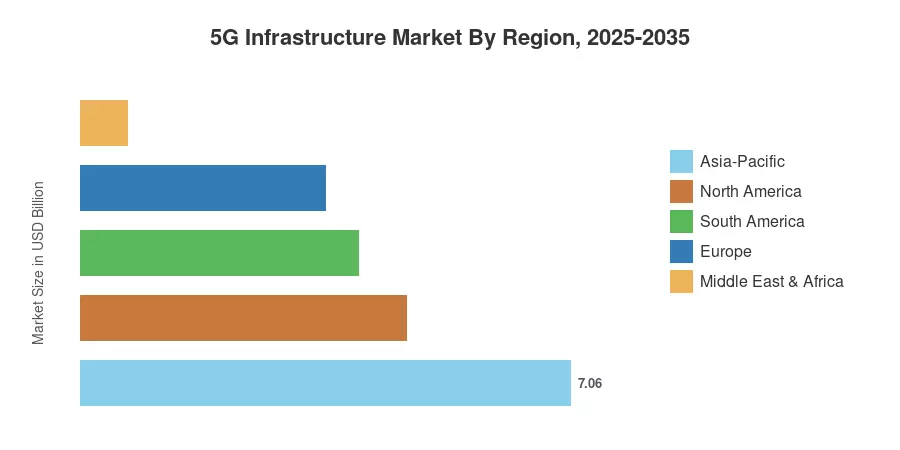
La région Asie-Pacifique détient la plus grande part du marché des infrastructures 5G avec environ 42 % des revenus mondiaux, soutenue par le déploiement dirigé par l'État en Chine qui a déployé plus de 3,5 millions de stations de base d'ici mi-2024. La région enregistre également la croissance la plus rapide, avec un TCAC dépassant 27 %. L'Amérique du Nord détient environ 28 % de part, soutenue par le déploiement de spectre en bande intermédiaire chez les trois grands opérateurs. L'Europe représente environ 21 %, avec une harmonisation réglementaire sous les objectifs de la Décennie numérique de l'UE accélérant les investissements. Alors que les réseaux 5G privés gagnent en traction dans les entreprises et que la convergence satellite-terrestre mûrit, le marché des infrastructures 5G entre dans une phase d'expansion soutenue sur plusieurs décennies [5][6].


Principaux enseignements du rapport

• Par infrastructure de communication

  • Réseaux d'accès radio 5G représentaient le segment d'infrastructure dominant, détenant plus de 46 % des revenus totaux du marché des infrastructures 5G en 2025, alors que les opérateurs priorisent les déploiements de macro-cellules extérieures et de petites cellules intérieures.
  • L'infrastructure de transport/XHaul devrait enregistrer un TCAC de 28,1 % pendant la période de prévision, reflétant une demande croissante pour la connectivité fronthaul et midhaul basée sur la fibre.
  • Les réseaux de cœur 5G ont attiré 3,2 milliards USD de dépenses en 2025, alors que les opérateurs migrent vers des architectures autonomes et natives du cloud.

• Par bande de spectre

  • Le spectre en bande intermédiaire (1–6 GHz) représentait environ 52 % du marché des infrastructures 5G en valeur en 2025, servant de cheval de bataille pour la capacité de la plupart des déploiements commerciaux.
  • Les avoirs en bande basse continuent d'élargir la portée de la couverture rurale, avec plus de 85 % de couverture de la population atteinte dans les principaux marchés d'ici 2024.

• Par région

  • L'Asie-Pacifique mène le marché des infrastructures 5G avec une part de revenu de 42 % et est simultanément la région à la croissance la plus rapide avec un TCAC projeté de 27,3 %.
  • L'Amérique du Nord a généré environ 4,7 milliards USD de dépenses en infrastructures 5G en 2025, soutenue par des investissements en bande C et mmWave.


Taille et prévisions du marché des infrastructures 5G (2021–2035)

Les estimations de Market Research Future sont dérivées d'une méthodologie ascendante combinant les divulgations de capex des opérateurs, les données d'expédition des fournisseurs, les dépôts réglementaires et les prévisions validées par des tiers. Les chiffres historiques reflètent les dépenses réelles de l'industrie, tandis que les valeurs de prévision appliquent le TCAC calibré de 25,2 % avec des ajustements pour les pics de capex cycliques, le calendrier des enchères de spectre et les jalons de migration technologique [1].
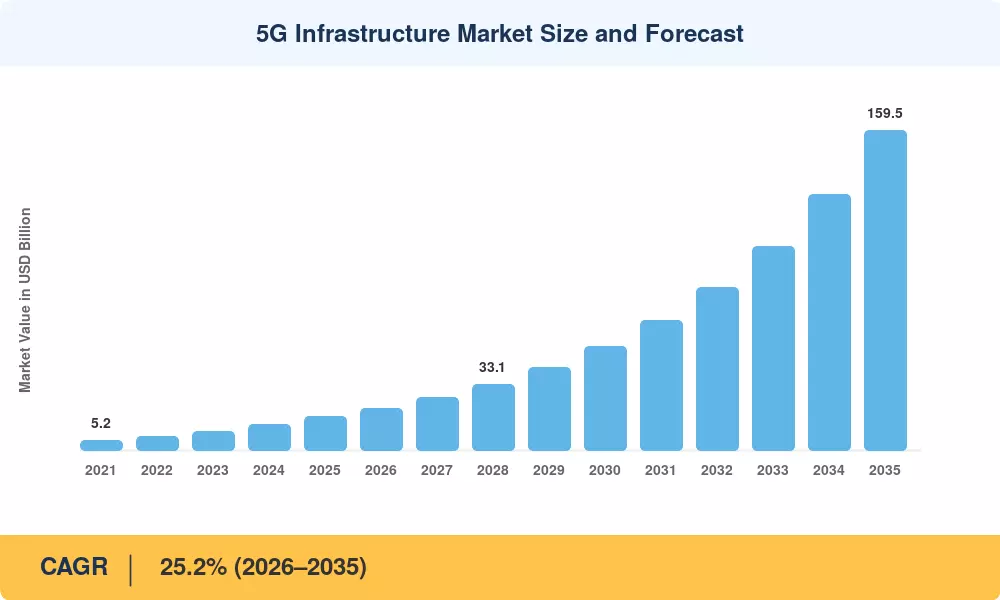
Taille et prévisions du marché des infrastructures 5G
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Enchères de spectre gouvernementales et mandats nationaux de haut débit 22–26% Global À court terme (≤2 ans) [1]
Maturation de la technologie Massive MIMO et beamforming 15–18% NA, APAC, Europe À moyen terme (2–4 ans) [2]
Adoption de réseaux privés 5G pour les entreprises 12–15% NA, Europe, APAC À moyen terme (2–4 ans) [8]
Accès sans fil fixe comme alternative à la fibre 8–11% NA, MEA, SA À court terme (≤2 ans) [9]
Monétisation de la découpe de réseau et de l'informatique en périphérie 10–14% Global À long terme (≥4 ans) [10]
Exigences de connectivité pour les véhicules autonomes et l'Industrie 4.0 7–10% APAC, Europe À long terme (≥4 ans) [11]
Intégration satellite-terrestre (NTN) 5–8% Global À long terme (≥4 ans) [12]


Politique de spectre gouvernemental comme catalyseur de la demande

Les régulateurs nationaux ont collectivement libéré plus de 40 GHz de spectre pour l'utilisation de la 5G depuis 2019, créant la couche de capacité fondamentale sur laquelle dépend le marché des infrastructures 5G. L'enchère de bande C de la FCC américaine (Enchère 107) a à elle seule généré 81,2 milliards USD de recettes — la plus grande enchère sans fil de l'histoire — et a contraint les trois grands opérateurs à entrer dans un cycle de construction agressif pour atteindre les benchmarks de couverture d'ici décembre 2025 [1]. L'enchère de spectre de l'Inde en 2022 a levé 19 milliards USD et a incité Jio et Airtel à s'engager à plus de 25 milliards USD de capex combinés d'ici 2027 [2].

Massive MIMO et systèmes d'antennes avancés

Le passage des configurations d'antennes 2T2R et 4T4R aux panneaux Massive MIMO 32T32R et 64T64R a augmenté le débit par site de 5 à 10 fois tout en réduisant le coût par bit d'environ 40%, selon GSMA Intelligence [3]. Ces systèmes d'antennes sont centraux pour le marché des infrastructures 5G car ils permettent aux opérateurs de desservir des corridors urbains denses sans augmentation proportionnelle du nombre de sites.

Réseaux privés 5G pour les entreprises

Les déploiements privés de 5G dans les secteurs de la fabrication, de la logistique et de l'énergie ont augmenté de 68% d'une année sur l'autre en 2024, selon [8]. Les allocations de spectre dédiées — telles que les licences locales de 3,7 à 3,8 GHz en Allemagne et le cadre local 5G du Japon — ont créé un segment distinct du marché des infrastructures 5G en dehors de la demande traditionnelle des opérateurs.

Expansion de l'accès sans fil fixe

T-Mobile et Verizon ont collectivement ajouté plus de 5,5 millions d'abonnés FWA aux États-Unis en 2024, faisant de l'accès sans fil fixe l'un des cas d'utilisation 5G à la croissance la plus rapide [9]. Le FWA stimule la densité des stations de base et les mises à niveau de transport, renforçant la thèse de croissance plus large du marché des infrastructures 5G dans les zones suburbaines et rurales mal desservies.


Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles représentant des vents contraires à la croissance du marché des infrastructures 5G. Ils ne soustraient pas de manière linéaire du TCAC.

Contrainte ~% Impact Négatif sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Fardeau élevé des capex et charges de dette des opérateurs –8 à –12% Global À court terme (≤2 ans) [13]
Restrictions géopolitiques sur les fournisseurs (interdictions de Huawei) –5 à –8% Europe, NA À moyen terme (2–4 ans) [14]
Fragmentation du spectre et retards d'harmonisation –4 à –6% SA, MEA, Europe À moyen terme (2–4 ans) [15]
Coût de l'énergie et pressions sur la durabilité –3 à –5% Europe, APAC À long terme (≥4 ans) [16]
Pénuries de main-d'œuvre qualifiée pour le déploiement –2 à –4% Global À court terme (≤2 ans) [17]


Pression financière sur les opérateurs

Les engagements cumulés en capex 5G ont poussé plusieurs grands opérateurs au-delà des ratios de dette nette sur EBITDA de 3,0x, Deutsche Telekom, Vodafone et Bharti Airtel citant tous des contraintes de bilan comme un facteur dans le rythme de déploiement [13]. Cette pression financière se traduit directement par des retards dans les commandes d'infrastructure et des cycles de paiement prolongés pour les fournisseurs sur le marché des infrastructures 5G.

Exclusions de fournisseurs géopolitiques

L'exclusion des équipements Huawei et ZTE des réseaux au Royaume-Uni, en Suède et dans plusieurs États membres de l'UE a forcé des programmes de "démontage et remplacement" coûtant environ 3,3 milliards d'euros au total, tout en contraignant simultanément la concurrence entre fournisseurs et en augmentant les coûts unitaires pour des alternatives conformes [14]. Ces restrictions compressent les marges à travers la chaîne d'approvisionnement du marché des infrastructures 5G et ralentissent les délais de déploiement.

Défis de consommation d'énergie

Une seule station de base 5G consomme environ 3,5 fois l'énergie de son prédécesseur 4G, selon la GSMA. Avec les prix de l'énergie en Europe restant élevés après 2022, les opérateurs ont commencé à mettre en œuvre des modes de sommeil du réseau et à exiger des unités radio plus écoénergétiques de la part des fournisseurs, ajoutant de la complexité de conception au marché des infrastructures 5G [16].


5G Infrastructure Market Opportunities

Commercialisation des RAN ouverts et virtualisés

Le marché des infrastructures 5G connaît un nouveau paysage concurrentiel, avec des architectures d'accès radio désagrégées qui intègrent des fournisseurs de logiciels cloud-natifs et des intégrateurs de systèmes sur le marché, aux côtés des fabricants d'équipements conventionnels. Plus de 30 opérateurs se sont engagés à respecter les exigences de l'O-RAN Alliance, et le réseau entièrement virtualisé de Rakuten au Japon a montré que les installations en brownfield et en greenfield peuvent réaliser des économies de coûts de 30 à 40 % par rapport aux solutions intégrées[18].


5G privée pour les secteurs industriels

Les usines de fabrication, les ports, les opérations minières et les hubs logistiques adoptent des réseaux 5G dédiés pour les véhicules guidés automatisés, les jumeaux numériques et l'inspection de qualité en temps réel. L'opportunité mondiale des réseaux 5G privés est estimée à plus de 12 milliards USD d'ici 2030, ouvrant un canal adjacent à forte marge pour le marché des infrastructures 5G[8].


Intégration des réseaux non terrestres

La Release 17 de la 3GPP a introduit la normalisation de l'intégration des satellites avec les normes 5G, permettant une communication hybride terrestre-satellite. Les MNO, SpaceX, AST SpaceMobile et Lynk Global collaborent pour fournir une connectivité 5G aux emplacements maritimes, aériens et ruraux profonds – un écart adressable mal desservi que le marché des infrastructures 5G n'a pas encore abordé à grande échelle[12].


Déploiements de contournement sur les marchés émergents

Les pays d'Afrique subsaharienne, d'Asie du Sud-Est et d'Amérique latine voient la 5G comme un moyen de contourner complètement le haut débit fixe. Le Nigeria, l'Indonésie et la Colombie ont terminé les allocations initiales de spectre 5G en 2023-2024, générant une demande en greenfield sur le marché des infrastructures 5G, qui devrait être évaluée entre 8 et 10 milliards USD d'ici 2030[19].


Réseau en tant que service et monétisation des données

Les opérateurs se repositionnent de vendeurs de connectivité à fournisseurs de plateformes, tirant parti du découpage de réseau et des cadres d'exposition d'API (CAMARA/GSMA Open Gateway) pour vendre des niveaux de qualité de service différenciés. Ce changement pourrait débloquer 15 milliards USD de revenus supplémentaires pour les entreprises d'ici 2032 et redéfinir fondamentalement la manière dont la valeur circule à travers le marché des infrastructures 5G[10].


5G Infrastructure Market Future Outlook

Opérations de réseau natives de l'IA

L'intelligence artificielle passe d'une superposition d'optimisation à un principe de conception central pour les réseaux 5G. Les réseaux auto-optimisants (SON) et la gestion du trafic pilotée par l'IA réduiront les dépenses d'exploitation d'environ 25 à 30 % d'ici 2030, selon Ericsson [20]. Le marché des infrastructures 5G valorisera de plus en plus les plateformes avec des capacités d'apprentissage automatique intégrées pour la maintenance prédictive, la détection d'anomalies et la gestion de l'énergie.

Économie du réseau en tant que plateforme

Les opérateurs évoluent d'une propriété d'infrastructure à des fournisseurs de plateformes, exposant les capacités du réseau — garanties de latence, services de localisation, qualité à la demande — via des API standardisées. L'initiative Open Gateway de la GSMA, soutenue par plus de 60 groupes d'opérateurs représentant 75 % des connexions mobiles mondiales, positionne le marché des infrastructures 5G au centre d'une nouvelle économie d'applications [10].

Efficacité énergétique et mandats de durabilité

Les réseaux 5G doivent concilier l'augmentation des volumes de trafic avec les engagements de décarbonisation. L'objectif de la GSMA pour l'industrie mobile d'atteindre des émissions nettes nulles d'ici 2050 stimule la demande pour des stations de base à récupération d'énergie, des solutions de refroidissement liquide et des sites alimentés par des énergies renouvelables [16]. Les fournisseurs qui intègrent la durabilité dans leur feuille de route matérielle captureront une part disproportionnée du marché des infrastructures 5G jusqu'aux années 2030.

Convergence avec les programmes de recherche 6G

Bien que le déploiement de la 5G reste le principal moteur de revenus, les premiers programmes de R&D 6G — le Hexa-X-II de l'UE, le Consortium de promotion Beyond 5G du Japon et l'initiative RINGS de la NSF des États-Unis — influencent les décisions d'architecture du marché des infrastructures 5G à long terme [21]. Les investissements dans des surfaces intelligentes reconfigurables, le spectre sub-THz et les simulations de réseaux jumeaux numériques se chevaucheront avec les déploiements 5G-Advanced jusqu'en 2035.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 42% de part de revenu (2025) Déploiement massif dirigé par l'État ; 5G privée ; FWA
Amérique du Nord 4,7 milliards USD (2025) Densification en bande intermédiaire ; 5G d'entreprise ; FWA
Europe 21% de part de revenu (2025) Diversification des fournisseurs ; pilotes Open RAN
Amérique du Sud CAGR 23,8% (2026–2035) Déploiement en greenfield ; enchères de spectre
Moyen-Orient & Afrique 0,67 milliard USD (2025) Initiatives de villes intelligentes ; FWA pour le haut débit
Total 16,8 milliards USD (2025) —

Le marché des infrastructures 5G présente une variation régionale prononcée, influencée par la maturité des politiques de spectre, la santé financière des opérateurs et les profils de demande industrielle. L'Asie-Pacifique est en tête tant en termes de dépenses absolues que de vitesse de croissance, tandis que l'Amérique du Nord maintient le revenu moyen le plus élevé par station de base [5][6].


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78% de la part régionale Déploiements en bande C et mmWave
Canada CAGR 24,1% Déploiement de spectre 3500 MHz
Mexique 0,21 milliard USD (2025) Expansion du cadre réglementaire de l'IFT


Les États-Unis dominent le marché des infrastructures 5G en Amérique du Nord, avec T-Mobile, AT&T et Verizon déployant collectivement plus de 250 000 sites cellulaires compatibles 5G d'ici fin 2024 [1]. Les trois opérateurs nationaux du Canada ont commencé les déploiements de 3500 MHz suite à l'enchère de 2021 de l'ISED, tandis qu'América Móvil du Mexique a lancé la 5G commerciale dans certaines zones métropolitaines en 2023.

Europe

Pays Métrique clé Moteur clé
Allemagne 26% de la part régionale Demande de 5G privée Industrie 4.0
Royaume-Uni CAGR 24,6% Programme de Réseau Rural Partagé
France 0,48 milliard USD (2025) Mandat de déploiement 3,4–3,8 GHz
Italie 14% de la part régionale Partage de réseau TIM-Vodafone
Espagne CAGR 23,2% Allocations du Fonds de Relance de l'UE
Pays Nordiques 0,31 milliard USD (2025) Migrations précoces vers un cœur autonome
Russie 6% de la part régionale Substitution d'importation pour l'équipement RAN
Reste de l'Europe CAGR 22,8% Objectifs de la Décennie Numérique de l'UE 2030


Le marché des infrastructures 5G en Europe est façonné par l'objectif de la Décennie Numérique de l'UE de fournir une couverture 5G à toutes les zones peuplées d'ici 2030 [15]. Les licences locales de spectre 5G en Allemagne ont stimulé plus de 250 déploiements de réseaux privés dans l'automobile et la fabrication chimique, tandis que le programme de Réseau Rural Partagé du Royaume-Uni alloue 1 milliard GBP de fonds publics pour combler les lacunes de couverture rurale.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 56% de la part régionale Programme de déploiement massif dirigé par le MIIT
Inde CAGR 31,5% Accélération des capex de Jio et Airtel
Japon 1,12 milliard USD (2025) Intégration de la 5G locale et des NTN
Corée du Sud 15% de la part régionale Premier marché 5G commercial au monde
ASEAN CAGR 28,9% Lancements aux Philippines, en Thaïlande et au Vietnam
Reste de l'Asie-Pacifique 0,34 milliard USD (2025) Densification en Australie et en Nouvelle-Zélande


La Chine domine le marché des infrastructures 5G en Asie-Pacifique grâce à une coordination directe du gouvernement entre le MIIT et les opérateurs d'État China Mobile, China Telecom et China Unicom [5]. L'Inde est devenue le marché 5G à la croissance la plus rapide au monde en 2023–2024, avec Reliance Jio déployant plus de 100 000 stations de base dans les 12 mois suivant son lancement en octobre 2022.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62% de la part régionale Engagements d'enchères 3,5 GHz de l'Anatel
Argentine CAGR 22,4% Cadre de spectre de l'ENACOM
Reste de l'Amérique du Sud 0,12 milliard USD (2025) Déploiements initiaux au Chili et en Colombie


Le Brésil ancre le marché des infrastructures 5G en Amérique du Sud après son enchère de spectre historique de 2021 qui a levé 47,2 milliards BRL et imposé des obligations de couverture s'étendant aux municipalités mal desservies d'ici 2029 [19]. L'Argentine et le Chili ont tous deux lancé des consultations sur le spectre 5G, bien que la volatilité macroéconomique continue de modérer l'appétit des opérateurs pour l'investissement.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 34% de la part régionale Pilier d'infrastructure numérique Vision 2030
Émirats Arabes Unis CAGR 26,1% Objectifs de couverture nationale d'Etisalat et du du
Afrique du Sud 0,09 milliard USD (2025) Libération de spectre par l'ICASA
Égypte CAGR 24,3% Cadre de licence de la NTRA
Reste du MEA 18% de la part régionale Essais 5G initiaux au Nigeria et au Kenya


Arabie Saoudite et Émirats Arabes Unis sont en tête du marché des infrastructures 5G du MEA, avec STC et Etisalat atteignant tous deux plus de 50% de couverture de la population d'ici mi-2024. L'enchère de spectre retardée de l'Afrique du Sud, achevée en mars 2022, a débloqué des investissements 5G par MTN et Vodacom, tandis que le Nigeria a délivré des licences 5G provisoires à MTN et Mafab fin 2021 [19].


Marché des infrastructures 5G par région, 2025-2035

5G Infrastructure Market Segmentation

Par infrastructure de communication

Segment Métrique clé Principal moteur de la demande
Réseaux d'accès radio 5G 46% de part (2025) Densification des sites macro et petites cellules
Réseaux 5G Core CAGR 27,8% Migration vers un cœur autonome
Transport / XHaul (avant, milieu, arrière) 2,9 milliards USD (2025) Mises à niveau du transport en fibre et IP
Autres infrastructures 8% de part (2025) Systèmes d'alimentation, infrastructure de site


Les réseaux d'accès radio 5G dominent le marché des infrastructures 5G car chaque amélioration incrémentale de la couverture ou de la capacité commence au niveau radio. Les opérateurs ont investi massivement dans des panneaux MIMO massifs 64T64R et des petites cellules intégrées entre 2023 et 2025, avec Ericsson, Huawei et Nokia capturant la majorité des expéditions mondiales de RAN [3]. La mise à niveau des architectures non autonomes vers des architectures autonomes pousse désormais les réseaux 5G Core au premier plan des feuilles de route des opérateurs, alors que les plateformes de cœur cloud-native et conteneurisées débloquent des flux de revenus liés à la découpe de réseau et à l'informatique en périphérie.

L'infrastructure de transport et XHaul est le segment d'infrastructure à la croissance la plus rapide en termes de CAGR, alimenté par le besoin de connecter des clusters de petites cellules denses avec des liaisons de fronthaul à haute capacité. Les optiques cohérentes, le réseau sensible au temps et les technologies PON de nouvelle génération sont des facilitateurs critiques, et le marché des infrastructures 5G voit des fournisseurs de fibre comme Corning et CommScope accélérer les expéditions pour répondre à la demande [4].

Par bande de spectre

Segment Métrique clé Principal moteur de la demande
Bande intermédiaire (1–6 GHz) 52% de part (2025) Équilibre capacité-couverture pour urbain/suburbain
Bande basse (< 1 GHz) 2,3 milliards USD (2025) Pénétration rurale et intérieure
Bande haute / mmWave (> 24 GHz) CAGR 29,4% Déploiements ultra-denses et FWA


Le spectre de bande intermédiaire est la colonne vertébrale du marché mondial des infrastructures 5G, combinant une bande passante suffisante pour des vitesses multi-gigabits avec des caractéristiques de propagation qui soutiennent la couverture des macro-cellules. La plage de 3,3 à 3,8 GHz a émergé comme le point idéal harmonisé au niveau mondial, avec plus de 170 opérateurs dans le monde détenant des licences 5G en bande intermédiaire [2].

Par architecture de réseau

Segment Métrique clé Principal moteur de la demande
Non autonome (NSA) 58% de part (2025) Exploite l'investissement existant dans le cœur 4G
Autonome (SA) CAGR 30,2% Permet la découpe, l'utilisation en périphérie et à faible latence


Les déploiements non autonomes représentent encore la majorité du marché des infrastructures 5G en termes de base installée, car la plupart des opérateurs ont initialement superposé la 5G NR sur leurs cœurs EPC 4G existants. Cependant, l'architecture autonome est le vecteur de croissance futur, et des opérateurs tels que T-Mobile, Rakuten et Reliance Jio ont démontré les avantages opérationnels et de revenus d'un cœur basé sur le cloud et orienté services [8].

Par secteur d'utilisateur final

Segment Métrique clé Principal moteur de la demande
Opérateurs de télécommunications (réseaux publics) 71% de part (2025) Services de large bande pour les consommateurs et entreprises
Fabrication & Industrie CAGR 32,6% 5G privée pour l'industrie 4.0
Électronique grand public 800 millions USD (2025) CPE, modems FWA, points d'accès mobiles
Autres secteurs (santé, énergie, transport) 9% de part (2025) Communications critiques


Les opérateurs de télécommunications restent les principaux acheteurs sur le marché des infrastructures 5G, canalisant des investissements dans des réseaux macro publics et des plateformes de capacité en gros. Les secteurs de la fabrication et de l'industrie représentent la catégorie d'utilisateur final à la croissance la plus rapide, alors que les entreprises déploient des réseaux 5G dédiés pour l'automatisation des processus robotiques, la navigation AGV et le contrôle qualité prédictif [8][11].


Analyse Concurrentielle

Le marché des infrastructures 5G présente une forte concentration, les cinq principaux fournisseurs — Huawei, Ericsson, Nokia, Samsung et ZTE — capturant environ 78–83% des revenus mondiaux du RAN. L'Indice de Herfindahl-Hirschman (HHI) pour le segment RAN est supérieur à 1 800, indiquant un marché modérément concentré avec des barrières à l'entrée significatives autour des brevets essentiels aux normes, des capacités d'intégration et des relations avec les opérateurs [22].

Société Plage de Part de Revenus Estimée Offres Clés pour le Marché des Infrastructures 5G Positionnement Stratégique
Huawei ~28–32% RAN de bout en bout, cœur et transport Leader mondial; dominant en APAC/MEA
Ericsson ~22–26% RAN, cœur cloud, plateformes d'orchestration Fournisseur premium en NA et en Europe
Nokia ~14–18% RAN, cœur, transport basé sur FP5 Fort dans l'entreprise et le 5G privé
Samsung Networks ~8–11% vRAN, massive MIMO, Open RAN Challenger avec des victoires de niveau 1 en NA
ZTE ~7–10% RAN, cœur, transport optique Compétitif en termes de coûts; fort en Chine et sur les marchés émergents
Cisco ~3–5% Routage de cœur, transport, SD-WAN Convergence des réseaux d'entreprise
NEC ~2–4% Open RAN, petites cellules, transport Intégrateur clé de systèmes Open RAN
Qualcomm ~2–4% Chipsets de bande de base, modules mmWave Fournisseur de silicium et de propriété intellectuelle fondamental
Mavenir ~1–2% Cœur cloud-native, logiciel Open RAN Fournisseur de logiciels spécialisé
Fujitsu ~1–2% Unités radio conformes à O-RAN, transport Fournisseur de matériel Open RAN de niche


Actualités récentes & Développements

  • Ericsson (4 décembre 2023) : A signé un accord de modernisation de réseau pluriannuel de 14 milliards USD avec AT&T couvrant des systèmes radio prêts pour Open RAN et le déploiement d'un cœur à double mode natif dans l'ensemble des États-Unis contigus [23].


  • Département de la Défense des États-Unis (mai 2023) : A attribué 600 millions USD de contrats pour des bancs d'essai 5G dans cinq installations militaires, axés sur le partage dynamique du spectre et les applications tactiques de pointe [1].


Marché des infrastructures 5G Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des infrastructures 5G couvrant RAN, cœur, transport, spectre, architecture et secteurs d'utilisateurs finaux
Période d'étude 2021–2035
CAGR 25,2 % (2026–2035)
Points de contrôle de la taille du marché 16,8 milliards USD (2025) ; 21,1 milliards USD (2026) ; 159,5 milliards USD (2035)
Segments à la croissance la plus rapide Architecture de cœur autonome (CAGR 30,2 %) ; Utilisateur final manufacturier (CAGR 32,6 %)
Entreprises profilées Huawei, Ericsson, Nokia, Samsung, ZTE, Cisco, NEC, Qualcomm, Mavenir, Fujitsu
Devise d'évaluation USD (prix constants de 2025)

FAQ

Comment le découpage de réseau crée-t-il de nouvelles sources de revenus pour les opérateurs au-delà de la connectivité de base ?
Le découpage de réseau permet aux opérateurs de vendre des niveaux de performance garantis — faible latence pour les systèmes autonomes, large bande pour la XR — en tant que produits premium via des API programmables [10]. Cela transforme l'infrastructure en une plateforme de revenus multi-locataires.
Quelles sont les principales différences d'approvisionnement entre le choix de fournisseurs RAN intégrés et désagrégés ?
Les fournisseurs intégrés offrent une gestion du cycle de vie simplifiée mais enferment les opérateurs dans des feuilles de route à fournisseur unique. Les alternatives désagrégées réduisent les coûts matériels de 30 à 40 % tout en augmentant la complexité d'intégration et en nécessitant une orchestration multi-fournisseurs [18].
Comment les restrictions géopolitiques sur les fournisseurs affectent-elles le coût total de possession pour les opérateurs européens ?
Les mandats de remplacement ajoutent 500 000 à 800 000 EUR par site affecté en coûts de retrait, de réintégration et de tests [14]. Les pools de fournisseurs restreints réduisent également la pression sur les prix compétitifs, gonflant les budgets d'approvisionnement à long terme.
Quel rôle l'informatique en périphérie joue-t-elle dans la justification de l'investissement dans l'infrastructure 5G pour les entreprises ?
Les nœuds en périphérie co-localisés aux sites de cellules réduisent la latence aller-retour en dessous de 10 ms, permettant l'automatisation industrielle en temps réel et l'analyse vidéo [11]. Cette garantie de latence est la principale proposition de valeur que les entreprises ne peuvent pas reproduire avec le Wi-Fi ou la 4G.
Comment les opérateurs devraient-ils évaluer le compromis financier entre la densification des macro-cellules et le déploiement de petites cellules ?
Les macro-cellules coûtent 150 000 à 250 000 USD par site mais couvrent plusieurs kilomètres carrés. Les petites cellules coûtent 10 000 à 30 000 USD chacune mais nécessitent 10 à 20 fois plus d'unités pour une couverture équivalente, rendant les zones urbaines denses le principal ajustement économique [3].
Quelle bande de spectre une entreprise devrait-elle prioriser lors du déploiement d'un réseau 5G privé ?
La bande intermédiaire (3,3–3,8 GHz) offre le meilleur équilibre entre le rayon de couverture et le débit pour les réseaux privés à l'échelle du campus [2]. La bande basse offre une portée plus large mais une capacité insuffisante pour les charges de travail d'automatisation industrielle.
Comment la 5G-Advanced (Release 18) changera-t-elle les exigences de mise à niveau de l'infrastructure pour les opérateurs existants ?
La Release 18 introduit l'IoT ambiant, une interface radio native à l'IA et un positionnement amélioré sans nécessiter de remplacement matériel complet [12]. Les mises à niveau logicielles des plateformes de cœur SA existantes captureront la plupart des capacités, limitant les capex incrémentaux.
Auteur
Auteur Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















