Warehouse Robotics Market (2026 – 2035)

Informe de investigación de mercado de robótica de almacén: pronóstico hasta 2032
ID: MRFR/SEM/3604-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Warehouse Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.1%
2025 Market SizeUSD 10.02 Billion
2035 Market SizeUSD 44.58 Billion
Key Players
KUKA AG
Fanuc Corporation
ABB Ltd
Daifuku Co., Ltd.
Yaskawa Electric
Dematic
Opportunities
  • Robotics-as-a-Service (RaaS) for Mid-Market Penetration
  • Emerging-Market Warehouse Modernization
  • Data Monetization Through Fleet Analytics

Warehouse Robotics Market Resumen del mercado

El mercado de robótica de almacenes alcanzó los 10.020 millones de dólares en 2025, y Market Research Future (MRFR) proyecta que crecerá de 11.630 millones de dólares en 2026 a 44.580 millones de dólares en 2035, registrando una tasa de crecimiento anual compuesta del 16,1% en toda la ventana de previsión. Dos fuerzas están comprimiendo los plazos de cumplimiento simultáneamente: la mayor disponibilidad de mano de obra en las economías de la OCDE y los compromisos de entrega en el mismo día que los minoristas ya no pueden retractarse. Esas presiones han empujado los presupuestos de capital haciarobots móviles autónomos, sistemas automatizados de almacenamiento y recuperación y células de preparación de pedidos robóticas a un ritmo que habría sido inimaginable hace cinco años[1][2].

La narrativa técnica en el mercado de robótica de almacenes trata sobre el desplazamiento rápido. Los diseños tradicionales de transportadores fijos diseñados para operaciones confiables de entrada y salida de paletas están dando paso a flotas flexibles orquestadas por software que pueden modificarse de la noche a la mañana. Con los nuevos avances en visión por computadora,robóticoLos brazos ahora pueden recoger materiales irregulares y deformables, lo que abre casos de uso que solo eran posibles manualmente antes de 2022. En diciembre de 2024, Zebra Technologies destacó el ritmo del cambio con la adquisición de Photoneo por 350 millones de dólares para incorporar la visión 3D IP internamente.[3].

La región de Asia y el Pacífico contribuye con más del 42,5 % del mercado mundial de robótica de almacén, y China experimentó un aumento del 44 % en nuevas instalaciones de robots de almacén solo en 2024.[1]. En América del Norte, la segunda posición ronda el 26% de participación, respaldada por inversiones en automatización logística de minoristas y de terceros. En Europa, el ritmo es más lento, aproximadamente el 22%, y la escasez de mano de obra en Alemania, el Reino Unido y los países nórdicos impulsa una adopción más rápida. Para 2035, la orquestación de flotas, basada en IA de vanguardia y arquitecturas robóticas energéticamente eficientes, marcará progresivamente el rumbo del mercado de la robótica de almacén.

Conclusiones clave del informe

• Por tipo de producto

  • Los robots industriales tuvieron una participación de ingresos del 36,3% en el mercado de robótica de almacenes en 2025, lo que refleja una adopción arraigada en el paletizado y el manejo de mercancías pesadas.
  • Se prevé que los robots móviles se expandirán a una tasa compuesta anual del 19,4% hasta 2035, superando a todas las demás categorías de productos a medida que la navegación flexible gane terreno.

• Por función

  • El almacenamiento tuvo una participación del 41,0% del mercado de robótica de almacenes en 2025, anclado por implementaciones de sistemas automatizados de almacenamiento y recuperación.
  • La selección y clasificación es la función de más rápido crecimiento con una CAGR proyectada del 19,5%, impulsada por la proliferación de SKU en el comercio electrónico.

• Por componente

  • El hardware capturó el 75,0% del mercado de robótica de almacenes en 2025, cubriendo brazos robóticos, vehículos autónomos y conjuntos de sensores.
  • Se prevé que el software registre una tasa compuesta anual del 16,9% a medida que las plataformas de orquestación de flotas y ejecución de almacenes ganen terreno.

• Por industria de usuario final

  • El comercio minorista y el comercio electrónico representaron el 30,4% de los ingresos del mercado de robótica de almacenes en 2025.
  • La industria automotriz muestra la CAGR proyectada más alta, del 19,2% hasta 2035, vinculada a la robótica de montaje de piezas justo a tiempo.

• Por geografía

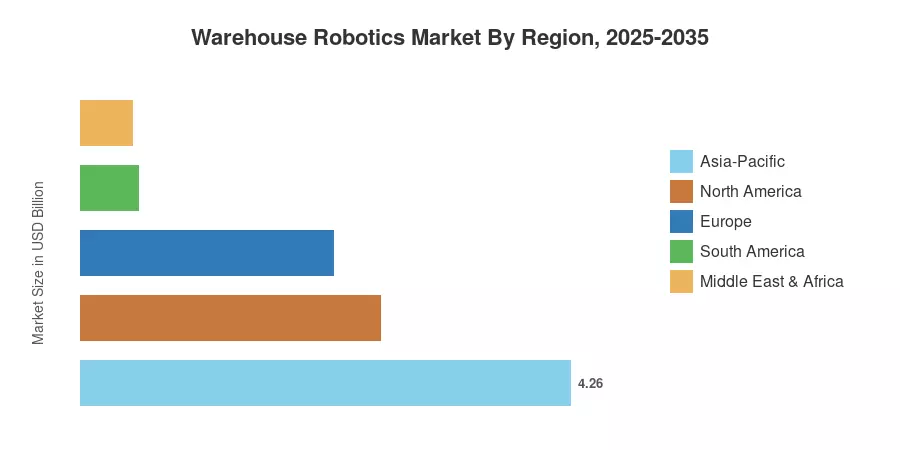
  • Asia-Pacífico tenía una participación del 42,5% en el mercado de robótica de almacenes en 2025 y continúa liderando los volúmenes de envío.
  • América del Norte sigue siendo la segunda región más grande, con aproximadamente 2.610 millones de dólares en ingresos en 2025.


Tamaño y pronóstico del mercado de robótica de almacén (2021-2035)

El enfoque de dimensionamiento del mercado incluye un estudio de ingresos ascendente de los fabricantes de equipos originales de robots, integradores y proveedores de plataformas de software, con referencias cruzadas con datos de envíos de la industria de arriba hacia abajo de la Federación Internacional de Robótica y entrevistas primarias patentadas. Las estadísticas históricas (2021-2024) se verifican utilizando registros de empresas y bases de datos de comercio aduanero. Las cifras de pronóstico (2026-2035) se basan en la CAGR calibrada del 16,1% y se ajustan a la maduración de las curvas de adopción después de 2031.
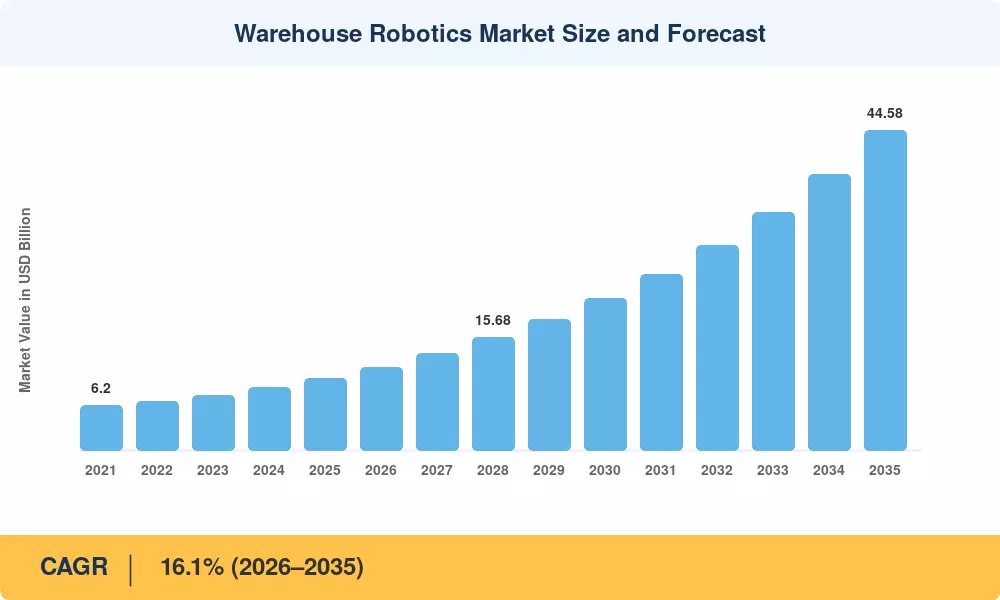
Warehouse Robotics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Escasez de mano de obra en el sector de almacenes de la OCDE 22% América del Norte, Europa Corto plazo (≤2 años) [4]
Ampliación de entrega el mismo día o al día siguiente 20% Global Mediano plazo (2 a 4 años) [7]
La visión por computadora y la inteligencia artificial logran avances 18% Global Mediano plazo (2 a 4 años) [2]
Proliferación de SKU en el comercio minorista omnicanal 14% América del Norte, Asia-Pacífico Corto plazo (≤2 años) [13]
Disminución de los costos unitarios de AMR 12% Asia-Pacífico Largo plazo (≥4 años) [14]
Subsidios gubernamentales a la automatización (China, India) 8% Asia-Pacífico Mediano plazo (2 a 4 años) [8]
Mandatos de cumplimiento farmacéutico de la cadena de frío 6% Europa, América del Norte Largo plazo (≥4 años) [11]


Escasez de mano de obra en las operaciones de almacén

La Oficina de Estadísticas Laborales de EE. UU. informó que hay más de 400.000 puestos vacantes persistentes en almacén y transporte anualmente entre 2022 y 2024, y los salarios promedio por hora aumentaron un 18% en ese período.[4]. Los mercados europeos enfrentan una tensión comparable: la tasa de desocupación del sector logístico de Alemania alcanzó el 5,4% a fines de 2024, la más alta registrada. Esta escasez erosiona la confiabilidad del rendimiento, lo que brinda a los operadores de almacenes un retorno de la inversión directo para la sustitución robótica, que los modelos de recuperación de la inversión se cierran cada vez más en 18 meses.

Compromisos de entrega el mismo día y al día siguiente

Los gigantes minoristas y los proveedores de logística externos han cerrado promesas de entrega que comprimen los plazos de envío del pedido a menos de cuatro horas en las principales áreas metropolitanas. Amazon, Walmart y JD.com invirtieron colectivamente más de 12 mil millones de dólares en automatización de cumplimiento durante 2024[7]. Dentro del mercado de robótica de almacenes, este factor beneficia desproporcionadamenterobot movily proveedores de sistemas de bienes a personas, cuyas soluciones pueden volver a secuenciar dinámicamente las rutas de selección en tiempo real.

Visión por computadora y agarre habilitado por IA

Hasta 2021, la recogida robótica se limitaba a objetos rígidos y uniformes. Los avances en las cámaras con detección de profundidad y los planificadores de agarre con aprendizaje por refuerzo han elevado las tasas de éxito en la recolección por encima del 98% para artículos irregulares, incluidas bolsas de plástico y blísteres.[2]. Siemens proyecta que para 2030, la manipulación guiada por visión será estándar en el 60% de las nuevas células robóticas de almacén a nivel mundial, desbloqueando categorías que antes se consideraban a prueba de automatización.[2].

Proliferación de SKU en el comercio minorista omnicanal

El centro de distribución promedio gestiona ahora 2,5 veces más SKU que en 2018, según datos de MWPVL International[13]. La selección manual con esa densidad genera tasas de error superiores al 1,5%, un umbral en el que los costos de procesamiento de devoluciones erosionan los márgenes. El mercado de robótica de almacenes se beneficia directamente a medida que los operadores implementan sistemas de clasificación y cobots de asistencia en la recogida para mantener la precisión sin aumentos proporcionales de personal.

Análisis de impacto de restricciones

Los porcentajes de restricción que aparecen a continuación son estimaciones direccionales que indican un freno relativo a la trayectoria de crecimiento. No deben restarse directamente de la CAGR principal.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Altos costos iniciales de integración con WMS heredado –18% Global Corto plazo (≤2 años)
Brechas de interoperabilidad entre flotas de múltiples proveedores –16% América del Norte, Europa Mediano plazo (2 a 4 años) [12]
Riesgos de ciberseguridad en flotas robóticas conectadas –14% Global Largo plazo (≥4 años) [16]
Déficit de mano de obra cualificada en robótica –12% Global Mediano plazo (2 a 4 años)
Costos de rediseño de instalaciones para almacenes industriales abandonados –10% Europa, Sudamérica Corto plazo (≤2 años) [9]


Altos costos de integración con los sistemas de gestión de almacenes existentes

La implementación de una flota de robots móviles autónomos en una instalación abandonada generalmente agrega entre un 25% y un 40% al costo básico del hardware en tarifas de integración de sistemas, que cubren el middleware WMS, la calibración de sensores y la reingeniería del flujo de trabajo.. Para los operadores 3PL de tamaño mediano con ingresos anuales inferiores a 200 millones de dólares, esa prima puede retrasar los períodos de recuperación más allá de los tres años, estancando las decisiones de compra. El crecimiento del mercado de robótica de almacén en el nivel de pequeñas y medianas empresas depende de que los integradores simplifiquen esta capa.

Brechas de interoperabilidad entre flotas de múltiples proveedores

Los operadores de almacenes obtienen cada vez más robots de múltiples fabricantes de equipos originales: un proveedor para el transporte móvil, otro para brazos robóticos y un tercero para clasificación. Sin embargo, hoy en día no existe ningún estándar de orquestación de flota abierta ampliamente adoptado. MassRobotics lanzó el Estándar de interoperabilidad AMR 2.0 en 2024, pero la adopción sigue siendo voluntaria[12]. Hasta que maduren los aviones de control independientes de la flota, los operadores enfrentan riesgos de dependencia del proveedor que ralentizan las compras incrementales de automatización.

Riesgos de ciberseguridad en operaciones robóticas conectadas

Cada robot conectado en red en un almacén es una superficie de ataque potencial. Un informe de Claroty de 2024 identificó más de 1200 vulnerabilidades en el firmware de robótica industrial en 15 principales fabricantes de equipos originales (OEM)[16]. Los incidentes de ransomware dirigidos a operaciones de almacén se duplicaron entre 2022 y 2024 en América del Norte. En consecuencia, las primas de seguro para instalaciones con uso intensivo de robótica han aumentado, creando una capa de costos ocultos que restringe la adopción entre los operadores reacios al riesgo.


Warehouse Robotics Market Oportunidades

Robótica como servicio (RaaS) para la penetración en el mercado medio

Los modelos de suscripción con poco capital están disolviendo la barrera del costo inicial que históricamente ha limitado el mercado de robótica de almacenes a los compradores empresariales. Locus Robotics y 6 River Systems ahora ofrecen precios por unidad por mes que convierten el gasto de capital en gasto operativo, dirigido a operadores 3PL con menos de 50,000 pies cuadrados de espacio.

Modernización de almacenes en mercados emergentes

El plan de incentivos vinculados a la producción de la India asignó 2.100 millones de dólares a la logística de fabricación de productos electrónicos y automóviles entre 2023 y 2025, financiando directamente proyectos de automatización de almacenes.[8]. El valor bruto de las mercancías del comercio electrónico del sudeste asiático superó los 230 mil millones de dólares en 2024, lo que generó una demanda de centros de distribución totalmente nuevos que evitan por completo la penalización por la integración de los antiguos.

Monetización de datos a través del análisis de flotas

Cada robot móvil autónomo genera aproximadamente 1,5 terabytes de datos operativos por año: patrones de movimiento, registros de errores de selección, mapas de calor de congestión. Los proveedores que empaquetan estos análisis en productos SaaS de predicción de la demanda y optimización de la asignación de espacios pueden desbloquear flujos de ingresos recurrentes que el mercado de robótica de almacenes ha dejado en gran medida sin explotar.

Automatización farmacéutica y de cadena de frío

Los mandatos de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (PIB) de la UE (Buenas Prácticas de Distribución) y la FDA están endureciendo los requisitos de serialización y cumplimiento de temperatura en el almacenamiento de productos farmacéuticos.[11]. Las soluciones robóticas que combinan el transporte autónomo con el monitoreo ambiental integrado representan un nicho de alto margen dentro del mercado más amplio de robótica de almacenes.

Proliferación de centros de microcumplimiento

Los centros urbanos de microcumplimiento (normalmente de 5000 a 15 000 pies cuadrados integrados dentro o adyacentes a tiendas minoristas) requieren una automatización compacta y de alta densidad que los sistemas transportadores tradicionales no pueden ofrecer. Cadenas de supermercados como Kroger, Carrefour y Woolworths han comprometido colectivamente más de 3 mil millones de dólares para el desarrollo de microcumplimiento hasta 2027, generando una demanda concentrada de sistemas robóticos de almacenamiento en cubos.[7].


Warehouse Robotics Market Perspectivas futuras

Orquestación de flotas nativa de IA

La próxima generación de gestión de almacenes reemplazará el enrutamiento basado en reglas con agentes de aprendizaje reforzado que optimicen continuamente la asignación de tareas en flotas mixtas de robots. Para 2030, se proyecta que el 45% de los centros de distribución a gran escala implementarán capas de orquestación nativas de IA que reducirán el tiempo de inactividad en un 30% o más.. Dentro del mercado de robótica de almacenes, este cambio acelerará la participación del software en el gasto total del 25% actual al 35% en 2035.

Arquitecturas robóticas energéticamente eficientes

Las baterías de litio, hierro y fosfato y las celdas de estado sólido están ampliando el tiempo de actividad del robot de 8 horas a más de 14 horas por ciclo de carga, lo que reduce el tamaño de la flota necesaria para mantener el rendimiento.[20]. Al mismo tiempo, el frenado regenerativo en los AMR de carga útil pesada está reduciendo el consumo de energía por unidad en un 22 %. El Mercado de Robótica de Almacén recompensará cada vez más a los proveedores que ofrezcan ventajas de TCO a través de la eficiencia energética, particularmente porque los marcos de presentación de informes ESG exigen la divulgación de emisiones de Alcance 2 por parte de los operadores logísticos.

Integración de robots humanoides y multimodales

Propósito generalrobots humanoides- de empresas como Figure AI, Agility Robotics y Tesla Optimus - se centran en tareas de almacén que siguen siendo difíciles para las máquinas de un solo propósito: buceo en contenedores, almacenamiento en estantes y manejo de excepciones.[21]. Si bien es poco probable que se implemente a escala comercial antes de 2029, ya se están llevando a cabo programas piloto en las instalaciones de BMW y Amazon. En el mercado de robótica de almacenes las plataformas humanoides podrían captar entre el 5% y el 8% de las nuevas instalaciones para 2034.

Sostenibilidad y automatización circular de la cadena de suministro

La logística inversa y las operaciones de reacondicionamiento de productos están surgiendo como una nueva frontera de la automatización. El Plan de Acción de Economía Circular de la UE exige una responsabilidad ampliada del productor en todos los sectores de productos electrónicos y textiles, lo que requiere capacidades de procesamiento de retorno que las operaciones manuales tienen dificultades para escalar.[22]. Los operadores de almacenes que incorporen el desmontaje, la inspección y el reequipamiento robóticos en sus instalaciones obtendrán valor de una economía circular que la Fundación Ellen MacArthur estima en 4,5 billones de dólares para 2030.


Análisis de participación de mercado regional

Región Métrica clave (2025) Temas primarios de inversión
Asia-Pacífico 42,5% de participación Logística de fabricación, expansión del centro de distribución de comercio electrónico, subsidios gubernamentales
América del norte USD 2.61 Billion Automatización de cumplimiento de minoristas, actualizaciones de flotas de 3PL, sustitución de mano de obra
Europa 22,0% de participación Cumplimiento de la cadena de frío, modernizaciones de zonas industriales abandonadas, programas de Industria 4.0
Sudamerica 5,0% de participación Crecimiento del comercio electrónico en Brasil y construcción de centros de distribución totalmente nuevos
Medio Oriente y África USD 0.45 Billion Centros logísticos de zonas francas, diversificación del petróleo a lo digital
Total USD 10.02 Billion —

La estructura regional del Mercado de Robótica de Almacén refleja la concentración de la infraestructura de cumplimiento del comercio electrónico y las redes de logística de fabricación. Asia-Pacífico lidera tanto en tamaño absoluto como en velocidad de crecimiento, mientras que América del Norte y Europa compiten estrechamente por la segunda posición.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78% de la participación regional Gasto de capital del minorista en la automatización del cumplimiento
Canadá 14,2% CAGR (2026-2035) Modernización de los centros de distribución de alimentación y productos farmacéuticos
México USD 0.13 Billion (2025) Expansión logística impulsada por el nearshoring


Estados Unidos domina la contribución del mercado de robótica de almacenes de América del Norte, con Amazon, Walmart y Target operando colectivamente más de 2500 nodos de cumplimiento automatizados o semiautomáticos a partir de 2025.[7]. Canadá está invirtiendo mucho en robótica farmacéutica de cadena de frío siguiendo la guía de automatización GMP actualizada de Health Canada. Al mismo tiempo, México se beneficia de las tendencias de nearshoring que están arrastrando la logística de fabricación al sur de la frontera con Estados Unidos.[8].

Europa

País Métrica clave Controlador clave
Alemania 28% de la participación regional Logística de recambios de automoción e Industria 4.0
Reino Unido 15,8% CAGR (2026-2035) Cumplimiento del comercio electrónico de comestibles y venta minorista
Francia USD 0.27 Billion (2025) Automatización de centros de distribución de La Poste y Carrefour
Italia 12,5% CAGR (2026-2035) Automatización del sector de alimentos y bebidas.
España USD 0.16 Billion (2025) Construcciones de centros logísticos de terceros
Países nórdicos 16,0% CAGR (2026-2035) Los altos costos laborales están impulsando la adopción temprana
Rusia USD 0.09 Billion (2025) Impulso a la autosuficiencia manufacturera nacional
Resto de Europa 11% de la participación regional Adopción mixta en economías más pequeñas


Alemania ancla la demanda europea dentro del mercado de robótica de almacenes, con su iniciativa Plattform Industrie 4.0 canalizando más de 1.500 millones de euros hacia la digitalización de fábricas inteligentes y logística entre 2023 y 2026.[9]. El Reino Unido ha visto una adopción acelerada después del Brexit a medida que las restricciones a la movilidad laboral intensificaron los desafíos de dotación de personal en los almacenes, particularmente en el cumplimiento de comestibles.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 55% de la participación regional Objetivos gubernamentales de robótica "Hecho en China 2025"
India 20,3% CAGR (2026-2035) Comercio electrónico e incentivos vinculados a la producción
Japón USD 0.58 Billion (2025) Una fuerza laboral que envejece y una fabricación avanzada
Corea del Sur 17,5% CAGR (2026-2035) Logística de semiconductores y electrónica.
ASEAN USD 0.39 Billion (2025) Inversiones Greenfield DC en Vietnam y Tailandia
Resto de Asia-Pacífico 13,8% CAGR (2026-2035) Infraestructura de comercio digital emergente


El aumento interanual del 44% en China en nuevas instalaciones de robots de almacén durante 2024 consolidó el dominio de Asia-Pacífico en el mercado de robótica de almacén.[1]. India es el mercado nacional de más rápido crecimiento de la región, impulsado por Flipkart y Reliance Retail que construyen megacentros de distribución automatizados en seis estados. La trayectoria demográfica de Japón (con más del 28% de su población mayor de 65 años) crea una demanda estructural de automatización en la logística y el almacenamiento de manufactura.[8].

Sudamerica

País Métrica clave Controlador clave
Brasil 62% de la participación regional Automatización de Mercado Libre y Revista Luiza DC
Argentina 13,5% CAGR (2026-2035) Modernización de la logística de exportación agrícola
Resto de Sudamérica USD 0.07 Billion (2025) Adopción temprana en Chile, Colombia


Brasil lidera la contribución del mercado de robótica de almacenes en América del Sur, ya que Mercado Libre invirtió más de 900 millones de dólares en infraestructura logística durante 2024, y la clasificación robótica representa una parte cada vez mayor de ese gasto.[14]. Argentina y Chile siguen siendo los primeros en adoptarlo, aunque las crecientes tasas de penetración del comercio electrónico están construyendo la base de demanda para los despliegues iniciales.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 35% de la participación regional Ambiciones del centro logístico Visión 2030
Emiratos Árabes Unidos 17,2% CAGR (2026-2035) Automatización de almacenes de zona franca
Sudáfrica USD 0.05 Billion (2025) Modernización de centros de distribución de cadenas minoristas
Egipto 14,0% CAGR (2026-2035) Logística de la Zona Económica del Canal de Suez
Resto de MEA 18% de la participación regional Proyectos dispersos en sus primeras etapas


El programa Visión 2030 de Arabia Saudita está canalizando 1.300 millones de dólares hacia infraestructura logística, incluidos los almacenes aduaneros automatizados en NEOM y el Centro Logístico de Riyadh.[18]. Las áreas de libre comercio Jebel Ali y Khalifa de los Emiratos Árabes Unidos están atrayendo a operadores 3PL equipados con robótica que apuntan a los flujos de comercio electrónico transfronterizos en todo el Consejo de Cooperación del Golfo.


Warehouse Robotics Market By Region, 2025-2035

Warehouse Robotics Market Segmentación de mercado

Por tipo de producto

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Robots Industriales 36,3% de participación Paletizado, despaletizado, manipulación de mercancías pesadas.
Sistemas de clasificación USD 2.11 Billion Clasificación de paquetes y paquetes de alto rendimiento
Robots móviles 19,4% CAGR (2026-2035) Transporte flexible de mercancías a personas
Otros (Drones, Cobots) USD 0.78 Billion Escaneo de inventario, selección colaborativa


Los robots industriales siguen siendo la columna vertebral del mercado de robótica de almacenes por tipo de producto, integrados en líneas de paletizado y estaciones de transferencia de cargas pesadas donde la coherencia en el tiempo de ciclo es primordial. Estas instalaciones se benefician de décadas de confiabilidad comprobada, y los almacenes antiguos que ya cuentan con brazos de seis ejes tienden a expandirse con la misma arquitectura. Sin embargo, los robots móviles están remodelando el diseño de instalaciones totalmente nuevas. Su capacidad para navegar dinámicamente sin infraestructura fija permite a los operadores reconfigurar los planos de planta estacionalmente, una ventaja decisiva para los distribuidores de moda y electrónica de consumo que gestionan curvas de demanda volátiles.

Por función

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Almacenamiento 41,0% de participación Implementaciones de sistemas de almacenamiento de cubos y AS/RS
Embalaje USD 1.45 Billion Sistemas automatizados de montaje de cajas y llenado de huecos
Recogiendo y clasificando 19,5% CAGR (2026-2035) Proliferación de SKU y reducción de la tasa de errores
Otros (Carga, Inspección) 11,8% de participación Automatización del control de calidad y del muelle al stock


La automatización del almacenamiento domina el mercado de robótica de almacenes por función porque los sistemas automatizados de almacenamiento y recuperación ofrecen la mayor densidad por pie cuadrado, una métrica crítica en los centros de cumplimiento urbanos con terreno limitado. La recolección y clasificación, aunque tiene menores ingresos actuales, está creciendo más rápido a medida que brazos robóticos guiados por visión cierran la brecha de precisión con los recolectores humanos en artículos de formas irregulares.

Por componente

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Hardware 75,0% de participación Chasis de robot, brazos, sensores, transportadores.
Software 16,9% CAGR (2026-2035) Orquestación de flotas, WES, plataformas de análisis
Soporte y servicios USD 0.95 Billion Instalación, mantenimiento, formación.


El dominio del hardware en el mercado de robótica de almacenes refleja la naturaleza intensiva en capital de las implementaciones iniciales. Sin embargo, la trayectoria de crecimiento del software cuenta la historia más interesante: las plataformas de orquestación de flotas habilitadas en el borde son la capa de componentes de más rápido crecimiento a medida que los operadores buscan una optimización en tiempo real que eleve la utilización de los activos más allá del 85%.[2].

Por industria de usuario final

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Venta minorista y comercio electrónico 30,4% de participación Velocidad y precisión en el cumplimiento de pedidos
Automotor 19,2% CAGR (2026-2035) Montaje y secuenciación de piezas justo a tiempo
Alimentos y Bebidas USD 1.32 Billion Manipulación de cadena de frío y enrutamiento de productos perecederos
Electricidad y Electrónica 17,0% CAGR (2026-2035) Seguimiento de componentes de alto valor
Farmacéutico USD 0.71 Billion Serialización y cumplimiento de temperatura.
3PL 18,1% CAGR (2026-2035) Flexibilidad de almacén multicliente
Otros 7,2% de participación Textiles, productos químicos, materiales de construcción.


El comercio minorista y el comercio electrónico son los pilares del mercado de robótica de almacenes por parte del usuario final, impulsado por ventanas de cumplimiento que se han comprimido de dos días a el mismo día en las principales áreas metropolitanas. La industria automotriz es la vertical de más rápido crecimiento a medida que los OEM y los proveedores de nivel 1 automatizan las líneas de secuenciación que alimentan las plantas de ensamblaje de modelos mixtos, lo que reduce los requisitos de existencias de reserva hasta en un 40 %.[10].


Evaluación comparativa competitiva

El mercado de robótica de almacenes está moderadamente concentrado y los cinco principales proveedores aportan aproximadamente entre el 35 y el 42 % de los ingresos globales. El campo competitivo es amplio y profundo, con fabricantes tradicionales de robots industriales, conglomerados de manipulación de materiales y especialistas en AMR respaldados por empresas, siendo las fusiones y adquisiciones el medio dominante de consolidación de capacidades. El índice Herfindahl-Hirschman está entre 800 y 1200, lo que refleja una estructura bastante fragmentada.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de robótica de almacenes Posicionamiento Estratégico
KUKA AG ~7–10% Brazos paletizadores de seis ejes, plataformas móviles Automatización industrial full-stack, escala respaldada por Midea
Corporación Fanuc ~6–9% Robots de recolección, brazos con visión integrada Pedigrí de fabricación centrado en la confiabilidad y con un alto tiempo de actividad
ABB Ltda. ~5–8% FlexPicker, robots móviles autónomos Amplia cartera industrial, fuerte canal europeo
Daifuku Co., Ltd. ~5–8% AS/RS, sistemas de transporte, soluciones de clasificación Líder en manipulación de materiales verticalmente integrado
Electricidad Yaskawa ~4–7% Brazos Motoman, líneas de robots colaborativos Ventaja de integración de servomotores rentable
Dematic (Grupo KION) ~4–7% Sistemas de mercancías a personas, lanzadera AS/RS Diseño e integración intralogística de extremo a extremo
Honeywell Intelligated ~3–6% Clasificación, despaletización robótica, WES Enlace de software empresarial conectado
Tecnologías cebra ~3–5% Obtener AMR, visión 3-D (adquisición Photoneo) Estrategia de convergencia visión-más-movilidad
Robótica del lugar ~2–4% AMR colaborativos, modelo de suscripción RaaS Penetración de 3PL en el mercado medio a través de RaaS
Friki+ ~2–4% AMR de mercancías a personas, robots de clasificación Escala de origen chino con expansión global

Noticias y desarrollos recientes

  • ABB Ltda.(Agosto de 2023): presentó el módulo de navegación Visual SLAM para su flota AMR, eliminando la necesidad de marcadores de infraestructura fijos y reduciendo los plazos de implementación en un 40 %.[12].
  • MasaRobótica(Mayo de 2023): Lanzamiento del Estándar de interoperabilidad AMR 2.0, que establece protocolos de comunicación que permiten que flotas de robots de múltiples proveedores operen bajo una única capa de orquestación.[12].

Warehouse Robotics Market Alcance del informe

Parámetro Detalle
Alcance del mercado Mercado global de robótica de almacén que cubre hardware, software y servicios
Período de estudio 2021-2035
CAGR (período de pronóstico) 16,1% (2026-2035)
Tamaño del mercado (2025) USD 10.02 Billion
Tamaño del mercado (2035) USD 44.58 Billion
Segmento de más rápido crecimiento Robots móviles (por tipo); Recogida y clasificación (por función)
Empresas perfiladas 10 (KUKA, Fanuc, ABB, Daifuku, Yaskawa, Dematic, Honeywell, Zebra, Locus, Geek+)
Moneda de valoración USD Billion


Preguntas frecuentes

What is the typical payback period for a warehouse robotics deployment?
Most AMR deployments in facilities processing over 10,000 orders per day achieve payback within 14–22 months, depending on labor-cost geography and shift count . Smaller facilities often see longer payback unless they adopt RaaS subscription models.
How does the Warehouse Robotics Market differentiate between AMRs and traditional AGVs?
AMRs navigate dynamically using onboard sensors and SLAM algorithms, while AGVs follow fixed paths via magnetic tape or wires. AMRs command a price premium of 30–50% but offer faster redeployment [12].
Which Warehouse Robotics Market segments face the highest cybersecurity exposure?
Cloud-connected fleet-orchestration software carries the greatest risk surface, as centralized control planes can halt entire operations if compromised [16]. Hardware-only installations with air-gapped controllers face minimal exposure.
What interoperability standards should buyers evaluate before procurement?
The MassRobotics AMR Interoperability Standard 2.0 and VDA 5050 (Europe) are the two leading protocols enabling multi-vendor fleet coordination [12]. Buyers should confirm vendor compliance before committing to mixed-fleet architectures.
How does the Warehouse Robotics Market address seasonal demand variability?
RaaS models let operators scale robot counts up or down monthly, aligning automation capacity with peak seasons like Black Friday or Chinese Singles' Day [6]. This flexibility is a primary driver of 3PL adoption.
What role do digital twins play in warehouse robotics deployment?
Digital twins simulate robot traffic flow, pick-path optimization, and throughput before physical installation, reducing commissioning time by up to 35% . They are becoming a standard pre-deployment step for facilities exceeding 200,000 square feet.
How will the Warehouse Robotics Market be affected by tariff policies on Chinese-made robots?
U.S. Section 301 tariffs currently add 25% to Chinese-origin industrial robot imports, incentivizing sourcing shifts toward Japanese, European, and domestic OEMs [4]. Geek+ and other China-based vendors are mitigating this through regional manufacturing in Southeast Asia.    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, automation publications, and authoritative logistics organizations. Key sources included the US Occupational Safety and Health Administration (OSHA), European Agency for Safety and Health at Work (EU-OSHA), National Institute of Standards and Technology (NIST), American National Standards Institute (ANSI), International Organization for Standardization (ISO 10218 for industrial robots), International Federation of Robotics (IFR), Robotics Industries Association (RIA), Material Handling Institute (MHI), Bureau of Labor Statistics (BLS) Warehouse and Storage Employment Data, EU Eurostat Industrial Production Statistics, IEEE Xplore Digital Library, MIT Technology Review, Logistics Management Magazine, ARC Advisory Group, and national logistics ministry reports from key markets. These sources were used to collect automation adoption statistics, safety compliance data, warehouse automation deployment figures, labor cost trends, and market landscape analysis for mobile robots, SCARA systems, articulated robotic arms, and warehouse management software technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, CTOs, VPs of Engineering, leaders of Product Development, and commercial directors from warehouse robotics manufacturers, autonomous mobile robot (AMR) developers, and warehouse management software providers. Chief Supply Chain Officers, Vice Presidents of Warehouse Operations, logistics directors, and procurement leads from e-commerce fulfillment centers, third-party logistics (3PL) providers, retail distribution centers, and manufacturing warehouses constituted demand-side sources. Market segmentation was validated across robot types and software systems, product development timelines were confirmed, and insights on automation adoption patterns, total cost of ownership (TCO) dynamics, and integration challenges with legacy warehouse infrastructure were gathered using primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit deployment analysis. The methodology included:

Identification of 50+ key robotics manufacturers and software providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across mobile robots (AMRs/AGVs), SCARA robots, articulated robots, cylindrical robots, parallel robots, Cartesian robots, and software categories (WMS, WCS, WES)

Analysis of reported and modeled annual revenues specific to warehouse robotics and automation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (robot deployment volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hardware and software components

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















