Warehouse Robotics Market Summary
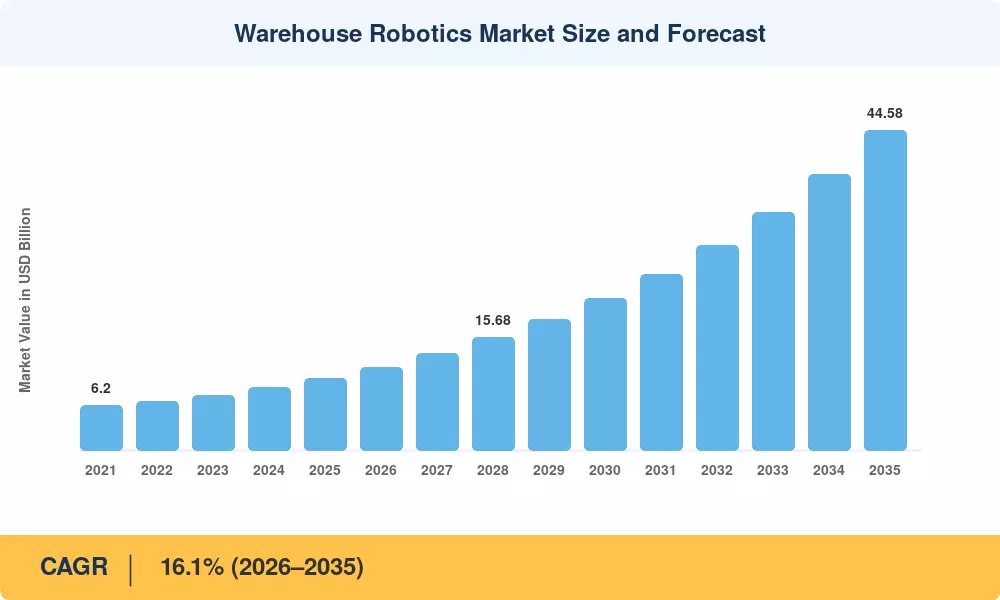
Der Markt für Lagerrobotik erreichte im Jahr 2025 ein Volumen von 10,02 Milliarden US-Dollar und Market Research Future (MRFR) geht davon aus, dass er von 11,63 Milliarden US-Dollar im Jahr 2026 auf 44,58 Milliarden US-Dollar im Jahr 2035 wachsen wird, was einer durchschnittlichen jährlichen Wachstumsrate von 16,1 % über den gesamten Prognosezeitraum entspricht. Zwei Kräfte verkürzen gleichzeitig die Erfüllungsfristen: die zunehmende Verfügbarkeit von Arbeitskräften in den OECD-Ländern und die Verpflichtung zur Lieferung am selben Tag, die Einzelhändler nicht mehr rückgängig machen können. Dieser Druck hat die Kapitalbudgets in die Höhe getriebenautonome mobile Roboter, automatisierte Lager- und Bereitstellungssysteme und Roboter-Kommissionierzellen in einem Tempo, das vor fünf Jahren undenkbar gewesen wäre[1][2].
Die technische Erzählung im Markt für Lagerrobotik dreht sich um schnelle Verschiebungen. Herkömmliche feste Förderanlagen-Layouts, die auf zuverlässige Paletten-zu-Paletten-Ausgänge ausgelegt sind, weichen flexiblen, softwaregesteuerten Flotten, die über Nacht geändert werden können. Mit neuen Entwicklungen in der Computer Vision,RoboterArme können jetzt unregelmäßige und verformbare Materialien aufnehmen und eröffnen so Anwendungsfälle, die vor 2022 nur manuell möglich waren. Im Dezember 2024 verdeutlichte Zebra Technologies die Geschwindigkeit des Wandels mit der Übernahme von Photoneo für 350 Millionen US-Dollar, um 3D-Vision-IP intern einzuführen[3].
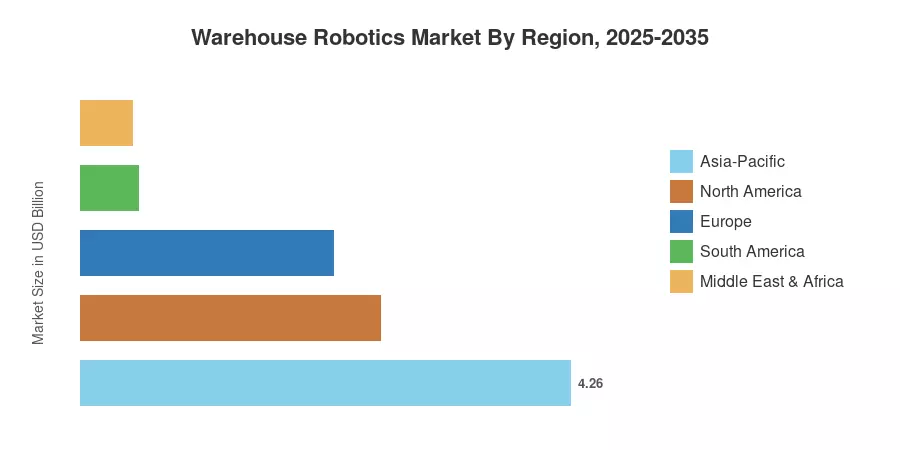
Der asiatisch-pazifische Raum trägt zu über 42,5 % zum weltweiten Markt für Lagerroboter bei, wobei China allein im Jahr 2024 einen Anstieg der Neuinstallationen von Lagerrobotern um 44 % verzeichnet[1]. In Nordamerika liegt der zweite Platz bei rund 26 %, unterstützt durch Investitionen in die Logistikautomatisierung von Einzelhändlern und Drittanbietern. In Europa ist das Tempo mit etwa 22 % langsamer, wobei der Arbeitskräftemangel in Deutschland, Großbritannien und den nordischen Ländern zu einer schnelleren Einführung führt. Bis 2035 wird die Flottenorchestrierung auf Basis von Edge-KI und energieeffizienten Roboterarchitekturen schrittweise den Kurs des Marktes für Lagerrobotik bestimmen.
Wichtige Erkenntnisse aus dem Bericht
• Nach Produkttyp
- Industrieroboter hatten im Jahr 2025 einen Umsatzanteil von 36,3 % am Markt für Lagerrobotik, was auf die starke Akzeptanz bei der Palettierung und Handhabung schwerer Güter zurückzuführen ist.
- Es wird prognostiziert, dass mobile Roboter bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 19,4 % wachsen und damit alle anderen Produktkategorien übertreffen werden, da die flexible Navigation an Bedeutung gewinnt.
• Nach Funktion
- Der Lagerbereich hatte im Jahr 2025 einen Anteil von 41,0 % am Markt für Lagerrobotik, was auf den Einsatz automatisierter Lager- und Bereitstellungssysteme zurückzuführen ist.
- Das Kommissionieren und Sortieren ist mit einer prognostizierten jährlichen Wachstumsrate von 19,5 % der am schnellsten wachsende Bereich, angetrieben durch die starke Verbreitung von SKUs im E-Commerce.
• Nach Komponente
- Hardware eroberte im Jahr 2025 75,0 % des Marktes für Lagerrobotik und umfasste Roboterarme, autonome Fahrzeuge und Sensorarrays.
- Es wird prognostiziert, dass Software eine jährliche Wachstumsrate von 16,9 % verzeichnen wird, da Flotten-Orchestrierungs- und Lagerausführungsplattformen an Bedeutung gewinnen.
• Nach Endverbraucherbranche
- Einzelhandel und E-Commerce machten im Jahr 2025 30,4 % des Marktumsatzes für Lagerrobotik aus.
- Die Automobilbranche weist mit 19,2 % bis 2035 die höchste prognostizierte CAGR auf, was mit der Just-in-Time-Teilemontage durch Robotik zusammenhängt.
• Nach Geographie
- Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 42,5 % am Markt für Lagerrobotik und ist weiterhin führend beim Versandvolumen.
- Nordamerika bleibt mit einem Umsatz von rund 2,61 Milliarden US-Dollar im Jahr 2025 die zweitgrößte Region.
Marktgröße und Prognose für Lagerrobotik (2021–2035)
Der Ansatz zur Marktgrößenbestimmung umfasst eine Bottom-up-Umsatzstudie von Roboter-OEMs, Integratoren und Anbietern von Softwareplattformen, die mit Top-down-Branchenversanddaten der International Federation of Robotics und proprietären Primärinterviews abgeglichen wird. Historische Statistiken (2021–2024) werden anhand von Unternehmensunterlagen und Zollhandelsdatenbanken überprüft. Die Prognosezahlen (2026–2035) basieren auf der kalibrierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,1 % und sind an die Ausreifung der Akzeptanzkurven nach 2031 angepasst.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



