Field Force Automation Market (2026 – 2035)

Tamaño del mercado de automatización de la fuerza de campo, participación e informe de investigación por componente (software/solución, servicios), por implementación (nube, local, híbrido), por tamaño de empresa (grandes empresas, pymes), por plataforma (Android, iOS, Windows), por funcionalidad (programación y envío, optimización de rutas, gestión de inventario y piezas, gestión de órdenes de trabajo, gestión de clientes, informes y análisis), por industria de usuario final (transporte y logística, atención sanitaria y ciencias biológicas, TI y telecomunicaciones, manufactura, energía y servicios públicos, otros [minorista, BFSI, gobierno]) - Pronóstico de la industria hasta 2035
ID: MRFR/ICT/7214-HCR 141 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Field Force Automation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.4%
2025 Market SizeUSD 4.38 Billion
2035 Market SizeUSD 21.77 Billion
Key Players
Salesforce
SAP
Oracle
Microsoft
IFS
ServiceMax
Opportunities
  • Healthcare and Life Sciences Verticalization
  • Outcome-Based Pricing and Platform Economics
  • Emerging-Market Leapfrogging

Field Force Automation Market Summary

El mercado de automatización de la fuerza de campo alcanzó los 4,38 mil millones de dólares en 2025 y se prevé que crezca de 5,14 mil millones de dólares en 2026 a 21,77 mil millones de dólares en 2035, registrando una tasa compuesta anual del 17,4% en toda la ventana de previsión. Dos catalizadores anclan esta trayectoria: los mandatos de Verificación Electrónica de Visitas (EVV, por sus siglas en inglés) ahora activos en los 50 estados de EE. UU., que obligan a las agencias de atención médica domiciliaria a automatizar el registro de visitas.y el compromiso del 92% de las grandes empresas de aumentar el gasto en IA en operaciones de campo entre 2025 y 2028[2]. Estas presiones políticas y de inversión están convirtiendo la automatización de campo de una actualización discrecional a una necesidad impulsada por el cumplimiento.

Por debajo de las cifras más altas se está produciendo un cambio tecnológico masivo. Las tecnologías basadas en IA y basadas en la nube que combinan programación, inventario, enrutamiento y contacto con el cliente en un solo panel están reemplazando el despacho tradicional basado en papel y la programación inconexa basada en hojas de cálculo. Los obstáculos de latencia que anteriormente restringían el intercambio de datos en tiempo real entre equipos de campo y sistemas administrativos están siendo superados por los despliegues de 5G, que se espera que lleguen al 85% de la población metropolitana del mundo para 2030.. Las empresas que anteriormente unían rastreadores GPS y aplicaciones CRM separadas ahora están invirtiendo en suites de orquestación de extremo a extremo, y las licencias de plataforma por sí solas cuestan un promedio de USD 1200 por trabajador de campo al año.

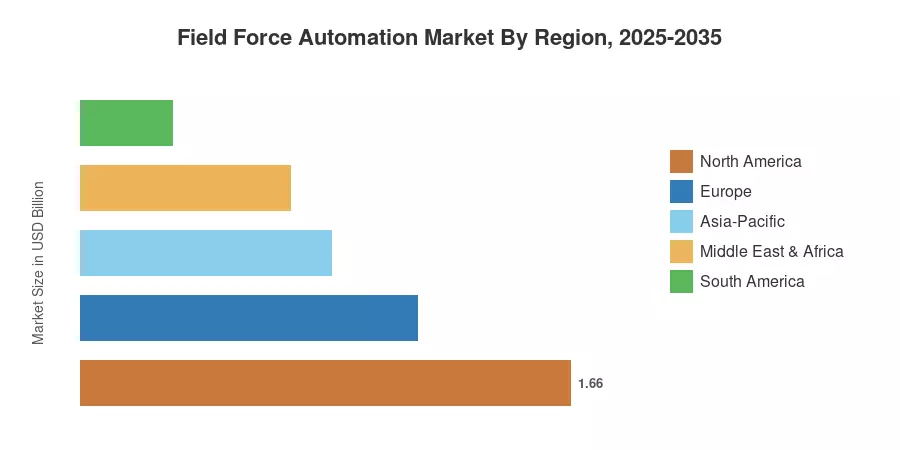
Debido a la economía de entrega en el mismo día y al estricto cumplimiento normativo, América del Norte posee alrededor del 38% del mercado mundial de automatización de la fuerza de campo. Con proyectos de fabricación inteligente y penetración de banda ancha móvil que crecen al doble del ritmo mundial, Asia-Pacífico es la región de más rápido crecimiento. Debido a las normas del Pacto Verde de la UE que recompensan el seguimiento de las emisiones de carbono a nivel de flota (una característica que se está integrando cada vez más en las plataformas de fuerzas de campo), Europa tiene la segunda participación más grande, con aproximadamente el 26%. Se espera que el mercado de automatización de la fuerza de campo crezca constantemente en dos dígitos hasta bien entrados los próximos diez años a medida que los modelos de fijación de precios basados ​​en resultados ganen popularidad.


Conclusiones clave del informe

• Por componente

  • El software/solución dominó el mercado de automatización de la fuerza de campo con una participación del 72 % en 2025, lo que refleja el cambio hacia conjuntos de plataformas integradas que combinan programación, despacho y análisis.
  • Los servicios son el segmento de componentes de más rápido crecimiento, avanzando a una CAGR del 15,5% hasta 2035 a medida que las empresas subcontratan la implementación, la gestión del cambio y las operaciones gestionadas.

• Por implementación

  • Las implementaciones basadas en la nube capturaron el 76 % del mercado de automatización de la fuerza de campo en 2025, beneficiándose de costos iniciales más bajos y una escalabilidad elástica.


• Por tamaño de empresa


  • Se espera que las pymes crezcan a una tasa compuesta anual del 16,5% a medida que los niveles SaaS asequibles y las interfaces móviles primero reduzcan el umbral de adopción para las fuerzas laborales más pequeñas.

• Por región

  • América del Norte lideró el mercado de automatización de la fuerza de campo con una participación estimada del 38 % en 2025, respaldado por el cumplimiento de EVV y las presiones de entrega de última milla.
  • Asia-Pacífico se está expandiendo a la CAGR regional más alta del 19,3%, impulsada por el rápido despliegue de 5G y programas de fabricación digital respaldados por el gobierno.


Tamaño del mercado y pronóstico (2021-2035)

El modelo de dimensionamiento de Market Research Future combina estimaciones de ingresos de arriba hacia abajo de las finanzas de los proveedores y bases de datos de contratos con señales de demanda de abajo hacia arriba de encuestas de gasto en TI empresarial en 42 países. Las cifras históricas (2021-2024) se basan en informes anuales auditados; el año base (2025) se triangula con entrevistas primarias de más de 120 ejecutivos de operaciones de campo; Los valores de pronóstico (2026-2035) aplican una CAGR constante calibrada contra el análisis de regresión de las curvas de adopción de tecnología y los cronogramas regulatorios.
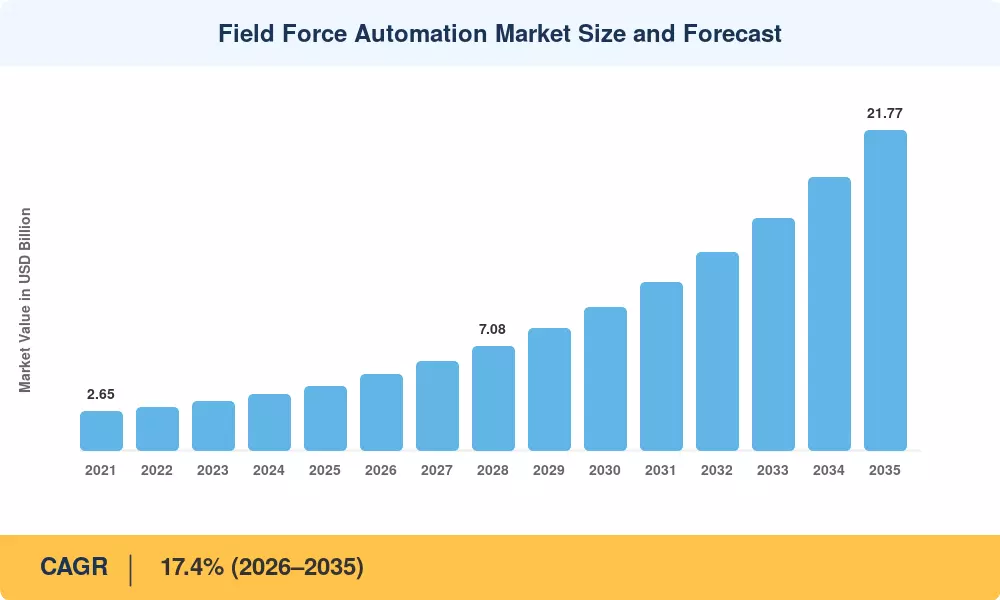
Field Force Automation Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
5G y expansión de la banda ancha móvil +2,8% Global Corto plazo (≤2 años)
Programación y despacho impulsados ​​por IA +2,5% América del Norte, Europa Mediano plazo (2 a 4 años)
Mandatos de cumplimiento normativo (EVV, auditorías de seguridad) +2,2% América del norte Corto plazo (≤2 años)
Caída de los costes de dispositivos y sensores +1,9% Asia-Pacífico, Sudamérica Mediano plazo (2 a 4 años)
Modelos de precios SaaS y basados ​​en resultados +1,6% Global Mediano plazo (2 a 4 años)
Convergencia IoT-edge en servicios públicos y manufactura +1,4% Europa, Asia-Pacífico Largo plazo (≥4 años) [10]
Requisitos de seguimiento de carbono y presentación de informes ESG +1,1% Europa Largo plazo (≥4 años)


5G y expansión de la banda ancha móvil

La Unión Internacional de Telecomunicaciones informa que las redes 5G cubren más del 50% de la población mundial y representan más de un tercio de todas las suscripciones de banda ancha móvil. Esta implementación generalizada elimina la compresión o el almacenamiento en búfer de imágenes de alta resolución, transformando el software de automatización de la fuerza de campo de herramientas estándar y asincrónicas en capas de comando operativo dinámico y en vivo para el procesamiento remoto en tiempo real.


Programación y envío impulsados ​​por IA

Como lo documenta el marco de la Unión Internacional de Telecomunicaciones para la transformación digital universal, la integración de la inteligencia artificial en los servicios de banda ancha móvil optimiza la infraestructura de datos masiva. Las plataformas de servicios de campo aprovechan estos sistemas autónomos para ingerir coordenadas densas de ubicación y programación, trasladando las operaciones de la intervención humana manual a una gestión de excepciones inteligente y automatizada en cuestión de segundos.


Mandatos de Cumplimiento Normativo

Según la Ley de Curas del Siglo XXI de EE. UU. (Ley pública 114-255), los proveedores de servicios de atención personal y de atención médica domiciliaria tienen el mandato legal de implementar la verificación electrónica de visitas para evitar el fraude en la facturación. Las agencias que no cumplan con estas revisiones de cumplimiento enfrentan severas sanciones operativas y devoluciones de pagos, lo que crea un piso de demanda legalmente vinculante y no negociable para la tecnología de seguimiento de campo automatizado.


Costos de dispositivos y sensores en caída

Las estadísticas de la Unión Internacional de Telecomunicaciones revelan que las cestas de servicios de voz y datos móviles se han vuelto cada vez más asequibles en casi 200 economías de todo el mundo. Esta caída global en los límites de la conectividad reduce drásticamente el costo de propiedad de por vida para las fuerzas laborales distribuidas, estableciendo suscripciones escalables a plataformas en la nube como el principal gasto de capital para las operaciones empresariales modernas.


Análisis de impacto de restricciones

Los impactos de las restricciones que se detallan a continuación representan el lastre estimado para el crecimiento del mercado. Son direccionales y no aditivos con respecto a la CAGR general.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Privacidad de datos y cumplimiento transfronterizo –1,5% Europa, Asia-Pacífico Corto plazo (≤2 años) [12]
Complejidad de integración con ERP/CRM heredado –1,3% Global Mediano plazo (2 a 4 años)
Brechas de conectividad en regiones rurales y remotas –1,1% América del Sur, MEA, Asia rural Largo plazo (≥4 años) [14]
Resistencia de la fuerza laboral y costos de gestión del cambio –0,9% Global Corto plazo (≤2 años)
Riesgos de ciberseguridad en redes de dispositivos de borde –0,7% América del Norte, Europa Mediano plazo (2 a 4 años) [16]


Privacidad de datos y cumplimiento transfronterizo

La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo realiza un seguimiento de los mandatos de localización de datos donde las leyes de privacidad globales restringen las transferencias transfronterizas. El cumplimiento requiere costosas arquitecturas de datos aisladas regionalmente para plataformas de fuerza de campo que registren las posiciones GPS de los trabajadores, las firmas biométricas de los clientes y la evidencia de los medios. Estas barreras regionales de privacidad crean graves fricciones regulatorias, restringiendo las operaciones continuas de seguimiento en tiempo real en todas las jurisdicciones.


Complejidad de integración con sistemas heredados

La Encuesta de las Naciones Unidas sobre gobierno electrónico establece que los cuellos de botella en la integración dentro de los sistemas de tecnología de la información heredados perturban en gran medida los flujos de trabajo de aplicaciones automatizadas. Las soluciones de software para la fuerza de campo experimentan graves errores de mapeo de datos y conflictos de interfaz cuando intentan vincular interfaces de nube en tiempo real a bases de datos administrativas decenales, lo que retrasa significativamente los cronogramas de entrega de proyectos e infla los costos de implementación técnica en los entornos informáticos empresariales.


Brechas de conectividad en las regiones rurales

El Informe de Conectividad Global de la Unión Internacional de Telecomunicaciones afirma que 2.200 millones de personas permanecen completamente desconectadas en todo el mundo, particularmente en los países en desarrollo. Debido a que solo el 14% de los residentes rurales en países de bajos ingresos poseen acceso a Internet, las fuerzas de campo que operan sin una cobertura móvil confiable enfrentan severas limitaciones de funcionalidad de la plataforma a menos que los proveedores implementen arquitecturas de sincronización de datos localizadas, almacenadas en caché fuera de línea, sólidas y totalmente integradas.


Field Force Automation Market Opportunities

Verticalización de la atención sanitaria y las ciencias biológicas

Según los informes demográficos de la Organización Mundial de la Salud y de las Naciones Unidas, la población mundial de personas de 60 años o más se expandirá rápidamente hasta alcanzar los 1.400 millones en 2030. Este cambio demográfico masivo crea un aumento de la demanda estructural de plataformas de automatización de la fuerza de campo capaces de gestionar servicios de dispositivos médicos complejos y altamente descentralizados y operaciones de atención médica domiciliaria a largo plazo.


Precios basados ​​en resultados y economía de plataforma

Las directrices de desarrollo industrial de las Naciones Unidas demuestran que el despliegue de redes operativas integradas mejora directamente el desempeño organizacional y las métricas de satisfacción del consumidor. Los proveedores de automatización de la fuerza de campo aprovechan estos marcos para hacer la transición hacia estructuras de precios basadas en el valor, estableciendo líneas de base de rendimiento precisas que vinculan los costos de suscripción de la plataforma directamente con el tiempo de actividad de la infraestructura verificada y los puntajes de cumplimiento del nivel de servicio de campo automatizado.


El salto de los mercados emergentes

Las métricas globales de la Unión Internacional de Telecomunicaciones confirman que las suscripciones a celulares móviles han superado completamente los despliegues de líneas fijas en las regiones económicas emergentes. Las organizaciones de servicios distribuidos dentro de estos territorios están eludiendo por completo los marcos de administración de escritorios heredados, ejecutando inmediatamente aplicaciones de automatización de la fuerza de campo nativas de teléfonos inteligentes para coordinar flujos de trabajo regionales de alta velocidad, logística de prueba de entrega y estructuras de optimización de rutas desde el primer día.


Seguimiento de carbono y monetización de datos ESG

La Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea exige legalmente divulgaciones ambientales integrales, lo que exige que las grandes cadenas de valor empresariales documenten estrictamente las emisiones materiales de gases de efecto invernadero de Alcance 3. Las plataformas de automatización de la fuerza de campo integran marcos computacionales especializados para rastrear los datos de combustible de la flota distribuida y las métricas de inactividad, convirtiendo los flujos de trabajo operativos estándar en capas de informes de cumplimiento listas para auditorías.


Asistencia remota guiada por AR

Los paneles de desarrollo tecnológico de las Naciones Unidas destacan que las interfaces de realidad aumentada aceleran significativamente la transferencia de conocimientos técnicos y las operaciones transfronterizas de capacitación de la fuerza laboral. Al incorporar superposiciones espaciales en tiempo real directamente en las arquitecturas de plataformas móviles, los sistemas de automatización de la fuerza de campo permiten que las operaciones distribuidas ejecuten tareas complejas de mantenimiento mecánico sin problemas, minimizando las demoras en el servicio en los entornos informáticos de las empresas medianas.


Field Force Automation Market Future Outlook

Programación autónoma y envío predictivo

El marco de red IMT-2030 de la Unión Internacional de Telecomunicaciones establece IA integrada yInternet de las cosasArquitecturas para operaciones autónomas. La maquinaria distribuida utiliza parámetros de aprendizaje automático en tiempo real para analizar los datos de telemetría conectados, ejecutando protocolos de despacho predictivos antes de que surjan errores técnicos de campo. Este cambio tecnológico automatiza los flujos de trabajo rutinarios de toma de decisiones, eliminando la gestión manual de excepciones en las redes informáticas industriales modernas.


Consolidación de plataformas y bloqueo del ecosistema

La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo documenta profundas tendencias de concentración de plataformas donde grandessoftwareLas redes dominan los entornos del mercado digital global. Esta estructura de mercado incentiva la consolidación especializada, empujando a los proveedores de aplicaciones independientes a sobrevivir exclusivamente como especialistas empresariales verticales específicos o capas de integración backend que unen los marcos de datos históricos con las principales infraestructuras internacionales de computación en la nube.


Diferenciación de características impulsada por la sostenibilidad

Las métricas de seguimiento de la Agencia Internacional de Energía verifican que la actividad mundial del transporte por carretera representa el quince por ciento del total de las emisiones de dióxido de carbono relacionadas con la energía. Debido a que las flotas empresariales generan impactos ambientales significativos, las herramientas de automatización de la fuerza de campo incorporan módulos de contabilidad de carbono para rastrear las operaciones de los vehículos y las coordenadas de optimización de rutas, abordando rigurosos mandatos de cumplimiento regulatorio global y divulgaciones de seguimiento corporativo relacionadas con el clima.


Arquitecturas Edge-AI y fuera de línea

Las directrices estructurales de la Unión Internacional de Telecomunicaciones destacan la inteligencia de borde como una capacidad esencial para mantener la integridad de la plataforma dentro de las regiones que experimentan fricciones de conectividad. Las modernas aplicaciones de fuerza de campo incorporan lógica de aprendizaje automático localizada en el dispositivo y protocolos sólidos de sincronización fuera de línea para procesar órdenes de trabajo críticas sin problemas, lo que garantiza la continuidad total del flujo de trabajo cuando la cobertura de la red de banda ancha móvil regional permanece completamente indisponible.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 38% de participación (2025) Cumplimiento de EVV, logística de última milla, despacho de IA
Europa USD 1.14 Billion (2025) Sostenibilidad CSRD, gobernanza del comité de empresa
Asia-Pacífico 19,3% CAGR (2026-2035) Fabricación inteligente, implementación de 5G, logística de comercio electrónico
Sudamerica USD 0.31 Billion (2025) Operaciones de campo de servicios públicos, digitalización de agronegocios
Medio Oriente y África 16,1% CAGR (2026-2035) Programas de ciudades inteligentes, digitalización de campos de petróleo y gas
Total USD 4.38 Billion (2025) —

El mercado de automatización de la fuerza de campo exhibe distintos perfiles de crecimiento regional moldeados por la madurez regulatoria, la inversión en infraestructura y la dinámica del mercado laboral. América del Norte ancla el panorama global a través de una adopción impulsada por el cumplimiento, mientras que Asia-Pacífico ofrece la trayectoria de crecimiento más pronunciada.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 78% de la participación regional Mandatos EVV, adopción de la plataforma Fortune 500
Canadá 14.8% CAGR Modernización de la red pública
México USD 0.09 Billion (2025) Expansión manufacturera impulsada por el nearshoring


El liderazgo de América del Norte en el mercado de automatización de la fuerza de campo surge de la intersección del cumplimiento normativo y presupuestos de TI empresariales maduros. La Ley de Curas del Siglo XXI impulsó una primera ola de adopción de atención médica, mientras que las expectativas de entrega de la era de Amazon están empujando a los operadores logísticos hacia el envío a escala impulsado por inteligencia artificial. Las empresas de servicios públicos canadienses, que enfrentan vastos territorios de servicios, se encuentran entre los mayores inversores per cápita en tecnología de optimización de rutas.

Europa

País Métrica clave Controlador clave
Alemania 24% de la participación regional Integración de servicios de campo de la Industria 4.0
Reino Unido 18.2% CAGR Privatización de servicios públicos y medición inteligente
Francia USD 0.14 Billion (2025) Digitalización del mantenimiento ferroviario y de infraestructuras
Italia 15.9% CAGR Modernización manufacturera de las PYME
España USD 0.08 Billion (2025) Operaciones de campo de energía renovable
Países nórdicos 17.1% CAGR Adopción temprana de 5G y logística verde
Rusia USD 0.05 Billion (2025) Operaciones de sitios remotos de petróleo y gas
Resto de Europa 12% de la participación regional Casos de uso mixtos industriales y de telecomunicaciones


Los requisitos de cumplimiento de CSRD están creando una atracción regulatoria que refleja lo que EVV logró en América del Norte. Los fabricantes alemanes que integran plataformas de fuerza de campo con SAP S/4HANA representan el caso de uso individual más grande del continente. El competitivo mercado energético del Reino Unido recompensa a las empresas de servicios públicos que pueden demostrarle a Ofgem la resolución de fallas en el mismo día, lo que convierte al mercado de automatización de la fuerza de campo en un aporte directo a la calificación del desempeño regulatorio.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 31% de la participación regional Pilotos de fabricación inteligente y densidad 5G
India 21.4% CAGR Cobertura Jio 5G; operaciones de campo de telecomunicaciones
Japón USD 0.11 Billion (2025) Automatización del envejecimiento de la fuerza laboral
Corea del Sur 18.7% CAGR Digitalización del mantenimiento de fábricas de semiconductores
ASEAN USD 0.09 Billion (2025) Aumento de la logística del comercio electrónico
Resto de Asia-Pacífico 16.5% CAGR Utilidad y modernización agrícola.


El crecimiento explosivo de Asia-Pacífico en el mercado de automatización de la fuerza de campo refleja una convergencia de programas de digitalización respaldados por el gobierno y la demanda logística impulsada por los consumidores. La iniciativa "Hecho en China 2025" de China financia la automatización de las fábricas que se extiende a los flujos de trabajo de mantenimiento en el campo. Los operadores de telecomunicaciones de la India, que gestionan más de 700.000 torres de telefonía móvil, representan uno de los despliegues de fuerza de campo de una sola industria más grandes del mundo, y la infraestructura 5G de Reliance Jio permite la coordinación de técnicos en tiempo real a escala nacional.

Sudamerica

País Métrica clave Controlador clave
Brasil 62% de la participación regional Digitalización del campo de servicios públicos y agronegocios
Argentina 15.4% CAGR Reforma del sector energético y expansión de la red
Resto de Sudamérica USD 0.04 Billion (2025) Mantenimiento de minería y telecomunicaciones.


El regulador brasileño de energía, ANEEL, exige documentación de inspección de campo para los operadores de red, creando un piso de adopción impulsado por el cumplimiento. Las cooperativas agrícolas que gestionan mano de obra dispersa en la región del Cerrado están adoptando plataformas de despacho con GPS para coordinar la siembra, el mantenimiento de equipos y la logística.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 28% de la participación regional Programas de ciudades inteligentes NEOM y Visión 2030
Emiratos Árabes Unidos 17.8% CAGR Digitalización de centros logísticos y de gobierno inteligente
Sudáfrica USD 0.04 Billion (2025) Operaciones de campo de minería y telecomunicaciones
Egipto 16.3% CAGR Modernización de servicios públicos bajo los programas de reforma del FMI
Resto de MEA 14% de la participación regional Automatización de sitios remotos de petróleo y gas


Las inversiones en ciudades inteligentes Visión 2030 de Arabia Saudita anclan la demanda regional para el mercado de automatización de la fuerza de campo, y NEOM por sí solo requiere plataformas de mantenimiento integradas en su ciudad lineal planificada de 170 km. El impulso de los EAU para convertirse en un centro logístico global crea una demanda paralela de proveedores de logística externos que gestionan flotas de entrega de última milla en Dubai y Abu Dhabi.


Field Force Automation Market By Region, 2025-2035

Field Force Automation Market Segmentation

Por componente

Segmento Métrica clave Impulsor de la demanda primaria
Software/Solución 72% de participación (2025) Conjuntos de plataformas integradas que reemplazan las herramientas puntuales
Servicios 15,5% CAGR (2026-2035) Implementación, capacitación y operaciones gestionadas.


El dominio de software/soluciones en el mercado de automatización de la fuerza de campo refleja una preferencia decisiva del mercado por plataformas unificadas sobre las mejores soluciones puntuales. Las empresas exigen cada vez más pilas de un solo proveedor que combinen programación, despacho, inventario y análisis bajo una sola licencia, lo que reduce los gastos generales de integración. El crecimiento de los servicios se está acelerando a medida que las empresas reconocen que la adquisición de tecnología sin una gestión estructurada del cambio produce tasas de utilización inferiores al 40%, un umbral en el que el retorno de la inversión se vuelve negativo en 18 meses.

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Nube 76% de participación (2025) Escalabilidad elástica y menor CapEx
En las instalaciones USD 0.72 Billion (2025) Requisitos de soberanía de datos en industrias reguladas
Híbrido 14,9% CAGR (2026-2035) Uniendo el legado local con el análisis en la nube


La implementación de la nube continúa ganando participación de las instalaciones locales, particularmente entre organizaciones con equipos de campo distribuidos en varios países. Las arquitecturas híbridas están ganando terreno en los sectores verticales de defensa y gobierno, donde los datos clasificados deben permanecer en las instalaciones mientras los módulos de programación y envío se ejecutan en la nube.

Por tamaño de empresa

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 63% de participación (2025) Operaciones de campo complejas en múltiples regiones y múltiples habilidades
Pymes 16,5% CAGR (2026-2035) Niveles SaaS asequibles y UX móvil primero


Las grandes empresas anclan el gasto en el mercado de automatización de la fuerza de campo porque operan equipos de campo de más de 1000 técnicos en múltiples geografías y categorías de habilidades. El crecimiento de las PYME es la historia más convincente: los proveedores que descompusieron las plataformas empresariales en niveles de autoservicio basados ​​en el uso desbloquearon un segmento que antes dependía de hojas de cálculo y despacho telefónico.

Por plataforma

Segmento Métrica clave Impulsor de la demanda primaria
Androide 61% de participación (2025) Asequibilidad de dispositivos y disponibilidad de dispositivos resistentes
iOS 15,3% CAGR (2026-2035) Mandatos de seguridad empresarial y compatibilidad con MDM
ventanas USD 0.33 Billion (2025) Tabletas robustas heredadas en servicios públicos y defensa


Por funcionalidad

Segmento Métrica clave Impulsor de la demanda primaria
Programación y envío 23% de participación (2025) Capa central de orquestación del flujo de trabajo
Optimización de ruta 17,6% CAGR (2026-2035) Reducción del costo del combustible y seguimiento de las emisiones de carbono
Gestión de inventario y repuestos 18,3% CAGR (2026-2035) Mejora de la tasa de reparación por primera vez
Gestión de órdenes de trabajo USD 0.62 Billion (2025) Pistas de auditoría digitales y cumplimiento
Gestión de clientes 16,8% CAGR (2026-2035) Puntuación de satisfacción en tiempo real
Informes y análisis USD 0.55 Billion (2025) Paneles de KPI y visibilidad ejecutiva


La programación y el envío siguen siendo el módulo fundamental del mercado de automatización de la fuerza de campo; normalmente es la primera capacidad desplegada y la última en ser reemplazada. La gestión de inventarios y piezas está ganando impulso a medida que las empresas se dan cuenta de que enviar a un técnico sin la pieza correcta resulta en una segunda visita costosa entre el 30% y el 35% del tiempo.[19].

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Transporte y Logística 20% de participación (2025) Entrega de última milla y coordinación de flota
Salud y ciencias biológicas 17,4% CAGR (2026-2035) Cumplimiento de EVV y expansión de la atención médica domiciliaria
TI y telecomunicaciones USD 0.77 Billion (2025) Mantenimiento de torres de telefonía móvil e implementación de banda ancha
Fabricación 16,2% CAGR (2026-2035) Servicio predictivo de equipos
Energía y servicios públicos USD 0.53 Billion (2025) Modernización de la red e implementación de contadores inteligentes
Otros (minorista, BFSI, gobierno) 15,8% CAGR (2026-2035) Gobierno digital y automatización de sucursales bancarias


El transporte y la logística anclan el mercado de automatización de la fuerza de campo por participación de usuarios finales, impulsado por las expectativas de los consumidores de seguimiento en tiempo real y garantías de entrega en el mismo día. La atención sanitaria es la vertical de crecimiento destacada; Los mandatos regulatorios crean un piso de cumplimiento mientras que una población que envejece amplía la base de pacientes a los que se puede acceder año tras año.


Evaluación comparativa competitiva

El mercado de automatización de la fuerza de campo muestra una concentración media, y los cinco principales proveedores poseen aproximadamente entre el 38% y el 44% de los ingresos globales. El índice Herfindahl-Hirschman se sitúa en el rango de 600 a 900, lo que indica una estructura competitiva pero no fragmentada. Las fusiones y adquisiciones estratégicas, en particular la absorción de ClickSoftware por parte de Salesforce y la adquisición de Astea por parte de IFS, tienen capacidades de plataforma consolidadas, pero más de 200 actores de nicho continúan compitiendo en especialización vertical y precios regionales.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de automatización de la fuerza de campo Posicionamiento Estratégico
Salesforce (incluido ClickSoftware) ~10–14% Field Service Lightning, despacho impulsado por IA, integración de Slack Ecosistema CRM dominante; apalancamiento de venta cruzada
SAVIA ~7–10% Gestión de servicios de campo SAP, integración S/4HANA Lock-in adyacente a ERP para sectores verticales de fabricación
Oráculo ~6–9% Oracle Field Service Cloud, módulos de borde de IoT Pila vertical de base de datos a campo
microsoft ~5–8% Dynamics 365 Field Service, capa de colaboración de Teams Rigidez del ecosistema Azure + Teams
IFS (incluido Astea) ~4–7% Gestión de servicios de campo en la nube IFS Especialista en la industria intensiva en activos
Servicio máximo (PTC) ~3–6% Asset 360, reparación guiada por AR Pionero en fijación de precios basado en resultados
Trimble ~3–5% Trimble PULSE, coordinación de flota y campo Experiencia geoespacial para servicios públicos
Zinier ~2–4% La primera plataforma sin código de IA, automatización inteligente Retador emergente; centrado en las telecomunicaciones
Encima de eso ~2–4% Geocall, operaciones de campo mejoradas con AR Bastión europeo; especialización en servicios públicos
Servicio ahora ~2-3% Gestión de servicios de campo en la plataforma Now Venta cruzada de gestión de servicios TI


Noticias y desarrollos recientes

  • fuerza de ventas-- (mayo de 2026) -- lanzó Agentforce Field Service, una plataforma de IA autónoma que proporciona visibilidad de datos en tiempo real, programación inteligente y asistencia técnica automatizada directamente a los técnicos de campo.
  • Oráculo-- (mayo de 2026) -- lanzó una versión mejorada de su aplicación Field Service Management Suite, que presenta notas técnicas basadas en IA, filtros de escaneo de códigos de barras y funciones avanzadas de autenticación de inicio de sesión móvil.


  • IFS AB-- (agosto de 2023)-- anunció una iniciativa estratégica con Tele2, que permite al proveedor de telecomunicaciones líder sueco adoptar la última nube IFS para avanzar en las operaciones de campo principales.


Field Force Automation Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de automatización de la fuerza de campo en todos los componentes, implementaciones, tamaños de empresas, plataformas, funcionalidades e industrias de usuarios finales.
Período de estudio 2021-2035
CAGR (ventana de pronóstico) 17,4% (2026-2035)
Tamaño del mercado (año base 2025) USD 4.38 Billion
Tamaño del mercado (pronóstico para 2035) USD 21.77 Billion
Segmento de más rápido crecimiento Salud y Ciencias de la Vida (por usuario final); Pymes (por tamaño de empresa)
Empresas perfiladas 10 (Salesforce, SAP, Oracle, Microsoft, IFS, ServiceMax, Trimble, Zinier, OverIT, ServiceNow)
Moneda de valoración USD Billion


Preguntas frecuentes

What is the typical ROI timeline for a mid-size field force automation deployment?
Most mid-size deployments (200–500 users) achieve positive ROI within 9–14 months, driven primarily by reduced truck rolls and lower overtime costs. Pilot benchmarks show a 15–20% drop in total service-delivery cost within the first year [19].
How do field force platforms handle intermittent connectivity in remote areas?
Leading platforms cache work orders, forms, and routing data on-device, then auto-sync when connectivity resumes. Conflict-resolution algorithms prioritize the most recent field-entered data to prevent overwrites .
What differentiates outcome-based pricing from traditional per-seat licensing?
Outcome-based models tie vendor fees to measurable KPIs like first-time-fix rate or SLA compliance. This shifts risk to the vendor and typically reduces buyer procurement friction by 25–30% .
Which cybersecurity certifications should buyers require from field force vendors?
SOC 2 Type II and ISO 27001 are baseline requirements. For healthcare verticals, HITRUST CSF certification confirms HIPAA-aligned controls across mobile endpoints and cloud storage [16].
How does generative AI change the dispatcher's role in field operations?
Generative AI auto-creates work orders from emails and sensor alerts, reducing manual data entry by up to 70%. Dispatchers transition from schedulers to exception managers, intervening only when AI confidence scores drop below a threshold [20].
What contract length is standard for enterprise-grade field force platforms?
Three-year agreements dominate, covering 65% of enterprise contracts. Vendors offer 10–15% discounts on five-year terms, but buyers should negotiate annual exit clauses to retain flexibility .
Can field force platforms integrate with drone-based inspection workflows?
Several vendors now accept drone telemetry and imagery feeds via open APIs. Utilities and telecom operators use drone data to auto-generate inspection work orders, cutting manual site surveys by 40% [18].    
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















