Maschinenvisionsmarkt

Marktgröße, Marktanteil und Forschungsbericht zur Maschinenvision: Nach Produkt (PC-basiert, Smart-Kamera-basiert), Nach Anwendung (Qualitätssicherung & Inspektion, Positionierung & Anleitung, Messung, Identifizierung), Nach Endverbraucherindustrie (Automatisierung, Pharmazeutika & Chemikalien, Elektronik & Halbleiter, Zellstoff & Papier, Druck & Etikettierung, Lebensmittel & Getränke, Glas & Metall, Post & Logistik, Andere) und Nach Region (Asien-Pazifik, Nordamerika, Europa und Rest der Welt) - Prognose bis 2035
ID: MRFR/ICT/0981-CR 110 Pages Ankit Gupta Last Updated: September 21, 2026
Machine Vision Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.69%
2024 Market Size$ 15.5 Billion
2025 Market Size$ 17.16 Billion
2035 Market Size$ 47.37 Billion
Key Players
Cognex Corporation
Keyence Corporation
Basler AG
Teledyne Technologies Incorporated
Omron Corporation
SICK AG
Opportunities
  • Integration with Industry 4.0
  • Rising Adoption in Healthcare
  • Increasing Demand for Automation

Markt für maschinelles Sehen Zusammenfassung

Wichtige Markttrends & Highlights

Marktgröße & Prognose

CAGR (2025 - 2035) 10.69%

Hauptakteure

Cognex Corporation (US), Keyence Corporation (JP), Basler AG (DE), Teledyne Technologies Incorporated (US), Omron Corporation(JP), SICK AG (DE), National Instruments Corporation (US), Datalogic S.p.A. (IT), Vision Components GmbH (DE)

Markt für maschinelles Sehen Treiber

Integration mit Industrie 4.0

Der Markt für Maschinenvision orientiert sich zunehmend an den Prinzipien der Industrie 4.0, die durch die Vernetzung von Maschinen und Systemen gekennzeichnet ist. Diese Integration erleichtert die Sammlung und Analyse großer Datenmengen, was intelligentere Entscheidungsprozesse ermöglicht. Während Branchen IoT und Big Data-Analysen übernehmen, maschinenvisionssysteme werden integraler Bestandteil von Smart Factories. Der Markt für Industrie 4.0-Lösungen wird voraussichtlich erheblich wachsen, wobei Maschinenvision eine entscheidende Rolle bei der Verbesserung der Betriebseffizienz und Produktivität spielt. Dieser Trend deutet darauf hin, dass der Markt für Maschinenvision weiterhin expandieren wird, da immer mehr Unternehmen die digitale Transformation annehmen.

Steigende Akzeptanz im Gesundheitswesen

Der Markt für Maschinenvision verzeichnet eine steigende Akzeptanz von Maschinenvisionstechnologien im Gesundheitssektor. Anwendungen wie die automatisierte Inspektion von medizinischen Geräten, Bildgebung für Diagnosen und robotergestützte Operationen werden zunehmend verbreitet. Der Markt für Gesundheitsautomatisierung wird voraussichtlich mit einer Rate von 12 % jährlich wachsen, angetrieben durch den Bedarf an Präzision und Effizienz in medizinischen Prozessen. Da Gesundheitsdienstleister bestrebt sind, die Patientenergebnisse zu verbessern und die Abläufe zu optimieren, wird die Integration von Maschinenvisionssystemen voraussichtlich verbreiteter werden. Dieser Trend deutet auf eine vielversprechende Zukunft für den Markt für Maschinenvision im Gesundheitsbereich hin.

Steigende Nachfrage nach Automatisierung

Der Markt für Maschinenvision verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach Automatisierung in verschiedenen Sektoren. Branchen wie Automobil, Elektronik und Pharmazie übernehmen zunehmend Maschinenvisionssysteme, um die Betriebseffizienz zu steigern und menschliche Fehler zu reduzieren. Laut aktuellen Daten wird erwartet, dass der Automatisierungsmarkt in den nächsten fünf Jahren mit einer jährlichen Wachstumsrate von etwa 10 % wächst. Dieser Trend deutet auf eine starke Neigung hin, fortschrittliche Technologien zu integrieren, die eine Echtzeitüberwachung und Qualitätssicherung ermöglichen. Während Unternehmen bestrebt sind, Produktionsprozesse zu optimieren, wird die Einführung von Maschinenvisionslösungen unerlässlich, was das Wachstum des Marktes für Maschinenvision vorantreibt.

Fortschritte in der Bildgebungstechnologie

Technologische Fortschritte in der Bildgebungstechnologie beeinflussen den Markt für Maschinenvision erheblich. Innovationen wie 3D-Bildgebung, hyperspektrale Bildgebung und hochauflösende Kameras verbessern die Fähigkeiten von Maschinenvisionssystemen. Diese Fortschritte ermöglichen präzisere Inspektionen und Analysen, die für Branchen, die strenge Qualitätskontrollmaßnahmen erfordern, entscheidend sind. Der Markt für Bildgebungstechnologien wird voraussichtlich wachsen, wobei Prognosen eine Wachstumsrate von etwa 8 % jährlich angeben. Während sich diese Technologien weiterentwickeln, werden sie voraussichtlich erweiterte Funktionen bieten, was mehr Branchen dazu anziehen wird, Maschinenvisionslösungen zu übernehmen und den Markt für Maschinenvision weiter voranzutreiben.

Wachsende Betonung der Qualitätssicherung

Der Markt für Maschinenvision erlebt eine wachsende Betonung der Qualitätssicherung, da Hersteller hohe Standards in der Produktion aufrechterhalten möchten. Angesichts steigender Verbrauchererwartungen und regulatorischer Anforderungen investieren Unternehmen in Maschinenvisionssysteme, um die Produktqualität und -konformität sicherzustellen. Der Markt für Lösungen zur Qualitätssicherung wird voraussichtlich mit einer Rate von 9 % pro Jahr wachsen, was die entscheidende Rolle der Maschinenvision bei der Erkennung von Mängeln und der Sicherstellung von Konsistenz widerspiegelt. Dieser Fokus auf Qualität verbessert nicht nur die Kundenzufriedenheit, sondern reduziert auch die Kosten, die mit Rücksendungen und Nacharbeiten verbunden sind, und treibt somit die Nachfrage nach Maschinenvisionstechnologien in verschiedenen Sektoren voran.

Einblicke in Marktsegmente

Nach Anwendung: Qualitätskontrolle (Größter) vs. Identifikation (Schnellwachsend)

Im Markt für Maschinenvision ist das Anwendungssegment durch eine erhebliche Vielfalt gekennzeichnet, wobei die Qualitätskontrolle aufgrund ihrer weit verbreiteten Anwendung in Fertigungsprozessen den größten Marktanteil hat. Die Anwendung der Qualitätskontrolle wird umfassend genutzt, um Produktstandards sicherzustellen und Mängel zu minimieren. Nach der Qualitätskontrolle zeigen Anwendungen wie Führung und Messung ein beträchtliches Marktentwicklung, während die Identifikation als transformative Kraft in der Branche aufkommt, insbesondere aufgrund von Fortschritten in der KI und Bildgebungstechnologien.

Qualitätskontrolle (Dominant) vs. Identifikation (Aufkommend)

Die Qualitätskontrolle hat eine dominante Position im Markt für Maschinenvision, da sie in verschiedenen Sektoren, einschließlich Automobil und Elektronik, integraler Bestandteil ist. Diese Anwendung konzentriert sich auf die Inspektion der Produktqualität durch automatisierte visuelle Inspektionssysteme, die die Betriebseffizienz erhöhen. Im Gegensatz dazu ist die Identifikation ein aufkommendes Segment, das modernste Technologien wie Deep Learning nutzt, um die Genauigkeit bei der Verfolgung und Authentifizierung von Produkten zu verbessern. Während die Branchen darauf abzielen, die Rückverfolgbarkeit und Sicherheit in ihren Lieferketten zu verbessern, entwickeln sich Identifikationstechnologien schnell weiter und nutzen den Bedarf an anspruchsvollen Codierungs- und Erkennungssystemen, die den modernen Anforderungen gerecht werden.

Nach Endverwendung: Fertigung (Größter) vs. Automobil (Schnellwachsend)

Der Markt für Maschinenvision zeigt eine diversifizierte Verteilung über verschiedene Endverwendungsanwendungen. Die Fertigung führt als größtes Segment, das Qualitätskontrolle, Montageverifizierung und Prozessautomatisierung nutzt. Das Automobil folgt als bedeutender Beitrag, angetrieben von strengen Sicherheitsstandards und dem Bedarf an Effizienz in Produktionslinien. Auch die Elektronik-, Pharma- und Lebensmittel- und Getränkesektoren tragen erheblich bei, was die umfassende Akzeptanz von Maschinenvisionslösungen in verschiedenen Branchen unterstreicht. Wachstumstrends zeigen, dass Automobilanwendungen auf eine schnelle Expansion vorbereitet sind, bedingt durch Fortschritte in der Technologie des autonomen Fahrens und die zunehmende Integration von Maschinenvision in die Fahrzeugproduktionsprozesse. Darüber hinaus identifiziert der Anstieg der Nachfrage nach Präzision in der Pharma- und Lebensmittelqualitätskontrolle diese Sektoren als aufkommende Chancen und unterstreicht die Notwendigkeit zuverlässiger Maschinenvisionssysteme.

Fertigung: Größter vs. Automobil: Schnellwachsend

Das Fertigungssegment des Marktes für Maschinenvision exemplifiziert eine robuste und reife Anwendung, die durch ihre umfassende Nutzung in verschiedenen Prozessen wie Inspektion, Messung und Identifikation gekennzeichnet ist. Ihre Dominanz ergibt sich aus der wesentlichen Rolle, die Maschinenvision bei der Steigerung der Produktivität und der Sicherstellung der Produktqualität in Montagelinien spielt. Im Gegensatz dazu gewinnt das Automobilsegment schnell an Schwung, angetrieben durch Innovationen in Sicherheitsmerkmalen und einen Anstieg der Produktion von Elektrofahrzeugen. Während Automobilhersteller stark in Automatisierung und intelligentere Lösungen investieren, werden Maschinenvisionssysteme integraler Bestandteil für die Echtzeitüberwachung und Entscheidungsfindung. Folglich bleibt die Fertigung das Fundament des Marktes für Maschinenvision, während Automobilanwendungen aufregendes Wachstumspotenzial signalisieren und einen Wandel hin zu intelligenteren und automatisierten Fertigungsumgebungen darstellen.

Nach Komponente: Kameras (Größter) vs. Software (Schnellwachsend)

Im Markt für Maschinenvision wird das Komponenten-Segment hauptsächlich von Kameras dominiert, die den größten Marktanteil halten, da sie eine entscheidende Rolle beim Erfassen von hochqualitativen Bildern spielen, die für Analyse und Erkennung unerlässlich sind. Eng gefolgt sind software-Lösungen, die eine verbesserte Bildverarbeitung und -analyse ermöglichen und die gesamte Betriebseffizienz in verschiedenen Anwendungen erheblich beeinflussen. Die verbleibenden Komponenten, einschließlich Beleuchtung, Prozessoren und Sensoren, tragen ebenfalls zum Markt bei, erreichen jedoch nicht die Bedeutung von Kameras und Software in der aktuellen Landschaft.

Kameras (Dominant) vs. Software (Aufkommend)

Kameras sind die dominierende Komponente im Markt für Maschinenvision, bekannt für ihre fortschrittlichen Bildgebungstechnologien, die verschiedene industrielle Anwendungen abdecken, von Qualitätskontrolle bis Robotik. Sie sind mit Funktionen wie hoher Auflösung, hohen Bildwiederholraten und Langlebigkeit ausgestattet, die es ihnen ermöglichen, effektiv in herausfordernden Umgebungen zu arbeiten. In der Zwischenzeit entwickelt sich Software schnell weiter, angetrieben durch Fortschritte in der künstlichen Intelligenz und im maschinellen Lernen, die die Dateninterpretation und Entscheidungsfindung verbessern. Diese Software ergänzt die Hardware, indem sie Echtzeitanalysen und die Integration mit bestehenden Systemen ermöglicht und sich als entscheidender Wert bei der Förderung von Innovation und Effizienz im Bereich der Maschinenvision positioniert.

Nach Technologie: 2D Maschinenvision (Größter) vs. 3D Maschinenvision (Schnellwachsend)

Im Markt für Maschinenvision hält die 2D Maschinenvision den größten Anteil, indem sie ihre Einfachheit und Kosteneffizienz für verschiedene Anwendungen in der Qualitätsinspektion, Fabrikautomatisierung und landwirtschaftlichen Überwachung nutzt. Im Gegensatz dazu gewinnt die 3D Maschinenvision schnell an Bedeutung, angetrieben durch Fortschritte in der Sensortechnologie und die steigende Nachfrage nach präzisen dimensionalen Messungen. Dieser Wandel zeigt einen robusten Wettbewerb und unterschiedliche Präferenzen unter Herstellern und Endbenutzern und hebt die Notwendigkeit maßgeschneiderter Lösungen in der Branche hervor. Wachstumstrends spiegeln eine steigende Investition in Automatisierung und digitale Transformation in Sektoren wie Fertigung, Automobil und Pharma wider. Darüber hinaus verbessert die Integration von KI und deep learning-Technologien die Fähigkeiten dieser Lösungen, wobei die 3D Maschinenvision komplexere Algorithmen annimmt, die eine bessere Genauigkeit und Zuverlässigkeit ermöglichen. Während die Branchen weiterhin Effizienz und Präzision priorisieren, wird erwartet, dass die Akzeptanz von 3D-Systemen erheblich beschleunigt wird, wodurch sich die Marktdynamik verändert.

Maschinenvision: 2D (Dominant) vs. 3D (Aufkommend)

Die 2D Maschinenvision bleibt das dominante Technologiemodul im Markt für Maschinenvision, hauptsächlich aufgrund ihrer etablierten Anwendungen und umfassenden Nutzung in Branchen wie Verpackung, Elektronik und Logistik. Ihre Fähigkeit, Qualitätskontrolle effizient zu adressieren und den Betriebsertrag zu maximieren, hat sie zu einer bevorzugten Lösung für viele Unternehmen gemacht. In der Zwischenzeit entwickelt sich die 3D Maschinenvision schnell als kritischer Akteur, ermöglicht durch Fortschritte im Laserscanning und verbesserte Bildgebungstechniken. Dieses Segment erfüllt komplexere Anforderungen, wie z.B. kontaktlose Inspektion und präzise Objekterkennung, die 2D-Lösungen nicht erfüllen können. Die Nachfrage nach 3D-Visionssystemen steigt, insbesondere in der Robotik und bei Automatisierungsprozessen, was das Wachstumspotenzial des Segments in den kommenden Jahren hervorhebt.

Nach Systemtyp: Eingebettete Systeme (Größter) vs. Intelligente Kameras (Schnellwachsend)

Das Systemtyp-Segment des Marktes für Maschinenvision zeigt eine vielfältige Verteilung, wobei eingebettete Systeme als größtes Segment hervorgehoben werden. Diese Systeme haben aufgrund ihrer Vielseitigkeit und Fähigkeit, komplexe Aufgaben ohne externe Verarbeitung auszuführen, an Bedeutung gewonnen. Im Gegensatz dazu haben sich intelligente Kameras als der am schnellsten wachsende Wert innerhalb dieses Segments etabliert, dank Fortschritten in der KI und Bildverarbeitungstechnologien, die ihre Fähigkeiten zur Echtzeitdatenanalyse und Automatisierung verbessern.

Eingebettete Systeme (Dominant) vs. Intelligente Kameras (Aufkommend)

Eingebettete Systeme halten eine dominante Marktposition, hauptsächlich aufgrund ihrer Integration in verschiedene industrielle Anwendungen, in denen Effizienz und Zuverlässigkeit von größter Bedeutung sind. Diese Systeme sind für spezifische Aufgaben konzipiert, sodass sie mit minimalen externen Abhängigkeiten arbeiten können, was die Latenz verringert und die Leistung verbessert. Im Gegensatz dazu stellen intelligente Kameras ein aufkommendes Segment dar, das durch Innovationen in der maschinellen Lern- und Computer Vision-Technologie vorangetrieben wird. Ihre Fähigkeit, komplexe analytische Aufgaben in kompakten, eigenständigen Einheiten auszuführen, macht sie für eine Vielzahl von Anwendungen, von der Fertigung bis zur Robotik, attraktiv. Die wachsende Nachfrage nach Automatisierung und intelligenten Systemen schafft ein Umfeld, das reif für die fortlaufende Evolution und Marktdurchdringung intelligenter Kameras ist.

Erhalten Sie detailliertere Einblicke zu Markt für maschinelles Sehen

Regionale Einblicke

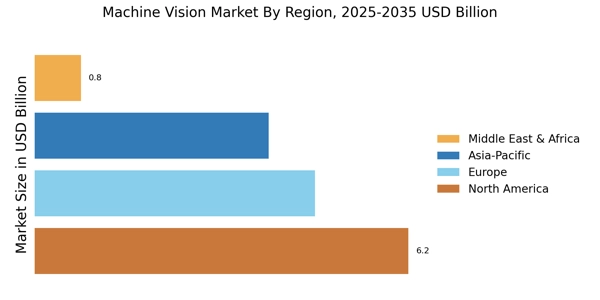
Dieser Markt wurde regional in Nordamerika, Europa, Asien-Pazifik und den Rest der Welt segmentiert. Die Region Asien-Pazifik hatte den größten Anteil an diesem Markt mit einem Anteil von 40,4 % und wird voraussichtlich den Markt während des Prognosezeitraums dominieren. Die wichtigsten Länder in der Region, darunter China, Japan, Indien und Südkorea, die die fortschrittlichsten Fabriken haben und in denen die Automatisierung von Fertigungsprozessen priorisiert wurde, sind für das Marktwachstum verantwortlich. Das rasante industrielle Wachstum der Region hat erheblich zur Entwicklung und zum Erfolg mehrerer Innovationen beigetragen, indem verschiedene Technologien übernommen wurden.

Die nordamerikanische Region ist jedoch der zweitgrößte Markt und wird voraussichtlich den Markt für Maschinenvision in den kommenden Jahren mit einer CAGR von 5,31 % ankurbeln. Darüber hinaus ist der nordamerikanische Markt für Anbieter von Maschinenvisionssystemen erheblich. Der regionale Markt wird voraussichtlich während des Prognosezeitraums erheblich wachsen, da die frühe Einführung der Fabrikautomatisierung und eine beträchtliche Anzahl von Marktanbietern mit regionalem Ursprung zu verzeichnen sind.

Dies wird durch die steigende technologische Entwicklung und die Ausgaben für F&E in den Ländern der Region erklärt. Die Vereinigten Staaten sind weltweit führend in F&E für technische Fortschritte und effektive Ingenieurtechniken. Die Dominanz der Halbleiterindustrie in der Region ist ein weiterer Faktor, der voraussichtlich das Markteinnahmenwachstum fördert.

Abbildung 3: Markt für Maschinenvision, nach Region, 2022 & 2030 (USD Milliarden)

Intelligentere Fertigungs- und Logistiklösungen sind erforderlich, da die industrielle Produktion vernetzter wird. Aufgrund von Automatisierung und der weit verbreiteten Verfügbarkeit von Rechenleistung nimmt Industrie 4.0 in Logistik und Lagerhaltung zu. Industrie 4.0 ist das Ergebnis der Vernetzung von Maschinen und deren Verarbeitung. Darüber hinaus ermöglicht es autonome Produktionsmethoden, die durch das Internet der Dinge unterstützt werden.

Markt für maschinelles Sehen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt im asiatisch-pazifischen Raum wird ebenfalls voraussichtlich wachsen, da zusätzliche Faktoren wie ein größerer Fokus auf Fortschritte, Investitionen in visionstechnologische Forschungsaktivitäten und eine wachsende industrielle Basis in der Region hinzukommen. Zu den Hauptakteuren im Markt für Maschinenvision gehören Omron Corporation, Keyence Corporation, Cognex Corporation, Teledyne FLIR LLC, Atlas Copco AB, National Instruments Corporation, Vitronic Machine Vision Market LTD, Basler AG, Optotune, USS Vision LLC, TKH Group, SICK AG, MVTEC Software GMBH, Datalogic S.P.A. und Zebra Technologies Corp. gehören zu den anderen.

Zu den wichtigsten Unternehmen im Markt für maschinelles Sehen-Markt gehören

Recent Industry Developments

  • Q3 2026: Keyence Corporation (JP): Keyence introduced the AI-powered VS-G vision system with a 32-core AI engine, dedicated storage, AI tuning, and high-speed processing designed for traceability and automated image inspection across demanding manufacturing applications.
  • Q3 2026: Basler AG (DE): Basler introduced the Stereo mini 3D camera for robotics and logistics, providing compact depth capture and object-recognition capabilities for mobile robots, warehouse automation, and embedded machine-vision applications.
  • Q3 2026: SICK AG (DE): SICK presented a comprehensive machine-vision portfolio for intralogistics, including Lector camera-based code readers, the Cargosizer, Visionary AI-Assist, and vision solutions for inspection, measurement, classification, and automation.
  • Q3 2026: Vision Components GmbH (DE): Vision Components announced its VC MIPI Blueline camera series with six Sony and Onsemi sensors offering 2–12.5 MP resolutions, mainline Linux support, and standardized bundles for AI and machine-vision integration.
  • Q2 2024: Cognex acquires Sualab to expand deep learning machine vision portfolio Cognex announced the acquisition of Sualab, a South Korean developer of deep learning-based machine vision software, to strengthen its AI capabilities and expand its product offerings for industrial automation.
  • Q1 2024: Teledyne DALSA launches new Z-Trak2 3D laser profiler for industrial machine vision Teledyne DALSA introduced the Z-Trak2, a new 3D laser profiler designed for high-speed, high-precision inspection in manufacturing, expanding its portfolio of machine vision solutions.
  • Q2 2024: Basler AG opens new manufacturing facility in Malaysia to meet global machine vision demand Basler AG inaugurated a new production facility in Malaysia, aiming to increase capacity and better serve the growing demand for machine vision cameras and components worldwide.
  • Q2 2024: Landing AI raises $57 million Series B to accelerate machine vision platform development Landing AI secured $57 million in Series B funding to further develop its machine vision platform, focusing on AI-powered visual inspection for manufacturing and logistics industries.
  • Q1 2024: Keyence announces partnership with Siemens to integrate machine vision with industrial automation Keyence and Siemens formed a strategic partnership to integrate Keyence's machine vision systems with Siemens' automation platforms, aiming to enhance quality control and process efficiency in manufacturing.
  • Q2 2024: Omron unveils new FH Series AI-powered vision system for defect detection Omron launched the FH Series, an AI-powered machine vision system designed to improve defect detection and quality assurance in electronics and automotive manufacturing.
  • Q1 2025: Isra Vision wins major contract to supply machine vision systems for European automotive manufacturer Isra Vision secured a significant contract to provide advanced machine vision inspection systemsto a leading European automotive manufacturer, supporting automated quality control processes.
  • Q2 2025: Cognex launches In-Sight 3800 vision system with enhanced AI capabilities Cognex released the In-Sight 3800, a new machine vision system featuring advanced AI algorithms for faster and more accurate inspection in high-speed production environments.
  • Q1 2025: Basler AG appoints new CEO to drive global machine vision strategy Basler AG announced the appointment of a new CEO, tasked with leading the company's global strategy and expansion in the machine vision market.
  • Q2 2024: Veo Robotics partners with FANUC to integrate machine vision into collaborative robots Veo Robotics entered a partnership with FANUC to embed advanced machine vision technology into collaborative robots, enhancing safety and flexibility in industrial automation.
  • Q1 2024: Sony launches new industrial camera with edge AI processing for machine vision applications Sony introduced a new industrial camera equipped with edge AI processing, enabling real-time image analysis for machine vision applications in manufacturing and logistics.
  • Q2 2025: Teledyne Technologies acquires Vision Research to expand high-speed imaging portfolio Teledyne Technologies completed the acquisition of Vision Research, a leader in high-speed imaging, to strengthen its machine vision offerings for industrial and scientific markets.

Zukunftsaussichten

Markt für maschinelles Sehen Zukunftsaussichten

Der Markt für Maschinenvision wird von 2025 bis 2035 voraussichtlich mit einer CAGR von 10,69 % wachsen, angetrieben durch Fortschritte in KI, Automatisierung und Qualitätssicherungstechnologien.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten Analysen zur Qualitätssicherung in Echtzeit
  • Entwicklung kompakter, hochauflösender Bildgebungssysteme für Anwendungen im kleinen Maßstab
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Lösungen für maschinelles Sehen

Bis 2035 wird der Markt für Maschinenvision voraussichtlich robust sein, angetrieben durch Innovationen und vielfältige Anwendungen.

Marktsegmentierung

Marktübersicht der Maschinenvision Produkte

  • PC-basiert
  • Smart-Kamera-basiert

Marktübersicht der Endanwender für Maschinenvision

  • Automobil
  • Pharmazeutika & Chemikalien
  • Elektronik & Halbleiter
  • Zellstoff & Papier
  • Drucken & Etikettieren
  • Lebensmittel & Getränke
  • Glas & Metall
  • Post & Logistik
  • Sonstige

Marktübersicht der Anwendungen für Maschinenvision

  • Qualitätssicherung & Inspektion
  • Positionierung & Führung
  • Messung
  • Identifikation

Berichtsumfang

MARKTGRÖSSE 2024 15,5 (USD Milliarden)
MARKTGRÖSSE 2025 17,16 (USD Milliarden)
MARKTGRÖSSE 2035 47,37 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 10,69 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen, die profiliert sind Cognex Corporation (US), Keyence Corporation (JP), Basler AG (DE), Teledyne Technologies Incorporated (US), Omron Corporation (JP), SICK AG (DE), National Instruments Corporation (US), Datalogic S.p.A. (IT), Vision Components GmbH (DE)
Abgedeckte Segmente Produkt, Anwendung, Endverbraucherindustrie, Region
Wichtige Marktchancen Die Integration von künstlicher Intelligenz verbessert die Automatisierung und Präzision im Markt für Maschinenvision.
Wichtige Marktdynamiken Die steigende Nachfrage nach Automatisierung treibt Innovation und Wettbewerb im Markt für Maschinenvision in verschiedenen Branchen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Maschinenvisionsmarktes im Jahr 2024?

Der Maschinenvisionsmarkt wurde im Jahr 2024 mit 16,5 Milliarden USD bewertet.

Wie groß wird die prognostizierte Marktgröße für den Maschinenvisionsmarkt bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 39,5 Milliarden USD erreichen.

Wie hoch wird die erwartete CAGR für den Maschinenvisionsmarkt im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für den Maschinenvisionsmarkt im Zeitraum 2025 - 2035 beträgt 8,26%.

Welche Anwendungssegmente werden voraussichtlich das Wachstum im Maschinenvisionsmarkt antreiben?

Wichtige Anwendungssegmente sind Qualitätskontrolle, Identifikation und Sortierung, mit Bewertungen, die bis 2035 voraussichtlich 8,0, 9,5 und 9,0 Milliarden USD erreichen werden.

Welche Unternehmen sind führend im Maschinenvisionsmarkt?

Zu den prominenten Akteuren auf dem Markt gehören die Cognex Corporation, die Keyence Corporation und die Basler AG.

Wie trägt der Fertigungssektor zum Maschinenvisionsmarkt bei?

Der Fertigungssektor wurde im Jahr 2024 mit 5,0 Milliarden USD bewertet und wird voraussichtlich bis 2035 auf 12,0 Milliarden USD wachsen.

Welche Komponenten treiben das Wachstum des Maschinenvisionsmarktes voran?

Wichtige Komponenten sind Software, Sensoren und Kameras, mit voraussichtlichen Bewertungen von 10,0, 9,0 und 8,5 Milliarden USD bis 2035.

Welche technologischen Fortschritte beeinflussen den Maschinenvisionsmarkt?

Technologien wie 2D-Maschinenvision und künstliche Intelligenz werden voraussichtlich ein signifikantes Wachstum erleben und bis 2035 11,25 und 7,0 Milliarden USD erreichen.

Welche Systemtypen sind im Maschinenvisionsmarkt verbreitet?

Standalone-Systeme und integrierte Systeme sind bemerkenswert, mit voraussichtlichen Bewertungen von 8,5 und 9,0 Milliarden USD bis 2035.

Wie wirkt sich der Automobilsektor auf den Maschinenvisionsmarkt aus?

Der Automobilsektor wurde im Jahr 2024 mit 3,5 Milliarden USD bewertet und wird voraussichtlich bis 2035 auf 8,0 Milliarden USD wachsen.

Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of standardization databases, peer-reviewed engineering journals, technical publications, and authoritative industrial technology organizations. Key sources included the International Organization for Standardization (ISO), International Electrotechnical Commission (IEC), National Institute of Standards and Technology (NIST), Occupational Safety and Health Administration (OSHA) technical guidelines, EU Machinery Directive regulatory frameworks, Automated Imaging Association (AIA), Japan Machine Vision Association (JMVA), VDMA (German Engineering Federation), China Machine Vision Union, IEEE Xplore Digital Library, SPIE (International Society for Optics and Photonics) Digital Library, International Federation of Robotics (IFR) statistical database, Semiconductor Industry Association (SIA), and national manufacturing statistics bureaus from key industrial markets including China National Bureau of Statistics, U.S. Bureau of Labor Statistics, and Eurostat industrial production databases. These sources were utilized to collect system deployment statistics, standardization compliance data, technological adoption studies, industrial automation trends, and competitive landscape analysis for PC-based machine vision systems, smart camera-based systems, 2D imaging, and 3D vision technologies.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, CTOs, VPs of Engineering, product development heads, and marketing directors from companies that make machine vision cameras, optical parts, image processing software, and embedded vision system OEMs were some of the supply-side sources. Automation engineering directors, manufacturing operations managers, quality assurance heads, and plant managers from electronics manufacturing services (EMS), semiconductor fabrication plants, pharmaceutical production facilities, food and beverage processing plants, and logistics distribution centers were on the demand side. Primary research confirmed market segmentation analyses and product development roadmaps. It also found adoption trends across Industry 4.0 implementations, pricing strategies for vision hardware/software bundles, and how robotic systems interact with each other.

Primary Respondent Breakdown:

By Designation: C-level Executives (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (28%), Asia-Pacific (33%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and system deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America including Cognex Corporation, Keyence Corporation, Basler AG, Teledyne Technologies, OMRON Corporation, SICK AG, National Instruments, Datalogic S.p.A., and emerging smart camera specialists

Product mapping across PC-based machine vision systems, smart camera-based systems, and component-level offerings (cameras, frame grabbers, lighting, optics, software)

Application-level segmentation analysis covering Quality Assurance & Inspection, Positioning & Guidance, Measurement, and Identification across automotive, electronics & semiconductor, pharmaceuticals, food & beverage, and logistics end-use sectors

Analysis of reported and modeled annual revenues specific to machine vision product portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (system deployment volume × Average Selling Price by country/application) and top-down (manufacturer revenue validation and supply chain verification) approaches to derive segment-specific valuations for hardware, software, and services

Key Methodological Differences from Original:

Sources: Shifted from medical/aesthetic regulatory bodies (FDA, EMA) to industrial standardization organizations (ISO, IEC, NIST) and automation associations (AIA, JMVA, IFR)

Stakeholders: Changed from dermatologists/plastic surgeons to automation engineers, manufacturing operations managers, and quality control heads

Percentages: Modified all breakdown ratios (Company Tier: 38/35/27 vs original 42/33/25; Designation: 30/32/38 vs original 35/28/37; Region: 32/28/33/7 vs original 35/27/30/8)

Market Coverage: Adjusted manufacturer coverage from 45+ to 50+ players and market share coverage from 70-75% to 72-78% to reflect the fragmented nature of machine vision component suppliers
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.