Preclinical CRO Market Summary
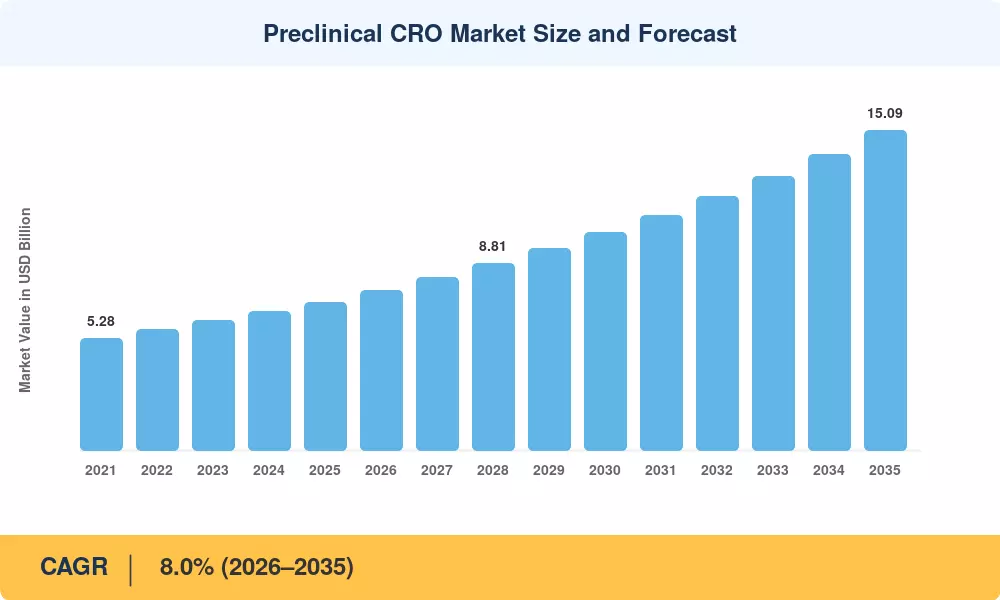
临床前CRO市场在2025年结束时为69.9亿美元,并在2026年开启预测窗口时为75.5亿美元,预计到2035年将达到150.9亿美元,年均增长率为8.0%。两个催化剂解释了大部分的轨迹。FDA现代化法案2.0取消了每个新药申请中动物测试的法定要求,几乎一夜之间使替代安全方案合法化 [1]。与此同时,赞助商已转向轻资产的研究和开发结构,以一种内部能力建设无法匹配的速度将发现阶段的安全性和药代动力学工作推向外部 [2]。
分布式合同平台正在取代内部单一地点和传统的动物实验室网络,良好实验室规范套件与计算筛选相结合。患者来源的异种移植群体仍然是癌症项目的基础,但类器官面板和人工智能驱动的责任预测现在能够更早、更便宜地拦截失败。这一变化得到了风险投资和战略资本的巩固。在2024年,生物技术公司在全球筹集了超过240亿美元,其中不成比例的资金投资于完全没有实验室足迹的虚拟公司 [3]。
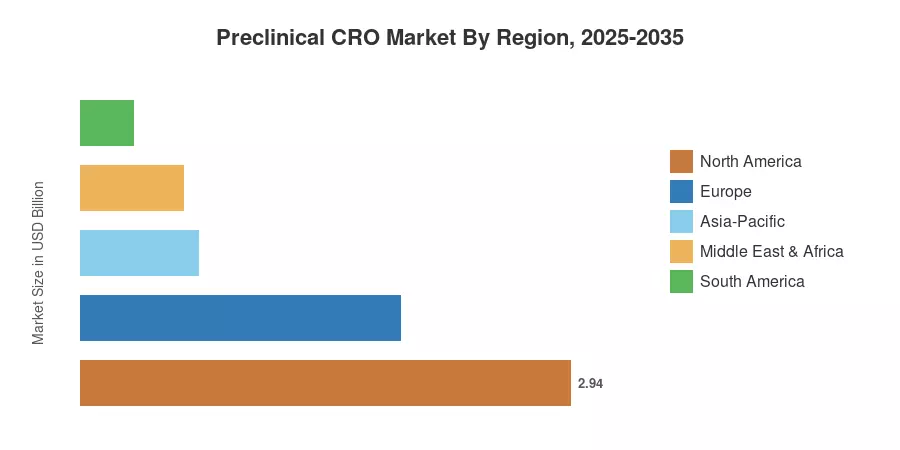
北美在2025年占据42.0%的收入,得益于监管的接近和密集的认证能力。亚太地区的增长率最高,达到10.1%的年均增长率,主要受中国和印度的成本套利驱动。其次是欧洲,占27.5%,拥有成熟的化学安全基础和标准化的ICH采用。能力,而非价格,将决定下一个十年的价值。
关键报告要点
• 按服务
- 毒理学测试在2025年占据临床前CRO市场收入的37.7%,是最大的服务池。
- 安全药理学年均增长11.4%,到2035年随着心血管责任筛查的收紧而复合增长。
- 生物分析和DMPK研究在2025年产生了19.9亿美元的收入
• 按模型类型
- 患者来源的异种移植模型在2025年占据49.8%的市场份额
- 患者来源的类器官模型以12.9%的年均增长率推进,是所有模型类别中增长最快的
• 按地区
- 北美在2025年为临床前CRO市场贡献了29.4亿美元
- 亚太地区在2035年前的年均增长率为10.1%,是增长最快的地区
- 欧洲在2025年占据27.5%的收入
市场规模和预测(2021–2035)
估计基于上市提供商的服务线收入披露、GLP设施注册、基于研发支出的赞助商外包比例以及自下而上的研究量建模的组合。历史数据与审计的细分报告对齐。预测值基于临床前CRO市场的容量调整需求曲线。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


