Meat Substitutes Market Summary
肉类替代品市场在2025年以104.2亿美元收盘,2026年预测窗口以111.3亿美元开启,并在2035年达到201.2亿美元,年均增长率为6.8%。这一轨迹明显低于三年前行业认为的水平,而这一修正就是故事的核心。2025年,植物基肉类、海鲜、牛奶、酸奶、冰淇淋和奶酪的全球零售销售总额估计为289亿美元,同比增长仅3% [1]。仅限于植物基肉类和海鲜,全球数字接近66亿美元 [1]。更广泛的肉类替代品市场基数更大,因为它包括豆腐、天贝、纹理植物蛋白和面筋——这些类别在非西方市场有着深厚的销量,从未参与过模拟产品的繁荣,也从未遭受其崩溃。
技术转变是由配方重组驱动的,而不是类别扩展。较短的配方、更高蛋白的混合物和发酵衍生蛋白正在取代基于冗长成分的第一代挤压模拟产品。这是消费者对超加工食品的抵制的结果:生产商正在去除添加剂,而不是增加声称。2025年,美国植物基肉类和海鲜的零售销售下降了10%,约为10亿美元,单位销量下降了11%。相反,豆腐、面筋和天贝增长了1%,成为唯一经历增长的蛋白质子细分市场 [2]。资本已经跟随这一信号,从模拟产品的规模化转向真菌蛋白的产能和混合格式。
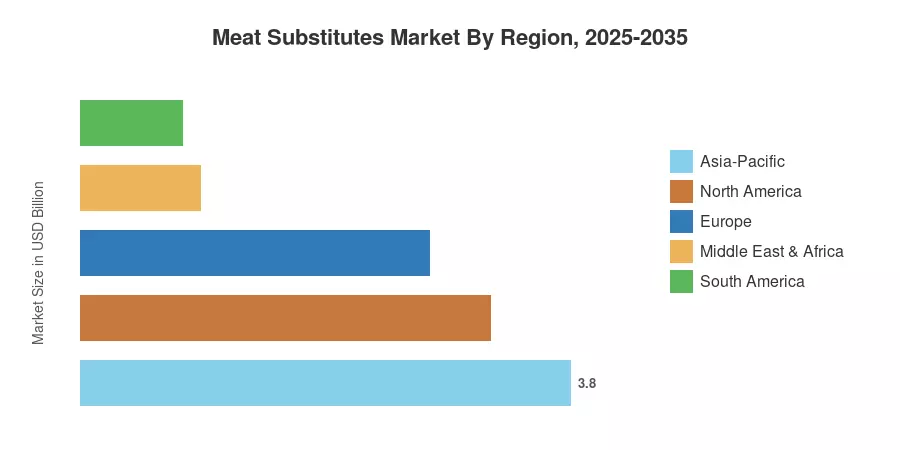
基于其在中国、印度尼西亚、日本和印度的传统基础,亚太地区目前控制着36.5%的肉类替代品市场。中东和非洲地区的增长最快,年均增长率(CAGR)为8.9%,尽管其基数相对较小。北美继续成为第二大地区,市场份额为30.5%。然而,由于与亚洲相比,销量恢复延迟,其份额在预测期内正在下降。肉类替代品市场在超过7%的重新加速,取决于重组产品在重新吸引流失消费者方面的成功,而不是新产品的推出。
关键报告要点
• 按类型
- 豆腐在2025年占肉类替代品市场价值的34.5%,主要由东亚和东南亚家庭消费支撑。
- 纹理植物蛋白在2025年产生了28.1亿美元,是最大的工业投入细分市场
- 面筋在2035年前以7.4%的年均增长率扩展,是增长最快的传统格式
• 按来源
- 大豆占肉类替代品市场来源的52.0%
- 真菌蛋白的年均增长率为8.6%,是增长最快的来源类别
- 小麦衍生基材在2025年贡献了21.9亿美元
• 按地区
- 亚太地区以36.5%的市场份额领先肉类替代品市场
- 中东和非洲记录了8.9%的年均增长率,是增长最快的地区
- 尽管面临标签阻力,欧洲在2025年达到了27.1亿美元
市场规模和预测(2021–2035)
历史数据是通过良好食品研究所发布的Euromonitor零售跟踪、SPINS美国扫描数据和披露的公司收入进行三角测量的 [1][2][8]。扫描覆盖之外的传统格式销量是根据国家消费调查估算的,并按地区平均价格应用。预测年份应用了倾向于重组产品接受度的需求恢复曲线。