Whole Exome Sequencing Market Summary
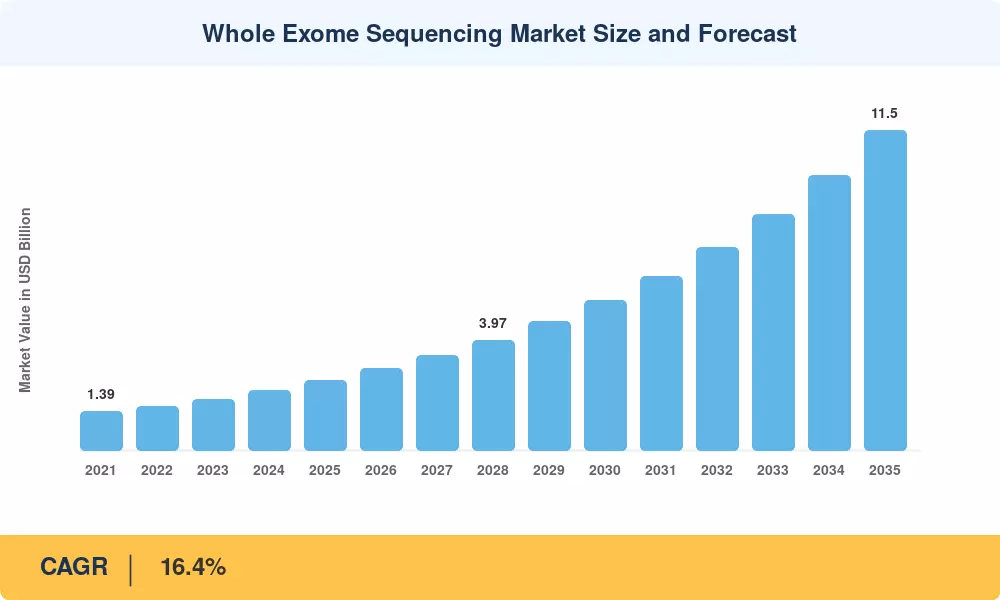
全エクソームシーケンシング市場の規模は2025年に25.2億米ドルと評価され、2026年には29.3億米ドルから2035年には115.0億米ドルに成長すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)16.4%を記録します。この拡大は、臨床環境におけるゲノム診断の採用が加速し、人口規模のゲノムプログラムへの政府の持続的な資金提供によって推進されています。UKバイオバンクが47万人以上の参加者のエクソームシーケンシングを完了し、米国国立衛生研究所のAll of Us研究プログラムが設立以来、精密医療に31億米ドル以上をコミットしていることが、供給側の革新と需要側の統合を促進しています精密医療 [2]。
技術の移行が全エクソームシーケンシング市場を再形成しており、従来のサンガー方式のワークフローが、毎週数千のサンプルを処理できる高スループットでコスト最適化されたプラットフォームに取って代わっています。エクソームあたりのシーケンシングコストは、2018年の約1,000米ドルから2025年には350米ドル未満に低下し、以前は単一遺伝子パネルに依存していた地域病院や中堅の参照ラボでのアクセスが広がっています。クラウドベースのバイオインフォマティクスパイプラインは、変異呼び出しと臨床注釈を自動化し、ターンアラウンドを数週間から数日に短縮しています。
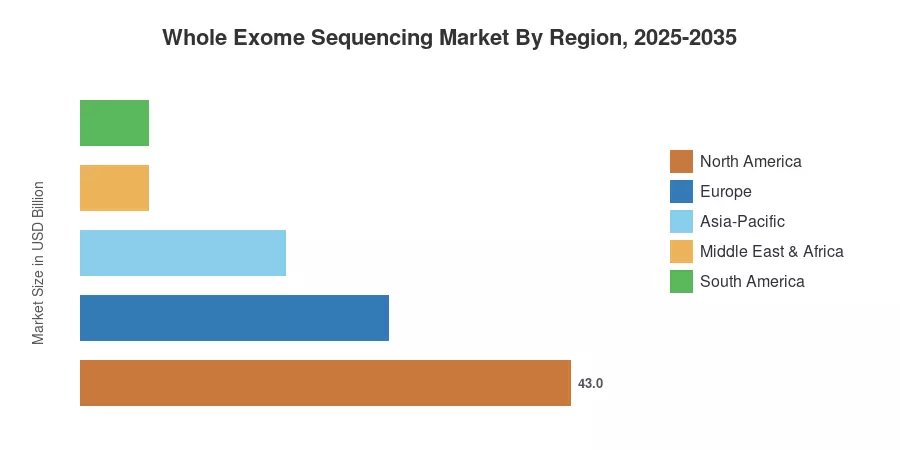
北米は、約43%のシェアを持つ全エクソームシーケンシング市場の最大のシェアを占めており、深い支払い者のカバレッジ、確立された分子診断インフラ、集中した研究開発支出によって支えられています。アジア太平洋地域は、19.2%のCAGRで最も成長している地域であり、中国の国家ゲノム戦略とインドの拡大するラボネットワークによって推進されています。ヨーロッパは、約27%のシェアを持つ第2の地域的地位を保持しており、欧州1+ミリオンゲノムイニシアチブなどの国境を越えた取り組みによって支えられています[4]。新興経済国での償還経路が成熟するにつれて、全エクソームシーケンシング市場は2035年まで持続的な二桁成長が見込まれています。
レポートの主なポイント
• 製品タイプ別
- サービスは全エクソームシーケンシング市場で最大の製品セグメントを占めており、2025年には収益の約44%を占めており、社内シーケンシング能力が不足している病院からの外部委託テストの需要によって推進されています。
- キットは2035年までに17.8%のCAGRを記録すると予測されており、大規模な学術医療センターでの分散型社内エクソームワークフローへの移行を反映しています。
- システムは2025年に約5.3億米ドルを占めており、北米およびヨーロッパの参照ラボでの資本設備の更新サイクルが加速しています。
• アプリケーション別
- 診断は全エクソームシーケンシング市場のアプリケーションミックスを支配しており、希少疾患および未診断疾患プログラム全体で臨床採用が拡大する中で、約39%の収益シェアを保持しています。
- 薬剤発見および開発は、ターゲットの特定およびコンパニオン診断の共同開発に対する製薬会社の投資によって、最も速いアプリケーションレベルのCAGRである18.3%で成長しています。
• 地域別
- 北米は2025年に約10.8億米ドルを生み出し、ゲノムテストに対する広範なメディケアカバレッジとCLIA認定のシーケンシングラボの密なネットワークによって強化されています。
- アジア太平洋地域は2035年までに31億米ドルを超えると予想されており、中国、日本、韓国における積極的な政府のゲノムプログラムを反映しています。
市場規模と予測(2021–2035)
Market Research Futureの推定は、ラボディレクター、シーケンシングプラットフォームベンダー、および支払い側の利害関係者との一次インタビューに基づいており、公共調達データベース、公開された臨床研究予算、および企業の財務開示の分析によって補完されています。歴史的な数値(2021–2024)は試薬出荷データおよび設置ベース調査と三角測量され、予測プロジェクション(2026–2035)は、テストボリュームの成長、平均販売価格の軌道、および地域的な償還拡大のタイムラインに基づいた検証済みのボトムアップモデルを適用しています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



