Whole Exome Sequencing Market (2026 - 2035)

Rapport d’étude de marché sur le séquençage de l’exome entier – Prévisions mondiales jusqu’en 2034
ID: MRFR/HC/7291-CR 164 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Whole Exome Sequencing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.4%
2025 Market SizeUSD 2.52 Billion
2035 Market SizeUSD 11.50 Billion
Key Players
Illumina
Thermo Fisher Scientific
Agilent Technologies
BGI Genomics
Roche
Twist Bioscience
Opportunities
  • Newborn Screening Program Integration
  • Pharmacogenomics and Companion Diagnostics
  • Emerging-Market Laboratory Infrastructure Buildout

Whole Exome Sequencing Market Résumé du marché

La taille du marché du séquençage de l'exome entier était évaluée à 2,52 milliards USD en 2025, et le marché devrait croître de 2,93 milliards USD en 2026 à 11,50 milliards USD d'ici 2035, enregistrant un TCAC de 16,4 % pendant la période de prévision 2026–2035. Cette expansion est alimentée par l'adoption accélérée des diagnostics génomiques dans les milieux cliniques et le financement gouvernemental soutenu pour les programmes génomiques à l'échelle de la population. L'achèvement du séquençage de l'exome par le UK Biobank pour plus de 470 000 participants et le programme de recherche All of Us des National Institutes of Health des États-Unis — qui a engagé plus de 3,1 milliards USD pour la médecine de précision depuis sa création — catalysent à la fois l'innovation du côté de l'offre et l'intégration du côté de la demande [2].

Une transition technologique redéfinit le marché du séquençage de l'exome entier alors que les flux de travail basés sur Sanger cèdent la place à des plateformes à haut débit et optimisées en coûts capables de traiter des milliers d'échantillons par semaine. Les coûts de séquençage par exome ont diminué d'environ 1 000 USD en 2018 à moins de 350 USD en 2025, élargissant l'accès dans les hôpitaux communautaires et les laboratoires de référence de taille intermédiaire qui s'appuyaient auparavant sur des panels de gènes uniques . Les pipelines bioinformatiques basés sur le cloud automatisent désormais l'appel de variantes et l'annotation clinique, réduisant le délai de traitement de plusieurs semaines à quelques jours.

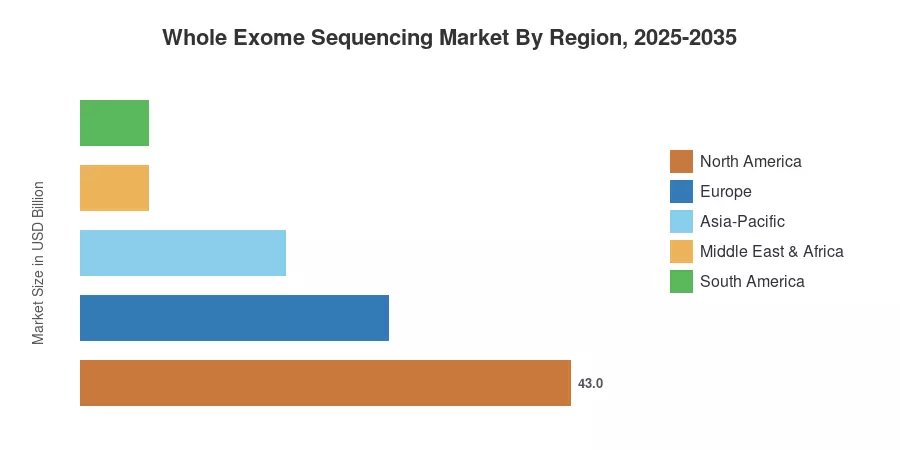
La Amérique du Nord détient la plus grande part du marché du séquençage de l'exome entier avec environ 43 %, soutenue par une couverture des payeurs approfondie, une infrastructure de diagnostics moléculaires établie et des dépenses de R&D concentrées. La région Asie-Pacifique est la plus dynamique avec un TCAC projeté de 19,2 %, alimenté par la stratégie nationale de génomique de la Chine et le réseau de laboratoires en expansion en Inde. L'Europe occupe la deuxième position régionale avec environ 27 %, ancrée par des initiatives transfrontalières telles que l'Initiative européenne 1+ Million Genomes [4]. À mesure que les voies de remboursement mûrissent dans les économies émergentes, le marché du séquençage de l'exome entier est prêt pour une expansion soutenue à deux chiffres jusqu'en 2035.


Points clés du rapport

• Par type de produit

  • Les services représentent le plus grand segment de produit sur le marché du séquençage de l'exome entier, capturant environ 44 % des revenus en 2025, soutenus par la demande de tests externalisés des hôpitaux manquant de capacité de séquençage interne.
  • Les kits devraient enregistrer un TCAC de 17,8 % jusqu'en 2035, reflétant le passage vers des flux de travail d'exome décentralisés et internes dans les grands centres médicaux universitaires.
  • Les systèmes représentent environ 0,53 milliard USD en 2025 alors que les cycles de renouvellement des équipements de capital s'accélèrent dans les laboratoires de référence nord-américains et européens.

• Par application

  • Les diagnostics dominent le mélange d'applications du marché du séquençage de l'exome entier, détenant environ 39 % de part de revenus à mesure que l'adoption clinique s'étend aux programmes de maladies rares et non diagnostiquées.
  • La découverte et le développement de médicaments connaissent le TCAC le plus rapide au niveau des applications de 18,3 %, soutenus par les investissements pharmaceutiques dans l'identification des cibles et le co-développement de diagnostics compagnons.

• Par région

  • La Amérique du Nord a généré environ 1,08 milliard USD en 2025, renforcée par une large couverture Medicare pour les tests génomiques et un dense réseau de laboratoires de séquençage certifiés CLIA.
  • La région Asie-Pacifique devrait dépasser 3,10 milliards USD d'ici 2035, reflétant des programmes gouvernementaux agressifs en génomique en Chine, au Japon et en Corée du Sud.


Taille du marché et prévisions (2021–2035)

Les estimations de Market Research Future s'appuient sur des entretiens primaires avec des directeurs de laboratoire, des fournisseurs de plateformes de séquençage et des parties prenantes du côté des payeurs, complétés par une analyse des bases de données d'approvisionnement public, des budgets d'études cliniques publiés et des divulgations financières des entreprises. Les chiffres historiques (2021–2024) sont triangulés par rapport aux données d'expédition de réactifs et aux enquêtes sur les bases installées ; les projections de prévisions (2026–2035) appliquent un modèle validé de bas en haut ancré à la croissance du volume des tests, aux trajectoires des prix de vente moyens et aux délais d'expansion du remboursement régional.
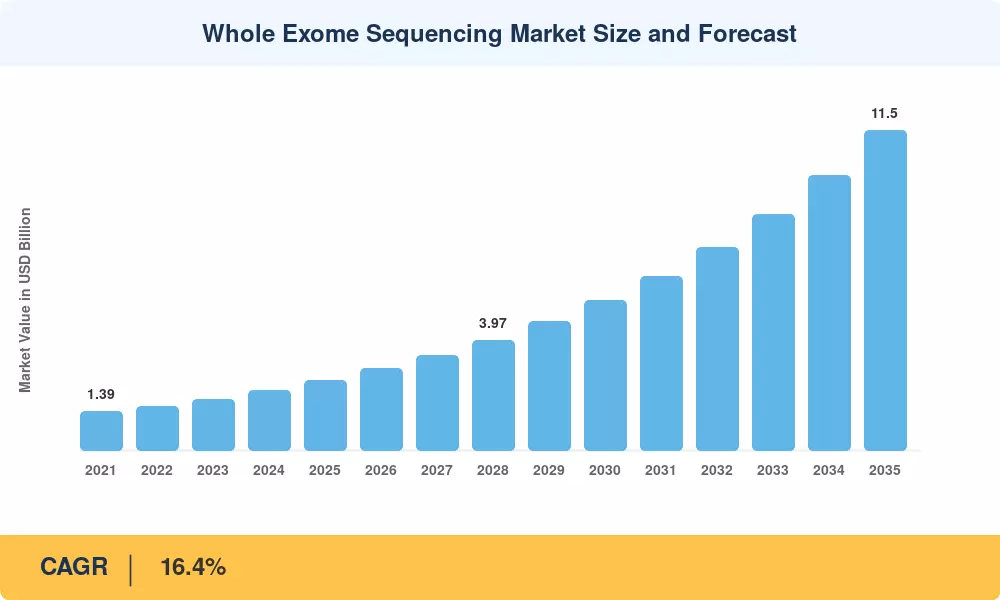
Taille et prévisions du marché du séquençage de l'exome entier
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'Impact des Conducteurs

Conducteur ~% Impact sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Diminution des coûts de séquençage par exome 20–25% Global À court terme (≤2 ans)
Programmes de génomique à l'échelle de la population 15–20% Amérique du Nord, Europe, Asie-Pacifique À moyen terme (2–4 ans) [2]
Expansion des voies de remboursement clinique 15–18% Amérique du Nord, Europe À moyen terme (2–4 ans) [7]
Prise de conscience croissante de la prévalence des maladies rares 10–14% Global À long terme (≥4 ans) [8]
Investissement en R&D pharmaceutique dans la découverte de cibles génomiques 10–12% Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Plateformes d'interprétation de variantes pilotées par l'IA 8–10% Global À long terme (≥4 ans) [10]
Mandats de dépistage en santé prénatale et reproductive 6–8% Asie-Pacifique, Europe À long terme (≥4 ans) [11]


Diminution des Coûts de Séquençage par Exome

Au cours des cinq dernières années, le moteur le plus puissant du marché du séquençage de l'exome entier a été la compression des coûts des réactifs. D'ici 2025, les prix par échantillon d'exome devraient être inférieurs à 350 USD grâce à la plateforme NovaSeq X d'Illumina, soit une diminution d'environ 65 % par rapport aux niveaux de 2018 . L'adoption dans les systèmes hospitaliers communautaires et les laboratoires de référence de taille intermédiaire, qui avaient auparavant restreint les tests moléculaires à des tests de gènes uniques ou de petits panneaux, a été rendue possible par cette trajectoire de prix. Le prix plancher devrait encore diminuer à mesure que la concurrence sur les consommables s'intensifie, avec BGI, Singular Genomics et Element Biosciences fournissant tous des chimies d'exome pour moins de 300 $. D'ici 2028, la population de patients adressables devrait augmenter de 35 % dans les pays de l'OCDE.


Initiatives de Génomique à l'Échelle de la Population

Le marché du séquençage de l'exome entier connaît des planchers de demande structurels en raison des initiatives de séquençage soutenues par le gouvernement. Avec un financement cumulé des programmes atteignant 3,1 milliards USD, le programme NIH All of Us vise à séquencer un million de participants américains d'ici 2027, tandis que le jeu de données d'exome de 470 000 participants du UK Biobank est devenu la ressource génomique la plus citée au monde [2]. Avec un engagement combiné de plus de 1,4 milliard USD d'ici 2030, le Centre National de Données Génomiques de Chine et la biobanque ToMMo financée par AMED au Japon reproduisent cette stratégie en Asie-Pacifique [12]. Ces initiatives fournissent aux fournisseurs de plateformes et aux laboratoires de référence des revenus continus de réactifs et de services.


Expansion des Voies de Remboursement Clinique

L'acceptation par les payeurs transforme le marché du séquençage de l'exome entier d'un luxe de recherche à une norme clinique. Aux États-Unis, Medicare a élargi la couverture du séquençage de l'exome sous les codes CPT 81415/81416 en 2024, couvrant les patients avec des troubles génétiques suspectés après des tests de panel non concluants [7]. UnitedHealthcare et Aetna ont suivi avec des politiques de couverture commerciale couvrant les cas pédiatriques. En Europe, le Plan France Médecine Génomique 2025 de la France a alloué 670 millions EUR pour intégrer les tests génomiques dans le système de santé national, le séquençage de l'exome étant désigné comme un diagnostic de premier niveau pour les retards de développement non diagnostiqués .

Plateformes d'Interprétation de Variantes Pilotées par l'IA

Les outils d'apprentissage automatique compressent le goulot d'étranglement bioinformatique qui a historiquement limité le débit clinique sur le marché du séquençage de l'exome entier. Des plateformes telles que le moteur IA de Fabric Genomics et le pipeline DRAGEN d'Illumina automatisent désormais la classification des variantes avec des taux de concordance dépassant 95 % par rapport aux experts curateurs [10]. Le Collège Américain de Génétique Médicale estime que l'interprétation augmentée par l'IA réduit le temps d'analyse par cas de 8–12 heures à moins de 45 minutes, améliorant directement l'économie des laboratoires et permettant la livraison des résultats dans la même semaine pour les cas néonatals urgents [14].


Analyse de l'impact des contraintes

Les estimations d'impact ci-dessous représentent des vents contraires approximatifs à la croissance du marché. Ce sont des évaluations directionnelles, pas des soustractions précises du CAGR principal, et elles reflètent les conditions actuelles du marché qui peuvent évoluer à mesure que la technologie mûrit.

Contrainte ~% de frein sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Réglementations sur la confidentialité des données et le consentement –3 à –5% Europe, Asie-Pacifique À moyen terme (2–4 ans) [15]
Pénurie de conseillers génétiques qualifiés –3 à –4% Global À long terme (≥4 ans) [16]
Charge d'interprétation des variants de signification incertaine (VUS) –2 à –4% Global À long terme (≥4 ans) [14]
Coûts d'investissement initiaux élevés pour les systèmes de séquençage –2 à –3% Amérique du Sud, MEA À court terme (≤2 ans)
Remboursement incohérent sur les marchés émergents –2 à –3% Asie-Pacifique, Amérique du Sud, MEA À moyen terme (2–4 ans) [17]


Réglementations sur la confidentialité des données et le consentement génétique

La règle prévue sur l'Espace européen des données de santé complique davantage le partage de données transfrontalières, tandis que la règle générale de protection des données de l'UE désigne les données génétiques comme une catégorie distincte nécessitant une autorisation explicite [15]. Les restrictions de localisation imposées par la loi chinoise sur la protection des informations personnelles et la loi indienne sur la protection des données personnelles numériques en Asie-Pacifique perturbent les opérations de laboratoire et augmentent les dépenses de conformité. L'inscription dans des essais cliniques multi-sites est ralentie par ces barrières réglementaires, qui rendent également les installations analytiques basées sur le cloud dans le marché du séquençage de tout l'exome plus difficiles.


Pénuries de conseillers génétiques

Selon la Société nationale des conseillers génétiques, il y aura une pénurie d'environ 4 500 conseillers génétiques qualifiés aux États-Unis d'ici 2027, ce qui limitera l'échelle clinique du marché du séquençage de tout l'exome [16]. Même lorsque la capacité des laboratoires augmente, la plupart des politiques institutionnelles exigent encore un conseil pré-test et une divulgation des résultats post-test, ce qui entraîne des plafonds de débit. Les mesures d'atténuation émergentes incluent des procédures de consentement assistées par chatbot et la télé-génomique ; cependant, l'acceptabilité réglementaire varie selon la juridiction.


Charge d'interprétation des variants de signification incertaine

Le séquençage de l'exome génère en moyenne 20 000 à 25 000 variants par patient, dont 30 à 40 % sont classés comme VUS selon les directives du Collège américain de génétique médicale [14]. Ces variants non résolus créent une incertitude clinique, augmentent les coûts de suivi et peuvent diminuer la confiance des cliniciens dans la commande de tests d'exome — en particulier dans les milieux de pratique communautaire où le soutien des spécialistes est limité. Les bases de données de génomique fonctionnelle et les soumissions à ClinVar reclassifient régulièrement les VUS, mais le retard reste substantiel.


Whole Exome Sequencing Market Opportunités

Intégration des programmes de dépistage néonatal

Des programmes pilotes au Royaume-Uni, en Australie et dans plusieurs États américains évaluent le dépistage néonatal basé sur l'exome pour plus de 200 conditions génétiques traitables, élargissant le volume de tests adressables sur le marché du séquençage de l'exome entier d'environ 12 à 15 millions de naissances annuelles dans les juridictions participantes . Le programme britannique des génomes néonatals, soutenu par 105 millions de GBP de Genomics England, vise à séquencer 100 000 nouveau-nés d'ici 2027.

Pharmacogénomique et diagnostics compagnons

Les entreprises pharmaceutiques intègrent de plus en plus les données d'exome dans la stratification des essais cliniques et le développement de diagnostics compagnons. Plus de 280 médicaments approuvés par la FDA portent désormais une étiquette pharmacogénomique, et l'analyse à l'échelle de l'exome permet un dépistage simultané à travers plusieurs paires gène-médicament exploitables [9]. Cela crée des flux de revenus récurrents pour les fournisseurs de services de séquençage et élargit le marché du séquençage de l'exome entier au-delà des cadres diagnostiques traditionnels.

Développement de l'infrastructure des laboratoires sur les marchés émergents

La mission numérique Ayushman Bharat de l'Inde et l'initiative Genomas SUS du Brésil canalisent des fonds publics vers la modernisation des laboratoires de diagnostic, créant des opportunités de greenfield pour les fournisseurs de plateformes sur le marché du séquençage de l'exome entier [17]. L'Inde prévoit à elle seule d'ajouter 150 laboratoires capables de génomique d'ici 2030, tandis que des pays d'Asie du Sud-Est, y compris la Thaïlande et le Vietnam, testent des cadres nationaux de médecine de précision.

Monétisation des données à travers des bases de données génomiques

Les ensembles de données d'exome déidentifiés émergent comme des actifs de grande valeur pour la validation des cibles pharmaceutiques, la modélisation des risques d'assurance et les applications en génomique agricole. Des entreprises comme Regeneron Genetics Center et le UK Biobank licencient des ensembles de données curatées sous des accords d'accès contrôlé, générant des revenus récurrents indépendamment des volumes de tests [19]. Ce modèle de données en tant que service crée des voies de monétisation secondaires à travers le marché du séquençage de l'exome entier.

Convergence des biopsies liquides en oncologie

La convergence de l'analyse au niveau de l'exome avec les plateformes d'ADN tumoral circulant présente une opportunité de forte croissance sur le marché du séquençage de l'exome entier. Les principaux centres d'oncologie intègrent des panels informés par l'exome dans des protocoles de surveillance longitudinale, et le segment mondial des biopsies liquides devrait dépasser 8 milliards USD d'ici 2030, créant une demande pour des données de référence exomiques en amont [20].


Whole Exome Sequencing Market Perspectives d'avenir

Interprétation génomique augmentée par l'IA à grande échelle

L'intelligence artificielle va fondamentalement remodeler les flux de travail d'interprétation des variants dans le marché du séquençage de l'exome entier au cours de la prochaine décennie. Des classificateurs d'apprentissage profond formés sur des ensembles de données dépassant 500 000 exomes démontrent des taux de détection de variants pathogènes supérieurs à 97 %, approchant une concordance de niveau expert [10]. D'ici 2030, des pipelines d'interprétation entièrement automatisés réduiront les coûts bioinformatiques par cas de 60 à 70 %, permettant des rapports cliniques le jour même qui étaient auparavant impossibles à grande échelle. L'intégration de grands modèles linguistiques pour la génération de rapports cliniques va encore réduire les délais et standardiser la qualité des rapports.

Séquençage décentralisé et au point de soins

Les plateformes de séquençage miniaturisées d'Oxford Nanopore et les technologies de puces à état solide émergentes rapprochent l'analyse de l'exome du patient. Bien que les dispositifs actuels au point de soins traitent des panels ciblés plutôt que des exomes complets, le marché du séquençage de l'exome entier devrait bénéficier à mesure que les plateformes de troisième génération atteignent une couverture au niveau de l'exome dans des formats de paillasse d'ici 2029-2031 [21]. Cette décentralisation étendra l'accès clinique aux hôpitaux ruraux, aux opérations militaires sur le terrain et aux environnements à ressources limitées qui dépendent actuellement de l'expédition d'échantillons vers des laboratoires centralisés.

Intégration avec les multi-omiques et les thérapies de précision

Le marché du séquençage de l'exome entier converge de plus en plus avec les couches de données en transcriptomique, protéomique et métabolomique pour permettre des diagnostics multi-omiques intégrés. Les entreprises pharmaceutiques investissent plus de 2,5 milliards USD par an dans des programmes de R&D multi-omiques qui utilisent les données d'exome comme couche fondamentale pour la découverte de cibles médicamenteuses et la stratification des patients . D'ici 2032, des plateformes intégrées offrant des flux de travail exome-plus-transcriptome à des prix combinés inférieurs à 500 USD par patient devraient devenir la norme dans les centres d'oncologie et de maladies rares.

Équité, accès et représentation génomique mondiale

Atteindre une représentation équitable dans les bases de données de référence génomique reste un défi déterminant pour le marché du séquençage de l'exome entier jusqu'en 2035. Les bases de données actuelles représentent de manière disproportionnée les populations d'ascendance européenne, limitant l'utilité clinique pour les communautés africaines, sud-asiatiques et autochtones . Des initiatives telles que H3Africa, GenomeAsia 100K et le consortium de génomique latino-américain s'attaquent à cette lacune, avec des objectifs de séquençage collectifs dépassant 500 000 exomes divers d'ici 2030. L'expansion de la diversité des populations améliorera la précision de la classification des variants et débloquera une nouvelle demande sur le marché dans les régions mal desservies.


Analyse de la part de marché régionale

Région Part du marché mondial (2025) Thèmes d'investissement principaux
Amérique du Nord ~43% Expansion de la couverture Medicare/payeurs commerciaux, concentration de la R&D pharmaceutique
Europe ~27% Initiatives de génomique transfrontalières, intégration du NHS
Asie-Pacifique ~18% Programmes nationaux de génomique, développement de l'infrastructure de laboratoire
Amérique du Sud ~6% Modernisation du système de santé publique, partenariats académiques
Moyen-Orient & Afrique ~6% Diversification des soins de santé, établissement de laboratoires de référence
Total 100%  

Le marché du séquençage de l'exome entier présente une variation régionale prononcée, avec des systèmes de santé matures en Amérique du Nord et en Europe générant des revenus actuels, tandis que l'Asie-Pacifique offre la trajectoire de croissance la plus forte. Les dynamiques régionales reflètent des différences dans l'infrastructure de remboursement, les délais d'adoption clinique et l'investissement gouvernemental dans les programmes de génomique.


Amérique du Nord

Pays Métrique Facteur clé
États-Unis ~76% des revenus régionaux Expansion de la couverture exome Medicare, programme NIH All of Us
Canada CAGR de 15,8% Intégration de la génomique provinciale, financement de Génome Canada
Mexique 0,04 milliard USD (2025) Expansion des chaînes de laboratoires privés, demande de tourisme médical


Les États-Unis représentent la grande majorité des dépenses nord-américaines sur le marché du séquençage de l'exome entier, soutenus par une base installée de plus de 1 200 systèmes de séquençage de qualité clinique et une couverture robuste des payeurs commerciaux. Les systèmes de santé provinciaux du Canada ajoutent progressivement des tests d'exome aux services financés, avec l'Ontario et la Colombie-Britannique en tête des délais d'adoption. Le marché du Mexique reste naissant mais se développe grâce aux chaînes de laboratoires privés servant le tourisme médical transfrontalier et les programmes de recherche académique nationaux.

Europe

Pays Métrique Facteur clé
Allemagne ~22% de la part régionale Cadre d'assurance prêt pour la génomique, réseaux d'hôpitaux universitaires
Royaume-Uni CAGR de 17,1% Service de médecine génomique du NHS, programmes de Genomics England
France 0,10 milliard USD (2025) Plan France Médecine Génomique, intégration hospitalière
Italie ~9% de la part régionale Intégration du registre national des maladies rares
Espagne CAGR de 15,9% Programmes de génomique des communautés autonomes
Pays nordiques ~11% de la part régionale Infrastructure de biobanque centralisée, avantage d'homogénéité de la population
Russie 0,03 milliard USD (2025) Adoption institutionnelle sélective, remboursement limité
Reste de l'Europe CAGR de 14,7% Investissements du fonds de cohésion de l'UE dans l'infrastructure de santé


Le marché du séquençage de l'exome entier en Europe bénéficie de systèmes de santé centralisés qui permettent une normalisation rapide des protocoles. Le service de médecine génomique du NHS au Royaume-Uni a intégré le test d'exome dans les parcours cliniques pour les maladies rares et certains cancers, servant de modèle pour l'adoption continentale. Le réseau d'hôpitaux universitaires d'Allemagne génère des volumes de tests significatifs, tandis que le plan d'investissement en génomique de 670 millions d'euros de la France accélère le développement des laboratoires à travers les autorités sanitaires régionales .

Asie-Pacifique

Pays Métrique Facteur clé
Chine ~38% de la part régionale Centre national de données génomiques, réduction des coûts dirigée par BGI
Inde CAGR de 21,5% Mission numérique Ayushman Bharat, expansion des chaînes de laboratoires privés
Japon 0,09 milliard USD (2025) Programmes de biobanques AMED, diagnostics pour une population vieillissante
Corée du Sud ~12% de la part régionale Mandat gouvernemental sur la médecine de précision, Institut de génomique Samsung
ASEAN CAGR de 19,8% Développement de hubs en Thaïlande et à Singapour, demande clinique croissante
Reste de l'Asie-Pacifique 0,03 milliard USD (2025) Institutions de recherche académique, collaborations internationales


L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché du séquençage de l'exome entier, propulsée par l'énorme investissement gouvernemental de la Chine dans l'infrastructure génomique et le secteur des laboratoires privés en pleine expansion en Inde. Les programmes de biobanques à l'échelle de la population du Japon offrent une stabilité de la demande institutionnelle, et le mandat gouvernemental sur la médecine de précision en Corée du Sud a entraîné une adoption rapide dans les systèmes hospitaliers de premier plan du pays. Les pays de l'ASEAN, dirigés par la Thaïlande et Singapour, établissent des hubs régionaux de génomique qui attirent à la fois des volumes de séquençage clinique et de recherche.

Amérique du Sud

Pays Métrique Facteur clé
Brésil ~58% de la part régionale Programmes pilotes de génomique SUS, partenariats de séquençage Fiocruz
Argentine CAGR de 16,3% Adoption par les hôpitaux académiques, financement de recherche Conicet
Reste de l'Amérique du Sud 0,02 milliard USD (2025) Programmes de dépistage des maladies rares soutenus par des ONG


Le Brésil domine le marché du séquençage de l'exome entier en Amérique du Sud grâce à ses programmes pilotes de génomique du système de santé publique et aux partenariats entre Fiocruz et des fournisseurs de séquençage internationaux. L'adoption croissante de l'Argentine est centrée dans les hôpitaux académiques de Buenos Aires soutenus par des subventions de recherche Conicet. La région plus large fait face à des contraintes d'infrastructure et de remboursement, mais les programmes de dépistage des maladies rares financés par des ONG établissent des avant-postes cliniques précoces.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite ~32% de la part régionale Programme génome humain saoudien, diversification des soins de santé Vision 2030
Émirats Arabes Unis CAGR de 18,4% Initiative de génomique de Dubaï, infrastructure de tourisme médical
Afrique du Sud 0,02 milliard USD (2025) Hubs de recherche académique, modernisation des laboratoires NHLS
Égypte CAGR de 15,2% Programmes d'hôpitaux universitaires publics, sensibilisation clinique croissante
Reste du MEA ~19% de la part régionale Partenariats institutionnels, adoption clinique limitée mais croissante


Le segment Moyen-Orient & Afrique du marché du séquençage de l'exome entier est ancré par le programme génome humain saoudien, qui a séquencé plus de 100 000 individus et intègre l'analyse de l'exome dans les protocoles nationaux de dépistage des porteurs. L'initiative de génomique de Dubaï des Émirats soutient à la fois les applications cliniques et de recherche, positionnant le pays comme un hub régional. L'adoption en Afrique du Sud reste concentrée dans les laboratoires de référence académiques, tandis que les hôpitaux universitaires publics d'Égypte commencent à intégrer les tests d'exome dans les parcours diagnostiques des maladies rares.


Marché du séquençage de l'exome entier par région, 2025-2035

Whole Exome Sequencing Market Segmentation du marché

Par type de produit

Segment Part de revenu (2025) Principal moteur de la demande
Systèmes ~21% Rafraîchissement des équipements et nouvelles installations de laboratoire
Kits ~35% Adoption du séquençage en interne dans les centres médicaux académiques
Services ~44% Tests externalisés par des hôpitaux manquant d'infrastructure de séquençage


Les services représentent le plus grand segment de produit sur le marché du séquençage de l'exome entier, car la plupart des hôpitaux communautaires et des systèmes de santé intermédiaires continuent d'externaliser les tests d'exome vers des laboratoires de référence spécialisés plutôt que d'investir dans des plateformes de séquençage nécessitant des capitaux importants. Quest Diagnostics, GeneDx et les laboratoires de référence régionaux ont construit des modèles de service évolutifs qui gèrent tout, de l'entrée des échantillons à la communication des résultats cliniques, faisant des services externalisés le point d'entrée par défaut pour les nouveaux adopteurs.

Le segment des Kits connaît une croissance rapide alors que de grands centres médicaux académiques et des réseaux de livraison intégrés amènent le séquençage en interne. Les kits de capture d'exome TruSight d'Illumina et SureSelect d'Agilent dominent ce segment, en compétition sur l'uniformité de la couverture, le temps de manipulation et la compatibilité avec les systèmes de préparation de bibliothèque automatisés. Les revenus des systèmes, bien que le plus petit segment, bénéficient des cycles de remplacement alors que les laboratoires passent de plateformes à débit intermédiaire à des instruments à ultra-haut débit capables de traiter 48+ exomes par course.

Par technologie

Segment Métrique Principal moteur de la demande
Séquençage de deuxième génération ~87% de part de marché Précision clinique prouvée, acceptation réglementaire, flux de travail établis
Séquençage de troisième génération CAGR de 22,6% Détection de variantes structurelles à longues lectures, applications cliniques émergentes


Le séquençage de deuxième génération — principalement les plateformes de séquençage par synthèse d'Illumina et DNBSEQ de MGI/BGI — détient la grande majorité du marché du séquençage de l'exome entier en raison de la validation clinique établie, de l'historique d'approbation réglementaire et du soutien d'un écosystème bioinformatique profond. Les laboratoires cliniques ont construit des systèmes de gestion de la qualité entiers autour des flux de travail à courtes lectures, créant des coûts de changement significatifs.

Le séquençage de troisième génération d'Oxford Nanopore et PacBio gagne du terrain dans les environnements de recherche où les longues lectures offrent des avantages dans la détection de variantes structurelles et le phasage. Bien que les applications cliniques d'exome restent limitées aujourd'hui, les améliorations rapides de la précision par lecture et la baisse des coûts des consommables positionnent les plateformes de troisième génération pour une pénétration significative du marché clinique d'ici 2029–2031, en particulier dans les cas complexes impliquant des expansions répétées et des variantes de nombre de copies.

Par application

Segment Métrique Principal moteur de la demande
Diagnostics ~39% de part de revenu Évaluations de maladies rares, programmes de maladies non diagnostiquées
Découverte et développement de médicaments CAGR de 18,3% Validation des cibles pharmaceutiques, co-développement de diagnostics compagnons
Médecine personnalisée 0,48 milliard USD (2025) Sélection de traitements guidée par des profils génétiques individuels
Autres applications (Agriculture, recherche animale, etc.) ~7% de part de revenu Génomique des cultures, optimisation de l'élevage du bétail


Les diagnostics représentent la plus grande part du marché du séquençage de l'exome entier par application, ancrée par des programmes d'évaluation des maladies rares dans des centres médicaux tertiaires. Le rendement diagnostique du séquençage clinique de l'exome — environ 25–40% pour les patients précédemment non diagnostiqués — dépasse celui des tests séquentiels à gène unique, en faisant le test génomique de premier niveau préféré dans de nombreux protocoles institutionnels [8].

La découverte et le développement de médicaments est le segment d'application à la croissance la plus rapide, alors que les entreprises pharmaceutiques déploient des données d'exome pour l'identification des cibles, la validation des mécanismes d'action et la stratification des patients dans les essais cliniques. Les applications de médecine personnalisée — y compris la sélection de traitements pour les patients en oncologie basée sur des profils de variantes somatiques et germinales — contribuent à des volumes croissants à mesure que la couverture des payeurs s'élargit. D'autres applications dans l'agriculture et la recherche animale démontrent la polyvalence de la technologie au-delà des soins de santé humains, avec des programmes d'amélioration des cultures et d'élevage du bétail intégrant de plus en plus des données génomiques au niveau de l'exome.


Évaluation Concurrentielle

Le marché du séquençage de l'exome entier présente une concentration moyenne, les cinq principaux acteurs représentant environ 55 à 62 % des revenus mondiaux. Illumina maintient un leadership clair grâce à son écosystème de plateforme intégrée, tandis que Thermo Fisher Scientific et Agilent Technologies occupent des positions significatives dans la chimie de capture et la préparation de bibliothèques. Le marché reste dynamique, avec des acteurs émergents dans le séquençage à longue lecture et la bioinformatique défiant les acteurs établis dans des segments de flux de travail spécifiques.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Illumina ~22–27% NovaSeq X, kits TruSight Exome, analyse DRAGEN Leader de la plateforme de bout en bout avec la base installée clinique la plus profonde
Thermo Fisher Scientific ~10–14% Ion Torrent Genexus, panneaux AmpliSeq Exome Différenciation de séquençage par semi-conducteurs, intégration de laboratoire clinique
Agilent Technologies ~8–11% Capture d'exome SureSelect, solutions d'enrichissement ciblé Spécialiste de la chimie de capture avec une forte présence académique
BGI Genomics ~6–9% Plateformes DNBSEQ, kits MGIEasy Exome Stratégie de leadership en coûts ciblant les marchés émergents
Roche ~5–8% KAPA HyperExome, panneaux SeqCap EZ Portefeuille de réactifs avec des capacités d'intégration pharmaceutique
Twist Bioscience ~3–5% Panneaux Twist Exome 2.0, plateforme de biologie synthétique Technologie de sonde synthétique pour une couverture uniforme de l'exome
PerkinElmer (Revvity) ~3–5% Solutions OMIC Exome, plateforme de bioinformatique Spécialisation dans le dépistage des nouveau-nés et la santé reproductive
GeneDx ~3–4% Services de séquençage clinique de l'exome, contribution ClinVar Plus grand fournisseur de services d'exome clinique par volume de cas
Macrogen ~2–4% Séquençage d'exome sous contrat, services de bioinformatique Leader de service en Asie-Pacifique avec portée mondiale
Eurofins Scientific ~2–3% Services d'exome clinique et de recherche Échelle du réseau de laboratoires de référence européens


Actualités récentes & Développements


  • Genomics England (septembre 2024) : Annonce que le Programme de Génomes Nouveau-nés a inscrit ses 10 000 premiers participants, validant le dépistage néonatal basé sur l'exome à l'échelle de la population .


  • Twist Bioscience (mars 2024) : Lancement du panneau Twist Alliance Exome 2.0 avec une uniformité cible de 99,7 %, rivalisant directement avec la plateforme TruSight d'Illumina sur les métriques d'efficacité de capture [26].


  • NanoString Technologies (mai 2023) : Lancement d'un flux de travail de génomique spatiale basé sur le cloud intégrant des ensembles de données exome tiers, améliorant les capacités d'analyse multi-omiques pour les laboratoires de recherche translationnelle [6].


Whole Exome Sequencing Market Report Scope

Paramètre Détail
Portée du marché Marché mondial du séquençage de l'exome entier couvrant les systèmes, les kits et les services dans les secteurs clinique, de recherche et appliqué
Période d'étude 2021–2035
Période historique 2021–2024
Année de base 2025
Période de prévision 2026–2035
CAGR (2026–2035) 16,4%
Taille du marché (2025) 2,52 milliards USD
Taille du marché (2035) 11,50 milliards USD
Région à la croissance la plus rapide Asie-Pacifique (CAGR ~19,2%)
Segment à la croissance la plus rapide Séquençage de troisième génération (CAGR ~22,6%)
Entreprises profilées Illumina, Thermo Fisher Scientific, Agilent Technologies, BGI Genomics, Roche, Twist Bioscience, PerkinElmer (Revvity), GeneDx, Macrogen, Eurofins Scientific
Monnaie d'évaluation Milliards USD

FAQ

Quel délai de retour les laboratoires cliniques doivent-ils attendre pour les résultats de séquençage de l'exome ?
La plupart des laboratoires certifiés CLIA livrent les résultats cliniques de l'exome en 10 à 14 semaines selon des protocoles standard. Les flux de travail rapides pour les nouveau-nés gravement malades peuvent retourner des résultats en 5 à 7 jours à un coût premium [14].
Comment le séquençage de l'exome se compare-t-il au séquençage du génome entier en termes de rapport coût-efficacité pour le diagnostic des maladies rares ?
Le séquençage de l'exome cible environ 1,5 % du génome codant des protéines à environ un tiers du coût du séquençage du génome entier. Pour les troubles mendéliens suspects, le test de l'exome offre des rendements diagnostiques comparables à des dépenses par patient significativement inférieures [8].
Quels types d'échantillons sont compatibles avec les plateformes de séquençage de l'exome clinique actuelles ?
Le sang périphérique est l'entrée standard, mais des protocoles validés existent pour la salive, les écouvillons buccaux et les tissus fixés au formol et inclus dans de la paraffine. La qualité de l'échantillon affecte directement les taux de réussite de la préparation de la bibliothèque et l'exactitude de l'appel des variants .
Comment les litiges en matière de propriété intellectuelle façonnent-ils les dynamiques concurrentielles dans ce domaine ?
Les portefeuilles de brevets couvrant la chimie de séquençage par synthèse et les conceptions de capture de sondes créent des barrières d'entrée significatives. Les accords de licence entre Illumina et les développeurs de plateformes émergents ont défini des voies d'accès au marché depuis 2019 [26].
Quel rôle les directives des sociétés professionnelles jouent-elles dans les schémas de commande pour les tests d'exome ?
Les directives de l'ACMG et de l'ACOG recommandent de plus en plus le séquençage de l'exome comme test de premier ou de deuxième niveau pour les retards de développement et les anomalies congénitales inexpliquées. Les mises à jour des directives influencent directement les décisions de couverture des payeurs et les taux d'adoption institutionnelle [14].
Comment les laboratoires devraient-ils aborder l'investissement dans l'infrastructure bioinformatique pour l'analyse de l'exome ?
Les pipelines basés sur le cloud d'Illumina, Google Health et DNAnexus offrent désormais des prix à la pièce par échantillon, éliminant ainsi les coûts d'investissement en serveurs initiaux. Les architectures hybrides conviennent aux laboratoires traitant plus de 500 exomes par mois [10].
Quels indicateurs de qualité les acheteurs devraient-ils évaluer lors du choix d'un kit de capture de l'exome ?
Les indicateurs clés incluent l'uniformité de couverture cible (>95 % à 20x), le taux sur cible (>75 %) et la complexité de la bibliothèque. La performance de biais GC et la compatibilité avec les systèmes de manipulation liquide automatisés influencent également l'efficacité totale du flux de travail [26].
Quelle est la taille actuelle du marché du séquençage de l'exome entier ?
Le marché du séquençage de l'exome entier a atteint 2,52 milliards USD en 2025 et devrait atteindre 11,50 milliards USD d'ici 2035.
Quel est le TCAC du marché du séquençage de l'exome entier ?
Le marché du séquençage de l'exome entier devrait croître à un TCAC de 16,4 % pendant la période de prévision 2026-2035.
Quelle région domine le marché du séquençage de l'exome entier ?
L'Amérique du Nord détient la plus grande part avec environ 43 %, tandis que la région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 19,2 %.
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of genomic databases, peer-reviewed biotechnology journals, clinical sequencing publications, and authoritative health organizations. Key sources included the National Institutes of Health (NIH), National Human Genome Research Institute (NHGRI), Food & Drug Administration (FDA Center for Devices and Radiological Health), European Medicines Agency (EMA), Centers for Disease Control and Prevention (CDC), World Health Organization (WHO) Genomic Medicine Initiatives, National Center for Biotechnology Information (NCBI/PubMed), European Bioinformatics Institute (EMBL-EBI), Association for Molecular Pathology (AMP), American College of Medical Genetics and Genomics (ACMG), European Society of Human Genetics (ESHG), Clinical Genome Resource (ClinGen), and population genomic repositories including gnomAD database, 1000 Genomes Project, and dbGaP. These sources were used to collect sequencing technology statistics, regulatory approval data, clinical utility studies, reimbursement trends, and population genomics landscape analysis for next-generation sequencing platforms, sample preparation technologies, and bioinformatics solutions.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief executive officers, chief scientific officers, vice presidents of genomics research and development, heads of regulatory affairs, and commercial directors from companies that make WES platforms, sequencing services, and bioinformatics software were examples of supply-side sources. Clinical laboratory directors, molecular pathologists, bioinformatics officers, precision medicine program leads, and procurement heads from academic genomic centers, clinical diagnostic laboratories, research institutions, and pharmaceutical development teams were among the demand-side sources. Primary study acquired information on clinical reimbursement pathways, laboratory workflow integration, and competitive positioning across various sequencing chemistries. It also verified platform pipeline timescales and validated technology adoption cycles.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and sequencing volume analysis. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across sequencing systems, library preparation kits, exome capture panels (hybridization-based/amplicon-based), and bioinformatics analysis services

Analysis of reported and modeled annual revenues specific to whole exome sequencing portfolios

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (sequencing run volume × ASP by region/application) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across clinical diagnostics, research applications, and pharmaceutical development sectors

Government/Regulatory: NIH/NHGRI, FDA (CDRH), EMA, CDC Office of Genomics, HHS (Department of Health and Human Services), Global Alliance for Genomics and Health

Academic & Genomic Repositories: NCBI (Genome, ClinVar, dbGaP), Broad Institute (gnomAD), EMBL-EBI (European Nucleotide Archive), Genomics England, China National GeneBank

Professional Organizations: American Society of Human Genetics (ASHG), Association for Molecular Pathology (AMP), Next-Generation Sequencing Standardization Consortium, Human Genome Organisation (HUGO)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















