プロバイオティクス飲料市場 (2026 - 2035)

Probiotic Drinks Market Size, Share, Industry Trend & Analysis Research Report By Product Type (Yogurt Drinks, Fermented Milk Drinks, Kombucha, Kefir, Probiotics Juices, Other Product Types), By Flavor (Flavored, Unflavored), By Packaging (Bottles, Cans, Tetra Packs, Others), By Distribution Channel (On-Trade, Off-Trade) – Forecast Till 2035
ID: MRFR/FnB/3566-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Probiotic Drinks Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.74%
2025 Market SizeUSD 33.22 Million
2035 Market SizeUSD 76.40 Million
Key Players
Danone S.A.
Yakult Honsha Co., Ltd.
Nestlé S.A.
PepsiCo, Inc.
Meiji Holdings Co., Ltd.
Groupe Lactalis
Opportunities
  • Ambient Shelf-Stable Formats for Emerging Markets
  • Clinical-Grade Positioning Through the Pharmacy Channel
  • Microbiome Data Monetisation and Subscription Models

Probiotic Drinks Market Summary

プロバイオティクス飲料市場は2025年に3322万米ドルの価値があり、2026年には3594万米ドルで予測期間を開始し、2035年には7640万米ドルに達する見込みで、2026年から2035年の間に年平均成長率(CAGR)8.74%で拡大します。この軌道を支える2つの触媒があります。最初は、FAO/WHOプロバイオティクスフレームワークの下での株レベルの証拠基準の法制化であり、これにより日本、インド、カナダの規制当局は文書化された株の承認経路に向かっています [1][11]。2つ目は資本です:ペプシコが2025年3月にポッピを19.5億米ドルで買収したことで、発酵飲料の棚全体の価格が再設定され、2020年以降ベンチャー資金が支配していたカテゴリーに戦略的バイヤーが引き寄せられました [15]。

製剤科学が古い生産モデルを置き換えています。一般的な*ラクトバチルス*ブレンドによる従来のバッチ発酵と冷蔵専用流通は、酸性ジュースマトリックスや周囲の物流に耐える微小カプセル化された株特定の培養物に取って代わられています。ノボネシスとクリスチャン・ハンセンのレガシー資産だけで、推定60%のブランドボリュームに培養物を供給しており、2023年から2025年の間にヨーロッパ全体で精密発酵能力への資本支出は7億米ドルを超えました [8][19]。コールドチェーンの独立性が商業的な賞です。

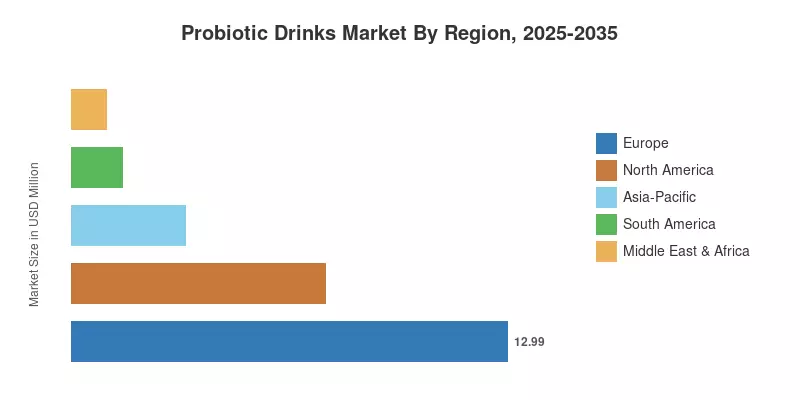
地域別に見ると、ヨーロッパはフランス、ドイツ、北欧における定着したデイリードーズ習慣の強さにより、プロバイオティクス飲料市場の39.1%を占めています。アジア太平洋地域は、インドとインドネシアにおける現代貿易の拡大により、10.19%のCAGRで最も成長している地域です。北米は価値で2位にランクインしており、ケフィアや缶入りプロバイオティクスソーダがソフトドリンクの機会を変えています。2035年まで、プロバイオティクス飲料市場における競争優位性は、フレーバーポートフォリオではなく、臨床的に文書化された株を所有する企業に蓄積されるでしょう。

主要な報告の要点

• 製品タイプ別

  • ヨーグルト飲料は、2025年に26.95%の収益シェアでプロバイオティクス飲料市場をリードし、フランス、日本、韓国での数十年にわたる習慣的消費によって支えられています。
  • プロバイオティクスジュースは、乳糖不耐症向けおよび果物を前面に出したフォーマットがバイヤーベースを広げることで、2035年までに9.86%のCAGRを記録すると予測されています。

• フレーバー別

  • フレーバー付きバリエーションは、2025年にプロバイオティクス飲料市場の63.06%を占め、果物や植物由来のマスキングがリピート購入を促進しています。
  • 無フレーバーのフォーマットは、クリーンラベルおよび料理用需要により9.54%のCAGRで進展しています。

• パッケージング別

  • ボトルは、2025年にPETおよびガラスフォーマットで46.51%のシェアを獲得しました。
  • 缶は、ヨーロッパと北米で70%以上のアルミニウムリサイクル率に支えられ、9.64%のCAGRで拡大しています。

• 流通チャネル別

  • オフトレードチャネルは2025年に78.5%のシェアを保持し、冷蔵食品売り場がボリュームの大部分を占めています。
  • オン・トレードの店舗は、カフェやジュースバーが発酵飲料を追加することで9.35%のCAGRで成長しています。

• 地域別

  • ヨーロッパは2025年に39.1%のシェアを維持しました。
  • アジア太平洋地域は2035年までに10.19%のCAGRを記録しています。
  • 北米は2025年に757万米ドルを生成しました。

市場規模と予測(2021–2035)

以下の推定値は、14の生産国におけるブランドレベルの収益再構築、発酵飲料HSコードに関する関税データ、現代貿易をカバーする小売スキャナーパネル、および上場企業からの監査済み開示を組み合わせたものです。2021年から2024年の歴史的な値は実績値であり、2025年は基準年、2026年から2035年はモデル化された予測です。通貨の影響は2025年の米ドルに対して中立化されています。
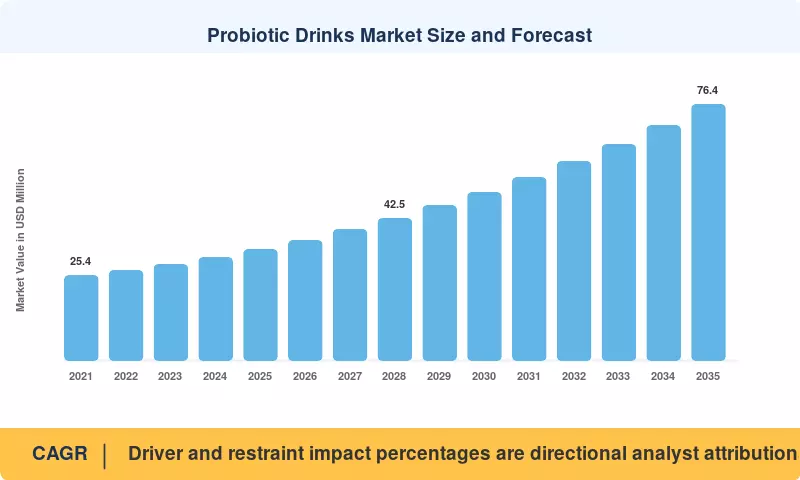
プロバイオティクス飲料市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
マイクロバイオーム科学リテラシーと予防栄養支出 1.6 グローバル 中期(2〜4年) [1]
都市アジアにおけるモダントレードとコールドチェーンの拡大 1.3 アジア太平洋 中期(2〜4年) [16]
株レベルの規制の明確さと請求経路 1.1 ヨーロッパ、日本、インド 長期(≥4年) [11]
薬局およびドラッグストアチャネルのプレミアム化 0.9 ヨーロッパ、北アメリカ 短期(≤2年) [12]
マイクロエンカプスレーションと環境安定技術 0.8 グローバル 長期(≥4年) [19]
戦略的M&Aとカテゴリー資本流入 0.7 北アメリカ 短期(≤2年) [15]
乳糖不耐症および植物ベースの基盤拡張 0.5 北アメリカ、アジア太平洋 中期(2〜4年) [9]


マイクロバイオーム科学リテラシーと予防栄養支出

生きた文化を含む試験の数は大幅に増加しており、2025年までに国際科学協会はプロバイオティクスおよびプレバイオティクスに関して1,400件以上の登録された人間介入研究を記録しました[1]。広告の代わりに、臨床医は消費者にその証拠に基づく情報を推奨しました。2021年から2024年の間に、OECD全体で予防栄養への家庭支出は11%増加しました[2]。腸の健康飲料の年間購入者あたりの価値は、散発的な購入から日常的な購入への変化の結果として約倍増しました。


都市アジアにおけるモダントレードとコールドチェーンの拡大

2022年から2025年の間に、インドネシアは3,000以上のモダントレード店舗を追加し、インドの冷蔵小売面積は年間約14%の成長率を記録しました[16]。制約となっていたのは需要ではなく流通でした。両市場の世界銀行の物流パフォーマンスランキングの測定可能な改善により、冷却乳製品の出荷における損失が減少しました。2024年には、インドのヤクルトの日次配達ネットワークが50万世帯を超え、限られた小売コールドチェーンのある地域で直接モデルが成長する可能性を証明しました[10]。


株レベルの規制の明確さと請求経路

日本の特定保健用食品の枠組みとインドのFSSAIプロバイオティクス株リストは、製造業者に対して実証された請求への明確なルートを提供しました[11]。承認コストは高く、FOSHUのドシエは通常40万ドルを超えますが、結果として得られるラベル保護は持続的で、差別化されていない参入者を阻止します。カナダの健康製品のモノグラフは、低コストで同様の効果を達成しました。規制の確実性は、コモディティブレンドよりも独自の株に投資する意欲を高めます。

薬局およびドラッグストアチャネルのプレミアム化

薬局のリストは、発酵飲料を抗生物質療法や過敏性腸症候群の管理の補助として再定義します。2024年には、ヨーロッパの薬局チェーンが同じ文化数の食料品の同等品よりも34%高い平均販売価格を報告しました[12]。チェーンバイヤーは臨床ドシエを要求し、これがダノングループ、ヤクルト、バイオ-Kプラスに有利に働き、新興ブランドよりも優位に立ちます。このチャネルはボリュームでは小さいですが、カテゴリーのマージンや医師を介した試験に不均衡に寄与しています。

マイクロエンカプスレーションと環境安定技術

アルギン酸塩とタンパク質マトリックスを使用したエンカプスレーションは、現在、検証されたシステムで常温で90日間にわたり1回分あたり10⁸ CFUを超える生存可能な数を維持します[19]。2022年から2025年の間に、エンカプスされた文化のリットルあたりのコストは約22%減少しました。環境安定性は、南アジア、アフリカ、ラテンアメリカ内陸部における流通の最大の障壁を取り除き、冷蔵小売の浸透率が30%未満の地域での流通を促進します。

戦略的M&Aとカテゴリー資本流入

ペプシコの2025年3月のポッピの19.5億ドルの購入は、大手飲料プラットフォームが発酵機能飲料をニッチではなくソフトドリンクの代替品と見なしていることを示す最も明確なシグナルでした[15]。2023年から2025年にかけて開示されたカテゴリー取引価値は34億ドルを超えました。買収活動はマーケティング支出を引き上げ、取得したブランドの全国流通を加速し、残りの独立生産者の評価を検証します。

乳糖不耐症および植物ベースの基盤拡張

世界の成人の約68%が乳糖持続性が低下しており、これは東アジア、アフリカ、ラテンアメリカに集中しています[9]。オート麦、ココナッツ、ウォーターケフィアの基盤は、乳製品への転換なしにこれらの人口を開放します。ライフウェイの2025年プロバイオティックスムージー+コラーゲンラインや、イギリスでの複数のオートベースの発売は、その方向性を示しています。植物ベースはまた、低い炭素強度を持ち、プロバイオティクス飲料市場を小売業者の持続可能性スコアカードと整合させます。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
コールドチェーン依存と流通コスト -0.9 アジア太平洋、MEA、南アメリカ 中期(2〜4年) [16]
EUにおける制限的な健康主張規制 -0.7 ヨーロッパ 長期(≥4年) [7]
砂糖課税と再構築の負担 -0.6 ヨーロッパ、ラテンアメリカ 短期(≤2年) [2]
プライベートブランドの価格圧縮 -0.5 ヨーロッパ、北アメリカ 短期(≤2年) [4]
保存期間中の生文化の生存率の低下 -0.4 グローバル 中期(2〜4年) [8]

コールドチェーン依存と流通コスト

常温飲料と比較して、冷蔵流通はケースあたりの着地コストを推定で19〜24%増加させ、熱帯市場では輸送量の6%を超える腐敗が発生する可能性があります [16]。そのため、コールドリストは通常、ナイジェリアやインドの二次都市の小売業者によって拒否されます。常温フォーマットが商業的な均衡を達成するまで、この制約は農村部への浸透を妨げ、成長を都市の現代貿易に制限します。

EUにおける制限的な健康主張規制

規制(EC)第1924/2006号の下では、プロバイオティクス特有の健康主張はほとんど許可されておらず、そのフレーズ自体は多くの加盟国のパッケージにおいて依然として禁止されています [7]。その結果、製造業者は利益よりも伝統や味を重視して宣伝しており、価格プレミアムが減少しています。中規模の生産者は、コンプライアンスレビューに年間6桁の費用をかけています。非対称性のため、臨床資金は北アメリカと日本に向けられています。

砂糖課税と再構築の負担

砂糖を加えた飲料の課税は現在100以上の管轄区域で実施されており、風味付き発酵飲料も頻繁に対象となります [2]。ステビア、モンクフルーツ、またはアリロースを使用して再構築すると、成分コストが8〜12%増加し、発酵中の文化活動が抑制される可能性があります。いくつかのヨーロッパの生産者は、味の劣化を避けるために課税を吸収し、粗利益を約2ポイント圧縮しました。

プライベートブランドの価格圧縮

ヨーロッパの食料品店は現在、比較可能なCFU数を持つブランド製品よりも20〜30%低い価格でストアブランドの発酵飲料を提供しています [4]。ほとんどの消費者は棚での菌株の違いを評価できないため、価格が決定的な変数となります。ドイツと英国の冷蔵乳製品におけるブランドシェアは2022年以降、着実に減少しています。マージンを守るためには、プライベートブランドの供給者が安価に再現できない臨床的に文書化された菌株が必要です。

保存期間中の生文化の生存率の低下

充填時に宣言された数値は、消費者に届くものを過大評価することが多く、独立したテストでは、管理が不十分なチェーンで40%以上の寿命終了時の生存率不足が見つかっています [8]。アメリカとカナダの規制当局は、ラベルの正確性について調査を開始しました。生産者は、充填時に過剰投与を行い、文化コストを引き上げるか、安定性への投資を行います。どちらの道も短期的な利益を侵食します。

Probiotic Drinks Market Opportunities

新興市場向けの常温保存可能なフォーマット

バリューチェーンから冷蔵を取り除くことが、最大のアドレス可能な機会です。カプセル化されたフォーマットやポストバイオティクスフォーマットは、インドネシアやフィリピンで常温でTetra Pakフォーマットで出荷されており、ケースあたりの流通コストを約18%削減しています [17]。この経済性は、冷蔵小売が不足しているインドの二級都市、ナイジェリア、エジプト、ブラジル内陸部を開放します。リーチのために低い宣言数を受け入れるファーストムーバーは、プレミアム冷却製品が登場する前に習慣を築くことができます。

薬局チャネルを通じた臨床グレードのポジショニング

薬局は飲料を治療の補助として変換します。フランス、ドイツ、カナダのチェーンは、文書化された株を持つ抗生物質伴奏フォーマットを在庫しており、再購入率は食料品の同等品の約2倍を達成しています [12]。このポジションを築くには、メディア支出ではなく、公開された試験と薬剤師教育が必要で、これは患者資本に有利です。このチャネルは、食料品の価格戦争からブランドを保護します。

マイクロバイオームデータのマネタイズとサブスクリプションモデル

自宅でのマイクロバイオームシーケンシングは、テストあたり90米ドルを下回り、ブランドは診断と株にマッチした飲料のサブスクリプションを組み合わせることができます [20]。定期的な収益は小売を大きく上回る粗利益を持ち、将来の請求書を強化する縦の結果データを生成します。いくつかのヨーロッパのスタートアップは、四半期ごとのテストを月次配信とバンドルしています。このように構築されたデータ資産は、プロバイオティクス飲料市場における防御的な参入障壁となります。

植物ベースおよび水ケフィアのライン拡張

乳製品不使用のベースは、乳糖不耐症の人々とビーガンの購入者の両方に対応します。オート麦とココナッツのケフィアは、2024年から2025年にかけて英国とオーストラリアの食料品店で発売され、水ケフィアは北米の自然チャネルで棚のスペースを獲得しています [9]。原材料費は乳製品よりも15〜20%高いですが、小売価格はそのギャップをサポートしています。植物ベースは、スコープ3の排出量を削減し、小売業者の持続可能性報告への準拠を容易にします。

アルミニウム包装と循環経済の整合性

アルミニウムのリサイクル率は、ヨーロッパと北米で70%を超えており、缶は紫外線による劣化から培養物を保護します [7]。EUの包装および包装廃棄物規制の下で使い捨てプラスチックの制限が厳しくなる中、缶フォーマットはコンプライアンスコストをマーケティング資産に変換します。制約は熱処理です:生産者は、充填とシーミングが生存能力を保持することを検証する必要があります。

Probiotic Drinks Market Future Outlook

精密発酵と株のエンジニアリング

精密発酵の能力が拡大するにつれて、生産経済は変化します。2023年から2025年にかけて、ヨーロッパと北アメリカのこの技術への投資は7億ドルを超え、その多くが培養生産に転換可能です [19]。酸耐性と胆汁耐性のために選ばれたエンジニアリング株により、製剤者は以前は数日で死んでしまう生きた微生物をジュースや炭酸マトリックスに投入できるようになります。2030年までには、ブランドの価値ではなく株の知的財産が、プロバイオティクス飲料市場でプレミアム価格を命じる生産者を決定します。

サブスクリプションプラットフォームと直接チャネルの経済

小売マージン構造は、冷却飲料の粗利益を約30〜35%に制限しますが、直接のサブスクリプションモデルは通常55%をクリアします [20]。ヤクルトの配送ネットワークは、デジタル商取引の数十年前にこのモデルを示しました。アプリベースの後継者は、現在、より低い固定コストでそれを再現しています。食料品が試用を促進し、サブスクリプションがリピート購入者を獲得するハイブリッドアーキテクチャが期待されます。戦略的価値は、将来の臨床ドシエを支える消費データにあります。

パッケージ規制と循環性の義務

EUのパッケージおよびパッケージ廃棄物規制は、2030年までのリサイクル可能性とリサイクル含有量の目標を設定しています。また、カナダやいくつかの米国州でも同様の規則が進展しています [7]。アルミニウムのリサイクル率は70%以上であり、缶はPETに対してコンプライアンス報告のための構造的優位性を持っています。ガラスはプレミアムなイメージを保持していますが、10〜15%の運賃ペナルティを伴います。フォーマットの選択は、マーケティングの決定ではなく、規制の決定になりつつあります。

臨床証拠と消費者の主張の収束

許可的な日本とカナダの制度と制限的なヨーロッパの制度との間の規制の相違は、グローバルブランドには持続不可能です。プロバイオティクスの定義に関するコーデックス・アリメンタリウスの作業と、進行中のEFSAの再評価は、今後の十年で部分的な調和を示唆しています [1][7]。無作為化比較試験の証拠を持つ生産者は、それを複数の管轄区域で同時にパッケージ上の主張に変換します。その収束は、2030年以降のプロバイオティクス飲料市場にとって最も信頼できる上昇シナリオです。

地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 757万米ドル 缶入りプロバイオティクスソーダ、ケフィアの拡大、臨床的主張
ヨーロッパ 39.1% シェア プライベートブランドの防衛、薬局のプレミアム化、包装の遵守
アジア太平洋 10.19% CAGR (2026–2035) モダントレードの展開、直接配送ネットワーク、常温フォーマット
南アメリカ 153万米ドル 乳製品協同組合のパートナーシップ、都市部の冷蔵小売
中東 & アフリカ 3.1% シェア ハラール認証、常温流通、湾岸地域のプレミアム小売
合計 3322万米ドル —

プロバイオティクス飲料市場の地域分布は、収入よりも消費の伝統を反映しています。ヨーロッパと北東アジアは40年以上にわたり、デイリードーズの習慣を築いてきました。南アジアとアフリカは、現在、弱いコールドチェーンに対抗してそれを築いています。


北アメリカ

国 指標 主要ドライバー
米国 地域の78.4% 缶入りプロバイオティクスソーダの主流化とクラブチャネルのリスト掲載
カナダ 92万米ドル パッケージ上の主張を可能にする自然健康製品のモノグラフ
メキシコ 9.71% CAGR モダントレードの拡大と伝統的発酵飲料の伝統


米国の需要は、乳製品の成長ではなく、ソフトドリンクの代替によって再形成されています。ペプシコのポッピ買収とライフウェイの2024年のBJ'sホールセールクラブ、パブリックス、ターゲットへの拡大は、発酵飲料を専門の棚から主流の食料品に移動させました [6][15]。カナダの規制環境は比較的緩やかです:カナダ保健省のモノグラフは、個別のドシエなしで特定の株の主張を許可しており、これがBio-K Plusが最初に臨床的なポジショニングを拡大した理由です [13]。メキシコは、伝統的な発酵飲料に対する親しみを背景に、地域で最も早い国の成長を提供しています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域の21.4% ディスカウンターの浸透と強い発酵乳製品の伝統
英国 224万米ドル 植物ベースのケフィアの発売と薬局のリスト掲載
フランス 地域の19.6% アクティメルの伝統とデイリードーズの消費習慣
イタリア 8.55% CAGR 薬局チャネルの成長と機能性乳製品の再構成
スペイン 98万米ドル モダン小売の冷蔵拡大
北欧諸国 地域の7.2% 高い一人当たりの発酵乳製品の摂取量
ロシア 71万米ドル 国内のケフィア生産基盤
その他のヨーロッパ 8.32% CAGR 中央ヨーロッパのモダントレードの追いつき


ヨーロッパのボリュームは安定していますが、価値の成長は規制 (EC) No 1924/2006 によって制約されています。これにより、ほとんどの利益メッセージがブロックされます [7]。生産者は、伝統、味、フォーマットで競争しています。その結果、ドイツは圧力を示しています:ディスカウンターのプライベートブランドは、宣言された文化数を実質的に低い価格で一致させ、ダノングループとミューラーを臨床的に文書化された株と薬局流通に向かわせています。EUの包装および包装廃棄物規制は、2030年の遵守期限を前にリサイクル可能なフォーマットへの投資を推進する競争の第二の軸を追加します。

アジア太平洋

国 指標 主要ドライバー
中国 地域の32.8% 常温乳酸飲料のスケールと電子商取引
インド 11.42% CAGR 直接配送ネットワークとモダントレードのコールドチェーンの構築
日本 232万米ドル FOSHU認証のデイリードーズ消費
韓国 地域の10.6% コンビニエンスストアの流通と機能性乳製品の文化
ASEAN 10.88% CAGR 常温フォーマットと上昇する都市部の可処分所得
その他のアジア太平洋 81万米ドル 新興の冷蔵小売インフラ


アジア太平洋地域は、習慣形成とインフラ投資が同時に進行しているため、プロバイオティクス飲料市場で最も高い構造的成長を持っています。1991年から運用されている日本のFOSHU制度は、世界で最も発展した機能的主張の制度であり、一人当たりの消費は西洋の水準をはるかに上回っています [11]。インドは鋭い対比を提供します:ヤクルトの家庭配送モデルは、小売のコールドチェーンを完全にバイパスすることで、2024年に50万件以上のデイリー配送を超えました [10]。ASEANの成長は、常温安定フォーマットがコストパリティに達することにほぼ完全に依存しています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の58.9% 乳製品協同組合の流通と都市部の冷蔵小売
アルゼンチン 29万米ドル 確立された発酵乳製品の消費基盤
その他の南アメリカ 8.96% CAGR アンデスのモダントレードの拡大


ブラジルは、すでに主要都市への冷蔵ルートを運営している協同組合の乳製品構造を通じて地域を支え、発酵飲料の追加流通コストを低下させています [18]。通貨の変動は、輸入された文化がドル建てであり、小売価格が現地通貨であるため、主な商業リスクとして残ります。アルゼンチンの消費基盤は成熟していますが、インフレによるプライベートブランドへのトレーディングダウンによって制約されています。地域全体の内陸市場は、常温フォーマットが待たれているため、実質的に未提供のままです。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域の29.4% プレミアム食料品の拡大とハラール認証の乳製品
UAE 24万米ドル 外国人需要とモダン小売の密度
南アフリカ 9.18% CAGR 正式な小売の浸透と機能性乳製品への関心
エジプト 地域の13.2% 伝統的な発酵乳製品の遺産と人口規模
その他のMEA 19万米ドル 新興の冷蔵流通


湾岸市場は、ハラール認証と冷蔵ハイパーマーケット小売が欧州レベルを上回る価格をサポートするプレミアム輸入先として機能します [14]。サウジビジョン2030の食料安全保障プログラムは、国内の乳製品加工能力に資金を提供しており、その一部は発酵フォーマットに転換されています。サハラ以南の機会は人口で大きいですが、常温技術に完全に制約されています。ナイジェリアとケニアは、ブランド化された生産者がまだ大規模に捕らえていない意味のある伝統的な発酵乳製品の消費を示しています。

プロバイオティクス飲料市場 地域別 2025-2035

Probiotic Drinks Market Segmentation

製品タイプ別

セグメント メトリック 主要な需要ドライバー
ヨーグルト飲料 26.95% シェア (2025) ヨーロッパと北東アジアでの習慣的な日常消費
発酵乳飲料 744万米ドル (2025) 中国と東南アジアの常温乳酸菌フォーマット
コンブチャ 9.42% CAGR (2026–2035) スパークリング機能性ソーダの代替
ケフィア 485万米ドル (2025) 多様な微生物株のポジショニング
プロバイオティクスジュース 9.86% CAGR (2026–2035) 乳糖不使用でフルーツフレーバーのアクセス
その他の製品タイプ 6.60% シェア (2025) 水ケフィア、植物ベース、ショットフォーマット


ヨーグルト飲料は、習慣に基づいてプロバイオティクス飲料市場をリードしています:アクティメル、ヤクルトおよびその地域の類似品は、新規参入者が簡単に置き換えられない固定された冷蔵棚を占めています。ダノングループの2024年アクティメル+トリプルアクションの発売は、ビタミンDと亜鉛を追加し、既存企業が価格ではなく強化を通じてシェアを守る方法を示しています [5]。プロバイオティクスジュースは、乳製品を完全に回避するため、最も急成長していますが、酸性マトリックス内での文化を維持するためにはマイクロカプセル化が必要です。ケフィアは北米でのスイングカテゴリーです。

フレーバー別

セグメント メトリック 主要な需要ドライバー
フレーバー付き 63.06% シェア (2025) 発酵の酸味を感覚的にマスキングし、試飲を促進
無香料 9.54% CAGR (2026–2035) クリーンラベルの純度と料理の多様性


フレーバー付きのバリエーションは、酸味が初回購入の主要な障壁であるため、プロバイオティクス飲料市場を支配しています;フルーツエッセンス、バニラ、植物成分が試飲者をリピート購入者に変えます。ライフウェイの2024年のフレーバーフュージョンシリーズは、マンゴー・ターメリックやブルーベリー・ラベンダーを含む10種類で、まさにその転換を狙っています [6]。無香料フォーマットは、より小さな基盤から急成長しており、ケフィアを料理に使用する成分に敏感なヨーロッパと北米のバイヤーにアピールしています。砂糖の再配合は、両者の間の緊張点です。

パッケージング別

セグメント メトリック 主要な需要ドライバー
ボトル 46.51% シェア (2025) 確立された充填ラインと製品の可視性
缶 9.64% CAGR (2026–2035) リサイクル可能性、UV保護、持ち運びの機会
テトラパック 669万米ドル (2025) アジア太平洋およびMEA全体の常温流通
その他 9.04% シェア (2025) ポーチ、多目的ジャグ、ショットバイアル


ボトルは、PETおよびガラスラインがすでに償却されており、消費者が透明性を新鮮さと関連付けているため、リーダーシップを維持しています。ガラスは10〜15%の運賃と棚価格のペナルティでプレミアムイメージを持ち、PETは1ユニットあたり0.10米ドル未満のパッケージコストでマスマーケットのヨーグルト飲料を支配しています。缶は、スパークリングプロバイオティクスソーダやコンブチャによって引っ張られ、プロバイオティクス飲料市場で最も急成長していますが、シーミング中の熱処理は、慎重に検証しない限り、 viable countsを減少させる可能性があります。

流通チャネル別

セグメント メトリック 主要な需要ドライバー
オフトレード 78.5% シェア (2025) 冷蔵の食料品通路と薬局のウェルネスセット
オン・トレード 9.35% CAGR (2026–2035) カフェ、ジュースバー、ホスピタリティの機能的な提供


オフトレードはプロバイオティクス飲料市場のボリュームを占めており、その中でスーパーマーケットとハイパーマーケットだけで、ヨーグルトや牛乳の横に冷蔵棚に配置されることで、カテゴリー全体の収益の51.90%を占めています [6]。薬局やドラッグストアは、約8.76%のCAGRで最も早く動くサブチャネルであり、製品を治療補助として高価格で変換しています。オン・トレードは、フードサービス事業者がウェルネスメニューに発酵飲料を追加することで、狭い基盤から急速に成長しています。

競争ベンチマーキング

集中度は中程度です。上位5社の生産者は、世界の収益の約38〜44%を占めており、計算されたハーフィンダール・ハーシュマン指数は640近くにあり、集中していない領域に comfortably 位置しています。2つの構造的要因がその状態を維持しています:地域の乳製品企業がグローバルブランドが経済的に参入できない自国市場を守り、基本的な発酵に対する技術的障壁が低いため、クラフトコンブチャやケフィアの生産者が増加しています。それにもかかわらず、飲料大手が成長ブランドを完全に買収することで統合が加速しています。

会社 推定収益シェア範囲 プロバイオティクス飲料市場向けの主要製品 戦略的ポジショニング
ダノングループ 約11〜14% アクティメル、アクティビア飲料、ダンアクティブ 臨床株のリーダーシップとグローバルな冷蔵流通
ヤクルト本社株式会社 約9〜12% ヤクルト、ヤクルト1000、ヤクルトライト 独自の *L. casei* シロタ株と直接配送
ネスレ株式会社 約5〜7% ネスビタ、LC1、地域の発酵ライン 新興市場へのリーチと栄養科学プラットフォーム
ペプシコ社 約4〜6% ポッピ、ケビタ ソフトドリンクの代替と主流の棚の転換
明治ホールディングス株式会社 約4〜6% 明治プロビオヨーグルト飲料、R-1 FOSHU認証の主張と北東アジアの強み
グループ・ラクタリス 約3〜5% パルマラット発酵飲料、地域のケフィア 乳製品資産の規模とプライベートブランド供給能力
ライフウェイフーズ株式会社 約3〜5% ケフィア、フレーバーフュージョン、プロバイオティクススムージー + コラーゲン 北米におけるケフィアカテゴリーのリーダーシップ
アーラフーズアンバ 約2〜4% カルチュラ、アーラケフィアシリーズ 北欧の遺産と協同組合の供給統合
GT'sリビングフーズ 約2〜4% GT'sコンブチャ、シナジー 生のコンブチャの本物さと自然チャネルの支配
スジャライフ株式会社 約1〜3% スジャプロバイオティクスショットとジュース コールドプレスジュースのクロスオーバーとクリーンラベルのポジショニング
ヘルスエイド株式会社 約1〜3% ヘルスエイドコンブチャ プレミアムクラフトのポジショニングとフレーバーの革新
ケリーグループ(バイオ-Kプラス) 約1〜2% バイオ-K+飲用プロバイオティクス 薬局チャネル向けの臨床的に文書化された株


最近のニュースと動向

  • ペプシコ (2025年3月): ポッピの19.5億ドルの買収を完了し、缶入りプレバイオティクス・プロバイオティクスソーダブランドを全国流通システムに組み込み、主流のソフトドリンクの代替を示唆 [15]
  • ライフウェイフーズ (2025年2月): ケフィア文化、フルーツピューレ、コラーゲンペプチドを組み合わせたプロバイオティクススムージー + コラーゲンを発表し、米国の自然食品チャネルで腸と肌の二重の利点をターゲットに [6]
  • ダノングループ (2024年9月): ビタミンDと亜鉛を追加したアクティメル+トリプルアクションを欧州市場で導入し、プライベートブランドのCFU均衡に対する強化策を位置付け [5]
  • ライフウェイフーズ (2024年6月): BJ'sホールセールクラブ、パブリックス、ターゲットでの取り扱いを拡大し、米国のマスリテールにおけるケフィアの冷蔵面を実質的に広げる [6]
  • FSSAI, インド (2024年11月): 食品および飲料用の許可されたプロバイオティクス株の更新リストを発表し、国内メーカーにラベル表示のための明確なコンプライアンス経路を提供 [11]
  • ヤクルト本社 (2024年5月): インドの直接配送ネットワークが50万件の家庭への日々の配送を達成したと報告し、新興市場におけるコールドチェーンバイパスモデルを検証 [10]
  • 欧州委員会 (2024年1月): 包装および包装廃棄物規制に基づく実施措置を進め、冷却飲料に使用されるPETおよび多層カートンフォーマットに影響を与えるリサイクル可能性の閾値を設定 [7]
  • ノボネシス (2023年10月): デンマークと米国での発酵能力の拡大を発表し、ジュースおよび炭酸フォーマットで使用されるカプセル化された酸耐性文化の需要の高まりに対応 [8]

プロバイオティクス飲料市場 Market Report Scope

パラメータ 詳細
市場範囲 生きたまたは文書化されたプロバイオティクス文化を含む、乳製品および非乳製品ベースの飲料のためのグローバル市場。オン・トレードおよびオフ・トレードチャネルを通じて販売される。
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 8.74%(2026–2035)
市場規模チェックポイント USD 33.22百万(2025年);USD 35.94百万(2026年);USD 54.64百万(2031年);USD 76.40百万(2035年)
最も成長の早いセグメント プロバイオティクスジュース(9.86% CAGR);缶(9.64% CAGR);無香料(9.54% CAGR);オン・トレード(9.35% CAGR);アジア太平洋(10.19% CAGR)
プロファイルされた企業 ダノングループ、ヤクルト本社、ネスレ、ペプシコ、明治ホールディングス、グループ・ラクタリス、ライフウェイフーズ、アーラフーズ、GT'sリビングフーズ、スジャライフ、ヘルスエイド、ケリーグループ(バイオ-Kプラス)
評価通貨 USD百万、2025年の定常価格
CAGRドライバー免責事項 ドライバーおよび制約の影響割合は、相対的影響の方向性を示すアナリストの帰属です。これらはヘッドラインCAGRの加算要素ではなく、合計すべきではありません。

よくある質問

投資家はプロバイオティクス飲料市場におけるエントリーバリュエーションをどのように評価すべきか?
株の所有権はボリュームよりも倍数を駆動します。独自の臨床文書化された文化を管理するブランドは、約4〜6倍の前方収益をクリアしていますが、契約製造されたラベルは実質的に低く取引されています[15]。
サプライヤーから文化を調達する際に最も重要な契約条件は何ですか?
充填時ではなく、賞味期限の終わりに保証されたカウントをロックします。全ての流通温度帯にわたる株レベルの識別と安定性データを要求します[8]。
プロバイオティクス飲料市場において、輸出業者にとって最も重要な認証は何ですか?
FSSC 22000およびハラール認証は、アジアおよび湾岸地域で最も広いバイヤーベースを開きます。日本のFOSHUステータスはプレミアムな配置を要求しますが、40万ドル以上の臨床ドシエが必要です[11][14]。
プライベートラベルプログラムは小売業者との交渉をどのように再構築しますか?
食料品店は宣言されたCFUの平価を利用して、ブランドのマージンを20〜30%押し下げます[4]。効果的な対抗策は、ストアブランドのサプライヤーが安価に調達できない臨床文書化された株です。
既存の飲料ラインに文化を追加する際にどのような統合問題が発生しますか?
共有の充填設備は文化間の交差汚染のリスクがあり、専用のクリーンインプレイスサイクルが必要です。コンバーターは通常、商業運転の前に無菌改修のために200万〜400万ドルを予算に組み込みます[19]。
プロバイオティクス飲料市場はどこで訴訟リスクに最もさらされていますか?
アメリカ合衆国の消費者集団訴訟は、カウントの不一致や根拠のない免疫メッセージをターゲットにしています。カナダの規制当局は、並行してラベルの正確性に関する調査を開始しました[13]。
常温保存技術はユニットエコノミクスをどのように変えますか?
冷蔵を取り除くことで、ケースあたりの流通コストが約18%削減され、南アジアやアフリカの農村ルートが開かれます[17]。トレードオフは、プレミアム価格を制約する低い有効カウントです。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of food safety regulatory databases, peer-reviewed nutrition and microbiology journals, clinical publications, and authoritative food and beverage industry organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Japan Ministry of Health Labour and Welfare (MHLW) for Foods for Specified Health Uses (FOSHU) regulations, International Probiotics Association (IPA), International Food Information Council (IFIC), National Institutes of Health (NIH) Office of Dietary Supplements, National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Global Health Observatory, Food and Agriculture Organization (FAO) of the United Nations CODEX Alimentarius, European Commission Directorate-General for Health and Food Safety (DG SANTE), Health Canada Natural and Non-prescription Health Products Directorate (NNHPD), Food Standards Australia New Zealand (FSANZ), MRFR, MRFR Global New Products Database (GNPD), and national food and beverage association reports from key markets including the International Dairy Foods Association (IDFA), European Dairy Association (EDA), and China Health Care Association. These sources were used to collect consumption statistics, regulatory approval data (including Qualified Health Claims and Nutrient Content Claims), clinical efficacy studies on probiotic strains (Lactobacillus, Bifidobacterium, Saccharomyces), microbiome research, demographic consumption trends, and competitive landscape analysis for dairy-based probiotic drinks, non-dairy/plant-based alternatives, kombucha, kefir, and fortified functional beverages.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from probiotic beverage companies, dairy conglomerates, functional drink startups, and contract manufacturing organizations (CMOs) were among the supply-side sources. They included VPs of fermentation technology and innovation, regulatory affairs managers, and global category presidents. Registered dietitians, gastroenterologists, beverage category buyers, distribution partners, and procurement managers from retail chains (supermarkets, convenience stores, e-commerce platforms) made up the demand-side sources. Consumer adoption patterns, premium pricing strategies, clean-label trends, and regulatory compliance dynamics across different geographies were uncovered through primary research, which also validated market segmentation across product types (dairy-based, plant-based/vegan, kombucha, water kefir), distribution channels (mass retail, specialty health stores, direct-to-consumer), and probiotic strain categories. The research also confirmed product development pipelines and fermentation technology timelines.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

• Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa, encompassing multinational dairy corporations, specialized probiotic beverage companies, kombucha brewers, and plant-based drink innovators

• Product mapping across dairy-based probiotic drinks (yogurt drinks, fermented milk), non-dairy alternatives (oat-based, almond-based, coconut-based probiotic beverages), kombucha, water kefir, and fortified functional juices

• Analysis of reported and modeled annual revenues specific to probiotic drink portfolios, including SKU-level pricing data and volume shipments

• Coverage of manufacturers representing 72-78% of global market share in 2024

• Extrapolation using bottom-up (consumption volume × Average Selling Price by country/region, adjusted for channel margins) and top-down (manufacturer revenue validation against trade association data) approaches to derive segment-specific valuations by product type, probiotic strain, packaging format, and distribution channel

Copy

• Triangulation of data points from import-export statistics (UN Comtrade, national customs data), retail audit data (MRFR, IRI), and company financial disclosures to reconcile market estimations

• Adjustment for regional variations in probiotic classification (supplements vs. foods) and associated regulatory pathways affecting market access and pricing structures

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















