精密ブドウ栽培市場 (2026 - 2035)

Precision Viticulture Market Size, Share, Industry Trend & Analysis Research Report: By Component (Hardware, Software, Services), By Technology (Guidance, Remote Sensing, Variable-Rate Technology, Robotics & Automation), By Application (Yield Monitoring, Disease & Pest Management, Irrigation Management, Variable-Rate Application, Others), By End User (Large Vineyards, Medium Vineyards, Small Vineyards), By Deployment Mode (On-Premise, Cloud-Based), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/Agri/29561-HCR 100 Pages Snehal Singh Last Updated: September 10, 2026
Precision Viticulture Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.6%
2025 Market SizeUSD 1.27 Billion
2035 Market SizeUSD 4.96 Billion
Key Players
Trimble Inc.
Topcon Positioning Systems
CNH Industrial
Pellenc S.A.
AGCO Corporation
Robert Bosch GmbH
Opportunities
  • Vineyard Robotics Moves From Pilot to Payroll
  • Data Monetisation Through Insurance and Finance
  • Emerging Market Whitespace in Asia and Africa

Precision Viticulture Market Summary

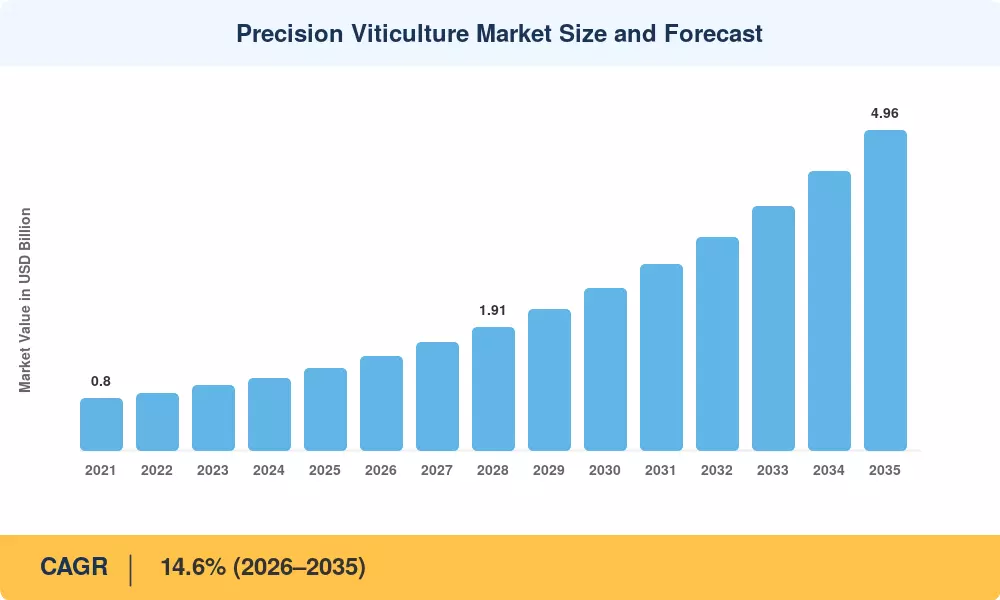
精密ぶどう栽培市場は2025年に127億米ドルで終了し、2026年には146億米ドルで予測ウィンドウに入り、2035年までに49.6億米ドルに達する見込みで、年平均成長率(CAGR)は14.6%です。この軌道を支える2つの触媒があります。カリフォルニア州の灌漑地規制プログラムは、数千のぶどう栽培者にブロックレベルでの窒素と水の適用を文書化することを義務付けており、欧州連合のワインセクター支援枠は2023–2027年のCAP戦略計画の下で年間約10.6億ユーロを再構築と近代化に向けて流入させ、その大部分がデジタル機器を支えています[4][5]

伝統的な慣行が数字を動かしています。カレンダーに基づく散布、全ブロックの灌漑スケジューリング、クリップボードによるスカウティングが、多スペクトルイメージング、土壌水分テレメトリー、処方駆動のスプレイヤーに取って代わっています。5,000米ドル未満のドローンのペイロードは、キャノピー監視を研究用地から商業用の40ヘクタールの運営に押し出し、精密ぶどう栽培市場はそのコスト崩壊をほとんどの永久作物セグメントよりも早く吸収しました[8][10]

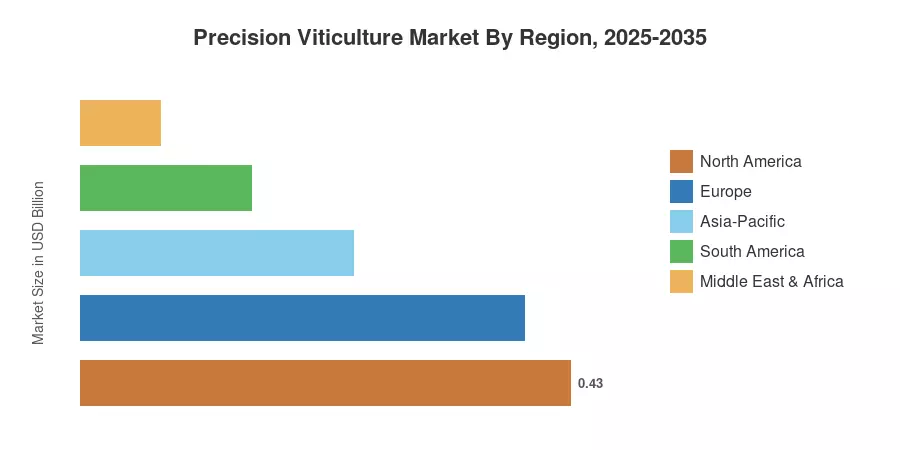
地理は依然として機会を形作っています。北米は2025年の収益の33.5%を占め、カリフォルニア州と太平洋北西部の採用の強さによるもので、アジア太平洋地域は2035年までに19.1%で最も早く成長し、ヨーロッパはフランス、イタリア、スペインが支出の大部分を推進して0.39億米ドルで続きます。今後10年間で、精密ぶどう栽培市場は機器販売から定期的な農業情報へとシフトします。


主な報告の要点

• 技術別

  • ガイダンスシステムは2025年に精密ぶどう栽培市場の収益の36%を占め、改造されたトラクターとストラドル機の設置ベースを反映しています
  • リモートセンシングプラットフォームは2025年に4.1億米ドルを生み出し、30ヘクタール以上の農場で衛星とドローンのスタックが標準となりました
  • 可変レート技術は2035年までに19.6%のCAGRで拡大する見込みで、最も強いハードウェア関連の成長ラインです

• アプリケーション別

  • 収穫量監視アプリケーションは2025年に精密ぶどう栽培市場の26.5%を占めました
  • 病害虫管理ツールは現在の支出の2.9億米ドルを占め、地中海ヨーロッパのうどんこ病の圧力によって前倒しされています
  • 灌漑管理は、干ばつにさらされた流域で地下水規制が厳しくなるにつれて17.9%のCAGRで成長する見込みです

• 地域別

  • 北米は2025年に33.5%の収益シェアでリードしました
  • アジア太平洋地域は2035年までに19.1%のCAGRを記録する見込みです
  • 南米は0.15億米ドルを貢献し、メンドーサと中央チリに集中しています


市場規模と予測(2021–2035)

以下の推定値は、ベンダーの出荷開示、国際ぶどうワイン機構からの国別ぶどう園面積統計、GNSS受信機および農業用UAVに関する税関データ、9つのワイン生産国の機器ディーラーとのインタビューを三角測量しています。歴史的な値は、公開された報告書が許可する場合、監査されたセグメント収益と照合されています[1][18][19]

精密ぶどう栽培市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
センサーとUAVハードウェアコストの低下 +2.4 グローバル 短期(≤2年) [8]
ブドウ園の労働力不足と賃金インフレ +2.1 北アメリカ、ヨーロッパ、大洋州 短期(≤2年) [3]
水質と栄養素の流出規制 +1.8 北アメリカ、ヨーロッパ 中期(2–4年) [5]
気候変動の変動性と適応資金 +1.6 ヨーロッパ、南アメリカ、大洋州 中期(2–4年) [9]
公共デジタル農業補助金 +1.5 アジア太平洋、ヨーロッパ 中期(2–4年) [11]
AI駆動の農業意思決定プラットフォーム +1.3 グローバル 長期(≥4年) [13]
プレミアムの出所とトレーサビリティの主張 +0.9 ヨーロッパ、北アメリカ 長期(≥4年) [20]


ハードウェアコストのデフレが中間層を開く

顧客プロファイルはセンサー経済によって変化しました。UCデイビスのフィールドスタディによると、5バンドの多スペクトルペイロードと機体のコストは2024年に約4,600米ドルで、2019年の17,000米ドルと比較され、45ヘクタールの沿岸ブロックでの殺菌剤の節約だけで2.3シーズン以内に回収できると推定されました [10]。以前は専門家を雇って画像を処理していた農場は、今では自ら毎週のミッションを行っています。精密ぶどう栽培市場は、この変化により、ソフトウェアが依存する機器よりも迅速に拡大していることを示しており、エピソードサービスコストを資本購入に変え、その後ソフトウェアのサブスクリプションが続きます。


労働力不足が機械化を促進

賃金には常に圧力があります。2024年の米国における雇用農作業者の平均賃金は1時間あたり19.75米ドルで、2020年から22%の上昇です。一方、オーストラリアとニュージーランドの農家は、季節的なポストの15〜20%が空いていると主張しています [3][20]。露出した項目には、スカウティング、剪定、キャノピー作業が含まれます。現在ほとんどの供給者がビジネスケースで使用している正直なフレーミングは、自動スカウティングとガイダンス機能付き機械が経験豊富な労働を完全に置き換えるのではなく、ヘクタールあたりの時間を削減するということです。


規制がデータをコンプライアンスインフラに変える

流出規則により記録保持が義務化されました。カリフォルニア州の灌漑土地規制プログラムに登録された生産者は、州全体で600万エーカー以上の灌漑面積をカバーする年間の窒素施用および除去報告書を提出しなければならず、第三者の連合監査はますます集計推定ではなく地理参照された証拠を期待しています [5]。規制上の理由で購入されたコンプライアンスソフトウェアは、農業的価値を提供することになり、ベンダーは最初の請求書を発行しながら二次的な利益を販売することを学びました。

適応資金が実験を支える

気候資金が試験予算を再構築しています。INRAEのVitis 2050プログラムは、根株選択、日陰および灌漑トリガーを調査するフランスの研究コンソーシアムに4200万ユーロをコミットし、計測されたプロットが基礎データセットを提供しています [9]。公共の共同資金は、5年間のセンサーネットワークを自己資金で賄うことは決してない協同組合の早期展開のリスクを低下させます。


制約の影響分析

制約の重み付けはセクション4と同じ方向の規則に従います。これは、公開された成長率からの控除ではなく、採用速度に対する抵抗を定量化し、いくつかは上記のドライバーと相互作用し、クリーンに相殺するのではなく、これらの摩擦を通じて精密農業市場が成長します。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
小規模農家のための高い初期設備投資 −1.7 グローバル 短期(≤2年) [7]
農村の接続性のギャップ −1.2 南アメリカ、中東・アフリカ、アジア太平洋 中期(2〜4年) [7]
断片化されたデータ標準と相互運用性 −1.0 グローバル 中期(2〜4年) [14]
デジタル農業スキルの不足 −0.9 グローバル 長期(≥4年) [6]
UAV空域および空中散布の制限 −0.7 ヨーロッパ、北アメリカ 短期(≤2年) [15]


資本集約度はロングテールを除外する

スケールが実現可能性を決定します。FAOの永久作物デジタル化に関する分析では、5ヘクタール未満の農地は共有機器モデルなしでは投資閾値をクリアすることが稀であり、世界のブドウ園の約70%がそのラインの下に位置しています [1][7]。協同購入や契約者提供のサービスが実際の解決策ですが、これによりベンダーのマージンが薄まり、プラットフォームの粘着性が低下します。

相互運用性は未解決の税金のまま

標準の採用はマーケティングの主張に遅れをとっています。農業産業電子財団の適合性テストでは、メーカー間でISOBUSの実装に意味のあるばらつきが見られ、混合艦隊のブドウ園では、あるプラットフォームで生成された処方マップが別のブランドのコントローラーで正しく実行されないことがよくあります [14]。統合コンサルタントは、購入者がハードウェアに完全に割り当てられていると仮定していたプロジェクト予算の8〜12%を消費します。

接続性はオフグリッドの制約となる

カバレッジのギャップは、ブドウ園が遠隔地にある場合に最も厳しい影響を与えます。メンドーサ、ウェスタンケープ、内陸アナトリアの生産者は、植え付け面積の重要な部分での携帯電話のカバレッジの失敗を報告しており、これによりストア・アンド・フォワードアーキテクチャや、ヘクタールあたりのコストを追加するLoRaWANゲートウェイが必要になります [7][22]。低軌道バックホールがギャップを埋めつつありますが、端末ごとの価格は依然として20ヘクタールのブロックが正当化できるものを超えています。


Precision Viticulture Market Opportunities

ブドウ園ロボティクスがパイロットから給与へ移行

自律型ストラドルプラットフォームは最も明確なハードウェアの機会です。いくつかのヨーロッパのメーカーは、夜間に草刈りや散布ができる監視自律ユニットを提供しており、25ヘクタールを1シフトでカバーする機械は、フランスとカリフォルニアで4シーズン以内に損益分岐点に達します [15]。機械を単独で販売するのではなく、農業処方と組み合わせるベンダーは、不均衡な価値を獲得します。

保険と金融を通じたデータのマネタイズ

定期収入はブドウ園の門の外から来るかもしれません。連続センサーログに基づいたパラメトリック霜および雹製品は、すでに少数の引受業者と共に稼働しており、スイス再保険研究所の分析によれば、検証されたマイクロクライメートデータは損失調整コストを5分の1圧縮できることが示されています [17]。複数シーズンのブロック履歴を持つプラットフォームオペレーターは、栽培者の同意に基づいて、貸し手や保険会社がアクセスするために支払う資産を保持しています。

アジアとアフリカの新興市場のホワイトスペース

新しいワイン地域は、従来のステップを完全にスキップします。中国のデジタル農業プログラムとインドの拡大するナシックおよびカルナータカの植栽は、設置されたオンプレミスシステムに制約されないクラウドファーストの展開に対する需要を生み出し、南アフリカの生産者は精密ツールを使用して輸出品質の主張を守ります [11][22]。そこでの採用はブドウ園のマッピング技術から始まり、すぐに変動レートの適用に移行し、ヨーロッパの10年分のシーケンシングを3〜4シーズンに圧縮します。

20ヘクタール未満の栽培者向けのサブスクリプション農業

サービスモデルはキャピタルエクスペンディチャーの問題を解決します。請負業者による空撮画像をヘクタールあたりの年間アドバイザリーフィーと組み合わせることで、ドローンを購入することのない栽培者にプロフェッショナルグレードの分析を提供し、ワインオーストラリアの採用調査では、年間ヘクタールあたりAUD 90〜140の支払い意欲が集まっていることがわかりました [6]。その配信モデルを産業化する者が精密ブドウ栽培市場のボリュームティアを獲得します。

プレミアム輸出チャネルのための出所確認

トレーサビリティは商業的要件になりつつあります。日本、韓国、北欧の独占企業の輸入バイヤーは、ますます文書化された持続可能性の資格を要求しており、ブロックレベルの記録は一般的な認証では提供できない監査可能な証拠を提供します [20]。精密ブドウ栽培市場は、同じデータレイヤーが農業、コンプライアンス、マーケティングを同時にサポートするため、恩恵を受けます。


Precision Viticulture Market Future Outlook

自律性が普通になる

監視された自律性が予測期間の後半を定義します。座って操作することなく、草刈り、散布、事前剪定を行う機械はすでにフランスとイタリアで商業的に利用可能であり、現在の制約はエンジニアリングではなく責任の枠組みです [15]。2030年までにフリートレベルのオーケストレーションソフトウェアが差別化の層になることが期待されており、ハードウェアのマージンは従来の機械の基準に圧縮されるでしょう。

プラットフォーム経済がベンダーの収益を再形成

定期収益が機器販売を上回ります。新しい精密ハードウェアにおけるソフトウェアの付加率は、すでに50ヘクタール以上の農場で60%を超えており、精密農業市場は10年前の列作物農業プラットフォームの軌道を追っています [18]。年金ストリームを構築できないベンダーは、ますます商品化されるセンサーとの価格競争に直面することになります。

電化とエネルギーの規律

エネルギーコストが計算に入ります。IEAの農業電化に関する分析は、バッテリー電動ユーティリティ車両の運用費用が低下していることを示しており、ここでは稼働サイクルが短く、充電インフラがワイナリーに集中しています [21]。ブドウ園は電化に非常に適しており、2030年代初頭には、現場の太陽光発電と組み合わせた電動ストラドルトラクターが地中海およびカリフォルニアの運営において特別なものではなくなるでしょう。

持続可能性報告がデータの問題に

開示義務が拡大し続けています。欧州の持続可能性報告要件の対象となる企業のバイヤーは、スコープ3のデータ要求を供給農場に押し下げており、一般的な平均値は保証提供者を無限に満足させることはできません [20]。ブロックレベルの記録がその問題を解決し、静かに精密農業市場を世界のワイン貿易の報告インフラの一部に変えます。


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 33.5%の収益シェア 水の遵守報告、自律機械、労働代替
ヨーロッパ USD 0.39億 CAP資金による近代化、病気予測、アペラシオンのトレーサビリティ
アジア太平洋 19.1% CAGR (2026–2035) 補助金付きデジタル農業、クラウドファースト展開、新規植樹
南アメリカ 11.5%の収益シェア 灌漑効率、輸出品質保証、請負業者サービス
中東 & アフリカ USD 0.07億 水不足管理、輸出認証、ドリッププラスセンサーの改修
合計 USD 1.27億

精密ぶどう栽培市場における地域のパフォーマンスは、ブドウ園の集中度、労働コスト、規制の強度の3つの変数を追跡します。これら3つすべてが高い場合、浸透率は植え付け面積の40%を超え、いずれかが欠けると採用率は15%未満で停滞します。


北アメリカ

指標 主要ドライバー
アメリカ 地域の78%シェア 灌漑地の報告とカリフォルニアの労働コスト
カナダ USD 0.05億 オカナガンとナイアガラにおける寒冷気候の霜リスク管理
メキシコ 15.8% CAGR バハ・カリフォルニアの輸出指向の拡大


規制の重みがアメリカの精密ぶどう栽培市場におけるリーダーシップを説明します。中央海岸と中央バレーにおける連合報告義務により、地理参照されたアプリケーション記録が日常的になり、州の持続可能な地下水管理法の配分により、水が計測され取引される場所で灌漑分析が直接的な財務的リターンを得ることができます [5]。カナダの採用は狭いですが深く、単一の夜が収穫年を決定する霜イベント予測に集中しています。

ヨーロッパ

指標 主要ドライバー
ドイツ 13.9% CAGR 急斜面の機械化とカビ予測
イギリス USD 0.02億 石灰岩土壌での急速なスパークリングワインの植樹
フランス 地域の26%シェア CAP再構築支援とアペラシオン品質管理
イタリア USD 0.09億 ヴェネトとプーリアでの協同組合規模の展開
スペイン 地域の18%シェア 水不足と大規模灌漑の最適化
北欧諸国 12.4% CAGR 輸入業者主導の持続可能性検証
ロシア 地域の3%シェア 輸入代替政策の下での国内植樹
その他のヨーロッパ USD 0.04億 ポルトガル、オーストリア、ギリシャの近代化助成金


補助金の設計がヨーロッパの行動を促進します。国家支援プログラムは、対象となる再構築および投資コストの定義されたシェアを払い戻し、いくつかの加盟国はデジタル機器を明示的に対象とし、これにより2025年と2026年に購入が前倒しされました [4]。病気の圧力が緊急性を加えます:地中海の生産者は2023年に深刻なうどんこ病の損失に直面し、予測ツールは一夜にしてオプションから防御的なものに移行しました [9]

アジア太平洋

指標 主要ドライバー
中国 地域の34%シェア 寧夏と新疆の州支援の植樹
インド 21.6% CAGR ナシックの輸出プログラムとテーブルグレープの品質基準
日本 USD 0.03億 高価値の甲州生産と深刻な労働不足
韓国 地域の7%シェア 保護栽培と制御環境の統合
ASEAN 18.2% CAGR タイとベトナムのブティック農園
その他のアジア太平洋 地域の26%シェア オーストラリアとニュージーランドの気候適応プログラム


政策資金は、精密ぶどう栽培市場の他のどこよりもここで早く動きます。中国の農村デジタル化計画は、州のマッチング資金をセンサーネットワークと機械のアップグレードに向けて指示し、寧夏の指定ワイン回廊は統合展開の試験場となっています [11]。オーストラリアは量よりも技術的深さを提供し、研究機関の試験がターゲットスプレーに関する製品開発を促進し、その後グローバルに出荷されます [15]

南アメリカ

指標 主要ドライバー
ブラジル USD 0.03億 セラ・ガウシャのスパークリング拡大と真菌圧力
アルゼンチン 地域の41%シェア アンデスの雪解け減少下でのメンドーサの灌漑効率
その他の南アメリカ 16.4% CAGR チリとウルグアイの輸出主導の採用


水がアルゼンチンのケースを定義します。アンデスの雪解けの減少はメンドーサの生産者にすべてのリットルを正当化させ、土壌水分ネットワークとドリップ改修が計測されたブロックで18〜25%の消費削減を実現しました [22]。チリの輸出業者は全く異なる理由で採用しています:イギリスと北欧市場の小売業者の持続可能性監査は、保証ではなく証拠をますます要求しています [20]

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 18.9% CAGR ビジョン2030農業プログラム下でのテーブルグレープ生産
UAE USD 0.01億 制御環境園芸の波及効果
南アフリカ 地域の47%シェア 西ケープの干ばつ回復と輸出認証
エジプト 地域の11%シェア ナイルデルタのテーブルグレープ輸出品質管理
その他の中東・アフリカ 14.2% CAGR モロッコ、トルコ、イスラエルの採用


この地域では不足が全ての物語です。デイゼロの水危機を経験した南アフリカの生産者は、その後監視を制度化し、西ケープの農園は今や土壌水分アレイを日常的に運用しており、10年前には実験的と見なされていました [7]。イスラエルとモロッコの生産者は、他の作物のために開発された灌漑技術を適用しており、学習曲線を大幅に短縮しています。


精密ぶどう栽培市場 地域別、2025-2035

Precision Viticulture Market Segmentation

コンポーネント別

精密農業市場のコンポーネントミックスは、鉄から知能へとシフトしていますが、ハードウェアはほぼすべてのバイヤーにとっての入り口となっています。

セグメント 指標 (2025) 主要な需要ドライバー
ハードウェア 43%の収益シェア センサー、受信機、コントローラー、UAVフレーム
ソフトウェア 18.4% CAGR (2026–2035) 処方生成とコンプライアンス報告
サービス USD 0.29 Billion 契約者のフライト、農業アドバイザリー、統合


ハードウェアは、他の何もそれなしでは機能しないため、カテゴリの基盤となっています。また、2020年製のセンサー展開の交換サイクルは、2020年代後半までボリュームを維持します。ソフトウェアは経済が変わる場所です:年間のヘクタールあたりのサブスクリプションは、一度限りの取引を10年にわたる関係に変え、切り替えコストは保存された履歴のシーズンごとに上昇します。

技術別

精密農業市場における技術の採用は、予測可能な順序に従います — 最初はガイダンス、次にセンシング、最後にアクチュエーションです。

セグメント 指標 (2025) 主要な需要ドライバー
ガイダンス 36%の収益シェア 既存のトラクターフリートへのGNSSステアリングの改造
リモートセンシング USD 0.41 Billion 活力評価のための多スペクトルおよび熱画像
可変レート技術 19.6% CAGR (2026–2035) 投入コストの管理と流出のコンプライアンス
ロボティクス & 自動化 12%の収益シェア 高賃金地域での労働の代替


ガイダンスが支配的なのは、改造のケースがシンプルだからです:重複の削減、より直線的な行、オペレーターの疲労の軽減、2シーズンでの回収。リモートセンシングは、衛星の再訪頻度が改善され、ドローンのハードウェア価格が下がると、専門サービスから日常的な投入に成長し、現在は代替品ではなく補完物として機能しています [8]

アプリケーション別

精密農業市場におけるアプリケーション支出は、測定可能な損失を回避できる場所に集中しています。

セグメント 指標 (2025) 主要な需要ドライバー
収穫モニタリング 26.5%の収益シェア 収穫物流とワイナリーのキャパシティプランニング
病害虫管理 USD 0.29 Billion カビとボトリティスの予測
灌漑管理 17.9% CAGR (2026–2035) 地下水の配分と干ばつの影響
可変レートアプリケーション 19.8% CAGR (2026–2035) 殺菌剤と栄養効率
その他 13.5%の収益シェア 霜の保護、収穫日予測


収穫モニタリングがリードするのは、ワインメーカーがタンクスペースが確保される前にトン数の予測を必要とし、エラーが両方向で高価だからです。病害虫管理は、最も鋭い単一シーズンのリターンを提供します — オーストラリアの試験では、ターゲットスプレーによる化学物質の削減が30%から50%の間で記録され、測定可能な効果の損失はありませんでした [15]

エンドユーザー別

精密農業市場におけるエンドユーザーの構造は、ブドウ園の所有権の集中を反映しています。

セグメント 指標 (2025) 主要な需要ドライバー
大規模ブドウ園 41%の収益シェア 社内の農業チームとフルスタックの展開
中規模ブドウ園 20.5% CAGR (2026–2035) 設備コストの低下と契約者の可用性
小規模ブドウ園 24%の収益シェア 共同購入と共有サービス


大規模な農園は最初の動き手であり、収益の基盤を維持していますが、成長は中間層に移行しており、コストの低下が投資のハードルをクリアしました。中規模の運営は通常、マッピングと灌漑から始まり、2シーズンのデータが処方を正当化するとアクチュエーションを追加します。

展開モード別

精密農業市場における展開の好みは、ほとんどの既存企業が予想していたよりも早く変化しています。

セグメント 指標 (2025) 主要な需要ドライバー
オンプレミス 57%の収益シェア 接続性の制限とデータ管理の好み
クラウドベース 21.8% CAGR (2026–2035) マルチサイト管理とITオーバーヘッドの低減


オンプレミスは、接続が不安定で、農業記録の第三者による保管を信頼しない場合に持続します。クラウドは他のすべての場所で勝利し、特にポートフォリオレベルの比較が必要で、各サイトにサーバーを維持できない複数の農園グループの間で人気があります。


競争ベンチマーキング

集中度は中程度の範囲にあります。Market Research Futureは、ハーフィンダール・ハーシュマン指数が720から860の間であると推定しており、上位5社が世界の収益の約36〜42%を占めています。精密農業の主要企業は流通とISOBUS対応の機械を提供し、ブドウ栽培の専門家は一般的な企業が対抗しにくい作物特化型モデルを提供しています。今後5年間の競争の焦点は、プラットフォームの広さがドメインの深さに勝るかどうかです — 現在の証拠は、どちらの陣営にも完全な勝利をもたらすのではなく、パートナーシップを示唆しています。

会社 推定収益シェア範囲 精密ブドウ栽培市場向けの主要提供品 戦略的ポジショニング
トリンブル社 約9〜12% GNSSガイダンス、フィールド管理ソフトウェア、補正サービス ハードウェアに依存しないプラットフォームの先駆者
ディア&カンパニー 約8〜11% 自律運転対応機械、See & Spray、オペレーションセンター フルスタックの機械とデータエコシステム
トップコンポジショニングシステムズ 約6〜8% 操舵システム、可変レートコントローラー、作物センサー 強力なディーラーネットワークを持つ改造専門家
CNHインダストリアル 約5〜7% ブドウ園用トラクター、精密コントローラー、テレマティクス 特殊作物フリート全体のOEM統合
ペレンクS.A. 約4〜6% 電動ブドウ園機器、収穫機、光学選別 ブドウ栽培特化型製品ポートフォリオ
AGCOコーポレーション 約4〜6% フェント狭幅トラクター、精密植え付け技術 機械主導でソフトウェア層を拡大中
ロバート・ボッシュ社 約3〜5% スマートスプレーセンサー、カメラベースの雑草検出 コンポーネントサプライヤーからソリューションパートナーへ
ヤラインターナショナル 約3〜4% 窒素センサー、デジタル栄養アドバイザリー 農業主導、投入リンク型ポジショニング
バインビュー 約2〜4% 空中画像分析、ブドウレベルの病気検出 純粋な画像専門家
セミオス 約2〜4% キャノピー内センサーネットワーク、害虫モデル、霜警報 サブスクリプションネットワークオペレーター
フルイションサイエンス 約2〜3% 樹液流モニタリング、水分状態分析 プレミアムエステートアドバイザリーニッチ
アグリビ 約1〜3% 農場管理ソフトウェア、コンプライアンス報告 クラウドファースト、コスト競争力のある挑戦者


最近のニュースと動向

  • 欧州委員会(2024年3月):ワインセクターの国家支援プログラムの下でデジタルブドウ園機器の適格性を確認し、フランス、イタリア、スペインでの共同資金調達を解放し、2026年の購入決定を前倒し [4]
  • ペレンク(2024年9月):排出規制とディーゼルコストの影響を受ける農園をターゲットに、統合されたテレメトリーを備えた拡張電動ブドウ園機械のラインを発表 [15]
  • トリンブル(2024年6月):南半球の追加カバレッジへの修正サービスネットワークを拡張し、チリと南アフリカの生産者に対してセンチメートル単位の精度を向上 [18]
  • カリフォルニア州水資源管理委員会(2025年1月):連合監視の下で窒素報告の詳細を厳格化し、ブロックレベルの記録システムの需要を増加 [5]
  • ディア&カンパニー(2024年10月):特殊作物構成へのターゲットスプレー技術の提供を拡大し、恒久作物への主流OEMのコミットメントを示す [19]
  • ワインオーストラリア(2024年11月):全国のブドウ園面積の約3分の1におけるデジタルツールの浸透を示す採用ベンチマークを発表し、アドバイザリーサブスクリプションの支払い意欲データを提供 [6]
  • セミオス / ボッシュのコラボレーション(2025年5月):カメラベースのスプレー制御とのセンサーネットワーク統合を発表し、ブロック内の害虫モデルとリアルタイムの作動を組み合わせる [17]
  • 中国農業農村部(2024年7月):寧夏と新疆の指定ワイン生産地域にデジタル農業機器のための省マッチング資金を拡張 [11]


精密ブドウ栽培市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバルな精密ぶどう栽培ハードウェア、ソフトウェア、サービス(ガイダンス、リモートセンシング、変動率、ロボティクス技術)
調査期間 2021–2035(歴史的 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 14.6%(2026–2035)
市場規模のチェックポイント USD 12.7億(2025年);USD 14.6億(2026年);USD 25.1億(2030年);USD 49.6億(2035年)
最も成長が早いセグメント ソフトウェア(コンポーネント);変動率技術(技術);中規模ぶどう園(エンドユーザー);クラウドベース(展開);アジア太平洋(地理)
プロファイルされた企業 トリンブル、ディア&カンパニー、トップコン、CNHインダストリアル、ペレン、AGCO、ボッシュ、ヤラ、バインビュー、セミオス、フルイションサイエンス、アグリビ
評価通貨 USD億、2025年の一定価格

よくある質問

中規模の農園は、精密農業市場への投資をどのように段階的に進めるべきですか?
土壌と活力のマッピングから始め、2シーズンのデータが存在する場合に可変レートの散布を追加します。このようにシーケンスを組むことで、自律型機械が予算に入る前にほとんどの回収が可能になります [6]
精密農業市場プラットフォームで生成された農業データの所有権は誰にありますか?
契約は大きく異なります。欧州行動規範の署名者は、栽培者に所有権と移動性を付与しますが、他の地域のいくつかのベンダーは集約された権利を保持します。署名前に輸出条項を交渉してください [12]
衛星画像はドローン飛行の適切な代替手段ですか?
衛星は、3〜10メートルの解像度と低コストで季節全体の活力追跡に適しています。ドローンは、サブメートルのブドウレベルの診断と迅速な雹後の評価に必要です。ほとんどの真剣な農園は両方を運営しています [8]
精密農業市場の展開で最も頻繁に発生する統合問題は何ですか?
不一致の座標系と独自のコントローラー実装が、マッピングソフトウェアと散布機の間のデータフローを妨げます。購入前に文書化された適合テストとオープンAPIを要求してください [14]
保険会社はプレミアム計算において精密データを認識しますか?
現在、少数の欧州およびオーストラリアの引受業者は、連続センサー記録が存在する場合に霜や雹のカバーを割引しています。その地域以外ではカバレッジは不均一です [17]
確立されたブドウ園のアプリケーションを超えて注目に値する新たなユースケースは何ですか?
ベリー成分センサーを使用した自動収穫日予測が最も早くスケールしています。初期の採用者は、プレミアムホワイトの酸バランスを実質的に保護する2日以内の収穫ウィンドウの精度を報告しています [20]
ベンダーロックインは長期的な所有コストにどのように影響しますか?
閉じたエコシステムは、歴史的な画像を再飛行しなければならない場合に切り替えコストを大幅に引き上げます。更新時に交渉の優位性を保持するために、GeoTIFFやシェープファイルなどのオープンフォーマットのアーカイブを要求してください [14]
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed agricultural journals, viticulture publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), European Commission Agriculture and Rural Development (EC-AGRI), Food and Agriculture Organization of the United Nations (FAO), International Organisation of Vine and Wine (OIV), American Society for Enology and Viticulture (ASEV), National Agricultural Statistics Service (NASS), National Institute of Food and Agriculture (NIFA), Eurostat Agricultural Database, World Bank Agricultural & Rural Development Indicators, International Society for Precision Agriculture (ISPA), European Agricultural Machinery Association (CEMA), Agricultural Research Service (ARS), National Oceanic and Atmospheric Administration (NOAA) Climate Data, Copernicus Land Monitoring Service, and national agriculture ministry reports from key wine-producing markets (France, Italy, Spain, USA, Australia, Chile, Argentina, China). These sources were used to collect vineyard acreage statistics, precision agriculture adoption rates, technology deployment data, climate and soil monitoring datasets, regulatory frameworks for agricultural drones and sensors, wine production volumes, and market landscape analysis for remote sensing technologies, GIS platforms, data analytics solutions, AI/ML applications, and precision farming equipment.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Chief Technology Officers, regulatory affairs leaders, and commercial directors from precision agriculture technology manufacturers, agricultural drone OEMs, sensor technology providers, and vineyard management software companies. Vineyard managers, viticulturists, agricultural consultants, precision agriculture specialists, procurement leads from large winery conglomerates, cooperative vineyard associations, and agricultural extension service officers from key wine-producing regions comprised demand-side sources. The primary research conducted confirmed the product development timelines, validated market segmentation across technology types (remote sensing, GIS, data analytics, AI/ML, precision farming techniques), and gathered insights on technology adoption patterns, pricing strategies for vineyard management solutions, and subsidy utilization dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and equipment manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across remote sensing (drones, satellites, aerial imagery), GIS platforms, data analytics software, AI/ML solutions, and precision farming equipment (variable rate technology, automated machinery, sensor networks)

Analysis of reported and modeled annual revenues specific to precision viticulture and vineyard management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vineyard acreage × technology adoption rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for yield monitoring, pest and disease management, water management, soil analysis, and canopy management applications across grape, apple, citrus, olive, almond, and other specialty crop segments

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.