Marché de la viticulture de précision (2026 - 2035)

Precision Viticulture Market Size, Share, Industry Trend & Analysis Research Report: By Component (Hardware, Software, Services), By Technology (Guidance, Remote Sensing, Variable-Rate Technology, Robotics & Automation), By Application (Yield Monitoring, Disease & Pest Management, Irrigation Management, Variable-Rate Application, Others), By End User (Large Vineyards, Medium Vineyards, Small Vineyards), By Deployment Mode (On-Premise, Cloud-Based), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

ID: MRFR/Agri/29561-HCR 100 Pages Snehal Singh Last Updated: September 17, 2026
Precision Viticulture Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.6%
2025 Market SizeUSD 1.27 Billion
2035 Market SizeUSD 4.96 Billion
Key Players
Trimble Inc.
Topcon Positioning Systems
CNH Industrial
Pellenc S.A.
AGCO Corporation
Robert Bosch GmbH
Opportunities
  • Vineyard Robotics Moves From Pilot to Payroll
  • Data Monetisation Through Insurance and Finance
  • Emerging Market Whitespace in Asia and Africa

Precision Viticulture Market Summary

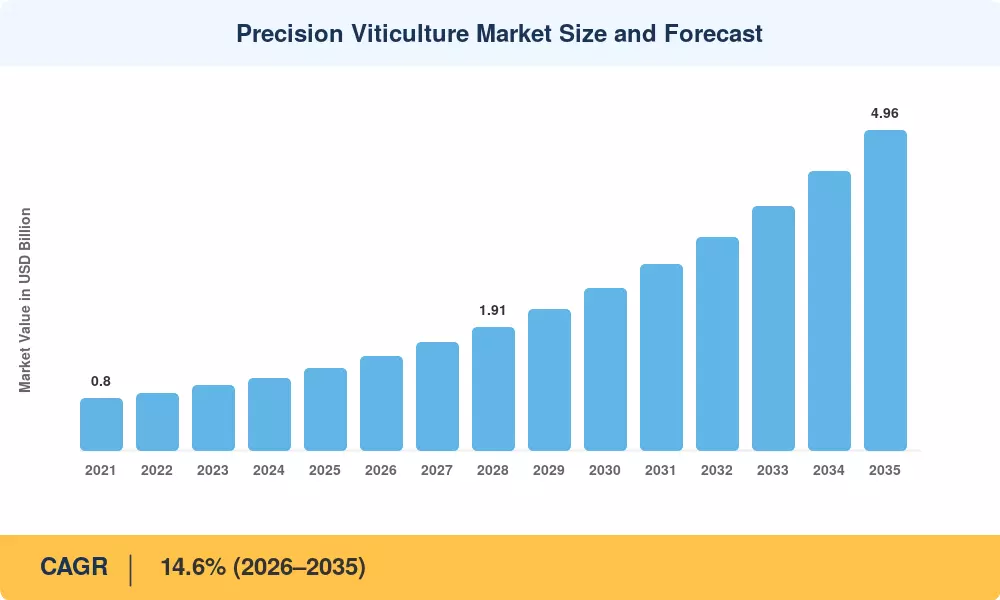
Le marché de la viticulture de précision a clôturé 2025 à 1,27 milliard USD et entre dans la fenêtre de prévision à 1,46 milliard USD en 2026, atteignant 4,96 milliards USD d'ici 2035 avec un TCAC de 14,6 %. Deux catalyseurs ancrent cette trajectoire. Le programme réglementaire des terres irriguées de Californie oblige désormais des milliers de viticulteurs à documenter les applications d'azote et d'eau au niveau des parcelles, et l'enveloppe de soutien du secteur vin de l'Union européenne dans le cadre des plans stratégiques de la PAC 2023–2027 canalise environ 1,06 milliard EUR par an vers la restructuration et la modernisation, dont une grande partie finance des équipements numériques [4][5].

Les pratiques héritées sont ce qui fait bouger les chiffres. La pulvérisation basée sur le calendrier, la planification d'irrigation par parcelle entière et le scouting sur clipboard cèdent la place à l'imagerie multispectrale, à la télémétrie d'humidité du sol et aux pulvérisateurs pilotés par prescription. Les charges utiles de drones à moins de 5 000 USD ont déplacé la surveillance de la canopée des domaines de recherche vers des opérations commerciales de 40 hectares, et le marché de la viticulture de précision a absorbé cet effondrement des coûts plus rapidement que la plupart des segments de cultures permanentes [8][10].

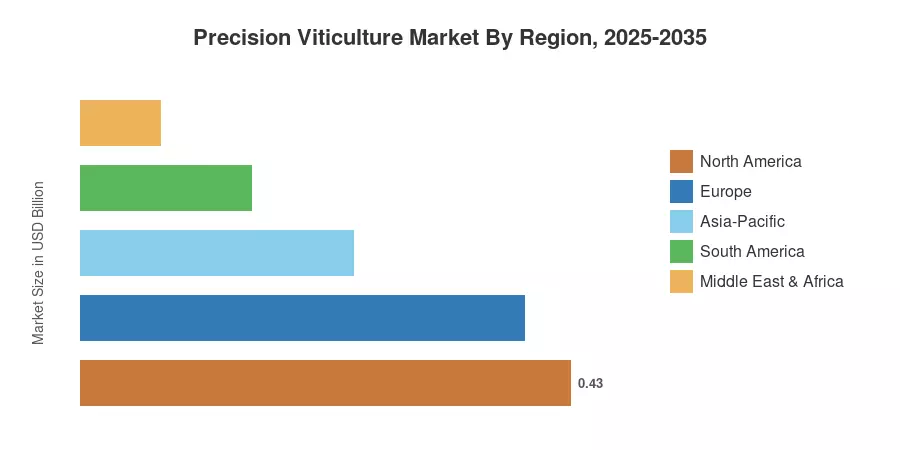
La géographie façonne toujours l'opportunité. L'Amérique du Nord détient 33,5 % des revenus de 2025 grâce à l'adoption en Californie et dans le Nord-Ouest Pacifique, l'Asie-Pacifique croît le plus rapidement à 19,1 % jusqu'en 2035, et l'Europe suit de près avec 0,39 milliard USD, la France, l'Italie et l'Espagne représentant la majeure partie des dépenses. Au cours de la prochaine décennie, le marché de la viticulture de précision passe des ventes d'instruments à l'intelligence agronomique récurrente.


Principales conclusions du rapport

• Par technologie

  • Les systèmes de guidage ont représenté 36 % des revenus du marché de la viticulture de précision en 2025, reflétant la base installée de tracteurs et de machines à straddle rétrofités
  • Les plateformes de télédétection ont généré 0,41 milliard USD en 2025 alors que les empilements de satellites et de drones devenaient standard sur les domaines de plus de 30 hectares
  • La technologie à taux variable devrait se développer à un TCAC de 19,6 % jusqu'en 2035, la ligne de croissance la plus forte liée au matériel

• Par application

  • Les applications de surveillance des rendements ont représenté 26,5 % du marché de la viticulture de précision en 2025
  • Les outils de gestion des maladies et des ravageurs représentent 0,29 milliard USD de dépenses actuelles, tirées par la pression du mildiou dans le sud de l'Europe
  • La gestion de l'irrigation devrait croître à un TCAC de 17,9 % alors que les règles sur les eaux souterraines se resserrent dans les bassins exposés à la sécheresse

• Par région

  • L'Amérique du Nord a dominé avec une part de revenu de 33,5 % en 2025
  • L'Asie-Pacifique devrait afficher un TCAC de 19,1 % jusqu'en 2035
  • L'Amérique du Sud a contribué 0,15 milliard USD, concentrée à Mendoza et dans le centre du Chili


Taille du marché et prévisions (2021–2035)

Les estimations ci-dessous triangulent les divulgations d'expédition des fournisseurs, les statistiques nationales de superficie de vignobles de l'Organisation internationale de la vigne et du vin, les données douanières sur les récepteurs GNSS et les UAV agricoles, et des entretiens avec des revendeurs d'équipements dans neuf pays producteurs de vin. Les valeurs historiques sont réconciliées avec les revenus de segment audités lorsque les dépôts publics le permettent [1][18][19].
Taille et prévisions du marché de la viticulture de précision
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coûts des capteurs et du matériel UAV en baisse +2.4 Global À court terme (≤2 ans) [8]
Pénurie de main-d'œuvre dans les vignobles et inflation salariale +2.1 Amérique du Nord, Europe, Océanie À court terme (≤2 ans) [3]
Réglementation sur la qualité de l'eau et le ruissellement des nutriments +1.8 Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Volatilité climatique et financement de l'adaptation +1.6 Europe, Amérique du Sud, Océanie À moyen terme (2–4 ans) [9]
Subventions publiques pour l'agriculture numérique +1.5 Asie-Pacifique, Europe À moyen terme (2–4 ans) [11]
Plateformes de décision agronomique pilotées par l'IA +1.3 Global À long terme (≥4 ans) [13]
Revendiquer une provenance et une traçabilité premium +0.9 Europe, Amérique du Nord À long terme (≥4 ans) [20]


La déflation des coûts matériels ouvre le segment intermédiaire

Le profil client a été modifié par l'économie des capteurs. Une charge utile multispectrale à cinq bandes plus le coût de la cellule coûtait environ 4 600 USD en 2024, contre 17 000 USD en 2019, selon les études de terrain de l'UC Davis, et le retour sur investissement était estimé à 2,3 saisons sur un bloc côtier de 45 hectares en utilisant uniquement les économies de fongicide [10]. Les domaines qui embauchaient autrefois des experts pour gérer leurs images effectuent désormais leurs propres missions hebdomadaires. Le marché de la viticulture de précision indique que le logiciel se développe plus rapidement que l'équipement dont il dépend en raison de ce changement, ce qui transforme un coût de service épisodique en un achat d'investissement suivi d'un abonnement logiciel.


La pénurie de main-d'œuvre force la mécanisation

Il y a une pression constante sur les salaires. La compensation moyenne des travailleurs agricoles embauchés aux États-Unis était de 19,75 USD de l'heure en 2024, en hausse de 22 % par rapport à 2020. Pendant ce temps, les agriculteurs en Australie et en Nouvelle-Zélande affirment que 15 à 20 % des postes saisonniers restent vacants [3][20]. Les postes exposés incluent le scouting, la taille et le travail de la canopée. Le cadre honnête que la plupart des fournisseurs emploient actuellement dans leurs cas d'affaires est que le scouting automatisé et les machines équipées de guidage réduisent les heures par hectare plutôt que de remplacer complètement la main-d'œuvre expérimentée.


La réglementation transforme les données en infrastructure de conformité

Les règles de ruissellement ont rendu la tenue de registres obligatoire. Les producteurs inscrits au programme de réglementation des terres irriguées de Californie doivent déposer des rapports annuels sur l'application et l'élimination de l'azote couvrant plus de 6 millions d'acres irriguées dans tout l'État, et les audits de coalition tiers s'attendent de plus en plus à des preuves géoréférencées plutôt qu'à des estimations agrégées [5]. Le logiciel de conformité acheté pour des raisons réglementaires finit par apporter une valeur agronomique, et les fournisseurs ont appris à vendre le deuxième avantage tout en facturant le premier.

Le financement de l'adaptation soutient l'expérimentation

L'argent climatique redéfinit les budgets d'essai. Le programme Vitis 2050 de l'INRAE a engagé 42 millions d'euros à travers des consortiums de recherche français examinant la sélection de porte-greffes, les déclencheurs d'ombrage et d'irrigation, avec des parcelles instrumentées fournissant les ensembles de données sous-jacents [9]. Le cofinancement public réduit le risque de déploiement précoce pour les coopératives qui ne financeraient jamais elles-mêmes un réseau de capteurs sur cinq ans.


Analyse de l'impact des contraintes

Les pondérations des contraintes suivent la même convention directionnelle que la Section 4. Elles quantifient le frein à la vitesse d'adoption, et non les déductions du taux de croissance publié, et plusieurs interagissent avec les moteurs ci-dessus plutôt que de les compenser proprement. Le marché de la viticulture de précision se développe à travers ces frictions, et non en leur absence.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coûts d'investissement initiaux élevés pour les petits exploitants −1.7 Global À court terme (≤2 ans) [7]
Gaps de connectivité rurale −1.2 Amérique du Sud, MEA, Asie-Pacifique À moyen terme (2–4 ans) [7]
Normes de données fragmentées et interopérabilité −1.0 Global À moyen terme (2–4 ans) [14]
Pénurie de compétences en agronomie numérique −0.9 Global À long terme (≥4 ans) [6]
Restrictions sur l'espace aérien UAV et les applications aériennes −0.7 Europe, Amérique du Nord À court terme (≤2 ans) [15]


L'intensité capitalistique exclut la longue traîne

L'échelle détermine la faisabilité. L'analyse de la FAO sur la numérisation des cultures permanentes a révélé que les exploitations de moins de 5 hectares dépassent rarement les seuils d'investissement sans modèles d'équipement partagé, et environ 70 % des exploitations viticoles mondiales se situent en dessous de cette ligne [1][7]. L'achat coopératif et les services fournis par des entrepreneurs sont la solution pratique, bien qu'ils diluent les marges des fournisseurs et ralentissent l'adhérence à la plateforme.

L'interopérabilité reste une taxe non résolue

L'adoption des normes accuse un retard par rapport aux revendications marketing. Les tests de conformité de la Fondation des Électroniques de l'Industrie Agricole ont trouvé des variations significatives dans l'implémentation de l'ISOBUS entre les fabricants, et les vignobles à flotte mixte découvrent fréquemment qu'une carte de prescription générée sur une plateforme ne s'exécutera pas correctement sur le contrôleur d'une autre marque [14]. La consultation en intégration consomme alors 8 à 12 % des budgets de projet que les acheteurs avaient supposés entièrement alloués au matériel.

La connectivité reste la contrainte majeure hors réseau

Les lacunes de couverture sont les plus sévères là où les vignobles sont éloignés. Les producteurs à Mendoza, au Cap-Occidental et dans l'Anatolie intérieure signalent des échecs de couverture cellulaire sur des portions significatives de surface plantée, forçant des architectures de stockage et de transfert ou des passerelles LoRaWAN qui augmentent le coût par hectare [7][22]. Le retour de liaison en orbite basse réduit l'écart, mais le prix par terminal dépasse encore ce qu'un bloc de 20 hectares peut justifier.


Precision Viticulture Market Opportunities

Les robots de vignoble passent du pilote à la paie

Les plateformes autonomes à écartement sont la plus claire opportunité matérielle. Plusieurs fabricants européens proposent désormais des unités d'autonomie supervisée capables de tondre et de pulvériser pendant la nuit, et à des niveaux de salaire en vigueur, une machine couvrant 25 hectares par quart atteint le seuil de rentabilité en quatre saisons en France et en Californie [15]. Les vendeurs qui associent des machines à des prescriptions agronomiques plutôt que de vendre uniquement du matériel captureront une valeur disproportionnée.

Monétisation des données par le biais de l'assurance et de la finance

Les revenus récurrents peuvent provenir de l'extérieur de la porte du vignoble. Les produits paramétriques contre le gel et la grêle, basés sur des journaux de capteurs continus, sont déjà en service avec un petit groupe de souscripteurs, et l'analyse de l'Institut Swiss Re indique que les données microclimatiques vérifiées peuvent réduire le coût d'ajustement des pertes d'un cinquième [17]. Les opérateurs de plateforme disposant d'historiques de blocs sur plusieurs saisons détiennent un actif que les prêteurs et les assureurs paieront pour accéder, sous réserve du consentement des producteurs.

Espaces de marché émergents en Asie et en Afrique

Les nouvelles régions viticoles sautent complètement des étapes héritées. Le programme d'agriculture numérique de la Chine et les plantations en expansion de Nashik et Karnataka en Inde créent une demande pour des déploiements cloud-first non encombrés par des systèmes installés sur site, tandis que les producteurs sud-africains utilisent des outils de précision pour défendre les revendications de qualité d'exportation [11][22]. L'adoption commence là-bas par la technologie de cartographie des vignobles et passe rapidement à l'application à taux variable, compressant une décennie de séquençage européen en trois ou quatre saisons.

Agronomie par abonnement pour le producteur de moins de 20 hectares

Les modèles de service résolvent le problème du capex. Les images prises par des entrepreneurs, regroupées avec des frais de conseil annuels par hectare, apportent des analyses de niveau professionnel aux producteurs qui n'achèteront jamais de drone, et l'étude d'adoption de Wine Australia a trouvé une volonté de payer se regroupant autour de 90–140 AUD par hectare par an [6]. Celui qui industrialise ce modèle de livraison capture le niveau de volume du marché de la viticulture de précision.

Vérification de la provenance pour les canaux d'exportation premium

La traçabilité devient une exigence commerciale. Les acheteurs d'importation au Japon, en Corée du Sud et dans les monopoles nordiques demandent de plus en plus des preuves documentées de durabilité, et les enregistrements au niveau des blocs fournissent des preuves auditées que la certification générique ne peut pas [20]. Le marché de la viticulture de précision en bénéficie car la même couche de données sert simultanément l'agronomie, la conformité et le marketing.


Precision Viticulture Market Future Outlook

L'autonomie devient ordinaire

L'autonomie supervisée définira la seconde moitié de la période de prévision. Les machines qui tondent, pulvérisent et pré-taillent sans opérateur assis sont déjà disponibles commercialement en France et en Italie, et la contrainte est désormais les cadres de responsabilité plutôt que l'ingénierie [15]. Attendez-vous à ce que les logiciels d'orchestration au niveau de la flotte deviennent la couche différenciante d'ici 2030, avec des marges matérielles se compressant vers les normes des machines conventionnelles.

L'économie des plateformes redéfinit les revenus des fournisseurs

Les revenus récurrents dépassent les ventes d'équipements. Les taux d'attachement de logiciels sur le nouveau matériel de précision dépassent déjà 60 % parmi les domaines de plus de 50 hectares, et le marché de la viticulture de précision suit la trajectoire des plateformes d'agronomie de cultures en rangs d'une décennie plus tôt [18]. Les fournisseurs qui ne parviennent pas à construire des flux de revenus annuels se retrouveront à rivaliser sur les prix contre des capteurs de plus en plus banalisés.

Électrification et discipline énergétique

Les coûts énergétiques entrent dans le calcul. L'analyse de l'IEA sur l'électrification agricole indique une baisse des dépenses d'exploitation pour les véhicules utilitaires électriques à batterie dans les cultures permanentes, où les cycles de service sont courts et l'infrastructure de recharge est centralisée à la cave [21]. Les vignobles sont particulièrement bien adaptés à l'électrification, et d'ici le début des années 2030, les tracteurs électriques à châssis straddle associés à des panneaux solaires sur site devraient devenir banals dans les opérations méditerranéennes et californiennes.

Le reporting sur la durabilité devient un problème de données

Les obligations de divulgation continuent de s'étendre. Les acheteurs d'entreprise soumis aux exigences de reporting sur la durabilité en Europe poussent les demandes de données de portée trois vers leurs domaines fournisseurs, et les moyennes génériques ne satisferont pas indéfiniment les fournisseurs d'assurance [20]. Les enregistrements au niveau des blocs résolvent ce problème, ce qui transforme discrètement le marché de la viticulture de précision en partie de l'infrastructure de reporting du commerce mondial du vin.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 33,5 % de part de revenu Rapports de conformité en matière d'eau, machines autonomes, substitution de la main-d'œuvre
Europe 0,39 milliard USD Modernisation financée par le PAC, prévision des maladies, traçabilité des appellations
Asie-Pacifique 19,1 % TCAC (2026–2035) Agriculture numérique subventionnée, déploiement axé sur le cloud, nouvelles plantations
Amérique du Sud 11,5 % de part de revenu Efficacité de l'irrigation, assurance qualité des exportations, services de contractants
Moyen-Orient et Afrique 0,07 milliard USD Gestion de la rareté de l'eau, certification d'exportation, rénovations goutte-à-goutte avec capteurs
Total 1,27 milliard USD —

La performance régionale sur le marché de la viticulture de précision suit trois variables : concentration des vignobles, coût de la main-d'œuvre et intensité réglementaire. Lorsque les trois sont élevés, la pénétration dépasse 40 % de la surface plantée ; lorsque l'un d'eux est absent, l'adoption stagne en dessous de 15 %.

Amérique du Nord

Pays Métrique Facteur clé
États-Unis 78 % de part de région Rapports sur les terres irriguées et coûts de la main-d'œuvre californienne
Canada 0,05 milliard USD Gestion du risque de gel dans les climats froids en Okanagan et Niagara
Mexique 15,8 % TCAC Expansion orientée vers l'exportation de Baja California

La gravité réglementaire explique le leadership américain sur le marché de la viticulture de précision. Les obligations de reporting des coalitions sur la Côte Centrale et dans la Vallée Centrale ont rendu les enregistrements d'application géoréférencés routiniers, et les allocations de la loi sur la gestion durable des eaux souterraines de l'État offrent un retour financier direct sur les analyses d'irrigation là où l'eau est mesurée et échangée [5]. L'adoption canadienne est plus étroite mais plus profonde, concentrée sur la prévision des événements de gel où une seule nuit détermine le millésime.

Europe

Pays Métrique Facteur clé
Allemagne 13,9 % TCAC Mécanisation des pentes raides et prévision de l'oïdium
Royaume-Uni 0,02 milliard USD Plantations rapides de vins mousseux sur sols crayeux
France 26 % de part de région Aide à la restructuration du PAC et contrôles de qualité des appellations
Italie 0,09 milliard USD Déploiement à l'échelle coopérative dans le Veneto et les Pouilles
Espagne 18 % de part de région Rareté de l'eau et optimisation de l'irrigation à grande échelle
Pays nordiques 12,4 % TCAC Vérification de durabilité axée sur les importateurs
Russie 3 % de part de région Plantations domestiques sous politique de substitution des importations
Reste de l'Europe 0,04 milliard USD Subventions à la modernisation au Portugal, en Autriche et en Grèce

La conception des subventions influence le comportement européen. Les programmes nationaux de soutien remboursent une part définie des coûts de restructuration et d'investissement éligibles, et plusieurs États membres ont explicitement déclaré que les équipements numériques étaient éligibles, ce qui a avancé les achats en 2025 et 2026 [4]. La pression des maladies ajoute de l'urgence : les producteurs méditerranéens ont subi de lourdes pertes dues à l'oïdium en 2023, et les outils de prévision sont passés d'optionnels à défensifs du jour au lendemain [9].

Asie-Pacifique

Pays Métrique Facteur clé
Chine 34 % de part de région Plantations soutenues par l'État au Ningxia et au Xinjiang
Inde 21,6 % TCAC Programmes d'exportation de Nashik et normes de qualité des raisins de table
Japon 0,03 milliard USD Production de Koshu de haute valeur et pénurie aiguë de main-d'œuvre
Corée du Sud 7 % de part de région Cultures protégées et intégration d'environnements contrôlés
ASEAN 18,2 % TCAC Domaine boutique thaïlandais et vietnamien
Reste de l'Asie-Pacifique 26 % de part de région Programmes d'adaptation climatique en Australie et en Nouvelle-Zélande

L'argent des politiques circule plus vite ici que partout ailleurs sur le marché de la viticulture de précision. Le plan de numérisation rurale de la Chine dirige les fonds de contrepartie provinciaux vers des réseaux de capteurs et des mises à niveau de machines, et le corridor viticole désigné du Ningxia est devenu un terrain d'essai pour des déploiements intégrés [11]. L'Australie contribue en profondeur technique plutôt qu'en volume, avec des essais d'instituts de recherche sur le pulvérisation ciblée alimentant le développement de produits qui sont ensuite expédiés à l'échelle mondiale [15].

Amérique du Sud

Pays Métrique Facteur clé
Brésil 0,03 milliard USD Expansion pétillante de Serra Gaúcha et pression fongique
Argentine 41 % de part de région Efficacité de l'irrigation à Mendoza sous le déclin de l'enneigement andin
Reste de l'Amérique du Sud 16,4 % TCAC Adoption axée sur l'exportation au Chili et en Uruguay

L'eau définit le cas argentin. Le déclin de l'enneigement andin a contraint les producteurs de Mendoza à justifier chaque litre, et les réseaux d'humidité du sol associés aux rénovations goutte-à-goutte ont permis de réduire la consommation documentée de 18 à 25 % sur des blocs instrumentés [22]. Les exportateurs chiliens adoptent pour une raison complètement différente : les audits de durabilité des détaillants sur les marchés britanniques et nordiques exigent de plus en plus des preuves plutôt que des assurances [20].

Moyen-Orient et Afrique

Pays Métrique Facteur clé
Arabie Saoudite 18,9 % TCAC Production de raisins de table dans le cadre des programmes agricoles Vision 2030
Émirats Arabes Unis 0,01 milliard USD Retombées de l'horticulture en environnement contrôlé
Afrique du Sud 47 % de part de région Récupération de la sécheresse du Cap-Occidental et certification d'exportation
Égypte 11 % de part de région Contrôle de qualité des exportations de raisins de table dans le delta du Nil
Reste du MOA 14,2 % TCAC Adoption au Maroc, en Turquie et en Israël

La rareté est l'histoire entière dans cette région. Les producteurs sud-africains qui ont vécu la crise de l'eau du Jour Zéro ont institutionnalisé le suivi par la suite, et les domaines du Cap-Occidental exploitent désormais régulièrement des réseaux d'humidité du sol qui auraient été considérés comme expérimentaux il y a une décennie [7]. Les producteurs israéliens et marocains appliquent une technologie d'irrigation développée pour d'autres cultures, ce qui raccourcit considérablement la courbe d'apprentissage.

Marché de la viticulture de précision par région, 2025-2035

Precision Viticulture Market Segmentation

Par composant

Le mélange de composants sur le marché de la viticulture de précision évolue d'un accent sur le matériel vers l'intelligence, bien que le matériel reste le point d'entrée pour presque tous les acheteurs.

Segment Métrique (2025) Principal moteur de la demande
Matériel 43% de part de revenu Capteurs, récepteurs, contrôleurs et structures aériennes UAV
Logiciel 18,4% TCAC (2026–2035) Génération de prescriptions et rapports de conformité
Services 0,29 milliard USD Vols de contracteurs, conseils en agronomie, intégration


Le matériel reste le pilier de la catégorie car rien d'autre ne fonctionne sans lui, et les cycles de remplacement des déploiements de capteurs de 2020 soutiendront les volumes jusqu'à la fin des années 2020. Le logiciel est là où l'économie change : les abonnements annuels par hectare transforment une transaction unique en une relation de dix ans, et les coûts de changement augmentent avec chaque saison d'historique stocké.

Par technologie

L'adoption de la technologie sur le marché de la viticulture de précision suit un ordre prévisible : guidage en premier, détection en second, actionnement en troisième.

Segment Métrique (2025) Principal moteur de la demande
Guidage 36% de part de revenu Rétrofit de direction GNSS sur les flottes de tracteurs existantes
Détection à distance 0,41 milliard USD Imagerie multispectrale et thermique pour l'évaluation de la vigueur
Technologie à taux variable 19,6% TCAC (2026–2035) Contrôle des coûts d'entrée et conformité des ruissellements
Robotique et automatisation 12% de part de revenu Substitution de la main-d'œuvre dans les régions à salaires élevés


Le guidage domine car le cas de rétrofit est simple : réduction des chevauchements, rangées plus droites, moins de fatigue pour l'opérateur, retour sur investissement en deux saisons. La détection à distance est passée d'un service spécialisé à une entrée routinière une fois que la fréquence de revisite par satellite s'est améliorée et que les prix du matériel drone ont baissé, et les deux fonctionnent désormais comme des compléments plutôt que des substituts [8].

Par application

Les dépenses d'application sur le marché de la viticulture de précision se concentrent là où une perte mesurable peut être évitée.

Segment Métrique (2025) Principal moteur de la demande
Suivi des rendements 26,5% de part de revenu Logistique de récolte et planification de la capacité des caves
Gestion des maladies et des ravageurs 0,29 milliard USD Prévisions de mildiou et de botrytis
Gestion de l'irrigation 17,9% TCAC (2026–2035) Allocation des eaux souterraines et exposition à la sécheresse
Application à taux variable 19,8% TCAC (2026–2035) Efficacité des fongicides et des nutriments
Autres 13,5% de part de revenu Protection contre le gel, prévision de la date de récolte


Le suivi des rendements est en tête car les vignerons ont besoin de prévisions de tonnage avant que l'espace de cuve ne soit engagé, et les erreurs sont coûteuses dans les deux sens. La gestion des maladies offre le meilleur retour sur investissement sur une seule saison — des essais australiens sur le pulvérisation ciblée ont enregistré des réductions chimiques entre 30% et 50% sur des blocs trellisés sans perte d'efficacité mesurable [15].

Par utilisateur final

La structure des utilisateurs finaux sur le marché de la viticulture de précision reflète la concentration sous-jacente de la propriété des vignobles.

Segment Métrique (2025) Principal moteur de la demande
Grands vignobles 41% de part de revenu Équipes d'agronomie internes et déploiements complets
Moyens vignobles 20,5% TCAC (2026–2035) Baisse des coûts d'équipement et disponibilité des contracteurs
Petits vignobles 24% de part de revenu Achat coopératif et services partagés


Les grands domaines ont été des précurseurs et restent la base de revenus, mais la croissance s'est déplacée vers le segment intermédiaire où la baisse des coûts a enfin levé l'obstacle à l'investissement. Les opérations moyennes commencent généralement par la cartographie et l'irrigation, puis ajoutent l'actionnement une fois que deux saisons de données justifient la prescription.

Par mode de déploiement

La préférence de déploiement sur le marché de la viticulture de précision évolue plus rapidement que prévu par la plupart des acteurs en place.

Segment Métrique (2025) Principal moteur de la demande
Sur site 57% de part de revenu Limitations de connectivité et préférences de contrôle des données
Basé sur le cloud 21,8% TCAC (2026–2035) Gestion multi-sites et coûts informatiques réduits


Sur site persiste là où la connectivité est peu fiable et où les producteurs se méfient de la garde des dossiers agronomiques par des tiers. Le cloud l'emporte partout ailleurs, en particulier parmi les groupes multi-domaines qui ont besoin de comparaisons au niveau du portefeuille et ne peuvent pas maintenir des serveurs sur chaque site.


Analyse Concurrentielle

La concentration se situe dans la bande modérée. Market Research Future estime un indice de Herfindahl-Hirschman entre 720 et 860, les cinq principaux fournisseurs détenant environ 36 à 42 % des revenus mondiaux. Les grands acteurs de l'agriculture de précision apportent des machines compatibles avec ISOBUS et des solutions de distribution ; les spécialistes de la viticulture proposent des modèles spécifiques aux cultures que les généralistes ont du mal à égaler. La question concurrentielle pour les cinq prochaines années est de savoir si l'étendue de la plateforme l'emporte sur la profondeur du domaine — les preuves actuelles suggèrent des partenariats, et non une victoire nette pour l'un ou l'autre camp.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Viticulture de Précision Positionnement Stratégique
Trimble Inc. ~9–12% Guidage GNSS, logiciel de gestion des champs, services de correction Plateforme indépendante du matériel
Deere & Company ~8–11% Machines prêtes pour l'autonomie, See & Spray, Centre d'Opérations Écosystème de machines et de données complet
Topcon Positioning Systems ~6–8% Systèmes de direction, contrôleurs à taux variable, détection des cultures Spécialiste de la rétrofit avec une forte portée de distribution
CNH Industrial ~5–7% Tracteurs de vignoble, contrôleurs de précision, télématique Intégration OEM à travers les flottes de cultures spécialisées
Pellenc S.A. ~4–6% Équipements électriques pour vignobles, récolteuses, tri optique Portefeuille de produits natifs de la viticulture
AGCO Corporation ~4–6% Machines à voie étroite Fendt, technologies de Plantation de Précision Dirigé par les machines avec une couche logicielle en expansion
Robert Bosch GmbH ~3–5% Détection intelligente de pulvérisation, détection des mauvaises herbes par caméra Fournisseur de composants devenu partenaire de solutions
Yara International ~3–4% Détection de l'azote, conseil nutritionnel numérique Positionnement axé sur l'agronomie, lié aux intrants
VineView ~2–4% Analyse d'images aériennes, détection de maladies au niveau de la vigne Spécialiste de l'imagerie pure
Semios ~2–4% Réseaux de capteurs en canopée, modèles de ravageurs, alertes de gel Opérateur de réseau par abonnement
Fruition Sciences ~2–3% Surveillance du flux de sève, analyses de l'état de l'eau Niche de conseil pour domaines haut de gamme
Agrivi ~1–3% Logiciel de gestion agricole, reporting de conformité Challenger axé sur le cloud, compétitif en termes de coûts


Actualités récentes & Développements

  • Commission européenne (mars 2024) : A confirmé l'éligibilité des équipements viticoles numériques dans le cadre des programmes nationaux de soutien au secteur viticole, débloquant un cofinancement à travers la France, l'Italie et l'Espagne et avançant les décisions d'achat de 2026 [4]
  • Pellenc (septembre 2024) : A lancé une gamme élargie de machines viticoles électriques avec télémétrie intégrée, ciblant les domaines confrontés à la fois aux règles d'émissions et à l'exposition aux coûts du diesel [15]
  • Trimble (juin 2024) : A étendu son réseau de services de correction à une couverture supplémentaire dans l'hémisphère sud, améliorant la précision au centimètre pour les producteurs chiliens et sud-africains [18]
  • California State Water Resources Control Board (janvier 2025) : A renforcé la granularité des rapports sur l'azote dans le cadre du suivi de la coalition, augmentant la demande pour des systèmes d'enregistrement au niveau des blocs [5]
  • Deere & Company (octobre 2024) : A élargi la disponibilité de la technologie de pulvérisation ciblée aux configurations de cultures spécialisées, signalant l'engagement des OEM grand public envers les cultures permanentes [19]
  • Wine Australia (novembre 2024) : A publié un benchmark d'adoption montrant la pénétration des outils numériques sur environ un tiers de la superficie viticole nationale, avec des données sur la volonté de payer pour des abonnements de conseil [6]
  • Collaboration Semios / Bosch (mai 2025) : A annoncé l'intégration d'un réseau de capteurs avec un contrôle de pulvérisation basé sur la caméra, combinant des modèles de ravageurs en bloc avec une activation en temps réel [17]
  • Ministère de l'Agriculture et des Affaires rurales, Chine (juillet 2024) : A étendu les fonds provinciaux de contrepartie pour les équipements agricoles numériques aux zones viticoles désignées dans le Ningxia et le Xinjiang [11]


Marché de la viticulture de précision Market Report Scope

Paramètre Détail
Portée du marché Matériel, logiciels et services de viticulture de précision à l'échelle mondiale dans les technologies de guidage, de télédétection, de taux variable et de robotique
Période d'étude 2021–2035 (Historique 2021–2024; Année de base 2025; Prévisions 2026–2035)
CAGR 14,6 % (2026–2035)
Points de contrôle de la taille du marché 1,27 milliard USD (2025); 1,46 milliard USD (2026); 2,51 milliards USD (2030); 4,96 milliards USD (2035)
Segments à la croissance la plus rapide Logiciel (composant); Technologie à taux variable (technologie); Vignobles moyens (utilisateur final); Basé sur le cloud (déploiement); Asie-Pacifique (géographie)
Entreprises profilées Trimble, Deere & Company, Topcon, CNH Industrial, Pellenc, AGCO, Bosch, Yara, VineView, Semios, Fruition Sciences, Agrivi
Devise d'évaluation Milliards USD, prix constants de 2025

FAQ

Comment un domaine de taille moyenne devrait-il phaser son investissement dans le marché de la viticulture de précision ?
Commencez par la cartographie des sols et de la vigueur, puis ajoutez la pulvérisation à taux variable une fois que deux saisons de données existent. Séquencer de cette manière permet de récupérer la plupart du retour sur investissement avant que les machines autonomes n'entrent dans le budget [6].
Qui possède les données agronomiques générées par les plateformes du marché de la viticulture de précision ?
Les contrats varient considérablement. Les signataires du Code de conduite européen accordent aux producteurs la propriété et la portabilité, tandis que plusieurs fournisseurs ailleurs conservent des droits agrégés. Négociez les clauses d'exportation avant de signer [12].
Les images satellites sont-elles un substitut adéquat aux vols de drones ?
Les satellites conviennent au suivi de la vigueur sur toute la saison à une résolution de trois à dix mètres et à faible coût. Les drones restent nécessaires pour les diagnostics au niveau de la vigne sub-mètre et l'évaluation rapide après grêle. La plupart des domaines sérieux utilisent les deux [8].
Quels problèmes d'intégration se manifestent le plus souvent dans les déploiements du marché de la viticulture de précision ?
Des systèmes de coordonnées incompatibles et des mises en œuvre de contrôleurs propriétaires interrompent le flux de données entre les logiciels de cartographie et les pulvérisateurs. Insistez sur des tests de conformité documentés et une API ouverte avant l'achat [14].
Les assureurs reconnaissent-ils les données de précision dans les calculs de primes ?
Un petit groupe de souscripteurs européens et australiens applique désormais des réductions sur la couverture contre le gel et la grêle lorsque des journaux de capteurs continus existent. La couverture reste inégale en dehors de ces régions [17].
Quel cas d'utilisation émergent mérite une attention au-delà des applications viticoles établies ?
La prédiction automatisée de la date de récolte utilisant des capteurs de composition des baies se développe le plus rapidement. Les premiers utilisateurs rapportent une précision de la fenêtre de récolte dans les deux jours, ce qui protège matériellement l'équilibre acide dans les blancs de qualité supérieure [20].
Comment le verrouillage des fournisseurs affecte-t-il les coûts de possession à long terme ?
Les écosystèmes fermés augmentent considérablement les coûts de changement une fois que les images historiques doivent être refaites. Insistez sur des archives au format ouvert telles que GeoTIFF et shapefile pour préserver le pouvoir de négociation lors du renouvellement [14].
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed agricultural journals, viticulture publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), European Commission Agriculture and Rural Development (EC-AGRI), Food and Agriculture Organization of the United Nations (FAO), International Organisation of Vine and Wine (OIV), American Society for Enology and Viticulture (ASEV), National Agricultural Statistics Service (NASS), National Institute of Food and Agriculture (NIFA), Eurostat Agricultural Database, World Bank Agricultural & Rural Development Indicators, International Society for Precision Agriculture (ISPA), European Agricultural Machinery Association (CEMA), Agricultural Research Service (ARS), National Oceanic and Atmospheric Administration (NOAA) Climate Data, Copernicus Land Monitoring Service, and national agriculture ministry reports from key wine-producing markets (France, Italy, Spain, USA, Australia, Chile, Argentina, China). These sources were used to collect vineyard acreage statistics, precision agriculture adoption rates, technology deployment data, climate and soil monitoring datasets, regulatory frameworks for agricultural drones and sensors, wine production volumes, and market landscape analysis for remote sensing technologies, GIS platforms, data analytics solutions, AI/ML applications, and precision farming equipment.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Chief Technology Officers, regulatory affairs leaders, and commercial directors from precision agriculture technology manufacturers, agricultural drone OEMs, sensor technology providers, and vineyard management software companies. Vineyard managers, viticulturists, agricultural consultants, precision agriculture specialists, procurement leads from large winery conglomerates, cooperative vineyard associations, and agricultural extension service officers from key wine-producing regions comprised demand-side sources. The primary research conducted confirmed the product development timelines, validated market segmentation across technology types (remote sensing, GIS, data analytics, AI/ML, precision farming techniques), and gathered insights on technology adoption patterns, pricing strategies for vineyard management solutions, and subsidy utilization dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and equipment manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across remote sensing (drones, satellites, aerial imagery), GIS platforms, data analytics software, AI/ML solutions, and precision farming equipment (variable rate technology, automated machinery, sensor networks)

Analysis of reported and modeled annual revenues specific to precision viticulture and vineyard management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vineyard acreage × technology adoption rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for yield monitoring, pest and disease management, water management, soil analysis, and canopy management applications across grape, apple, citrus, olive, almond, and other specialty crop segments

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















