Präzisionsweinbau-Markt (2026 - 2035)

Precision Viticulture Market Size, Share, Industry Trend & Analysis Research Report: By Component (Hardware, Software, Services), By Technology (Guidance, Remote Sensing, Variable-Rate Technology, Robotics & Automation), By Application (Yield Monitoring, Disease & Pest Management, Irrigation Management, Variable-Rate Application, Others), By End User (Large Vineyards, Medium Vineyards, Small Vineyards), By Deployment Mode (On-Premise, Cloud-Based), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

ID: MRFR/Agri/29561-HCR 100 Pages Snehal Singh Last Updated: October 27, 2026
Precision Viticulture Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.60%
2025 Market SizeUSD 1.27 Billion
2035 Market SizeUSD 4.96 Billion
Key Players
Trimble Inc.
Topcon Positioning Systems
CNH Industrial
Pellenc S.A.
AGCO Corporation
Robert Bosch GmbH
Opportunities
  • Vineyard Robotics Moves From Pilot to Payroll
  • Data Monetisation Through Insurance and Finance
  • Emerging Market Whitespace in Asia and Africa

Präzisionsweinbau-Markt Marktzusammenfassung

Der Markt für Präzisionsweinbau schloss 2025 bei 1,27 Milliarden USD und tritt 2026 mit 1,46 Milliarden USD in das Prognosefenster ein, das bis 2035 auf 4,96 Milliarden USD bei einer CAGR von 14,6% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Das Regulierungssystem für bewässerte Flächen in Kalifornien verpflichtet nun Tausende von Traubenbauern, Stickstoff- und Wasseranwendungen auf Blockebene zu dokumentieren, und das Unterstützungsprogramm der Europäischen Union für den Wein-Sektor im Rahmen der strategischen Pläne CAP 2023–2027 leitet jährlich etwa 1,06 Milliarden EUR in die Umstrukturierung und Modernisierung, wovon ein großer Teil digitale Geräte finanziert [4][5].

Traditionelle Praktiken sind es, die die Zahlen bewegen. Kalenderbasierte Spritzungen, Bewässerungsplanung für ganze Blöcke und Scouting mit Klemmbrettern weichen multispektraler Bildgebung, Bodenfeuchtesensorik und verschreibungsgesteuerten Sprühgeräten. Drohnenlasten unter 5.000 USD haben das Canopy-Monitoring aus Forschungsgütern in kommerzielle 40-Hektar-Betriebe gebracht, und der Markt für Präzisionsweinbau hat diesen Kostenrückgang schneller absorbiert als die meisten Segmente mit Dauerkulturen [8][10].

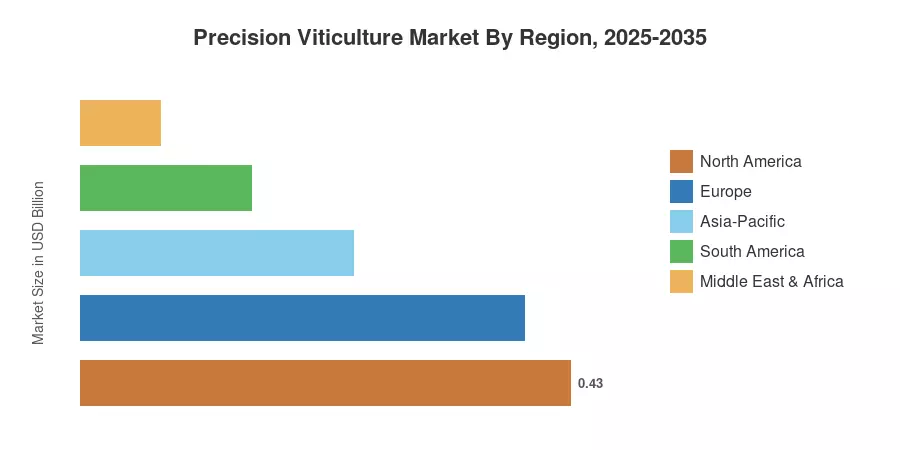
Die Geografie prägt weiterhin die Chancen. Nordamerika hält 33,5% des Umsatzes 2025, gestützt durch die Akzeptanz in Kalifornien und dem pazifischen Nordwesten, der asiatisch-pazifische Raum wächst am schnellsten mit 19,1% bis 2035, und Europa folgt dicht mit 0,39 Milliarden USD, wobei Frankreich, Italien und Spanien den Großteil der Ausgaben antreiben. Im nächsten Jahrzehnt verschiebt sich der Markt für Präzisionsweinbau von Instrumentenverkäufen hin zu wiederkehrender agronomischer Intelligenz.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Leitsysteme machten 2025 36% des Umsatzes im Markt für Präzisionsweinbau aus, was die installierte Basis von nachgerüsteten Traktoren und Straddle-Maschinen widerspiegelt
  • Fernüberwachungsplattformen generierten 2025 0,41 Milliarden USD, da Satelliten-plus-Drohnen-Stapel zum Standard auf Betrieben über 30 Hektar wurden
  • Die Technologie mit variabler Rate wird voraussichtlich mit einer CAGR von 19,6% bis 2035 wachsen, die stärkste Wachstumsrate im Hardware-Bereich

• Nach Anwendung

  • Ertragsüberwachungsanwendungen machten 2025 26,5% des Marktes für Präzisionsweinbau aus
  • Werkzeuge zur Krankheits- und Schädlingsbekämpfung repräsentieren 0,29 Milliarden USD der aktuellen Ausgaben, die durch den Druck von Falschem Mehltau in Südeuropa vorangetrieben wurden
  • Das Bewässerungsmanagement wird voraussichtlich mit 17,9% CAGR wachsen, da die Grundwasservorschriften in von Dürre betroffenen Becken strenger werden

• Nach Region

  • Nordamerika führte 2025 mit einem Umsatzanteil von 33,5% an
  • Der asiatisch-pazifische Raum wird voraussichtlich bis 2035 eine CAGR von 19,1% verzeichnen
  • Südamerika trug 0,15 Milliarden USD bei, konzentriert in Mendoza und Zentralchile


Marktgröße und Prognose (2021–2035)

Die Schätzungen triangulieren die Versandoffenlegungen der Anbieter, nationale Statistiken zur Weinbaufläche von der Internationalen Organisation für Wein und Weinbau, Zollinformationen zu GNSS-Empfängern und landwirtschaftlichen UAVs sowie Interviews mit Gerätehändlern in neun weinproduzierenden Ländern. Historische Werte werden gegen die geprüften Segmentumsätze abgeglichen, wo öffentliche Meldungen dies zulassen [1][18][19].
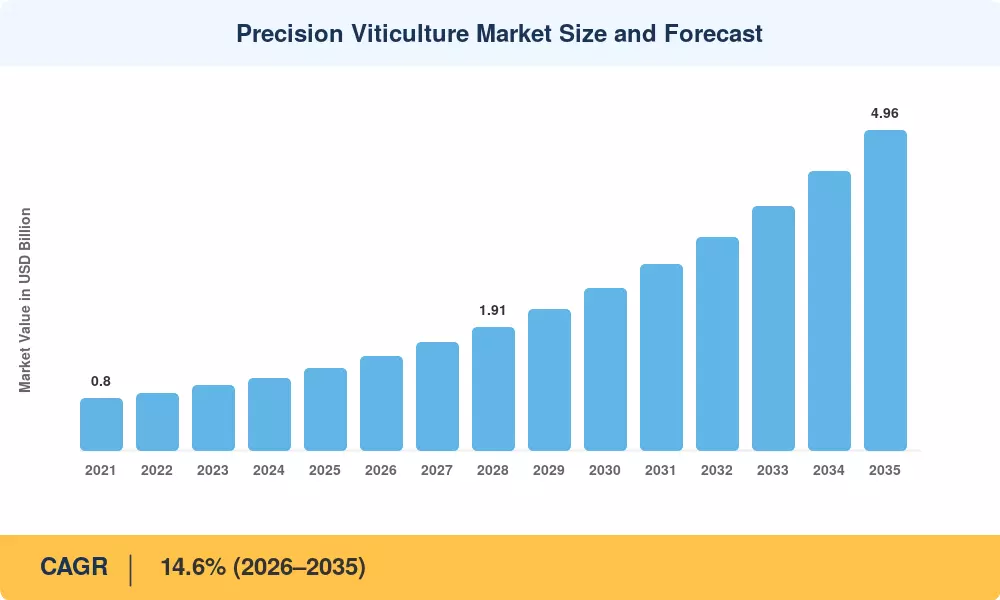
Marktgröße und Prognose für Präzisionsweinbau
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Sinkende Kosten für Sensoren und UAV-Hardware +2.4 Global Kurzfristig (≤2 Jahre)
Arbeitskräftemangel und Lohninflation im Weinbau +2.1 Nordamerika, Europa, Ozeanien Kurzfristig (≤2 Jahre)
Regulierung von Wasserqualität und Nährstoffabfluss +1.8 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Klimavolatilität und Anpassungsfinanzierung +1.6 Europa, Südamerika, Ozeanien Mittel- bis langfristig (2–4 Jahre)
Öffentliche Subventionen für digitale Landwirtschaft +1.5 Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
KI-gesteuerte agronomische Entscheidungsplattformen +1.3 Global Langfristig (≥4 Jahre)
Premium-Herkunft und Rückverfolgbarkeitsansprüche +0.9 Europa, Nordamerika Langfristig (≥4 Jahre)


Hardware-Kostenentlastung öffnet die Mittelklasse

Das Kundenprofil wurde durch die Wirtschaftlichkeit von Sensoren verändert. Eine Fünfband-Multispektral-Nutzlast plus Flugzeug kostete 2024 etwa 4.600 USD, verglichen mit 17.000 USD im Jahr 2019, laut Feldstudien der UC Davis, und die Amortisation wurde auf 2,3 Vegetationsperioden geschätzt, nur durch Einsparungen bei Fungiziden [10]. Weingüter, die früher Experten für die Bearbeitung ihrer Bilder engagierten, führen nun ihre eigenen wöchentlichen Missionen durch. Der Markt für Präzisionsweinbau zeigt, dass Software schneller wächst als die Ausrüstung, von der sie abhängt, aufgrund dieser Veränderung, die eine episodische Dienstleistungskosten in einen Kapitalaufwand verwandelt, gefolgt von einem Software-Abonnement.


Arbeitskräftemangel zwingt zur Mechanisierung

Es gibt konstanten Druck auf die Löhne. Die durchschnittliche Vergütung für angestellte Landarbeiter in den USA betrug 2024 19,75 USD pro Stunde, ein Anstieg von 22 % seit 2020. In der Zwischenzeit geben Landwirte in Australien und Neuseeland an, dass 15–20 % der saisonalen Stellen unbesetzt bleiben [3][20]. Die exponierten Posten umfassen Scouting, Beschneiden und Arbeiten am Blätterdach. Die ehrliche Darstellung, die die meisten Anbieter derzeit in ihren Geschäftsfällen verwenden, ist, dass automatisiertes Scouting und maschinenunterstützte Führung die Stunden pro Hektar reduzieren, anstatt erfahrene Arbeitskräfte vollständig zu ersetzen.


Regulierung verwandelt Daten in Compliance-Infrastruktur

Abflussregeln machten die Aufzeichnungspflicht obligatorisch. Anbauer, die am regulierten Programm für bewässerte Flächen in Kalifornien teilnehmen, müssen jährliche Berichte über Stickstoffanwendungen und -entnahmen für mehr als 6 Millionen bewässerte Acres im gesamten Bundesstaat einreichen, und Drittanbieter-Koalitionen erwarten zunehmend georeferenzierte Nachweise anstelle von aggregierten Schätzungen [5]. Compliance-Software, die aus regulatorischen Gründen gekauft wurde, liefert letztendlich agronomischen Wert, und Anbieter haben gelernt, den zweiten Vorteil zu verkaufen, während sie für den ersten in Rechnung stellen.

Anpassungsfinanzierung unterstützt Experimente

Klimagelder verändern die Testbudgets. Das Vitis 2050-Programm von INRAE hat 42 Millionen EUR für französische Forschungskonsortien bereitgestellt, die die Auswahl von Unterlagen, Schattierungs- und Bewässerungsauslösern untersuchen, wobei instrumentierte Parzellen die zugrunde liegenden Datensätze liefern [9]. Öffentliche Mitfinanzierung senkt das Risiko einer frühen Bereitstellung für Genossenschaften, die niemals ein fünfjähriges Sensornetzwerk selbst finanzieren würden.


Analyse der Auswirkungen von Einschränkungen

Die Gewichtungen der Einschränkungen folgen der gleichen Richtungskonvention wie Abschnitt 4. Sie quantifizieren den Widerstand gegen die Adoptionsgeschwindigkeit, nicht Abzüge von der veröffentlichten Wachstumsrate, und mehrere interagieren mit den oben genannten Treibern, anstatt sie klar auszugleichen. Der Markt für Präzisionsweinbau wächst durch diese Reibungen, nicht in deren Abwesenheit.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe anfängliche Investitionen für Kleinbauern −1.7 Global Kurzfristig (≤2 Jahre)
Lücken in der ländlichen Konnektivität −1.2 Südamerika, MEA, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Zersplitterte Datenstandards und Interoperabilität −1.0 Global Mittel- bis langfristig (2–4 Jahre)
Mangel an digitalen Agronomie-Fähigkeiten −0.9 Global Langfristig (≥4 Jahre)
Einschränkungen im Luftraum und bei der Luftanwendung von UAVs −0.7 Europa, Nordamerika Kurzfristig (≤2 Jahre)


Kapitalintensität schließt den langen Schwanz aus

Die Skalierung bestimmt die Machbarkeit. Eine Analyse der FAO zur Digitalisierung von Dauerkulturen ergab, dass Betriebe unter 5 Hektar selten Investitionsschwellen ohne Modelle für gemeinsame Geräte überschreiten, und etwa 70% der Weinbauflächen der Welt liegen unter dieser Grenze [1][7]. Gemeinsame Beschaffung und von Auftragnehmern bereitgestellte Dienstleistungen sind die praktische Lösung, obwohl sie die Margen der Anbieter verwässern und die Bindung an Plattformen verlangsamen.

Interoperabilität bleibt eine ungelöste Steuer

Die Annahme von Standards hinkt den Marketingansprüchen hinterher. Die Konformitätsprüfung der Agricultural Industry Electronics Foundation ergab bedeutende Unterschiede in der ISOBUS-Implementierung zwischen den Herstellern, und Weinbauflächen mit gemischten Flotten stellen häufig fest, dass eine in einer Plattform generierte Verschreibungskarte auf einem Controller einer anderen Marke nicht korrekt ausgeführt wird [14]. Die Integrationsberatung verbraucht dann 8–12% der Projektbudgets, die Käufer angenommen hatten, die vollständig für Hardware vorgesehen waren.

Konnektivität ist weiterhin die bindende Einschränkung außerhalb des Netzes

Deckungslücken sind am stärksten dort spürbar, wo Weinbauflächen abgelegen sind. Anbauer in Mendoza, der Westkap-Region und im Binnenanatolien berichten von Ausfällen der Mobilfunkabdeckung über bedeutende Teile der bepflanzten Fläche, was speicher- und weiterleitende Architekturen oder LoRaWAN-Gateways erforderlich macht, die die Kosten pro Hektar erhöhen [7][22]. Die Rückverbindung über niedrige Erdumlaufbahnen schließt die Lücke, aber die Preise pro Terminal übersteigen immer noch das, was ein 20-Hektar-Block rechtfertigen kann.


Präzisionsweinbau-Markt Chancen

Robotertechnik im Weinberg wechselt von Pilotprojekten zu Löhnen

Autonome Straddle-Plattformen sind die klarste Hardware-Möglichkeit. Mehrere europäische Hersteller bieten mittlerweile Einheiten mit überwachter Autonomie an, die in der Lage sind, über Nacht zu mähen und zu sprühen, und bei den aktuellen Löhnen erreicht eine Maschine, die 25 Hektar pro Schicht abdeckt, innerhalb von vier Jahreszeiten in Frankreich und Kalifornien den Break-even [15]. Anbieter, die Maschinen mit agronomischen Vorschriften kombinieren, anstatt nur Eisen zu verkaufen, werden unverhältnismäßigen Wert erfassen.

Datenmonetarisierung durch Versicherungen und Finanzen

Wiederkehrende Einnahmen können von außerhalb des Weinbergtores kommen. Parametrische Frost- und Hagelprodukte, die auf kontinuierlichen Sensorprotokollen basieren, sind bereits mit einer kleinen Gruppe von Underwritern aktiv, und die Analyse des Swiss Re Instituts zeigt, dass verifiziertes Mikroklimadaten die Kosten für Verlustanpassungen um ein Fünftel senken können [17]. Plattformbetreiber, die über mehrjährige Blockhistorien verfügen, halten ein Asset, auf das Kreditgeber und Versicherer gegen Zustimmung der Erzeuger zugreifen werden.

Entstehende Marktchancen in Asien und Afrika

Neuere Weinregionen überspringen die traditionellen Schritte vollständig. Chinas digitales Agrarprogramm und Indiens wachsende Pflanzungen in Nashik und Karnataka schaffen Nachfrage nach cloud-basierten Implementierungen, die nicht durch installierte lokale Systeme belastet sind, während südafrikanische Produzenten präzise Werkzeuge einsetzen, um Exportqualitätsansprüche zu verteidigen [11][22]. Die Einführung dort beginnt mit der Weinbergskartierungstechnologie und bewegt sich schnell zur variablen Anwendung, wodurch ein Jahrzehnt europäischer Sequenzierung in drei oder vier Jahreszeiten komprimiert wird.

Abonnement-Agronomie für Erzeuger unter 20 Hektar

Servicemodelle lösen das Capex-Problem. Von Auftragnehmern geflogene Bilder, die mit einer jährlichen Beratungsgebühr pro Hektar gebündelt sind, bringen professionelle Analytik zu Erzeugern, die niemals eine Drohne kaufen werden, und die Adoptionsstudie von Wine Australia ergab eine Zahlungsbereitschaft, die sich um 90–140 AUD pro Hektar und Jahr gruppiert [6]. Wer dieses Liefermodell industrialisiert, erfasst die Volumenschicht des Marktes für Präzisionsweinbau.

Herkunftsnachweis für Premium-Exportkanäle

Rückverfolgbarkeit wird zu einer kommerziellen Anforderung. Importkäufer in Japan, Südkorea und den nordischen Monopolen verlangen zunehmend dokumentierte Nachhaltigkeitsnachweise, und Blockaufzeichnungen bieten prüfbare Beweise, die generische Zertifizierungen nicht können [20]. Der Markt für Präzisionsweinbau profitiert, weil dieselbe Datenebene Agronomie, Compliance und Marketing gleichzeitig bedient.


Präzisionsweinbau-Markt Zukunftsaussichten

Autonomie wird gewöhnlich

Überwachte Autonomie wird die zweite Hälfte des Prognosezeitraums prägen. Maschinen, die mähen, sprühen und vorbeschneiden, ohne einen sitzenden Bediener, sind bereits kommerziell in Frankreich und Italien erhältlich, und die Einschränkung sind jetzt Haftungsrahmenbedingungen und nicht mehr die Technik [15]. Erwarten Sie, dass Software zur Orchestrierung auf Flottenebene bis 2030 zur differenzierenden Schicht wird, während die Hardware-Margen sich in Richtung der Normen konventioneller Maschinen komprimieren.

Plattformökonomie verändert die Einnahmen der Anbieter

Wiederkehrende Einnahmen übertreffen den Verkauf von Geräten. Die Software-Anschlussraten bei neuer Präzisionshardware übersteigen bereits 60 % bei Betrieben über 50 Hektar, und der Markt für Präzisionsweinbau folgt der Entwicklung von Agronomie-Plattformen für Reihenfrüchte vor einem Jahrzehnt [18]. Anbieter, die es versäumen, Einkommensströme aufzubauen, werden sich im Preis gegen zunehmend commoditisierte Sensoren behaupten müssen.

Elektrifizierung und Energiedisziplin

Energiekosten fließen in die Berechnung ein. Die IEA-Analyse zur Elektrifizierung der Landwirtschaft weist auf sinkende Betriebskosten für batterieelektrische Nutzfahrzeuge in Dauerkulturen hin, wo die Einsatzzyklen kurz und die Ladeinfrastruktur im Weingut zentralisiert ist [21]. Weinberge sind ungewöhnlich gut für die Elektrifizierung geeignet, und bis Anfang der 2030er Jahre sollten elektrische Schlepper in Kombination mit Solarenergie vor Ort in mediterranen und kalifornischen Betrieben nichts Außergewöhnliches mehr sein.

Nachhaltigkeitsberichterstattung wird zu einem Datenproblem

Offenlegungspflichten nehmen ständig zu. Unternehmenskäufer, die den europäischen Anforderungen an die Nachhaltigkeitsberichterstattung unterliegen, drängen die Datenanforderungen der Scope-3 auf ihre liefernden Betriebe, und allgemeine Durchschnittswerte werden die Anforderungen der Prüfungsanbieter nicht unbegrenzt erfüllen [20]. Blockbasierte Aufzeichnungen lösen dieses Problem, was den Markt für Präzisionsweinbau leise zu einem Teil der Berichterstattungsinfrastruktur des globalen Weinhandels macht.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 33,5% Umsatzanteil Wasser-Compliance-Berichterstattung, autonome Maschinen, Arbeitskräfteersatz
Europa USD 0,39 Milliarden CAP-finanzierte Modernisierung, Krankheitsprognose, Herkunftsnachverfolgbarkeit
Asien-Pazifik 19,1% CAGR (2026–2035) Subventionierte digitale Landwirtschaft, Cloud-first-Bereitstellung, Neupflanzungen
Südamerika 11,5% Umsatzanteil Bewässerungseffizienz, Exportqualitätsicherung, Dienstleistungen von Auftragnehmern
Naher Osten & Afrika USD 0,07 Milliarden Wassermangelmanagement, Exportzertifizierung, Tropfen-plus-Sensor-Nachrüstungen
Gesamt USD 1,27 Milliarden —

Die regionale Leistung im Markt für Präzisionsweinbau verfolgt drei Variablen: Weinbergkonzentration, Arbeitskosten und regulatorische Intensität. Wo alle drei hoch sind, übersteigt die Durchdringung 40% der bepflanzten Fläche; wo eine fehlt, stagniert die Akzeptanz unter 15%.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 78% Anteil der Region Berichterstattung über bewässerte Flächen und kalifornische Arbeitskosten
Kanada USD 0,05 Milliarden Risikomanagement bei Frostgefahr in Okanagan und Niagara
Mexiko 15,8% CAGR Exportorientierte Expansion in Baja California


Die regulatorische Schwere erklärt die amerikanische Führungsposition im Markt für Präzisionsweinbau. Die Berichterstattungspflichten der Koalition entlang der Central Coast und des Central Valley haben georeferenzierte Anwendungsaufzeichnungen zur Routine gemacht, und die Zuteilungen des Sustainable Groundwater Management Act des Staates bieten eine direkte finanzielle Rendite, wo Wasser gemessen und gehandelt wird [5]. Die kanadische Akzeptanz ist enger, aber tiefer, konzentriert auf die Vorhersage von Frostereignissen, bei denen eine einzige Nacht den Jahrgang bestimmt.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 13,9% CAGR Mechanisierung in steilen Lagen und Vorhersage von Mehltau
Vereinigtes Königreich USD 0,02 Milliarden Schnelle Pflanzungen von Schaumweinen auf Kreideböden
Frankreich 26% Anteil der Region CAP-Umstrukturierungshilfen und Qualitätskontrollen der Appellation
Italien USD 0,09 Milliarden Kooperativenmaßstab in Venetien und Apulien
Spanien 18% Anteil der Region Wassermangel und Optimierung der Großblockbewässerung
Nordische Länder 12,4% CAGR Importergetriebenes Nachhaltigkeitszertifikat
Russland 3% Anteil der Region Inländische Pflanzungen unter der Politik der Importsubstitution
Rest von Europa USD 0,04 Milliarden Modernisierungszuschüsse für Portugal, Österreich und Griechenland


Das Design der Subventionen treibt das europäische Verhalten an. Nationale Unterstützungsprogramme erstatten einen definierten Anteil der förderfähigen Umstrukturierungs- und Investitionskosten, und mehrere Mitgliedstaaten haben ausdrücklich digitale Geräte als förderfähig erklärt, was die Käufe in die Jahre 2025 und 2026 vorgezogen hat [4]. Der Druck durch Krankheiten erhöht den Druck: Mediterrane Produzenten hatten 2023 mit erheblichen Verlusten durch echten Mehltau zu kämpfen, und Prognosetools wurden über Nacht von optional auf defensiv umgestellt [9].

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 34% Anteil der Region Staatlich unterstützte Pflanzungen in Ningxia und Xinjiang
Indien 21,6% CAGR Exportprogramme in Nashik und Qualitätsstandards für Tafeltrauben
Japan USD 0,03 Milliarden Hochwertige Koshu-Produktion und akuter Arbeitskräftemangel
Südkorea 7% Anteil der Region Geschützte Kultivierung und Integration von kontrollierten Umgebungen
ASEAN 18,2% CAGR Thailändische und vietnamesische Boutique-Weingüter
Rest von Asien-Pazifik 26% Anteil der Region Programme zur Klimaanpassung in Australien und Neuseeland


Politisches Geld bewegt sich hier schneller als irgendwo sonst im Markt für Präzisionsweinbau. Chinas Plan zur Digitalisierung des ländlichen Raums lenkt provinzielles Matching-Geld in Richtung Sensornetzwerke und Maschinen-Upgrades, und der designated wine corridor in Ningxia hat sich zu einem Testgelände für integrierte Bereitstellungen entwickelt [11]. Australien trägt technische Tiefe statt Volumen bei, mit Forschungsinstitutsversuchen zu gezieltem Sprühen, die die Produktentwicklung fördern, die später global verschifft wird [15].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien USD 0,03 Milliarden Expansion der Schaumweinproduktion in Serra Gaúcha und Pilzdruck
Argentinien 41% Anteil der Region Bewässerungseffizienz in Mendoza unter dem Rückgang des Anden-Schneepacks
Rest von Südamerika 16,4% CAGR Chilenische und uruguayische exportgetriebene Akzeptanz


Wasser definiert den argentinischen Fall. Der Rückgang des Anden-Schneepacks hat die Weinbauern in Mendoza gezwungen, jeden Liter zu rechtfertigen, und Bodenfeuchtesensoren in Verbindung mit Tropfen-Nachrüstungen haben dokumentierte Verbrauchsreduzierungen von 18–25% auf instrumentierten Flächen erzielt [22]. Chilenische Exporteure nehmen aus einem ganz anderen Grund an: Einzelhandelsnachhaltigkeitsprüfungen im Vereinigten Königreich und in den nordischen Märkten verlangen zunehmend Beweise statt Zusicherungen [20].

Naher Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 18,9% CAGR Tafeltraubenproduktion unter den Landwirtschaftsprogrammen Vision 2030
VAE USD 0,01 Milliarden Übertragung der kontrollierten Umwelt-Hortikultur
Südafrika 47% Anteil der Region Wiederherstellung nach Dürre im Western Cape und Exportzertifizierung
Ägypten 11% Anteil der Region Qualitätskontrolle für Tafeltrauben im Nildelta
Rest von MEA 14,2% CAGR Akzeptanz in Marokko, der Türkei und Israel


Mangel ist die ganze Geschichte in dieser Region. Südafrikanische Produzenten, die die Wasserkrise am Tag Null erlebt haben, institutionalisierten danach die Überwachung, und die Weingüter im Western Cape betreiben jetzt routinemäßig Bodenfeuchtesensoren, die vor einem Jahrzehnt als experimentell galten [7]. Israelische und marokkanische Weinbauern wenden Bewässerungstechnologien an, die für andere Kulturen entwickelt wurden, was die Lernkurve erheblich verkürzt.


Markt für Präzisionsweinbau nach Region, 2025-2035

Präzisionsweinbau-Markt Marktsegmentierung

Nach Komponenten

Die Zusammensetzung der Komponenten im Markt für Präzisionsweinbau verschiebt sich von Hardware hin zu Intelligenz, obwohl Hardware der Einstiegspunkt für fast jeden Käufer bleibt.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Hardware 43% Umsatzanteil Sensoren, Empfänger, Steuerungen und UAV-Rahmen
Software 18,4% CAGR (2026–2035) Generierung von Verschreibungen und Compliance-Berichterstattung
Dienstleistungen 0,29 Milliarden USD Auftragsflüge, agronomische Beratung, Integration


Hardware bleibt das Fundament der Kategorie, da nichts anderes ohne sie funktioniert, und die Austauschzyklen bei Sensoren aus dem Jahr 2020 werden die Volumina bis Ende der 2020er Jahre aufrechterhalten. Software ist der Bereich, in dem sich die Wirtschaftlichkeit ändert: Jährliche pro Hektar-Abonnements verwandeln eine einmalige Transaktion in eine jahrzehntelange Beziehung, und die Wechselkosten steigen mit jeder Saison der gespeicherten Historie.

Nach Technologie

Die Technologieakzeptanz im Markt für Präzisionsweinbau folgt einer vorhersehbaren Reihenfolge — zuerst die Führung, dann das Sensing, schließlich die Aktuation.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Führung 36% Umsatzanteil Nachrüstung von GNSS-Steuerungen auf bestehenden Traktorflotten
Fernmessung 0,41 Milliarden USD Multispektrale und thermische Bildgebung zur Beurteilung der Vitalität
Technologie mit variabler Rate 19,6% CAGR (2026–2035) Kontrolle der Eingabekosten und Einhaltung von Abflussvorschriften
Robotik & Automatisierung 12% Umsatzanteil Arbeitskräfteersatz in Hochlohnregionen


Die Führung dominiert, weil der Nachrüstungsfall einfach ist: weniger Überlappung, geradere Reihen, weniger Ermüdung des Bedieners, Amortisation in zwei Saisons. Die Fernmessung entwickelte sich von einem spezialisierten Dienst zu einem routinemäßigen Input, als die Wiederbesuchsfrequenz von Satelliten sich verbesserte und die Preise für Drohnenhardware fielen, und die beiden funktionieren jetzt als Ergänzungen und nicht als Ersatz [8].

Nach Anwendung

Die Ausgaben für Anwendungen im Markt für Präzisionsweinbau konzentrieren sich dort, wo ein messbarer Verlust vermieden werden kann.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Ertragsüberwachung 26,5% Umsatzanteil Ernte-Logistik und Kapazitätsplanung der Weinkellerei
Krankheits- & Schädlingsmanagement 0,29 Milliarden USD Vorhersage von Mehltau und Botrytis
Bewässerungsmanagement 17,9% CAGR (2026–2035) Grundwasserzuweisung und Dürreexposition
Applikation mit variabler Rate 19,8% CAGR (2026–2035) Effizienz von Fungiziden und Nährstoffen
Sonstige 13,5% Umsatzanteil Frostschutz, Vorhersage des Erntetermins


Die Ertragsüberwachung führt, weil Winzer Tonnageprognosen benötigen, bevor Platz in den Tanks reserviert wird, und Fehler in beide Richtungen teuer sind. Das Krankheitsmanagement liefert die schärfste Rendite in einer einzigen Saison — Australische Versuche zur gezielten Spritzung verzeichneten chemische Reduktionen zwischen 30% und 50% auf gerankten Flächen ohne messbaren Verlust der Wirksamkeit [15].

Nach Endbenutzer

Die Struktur der Endbenutzer im Markt für Präzisionsweinbau spiegelt die zugrunde liegende Konzentration des Weinbergseigentums wider.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Große Weinberge 41% Umsatzanteil In-house Agronomie-Teams und Full-Stack-Implementierungen
Mittlere Weinberge 20,5% CAGR (2026–2035) Sinkende Ausrüstungskosten und Verfügbarkeit von Auftragnehmern
Kleine Weinberge 24% Umsatzanteil Kooperativer Einkauf und gemeinsame Dienstleistungen


Große Güter waren die ersten Akteure und bleiben die Umsatzbasis, aber das Wachstum hat sich in die mittlere Ebene verlagert, wo die Kostenrückgänge schließlich die Investitionshürde überwunden haben. Mittlere Betriebe beginnen typischerweise mit Kartierung und Bewässerung und fügen dann die Aktuation hinzu, sobald zwei Saisons Daten die Verschreibung rechtfertigen.

Nach Bereitstellungsmodus

Die Bereitstellungsvorlieben im Markt für Präzisionsweinbau ändern sich schneller als die meisten Marktteilnehmer erwartet haben.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Vor Ort 57% Umsatzanteil Verbindungsbeschränkungen und Datenkontrollpräferenzen
Cloud-basiert 21,8% CAGR (2026–2035) Multi-Standort-Management und geringere IT-Kosten


Vor Ort bleibt bestehen, wo die Konnektivität unzuverlässig ist und wo die Erzeuger das Vertrauen in die Drittanbieterverwaltung agronomischer Aufzeichnungen nicht haben. Die Cloud gewinnt überall sonst, insbesondere bei Multi-Gut-Gruppen, die einen Portfolio-Vergleich benötigen und keine Server an jedem Standort unterhalten können.


Wettbewerbsbenchmarking

Die Konzentration liegt im moderaten Bereich. Market Research Future schätzt einen Herfindahl-Hirschman-Index zwischen 720 und 860, wobei die fünf größten Anbieter etwa 36–42% des globalen Umsatzes halten. Unternehmen für Präzisionslandwirtschaft bringen Vertriebs- und ISOBUS-native Maschinen; Spezialisten für Weinbau bringen kulturspezifische Modelle, die Generalisten schwer nachahmen können. Die wettbewerbliche Frage für die nächsten fünf Jahre ist, ob die Breite der Plattform die Tiefe des Fachgebiets übertrifft — aktuelle Beweise deuten auf Partnerschaften hin, nicht auf einen klaren Sieg für eines der Lager.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der Präzisionsweinbau Strategische Positionierung
Trimble Inc. ~9–12% GNSS-Navigation, Feldmanagement-Software, Korrekturservices Hardware-unabhängige Plattform
Deere & Company ~8–11% Autonomiefähige Maschinen, See & Spray, Operations Center Vollständiges Maschinen- und Datenökosystem
Topcon Positioning Systems ~6–8% Lenksysteme, variabel einstellbare Steuerungen, Erntesensorik Nachrüst-Spezialist mit starker Händlerreichweite
CNH Industrial ~5–7% Weinbergtraktoren, Präzisionssteuerungen, Telematik OEM-Integration über Spezialkulturen-Flotten
Pellenc S.A. ~4–6% Elektrische Weinbergausrüstung, Erntemaschinen, optische Sortierung Produktportfolio für den Weinbau
AGCO Corporation ~4–6% Fendt-Narrow-Track-Maschinen, Präzisionspflanzung Technologien Maschinenorientiert mit wachsender Software-Schicht
Robert Bosch GmbH ~3–5% Intelligente Sprüh-Sensorik, kamerabasierte Unkrauterkennung Komponentenlieferant, der zum Lösungspartner wurde
Yara International ~3–4% Stickstoffsensorik, digitale Ernährungsberatung Agronomie-orientiert, input-verknüpfte Positionierung
VineView ~2–4% Luftbildanalysen, krankheitsdetektion auf Rebenebene Reine Imaging-Spezialisten
Semios ~2–4% In-Kronen-Sensornetzwerke, Schädlingmodelle, Frostwarnungen Abonnementsnetzbetreiber
Fruition Sciences ~2–3% Saftflussüberwachung, Wasserstatusanalysen Premium-Immobilienberatung-Nische
Agrivi ~1–3% Betriebsmanagement-Software, Compliance-Berichterstattung Cloud-first, kostenwettbewerbsfähiger Herausforderer


Aktuelle Nachrichten & Entwicklungen

  • Europäische Kommission (März 2024): Bestätigte die Förderfähigkeit von digitalem Weinbaugerät im Rahmen der nationalen Unterstützungsprogramme für den Weinsektor, was eine Mitfinanzierung in Frankreich, Italien und Spanien ermöglicht und die Kaufentscheidungen für 2026 vorzieht [4]
  • Pellenc (September 2024): Einführung einer erweiterten Reihe von elektrischen Weinbaugeräten mit integrierter Telemetrie, die auf Betriebe abzielt, die sowohl mit Emissionsvorschriften als auch mit Dieselpreisschwankungen konfrontiert sind [15]
  • Trimble (Juni 2024): Erweiterte sein Netzwerk für Korrekturservices auf zusätzliche Abdeckung der Südhalbkugel und verbesserte die Genauigkeit auf Zentimeter-Niveau für chilenische und südafrikanische Erzeuger [18]
  • California State Water Resources Control Board (Januar 2025): Verschärfte die Granularität der Stickstoffberichterstattung im Rahmen der Koalitionsüberwachung und erhöhte die Nachfrage nach blockbasierten Aufzeichnungssystemen [5]
  • Deere & Company (Oktober 2024): Erweitert die Verfügbarkeit von gezielter Sprühtechnologie auf Spezialkulturen, was das Engagement der etablierten OEMs für Dauerkulturen signalisiert [19]
  • Wine Australia (November 2024): Veröffentlicht Benchmarking zur Einführung, das zeigt, dass digitale Werkzeuge in etwa einem Drittel der nationalen Weinbaufläche eingesetzt werden, mit Zahlungsbereitschaftsdaten für Beratungsabonnements [6]
  • Semios / Bosch-Kooperation (Mai 2025): Ankündigung der Integration eines Sensornetzwerks mit kamerabasiertem Sprühsteuerung, das Blockschädlingsmodelle mit Echtzeitauslösung kombiniert [17]
  • Ministerium für Landwirtschaft und ländliche Angelegenheiten, China (Juli 2024): Erweiterte die provinziellen Matching-Fonds für digitales landwirtschaftliches Gerät auf ausgewiesene Weinproduktionszonen in Ningxia und Xinjiang [11]

Präzisionsweinbau-Markt Marktberichtsumfang

Parameter Detail
Marktumfang Globale Präzisionsweinbau-Hardware, -Software und -Dienstleistungen in den Bereichen Führung, Fernerkundung, variabler Rate und Robotiktechnologien
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 14,6% (2026–2035)
Marktgrößenprüfpunkte 1,27 Milliarden USD (2025); 1,46 Milliarden USD (2026); 2,51 Milliarden USD (2030); 4,96 Milliarden USD (2035)
Schnellst wachsende Segmente Software (Komponente); Variable-Rate-Technologie (Technologie); Mittlere Weinberge (Endbenutzer); Cloud-basiert (Bereitstellung); Asien-Pazifik (Geografie)
Profilierte Unternehmen Trimble, Deere & Company, Topcon, CNH Industrial, Pellenc, AGCO, Bosch, Yara, VineView, Semios, Fruition Sciences, Agrivi
Bewährungswährung USD Milliarden, konstante Preise 2025

FAQs

Wie sollte ein mittelgroßes Weingut seine Investition in den Markt für Präzisionsweinbau phasieren?
Beginnen Sie mit Boden- und Vitalitätskartierung, fügen Sie dann variable Sprühtechniken hinzu, sobald zwei Saisondaten vorliegen. Diese Sequenzierung ermöglicht es, den Großteil der Amortisation zu erreichen, bevor autonome Maschinen im Budget eingeplant werden [6].
Wer besitzt die agronomischen Daten, die von Plattformen des Marktes für Präzisionsweinbau generiert werden?
Die Verträge variieren stark. Unterzeichner des Europäischen Verhaltenskodex gewähren den Erzeugern Eigentum und Portabilität, während mehrere Anbieter anderswo aggregierte Rechte behalten. Verhandeln Sie Exportklauseln vor der Unterzeichnung [12].
Sind Satellitenbilder ein adäquater Ersatz für Drohnenflüge?
Satelliten eignen sich für die ganzjährige Vitalitätsverfolgung mit einer Auflösung von drei bis zehn Metern und zu geringen Kosten. Drohnen sind weiterhin notwendig für Diagnosen auf Weinrebenebene unter einem Meter und schnelle Bewertungen nach Hagelschäden. Die meisten ernsthaften Weingüter nutzen beide [8].
Welche Integrationsprobleme treten am häufigsten bei der Implementierung des Marktes für Präzisionsweinbau auf?
Nicht übereinstimmende Koordinatensysteme und proprietäre Controller-Implementierungen unterbrechen den Datenfluss zwischen Kartensoftware und Sprühgeräten. Bestehen Sie auf dokumentierten Konformitätstests und einer offenen API vor dem Kauf [14].
Erkennen Versicherungen präzise Daten in der Prämienberechnung an?
Eine kleine Gruppe europäischer und australischer Versicherer gewährt jetzt Rabatte auf Frost- und Hagelschutz, wo kontinuierliche Sensorprotokolle vorhanden sind. Die Abdeckung bleibt außerhalb dieser Regionen lückenhaft [17].
Welcher aufkommende Anwendungsfall verdient Aufmerksamkeit über etablierte Weinbauanwendungen hinaus?
Die automatisierte Vorhersage des Erntetermins mithilfe von Beerenzusammensetzungssensoren wächst am schnellsten. Frühe Anwender berichten von einer Genauigkeit des Erntefensters innerhalb von zwei Tagen, was das Säuregleichgewicht in hochwertigen Weißweinen erheblich schützt [20].
Wie beeinflusst die Bindung an Anbieter die langfristigen Eigentumskosten?
Geschlossene Ökosysteme erhöhen die Wechselkosten erheblich, sobald historische Bilder erneut aufgenommen werden müssen. Bestehen Sie auf offenen Archivformaten wie GeoTIFF und Shapefile, um die Verhandlungsposition bei der Erneuerung zu wahren [14].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed agricultural journals, viticulture publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), European Commission Agriculture and Rural Development (EC-AGRI), Food and Agriculture Organization of the United Nations (FAO), International Organisation of Vine and Wine (OIV), American Society for Enology and Viticulture (ASEV), National Agricultural Statistics Service (NASS), National Institute of Food and Agriculture (NIFA), Eurostat Agricultural Database, World Bank Agricultural & Rural Development Indicators, International Society for Precision Agriculture (ISPA), European Agricultural Machinery Association (CEMA), Agricultural Research Service (ARS), National Oceanic and Atmospheric Administration (NOAA) Climate Data, Copernicus Land Monitoring Service, and national agriculture ministry reports from key wine-producing markets (France, Italy, Spain, USA, Australia, Chile, Argentina, China). These sources were used to collect vineyard acreage statistics, precision agriculture adoption rates, technology deployment data, climate and soil monitoring datasets, regulatory frameworks for agricultural drones and sensors, wine production volumes, and market landscape analysis for remote sensing technologies, GIS platforms, data analytics solutions, AI/ML applications, and precision farming equipment.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Chief Technology Officers, regulatory affairs leaders, and commercial directors from precision agriculture technology manufacturers, agricultural drone OEMs, sensor technology providers, and vineyard management software companies. Vineyard managers, viticulturists, agricultural consultants, precision agriculture specialists, procurement leads from large winery conglomerates, cooperative vineyard associations, and agricultural extension service officers from key wine-producing regions comprised demand-side sources. The primary research conducted confirmed the product development timelines, validated market segmentation across technology types (remote sensing, GIS, data analytics, AI/ML, precision farming techniques), and gathered insights on technology adoption patterns, pricing strategies for vineyard management solutions, and subsidy utilization dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and equipment manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across remote sensing (drones, satellites, aerial imagery), GIS platforms, data analytics software, AI/ML solutions, and precision farming equipment (variable rate technology, automated machinery, sensor networks)

Analysis of reported and modeled annual revenues specific to precision viticulture and vineyard management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vineyard acreage × technology adoption rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for yield monitoring, pest and disease management, water management, soil analysis, and canopy management applications across grape, apple, citrus, olive, almond, and other specialty crop segments

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















