精准葡萄种植市场 (2026 - 2035)

Precision Viticulture Market Size, Share, Industry Trend & Analysis Research Report: By Component (Hardware, Software, Services), By Technology (Guidance, Remote Sensing, Variable-Rate Technology, Robotics & Automation), By Application (Yield Monitoring, Disease & Pest Management, Irrigation Management, Variable-Rate Application, Others), By End User (Large Vineyards, Medium Vineyards, Small Vineyards), By Deployment Mode (On-Premise, Cloud-Based), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

ID: MRFR/Agri/29561-HCR 100 Pages Snehal Singh Last Updated: September 17, 2026
Precision Viticulture Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.6%
2025 Market SizeUSD 1.27 Billion
2035 Market SizeUSD 4.96 Billion
Key Players
Trimble Inc.
Topcon Positioning Systems
CNH Industrial
Pellenc S.A.
AGCO Corporation
Robert Bosch GmbH
Opportunities
  • Vineyard Robotics Moves From Pilot to Payroll
  • Data Monetisation Through Insurance and Finance
  • Emerging Market Whitespace in Asia and Africa

Precision Viticulture Market Summary

精准葡萄种植市场在2025年结束时达到12.7亿美元,并在2026年进入预测窗口时为14.6亿美元,到2035年将攀升至49.6亿美元,年均增长率为14.6%。两个催化剂支撑着这一轨迹。加利福尼亚州的灌溉土地监管计划现在要求数千名葡萄种植者在区块层面记录氮和水的施用情况,而欧盟的葡萄酒行业支持计划在2023-2027年CAP战略计划下每年向重组和现代化投入约10.6亿欧元,其中很大一部分用于支持数字设备 [4][5]。

传统做法是推动数字化转型的关键。基于日历的喷洒、整块灌溉调度和手动巡查正在被多光谱成像、土壤湿度遥测和处方驱动喷雾器所取代。低于5000美元的无人机载荷将树冠监测从研究领域推向了商业化的40公顷操作,而精准葡萄种植市场在成本崩溃方面的吸收速度超过了大多数永久作物领域 [8][10]。

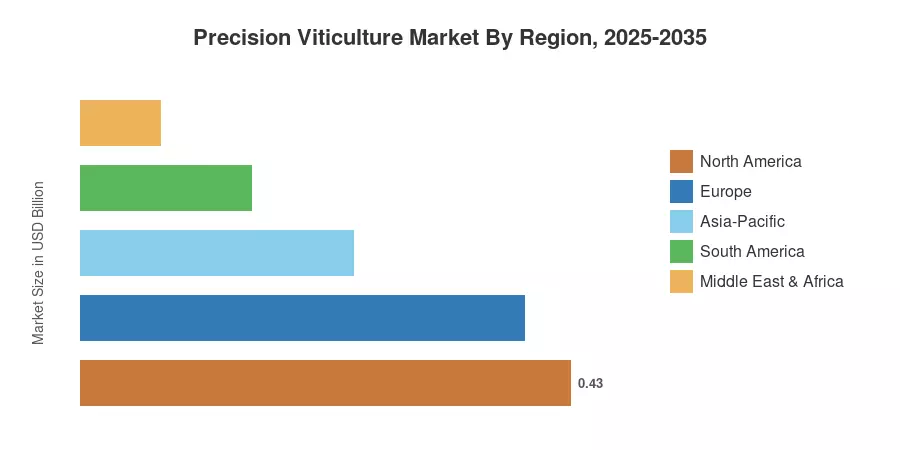
地理位置仍然影响着机会。北美在2025年占据33.5%的收入,得益于加利福尼亚州和太平洋西北地区的采用,亚太地区以19.1%的速度快速增长,预计到2035年将继续增长,而欧洲则紧随其后,收入为3.9亿美元,法国、意大利和西班牙是主要的支出驱动者。在未来十年中,精准葡萄种植市场将从仪器销售转向持续的农业智能。


报告关键要点

• 按技术分类

  • 引导系统在2025年占据精准葡萄种植市场收入的36%,反映了改装拖拉机和跨行机的安装基础
  • 遥感平台在2025年产生了4.1亿美元的收入,因为卫星加无人机的组合在超过30公顷的庄园中成为标准配置
  • 可变速技术预计将在2035年前以19.6%的年均增长率扩展,成为最强的硬件相关增长线

• 按应用分类

  • 产量监测应用在2025年占据精准葡萄种植市场的26.5%
  • 病虫害管理工具代表当前支出的2.9亿美元,受到地中海地区霜霉病压力的推动
  • 灌溉管理预计将以17.9%的年均增长率增长,因为干旱地区的地下水规则日益严格

• 按地区分类

  • 北美在2025年以33.5%的收入份额领先
  • 亚太地区预计在2035年前将实现19.1%的年均增长率
  • 南美贡献了1.5亿美元,主要集中在门多萨和智利中部


市场规模和预测(2021-2035)

以下估算通过三角测量供应商出货披露、国际葡萄与葡萄酒组织的国家葡萄园面积统计、关于GNSS接收器和农业无人机的海关数据,以及对九个葡萄酒生产国的设备经销商的访谈得出。历史值与经审计的细分收入进行核对,前提是公共文件允许 [1][18][19]。
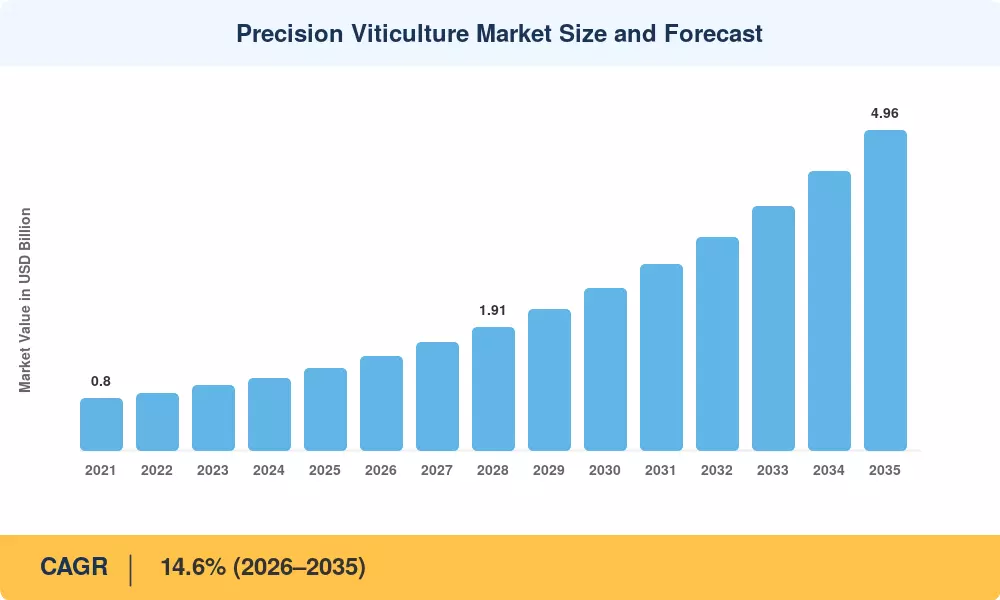
精准葡萄种植市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
传感器和无人机硬件成本下降 +2.4 全球 短期(≤2年) [8]
葡萄园劳动力短缺和工资通胀 +2.1 北美、欧洲、大洋洲 短期(≤2年) [3]
水质和营养物质径流监管 +1.8 北美、欧洲 中期(2–4年) [5]
气候波动和适应资金 +1.6 欧洲、南美、大洋洲 中期(2–4年) [9]
公共数字农业补贴 +1.5 亚太地区、欧洲 中期(2–4年) [11]
基于AI的农业决策平台 +1.3 全球 长期(≥4年) [13]
优质来源和可追溯性声明 +0.9 欧洲、北美 长期(≥4年) [20]


硬件成本通缩打开中层市场

客户画像因传感器经济学而改变。根据加州大学戴维斯分校的实地研究,2024年五波段多光谱载荷加机身的成本约为4600美元,而2019年为17000美元,预计在使用杀真菌剂节省的情况下,回报期为2.3个季节,适用于45公顷的沿海地块 [10]。曾经雇佣专家处理图像的庄园现在自行进行每周任务。精准农业市场表明,由于这一变化,软件的扩展速度超过了其依赖的设备,这将偶发的服务成本转变为资本购买,随后是软件订阅。


劳动力短缺迫使机械化

工资面临持续压力。2024年,美国雇佣农场工人的平均薪酬为每小时19.75美元,比2020年上涨了22%。与此同时,澳大利亚和新西兰的农民声称,15%至20%的季节性岗位仍然空缺 [3][20]。暴露的项目包括侦查、修剪和树冠工作。大多数供应商目前在其商业案例中采用的诚实框架是,自动侦查和引导启用的机械减少了每公顷的工时,而不是完全取代经验丰富的劳动力。


监管将数据转化为合规基础设施

径流规则使记录保存成为强制性。加利福尼亚州的灌溉土地监管计划中的种植者必须提交涵盖全州超过600万灌溉英亩的年度氮应用和去除报告,第三方联盟审计越来越期望提供地理参考证据,而不是汇总估计 [5]。出于合规原因购买的软件最终提供农业价值,供应商已经学会在开具第一项费用的同时销售第二项好处。

适应资金支持实验

气候资金正在重塑试验预算。INRAE的Vitis 2050计划承诺在法国研究联盟中投入4200万欧元,研究根砧选择、遮荫和灌溉触发器,仪器化的地块提供基础数据集 [9]。公共共同资助降低了合作社早期部署的风险,这些合作社永远不会自筹资金建立五年的传感器网络。


约束影响分析

约束权重遵循与第4节相同的方向惯例。它们量化了对采用速度的拖累,而不是对公布增长率的扣减,并且几个约束与上述驱动因素相互作用,而不是简单地抵消它们。精准农业市场通过这些摩擦增长,而不是在没有摩擦的情况下。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
小农户的高前期资本支出 −1.7 全球 短期(≤2年) [7]
农村连接性差距 −1.2 南美,MEA,亚太地区 中期(2–4年) [7]
数据标准和互操作性的碎片化 −1.0 全球 中期(2–4年) [14]
数字农业技能短缺 −0.9 全球 长期(≥4年) [6]
无人机空域和空中应用限制 −0.7 欧洲,北美 短期(≤2年) [15]


资本密集度排除了长尾

规模决定可行性。粮农组织对永久性作物数字化的分析发现,低于5公顷的农场在没有共享设备模型的情况下,几乎无法达到投资门槛,而全球约70%的葡萄园持有量低于这一标准 [1][7]。合作社采购和承包商提供的服务是实际的解决方案,尽管它们稀释了供应商的利润并减缓了平台的粘性。

互操作性仍然是未解决的税收

标准的采用滞后于市场宣传。农业行业电子基金会的合规测试发现,不同制造商之间的ISOBUS实施存在显著差异,混合车队的葡萄园经常发现,在一个平台上生成的处方地图在另一个品牌的控制器上无法正确执行 [14]。集成咨询因此消耗了买方原本认为完全分配给硬件的项目预算的8–12%。

连接性仍然是离网的约束

覆盖差距在偏远的葡萄园中影响最大。门多萨、西开普和内陆安纳托利亚的种植者报告称,在种植面积的相当大部分上出现了蜂窝网络覆盖失败,迫使他们使用存储转发架构或LoRaWAN网关,这增加了每公顷的成本 [7][22]。低地球轨道回程正在缩小差距,但每终端的定价仍然超过20公顷地块所能承受的范围。


Precision Viticulture Market Opportunities

葡萄园机器人从试点到薪资

自主跨行平台是最明显的硬件机会。几家欧洲制造商现在提供能够在夜间进行割草和喷洒的监督自主单元,按照现行工资水平,一台覆盖25公顷的机器在法国和加利福尼亚的四个季节内达到盈亏平衡 [15]。将机器与农业处方配对而不是单纯销售设备的供应商将获得不成比例的价值。

通过保险和金融实现数据货币化

经常性收入可能来自葡萄园大门外。基于连续传感器日志定价的参数性霜冻和冰雹产品已经与一小组承保人上线,瑞士再保险研究所的分析表明,经过验证的微气候数据可以将损失调整成本压缩五分之一 [17]。拥有多季区块历史的平台注册运营商持有一种资产,贷款人和保险公司愿意支付以获取,需获得种植者的同意。

亚洲和非洲新兴市场空白

较新的葡萄酒产区完全跳过了传统步骤。中国的数字农业项目和印度不断扩大的纳西克和卡纳塔克种植为无负担的云优先部署创造了需求,而南非生产商则利用精准工具来维护出口质量声明 [11][22]。那里的采用从葡萄园制图技术开始,迅速转向变速施肥,将十年的欧洲序列压缩到三到四个季节。

针对20公顷以下种植者的订阅农业

服务模型解决了资本支出问题。承包商飞行的图像与每公顷的年度咨询费捆绑在一起,为永远不会购买无人机的种植者提供专业级分析,而澳大利亚葡萄酒的采用研究发现,愿意支付的费用集中在每公顷每年90-140澳元 [6]。谁能工业化这一交付模型,谁就能捕获精准葡萄种植市场的量级层次。

高端出口渠道的来源验证

可追溯性正成为商业要求。日本、韩国和北欧垄断市场的进口买家越来越多地要求提供可持续性凭证的文件,而区块级记录提供了通用认证无法提供的可审计证据 [20]。精准葡萄种植市场受益于同一数据层同时服务于农业、合规和市场营销。


Precision Viticulture Market Future Outlook

自主性变得普遍

受监督的自主性将定义预测期的后半段。在法国和意大利,已经有无需坐在操作座椅上的机器进行割草、喷洒和预修剪的商业化产品,而现在的限制是责任框架而非工程 [15]。预计到2030年,车队级的编排软件将成为差异化层,硬件利润将压缩至传统机械的标准。

平台经济重塑供应商收入

经常性收入超过设备销售。新精准硬件的附加软件率在超过50公顷的庄园中已经超过60%,而精准葡萄种植市场正沿着十年前行作物农业平台的轨迹发展 [18]。未能建立年金流的供应商将发现自己在与日益商品化的传感器进行价格竞争。

电气化与能源纪律

能源成本进入计算范围。国际能源署对农业电气化的分析指出,在永久性作物中,电池电动公共事业车辆的运营费用正在下降,因为工作周期短且充电基础设施集中在酒庄 [21]。葡萄园特别适合电气化,到2030年代初,配备现场太阳能的电动跨座拖拉机在地中海和加利福尼亚的运营中应该是司空见惯的。

可持续性报告成为数据问题

披露义务不断扩大。受到欧洲可持续性报告要求的企业买家正在将范围三的数据请求推向其供应庄园,而通用平均值将无法无限期满足保证提供者 [20]。区块级记录解决了这个问题,这悄然将精准葡萄种植市场转变为全球葡萄酒贸易报告基础设施的一部分。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 33.5% 收入份额 水合规报告、自动化机械、劳动力替代
欧洲 3.9 亿美元 CAP资助的现代化、疾病预测、产区可追溯性
亚太地区 19.1% 年均增长率 (2026–2035) 补贴数字农业、云优先部署、新种植
南美 11.5% 收入份额 灌溉效率、出口质量保证、承包商服务
中东和非洲 0.07 亿美元 水资源短缺管理、出口认证、滴灌加传感器改造
总计 1.27 亿美元 —

精准葡萄种植市场的区域表现跟踪三个变量:葡萄园集中度、劳动力成本和监管强度。当这三者都很高时,渗透率超过40%的种植面积;当其中任何一个缺失时,采用率低于15%。


北美

国家 指标 关键驱动因素
美国 78% 的区域份额 灌溉土地报告和加州劳动力成本
加拿大 0.05 亿美元 奥卡纳根和尼亚加拉的寒冷气候霜冻风险管理
墨西哥 15.8% 年均增长率 下加利福尼亚的出口导向扩张


监管重力解释了美国在精准葡萄种植市场的领导地位。中央海岸和中央谷的联盟报告义务使得地理参考应用记录成为常规,而该州的可持续地下水管理法案分配使得灌溉分析在水被计量和交易时获得直接的财务回报 [5]。加拿大的采用较窄但更深入,集中在霜冻事件预测上,单夜决定了年份。

欧洲

国家 指标 关键驱动因素
德国 13.9% 年均增长率 陡坡机械化和霉菌预测
英国 0.02 亿美元 在白垩土上快速种植起泡酒
法国 26% 的区域份额 CAP重组援助和产区质量控制
意大利 0.09 亿美元 威尼托和普利亚的合作社规模部署
西班牙 18% 的区域份额 水资源短缺和大块灌溉优化
北欧国家 12.4% 年均增长率 进口驱动的可持续性验证
俄罗斯 3% 的区域份额 在进口替代政策下的国内种植
欧洲其他地区 0.04 亿美元 葡萄牙、奥地利和希腊的现代化补助


补贴设计驱动欧洲行为。国家支持计划报销符合条件的重组和投资成本的特定份额,多个成员国明确将数字设备列为符合条件,这使得采购提前到2025年和2026年 [4]。疾病压力增加了紧迫性:地中海生产者在2023年面临严重的白粉病损失,预测工具从可选变为防御性 [9]。

亚太地区

国家 指标 关键驱动因素
中国 34% 的区域份额 宁夏和新疆的国家支持种植
印度 21.6% 年均增长率 纳西克出口项目和桌葡萄质量标准
日本 0.03 亿美元 高价值甲州生产和急剧的劳动力短缺
韩国 7% 的区域份额 保护性栽培和控制环境整合
东盟 18.2% 年均增长率 泰国和越南的精品庄园
亚太其他地区 26% 的区域份额 澳大利亚和新西兰的气候适应项目


政策资金在这里的流动速度超过精准葡萄种植市场的其他地方。中国的农村数字化计划将省级配套资金引导到传感器网络和机械升级,而宁夏的指定葡萄酒走廊已成为集成部署的试验场 [11]。澳大利亚提供技术深度而非数量,研究机构在目标喷洒方面的试验推动了后续全球发货的产品开发 [15]。

南美

国家 指标 关键驱动因素
巴西 0.03 亿美元 塞拉高沙的起泡酒扩张和真菌压力
阿根廷 41% 的区域份额 在安第斯雪层下降下的门多萨灌溉效率
南美其他地区 16.4% 年均增长率 智利和乌拉圭的出口驱动采用


水是阿根廷案例的关键。安第斯雪层的下降迫使门多萨的种植者为每升水辩护,土壤湿度网络与滴灌改造相结合,在仪器化的地块上实现了18-25%的消费减少 [22]。智利出口商的采用原因则完全不同:英国和北欧市场的零售商可持续性审计越来越要求证据而非保证 [20]。

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 18.9% 年均增长率 在2030愿景农业项目下的桌葡萄生产
阿联酋 0.01 亿美元 控制环境园艺的溢出效应
南非 47% 的区域份额 西开普省的干旱恢复和出口认证
埃及 11% 的区域份额 尼罗河三角洲桌葡萄出口质量控制
中东和非洲其他地区 14.2% 年均增长率 摩洛哥、土耳其和以色列的采用


稀缺性是该地区的全部故事。经历过零日水危机的南非生产者在此后制度化了监测,而西开普省的庄园现在常规操作土壤湿度阵列,这在十年前被认为是实验性的 [7]。以色列和摩洛哥的种植者应用为其他作物开发的灌溉技术,这大大缩短了学习曲线。


精准葡萄种植市场按地区,2025-2035

Precision Viticulture Market Segmentation

按组件

精准葡萄种植市场的组件组合正从硬件转向智能,尽管硬件仍然是几乎每个买家的入门点。

细分 指标(2025) 主要需求驱动因素
硬件 43% 收入份额 传感器、接收器、控制器和无人机机身
软件 18.4% 年复合增长率(2026–2035) 处方生成和合规报告
服务 2.9 亿美元 承包商飞行、农业咨询、集成


硬件仍然是该类别的基础,因为没有它其他任何东西都无法工作,而2020年传感器部署的更换周期将维持到2020年代末。软件是经济学发生变化的地方:每公顷的年度订阅将一次性交易转化为长达十年的关系,随着每个存储历史的季节,转换成本也在上升。

按技术

精准葡萄种植市场的技术采用遵循可预测的顺序——首先是引导,其次是感知,最后是执行。

细分 指标(2025) 主要需求驱动因素
引导 36% 收入份额 对现有拖拉机车队进行GNSS引导改造
遥感 4.1 亿美元 用于活力评估的多光谱和热成像
变速技术 19.6% 年复合增长率(2026–2035) 输入成本控制和径流合规
机器人与自动化 12% 收入份额 高工资地区的劳动力替代


引导占主导地位,因为改造案例很简单:减少重叠、直行、减少操作员疲劳,两个季节内收回投资。遥感从专业服务发展为常规输入,一旦卫星重访频率提高和无人机硬件价格下降,这两者现在作为互补而非替代品 [8]。

按应用

精准葡萄种植市场的应用支出集中在可以避免可测量损失的地方。

细分 指标(2025) 主要需求驱动因素
产量监测 26.5% 收入份额 收获物流和酒厂产能规划
病虫害管理 2.9 亿美元 霉菌和灰霉病预测
灌溉管理 17.9% 年复合增长率(2026–2035) 地下水分配和干旱暴露
变速施用 19.8% 年复合增长率(2026–2035) 杀菌剂和营养效率
其他 13.5% 收入份额 霜冻保护、收获日期预测


产量监测领先,因为酿酒师需要在承诺罐空间之前的吨位预测,错误在两个方向上都是昂贵的。病害管理提供了最明显的单季回报——澳大利亚针对性喷洒的试验记录显示,在没有可测量的效果损失的情况下,棚架块的化学物质减少了30%到50% [15]。

按最终用户

精准葡萄种植市场的最终用户结构反映了葡萄园所有权的集中度。

细分 指标(2025) 主要需求驱动因素
大型葡萄园 41% 收入份额 内部农业团队和全栈部署
中型葡萄园 20.5% 年复合增长率(2026–2035) 设备成本下降和承包商可用性
小型葡萄园 24% 收入份额 合作采购和共享服务


大型庄园是首批进入者,仍然是收入基础,但增长已迁移到中层,成本下降最终清除了投资障碍。中型企业通常从制图和灌溉开始,然后在两季数据证明处方合理后增加执行。

按部署模式

精准葡萄种植市场的部署偏好变化比大多数现有企业预期的要快。

细分 指标(2025) 主要需求驱动因素
本地部署 57% 收入份额 连接限制和数据控制偏好
基于云的 21.8% 年复合增长率(2026–2035) 多地点管理和较低的IT开销


在连接不可靠和种植者不信任第三方保管农业记录的地方,本地部署仍然存在。云计算在其他地方获胜,特别是在需要组合级比较且无法在每个地点维护服务器的多庄园集团中。


竞争基准测试

集中度处于中等范围。市场研究未来估计赫芬达尔-赫希曼指数在720到860之间,前五大供应商大约占全球收入的36%–42%。精准农业的主要参与者提供分销和ISOBUS原生机械;葡萄种植专家提供特定作物的模型,而通用型供应商难以匹配。未来五年的竞争问题是平台广度是否胜过领域深度——目前的证据表明,合作伙伴关系,而不是任何一方的绝对胜利。

公司 估计收入份额范围 精准葡萄种植市场的关键产品 战略定位
Trimble Inc. ~9–12% GNSS导航、田间管理软件、修正服务 硬件无关的平台现有者
Deere & Company ~8–11% 自主准备机械、看与喷、运营中心 全栈机械和数据生态系统
Topcon Positioning Systems ~6–8% 转向系统、可变速率控制器、作物传感 具有强大经销商覆盖的改装专家
CNH Industrial ~5–7% 葡萄园拖拉机、精准控制器、远程信息处理 跨专业作物车队的OEM集成
Pellenc S.A. ~4–6% 电动葡萄园设备、收割机、光学分拣 葡萄种植原生产品组合
AGCO Corporation ~4–6% Fendt窄轨机械、精准种植技术 以机械为主,软件层不断扩展
Robert Bosch GmbH ~3–5% 智能喷洒传感、基于摄像头的杂草检测 组件供应商转型为解决方案合作伙伴
Yara International ~3–4% 氮传感、数字营养咨询 以农业为主,输入关联定位
VineView ~2–4% 航空影像分析、葡萄级疾病检测 纯粹的影像专家
Semios ~2–4% 树冠内传感器网络、害虫模型、霜冻警报 订阅网络运营商
Fruition Sciences ~2–3% 树液流监测、水分状态分析 高端地产咨询细分市场
Agrivi ~1–3% 农场管理软件、合规报告 云优先、成本竞争的挑战者


最新新闻与发展

  • 欧洲委员会(2024年3月):确认数字葡萄园设备在葡萄酒行业国家支持计划下的资格,为法国、意大利和西班牙解锁共同资助,并提前做出2026年的采购决策 [4]
  • Pellenc(2024年9月):推出扩展的电动葡萄园机械系列,集成遥测,针对面临排放规则和柴油成本风险的庄园 [15]
  • Trimble(2024年6月):将其修正服务网络扩展到额外的南半球覆盖范围,提高智利和南非种植者的厘米级精度 [18]
  • 加利福尼亚州水资源控制委员会(2025年1月):在联盟监测下收紧氮报告的细化程度,增加对区块级记录系统的需求 [5]
  • 约翰迪尔公司(2024年10月):扩大针对特殊作物配置的定向喷雾技术的可用性,标志着主流OEM对永久性作物的承诺 [19]
  • 澳大利亚葡萄酒协会(2024年11月):发布采用基准,显示数字工具在全国葡萄园面积中渗透率约为三分之一,并提供咨询订阅的支付意愿数据 [6]
  • Semios / 博世合作(2025年5月):宣布与基于摄像头的喷雾控制的传感器网络集成,将区块内害虫模型与实时驱动结合 [17]
  • 中国农业农村部(2024年7月):将数字 农业设备的省级配套资金扩展到宁夏和新疆的指定葡萄酒生产区 [11]


精准葡萄种植市场 Market Report Scope

参数 细节
市场范围 全球精准葡萄种植硬件、软件和服务,包括引导、遥感、变速率和机器人技术
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 14.6%(2026–2035)
市场规模检查点 12.7亿美元(2025);14.6亿美元(2026);25.1亿美元(2030);49.6亿美元(2035)
增长最快的细分市场 软件(组件);变速率技术(技术);中型葡萄园(最终用户);基于云的(部署);亚太地区(地理)
公司简介 Trimble, Deere & Company, Topcon, CNH Industrial, Pellenc, AGCO, Bosch, Yara, VineView, Semios, Fruition Sciences, Agrivi
估值货币 美元十亿,2025年不变价格

常见问题

中型地产应如何分阶段投资于精准葡萄种植市场?
从土壤和生长力映射开始,然后在存在两季数据后添加变速喷洒。这样排序可以在自主机械进入预算之前回收大部分投资 [6]。
谁拥有精准葡萄种植市场平台生成的农业数据?
合同差异很大。欧洲行为准则签署者授予种植者所有权和可移植性,而其他地方的几个供应商则保留汇总权。在签署之前谈判出口条款 [12]。
卫星图像能否充分替代无人机飞行?
卫星适合以三到十米的分辨率和低成本进行季节性生长力跟踪。无人机仍然是进行亚米级葡萄诊断和快速冰雹后评估所必需的。大多数严肃的地产同时使用两者 [8]。
在精准葡萄种植市场部署中,最常出现哪些集成问题?
不匹配的坐标系统和专有控制器实现会破坏映射软件与喷洒机之间的数据流。在购买之前坚持要求文档化的符合性测试和开放API [14]。
保险公司在保费计算中是否认可精准数据?
一小部分欧洲和澳大利亚的承保人现在在存在连续传感器日志的情况下对霜冻和冰雹保险给予折扣。该地区以外的覆盖仍然不均匀 [17]。
哪个新兴用例值得关注,超越已建立的葡萄园应用?
使用浆果成分传感器的自动收获日期预测正在快速扩展。早期采用者报告采摘窗口的准确性在两天内,这在高档白葡萄酒中实质性保护了酸平衡 [20]。
供应商锁定如何影响长期拥有成本?
一旦历史图像必须重新飞行,封闭生态系统会大幅提高转换成本。在续约时坚持要求开放格式的档案,如GeoTIFF和shapefile,以保持谈判杠杆 [14]。
作者
作者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed agricultural journals, viticulture publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), European Commission Agriculture and Rural Development (EC-AGRI), Food and Agriculture Organization of the United Nations (FAO), International Organisation of Vine and Wine (OIV), American Society for Enology and Viticulture (ASEV), National Agricultural Statistics Service (NASS), National Institute of Food and Agriculture (NIFA), Eurostat Agricultural Database, World Bank Agricultural & Rural Development Indicators, International Society for Precision Agriculture (ISPA), European Agricultural Machinery Association (CEMA), Agricultural Research Service (ARS), National Oceanic and Atmospheric Administration (NOAA) Climate Data, Copernicus Land Monitoring Service, and national agriculture ministry reports from key wine-producing markets (France, Italy, Spain, USA, Australia, Chile, Argentina, China). These sources were used to collect vineyard acreage statistics, precision agriculture adoption rates, technology deployment data, climate and soil monitoring datasets, regulatory frameworks for agricultural drones and sensors, wine production volumes, and market landscape analysis for remote sensing technologies, GIS platforms, data analytics solutions, AI/ML applications, and precision farming equipment.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Chief Technology Officers, regulatory affairs leaders, and commercial directors from precision agriculture technology manufacturers, agricultural drone OEMs, sensor technology providers, and vineyard management software companies. Vineyard managers, viticulturists, agricultural consultants, precision agriculture specialists, procurement leads from large winery conglomerates, cooperative vineyard associations, and agricultural extension service officers from key wine-producing regions comprised demand-side sources. The primary research conducted confirmed the product development timelines, validated market segmentation across technology types (remote sensing, GIS, data analytics, AI/ML, precision farming techniques), and gathered insights on technology adoption patterns, pricing strategies for vineyard management solutions, and subsidy utilization dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and equipment manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across remote sensing (drones, satellites, aerial imagery), GIS platforms, data analytics software, AI/ML solutions, and precision farming equipment (variable rate technology, automated machinery, sensor networks)

Analysis of reported and modeled annual revenues specific to precision viticulture and vineyard management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vineyard acreage × technology adoption rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for yield monitoring, pest and disease management, water management, soil analysis, and canopy management applications across grape, apple, citrus, olive, almond, and other specialty crop segments

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















