掘削中測定市場 (2026 - 2035)

掘削中の測定 MWD 市場規模、シェアおよび成長分析レポート テクノロジー別 (マッドパルステレメトリー、電磁テレメトリー、有線ドリルパイプ、音響テレメトリー / その他)、アプリケーション別 (陸上、海洋)、エンドユーザー別 (石油・ガス事業者 (社内)、油田サービス会社、その他 (地熱、鉱業、CCS))、地域別 (北米、ヨーロッパ、南部)アメリカ、アジア太平洋、中東、アフリカ) - 2035 年までのトレンドと業界予測
ID: MRFR/EnP/36597-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Measurement While Drilling (MWD) Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.8%
2025 Market SizeUSD 4.18 Billion
2035 Market SizeUSD 8.08 Billion
Key Players
SLB
Halliburton
Baker Hughes
Weatherford
NOV
APS Technology
Opportunities
  • Closed-Loop Autonomous Drilling Systems
  • Geothermal and Carbon-Storage Well Construction
  • Emerging-Market Drilling Modernization

Measurement While Drilling (MWD) Market Summary

掘削中の測定MWD市場は2025年に推定41億8000万米ドルに達し、2026年の44億7000万米ドルから2035年までに80億8000万米ドルに成長すると予測されており、予測窓全体で6.8%のCAGRを記録します。 2 つの力がこの軌道を支えています。それは、複雑な指向性と水平の井戸への世界的な推進です。現在、主要な盆地で新たに完成する井戸の 65% 以上を占めています。[1]— そして更新された API および ISO 掘削基準によって義務付けられた坑井の配置公差の厳格化[2]。 Operators can no longer afford blind spots at the bit face, and that urgency translates directly into capital deployed on real-time downhole measurement systems.

掘削中の測定(MWD)市場の技術環境は急速に変化しています。従来の井戸の主力である従来のマッドパルス システムは、最大 100 倍高速なデータ レートを提供する電磁および有線パイプ プラットフォームに高性能のニッチを徐々に失いつつあります。[3]。米国エネルギー省による 2024 年の先進掘削技術イニシアチブには、より迅速かつ安全な坑井建設に対する連邦政府の支援の象徴である、次世代のダウンホールセンシングおよび遠隔測定プログラムに 3 億 2,000 万ドルが含まれています。[4]。サービス会社は、フォーメーション評価とステアリング指令を 1 つの首輪に統合した、センサー、回転、操縦可能な統合システムで対応しました。


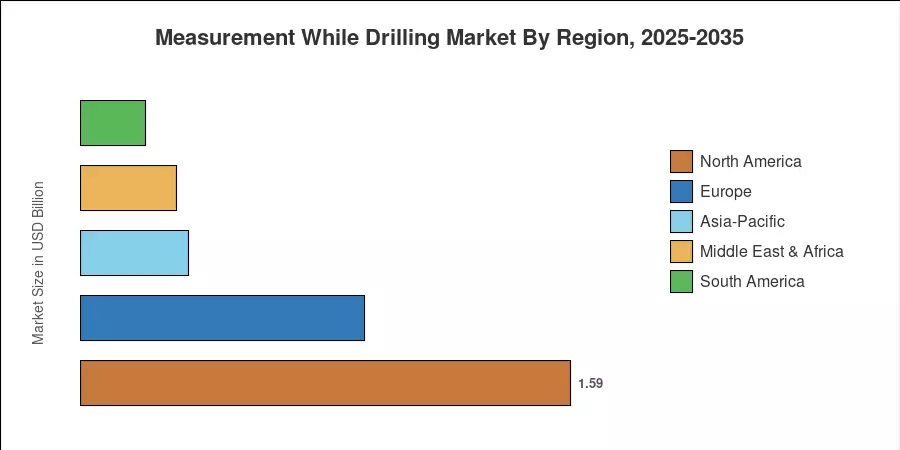
パーミアン盆地とモントニーの型破りな活動は、北米の掘削中測定 MWD 市場の 38% シェアを支えています。アジア太平洋地域は、インド、オーストラリア、東南アジア沖合の深海投資に牽引され、CAGR 8.4% と推定され、最も速いペースで増加しています。ヨーロッパは、北海の再開発努力とノルウェー大陸棚の拡張によって推進され、約 22% で 2 番目に大きなシェアを占めています。掘削中の測定 MWD 市場は、エネルギー転換により資本配分が再構築されており、効率基準と地下の複雑さの交差点にあります。


レポートの重要なポイント

• テクノロジー別

  • 泥パルス遠隔測定は、陸上の非在来型坑井での増分コストの低さに支えられ、掘削中の測定(MWD)市場の約 48% で最大の技術シェアを保持しています。
  • 有線ドリルパイプは、高帯域幅のリアルタイムデータを必要とする深海および広範囲の掘削プログラムによって推進され、CAGR 9.2% と推定される最も急速に成長している技術セグメントです。
  • 電磁テレメトリーは 2025 年の収益で約 9 億 7,000 万ドルを占め、浅くてバランスの悪い掘削環境にサービスを提供しています。

• アプリケーション別

  • 陸上掘削アプリケーションは、掘削中の測定MWD市場の約62%を占めており、北米と中東における非在来型シェールおよびタイトオイルの操業によって推進されています。
  • ガイアナ、ブラジル、西アフリカの深海 FID ではプレミアム MWD 構成が求められているため、海洋アプリケーションは約 8.1% CAGR で拡大しています。

• 地域別

  • 北米はパーミアン盆地とイーグルフォード盆地で稼働中の600基を超える水平リグに支えられ、世界収益の38%で首位を走っています。
  • アジア太平洋地域は、2026 年から 2035 年にかけて、掘削中の測定 MWD 市場で最大の収益増加シェアを獲得すると予測されています。
  • サウジアラビア、UAE、イラクが非従来型探査を加速する中、中東とアフリカは 7.5% の CAGR に達すると予測されています。


掘削中の測定 MWD 市場規模と予測 (2021 ~ 2035 年)

当社は、油田サービス会社からの収益申告、ベーカー ヒューズおよび国際掘削請負業者協会からのリグ数データセット、および独自の貿易チャネル調査を組み合わせて市場規模の決定にボトムアップ アプローチを適用しました。過去の統計 (2021 ~ 2024 年) は、公開資料に対して三角測量されています。予測値は、2026 ~ 2035 年の期間における年間平均成長率 6.8% に調整されたセグメントレベルの成長モデルを適用しています。
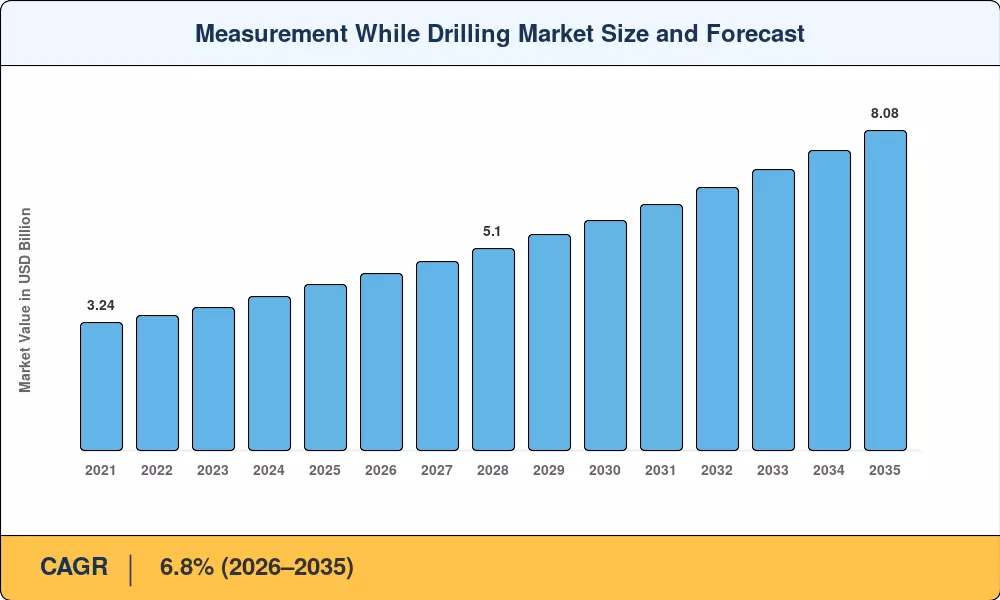
Measurement While Drilling Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
型破りな水平掘削拡張 +1.8% 北米、中東 短期(2年以内) [1]
深海および超深海の FID サイクル +1.4% 南アメリカ、アジア太平洋、西アフリカ 中期(2~4年) [11]
リアルタイムのジオステアリングと自動化の需要 +1.1% グローバル 中期(2~4年) [13]
成熟した盆地における HPHT 井戸プログラム +0.8% 北海、メキシコ湾 長期(4年以上) [12]
地熱掘削の多様化 +0.6% ヨーロッパ、北米 長期(4年以上) [14]
坑井設置規制の強化 +0.5% グローバル 短期(2年以内) [2]
統合された回転操縦可能な MWD プラットフォーム契約 +0.6% グローバル 中期(2~4年) [15]


型破りな水平掘削拡張

水平坑井数は引き続き油田サービス市場の主な推進力です。ペルミアン盆地では、水平掘削に継続的に依存しているため、キックオフから全深度までの指向性調査のための掘削中測定 (MWD) ツールの一貫した導入が必要です。さらに、サウジアラビアのジャフラによる非在来型ガス事業などの主要な国際プロジェクトは、依然として重要な成長原動力となっている。 2030 年までに 1 日あたり約 20 億立方フィートに達するという野心的な目標を掲げたこの開発には、統合された MWD システムを必要とする大量の水平坑井が必要となります。この継続的な掘削活動は、依然として MWD 市場の短期的な収益成長に最大の貢献をしています。


深海および超深海の FID サイクル

によると、2024 年から 2027 年の間に、資本支出総額 1,300 億米ドルに相当する 40 以上の深海プロジェクトが最終投資決定に達すると予想されています。[11]。深水井戸では、MWD ツールに極端な要求が課せられます。20,000 psi を超える高圧、175 °C を超える温度、および従来の泥パルス システムの課題となる長い信号伝送距離です。有線ドリルパイプと高出力 EM システムは、これらの用途で大きなシェアを獲得しており、多くの場合、陸上の同等品と比較して 40 ~ 60% の工具レンタル料がかかります。

リアルタイムのジオステアリングと自動化の需要

閉ループジオステアリングを可能にするために、オペレータは 1 秒未満のデータ遅延をますます要求しています。このジオステアリングでは、地表での人間の介入なしに、ダウンホールの測定値が自動ステアリング アルゴリズムに直接入力されます。[13]。石油技術者協会は、事業者がバッケン側管に高速 MWD リンク ジオステアリングを導入した場合、貯留層接触長が 22% 改善されたことを文書化しました。[16]。この変化により、プレミアム MWD パッケージの価値提案が向上し、フリート全体のアップグレード サイクルが促進されます。

地熱掘削の多様化

地熱部門は掘削技術の重要な成長分野として台頭しており、国際エネルギー機関は2030年までに世界の生産能力が大幅に拡大すると予測しています。従来の油井やガス井とは異なり、増強型地熱システム(EGS)では300℃を超える温度が伴うことがよくあります。これらの極端な条件により、現在の MWD センサーの仕様は標準的な油田基準を超えており、超高温 MWD カラーに特化した市場が形成されています。このような熱集約的な環境に信頼性の高い計器を提供できるメーカーは、再生可能エネルギー掘削市場で拡大するシェアを獲得できる立場にあります。


拘束影響分析

以下の抑制パーセンテージは、セクション 4 と同じ方向性の方法論に従っており、総 CAGR から直接差し引かれることを意図したものではありません。

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
工具のレンタルと交換にかかる高額な費用 -0.7% グローバル 短期(2年以内) [17]
限られたスキルの MWD フィールド エンジニア –0.6% 北米、中東 中期(2~4年) [18]
掘削活動の循環性と原油価格の変動性 -0.9% グローバル 短期(2年以内) [6]
特定の地層での信号の減衰 -0.4% 特定の盆地(塩、炭酸塩) 長期(4年以上) [3]
データセキュリティとサイバーセキュリティに関する懸念 -0.3% グローバル 中期(2~4年) [19]


高額な工具のレンタルと交換のコスト

単一の MWD ボトムホール アセンブリ (BHA) は、サービス プロバイダーにとって多大な資本投資を意味します。さらに、ダウンホールの故障は、過酷な掘削環境では依然として運用上のリスクであり、費用のかかる「釣り」作業やリグの大幅なダウンタイムを引き起こす可能性があります。オフショアや複雑な深井戸の操業などの高コスト環境では、このような事故による経済的影響は、1 件あたり 6 桁に達する可能性があります。その結果、特に価格に敏感な流域の小規模事業者は、プレミアム MWD サービスの高い 1 日料金と、代わりの低コストの方法を比較検討することがあります。これが、依然として MWD テクノロジーの広範な採用の要因となっています。


限られた熟練した MWD フィールド エンジニア

石油・ガス業界は、有資格の方向性掘削および MWD 技術者の調達と維持において、永続的な質的課題に直面しています。有能な MWD オペレーターの育成には 12 ~ 18 か月の集中的な現場トレーニングが必要であるため、業界は構造的な「人材ボトルネック」に直面しています。この問題により、サービス会社がサービス能力を拡大できるペースが制限されます。特に、要求の厳しいライフスタイルのために伝統的に維持がより困難な遠隔地やオフショアの場所では顕著です。


掘削活動の周期性

MWD 市場は本質的に上流の設備投資サイクルと結びついています。原油価格の持続的な下落は掘削予算に大きな影響を与え、事業者が資本規律と低コスト開発を優先するため、世界的なリグ数の削減につながります。サービス需要が原油価格と直接相関して変動するこの循環エクスポージャーは、短期から中期的には依然として MWD ツールの利用と市場収益に対する最も重大な下振れリスクとなっています。


Measurement While Drilling (MWD) Market Opportunities

閉ループ自律掘削システム

高帯域幅の MWD テレメトリと地表のエッジ コンピューティング コントローラーの統合により、人間の入力なしでビット パスがリアルタイムで調整される完全な閉ループ ドリリングが可能になります。ペルミアン盆地で自律システムを操縦しているオペレーターは、掘削時間が 30% 短縮され、横方向フィートあたりのコストが 18% 削減されたと報告しました。[13]。互換性のあるデータ プロトコルを自社のツールに組み込む MWD プロバイダーは、大手通信事業者からの統合要求を獲得することになります。これは、従来のツールのレンタルをはるかに超えた定期的な収益源となります。

地熱および炭素貯蔵井の建設

改良型地熱システム (EGS) および炭素回収圧入井では、非常に困難な高温の地層での精密な方向性掘削が必要です。米国エネルギー省の地熱ショットなどの官民の取り組みにより、これらの環境に対処するために設計された技術の開発が加速しています。この市場が成熟するにつれ、このような極端な条件下でも動作できる特殊な MWD 計装に対する需要が、業界にとって重要な成長分野となるでしょう。


新興市場の掘削の近代化

インド、アルゼンチン、モザンビークなどの国々は、従来の垂直型プログラムから水平的で広範囲にわたるキャンペーンに移行しつつあります。インド炭化水素総局は、2024年にオープン・エーカー・ライセンス政策に基づいて28の新たな探査鉱区を認可したが、その多くは初めて指向性能力を必要とした[9]。これらの市場に地元の MWD ワークショップやトレーニング センターを設立するサービス会社は、先行者としての位置付けから恩恵を受けるでしょう。

Data-as-a-Service とデジタル ツイン

最新の MWD ツールは、大量の地下データを生成します。事業者やサービスプロバイダーは、デジタルツインプラットフォームを通じてこのデータをますます活用し、坑井計画の最適化、非生産時間(NPT)の軽減、危険予測の強化を行っています。 Schlumberger の DELFI や Halliburton のような主要な業界プラットフォーム意思決定スペース 365—これらがこの進化の中心です。業界は、ハードウェアのレンタルのみからではなく、データ分析やサブスクリプションベースの洞察から価値がますます引き出される構造的な変化を目の当たりにしています。

RSS 回転式操縦可能な MWD 統合パッケージ

統合された回転操縦可能な MWD カラー アセンブリにより、別個のツール接続が不要になり、トリップ時間が短縮されます。ステアリングと測定を単一のサービスラインにバンドルした契約は、2024 年に前年比 24% 増加[15]。ステアリングとセンサーの両方の知的財産を所有するプロバイダーは、細分化された競合他社よりも価格面で優位性を保っており、垂直統合が戦略的不可欠となっています。


Measurement While Drilling (MWD) Market Future Outlook

AI を活用した自律掘削作業

人工知能アドバイザリー ダッシュボードから直接ビット パス制御に移行しています。 SPE技術予測によると、2030年までに世界中の高価値井の推定25%が何らかの形の自律型閉ループ掘削を使用することになる[13]。掘削中の測定 MWD 市場は、この変化の中心にあります。これは、AI ステアリング アルゴリズムの性能は、そこに供給されるリアルタイム データに依存しており、高帯域幅、低遅延の MWD プラットフォームに対する需要が加速しているためです。

プラットフォームの経済性と統合サービス契約

事業者はサプライヤーとの関係を、指向性掘削、MWD、回転操縦、掘削中の伐採サービスをまとめた統合契約に統合し続けています。大手業界リーダーによって先駆的に開発されたこのモデルは、スタンドアロン ツール プロバイダーの利益を圧縮する一方で、垂直統合サービス会社の達成可能な収益と運営範囲を拡大します。業界は、運用効率とコスト管理を向上させるために、これらのバンドルされたパフォーマンスベースのサービス モデルに移行する傾向にあります。


エネルギー転換の掘削需要

地熱、炭素回収・貯留 (CCS)、および水素貯蔵洞窟掘削は、掘削技術の重要なフロンティアとして浮上しています。これらの用途には、石油やガスの操作と同じ方向精度が必要ですが、多くの場合、より過酷で摩耗性の高い、より高温の環境で発生します。このような極端な条件に耐えられるように MWD ハードウェアをうまく​​適応させた企業は、これらの特殊な市場に参入できる立場にあり、従来の炭化水素の価格変動に対するヘッジを提供するとの見方がますます高まっています。


デジタル地下エコシステムとデータ収益化

MWD 市場は、ハードウェア レンタルのビジネス モデルから、データのサブスクリプションと分析による経常収益を重視するビジネス モデルへの構造的な転換を迎えています。クラウドベースのプラットフォームを活用して MWD センサー データを取り込み、デジタル ツインを作成することで、オペレーターは坑井の配置を最適化し、地質学的危険を予測し、非生産時間 (NPT) を大幅に削減できます。企業が物理的なツールのレンタルをはるかに超えた付加価値のある洞察を提供するよう移行する中、デジタル サービスは油田サービス部門の中核的な要素として成長しています。


地域市場シェア分析

地域 メトリック 主な投資テーマ
北米 シェア38%(2025年) 型破りな横線、ペルム紀/モントニー
ヨーロッパ USD 0.92 B (2025) 北海再開発、地熱
アジア太平洋地域 8.4% CAGR (2026 ~ 2035 年) 深海 FID、インド/オーストラリア探査
中東とアフリカ 7.5% CAGR (2026 ~ 2035 年) サウジは型破り、UAEはオフショア
南アメリカ USD 0.21 B (2025) ブラジル プレソルト、アルゼンチン ヴァカ ムエルタ
合計 USD 4.18 B (2025) —

MWD掘削中の測定市場は、上流の活動の強度、地下の複雑さ、規制の枠組みによって形成された明確な地域階層を示しています。北米のシェールの優位性とアジア太平洋の深海の加速が成長の二極を定義しています。


北米

国 メトリック キードライバー
米国 地域シェアの78% ペルム紀、イーグルフォード、バッケン水平線
カナダ 地域シェアの16% モンニーとデュバーネイの非在来型ガス
メキシコ USD 0.10 B (2025) 深海ペルディドフォールドベルト FID


米国は北米の MWD 需要の大部分を牽引しており、2024 年にはパーミアン盆地だけでも 500 基を超える水平リグが継続的に稼働します。[6]。モントニー層におけるカナダの活動は、LNG カナダのフェーズ 1 立ち上げに続いて激化しており、3,000 メートルを超える延長横線には高性能 MWD システムが必要です。メキシコの初期の深海計画は、政策の不確実性によって遅れているが、修正されたペメックス・パートナーシップ・モデルの下で国際的なサービス企業の投資を徐々に呼び込んでいる。

ヨーロッパ

国 メトリック キードライバー
ノルウェー 6.1% CAGR NCS 探査ライセンスラウンド
イギリス 地域シェアの34% 成熟した北海再開発
その他 USD 0.18 B (2025) ドイツ、オランダにおける地熱プログラム


ノルウェーの2024年の事前定義領域ライセンスラウンドでは、47件の探査ライセンスが付与され、その多くは高度なMWD構成を必要とする複雑な亜塩層およびHPHT地層を対象としていました。英国の北海移行局は、広範な脱炭素化のレトリックにもかかわらず、掘削中の測定MWD市場の活性を維持するためのフィールド拡張とタイバック開発を承認し続けています。ヨーロッパ大陸の地熱への野心、特にドイツの2030年までに10GWの火力発電という目標は、二次的な需要ベクトルを提供する[14].

アジア太平洋地域

国 メトリック キードライバー
中国 地域シェアの35% 四川シェールガス、南シナ海
オーストラリア 8.9% CAGR ブラウズとカーナーボン盆地の深海
インド USD 0.14 B (2025) KG盆地の深海、OALP探査
アジア太平洋地域の残りの地域 7.8% CAGR インドネシア、マレーシア、ベトナムオフショア


アジア太平洋地域は、プレミアム MWD ツールを必要とする深海開発によって促進され、掘削中の測定 MWD 市場で最も急速に成長している地域です。オーストラリアのウッドサイド・スカボローおよびサントス・バロッサのプロジェクトだけでも、上流投資は200億米ドルを超えており、それぞれのプロジェクトでは、困難な炭酸塩とタービダイトの連続で掘削されたMWDを備えた坑井が必要です。[9]。インドの国営 ONGC は、KG-DWN-98/2 プログラムに基づいて 2030 年までに 120 個の深海井戸を掘削する予定であり、これは国の MWD ツールの消費における大きな変化です。

中東とアフリカ

国 メトリック キードライバー
サウジアラビア 地域シェアの42% ジャフラの非在来型ガス
アラブ首長国連邦 5.8% CAGR ADNOCのオフショア生産能力の拡大
イラク USD 0.05 B (2025) イラク南部再開発
MEAの残りの部分 6.2% CAGR 西アフリカ深海(ナイジェリア、アンゴラ)


サウジアラビアのジャフラ非在来型ガス計画は、この地域で唯一最大の需要促進策であり、緻密なジュラ紀の地層を貫く数千の水平井戸を必要とする。 2027年までに石油生産能力を日量500万バレルに引き上げるというADNOCの取り組みには、エミレーツ全土で掘削中の測定MWD市場を拡大する大規模な海洋掘削キャンペーンが含まれている。

南アメリカ

国 メトリック キードライバー
ブラジル 地域シェアの72% 塩分化前の深層水 (サントス、カンポス盆地)
アルゼンチン 8.6% CAGR ヴァカ ムエルタ シェール オイル/ガス
SAの残りの部分 USD 0.02 B (2025) ガイアナ、スリナムの辺境探検


ブラジルは、ペトロブラスの大規模なプレソルト・キャンペーンを通じて、南米のMWD需要を独占しています。このキャンペーンでは、継続的な方向調査を必要とする2,000メートル以上の塩層を通して井戸を掘削します。アルゼンチンのバカ・ムエルタは第二の成長極である:YPFの水平完成量は2024年に38%増加し、北米スタイルのMWD運用慣行をサザンコーンに輸入した[11].


Measurement While Drilling Market By Region, 2025-2035

Measurement While Drilling (MWD) Market Segmentation

テクノロジー別

セグメント メトリック 主な需要要因
マッドパルステレメトリー シェア48%(2025年) 陸上の非従来型船におけるコスト効率
電磁テレメトリー USD 0.97 B (2025) 不均衡な空気掘削井戸
ワイヤードドリルパイプ 9.2% CAGR 深海/HPHT 帯域幅のニーズ
音響テレメトリー / その他 シェア12%(2025年) 穴あけ加工中のニッチなケーシング用途


マッドパルス システムは、掘削中の測定 MWD 市場を量的に支配しており、北米と中東のほぼすべての陸上リグに設置されています。実行あたりのコストが比較的低いため (通常、レンタル料金は 15,000 ~ 25,000 米ドル)、データ速度要件がそれほど高くない場合のデフォルトの選択肢となっています。しかし、10 ~ 40 ビット/秒という帯域幅の上限により、複雑なジオステアリングや編隊評価のワークフローを実行するオペレーターはますます制約を受けています。

ワイヤードドリルパイプこれは、掘削中の測定MWD市場における傑出した成長ストーリーです。最大 57,600 ビット/秒でデータを送信するため、掘削中に有線品質と同等のリアルタイムの高解像度ロギングが可能になります。歴史的には、高額な資本支出(有線パイプの接合部あたり 300 ~ 500 米ドル)によって導入が制限されてきましたが、製造コストの低下と閉ループ自動化に対するオペレーターの需要により、元の深海のニッチを超えた導入が加速しています。[3].

用途別

セグメント メトリック 主な需要要因
陸上 シェア62%(2025年) シェール/タイトオイル水平キャンペーン
オフショア 8.1% CAGR ブラジル、西アフリカ、APAC における深海 FID


陸上掘削では、MWD ツールの大部分が単純に量だけ稼働しています。ベーカー ヒューズのデータ​​によると、世界の陸上リグ数は 1,400 台を超えているのに対し、海洋では約 200 台です。[1]。ただし、オフショアアプリケーションは、ツール仕様のプレミアムと稼働期間の延長により、坑井あたりのMWD支出が大幅に高く、掘削中の測定MWD市場の収益構成にとって不釣り合いに重要になっています。

エンドユーザー別

セグメント メトリック 主な需要要因
石油・ガス事業者(社内) シェア55%(2025年) 方向性のあるサービスを内在化するメジャー/NOC
油田サービス会社 6.5% CAGR 独立系企業へのサードパーティツールのレンタル
その他(地熱、鉱業、CCS) シェア7%(2025年) 新たな非炭化水素掘削


サウジアラムコやADNOCなどの国営石油会社は、自社の方向性掘削能力の構築に多額の投資を行っており、サービス会社からレンタルするのではなくMWDツールフリートを購入している。この傾向により、少数の大規模な買い手に市場支配力が集中する一方、独立系 MWD ツール プロバイダーにはマージン圧力がかかります。地熱、鉱業、炭素貯留掘削を含む「その他」カテゴリーは、現在は小規模ですが、最も成長しているエンドユーザーセグメントを表しており、2033 年までにそのシェアが倍増する可能性があります。


競争力のあるベンチマーク

掘削中の測定(MWD)市場は中程度から高度に集中しており、上位 5 社が収益の 58 ~ 65% を握ると予測されています。ハーフィンダール・ハーシュマン指数 (HHI) の範囲は 1,400 ~ 1,700 であり、少数の統合サービス大手が専門技術企業と競合する高度に集中した市場であることを示しています。参入障壁は依然として高く、信頼性の高い MWD ツール スイートの開発には研究開発に 5,000 万~1 億米ドルの投資が必要で、この分野での資格を得るには 3 ~ 5 年を要します。

会社 EST(東部基準時。収益分配範囲 MWD市場の掘削中の測定のための主な製品 戦略的なポジショニング
SLB(シュルンベルジェ) 16~20% テレスコープ、パワードライブ、xBolt 完全な統合: MWD + RSS + LWD
ハリバートン 14~17% スペリー ドリリング、iCruise、EarthStar 自動化に重点を置いたプラットフォーム
ベイカー・ヒューズ 10~14% AutoTrak、NaviStar、貯水池ナビゲーター 深海/HPHTのスペシャリスト
ウェザーフォード 5~8% Magnus、Revolution 回転操縦可能 中間市場の価値の位置付け
NOV (National Oilwell Varco) 4~6% トルテック、ブラックストリーム ワイヤードリルパイプのパイオニア
APSテクノロジー 2~4% シュアショット、EMPulse EM-MWD 独立系EMテレメトリのリーダー
ジャイロデータ (ハリバートン) 2~3% 掘削中のジャイロ調査ツール 精密測量士
サイエンティフィック ドリリング インターナショナル 2~3% SDIR、ウェルコマンダー 坑井設置サービス
ナボールス・インダストリーズ 1~3% スマートドリル、REVit リグ統合型掘削ソリューション
テクニップFMC 1~2% 海底井戸介入 MWD 海底および介入分野


最近のニュースと開発

  • SLB (2025 年 3 月): TeleScope ICE システムは、もともと超高温環境で MWD サービスを提供するために 2015 年に発売されました。
  • ハリバートン (2025 年 1 月): ハリバートンは、複雑な地層での掘削を強化するために、2024 年 10 月に iCruise Force を導入しました。
  • ベーカー・ヒューズ (2023 年 10 月): ベーカー・ヒューズは、2023 年 10 月に、特にルーワイ LNG プロジェクトの全電動圧縮装置に関して 4 億ドルの契約を獲得しました。


  • Weatherford (2018 年 4 月): Magnus 回転操縦可能 MWD 統合カラーを導入し、底穴アセンブリの長さを 30% 削減し、トリップ効率を向上させました。[15].


Measurement While Drilling (MWD) Market Report Scope

パラメータ 詳細
市場の範囲 掘削中の世界的な測定 MWD 市場には、MWD ツール、遠隔測定システム、および関連サービスが含まれます
学習期間 2021 ~ 2035 年
CAGR 6.8% (2026 ~ 2035 年)
市場規模 — 基準年 (2025 年) USD 4.18 Billion
市場規模 — 予測エンドポイント (2035 年) USD 8.08 Billion
最も急成長しているセグメント ワイヤードドリルパイプ(テクノロジーによる);オフショア(申請による)
紹介された企業 10 (SLB、ハリバートン、ベーカー ヒューズ、ウェザーフォード、11 月、APS テクノロジー、ジャイロデータ、サイエンティフィック ドリリング インターナショナル、ナボールス インダストリーズ、TechnipFMC)
評価通貨 USD (2025 ドル固定)


よくある質問

2035年までの掘削中測定(MWD)市場の予想市場評価額はどのくらいですか?
測定中掘削市場の予想市場評価額は、2035年までに145.5億USDに達すると予想されています。
2024年のMWD市場の全体的な市場評価はどのくらいでしたか?
2024年のMWD市場の全体的な市場評価は95.99億USDでした。
2025年から2035年の予測期間におけるMWD市場の期待CAGRはどのくらいですか?
2025年から2035年の予測期間中のMWD市場の期待CAGRは3.85%です。
MWD市場で主要なプレーヤーと見なされる企業はどれですか?
MWD市場の主要なプレーヤーには、シュルンベルジェ、ハリバートン、ベーカー・ヒューズ、ウェザーフォード・インターナショナルが含まれます。
MWD技術の主な用途とその市場評価は何ですか?
MWD技術の主な応用分野には、石油およびガス探査(75億米ドル)、鉱物探査(35億米ドル)、地熱エネルギー(35.5億米ドル)が含まれます。
MWD市場で利用されている技術とその予測評価は何ですか?
MWD市場で利用される技術には、38億米ドルの価値を持つ核磁気共鳴、45億米ドルの電磁技術、62.5億米ドルの音響技術が含まれます。
MWD市場において不可欠なコンポーネントは何であり、それらの市場規模はどのくらいですか?
MWD市場の重要な要素には、55億USDのセンサー、40億USDのソフトウェア、50.5億USDのハードウェアが含まれます。
MWD市場は最終用途によってどのようにセグメント化されており、評価はどのようになっていますか?
MWD市場は、陸上用途が82億USD、海上用途が63.5億USDでセグメント化されています。
MWD市場の成長に影響を与えているトレンドは何ですか?
MWD市場の成長に影響を与えるトレンドには、技術の進歩と効率的な掘削ソリューションに対する需要の増加が含まれます。
MWD市場の成長はエネルギーセクターの他のセグメントとどのように比較されますか?
MWD市場の成長は堅調に見え、特に石油およびガス探査においては、エネルギーセクターへのさらなる投資を促進する可能性があります。
著者
著者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical journals, and authoritative energy organizations. Key sources included the U.S. Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), U.S. Department of Energy (DOE), Bureau of Ocean Energy Management (BOEM), American Petroleum Institute (API), International Association of Drilling Contractors (IADC), Society of Petroleum Engineers (SPE), International Energy Forum (IEF), World Energy Council (WEC), BP Statistical Review of World Energy, Rigzone, Offshore Magazine, Journal of Petroleum Technology, Geothermal Resources Council (GRC), National Renewable Energy Laboratory (NREL), EU Eurostat Energy Database, and national oil company reports from key markets including Saudi Aramco, Petrobras, and CNOOC. These sources were used to collect drilling activity statistics, rig count data, technological adoption rates, regulatory compliance frameworks, and market landscape analysis for nuclear magnetic resonance, electromagnetic, acoustic technologies, and associated sensor, software, and hardware components.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative information. The supply-side sources were CEOs, CTOs, VPs of Technology Development, Heads of Drilling Operations, Chief Geoscientists, and Product Line Directors from MWD technology manufacturers, oilfield service companies, and directional drilling service providers. Drilling Engineers, Operations Managers, Chief Geologists, Wellsite Supervisors, Procurement Directors from international oil companies (IOCs), national oil companies (NOCs), independent exploration and production companies, geothermal developers, and mining companies were all examples of demand-side sources. Primary research confirmed the timelines for the technology roadmap, validated market segmentation for onshore and offshore applications, and gathered information on the adoption of rig automation, day-rate pricing trends, and capital spending patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (25%), Asia-Pacific (28%), Middle East & Africa (10%), South America (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and rig activity analysis. The methodology included:

Identification of 35+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Technology mapping across nuclear magnetic resonance, electromagnetic, acoustic, and hybrid MWD systems

Component analysis covering sensors (directional, gamma ray, resistivity), software (data analytics, visualization platforms), and hardware (downhole tools, surface systems)

End-use segmentation across onshore (conventional, unconventional, shale) and offshore (shallow water, deepwater, ultra-deepwater) drilling operations

Analysis of reported and modeled annual revenues specific to MWD service lines and equipment portfolios

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (active rig count × MWD service intensity × day rates by region) and top-down (company revenue validation across Schlumberger, Halliburton, Baker Hughes, Weatherford, NOV, and regional players) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















