メープルシロップ市場 (2026 - 2035)

Maple Syrup Market Size, Share, Industry Trend & Analysis Research Report By Type (Black Maple, Red Maple, Sugar Maple), By Category (Conventional Maple Syrup, Organic Maple Syrup), By End User (Retail, Industrial), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/FnB/3513-HCR 200 Pages Snehal Singh Last Updated: September 15, 2026
Maple Syrup Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.10%
2025 Market SizeUSD 2.94 Billion
2035 Market SizeUSD 5.83 Billion
Key Players
Citadelle Maple Syrup Producers' Cooperative
B&G Foods
Maple Joe
Bascom Maple Farms
Turkey Hill Sugarbush
Butternut Mountain Farm
Opportunities
  • Asia-Pacific Retail Penetration
  • Value-Added Derivatives
  • Traceability as a Monetisable Asset

Maple Syrup Market Summary

メープル シロップ市場は2025年に29.4億米ドルに達し、2026年には31.5億米ドルで予測ウィンドウを開き、2035年までに58.3億米ドルに上昇し、年平均成長率(CAGR)は7.10%です。この軌道を支える2つの触媒があります。ケベックの戦略的備蓄 — 世界供給の約4分の3のショックアブソーバー — は、2024年までに1億3300万ポンドから約690万ポンドに減少し、生産者連合は700万の新しいタップをリリースせざるを得なくなりました [1]。同時に、大手食品メーカーのクリーンラベル再構築予算は、甘味料の支出を追跡可能な植物由来の原料に向け直しています [3]。

生産自体が再構築されています。重力式バケツやオープンパン蒸発器は、真空チューブネットワーク、75〜80%の水を沸騰前に除去する逆浸透濃縮器、数時間以内にライン漏れを特定するセンサーリンクの樹液モニタリングに置き換えられています。カナダ農業・農産物省は、持続可能なカナダ農業パートナーシップの下で、シュガーブッシュ産業の農場効率改善に2000万カナダドル以上を投資しました [4]。改修の経済性は異常にクリーンで、1リットルの煮沸あたり60〜70%のエネルギーを節約します。


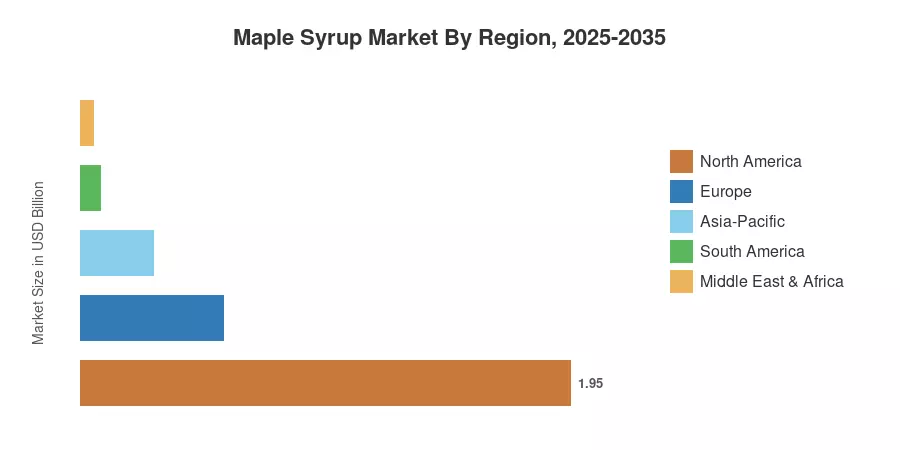
メープルシロップ市場の地理的分布は不均一です。北アメリカは支配的な地域で、2025年の収益の66.5%を占め、次いでヨーロッパが19.4%で第二のブロックとなり、ドイツとフランスのオーガニック小売が推進しています。アジア太平洋地域は、9.7%で最も早く成長しており、日本と韓国のベーカリーがサトウキビベースのグレーズを置き換えています。この10年は、供給が食欲ではなく、上限を設定します。


主要な報告の要点

• タイプ別

  • シュガーメープルは2025年のメープルシロップ市場収益の61.0%を占め、樹液中の糖濃度の優位性を反映しています。
  • ブラックメープルは2035年までに8.7%のCAGRで最も急速に拡大しているタイプです。

• カテゴリー別

  • 従来の製品は2025年の収益の64.6%を占めています。
  • オーガニック製品は9.4%のCAGRで進展しており、メープルシロップ市場で最も強いカテゴリーの軌道です。


• 地理別

  • 北アメリカは2025年に19.5億米ドルを生み出しました。
  • アジア太平洋地域は9.7%のCAGRを記録し、どの地域よりも早い成長を見せています。
  • ヨーロッパは世界の収益の19.4%を占めています。


市場規模と予測(2021–2035)

推定値は、カナダ統計局とUSDA NASSからの生産および輸出量を組み合わせ、食料品、レストラン、工業用原料バイヤーに対するボトムアップチャネルモデリングを行い、税関レベルの貿易フローおよび上場パッカーからの監査済み申告と照合して生成されます。グレードAの小売価格は5つの通貨で四半期ごとに監視されています。メープルシロップ市場のデータは、名目為替レートで米ドルの十億単位で計算されています。
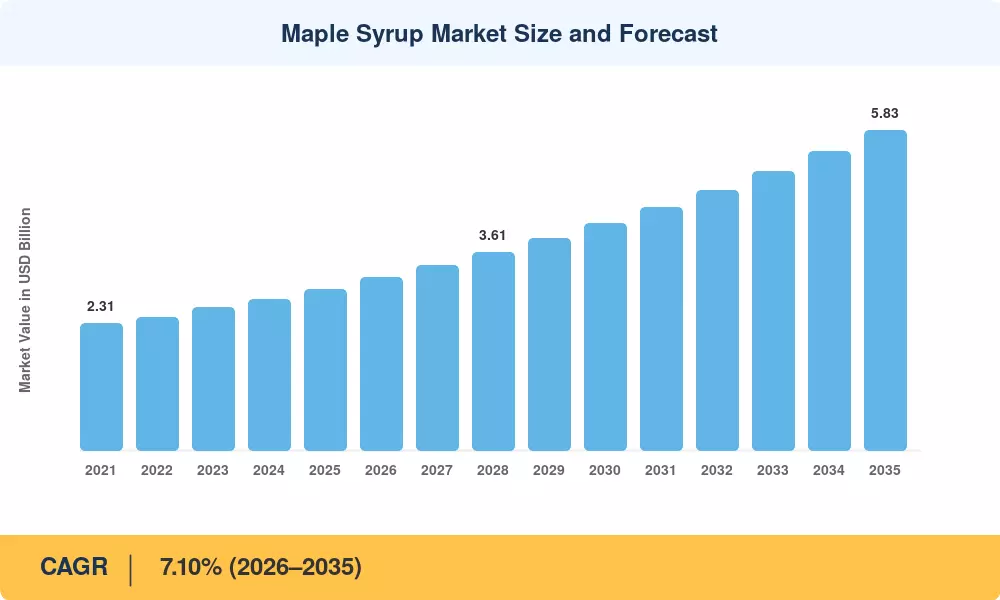
メープルシロップ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
クリーンラベル甘味料の代替 +1.8 グローバル 中期(2–4年) [3]
真空チューブと逆浸透の採用 +1.4 北アメリカ 短期(≤2年) [8]
オーガニック転換プレミアム +1.2 北アメリカ、ヨーロッパ 中期(2–4年) [6]
工業および飲料製品の需要 +1.1 グローバル 長期(≥4年) [3]
アジア太平洋地域の輸入自由化 +0.9 アジア太平洋 長期(≥4年) [7]
政府のシュガーブッシュ近代化助成金 +0.7 カナダ、米国北東部 短期(≤2年) [4]
電子商取引およびDTCチャネルの成長 +0.5 グローバル 中期(2–4年)


クリーンラベルの代替が成分デッキを再形成

再配合はメープルシロップ市場における最も大きな信号です。食品メーカーは、パッケージ前面の追加糖の開示に応じて、単一成分の宣言を持つ植物由来の甘味料に移行しており、メープルはその棚のプレミアム端に位置しています。ニールセンが追跡した北米の小売データによると、2024年の新しい甘味料製品の41%がクリーンラベルの主張をしており、2021年の27%から増加しています [3]。メープルは測定可能なマンガン、リボフラビン、ポリフェノールを含むため、配合者はステビアブレンドが提供できない栄養呼びかけを保持できます。

真空および膜技術がユニット経済を再構築

20–25インチの水銀で真空チューブを運用する生産者は、同じタップ数から重力システムの2〜3倍の樹液量を引き出します。逆浸透を追加することで、煮沸前に75–80%の水を除去し、完成したリットルあたりの燃料消費を約65%削減します [8]。バーモント大学のフィールドトライアルでは、中型のROユニットの回収期間が2025年のバルク価格で3シーズン未満であることが示されています。この計算は、収穫の変動が増加しているにもかかわらず、セクターの資本支出が急増した理由を説明しています。

オーガニックプレミアムが面積転換を促進

認定オーガニックのバルクシロップは、2024–2025年のケベック取引で従来品に対して22–28%の価格プレミアムを要求しました [6]。転換コストは、作物農業と比較して異常に低く、ほとんどのシュガーブッシュはすでに入力制限を満たしているため、障壁は文書化と検査スケジュールであり、農業ではありません。認定された北米機関でのオーガニックメープルシロップの認証量は、3年連続で二桁の増加を示しました [6]。

工業チャネルが需要基盤を広げる

飲料およびスポーツ栄養メーカーは、エネルギージェル、レディトゥドリンクコーヒー、グレーズされたプロテイン製品のためにドラムおよびトート形式で購入しています。工業用のオフテイクは、歴史的にパンケーキ関連の小売を追跡していましたが、もはやそうではありません。12–24ヶ月の視野で交渉された契約量は、生産者に小売スポット市場では提供されなかった収益の可視性を与えます [3]。


制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
気候による季節圧縮 −1.6 北アメリカ 長期(≥4年) [2]
戦略的備蓄の枯渇と価格の変動 −1.1 グローバル 短期(≤2年) [1]
採取ウィンドウ中の労働力不足 −0.8 カナダ、米国北東部 中期(2〜4年) [4]
低コストのシロップやブレンドによる代替 −0.7 アジア太平洋、MEA 中期(2〜4年) [11]
関税および貿易分類の争い −0.4 北アメリカ、ヨーロッパ 短期(≤2年) [12]

縮小する樹液のウィンドウ

暖かい遅い冬は、樹液の流れを促進する凍結-解凍サイクルを短縮します。米国環境保護庁の指標シリーズは、メープルベルト全体で早期の季節開始を記録しており、いくつかの北東部州では10年ごとに測定可能な採取日数が減少しています [2]。糖分は並行して減少しており、同じ出力を得るためにはより多くの樹液を処理する必要があります。生産者は早めに採取し、北に押し上げることで対応していますが、樹木の成熟には30〜40年かかるため、供給は需要に迅速に追いつくことができません。

備蓄の枯渇が価格ショック吸収材を取り除く

ケベックの備蓄は、悪い収穫を平滑化するために存在していました。2024年までに在庫が約690万ポンドに減少し、1億3300万ポンドのピークと比較して、そのバッファは実質的に消失しています [1]。その結果、バルク価格は天候を直接バイヤーに伝え、固定マージン契約を持つ産業購入者は多元的な調達を通じてヘッジを始めています。

6週間のウィンドウに集中する労働力

採取、ライン修理、煮沸は、年間を通じた雇用と競争する狭い季節的ウィンドウに圧縮されます。連邦の季節労働者プログラムはギャップの一部をカバーしますが、申請のタイムラインは予測不可能な解凍とほとんど一致しません [4]。ライン真空監視の自動化は役立ちますが、20,000タップのネットワークを歩くクルーの代わりにはなりません。

Maple Syrup Market Opportunities

アジア太平洋地域の小売浸透

日本と韓国のプレミアム食料品フォーマットは、認証された単一産地製品の輸入価格を受け入れる意欲があることが証明されています。家庭の浸透率は地域全体で低い一桁台にとどまっているため、追加の流通の勝利はシェアシフトではなく、直接的にボリュームに変換されます [7]。地域のCAGRは9.7%であり、成長の余地を過小評価しています。

付加価値派生商品

メープルシュガー、メープルウォーター、インフューズドクリーム製品は、バルクシロップよりも15〜25ポイント高い粗利益を持っています。特にメープルウォーターは、親市場よりも早く成長している低カロリーの水分補給棚をターゲットにしています 。下流に移動する生産者は、現在放棄しているパッカーのマージンを獲得します。

マネタイズ可能な資産としてのトレーサビリティ

バッチレベルの出所データ — シュガーブッシュのGPS、煮沸日、密度測定、グレード分類 — は、工業バイヤーによってますます要求され、請求可能になっています。検証された出所をブランドパートナーに供給する協同組合は、コンプライアンスのために設置したインフラから第二の収益ラインを構築しています [10]。天然甘味料の代替品は価格で競争していますが、検証された出所はメープルがプレミアムを守るポイントです。

新興市場のフードサービス

湾岸地域やブラジルのホテルやカフェチェーンは、北米の朝食フォーマットを追加しています。店舗あたりのボリュームは少ないですが、ディストリビューター主導の参入は、歴史的に拡張を妨げていた小売リスティングコストを回避します [11]。

カーボンおよび森林管理クレジット

作業中のシュガーブッシュは、立ち木の硬材森林です。新興の自主的なカーボンプロトコルは、管理されたメープルスタンドを隔離クレジットとして認識し、生産者に既に保有している面積に結びついた非シロップの収入源を提供します [13]。

Maple Syrup Market Future Outlook

センサー駆動のシュガーブッシュ管理

2030年までに、10,000タップ以上の商業運営におけるネットワーク化された真空監視の大多数の浸透が期待されます。ライン圧センサーと予測気象モデルを組み合わせることで、作業チームは収量を失っている特定の側枝の修理を優先でき、樹液回収が推定8〜12%向上します [8]。資本集約度は上昇し、労働集約度は低下します。

気候適応と地理的移動

商業的なタッピングの北方および高標高への拡大が加速します。EPAによって引用されたモデルは、ミッドセンチュリーまでのシュガーメープルの生息地の変化を示しています [2]。そのリスクをヘッジする生産者は、商業的成熟に達する前に、北ケベック、ニューブランズウィック、オンタリオの森林を取得しています。

原料グレードの標準化

産業バイヤーは、職人のグレーディングでは提供できなかった一貫性を求めています。密度、色指数、そして風味の記述に関する仕様の厳格化が期待され、契約条件はグレード名だけでなく測定可能な閾値を参照します [10]。標準化はスイッチングコストを下げる一方で、供給関係を専門化します。

持続可能性の開示が調達に入る

CSRDおよび同様の報告制度の対象となる大手食品メーカーは、原料供給者から森林管理の文書を要求しています [14]。第三者の管理認証を持つシュガーブッシュオペレーターは、優先供給者リストで上昇し、文書のない小規模農家は最大の契約から除外されるリスクがあります。世界銀行は、農業食品のトレーサビリティ遵守にかかる支出が2030年までに大幅に増加すると見込んでいます [15]。


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 19.5億米ドル チューブの改修、備蓄の再構築、有機転換
ヨーロッパ 19.4% シェア 有機小売、プライベートブランドのプレミアム化
アジア太平洋 9.7% CAGR (2026–2035) 輸入流通、ベーカリーおよび飲料のフォーミュレーション
南アメリカ 0.08億米ドル ホテルのフードサービス、専門小売
中東 & アフリカ 1.7% シェア プレミアム食料品、ホスピタリティ チャンネル
合計 29.4億米ドル —

メープルシロップ市場の地域パフォーマンスは、供給に基づく北アメリカと、他の地域での需要主導の成長に明確に分かれています。


北アメリカ

国 地域シェア (2025) 主要ドライバー
アメリカ 38.5% バーモント州とニューヨーク州の生産に加え、最大の小売基盤
カナダ 57.5% ケベック州の供給優位性と輸出インフラ
メキシコ 4.0% プレミアム都市食料品の需要の増加


ケベック州の生産者連盟は、在庫を再構築するために2025年に約700万の追加タップを認可しました。これは10年で最大の単一拡張です[5]。バーモント州の農業局は、同時にチューブとROの設置に対するコストシェア支援を拡大しました。この地域のメープルシロップ市場は、需要に制約されるのではなく、供給に制約されており、すべての追加リットルには買い手がいます。

ヨーロッパ

国 地域シェア (2025) 主要ドライバー
ドイツ 24.0% EU内で最大の有機食料品チャネル
イギリス 19.5% 朝食とベーカリーの採用
フランス 17.0% パティスリーとグルメ小売
イタリア 10.5% 専門食品流通
スペイン 8.0% ホスピタリティセクターの採用
北欧諸国 9.5% 高い一人当たりの自然食品支出
ロシア 4.5% 輸入ルーティングに制約される
その他のヨーロッパ 7.0% 越境eコマース


ヨーロッパの需要はほぼ完全に有機および専門チャネルを通じて流れ、EU規則2018/848によるカナダおよびアメリカの有機製品の同等性認識は、重要なコンプライアンス障壁を取り除きます[14]。特にドイツの小売業者は、複数のグレードを並べて表示しており、これが地域のメープルシロップ市場におけるトレーディングアップ行動を支えています。

アジア太平洋

国 指標 (2025) 主要ドライバー
中国 地域の26.0% シェア 一級都市におけるベーカリー原材料の需要
インド 10.4% CAGR (2026–2035) プレミアム都市小売およびカフェチェーン
日本 地域の29.5% シェア 確立されたギフトおよび専門食料品文化
韓国 地域の15.0% シェア カフェおよびデザートフォーマットの拡大
ASEAN 地域の12.5% シェア ホテルのフードサービスおよび観光
その他のアジア太平洋 地域の7.0% シェア 免税および旅行小売


日本は依然として主要なバイヤーであり、通貨の逆風にもかかわらず一貫して輸入を行っています。一方、韓国のデザートカフェブームは安定した産業の引き合いを生み出しています[7]。メープルシロップ市場の地域成長は、ディストリビューターの経済に大きく依存しており、コールドチェーンは不要ですが、輸入書類と日本のラベリング基準が出荷ごとのコストを加えています。

南アメリカ

国 指標 (2025) 主要ドライバー
ブラジル 地域の61.0% シェア サンパウロの専門食料品およびホテルの需要
アルゼンチン 地域の21.0% シェア プレミアム都市小売ニッチ
その他の南アメリカ 地域の18.0% シェア 観光に関連したフードサービス


ブラジルの輸入量はホスピタリティ投資に密接に連動しており、同国の専門食料品フォーマットの拡大は、5年前には存在しなかった棚スペースを生み出しました[11]。通貨の変動性は、大陸全体のメープルシロップ市場における主要な制約要因です。

中東 & アフリカ

国 指標 (2025) 主要ドライバー
サウジアラビア 地域の28.0% シェア ホスピタリティおよびギガプロジェクトのケータリング
UAE 地域の33.5% シェア プレミアム食料品および外国人需要
南アフリカ 地域の17.5% シェア 専門小売およびベーカリー
エジプト 地域の9.0% シェア ホテルのフードサービス
その他のMEA 地域の12.0% シェア 旅行小売および流通ハブ


湾岸地域の需要は、高級食料品およびホテル調達に集中しており、輸入された朝食フォーマットは憧れの価値を持っています。UAEの再輸出インフラは、東アフリカおよび南アジア全体のメープルシロップ市場の流通ハブとしても機能しています[11]。


地域別メープルシロップ市場, 2025-2035

Maple Syrup Market Segmentation

種類別

メープルシロップ市場におけるシュガーメープルの優位性は、伝統ではなく樹液の化学成分に基づいています。

セグメント 指標 (2025) 主要な需要ドライバー
シュガーメープル 61.0% シェア 最高の樹液糖分含量、最低の加工コスト
レッドメープル 26.5% シェア 広い地理的範囲、早いシーズン
ブラックメープル 8.7% CAGR (2026–2035) 干ばつ耐性と風味の差別化


シュガーメープルの樹液は通常2.0–2.5%の糖分を含み、レッドメープルは1.5–1.8%で、これは完成した単位あたりの煮沸リットル数が少なく、燃料コストが低くなることを直接的に意味します [8]。ブラックメープルは長い間シュガーメープルの変種と見なされてきましたが、熱と干ばつに対する耐性が高く、特に重要な特性となっているため、注目を集めており、専門のバイヤーが支払う独特の風味プロファイルを生み出します。

カテゴリ別

メープルシロップ市場内のカテゴリミックスは、他のどの次元よりも速く変化しています。

セグメント 指標 (2025) 主要な需要ドライバー
従来型メープルシロップ 64.6% シェア 価格のアクセス可能性と工業用ボリューム契約
オーガニックメープルシロップ 9.4% CAGR (2026–2035) 小売のプレミアム化と輸出要件


従来型製品は依然として工業ベースを支えており、Brixあたりのコストが購買を支配しています。オーガニックの勢いは構造的な利点を反映しています:シュガーブッシュは禁止された投入物をほとんど使用しないため、転換は主に管理的であり、結果として得られる22–28%の価格プレミアムは、中規模生産者にとって最も高いリターンの決定の一つとなります [6]。

エンドユーザー別

エンドユーザーの構成は、メープルシロップ市場全体の価格力を決定します。

セグメント 指標 (2025) 主要な需要ドライバー
小売 60.0% シェア 家庭消費と贈答
工業 8.9% CAGR (2026–2035) 飲料、ベーカリー、栄養の再配合


小売はマージンを提供し、工業はボリュームと予測の可視性を提供します。工業の動きはより重要な発展であり、契約されたオフテイクにより、生産者は既知のキャッシュフローに対して資本設備をファイナンスでき、投機的な収穫ではなくなります [3]。


競争ベンチマーキング

供給側に高い集中があり、ブランド側は分散しています。世界の原材料供給のほとんどは、ケベックの生産者連盟が管理する割当およびプーリングシステムの下にあります。同時に、下流のパッキングとブランディングは、協同組合、プライベートラベルの専門家、グローバルな食料品ブランドの間で共有されています。ブランドパッケージのHHIは約900-1,100と推定されています。トップ5社は、メープルシロップ市場のパックされたボリュームの約40-48%を占めています。

会社 推定収益シェア範囲 メープルシロップ市場向けの主要製品 戦略的ポジショニング
シタデルメープルシロップ生産者協同組合 約11–14% バルクおよび小売シロップ、メープルシュガー、オーガニックライン 最大の協同組合; 直接生産者供給の管理
B&Gフーズ(メープルグローブファーム) 約7–10% ブランド小売シロップ、砂糖不使用ブレンド 確立された米国の食料品流通
メープルジョー(ファミーユ・ミショー・アピキュルター) 約5–8% ヨーロッパの小売シロップと蜂蜜ポートフォリオ EUの棚での優位性
バスコムメープルファーム 約5–7% バルクシロップ、パッキング、生産者機器 垂直統合された供給と機器
ターキーヒルシュガーブッシュ 約4–6% 小売用ガラスおよび特別パック プレミアムギフトおよび輸出に焦点
バターナットマウンテンファーム 約3–5% バルク成分およびブランド小売 成分グレード仕様のリーダーシップ
メープルリーフフーズシロップ部門 約3–5% 小売およびフードサービスフォーマット 広範なカナダの流通範囲
エスキュミナック 約2–4% シングルオリジンオーガニックシロップ ウルトラプレミアムポジショニング
シェイディメープルファーム 約2–4% 認定オーガニック小売ライン オーガニックファーストのブランドアイデンティティ
ハイランドシュガーワークス 約2–3% プライベートラベルおよびフードサービスパック 契約パッキングの専門家
フェルム・マルティネット 約1–3% オーガニックシロップおよび派生品 アーティザナル輸出ニッチ

最近のニュースと動向

  • ケベックメープルシロップ生産者(2024年2月):枯渇した在庫を再構築するために700万の新しいタップを承認、10年以上で最大の拡張承認であり、構造的な供給のひっ迫を示唆 [5]
  • カナダ統計局(2024年6月):戦略的備蓄在庫が約690万ポンドであると報告、以前のピークから急激に減少し、価格緩衝能力の喪失を確認 [1]
  • B&Gフーズ(2024年9月):メープルグローブファームのオーガニックラインを追加の米国の食料品チェーンに拡大し、クリーンラベルの消費者をターゲット
  • カナダ農業・農産物省(2025年3月):持続可能なカナダ農業パートナーシップの下でのシュガーブッシュの近代化コストシェア資金を延長 [4]
  • シタデル協同組合(2025年5月):ケベックの加工施設での膜ろ過能力の拡張を発表し、有機スループットを増加 [6]
  • 米国環境保護庁(2023年4月):北東部のメープルベルト全体で短縮された樹液シーズンを記録する気候指標シリーズを更新 [2]
  • ファミーユ・ミショー・アピキュルター(2023年11月):南欧の食料品チェーンへのメープルジョーの流通を拡大し、EU市場への浸透を深める [11]


メープルシロップ市場 Market Report Scope

パラメータ 詳細
市場範囲 種類、カテゴリ、最終ユーザー、地理にわたるメープルシロップの世界的な生産、包装、流通
調査期間 2021–2035(歴史的 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 7.10%(2026–2035)
市場規模チェックポイント USD 29.4億(2025年);USD 31.5億(2026年);USD 58.3億(2035年)
最も成長が早いセグメント オーガニック(9.4% CAGR);産業用エンドユーザー(8.9% CAGR);ブラックメープル(8.7% CAGR);アジア太平洋(9.7% CAGR)
プロファイルされた企業 11の主要な生産者、協同組合、パッカー
評価通貨 USD億、名目

よくある質問

メープルシロップ市場における備蓄減少を考慮して、調達チームは契約をどのように構築すべきですか?
公表されたバルクベンチマークに結びつけたインデックス価格での複数年のボリュームコミットメントに移行し、単一地域の天候リスクを制限するために、少なくとも2つの生産州または州にソーシングを分割します。[1]
工業バイヤーにとって、バルクドラムまたはトート形式はどちらがより経済的ですか?
トートは、月に約200リットル以上の取り扱いコストを削減し、デカンティング作業を削減します。ドラムは、保管温度管理が制限されている場合に好まれます。なぜなら、小さなボリュームはより早く回転するからです。[3]
輸出業者は、欧州小売市場に参入する際にどの認証を優先すべきですか?
EUの有機等価性認識が最も重要です。なぜなら、ドイツとフランスのプレミアム棚は有機製品が主流だからです。Codex CXS 342の適合性は、基本的な成分要件を扱います。[14] [21]
投資家はメープルシロップ市場における資産の質をどのように評価しますか?
ヘッドラインの面積ではなく、タップ数、真空カバレッジの割合、スタンドの年齢分布を見ます。成熟したサトウカエデの密度は、総森林面積よりもはるかに収量を左右します。[18]
中規模の事業にとって、どの技術アップグレードが最も早い投資回収をもたらしますか?
逆浸透は、現在のバルク価格で通常3シーズン未満で、燃料が最大の変動処理コストを占めるためです。重力ラインがまだ支配的な場合、真空チューブが続きます。[8]
既存の飲料ラインにメープルを追加する際にどのような統合の課題が生じますか?
粘度とミネラル含量は、計量機器のキャリブレーションに影響を与え、棚持ちの安定性プロファイルを変更する可能性があります。密度が一致した仕様でのパイロットランは、ほとんどの下流の充填問題を回避します。[3]
メープルシロップ市場は、アガベやデーツシロップからの意味のある代替リスクに直面していますか?
代替圧力は、プレミアム小売ではなく、価格に敏感な工業用途に集中しています。メープルの独特の風味と単一成分のラベルは、高いマージンセグメントを効果的に守ります。[11]
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, industry publications, and authoritative government sources. Key sources included the US Department of Agriculture (USDA) National Agricultural Statistics Service (NASS), Agriculture and Agri-Food Canada (AAFC), Statistics Canada CANSIM Database, Canadian Food Inspection Agency (CFIA) Regulatory Standards, Quebec Maple Syrup Producers (FPAQ) Production Data, Vermont Agency of Agriculture Food and Markets, US Food & Drug Administration (FDA) Food Standards and Labeling Guidelines, European Food Safety Authority (EFSA) Sweetener Regulations, Food and Agriculture Organization (FAO) FAOSTAT Trade Database, UN Comtrade International Trade Statistics, International Maple Syrup Institute (IMSI) Industry Reports, North American Maple Syrup Council (NAMSC) Production Surveys, National Center for Biotechnology Information (NCBI) Nutritional and Clinical Studies, Journal of Food Science, Food Chemistry, Journal of Agricultural and Food Chemistry, MRFR Packaged Food Database, MRFR Retail Measurement Services, and SPINS Natural & Specialty Product Data. These sources were used to collect production statistics, harvest yield data, regulatory compliance standards, international trade flows, nutritional research, pricing trends, and competitive landscape analysis for Grade A, Grade B, organic, and flavored maple syrup categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Top executives from maple syrup farmers, sugar shack cooperatives, packaging factories, and private label manufacturers were among the supply-side sources. Procurement Directors from foodservice distributors, Category Managers from supermarkets and specialty shops, Heads of Research and Development from food and beverage production (bakery, confectionery, dairy), and Purchasing Managers from hospitality groups and breakfast restaurant chains made up the demand-side sources. Through primary research, we were able to confirm distribution channel dynamics, validate market segmentation across glass, plastic, and bulk packaging, and gain insights into topics such as the adoption of organic certification, seasonal pricing fluctuations, the expansion of export markets, and growth strategies for private label versus branded products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (48%), Europe (22%), Asia-Pacific (20%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key producers across Quebec (Canada), Vermont, New York, Maine, Ontario, and emerging regions (Asia-Pacific, Europe)

Product mapping across Grade A (Golden/Dark/Amber), Grade B (Processing grade), Organic certified, and Flavored/Infused maple syrup categories

Analysis of reported and modeled annual revenues specific to maple syrup portfolios, including bulk ingredient sales and retail packaged goods

Coverage of producers and packers representing 78-82% of global market share in 2024 (accounting for Quebec's ~72% global production dominance)

Extrapolation using bottom-up (production volume × average selling price by grade and region) and top-down (manufacturer revenue validation across retail and foodservice channels) approaches to derive segment-specific valuations for household consumption, food industry ingredient use, and beverage applications

Key Methodological Notes:

Regional weighting reflects the actual geographic concentration of maple syrup production (concentrated in Northeastern North America) versus the dermal filler example which had broader geographic distribution

Company tier thresholds adjusted downward to account for the artisanal/agricultural nature of maple production (many small sugar shacks) versus high-value medical devices

Primary research focus includes agricultural cooperatives (like FPAQ) and foodservice procurement given the commodity/ingredient nature of the product versus medical professionals in the dermal filler example

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















