Marché du sirop d'érable (2026 - 2035)

Maple Syrup Market Size, Share, Industry Trend & Analysis Research Report By Type (Black Maple, Red Maple, Sugar Maple), By Category (Conventional Maple Syrup, Organic Maple Syrup), By End User (Retail, Industrial), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/FnB/3513-HCR 200 Pages Snehal Singh Last Updated: September 15, 2026
Maple Syrup Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.10%
2025 Market SizeUSD 2.94 Billion
2035 Market SizeUSD 5.83 Billion
Key Players
Citadelle Maple Syrup Producers' Cooperative
B&G Foods
Maple Joe
Bascom Maple Farms
Turkey Hill Sugarbush
Butternut Mountain Farm
Opportunities
  • Asia-Pacific Retail Penetration
  • Value-Added Derivatives
  • Traceability as a Monetisable Asset

Maple Syrup Market Summary

Le marché du sirop d'érable a atteint 2,94 milliards USD en 2025 et ouvre la fenêtre de prévision à 3,15 milliards USD en 2026, grimpant à 5,83 milliards USD d'ici 2035 avec un TCAC de 7,10 %. Deux catalyseurs ancrent cette trajectoire. La réserve stratégique du Québec — l'amortisseur pour environ trois quarts de l'offre mondiale — a été drainée de 133 millions de livres à environ 6,9 millions de livres d'ici 2024, forçant la fédération des producteurs à libérer 7 millions de nouveaux robinets [1]. Simultanément, les budgets de reformulation à étiquette propre des grands fabricants alimentaires ont redirigé les dépenses en édulcorants vers des intrants botaniques traçables [3].

La production elle-même est en cours de reconstruction. Les seaux alimentés par gravité et les évaporateurs à cuve ouverte sont remplacés par des réseaux de tubes sous vide, des concentrateurs d'osmose inverse qui éliminent 75 à 80 % de l'eau avant ébullition, et un suivi de la sève lié à des capteurs qui identifie les fuites de ligne en quelques heures. Agriculture et Agroalimentaire Canada a investi plus de 20 millions CAD dans des modifications d'efficacité sur les exploitations pour l'industrie du sucre d'érable dans le cadre du Partenariat agricole canadien durable [4]. L'économie de la rénovation est exceptionnellement propre, avec des économies d'énergie de 60 à 70 % par litre bouilli.


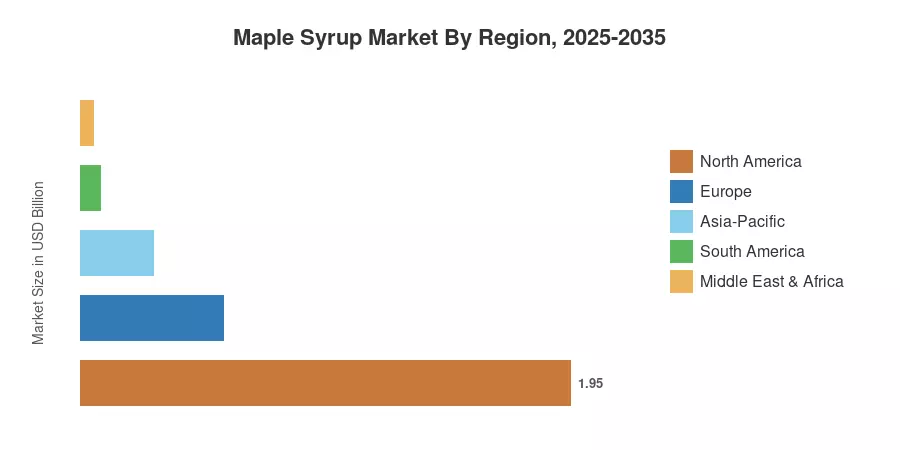
La distribution géographique du marché du sirop d'érable est inégale. L'Amérique du Nord était la région dominante, représentant 66,5 % des revenus de 2025, suivie de l'Europe en tant que deuxième bloc le plus important à 19,4 %, soutenue par le commerce de détail bio allemand et français, et l'Asie-Pacifique se développe le plus rapidement à 9,7 % alors que les boulangeries japonaises et sud-coréennes remplacent les glaçages à base de canne. Cette décennie, l'offre, et non l'appétit, fixera le plafond.


Principaux enseignements du rapport

• Par type

  • Le sucre d'érable a représenté 61,0 % des revenus du marché du sirop d'érable en 2025, reflétant sa concentration en sucre supérieure dans la sève.
  • L'érable noir est le type à la croissance la plus rapide avec un TCAC de 8,7 % jusqu'en 2035

• Par catégorie

  • Le produit conventionnel a représenté 64,6 % des revenus de 2025
  • Les offres biologiques avancent à un TCAC de 9,4 %, la trajectoire de catégorie la plus forte sur le marché du sirop d'érable


• Par géographie

  • L'Amérique du Nord a généré 1,95 milliard USD en 2025
  • L'Asie-Pacifique affiche un TCAC de 9,7 %, le plus rapide de toutes les régions
  • L'Europe représente 19,4 % des revenus mondiaux


Taille du marché et prévisions (2021–2035)

Les estimations sont générées en combinant les volumes de production et d'exportation de Statistique Canada et du USDA NASS avec une modélisation de canal ascendante à travers les acheteurs d'épicerie, de restaurants et d'ingrédients industriels, puis réconciliées avec les flux commerciaux au niveau des douanes et les déclarations auditées des emballeurs répertoriés. Le prix de détail de la catégorie A est surveillé trimestriellement dans 5 devises. Les données pour le marché du sirop d'érable sont calculées en milliards USD aux taux de change nominaux.
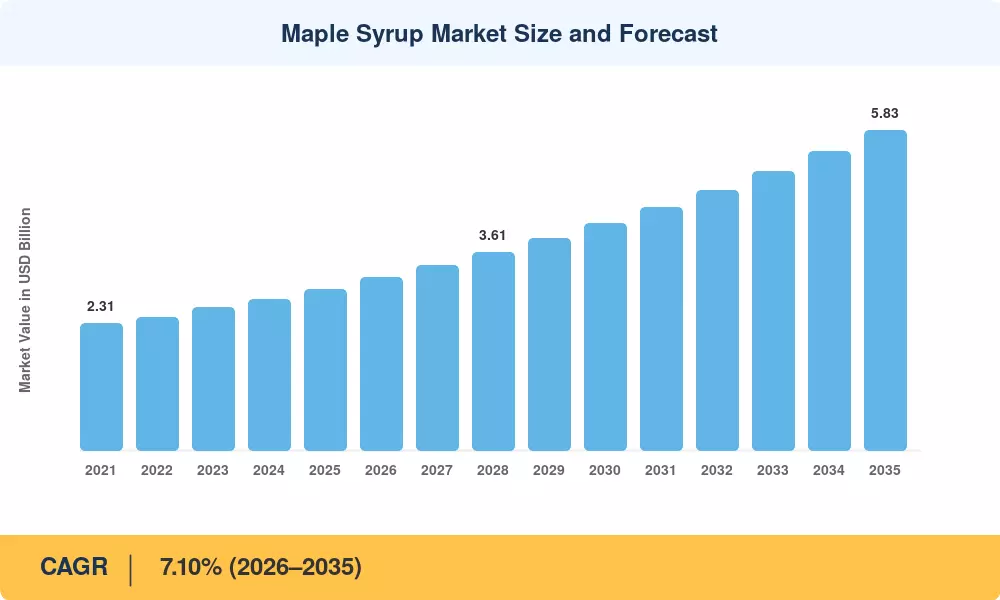
Taille et prévisions du marché du sirop d'érable
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Substitution de l'édulcorant à étiquette propre +1.8 Global À moyen terme (2–4 ans) [3]
Adoption de tubage sous vide et d'osmose inverse +1.4 Amérique du Nord À court terme (≤2 ans) [8]
Primes de conversion biologique +1.2 Amérique du Nord, Europe À moyen terme (2–4 ans) [6]
Demande de formulation industrielle et de boissons +1.1 Global À long terme (≥4 ans) [3]
Liberalisation des importations en Asie-Pacifique +0.9 Asie-Pacifique À long terme (≥4 ans) [7]
Subventions à la modernisation des érablières gouvernementales +0.7 Canada, Nord-Est des États-Unis À court terme (≤2 ans) [4]
Croissance du commerce électronique et des canaux DTC +0.5 Global À moyen terme (2–4 ans) [9]


La substitution à étiquette propre redéfinit les ingrédients

La reformulation est le signal le plus fort sur le marché du sirop d'érable. Les fabricants de nourriture, répondant à la divulgation des sucres ajoutés sur l'emballage, se sont tournés vers des édulcorants d'origine botanique avec une déclaration à un seul ingrédient, et l'érable se situe à l'extrémité premium de cette étagère. Les données de vente au détail nord-américaines suivies par Nielsen montrent que les revendications à étiquette propre représentent 41 % des nouveaux lancements de produits sucrés en 2024, contre 27 % en 2021 [3]. Comme l'érable contient des niveaux mesurables de manganèse, de riboflavine et de polyphénols, les formulateurs peuvent conserver un appel nutritionnel que les mélanges de stévia ne peuvent pas offrir.

La technologie sous vide et membrane réécrit l'économie unitaire

Les producteurs utilisant des tubages sous vide à 20–25 pouces de mercure extraient deux à trois fois le volume de sève des systèmes gravitaires avec le même nombre de robinets. L'ajout d'osmose inverse élimine 75–80 % de l'eau avant l'ébullition, réduisant la consommation de carburant par litre fini d'environ 65 % [8]. Les essais sur le terrain de l'Université du Vermont montrent que le retour sur investissement d'une unité RO de taille moyenne est inférieur à trois saisons aux prix de gros de 2025. Ce calcul explique pourquoi les dépenses d'investissement dans le secteur ont fortement augmenté même si la volatilité des récoltes a augmenté.

Les primes biologiques incitent à la conversion des terres

Le sirop d'érable biologique certifié a commandé une prime de prix de 22–28 % par rapport au conventionnel lors des transactions au Québec en 2024–2025 [6]. Les coûts de conversion sont exceptionnellement bas par rapport à l'agriculture de culture en rang — la plupart des érablières respectent déjà les restrictions d'intrants — donc la barrière est la documentation et la planification des inspections plutôt que l'agronomie. Les volumes de certification de sirop d'érable biologique auprès des organismes nord-américains accrédités ont augmenté à deux chiffres pour la troisième année consécutive [6].

Les canaux industriels élargissent la base de demande

Les fabricants de boissons et de nutrition sportive achètent désormais en formats de fût et de conteneur pour gels énergétiques, cafés prêts à boire et produits protéinés glacés. L'écoulement industriel était historiquement lié au commerce de détail adjacent aux crêpes ; ce n'est plus le cas. Les volumes de contrats négociés sur des horizons de 12 à 24 mois offrent aux producteurs une visibilité des revenus que le marché de détail spot n'a jamais fournie [3].


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Compression de saison due au climat −1.6 Amérique du Nord À long terme (≥4 ans) [2]
Épuisement des réserves stratégiques et volatilité des prix −1.1 Global À court terme (≤2 ans) [1]
Pénurie de main-d'œuvre pendant la période de récolte −0.8 Canada, Nord-Est des États-Unis À moyen terme (2–4 ans) [4]
Substitution par des sirops et mélanges à moindre coût −0.7 Asie-Pacifique, MEA À moyen terme (2–4 ans) [11]
Litiges sur les tarifs et la classification commerciale −0.4 Amérique du Nord, Europe À court terme (≤2 ans) [12]


Une fenêtre de récolte de sève rétrécissante

Des hivers tardifs plus chauds raccourcissent le cycle de gel-dégel qui stimule l'écoulement de la sève. La série d'indicateurs de l'Agence de protection de l'environnement des États-Unis documente des débuts de saison plus précoces à travers la ceinture d'érables, plusieurs États du Nord-Est perdant des jours de récolte mesurables par décennie [2]. La teneur en sucre diminue parallèlement, ce qui signifie qu'il faut traiter plus de sève pour un rendement identique. Les producteurs réagissent en récoltant plus tôt et en se déplaçant vers le nord, mais la maturité des érables prend 30 à 40 ans, donc l'offre ne peut pas suivre la demande rapidement.

L'épuisement des réserves supprime l'amortisseur de choc des prix

La réserve du Québec existait précisément pour lisser les mauvaises récoltes. Avec un inventaire tombé à environ 6,9 millions de livres d'ici 2024 contre un pic de 133 millions de livres, ce tampon est fonctionnellement disparu [1]. Les prix en gros transmettent donc directement les conditions météorologiques aux acheteurs, et les acheteurs industriels avec des contrats à marge fixe ont commencé à se couvrir par le biais de l'approvisionnement multi-origines.

Concentration de la main-d'œuvre dans une fenêtre de six semaines

La récolte, la réparation des lignes et l'ébullition se compressent dans une étroite fenêtre saisonnière qui concurrence mal l'emploi tout au long de l'année. Les programmes fédéraux de travailleurs saisonniers couvrent une partie de l'écart, mais les délais de candidature s'alignent rarement avec un dégel imprévisible [4]. L'automatisation de la surveillance du vide des lignes aide ; elle ne remplace pas les équipes parcourant des réseaux de 20 000 prises.


Maple Syrup Market Opportunities

Pénétration du détail en Asie-Pacifique

Les formats d'épicerie premium japonais et coréens ont prouvé qu'ils étaient prêts à accepter des prix d'importation pour des produits authentifiés d'origine unique. La pénétration des ménages reste dans les faibles chiffres à un chiffre dans la région, donc les gains de distribution supplémentaires se traduisent directement en volume plutôt qu'en changement de part [7]. Le TCAC régional de 9,7 % sous-estime la marge de progression.

Dérivés à valeur ajoutée

Le sucre d'érable, l'eau d'érable et les produits à base de crème infusée affichent des marges brutes de 15 à 25 points au-dessus du sirop en vrac. L'eau d'érable, en particulier, cible le rayon d'hydratation faible en calories, une catégorie qui croît plus rapidement que le marché parent [9]. Les producteurs se déplaçant en aval capturent la marge de conditionnement qu'ils abandonnent actuellement.

Traçabilité en tant qu'actif monétisable

Les données de provenance au niveau du lot — GPS de la sucrerie, date d'ébullition, lecture de densité, classification de grade — sont de plus en plus demandées par les acheteurs industriels et de plus en plus facturables. Les coopératives licenciant des données de provenance vérifiées aux partenaires de marque construisent une seconde ligne de revenus à partir des infrastructures qu'elles ont installées pour la conformité [10]. Les alternatives de sucrants naturels se battent sur le prix ; l'origine vérifiée est là où l'érable défend son premium.

Restauration dans les marchés émergents

Les chaînes d'hôtels et de cafés à travers le Golfe et le Brésil ajoutent des formats de petit-déjeuner nord-américains. Les volumes par point de vente sont faibles, mais l'entrée dirigée par les distributeurs évite les coûts de référencement au détail qui ont historiquement bloqué l'expansion [11].

Crédits de carbone et de gestion forestière

Les sucreries en activité sont des forêts de feuillus debout. Les protocoles de carbone volontaires émergents reconnaissent les peuplements d'érables gérés pour le crédit de séquestration, offrant aux producteurs un flux de revenus non lié au sirop lié aux superficies qu'ils détiennent déjà [13].


Maple Syrup Market Future Outlook

Gestion de la sucrerie pilotée par capteurs

D'ici 2030, attendez-vous à une pénétration majoritaire de la surveillance sous vide en réseau dans les opérations commerciales de plus de 10 000 robinets. Les capteurs de pression de ligne associés à des modèles météorologiques prédictifs permettent aux équipes de prioriser les réparations sur les latéraux spécifiques perdant du rendement, augmentant la récupération de sève d'environ 8 à 12 % [8]. L'intensité du capital augmente ; l'intensité de la main-d'œuvre diminue.

Adaptation au climat et migration géographique

L'expansion vers le nord et en altitude du prélèvement commercial va s'accélérer. Les modélisations citées par l'EPA indiquent un changement d'habitat mesurable pour l'érable à sucre d'ici le milieu du siècle [2]. Les producteurs qui se protègent contre ce risque acquièrent des peuplements dans le nord du Québec, au Nouveau-Brunswick et en Ontario bien avant que ces forêts n'atteignent la maturité commerciale.

Standardisation de la qualité des ingrédients

Les acheteurs industriels exigent une cohérence que la classification artisanale n'a jamais été conçue pour fournir. Attendez-vous à un resserrement des spécifications concernant la densité, l'indice de couleur et les descripteurs de saveur, avec des termes de contrat faisant référence à des seuils mesurables plutôt qu'à des noms de grade seuls [10]. La standardisation réduit les coûts de changement mais professionnalise également les relations d'approvisionnement.

La divulgation de durabilité entre dans les achats

Les grands fabricants alimentaires soumis à la CSRD et à des régimes de reporting comparables demandent désormais une documentation sur la gestion forestière de la part des fournisseurs d'ingrédients [14]. Les opérateurs de sucreries avec certification de gestion par des tiers monteront dans les listes de fournisseurs préférés, tandis que les petits producteurs non documentés risquent d'être exclus des plus gros contrats. La Banque mondiale estime que les dépenses de conformité en matière de traçabilité agro-alimentaire augmenteront considérablement d'ici 2030 [15].


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 1,95 milliard USD Rénovation de tubage, reconstruction de réserves, conversion organique
Europe 19,4 % de part Vente au détail organique, premiumisation de marques de distributeur
Asie-Pacifique 9,7 % TCAC (2026–2035) Distribution d'importation, formulation de boulangerie et de boissons
Amérique du Sud 0,08 milliard USD Restauration hôtelière, vente au détail spécialisée
Moyen-Orient & Afrique 1,7 % de part Épicerie premium, canaux d'hospitalité
Total 2,94 milliards USD

La performance régionale sur le marché du sirop d'érable se divise clairement entre une Amérique du Nord ancrée sur l'offre et une croissance tirée par la demande ailleurs.


Amérique du Nord

Pays Part de la région (2025) Facteur clé
États-Unis 38,5 % Production du Vermont et de New York plus la plus grande base de vente au détail
Canada 57,5 % Dominance de l'approvisionnement du Québec et infrastructure d'exportation
Mexique 4,0 % Demande croissante d'épicerie urbaine premium


La fédération des producteurs du Québec a autorisé environ 7 millions de nouveaux robinets en 2025 pour reconstruire les stocks, la plus grande expansion unique en une décennie [5]. L'Agence de l'Agriculture du Vermont a simultanément élargi le soutien au partage des coûts pour l'installation de tubage et d'osmose inverse. Le marché du sirop d'érable dans cette région est donc contraint par la capacité plutôt que par la demande, et chaque litre supplémentaire trouve un acheteur.

Europe

Pays Part de la région (2025) Facteur clé
Allemagne 24,0 % Le plus grand canal d'épicerie organique de l'UE
Royaume-Uni 19,5 % Adoption du petit-déjeuner et de la boulangerie
France 17,0 % Pâtisserie et vente au détail gourmet
Italie 10,5 % Distribution alimentaire spécialisée
Espagne 8,0 % Adoption dans le secteur de l'hospitalité
Pays nordiques 9,5 % Dépenses élevées en aliments naturels par habitant
Russie 4,5 % Contraint par le routage des importations
Reste de l'Europe 7,0 % Commerce électronique transfrontalier


La demande européenne passe presque entièrement par des canaux organiques et spécialisés, où la reconnaissance de l'équivalence de la réglementation de l'UE 2018/848 pour les produits organiques canadiens et américains supprime une barrière de conformité significative [14]. Les détaillants allemands, en particulier, listent plusieurs grades côte à côte, ce qui soutient le comportement de montée en gamme à travers le marché du sirop d'érable dans la région.

Asie-Pacifique

Pays Métrique (2025) Facteur clé
Chine 26,0 % de part de région Demande d'ingrédients de boulangerie dans les villes de premier plan
Inde 10,4 % TCAC (2026–2035) Vente au détail urbaine premium et chaînes de cafés
Japon 29,5 % de part de région Culture établie des cadeaux et des épiceries spécialisées
Corée du Sud 15,0 % de part de région Expansion des formats de café et de dessert
ASEAN 12,5 % de part de région Restauration hôtelière et tourisme
Reste de l'Asie-Pacifique 7,0 % de part de région Vente au détail hors taxes et de voyage


Le Japon reste l'acheteur ancré, important de manière constante malgré les vents contraires de la monnaie, tandis que le boom des cafés-desserts en Corée a créé une demande industrielle stable [7]. La croissance régionale du marché du sirop d'érable dépend fortement de l'économie des distributeurs, car la chaîne du froid n'est pas nécessaire mais la documentation d'importation et les normes d'étiquetage japonaises ajoutent des coûts par expédition.

Amérique du Sud

Pays Métrique (2025) Facteur clé
Brésil 61,0 % de part de région Demande d'épicerie spécialisée et hôtelière à São Paulo
Argentine 21,0 % de part de région Niches de vente au détail urbaine premium
Reste de l'Amérique du Sud 18,0 % de part de région Restauration liée au tourisme


Les volumes d'importation brésiliens suivent de près les investissements dans l'hospitalité, et l'expansion du format d'épicerie spécialisée du pays a créé des espaces de rayonnage qui n'existaient pas il y a cinq ans [11]. La volatilité des devises reste le principal facteur limitant sur le marché du sirop d'érable à travers le continent.

Moyen-Orient & Afrique

Pays Métrique (2025) Facteur clé
Arabie Saoudite 28,0 % de part de région Restauration et catering de projets giga
Émirats Arabes Unis 33,5 % de part de région Demande d'épicerie premium et d'expatriés
Afrique du Sud 17,5 % de part de région Vente au détail spécialisée et boulangerie
Égypte 9,0 % de part de région Restauration hôtelière
Reste du MEA 12,0 % de part de région Vente au détail de voyage et hubs de distribution


La demande dans le Golfe est concentrée dans l'épicerie haut de gamme et l'approvisionnement hôtelier, où les formats de petit-déjeuner importés ont une valeur aspirante. L'infrastructure de réexportation des Émirats sert également de hub de distribution pour le marché plus large du sirop d'érable à travers l'Afrique de l'Est et le Sud de l'Asie [11].


Marché du sirop d'érable par région, 2025-2035

Maple Syrup Market Segmentation

Par type

La domination de l'érable à sucre sur le marché du sirop d'érable repose sur la chimie de la sève plutôt que sur la tradition.

Segment Métrique (2025) Principal moteur de la demande
Érable à sucre 61,0 % de part Le plus haut contenu en sucre de la sève, le coût de transformation le plus bas
Érable rouge 26,5 % de part Plage géographique plus large, saison plus précoce
Érable noir 8,7 % TCAC (2026–2035) Tolérance à la sécheresse et différenciation des saveurs


La sève de l'érable à sucre contient généralement 2,0–2,5 % de sucre contre 1,5–1,8 % pour l'érable rouge, ce qui se traduit directement par moins de litres bouillis par unité finie et un coût de carburant inférieur [8]. L'érable noir, longtemps considéré comme une variante de l'érable à sucre, attire de plus en plus l'attention car il tolère mieux la chaleur et la sécheresse — une caractéristique de plus en plus pertinente — et produit un profil de saveur distinctif pour lequel les acheteurs spécialisés sont prêts à payer.

Par catégorie

Le mélange de catégories sur le marché du sirop d'érable évolue plus rapidement que toute autre dimension.

Segment Métrique (2025) Principal moteur de la demande
Sirop d'érable conventionnel 64,6 % de part Accessibilité des prix et contrats de volume industriel
Sirop d'érable biologique 9,4 % TCAC (2026–2035) Premiumisation de la vente au détail et exigences d'exportation


Le produit conventionnel conserve encore la base industrielle, où le coût par Brix gouverne les achats. L'élan biologique reflète un avantage structurel : les érablières utilisent rarement des intrants interdits, donc la conversion est largement administrative, et le prix premium de 22–28 % qui en résulte fait de la certification l'une des décisions à plus haut rendement disponibles pour un producteur de taille moyenne [6].

Par utilisateur final

La composition des utilisateurs finaux détermine le pouvoir de fixation des prix sur l'ensemble du marché du sirop d'érable.

Segment Métrique (2025) Principal moteur de la demande
Vente au détail 60,0 % de part Consommation domestique et cadeaux
Industriel 8,9 % TCAC (2026–2035) Reformulation des boissons, de la boulangerie et de la nutrition


La vente au détail génère des marges ; l'industriel génère du volume et de la visibilité des prévisions. Le changement industriel est le développement le plus conséquent, car les contrats d'achat permettent aux producteurs de financer des équipements de capital contre des flux de trésorerie connus plutôt que des récoltes spéculatives [3].


Analyse Concurrentielle

Haute concentration du côté de l'offre et fragmentation du côté de la marque. La plupart des matières premières mondiales est sous un système de quotas et de mise en commun contrôlé par la fédération des producteurs du Québec. En même temps, l'emballage et le branding en aval sont partagés entre des coopératives, des experts en marques de distributeurs et des marques de produits alimentaires mondiales. L'HHI est estimé entre 900 et 1 100 pour les emballages de marque. Les cinq principales entreprises contribuent à environ 40-48 % du volume emballé sur le marché du sirop d'érable.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché du Sirop d'Érable Positionnement Stratégique
Coopérative de Producteurs de Sirop d'Érable Citadelle ~11–14% Sirop en vrac et de détail, sucre d'érable, lignes biologiques Plus grande coopérative ; contrôle direct de l'approvisionnement des producteurs
B&G Foods (Maple Grove Farms) ~7–10% Sirop de détail de marque, mélanges sans sucre Distribution alimentaire établie aux États-Unis
Maple Joe (Famille Michaud Apiculteurs) ~5–8% Portefeuille de sirop et de miel de détail européen Présence dominante en rayon dans l'UE
Bascom Maple Farms ~5–7% Sirop en vrac, emballage, équipement pour producteurs Approvisionnement et équipement intégrés verticalement
Turkey Hill Sugarbush ~4–6% Emballages en verre de détail et spécialités Accent sur les cadeaux premium et l'exportation
Butternut Mountain Farm ~3–5% Ingrédient en vrac et de détail de marque Leadership en spécifications de qualité d'ingrédients
Division Sirop de Maple Leaf Foods ~3–5% Formats de détail et de restauration Large portée de distribution au Canada
Escuminac ~2–4% Sirop biologique d'origine unique Positionnement ultra-premium
Shady Maple Farms ~2–4% Lignes de détail certifiées biologiques Identité de marque axée sur le biologique
Highland Sugarworks ~2–3% Emballages de marque de distributeur et de restauration Spécialiste de l'emballage sous contrat
Ferme Martinette ~1–3% Sirop biologique et dérivés Niche d'exportation artisanale


Actualités et Développements Récents

  • Producteurs de Sirop d'Érable du Québec (février 2024) : Autorisation de 7 millions de nouveaux robinets pour reconstruire les réserves épuisées, la plus grande approbation d'expansion en plus d'une décennie, signalant une tension structurelle de l'offre [5]
  • Statistique Canada (juin 2024) : A signalé un inventaire de réserve stratégique d'environ 6,9 millions de livres, en forte baisse par rapport aux pics précédents, confirmant la perte de capacité de tampon de prix [1]
  • B&G Foods (septembre 2024) : A élargi la gamme biologique de Maple Grove Farms dans d'autres enseignes de supermarchés américains, ciblant les consommateurs de produits à étiquette propre [9]
  • Agriculture et Agroalimentaire Canada (mars 2025) : A prolongé le financement de partage des coûts pour la modernisation des érablières dans le cadre du Partenariat agricole canadien durable [4]
  • Coopérative Citadelle (mai 2025) : A annoncé une expansion de la capacité de filtration par membrane dans son installation de transformation au Québec pour augmenter le débit biologique [6]
  • EPA des États-Unis (avril 2023) : A mis à jour la série d'indicateurs climatiques documentant la réduction des saisons de collecte de sève dans la ceinture d'érables du nord-est [2]
  • Famille Michaud Apiculteurs (novembre 2023) : A élargi la distribution de Maple Joe dans les chaînes de supermarchés du sud de l'Europe, approfondissant la pénétration dans l'UE [11]


Marché du sirop d'érable Market Report Scope

Paramètre Détail
Portée du marché Production, emballage et distribution mondiaux de sirop d'érable par type, catégorie, utilisateur final et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 7,10 % (2026–2035)
Points de contrôle de la taille du marché 2,94 milliards USD (2025) ; 3,15 milliards USD (2026) ; 5,83 milliards USD (2035)
Segments à la croissance la plus rapide Biologique (CAGR de 9,4 %) ; Utilisateur final industriel (CAGR de 8,9 %) ; Érable noir (CAGR de 8,7 %) ; Asie-Pacifique (CAGR de 9,7 %)
Entreprises profilées 11 producteurs, coopératives et emballeurs leaders
Devise d'évaluation Milliards USD, nominal

FAQ

Comment les équipes d'approvisionnement devraient-elles structurer les contrats compte tenu de l'épuisement des réserves sur le marché du sirop d'érable ?
Passer à des engagements de volume pluriannuels avec des prix indexés liés à des références en vrac publiées - répartir l'approvisionnement sur au moins deux provinces ou États producteurs pour limiter l'exposition aux conditions météorologiques d'une seule région [1].
Le format en vrac de fût ou de conteneur est-il plus économique pour les acheteurs industriels ?
Les conteneurs réduisent le coût de manutention au-dessus d'environ 200 litres par mois et diminuent le travail de décantation. Les fûts restent préférables lorsque le contrôle de la température de stockage est limité, car les volumes plus petits se renouvellent plus rapidement [3].
Quelle certification les exportateurs devraient-ils prioriser lors de leur entrée sur le marché de détail européen ?
La reconnaissance de l'équivalence biologique de l'UE est la plus importante, car les rayons premium allemands et français sont dominés par les produits biologiques. La conformité au Codex CXS 342 traite de l'exigence de composition de base [14] [21].
Comment les investisseurs évaluent-ils la qualité des actifs sur le marché du sirop d'érable ?
Regardez le nombre de perceuses, le pourcentage de couverture sous vide et la distribution de l'âge des arbres plutôt que la superficie totale. La densité des érables à sucre matures influence le rendement bien plus que la superficie forestière totale [18].
Quelle mise à niveau technologique offre le retour sur investissement le plus rapide pour une opération de taille moyenne ?
L'osmose inverse, généralement en moins de trois saisons aux prix actuels en vrac, car le carburant représente le plus grand coût variable de traitement. Les tubes sous vide suivent de près là où les lignes de gravité dominent encore [8].
Quels défis d'intégration se posent lors de l'ajout de l'érable aux lignes de boissons existantes ?
La viscosité et la teneur en minéraux affectent l'étalonnage de l'équipement de dosage et peuvent modifier les profils de stabilité à la conservation. Des essais pilotes avec des spécifications de densité correspondantes évitent la plupart des problèmes de remplissage en aval [3].
Le marché du sirop d'érable fait-il face à un risque de substitution significatif provenant du sirop d'agave ou de datte ?
La pression de substitution se concentre dans les applications industrielles sensibles aux prix, pas dans le commerce de détail premium. La saveur distincte de l'érable et l'étiquette à ingrédient unique défendent efficacement les segments à marge plus élevée [11].
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, industry publications, and authoritative government sources. Key sources included the US Department of Agriculture (USDA) National Agricultural Statistics Service (NASS), Agriculture and Agri-Food Canada (AAFC), Statistics Canada CANSIM Database, Canadian Food Inspection Agency (CFIA) Regulatory Standards, Quebec Maple Syrup Producers (FPAQ) Production Data, Vermont Agency of Agriculture Food and Markets, US Food & Drug Administration (FDA) Food Standards and Labeling Guidelines, European Food Safety Authority (EFSA) Sweetener Regulations, Food and Agriculture Organization (FAO) FAOSTAT Trade Database, UN Comtrade International Trade Statistics, International Maple Syrup Institute (IMSI) Industry Reports, North American Maple Syrup Council (NAMSC) Production Surveys, National Center for Biotechnology Information (NCBI) Nutritional and Clinical Studies, Journal of Food Science, Food Chemistry, Journal of Agricultural and Food Chemistry, Euromonitor International Packaged Food Database, NielsenIQ Retail Measurement Services, and SPINS Natural & Specialty Product Data. These sources were used to collect production statistics, harvest yield data, regulatory compliance standards, international trade flows, nutritional research, pricing trends, and competitive landscape analysis for Grade A, Grade B, organic, and flavored maple syrup categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Top executives from maple syrup farmers, sugar shack cooperatives, packaging factories, and private label manufacturers were among the supply-side sources. Procurement Directors from foodservice distributors, Category Managers from supermarkets and specialty shops, Heads of Research and Development from food and beverage production (bakery, confectionery, dairy), and Purchasing Managers from hospitality groups and breakfast restaurant chains made up the demand-side sources. Through primary research, we were able to confirm distribution channel dynamics, validate market segmentation across glass, plastic, and bulk packaging, and gain insights into topics such as the adoption of organic certification, seasonal pricing fluctuations, the expansion of export markets, and growth strategies for private label versus branded products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (48%), Europe (22%), Asia-Pacific (20%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key producers across Quebec (Canada), Vermont, New York, Maine, Ontario, and emerging regions (Asia-Pacific, Europe)

Product mapping across Grade A (Golden/Dark/Amber), Grade B (Processing grade), Organic certified, and Flavored/Infused maple syrup categories

Analysis of reported and modeled annual revenues specific to maple syrup portfolios, including bulk ingredient sales and retail packaged goods

Coverage of producers and packers representing 78-82% of global market share in 2024 (accounting for Quebec's ~72% global production dominance)

Extrapolation using bottom-up (production volume × average selling price by grade and region) and top-down (manufacturer revenue validation across retail and foodservice channels) approaches to derive segment-specific valuations for household consumption, food industry ingredient use, and beverage applications

Key Methodological Notes:

Regional weighting reflects the actual geographic concentration of maple syrup production (concentrated in Northeastern North America) versus the dermal filler example which had broader geographic distribution

Company tier thresholds adjusted downward to account for the artisanal/agricultural nature of maple production (many small sugar shacks) versus high-value medical devices

Primary research focus includes agricultural cooperatives (like FPAQ) and foodservice procurement given the commodity/ingredient nature of the product versus medical professionals in the dermal filler example

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















