ヘルスケアチャットボット市場 (2026 - 2035)

ヘルスケアチャットボット市場調査レポート アプリケーション別(症状チェック、予約スケジューリング、薬剤支援、患者教育)、技術別(人工知能、自然言語処理、機械学習、決定木アルゴリズム)、エンドユーザー別(病院、クリニック、製薬会社、保険提供者)、展開タイプ別(オンプレミス、クラウドベース)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- 2035年までの予測
ID: MRFR/MED/5014-CR 107 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
Healthcare Chatbots Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)26.4%
2025 Market SizeUSD 101.8 Million
2035 Market SizeUSD 1,058.6 Million
Key Players
Babylon Health
Ada Health
Infermedica
Buoy Health
Sensely
HealthTap
Opportunities
  • Mental-Health Coaching Expansion
  • Emerging-Market Smartphone Leapfrogging
  • Data Monetization and Population Insights

ヘルスケアチャットボット市場 市場概要

ヘルスケアチャットボット市場は2025年に約1億180万米ドルで終了し、2026年の予測年は約1億2650万米ドルから始まり、2035年までに約10億5860万米ドルに達する見込みで、2026年から2035年の間に26.4%のCAGRを記録します。この軌道を支える2つの要因は、世界保健機関によって指摘された慢性的な医療従事者の不足と、会話型ツールを実験的ではなく請求可能にするCMSのデジタルヘルスコーディング更新から生まれる払い戻しの明確さです。ヘルスケアチャットボット市場のバイヤーは、これらのシステムをパイロットではなく、フロントドアインフラとして扱っています。

従来のインタラクティブ音声応答システムや静的な患者ポータルは、自由形式の症状を解釈し、患者をインテリジェントにルーティングするAI患者トリアージボットに取って代わられています。病院はかつてコールセンターのスクリプトに依存していましたが、現在は電子健康記録と直接統合されたバーチャルヘルスアシスタントレイヤーを展開しています。2023年以降、会話型ヘルススタートアップに対するベンチャー資金は14億米ドルを超え、このシフトを加速させ、症状チェッカーチャットボットの機能を新奇性から臨床ワークフローへと押し上げています。

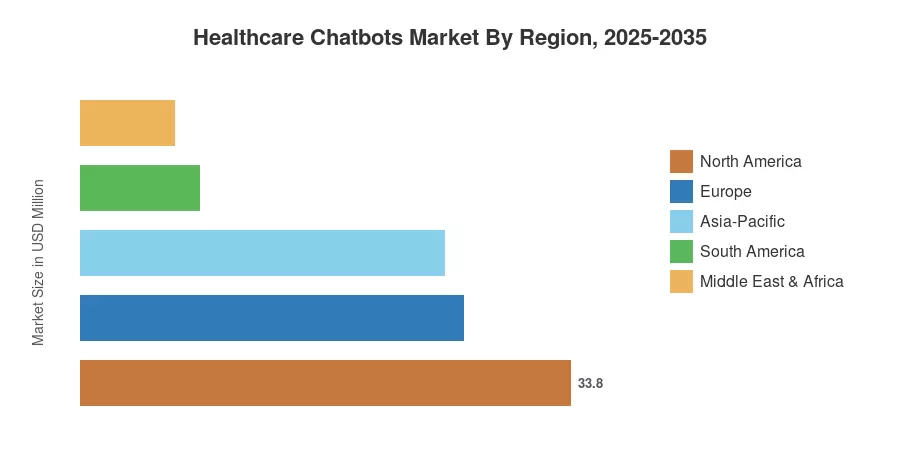
北米は33.8%の収益シェアで支配的な地位を占めており、成熟したEHR接続性と支払者の採用によって支えられています。アジア太平洋地域は、スマートフォンの普及がケアアクセスのギャップを埋める中で、27.6%のCAGRで最も成長の早い地域として位置付けられています。ヨーロッパは、クリニック展開のためのGDPR準拠の会話型AIによって推進され、2番目に大きな貢献者となっています。今後の10年間は、臨床の安全性と測定可能な患者エンゲージメントの自動化を組み合わせるベンダーに有利です。

主な報告の要点

• コンポーネント別

  • ソフトウェアは2025年に67.9%の収益シェアでヘルスケアチャットボット市場を支配し、主要な収益エンジンとして残ります。


• 展開別

  • クラウド展開は26.0%のCAGRで成長し、ヘルスシステムが弾力性を優先する中で最も早いアーキテクチャ層となっています。
  • ハイブリッド展開モデルは、データ主権の要求に関連する新たな1420万米ドルの機会を表しています。

• アプリケーション別

  • 症状チェックおよびトリアージアプリケーションは2025年にヘルスケアチャットボット市場の44.1%を占め、最大のアプリケーションスライスとなっています。
  • メンタル-健康コーチングアプリケーションは2035年まで28.1%のCAGRで進展しています。


• エンドユーザー別

  • ヘルスケアプロバイダーは2025年の収益で4740万米ドルを貢献し、主要なエンドユーザーグループとなっています。
  • 患者と介護者は、セルフサービスの期待と患者エンゲージメントの自動化が個人のヘルスシステムとのインタラクションの形を再形成する中で、最も成長の早いグループを形成しています。


• 地域別

  • 北米は2025年にヘルスケアチャットボット市場の33.8%のシェアを保持しました。
  • アジア太平洋地域は27.6%のCAGRで拡大しており、最も早い地域のペースです。
  • ヨーロッパは2025年に2690万米ドルを生み出し、2番目に大きな地域の貢献者となりました。

市場規模と予測 (2021–2035)

市場規模の算出は、MRFRのボトムアップ手法に基づき、ベンダーの収益開示、病院のIT調達データ、支払者の採用調査を三角測量し、比較可能な第三者の推定値と照合し、受け入れられた変動バンド内で調整されます。
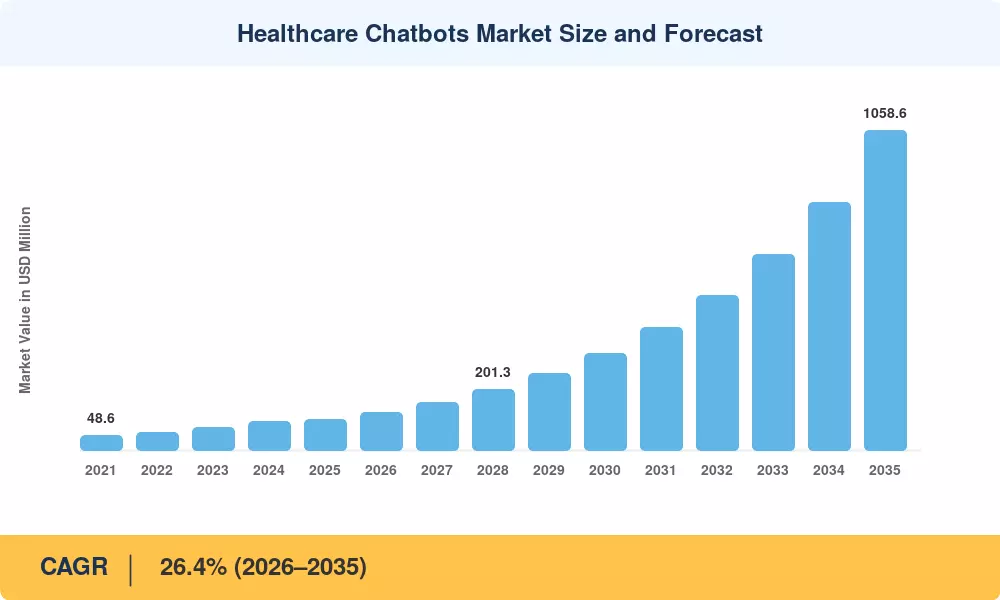
ヘルスケアチャットボット市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
臨床医の不足と業務負担の軽減 ~22% グローバル 中期(2〜4年) [7]
償還および請求コードの明確化 ~18% 北アメリカ、ヨーロッパ 短期(≤2年) [8]
生成AIの精度向上 ~17% グローバル 中期(2〜4年)
スマートフォン主導のケアアクセス ~15% アジア太平洋、MEA 長期(≥4年)
EHR相互運用性の義務 ~12% 北アメリカ、ヨーロッパ 中期(2〜4年) [11]
患者エンゲージメント自動化のROI ~9% グローバル 短期(≤2年)
支払者のコスト抑制圧力 ~7% 北アメリカ 長期(≥4年) [13]

臨床医の不足と業務負担の軽減

WHOは2030年までに1100万人の医療従事者の不足を予測しており、AI患者トリアージボットは最前線の緩和ツールとなっています。アメリカの医療システムでは、自動化された受付がルーチンメッセージングの30〜40%を処理しており、看護スタッフが臨床業務に専念できるようになっています。このドライバーは、労働力不足が循環的ではなく構造的であるため、採用の最も急激な部分を支えています [7]。

償還および請求コードの明確化

2024年以降、臨床医はCMSの最終化されたリモートモニタリングおよびデジタルコミュニケーションコードのおかげで、仮想健康アシスタントによって可能になった非同期患者コミュニケーションを請求できるようになりました。初期導入クリニックでは、各適格なインタラクションで18〜24米ドルを報告しており、これによりクリニックの会話型AIはコストセンターから収益を支えるサービスへと変わりました [8]。

生成AIの精度向上

大規模言語モデルの改善により、症状チェックチャットボットのトリアージの一致率が85%以上に向上し、これはルールベースのシステムの70%未満からの大幅な向上です。より高い精度は、以前は調達を停滞させていた責任に関する懸念を直接減少させ、慎重なプロバイダーバイヤーの間で患者エンゲージメントの自動化を加速させています 。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
臨床責任と誤診リスク ~26% グローバル 中期(2–4年) [14]
データプライバシーとHIPAA/GDPR遵守コスト ~24% 北アメリカ、ヨーロッパ 短期(≤2年) [15]
患者の信頼と採用のためのためらい ~20% グローバル 長期(≥4年) [16]
レガシーEHRとの統合の複雑さ ~18% グローバル 中期(2–4年) [17]
北アメリカ以外の払い戻しのギャップ ~12% ヨーロッパ、APAC 長期(≥4年) [18]


臨床責任と誤診リスク

ヘルスケアチャットボット市場に対する最大の障壁は、症状チェックチャットボットが深刻な病気を誤診し、医師が医療過誤の訴訟にさらされることへの恐れです。FDAの臨床意思決定支援ソフトウェアに関するアドバイスによっていくつかの境界が設定されていますが、供給者は通常のSaaS料金よりも12–15%高いプレミアム責任保険を引き続き持っています [14]。


データプライバシーと遵守コスト

クリニック向けの会話型AIによる保護された健康情報の処理は、完全なHIPAAおよびGDPRの義務をもたらします。利益率が狭い地域病院や小規模な支払者にとって、遵守ツール、監査証跡、および違反保険は、全体の展開コストに対して推定20–28%を寄与します [15]。


患者の信頼と採用のためのためらい

調査によると、41%の患者がスケジュール設定を超えるすべてのことに対して人間の接触を好んでおり、バーチャルヘルスアシスタントの展開を制限しています。信頼を築くには、透明なエスカレーションパスとAIが関与していることの明確な開示が必要であり、これが高齢者層における患者エンゲージメントの自動化のペースを遅くしています [16]。

ヘルスケアチャットボット市場 機会

メンタルヘルスコーチングの拡大

行動健康へのアクセスのギャップは、会話ツールにとって大きな機会を生み出します。気分追跡と認知行動コーチングに設定されたバーチャルヘルスアシスタントは、セラピストの供給ができないところでスケールし、保険者はこれらのツールをカバーされた利益としてますます資金提供しています。

新興市場におけるスマートフォンの飛躍

アジア太平洋、中東、アフリカは、物理的なケアインフラが薄い地理的ギャップを提供しますが、スマートフォンの普及率は高いです。地域の言語での症状チェッカーチャットボットの展開により、保健省はクリニックを建設することなく、農村地域へのトリアージを拡張できます。

データのマネタイズと人口洞察

薬局と服薬遵守

薬に関する情報支援は、十分に活用されていないユースケースです。薬局システムと統合されたクリニック向けの会話AIは、リフィルリマインダーや相互作用警告を提供し、回避可能な合併症で保険者に年間数十億ドルのコストをかける服薬遵守率を改善します。

保険会社アプリ内の埋め込みトリアージ

保険者は、メンバーを適切なケア設定に導きたいと考えています。保険アプリ内にAI患者トリアージボットを埋め込むことで、不必要な緊急訪問を減少させ、このチャネルは患者エンゲージメントの自動化をリスクを負う組織にとって直接的なコスト削減に変換します。

ヘルスケアチャットボット市場 今後の見通し

マルチモーダルおよび自律的トリアージ

次の10年はテキストを超えます。AI患者トリアージボットは、画像、声のトーン、ウェアラブルデータストリームを解釈し、トリアージの精度を高め、軽症ケースのほぼ自律的なルーティングを可能にします。このシフトは、ヘルスケアチャットボット市場の臨床範囲をスケジューリングを超えて拡大します。

プラットフォーム経済とエコシステムのロックイン

ベンダーはポイントツールからプラットフォームへと進化しています。トリアージ、スケジューリング、薬剤サポートを1つのEHR統合レイヤーにまとめたバーチャルヘルスアシスタントは、スイッチングコストを生み出し、プラットフォーム経済は収益をより小規模なスケールプレーヤーに集中させます。

規制の成熟と臨床的検証

AI対応の臨床ソフトウェアに対するFDAおよびEU MDRフレームワークは2030年までに洗練され、クリニック向けの会話型AIに対して明確な検証経路を提供します。標準化された臨床証拠要件は参入障壁を高めますが、試験グレードのデータに早期に投資するベンダーには報酬を与えます [26]。

公平性、アクセス、そして多言語のリーチ

患者エンゲージメントの自動化はますます公平性の義務を果たしています。WHOのデジタルヘルス戦略は、サービスが行き届いていない人口を強調し、数十の言語で運用される症状チェッカーチャットボットは、商業製品だけでなく公衆衛生の手段となります [27]。

地域市場シェア分析

地域 2025年シェア (%) 主要投資テーマ
北アメリカ 33.8% EHR統合、支払者の採用、請求コード
ヨーロッパ 26.4% GDPR準拠の展開、公共衛生のパイロット
アジア太平洋 25.1% スマートフォンアクセス、多言語トリアージ
南アメリカ 8.2% テレヘルスの拡大、都市クリニックネットワーク
中東 & アフリカ 6.5% ケアアクセスのギャップ、政府のデジタルヘルス
合計 100.0% —


北アメリカ

国 地域シェア (%) 主要ドライバー
米国 84.2% CMSデジタルヘルス請求コード
カナダ 11.3% 州のテレヘルス資金
メキシコ 4.5% 民間病院のデジタル化


北アメリカは、米国の病院でのEHR浸透率が96%を超えているため、ヘルスケアチャットボット市場をリードしています。これにより、会話ツールは他の地域では欠如しているデータ基盤を持っています。CMSの払い戻しの更新とONCの相互運用性ルールにより、AI患者トリアージボットは商業的に大規模に実現可能になりました。

ヨーロッパ

国 2025年の価値 (百万USD) 主要ドライバー
ドイツ 6.8 デジタルヘルスケア法の資金
英国 6.1 NHSデジタルフロントドアプログラム
フランス 4.3 Ma Santé 2022デジタルアジェンダ
イタリア 2.9 地域のテレヘルス展開
スペイン 2.4 公立病院の近代化
北欧諸国 2.1 高いデジタルヘルス成熟度
ロシア 1.0 限られた民間セクターの採用
その他のヨーロッパ 1.3 混合国家プログラム


ヨーロッパのクリニック向け会話AIの成長はGDPRによって形作られています。GDPRはコンプライアンスコストを引き上げますが、厳格な同意ルールを通じて患者の信頼も構築します。ドイツのデジタルヘルスケア法は、医師が承認されたデジタルアプリケーションを処方できるようにし、独自の構造化された需要チャネルを生み出しました [20]。

アジア太平洋

国 CAGR 2026–2035 (%) 主要ドライバー
中国 28.4% 大規模なテレヘルスプラットフォーム
インド 30.1% アユシュマン・バラート・デジタルミッション
日本 22.6% 高齢者ケアのニーズ
韓国 24.8% 高いスマートフォンと5Gの密度
ASEAN 27.9% 農村部のケアアクセス拡大
その他のアジア太平洋 23.5% 新興テレヘルス市場


アジア太平洋はヘルスケアチャットボット市場で最も成長が早い地域であり、インドの国家デジタルヘルスミッションが主要な触媒として機能しています。スマートフォン主導のアクセスにより、症状チェックチャットボットは物理的なクリニックから遠く離れた地域に到達でき、多言語機能が地域のベンダーにとっての重要な差別化要因です 。

南アメリカ

国 地域シェア (%) 主要ドライバー
ブラジル 58.6% 民間病院のテレヘルス
アルゼンチン 21.4% 都市クリニックのデジタル化
その他の南アメリカ 20.0% 徐々に進むテレヘルスの導入


南アメリカにおける患者エンゲージメントの自動化の採用は、主要都市の民間医療ネットワークに集中しています。ブラジルは、大規模な病院グループが予約スケジューリングと退院後のフォローアップのためのバーチャルヘルスアシスタントを試行していることからリードしています [22]。

中東 & アフリカ

国 2025年の価値 (百万USD) 主要ドライバー
サウジアラビア 2.1 ビジョン2030デジタルヘルス
UAE 1.8 スマート政府の健康サービス
南アフリカ 1.0 民間セクターのテレヘルス
エジプト 0.9 公共衛生のデジタル化
その他の中東・アフリカ 0.8 寄付者資金による健康プログラム


中東とアフリカ地域では、会話AIをクリニックで主に深刻なケアアクセスのギャップを埋めるために使用しています。サウジアラビアのビジョン2030健康アジェンダは、国家デジタルプラットフォームに資金を提供し、サハラ以南の展開はしばしば農村トリアージを対象とした寄付者支援プログラムに依存しています [23]。

地域別ヘルスケアチャットボット市場、2025-2035

ヘルスケアチャットボット市場 市場セグメンテーション

コンポーネント別

セグメント メトリック 主な需要ドライバー
ソフトウェア 67.9% シェア (2025) コア会話エンジン
サービス 23.0% CAGR (2026–2035) 実装およびコンプライアンスサポート


ソフトウェアはヘルスケアチャットボット市場の基盤であり、会話エンジン、NLPモデル、および統合レイヤーが契約価値の大部分を占めています。サービスは成長が最も早いコンポーネントですが、ヘルスシステムがHIPAA、GDPR、およびFDAの要件をナビゲートするために実装パートナーを雇うため、内部でのスタッフ配置ができません。

展開別

セグメント メトリック 主な需要ドライバー
クラウド 65.8% シェア (2025) 弾力的スケーリング、低い初期コスト
オンプレミス 1940万米ドル (2025) データ主権の義務
ハイブリッド 25.4% CAGR (2026–2035) コントロールと弾力性のバランス


クラウドは現在のヘルスケアチャットボット市場の展開を支配していますが、ハイブリッドアーキテクチャが最も早く成長しています。大規模なヘルスシステムはデータ主権のコントロールを手放さずにクラウドの弾力性を求めており、ハイブリッドは機密記録を扱うクリニックにとって実用的な中道となっています。

アプリケーション別

セグメント メトリック 主な需要ドライバー
症状チェックとトリアージ 44.1% シェア (2025) フロントドアケアルーティング
薬剤および医薬品情報支援 1760万米ドル (2025) 遵守と安全性
予約スケジューリングとリマインダー 22.4% CAGR (2026–2035) 管理コストの軽減
メンタルヘルスコーチングなど 28.1% CAGR (2026–2035) 行動的アクセスのギャップ


症状チェックとトリアージはヘルスケアチャットボット市場で最大のアプリケーションであり、提供者と支払者の両方にとってデジタルフロントドアとして機能します。メンタルヘルスコーチングは最も早く成長しており、バーチャルヘルスアシスタントが臨床医の供給が構造的に制約されている場所で行動支援をスケールさせます。

エンドユーザー別

セグメント メトリック 主な需要ドライバー
ヘルスケア提供者 4740万米ドル (2025) ワークフローとインテークの自動化
支払者 / 保険会社 22.9% シェア (2025) ケアの誘導とコスト管理
患者と介護者 26.8% CAGR (2026–2035) セルフサービスの健康アクセス
ライフサイエンスおよびCRO 6.1% シェア (2025) 試験の募集とエンゲージメント
その他 420万米ドル (2025) 薬局、公衆衛生機関


ヘルスケア提供者はヘルスケアチャットボット市場の主要なエンドユーザーであり、AI患者トリアージボットを展開してルーチンインテークのボリュームを吸収しています。患者と介護者はセルフサービスの期待と患者エンゲージメントの自動化が個人の健康システムとのインタラクションを再形成する中で、最も早く成長しているグループを形成しています。

競争ベンチマーキング

ヘルスケアチャットボット市場は中程度の集中度を示しており、推定HHIは900〜1,200の範囲で、上位5社の収益シェアは約46〜52%です。この分野はリーダーの下で分散しており、地域のベンダーや専門的な行動健康プレイヤーが言語カバレッジ、臨床検証、EHR統合の深さで競争しています。

会社 推定収益シェア範囲 ヘルスケアチャットボット市場向けの主要提供サービス 戦略的ポジショニング
バビロンヘルス 約9〜12% AIトリアージ、症状評価 スケールでの消費者向けトリアージ
アダヘルス 約8〜11% 症状チェッカーチャットボット、臨床エンジン 証拠に基づくトリアージの精度
インファーメディカ 約6〜9% トリアージAPI、インテーク自動化 支払者向けの埋め込み可能なプラットフォーム
ブイヘルス 約5〜8% AI患者トリアージボット、ケアナビゲーション 雇用主および支払者チャネル
センセリー 約5〜7% バーチャルヘルスアシスタント、アバターUI 多言語の支払者展開
ヘルスチャップ 約4〜7% バーチャルケア、会話型トリアージ 統合テレヘルスネットワーク
センスリー / ニュアンス(マイクロソフト) 約4〜6% 臨床文書、音声AI エンタープライズEHR統合
ウエボットヘルス 約3〜6% メンタルヘルスコーチングチャットボット 行動健康の専門性
ジーアント 約3〜5% デジタルフロントドア、ナビゲーション ヘルスシステムのワークフローに焦点
PdfMD / mPulse Mobile 約2〜5% 患者エンゲージメント自動化 アウトリーチと遵守メッセージング

最近のニュースと動向

  • マイクロソフト / ニューアンス (2024年3月): ドラゴンコパイロットの会話型環境AIをより多くの医療システムに拡大し、ヘルスケアチャットボット市場における企業グレードの競争を示唆しました [29]。
  • Ada Health (2024年6月): 臨床医とのトリアージ一致の改善を示す査読付き研究を発表し、症状チェッカーチャットボットツールの臨床的信頼性を強化しました。
  • Infermedica (2024年9月): ヨーロッパの保険者向けにトリアージAPIを拡大するためのシリーズBプラス資金を確保し、埋め込み可能な患者エンゲージメント自動化を強化しました。
  • CMS (2024年1月): 更新されたデジタルコミュニケーション請求コードを有効化し、米国における非同期バーチャルヘルスアシスタントとのやり取りを償還可能にしました。
  • Woebot Health (2023年11月): 思春期のうつ病コーチングチャットボットに関するFDAのブレークスルーデバイスの議論を進め、行動的使用事例を検証しました。
  • Babylon Health (2023年): 業務を再構築し、クリニック向けの会話型AIに対する投資家の期待を再形成する警告信号となりました。
  • NHS England (2025年5月): 追加の信託での需要圧力を管理するためにAI患者トリアージボットを使用したデジタルフロントドアのパイロットを拡大しました。
  • ヒポクラティックAI (2024年10月): 安全性に焦点を当てた臨床会話型エージェントのための大規模な資金を調達し、資本力のある新規参入者間の競争を激化させました。


ヘルスケアチャットボット市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバルヘルスケアチャットボット市場、すべてのコンポーネント、展開、アプリケーション、およびエンドユーザー
調査期間 2021–2035
CAGR 26.4% (2026–2035)
市場規模チェックポイント 1億180万ドル (2025); 1億2650万ドル (2026); 10億5860万ドル (2035)
最も成長が早いセグメント ハイブリッド展開; メンタルヘルスコーチング; 患者と介護者
プロファイル企業 10社以上、バビロンヘルス、エイダヘルス、インファーメディカ、ブイヘルス、ウィーボットヘルスを含む
評価通貨 米ドル百万

よくある質問

ヘルスケアチャットボット市場に参入する際に最も重要な調達基準は何ですか?
臨床検証の証拠、EHR統合の深さ、および文書化されたエスカレーションプロトコルを優先してください。査読された精度データと明確な責任条件を持つベンダーは、機能の幅だけよりもはるかに展開リスクを軽減します 。
ヘルスケアチャットボット市場におけるベンダーロックインリスクをどのように評価すべきですか?
会話データとワークフロー設定が標準形式でエクスポート可能かどうかを確認してください。プラットフォームバンドルは切り替えコストを生み出すため、データポータビリティに関する契約条件は前払い価格と同じくらい重要です 。
どの統合の課題が展開を最も遅らせることが多いですか?
レガシーEHR接続とHL7/FHIRマッピングが最も長い遅延を引き起こし、しばしば3〜6ヶ月を追加します。EHRベンダーとの早期技術発見は、ほとんどのタイムラインの遅れを防ぎます [17]。
クリニック向けの会話型AIは、古いIVR電話システムとどのように異なりますか?
会話型AIは自由形式のテキストと自然なスピーチを解釈し、インタラクションから学び、インテリジェントにルーティングしますが、IVRは固定メニューのツリーに従います。その結果、解決率が高く、患者のフラストレーションが低くなります 。
北米以外のヘルスケアチャットボット市場に影響を与える規制のニュアンスは何ですか?
EUは、リスクの高い臨床チャットボットをMDRの下で規制された医療機器として扱い、適合性評価を要求します。これにより参入コストが上昇しますが、コンプライアントなベンダーにとっては防御可能なポジションを生み出します [26]。
次にヘルスケアチャットボット市場を拡大させる新たなユースケースはどれですか?
画像とウェアラブルデータを使用したマルチモーダルトリアージ、さらに薬局統合の遵守支援が最も強力な短期的な拡張です。どちらも会話ツールを臨床ワークフローの深部に移動させます 。
支払者は患者エンゲージメント自動化投資のリターンをどのように測定しますか?
支払者は回避された緊急訪問、減少したコールセンターのボリューム、および改善されたケアギャップの閉鎖率を追跡します。リスクを負う組織は通常、12〜18ヶ月以内に測定可能な節約を見込みます [13]。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks for Software as a Medical Device (SaMD), healthcare IT standards, peer-reviewed digital health journals, and health informatics databases. Key sources included the US Food & Drug Administration (FDA) Digital Health Center of Excellence, Federal Communications Commission (FCC) telehealth regulations, Department of Health and Human Services (HHS) Office of the National Coordinator for Health IT (ONC), Centers for Medicare & Medicaid Services (CMS) digital health reimbursement guidelines, European Medicines Agency (EMA) guidance on AI-based medical devices, NHS Digital (UK) and Health Canada software medical device regulations, International Organization for Standardization (ISO) 13485 (medical device QMS), ISO 27001/27701 (security and privacy management), HL7 International FHIR standards for healthcare data exchange, Healthcare Information and Management Systems Society (HIMSS) Analytics, American Medical Association (AMA) digital health adoption studies, HHS Office for Civil Rights (HIPAA compliance databases), National Institute of Standards and Technology (NIST) AI Risk Management Framework, World Health Organization (WHO) Digital Health Atlas, Organisation for Economic Co-operation and Development (OECD) Digital Health Statistics, JMIR (Journal of Medical Internet Research), npj Digital Medicine, Lancet Digital Health, and Nature Medicine.

These sources were employed to gather regulatory approval pathways for AI diagnostic tools, clinical validation studies for conversational agents in healthcare, healthcare IT adoption statistics, interoperability standards compliance data, patient privacy regulation trends, and competitive intelligence on natural language processing algorithms in clinical settings.


Primary Research

Supply-side and demand-side stakeholders were interviewed during the primary research process to acquire qualitative and quantitative insights regarding reimbursement landscapes, clinical validation requirements, and deployment challenges. The supply-side sources consist of CEOs, CTOs, leaders of AI/Machine Learning engineering, VP of Digital Health Product Development, and regulatory affairs directors from conversational AI platforms, EHR-integrated chatbot developers, healthcare NLP providers, and telehealth technology vendors. The demand-side sources included Chief Medical Information Officers (CMIOs), Chief Information Officers (CIOs), VP of Patient Experience, VP of Digital Strategy, medical directors of virtual care, pharmacy benefit managers, and procurement leads from integrated delivery networks (IDNs), multi-hospital systems, outpatient clinic chains, health insurance providers, and pharmaceutical companies that offered patient support programs. Primary research has validated market segmentation in the context of AI versus rules-based architectures, confirmed the timelines for FDA 510(k) clearance and CE mark for diagnostic chatbots, and gathered insights on EHR integration patterns (HL7 FHIR compliance), HIPAA/GDPR compliance frameworks, patient satisfaction metrics, and enterprise software licensing models versus SaaS subscription pricing dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

The global market valuation was determined by mapping the revenue of software licensing, SaaS subscriptions, and implementation services throughout the healthcare chatbot ecosystem. The methodology comprised the following:

The identification of over 50 key developers and platform providers in North America, Europe, Asia-Pacific, and Latin America, including standalone chatbot vendors, EHR-integrated solution providers, and big tech AI platform developers.

Product mapping across Artificial Intelligence (deep learning/neural networks), Natural Language Processing (conversational AI), Machine Learning (predictive analytics), and Decision Tree Algorithm (rules-based) categories

Analysis of deployment types: Cloud-Based (public/private cloud SaaS models) versus On-Premise (hospital data center installations with local LLM hosting)

Application segmentation that encompasses Symptom Checking (triage algorithms), Appointment Scheduling (EHR-integrated scheduling bots), Medication Assistance (adherence and drug interaction bots), and Patient Education (chronic disease management advisors).

End-user analysis of tertiary care systems in hospitals, ambulatory/urgent care in clinics, patient support programs in pharmaceutical companies, and member engagement platforms in insurance providers.

Analysis of the annual revenues of healthcare chatbot portfolios, which include direct software sales, API licensing fees, per-interaction utilization charges, and professional services for EHR integration, as reported and modeled.

In 2024, the coverage of developers representing 75-80% of the global market share will be emphasized, with a particular emphasis on HIPAA-compliant solutions in North America, GDPR-compliant platforms in Europe, and localized language models in Asia-Pacific.

Segment-specific valuations across technology types and clinical applications are derived through extrapolation using bottom-up (number of healthcare organizations × deployment penetration rate × average contract value by organization size) and top-down (manufacturer revenue validation against total health IT spending) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















