商業P2P CDN市場 (2026 – 2035)

Commercial P2P CDN Market Size, Share and Research Report By Component (Solutions, and Services), By Content Type (Video, and Non-Video), By Vertical (Media and Entertainment, Gaming, E-Commerce, BFSI, Education, and Other Verticals), By Revenue Model (Subscription-Based, Pay-Per-Use, and Ad-supported/Freemium), By End-User (SMEs, and Large Enterprises) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/26996-HCR 128 Pages Ankit Gupta Last Updated: November 12, 2026
Commercial P2P CDN Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.10%
2025 Market SizeUSD 2.49 Billion
2035 Market SizeUSD 7.80 Billion
Key Players
Akamai Technologies
Cloudflare
Microsoft
Tencent Cloud
Alibaba Cloud
Lumen Technologies
Opportunities
  • Mobile-First Video in Emerging Economies
  • Monetizing Peer Telemetry and Quality Analytics
  • Launch-Day Game Distribution Partnerships

商業P2P CDN市場 市場概要

商業P2P CDN市場は2025年に24.9億米ドルの価値があり、2026年には27.9億米ドルに達し、2035年には78億米ドルに達する見込みで、2026年から2035年の間に年平均成長率(CAGR)は12.1%です。この見通しを支える2つの要因があります。動画は現在、世界の下流インターネットトラフィックの約3分の2を占めており[1]、米国の424.5億米ドルのブロードバンド公平性、アクセス、展開(BEAD)プログラム[11]のような公共ブロードバンドプログラムが、配信スワームにプールできる余剰アップロード容量を持つ接続された視聴者のプールを拡大しています。

市場の下では技術が変化しています。オペレーターは、オリジン重視の単一ベンダーエッジネットワークから、WebRTCに基づいたブラウザベースのピアメッシュと従来のプレゼンスポイントを組み合わせたハイブリッドCDNソリューションに移行しています[4]。アカマイは、クラウドコンピューティングビジネスで前年同期比24%の成長を報告しました。これは、配信ベンダーがピアモジュールを独立したアドオンとして販売するのではなく、より広範なコンピュートプラットフォームに統合していることを示しています。

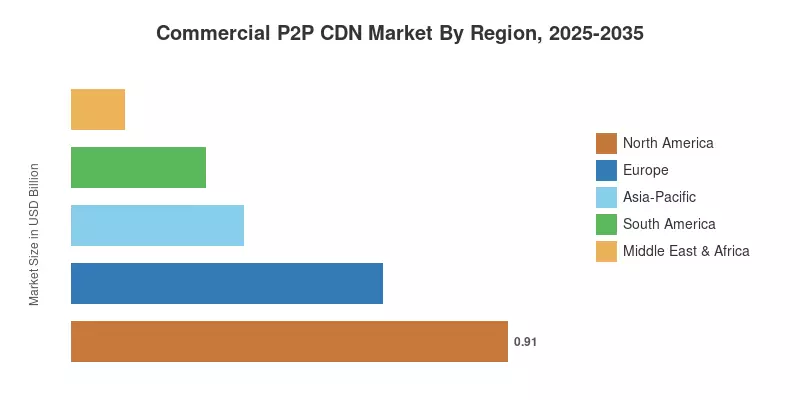
北米は2025年に36.5%のシェアを持ち、OTTオペレーター、スタジオ、クラウドゲーミングホストによってリードされています。アジア太平洋地域は14.3%のCAGRで最も成長が早く、インド、インドネシア、中国でのモバイルファースト視聴が支えています。ヨーロッパは26.0%のシェアで2位にランクインしており、EUデジタル10年計画[10]の下でのギガビット目標が住宅のアップロード条件を改善しています。今後10年間で、商業P2P CDN市場は、ピアの効率性とキャリアグレードの信頼性を組み合わせたベンダーに報いるでしょう。

レポートの主なポイント

• コンポーネント別

  • ソリューションは2025年に商業P2P CDN市場の57.9%を占め、ピア調整、マルチCDNフェイルオーバー、分析をバンドルしたプラットフォームによって支えられています。
  • サービスは、バイヤーがオンボーディング、スワーム調整、24時間体制のセキュリティ運用をアウトソーシングするため、13.3%のCAGRで拡大する見込みです。

• コンテンツタイプ別

  • 動画は2025年に71.5%のシェアを持ち、4KおよびHDRビットレートの上昇に支えられています。
  • 非動画配信は、ソフトウェアパッチ、静的ウェブ資産、デバイスファームウェアから2025年に7.1億米ドルを生み出しました。

• 垂直別

  • メディアおよびエンターテインメントは2025年に商業P2P CDN市場の43.9%を占めました。
  • ゲームは、すべての垂直の中で最も早い16.6%のCAGRで成長すると予測されています。

• 収益モデル別

  • サブスクリプションベースの契約は2025年に57.5%のシェアを占めました。
  • 使用量に応じた料金は、バイヤーが支出をトラフィックのピークに合わせるため、14.2%のCAGRで上昇する見込みです。

• エンドユーザー別

  • 大企業は2025年に72.4%のシェアを持ちました。
  • 中小企業は2035年までに13.7%のCAGRで成長する見込みです。

• 地域別

  • 北米は2025年に36.5%のシェアでリードしました。
  • アジア太平洋地域は14.3%のCAGRで最も成長が早い地域です。
  • ヨーロッパは26.0%のシェアで2位にランクインしました。

市場規模と予測(2021–2035)

商業P2P CDN市場の推定値は、ベンダーの収益、開示された契約価値、トラフィックオフロードデータのボトムアップレビューと、世界のCDN支出および動画トラフィック量に対するトップダウンの調整を組み合わせています[1][6]。2021年から2024年の歴史的な数字は、企業の提出書類や業界のトラフィック調査に基づいており、2025年が基準年として機能し、2026年から2035年の値は、ストリーミング、ゲーム、企業ITのバイヤーとのインタビューを通じて検証されたシナリオ加重予測を反映しています。
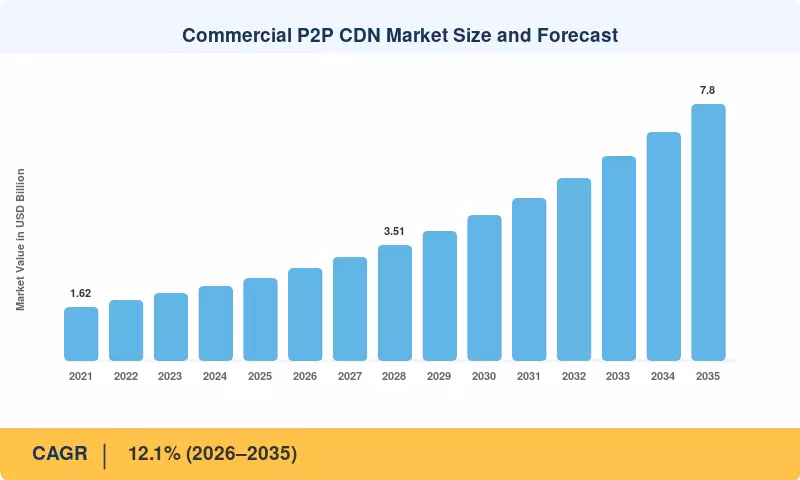
商業P2P CDN市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
急増する4K、HDRおよびライブビデオトラフィック ~+2.4% グローバル; 北米およびアジア太平洋地域で最も強い 中期(2〜4年) [1][2]
ピアオフロードを押し上げるエッジエグレスコストの上昇 ~+2.0% 北米、ヨーロッパ 短期(≤2年) [6]
大規模なゲームアップデートペイロードとeスポーツ放送 ~+1.8% グローバル 中期(2〜4年) [8][20]
企業ネットワーク上のエンタープライズライブビデオ ~+1.5% 北米、ヨーロッパ 短期(≤2年) [7]
アップロード容量を増加させるブロードバンドおよび5Gの拡張 ~+1.2% アジア太平洋、中東およびアフリカ、南アメリカ 長期(≥4年) [11][12][13]
ブラウザネイティブのWebRTCおよびオープンキャッシング標準 ~+0.9% グローバル 長期(≥4年) [3][4][16]

急増する4K、HDRおよびライブビデオトラフィック

情報源によると、ビデオは下流のインターネットトラフィックの約3分の2を占めており、エリクソンはビデオがモバイルデータトラフィックの約4分の3を占めると予測しています [2]。プレミアやライブスポーツ中のセグメントリクエストは、12 Mbpsを超える4K放送によって4倍に増加します。視聴者が増えるにつれて、各新しい視聴者がアップロード帯域幅を増加させるため、ピアスウォームはより効果的になります。このスケーリング特性のため、プラットフォームは従来のエッジコストが増加する正確な瞬間にコスト曲線が平坦化します。

エッジエグレスコストの上昇

ストリーミングおよびSaaS企業にとって最も重要なインフララインアイテムの1つは配信です。Cloudflareは2025年第1四半期に479.1百万米ドルの売上を報告しました [6]。ポートフォリオの上昇する部分は、使用量に基づくエッジサービスで構成されており、顧客はピーク価格にさらされています。オペレーターは、人気のあるライブイベントのためにベンダーが報告したピアオフロードが50〜70%であるため、コミットされたエッジ容量を制限することができます。ピア支援配信をエンジニアリング実験として見るのではなく、ファイナンスチームは現在それを直接的なマージンレバーとして評価しています。

ゲームアップデートペイロードとeスポーツ放送

Newzooは2024年の世界のゲーム収益を1877億米ドルと推定しており [8]、AAAタイトルは通常50 GBを超えるパッチを出荷します。世界中での同時リリースウィンドウは、数時間以内に単一のオリジンに需要を集中させます。ピアシャーディングは、すでに同じビルドをダウンロードしているプレイヤーにペイロードを分散させ、地域の均衡を改善します。eスポーツ放送者は、同期されたフィードが地域間のネタバレギャップを防ぐため、別の需要層を追加します。これは、AkamaiがRiot Gamesと行った配信作業に反映されています [20]。

企業ネットワーク上のエンタープライズライブビデオ

ハイブリッドワークにより、会社全体のタウンホールが日常的なビデオワークロードに変わり、支店のWANリンクは数千の同時ストリームに対して設計されていませんでした。MicrosoftのeCDNサービスは、TeamsイベントのWAN負荷を軽減するためにオフィス内のピアリングを使用しています [7]。ベンダーのケーススタディでは、内部放送で90%以上の帯域幅削減が一般的に引用されています。これにより、メディアチームではなくIT部門を通じた調達経路が生まれ、バイヤーベースが大幅に拡大します。

ブロードバンドおよび5Gの拡張

ピア配信はアップロードの余裕に依存しており、その余裕は拡大しています。NTIAの424.5億米ドルのBEADプログラム [11]、インドの改訂されたBharatNet支出の1.39兆ルピー [12]、およびGSMAが追跡する20億以上のグローバル5G接続 [13] は、すべて能力のあるピアを追加します。新興地域は最も恩恵を受けます。なぜなら、そこではエッジPOPの密度が薄いため、従来のCDNが経済的にサービスを提供していないカバレッジギャップをピアが埋めるからです。

WebRTCおよびオープンキャッシング標準

W3C WebRTC 1.0勧告 [4] はプラグインの必要性を排除し、ピアロジックが標準のブラウザやスマートTVランタイム内で実行できるようにしました。ITUは55億人のインターネットユーザーを数え、これは世界人口の約68%に相当します [3]。ほぼすべてがWebRTC対応のブラウザを通じてアクセス可能です。ストリーミングビデオ技術アライアンスのオープンキャッシング仕様 [16] はISPキャッシュに標準インターフェースを追加します。採用はゆっくりと進むため、影響は後の予測年に集中します。

制約の影響分析

負の影響値は、商業P2P CDN市場における成長に対する各制約の方向性の抵抗を反映しています。ドライバーと同様に、これらは重複しており、ヘッドラインCAGRに対して合算すべきではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
セキュリティレビューとコンテンツ保護の懸念 ~−1.4% グローバル 中期(2〜4年) [17]
IPアドレスを個人データと見なすプライバシー規則 ~−1.1% ヨーロッパ、インド 短期(≤2年) [14][15]
非対称アップロードリンクとISPトラフィック管理 ~−0.9% 南アメリカ、中東&アフリカ、アジア太平洋の一部 長期(≥4年) [3][21]
モバイルデータキャップとバッテリーの懸念 ~−0.7% アジア太平洋、南アメリカ 中期(2〜4年) [2]
コモディティ化されたエッジ配信からの価格競争 ~−0.5% 北アメリカ、ヨーロッパ 短期(≤2年)

セキュリティレビューとコンテンツ保護

視聴者デバイスを配信ノードに変換する設計は、セキュリティチームによって厳しく調査されます。改ざんされた部分、視聴者のIP開示、DRM回避が問題の一部です。オペレーターは、Convivaの研究が示すように、品質が低下すると視聴者がすぐにセッションを終了するため、わずかな信頼性リスクを節約のために犠牲にすることをためらっています[17]。大多数の脆弱性はセグメントハッシュと署名されたマニフェストによって減少しますが、セキュリティチェックはそれでもビジネス調達サイクルを3〜6ヶ月延長します。

ピア発見に関するプライバシー規則

ピア発見は自然にIPアドレスを視聴者と共有し、GDPR[14]は多くの状況でそれらを個人データと見なします。インドのデジタル個人データ保護法2023[15]は、インドの視聴者にサービスを提供するプラットフォームに対して、違反カテゴリごとに最大INR 250クロールの罰金を許可することで、コンプライアンスのリスクを高めます。地域的なピア隔離とリレー専用モードは現在ベンダーから利用可能ですが、これらの機能はオフロード効率を低下させます。

非対称アップロードリンク

住宅用ブロードバンドは世界の多くの地域で非対称のままであり、ケーブルとDSLのアップロード速度はしばしばダウンロード速度の10分の1です。ITUのデータは、最も発展途上の国々で固定ブロードバンドが100人あたり2契約未満であることを示しています[3]。世界銀行の分析は、深刻な接続ギャップを確認しています[21]。一部のISPは混雑時にピアトラフィックを優先しないため、エッジカバレッジが最も弱い場所でピア密度が制限されます。

モバイルデータキャップとバッテリーの懸念

モバイル視聴者は、メーター制プランでデータをアップロードするアプリやバッテリーを消耗させるアプリに抵抗します。スマートフォンはモバイルトラフィックの成長の大部分を推進しています[2]。価格に敏感な市場では、多くのユーザーが依然として日次または週次のデータパックを購入しています。そのため、ほとんどのSDKはデフォルトでセルラー接続でのアップロードを無効にし、モバイル重視の視聴者におけるピアの可用性を推定30〜40%削減します。

コモディティ化されたエッジ配信の価格設定

従来の配信価格は、ハイパースケーラーがストレージとコンピュートとバンドルするにつれて下がり続けています。Akamaiの2024年の年次報告書は、セキュリティとコンピュートラインが拡大しているにもかかわらず、配信収益が圧力を受けていることを示しています。高ボリューム契約のGBあたりの料金がUSD 0.005を下回る場合、ピアオフロードの節約のケースは狭まり、特に重いライブトラフィックを持たない中規模の出版社にとってはそうです。

商業P2P CDN市場 機会

新興経済におけるモバイルファーストのビデオ

南アジアおよび東南アジア、そしてサハラ以南のアフリカは、急成長するモバイルユーザーと限られたエッジインフラを組み合わせています。バラトネットがインドの農村部に光ファイバーを拡張し[12]、5G固定無線アクセスが広がる中、ピアはPOPの構築が経済的でない地域でクリケット、地域言語のOTT、教育コンテンツを提供できます。低価格のAndroidデバイス向けにSDKをローカライズし、地域の通信事業者と提携するベンダーは、商業P2P CDN市場の大きなシェアを獲得する可能性があります。

ピアテレメトリと品質分析の収益化

すべてのピアセッションは、スループット、デバイスの種類、ネットワーク条件に関する詳細なデータを生成します。このテレメトリを体験の質ダッシュボード、ISPパフォーマンスベンチマーク、オーディエンスヒートマップにパッケージ化することで、提供されたギガバイトに依存しない定期的な分析収益ラインを作成します。GDPR要件[14]に沿ったプライバシー安全な集約により、これらのデータ製品は広告主や権利保有者に販売可能になります。

ローンチ日ゲーム配信パートナーシップ

ゲームランチャーやコンソールストアは、リリース日には予測可能だが極端な需要に直面します。ピア配信をランチャーに直接組み込む収益共有契約は、コストセンターを共有節約モデルに変える可能性があります。ゲーム収益が1870億米ドルを超える中[8]、パッチ配信のわずかな浸透でも意味のある新しい契約プールを表します。

ISP統合キャッシングとピアリング

通信事業者は、トランジットコストを回避するために、ピアトラフィックを自社ネットワーク内に保持したいと考えています。ピアメッシュとオープンキャッシングノード[16]を組み合わせることで、コンテンツプロバイダーとISP間の収益共有が可能になり、歴史的な摩擦点を共同製品に変換します。このモデルの初期の動き手は、再現が難しい配信の利点を得ます。

キャンパスおよび企業の知識ビデオ

大学や大企業は、講義録画、コンプライアンス研修、製品ビデオを数千の同時ユーザーに配信します。キャンパスのラボやオフィスデバイスからコンテンツをシーディングすることで、WANおよびクラウドコストが削減され、SaaSポータルはネットワーク専門家のいないチームでも展開を可能にします[7]。

商業P2P CDN市場 今後の見通し

AI駆動のスウォームオーケストレーション

機械学習モデルは、どのピアがどのセグメントを提供するかをますます決定し、リアルタイムでの離脱、デバイスの能力、ネットワークの混雑を予測します。ベンダーはすでに人気予測を使用してコンテンツを事前に配置しています。2030年代初頭までには、自律的なオーケストレーションが平均オフロード比率を高め、再バッファリングを減少させ、保守的なバイヤーを引き止める純粋なエッジ配信との信頼性ギャップを狭めるはずです[17]。

プラットフォーム経済と使用ベースの価格設定

価格設定は、基本トラフィックに対する定額サブスクリプションとイベントスパイクに対する使用ベースの料金という混合モデルに移行しています。Cloudflareの使用量計測されたエッジサービスの成長[6]は、需要に応じた支出に対するバイヤーの欲求を示しています。ピア配信は、別の製品ラインとしてではなく、エッジコンピュートバンドル内の機能としてますます販売されることが期待されます。

エネルギー効率と持続可能性報告

IEAは、データ伝送ネットワークが2022年に260〜360 TWhを消費したと推定しており、これは世界の電力使用量の約1〜1.5%に相当します[9]。企業の持続可能性開示が厳しくなるにつれて、バイヤーはトラフィックがバックボーントランジットからローカルバンド幅共有ネットワークに移行する際に回避されたエネルギーを定量化するようベンダーに求めるでしょう。信頼できる測定方法は、2020年代後半には調達の差別化要因となる可能性があります。

テレコムの協力と標準化

標準化は、この10年の競争構造を形成します。オープンキャッシング[16]とWebRTC[4]は統合コストを下げ、ISPのパートナーシップはピアトラフィックが歓迎されるか制限されるかを決定します。早期にオペレーターアライアンスを確保したベンダーは、2035年まで商業P2P CDN市場がネットワークインフラストラクチャとどのようにインターフェースするかを形作るでしょう。

地域市場シェア分析

地域 主要指標 (2025年、行ごとに1つ) 主要投資テーマ
北アメリカ 36.5% シェア OTTライブスポーツ、クラウドゲーミング、企業向けライブビデオ
ヨーロッパ 26.0% シェア 公共放送のストリーミング、プライバシー準拠のピアリング、ギガビット展開
アジア太平洋 14.3% CAGR (2026–2035) モバイルファーストOTT、クリケットとeスポーツ、ゲーム配信
南アメリカ 11.4% CAGR (2026–2035) サッカーのストリーミング、モバイルビデオ、海賊行為の排除
中東 & アフリカ USD 0.11 Billion ビジョン2030デジタルコンテンツ、5G展開、スポーツ権利
合計 USD 2.49 Billion —

商業P2P CDN市場における地域の需要は明確なパターンに従っています:成熟したストリーミング経済は最大の収益プールを生み出し、モバイルファーストの地域は最も速い成長を生み出します。

北アメリカ

国 主要指標 (行ごとに1つ) 主要ドライバー
アメリカ 地域の84.6% シェア ライブスポーツのストリーミングとクラウドゲーミングのスケール
カナダ 11.9% CAGR 企業向けビデオとバイリンガルOTTサービス
メキシコ USD 0.05 Billion モバイルビデオとサッカーのストリーミング権

アメリカは地域の最大のバイヤーを集中させています:ストリーミングプラットフォーム、ゲーム出版社、内部放送を行うハイパースケール企業。いくつかのデータは、ストリーミングがアメリカのテレビ視聴時間の40%を一貫して超えていることを示しており、ライブスポーツの権利がオンラインに移行することで、ピアが最も価値を提供する同期された高同時接続イベントが生まれます。BEADプログラムは、農村部のアップロード容量を増加させ、メトロエリアを超えた実行可能なピアカバレッジを拡大します。カナダとメキシコは、商業P2P CDN市場において小さいが着実に拡大する需要を持っています。

ヨーロッパ

国 主要指標 (行ごとに1つ) 主要ドライバー
ドイツ 地域の21.8% シェア 公共放送のストリーミングと企業向けビデオ
イギリス USD 0.14 Billion ライブスポーツOTTとゲームスタジオ
フランス 11.7% CAGR 家庭への光ファイバー普及率
イタリア 地域の9.4% シェア サッカーのストリーミング権
スペイン 12.3% CAGR 高速光ファイバーアップロード速度
北欧諸国 USD 0.05 Billion 企業向けピア配信の早期導入
ロシア 10.2% CAGR 国内プラットフォームのローカリゼーション
その他のヨーロッパ 地域の14.5% シェア 地域OTTのローンチ

ヨーロッパの成長は、対称的なアップロード速度を提供する密な光ファイバー展開に依存しており、2030年までにすべての家庭にギガビット接続を提供するデジタル10年目標がその基盤を強化しています。Ofcomは、イギリスの視聴がオンラインサービスに移行し続けていることを報告しています。GDPRの義務は製品設計に影響を与え、ベンダーを地域のピア隔離と同意に基づく参加に向けさせ、コストを追加しますが、公共放送局との信頼を築くことにもつながります。

アジア太平洋

国 主要指標 (行ごとに1つ) 主要ドライバー
中国 地域の38.6% シェア 大規模な国内ビデオとライブコマースプラットフォーム
インド 17.8% CAGR モバイルOTTとクリケットのストリーミング
日本 USD 0.12 Billion アニメのストリーミングとコンソールゲーム
韓国 14.1% CAGR eスポーツと高速ブロードバンド
ASEAN 15.9% CAGR インドネシアとベトナムのモバイルファースト視聴
その他のアジア太平洋 地域の8.3% シェア オーストラリアのOTTとゲーム需要

アジア太平洋は、世界最大のモバイルオーディエンスと不均一なエッジインフラを組み合わせており、ピア配信に最適な環境です。中国のクラウドプロバイダーは、長い間、大規模な同時接続でのライブストリーミングのためにピア支援技術を使用してきました。インドの成長はクリケットのストリーミングピークとBharatNetの農村光ファイバーを反映しており、韓国のeスポーツエコシステムは厳密に同期されたフィードを要求します。GSMAは、アジア太平洋が世界の5G接続追加をリードすると予測しています。

南アメリカ

国 主要指標 (行ごとに1つ) 主要ドライバー
ブラジル 地域の58.4% シェア サッカーのストリーミングとモバイルビデオ
アルゼンチン 10.9% CAGR コストに敏感なOTTプラットフォーム
その他の南アメリカ USD 0.03 Billion 地域放送局のデジタル化

ブラジルは地域の需要を支配しており、サッカーのストリーミングと大規模でデジタルに関与した人口によって推進されています。現地通貨の変動は、ドル建てのエッジ契約を高価にし、ピアオフロードの必要性を強化しています。世界銀行のデータは、主要都市以外での固定ブロードバンドアクセスの不均一性を説明しており、非対称リンクがピアの貢献を制限しています。

中東 & アフリカ

国 主要指標 (行ごとに1つ) 主要ドライバー
サウジアラビア 15.6% CAGR ビジョン2030のエンターテインメントとゲーム投資
UAE 地域の21.7% シェア 地域メディアハブと5Gカバレッジ
南アフリカ USD 0.02 Billion スポーツのストリーミングと企業向けビデオ
エジプト 14.8% CAGR アラビア語のOTT成長
その他の中東・アフリカ 地域の19.5% シェア サハラ以南のアフリカにおけるモバイルビデオ

サウジアラビアのビジョン2030プログラムは、ゲーム、eスポーツ、エンターテインメントへの重要な投資を促進しており、通信、宇宙、技術委員会はブロードバンド速度の上昇を報告しています。UAEは地域のメディアとデータセンターハブとして機能しています。サハラ以南のアフリカ全体では、限られたエッジの存在がピア配信を魅力的にしていますが、非対称リンクは制約となっています。

商業P2P CDN市場 地域別、2025-2035

商業P2P CDN市場 市場セグメンテーション

コンポーネント別

セグメント 主要指標(2025年、1行ごと) 主要な需要ドライバー
ソリューション 57.9%のシェア ピア調整、フェイルオーバー、分析のための統一コンソール
サービス 13.3%のCAGR 管理されたオンボーディング、パフォーマンス監査、セキュリティオペレーション

ソリューションは商業P2P CDN市場の収益の基盤を形成しており、大規模なストリーミングサービスは既存のDevOpsツールに組み込まれ、従来のエッジとともにピアロジックを管理するプラットフォームを好みます。サービスは小規模ですが、コンテンツの人気曲線に対してスウォームを調整する専門家が不足しているため、より速く成長しています。インテグレーターは、24時間365日のセキュリティ監視とパフォーマンス監査をバンドルすることが増えており、コアのソフトウェアの浸透が成熟する中でも契約価値を引き上げています。

コンテンツタイプ別

セグメント 主要指標(2025年、1行ごと) 主要な需要ドライバー
ビデオ 71.5%のシェア 4K、HDR、ライブイベントの同時配信
非ビデオ USD 0.71億 ソフトウェアパッチ、ウェブ資産、IoTファームウェア

ビデオは商業P2P CDN市場を支配し、最も速く成長しています。なぜなら、適応ビットレートの階層と高解像度が、ピアが効率的にキャッシュできるセグメントリクエストを増加させるからです。非ビデオ配信は、ソフトウェアの更新やファームウェアの展開によって安定した採用を得ており、チェックサムの検証がレイテンシよりも重要です。そこでは、特定のイベント、例えばオペレーティングシステムのリリースや大規模なゲームの発売に周囲の需要が急増し、日常の視聴パターンではありません。

業種別

セグメント 主要指標(2025年、1行ごと) 主要な需要ドライバー
メディアとエンターテインメント 43.9%のシェア OTTライブスポーツとプレミア
ゲーム 16.6%のCAGR 大規模なパッチとeスポーツの放送
電子商取引 USD 0.27億 販売イベント中の製品メディアバースト
BFSI 12.4%のCAGR 内部研究ポータルとトレーニングビデオ
教育 5.8%のシェア 講義ビデオの配信
その他の業種 USD 0.21億 政府と医療のコミュニケーション

メディアとエンターテインメントは商業P2P CDN市場で最大の業種であり、OTTプラットフォームがスポーツやプレミアのピークを管理しています。ゲームは、AAAの更新が50GBを超え、同時に世界中でリリースされることで最も速く成長しています。電子商取引、BFSI、教育は、製品資産のバースト、内部ビデオ、講義などの狭いワークフローのためにピアを採用していますが、規制されたセクターではセキュリティ評価が展開を遅らせています。

収益モデル別

セグメント 主要指標(2025年、1行ごと) 主要な需要ドライバー
サブスクリプションベース 57.5%のシェア 予測可能な月次予算
使用量課金 14.2%のCAGR 予測不可能なピークに合わせた支出の調整
広告サポート/フリーミアム USD 0.39億 小規模な出版社向けの低コストのエントリー

サブスクリプションベースの契約は、財務チームが安定した予測を重視するため、商業P2P CDN市場をリードしています。使用量課金は、イベント駆動のストリーマーや季節的な小売業者が過剰供給なしにバーストするため、最も速く成長しています。広告サポート/フリーミアムの階層は、広告料金に応じてマージンが変動する出版社にサービスを提供し、ピアオフロードを使用して収益性を保護します。フラットなベースラインと使用量のオーバーを組み合わせたブレンドプランが実用的な妥協として登場しています。

エンドユーザー別

セグメント 主要指標(2025年、1行ごと) 主要な需要ドライバー
中小企業 13.7%のCAGR セルフサービスポータルと埋め込みスクリプト
大企業 72.4%のシェア マルチリージョンOTT、スタジオ、クラウドゲーム

大企業は商業P2P CDN市場のほとんどの収益を占めており、ピアをCI/CDパイプラインやリアルタイム分析スイートに統合しています。中小企業は、プラットフォームの簡素化によりスキルの障壁が低くなるため、より速く成長しています。セルフサービスポータルは埋め込みスクリプトを自動的に生成し、SaaSダッシュボードは非専門家が解釈できるピアヒートマップを表示します。中規模のゲームスタジオや教育提供者がこの広範な採用の波の先端を形成しています。

競争ベンチマーキング

商業用P2P CDN市場は中程度の集中度を示しており、推定ハーフィンダール・ハーシュマン指数は1,100〜1,300で、上位5社のシェアは約45〜52%です。確立されたCDNおよびクラウドプロバイダーは、ピア機能をより広範なプラットフォームにバンドルすることで収益を支配しており、専門のベンダーはオフロード効率、企業統合、ライブイベントパフォーマンスで競争しています。弱い配信プレイヤーが退出し、既存の企業が顧客契約を吸収する中で、統合が続いています。

会社 推定収益シェア範囲 商業用P2P CDN市場の主要提供サービス 戦略的ポジショニング
Akamai Technologies 約13〜17% ピアアシスト統合によるエッジ配信、クラウドコンピューティング 買収を通じて拡大するフルスタックエッジリーダー
Cloudflare 約10〜13% 使用量メーター付きエッジネットワーク、ストリーミングおよびエッジ機能 グローバルなリーチを持つ開発者中心のプラットフォーム
Microsoft 約7〜10% Teamsおよび企業向けライブイベント用のeCDN 生産性スイートを通じた企業配信
Tencent Cloud 約6〜9% ピアアシスタンスによるライブストリーミング加速 中国のライブビデオおよびゲームのスケールリーダー
Alibaba Cloud 約5〜8% ビデオおよびeコマース用のピアアシストCDN アジア全体での商業関連配信
Lumen Technologies 約4〜6% メッシュ配信およびネットワークサービス キャリア支援のハイブリッド配信
CDNetworks 約3〜5% ハイブリッドCDNおよびライブ加速 アジア太平洋および越境の強み
Kollective Technology 約2〜4% ビデオおよびソフトウェア用の企業ピア配信 企業ITの専門家
Hive Streaming 約2〜4% 企業向けビデオ配信および分析 企業コミュニケーションに焦点を当てる
System73 約1〜3% ライブOTT用のエッジメッシュオーバーレイ ライブスポーツおよび大規模オーディエンスの専門家

最近のニュースと動向

  • NTIA(2023年6月):42.45億ドルのBEADプログラムに基づく州の配分を発表し、ピアデリバリーに適したアップロード能力を持つ世帯の基盤を拡大しました [11]
  • インド政府(2023年8月):デジタル個人データ保護法を制定し、インドのオーディエンス向けのピアディスカバリーデザインを形成する同意と違反義務を導入しました [15]
  • 欧州委員会(2024年2月):デジタルサービス法がすべての仲介サービスに完全に適用され、EU内で運営されるデリバリープラットフォームに対する透明性の期待が高まりました [10]
  • Akamai(2024年2月):ユーザーに近いコンピュートを配置し、エッジとピアアシストの提案を強化するGecko分散クラウドイニシアチブを発表しました
  • Edgio(2024年9月):第11章の保護を申請し、中堅デリバリープロバイダーへの統合圧力を示しました
  • Akamai(2024年12月):特定のEdgio顧客契約を取得することに合意し、メディアおよびストリーミングアカウントを自社プラットフォームに吸収しました
  • Cloudflare(2025年5月):2025年第1四半期の収益が4億7910万ドルであると報告し、使用ベースのエッジサービスに対する需要が継続していることを反映しました [6]

商業P2P CDN市場 市場レポートの範囲

パラメータ 詳細
市場範囲 コンテンツタイプ、垂直市場、収益モデル、エンドユーザー、地域にわたるソリューションとサービスからの商業P2P CDN市場の収益
調査期間 2021–2035(歴史的: 2021–2024; 基準年: 2025; 予測: 2026–2035)
CAGR 12.1%(2026–2035)
市場規模のチェックポイント USD 24.9億(2025年);USD 27.9億(2026年);USD 44.1億(2030年);USD 78.0億(2035年)
最も成長が早いセグメント ゲーム(垂直市場);従量課金(収益モデル);中小企業(エンドユーザー);アジア太平洋(地域)
プロファイルされた企業 Akamai Technologies、Cloudflare、Microsoft、Tencent Cloud、Alibaba Cloud、Lumen Technologies、CDNetworks、Kollective Technology、Hive Streaming、System73
評価通貨 USD(十億)

よくある質問

商業P2P CDN市場のベンダーとともに、バイヤーはどのように概念実証を実施すべきですか?
数千人の同時視聴者がいるライブイベントでテストしてください。オフロード比率はスケールでのみ安定するためです。同一セッションに対して、再バッファリング、スタートアップ時間、ピアシェアを現行CDNと比較してください[17]。
ピア支援配信はスマートTVやセットトップボックスで機能しますか?
サポートはデバイスのランタイムに依存します。最新のスマートTVブラウザはWebRTCをうまく処理しますが、古いセットトップボックスはピアキャッシングのためのメモリが不足していることがよくあります[4]。ベンダーは、サポートされていないデバイスでは目に見える中断なしに標準のエッジ配信に戻ります。
商業P2P CDN市場の調達で最も重要な契約条件は何ですか?
SLAをピア層だけでなく、結合された配信経路に結び付け、透明なオフロード報告を要求してください。使用条項は、予期しないウイルススパイク中の超過料金を制限するべきです[6]。
ピア配信はライブベッティングフィードの低遅延ニーズに応えられますか?
部分的には可能です。チャンク化されたCMAFを用いたメッシュ配信は、遅延を3〜5秒に保つことができますが、サブ秒のベッティングフィードは依然としてWebRTCベースのオリジン配信に依存しています[16]。
通信事業者は商業P2P CDN市場の成長をどのように見ていますか?
オペレーターは、ピアトラフィックが自社ネットワーク内に留まる限り受け入れます。ローカライズされたピア選択は高価なトランジットリンクを避けるため、いくつかのISPは現在、オープンキャッシングノードとの共同展開を試験しています[16]。
社内チームがピア配信を運営するために必要なスキルは何ですか?
ほとんどのプラットフォームはSDK駆動であるため、チームは深いネットワークエンジニアリングよりもプレイヤー統合と分析スキルが必要です。スタッフはセグメントの持続時間の選択を理解する必要があります。これはピアの効率に強く影響します[7]。
2030年以降に商業P2P CDN市場を再形成する可能性のある新たなユースケースは何ですか?
大規模なオンデバイスAIモデルファイルの配布は強力な候補です。モデルはすでに数ギガバイトに達しており、オフィスやキャンパス内でのピア共有は繰り返しのダウンロードを大幅に削減できます[7]。
著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















