Mercado de CDN P2P Comercial (2026 – 2035)

Commercial P2P CDN Market Size, Share and Research Report By Component (Solutions, and Services), By Content Type (Video, and Non-Video), By Vertical (Media and Entertainment, Gaming, E-Commerce, BFSI, Education, and Other Verticals), By Revenue Model (Subscription-Based, Pay-Per-Use, and Ad-supported/Freemium), By End-User (SMEs, and Large Enterprises) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/26996-HCR 128 Pages Ankit Gupta Last Updated: October 16, 2026
Commercial P2P CDN Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.1%
2025 Market SizeUSD 2.49 Billion
2035 Market SizeUSD 7.80 Billion
Key Players
Akamai Technologies
Cloudflare
Microsoft
Tencent Cloud
Alibaba Cloud
Lumen Technologies
Opportunities
  • Mobile-First Video in Emerging Economies
  • Monetizing Peer Telemetry and Quality Analytics
  • Launch-Day Game Distribution Partnerships

Mercado de CDN P2P Comercial Resumen del mercado

El Mercado Comercial de CDN P2P fue valorado en USD 2.49 mil millones en 2025 y se proyecta que alcanzará USD 2.79 mil millones en 2026, aumentando a USD 7.80 mil millones para 2035 con una tasa compuesta de crecimiento anual (CAGR) del 12.1% durante 2026–2035. Dos catalizadores anclan esta perspectiva. El video ahora representa aproximadamente dos tercios del tráfico de internet de downstream global [1], y programas de banda ancha pública como el programa de Equidad, Acceso y Despliegue de Banda Ancha (BEAD) de USD 42.45 mil millones en los Estados Unidos [11] están ampliando el grupo de espectadores conectados cuya capacidad de carga adicional puede ser agrupada en enjambres de entrega.

La tecnología está cambiando por debajo del mercado. Los operadores se están alejando de redes de borde pesadas en origen y de un solo proveedor hacia soluciones de CDN híbridas que combinan puntos de presencia convencionales con mallas de pares basadas en navegador construidas sobre WebRTC [4]. Akamai reportó un crecimiento del 24% interanual en su negocio de computación en la nube [5], una señal de que los proveedores de entrega están integrando módulos de pares en plataformas de computación más amplias en lugar de venderlos como complementos independientes.

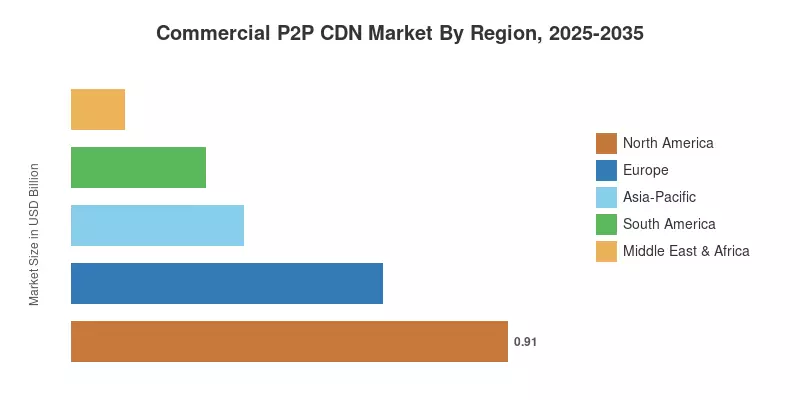
América del Norte ocupa la posición más grande con una participación del 36.5% en 2025, liderada por operadores OTT, estudios y anfitriones de juegos en la nube. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 14.3%, apoyada por la visualización móvil en India, Indonesia y China. Europa ocupa el segundo lugar con una participación del 26.0%, donde los objetivos de gigabit bajo el programa de la Década Digital de la UE [10] mejoran las condiciones de carga residencial. Durante la próxima década, el Mercado Comercial de CDN P2P recompensará a los proveedores que combinen la eficiencia de pares con la fiabilidad de grado de operador.

Principales Conclusiones del Informe

• Por Componente

  • Las soluciones representaron el 57.9% del Mercado Comercial de CDN P2P en 2025, ancladas por plataformas que agrupan coordinación de pares, conmutación de múltiples CDN y análisis
  • Se proyecta que los servicios se expandan a un CAGR del 13.3% a medida que los compradores externalizan la incorporación, ajuste de enjambres y operaciones de seguridad las 24 horas

• Por Tipo de Contenido

  • El video tuvo una participación del 71.5% en 2025, apoyado por el aumento de las tasas de bits 4K y HDR
  • La entrega no relacionada con video generó USD 0.71 mil millones en 2025 a partir de parches de software, activos web estáticos y firmware de dispositivos

• Por Vertical

  • Los Medios y Entretenimiento capturaron el 43.9% del Mercado Comercial de CDN P2P en 2025
  • Los Juegos se pronostica que crecerán a un CAGR del 16.6%, el más rápido entre todos los verticales

• Por Modelo de Ingresos

  • Los contratos basados en suscripción representaron una participación del 57.5% en 2025
  • Se espera que los precios por uso aumenten a un CAGR del 14.2% a medida que los compradores alineen el gasto con los picos de tráfico

• Por Usuario Final

  • Las Grandes Empresas tuvieron una participación del 72.4% en 2025
  • Las PYMEs están preparadas para crecer a un CAGR del 13.7% hasta 2035

• Por Región

  • América del Norte lideró con una participación del 36.5% en 2025
  • Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 14.3%
  • Europa ocupó el segundo lugar con una participación del 26.0%

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el Mercado Comercial de CDN P2P combinan una revisión de abajo hacia arriba de los ingresos de los proveedores, valores de contratos divulgados y datos de descarga de tráfico con una reconciliación de arriba hacia abajo contra el gasto global en CDN y volúmenes de tráfico de video [1][5][6]. Las cifras históricas para 2021–2024 se basan en presentaciones de empresas y estudios de tráfico de la industria, 2025 sirve como el año base, y los valores de 2026–2035 reflejan un pronóstico ponderado por escenarios validado a través de entrevistas con compradores de streaming, juegos y TI empresarial.
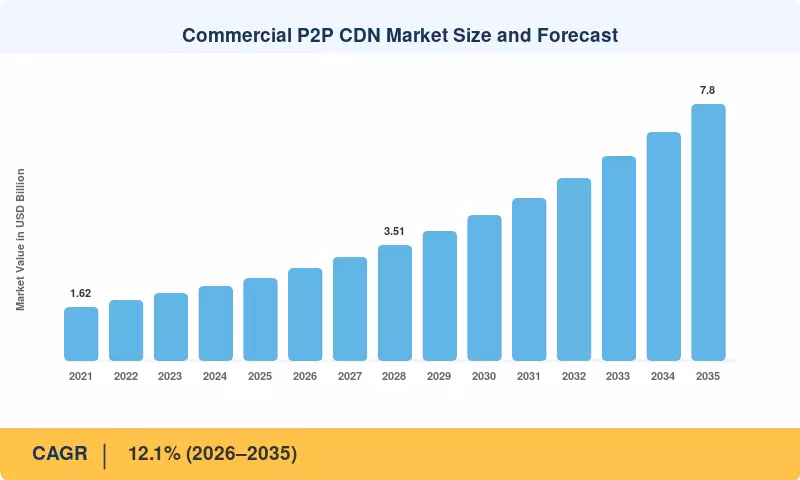
Tamaño y Pronóstico del Mercado Comercial de CDN P2P
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento del tráfico de video en 4K, HDR y en vivo ~+2.4% Global; más fuerte en América del Norte y Asia-Pacífico Corto plazo (2–4 años)
Aumento de los costos de salida en el borde que impulsan la descarga entre pares ~+2.0% América del Norte, Europa Corto plazo (≤2 años)
Cargas de actualización de juegos grandes y transmisiones de e-sports ~+1.8% Global Corto plazo (2–4 años)
Video en vivo empresarial en redes corporativas ~+1.5% América del Norte, Europa Corto plazo (≤2 años)
Expansión de banda ancha y 5G aumentando la capacidad de carga ~+1.2% Asia-Pacífico, Medio Oriente y África, América del Sur Largo plazo (≥4 años)
Estándares WebRTC nativos del navegador y de caché abierta ~+0.9% Global Largo plazo (≥4 años)

Aumento del Tráfico de Video en 4K, HDR y en Vivo

Según fuentes, el video representa alrededor de dos tercios del tráfico de internet en sentido descendente, y Ericsson proyecta que el video representará aproximadamente tres cuartas partes del tráfico de datos móviles [2]. Las solicitudes de segmento durante estrenos y deportes en vivo se multiplican por las transmisiones en 4K más rápido que 12 Mbps. A medida que aumentan las audiencias, los enjambres de pares se vuelven más efectivos porque cada nuevo espectador aumenta el ancho de banda de carga. Debido a esta característica de escalado, las plataformas tienen una curva de costos que se aplana en el momento exacto en que aumentan los costos tradicionales en el borde.

Aumento de los Costos de Salida en el Borde

Uno de los elementos de infraestructura más importantes para las empresas de streaming y SaaS es la entrega. Cloudflare reportó 479.1 millones de USD en ventas para el primer trimestre de 2025 [6]. Una parte creciente de su cartera consiste en servicios de borde medidos por uso, lo que expone a los clientes a precios máximos. Los operadores pueden limitar la capacidad de borde comprometida debido a la descarga entre pares reportada por los proveedores de 50–70% para eventos en vivo populares. En lugar de ver la entrega asistida por pares como un experimento de ingeniería, los equipos financieros ahora la evalúan como una palanca de margen directa.

Cargas de Actualización de Juegos y Transmisiones de E-Sports

Newzoo estimó los ingresos globales de juegos en 187.7 mil millones de USD para 2024 [8], y los títulos AAA rutinariamente envían parches de más de 50 GB. Las ventanas de lanzamiento simultáneo a nivel mundial concentran la demanda en orígenes únicos dentro de horas. La fragmentación entre pares distribuye esas cargas entre jugadores que ya están descargando la misma versión, mejorando la paridad regional. Los broadcasters de e-sports añaden otra capa de demanda, ya que las transmisiones sincronizadas evitan brechas de spoilers entre regiones, una prioridad reflejada en el trabajo de entrega de Akamai con Riot Games [20].

Video en Vivo Empresarial en Redes Corporativas

El trabajo híbrido ha convertido las asambleas generales de la empresa en cargas de trabajo de video rutinarias, y los enlaces WAN de sucursales nunca fueron dimensionados para miles de transmisiones simultáneas. Microsoft utiliza su servicio eCDN para reducir la carga de WAN para eventos de Teams [7], y los estudios de caso de proveedores comúnmente citan reducciones de ancho de banda superiores al 90% en transmisiones internas. Esto crea un camino de adquisición a través de los departamentos de TI en lugar de los equipos de medios, ampliando considerablemente la base de compradores.

Expansión de Banda Ancha y 5G

La entrega entre pares depende del margen de carga, y ese margen está en expansión. El programa BEAD de 42.45 mil millones de USD de la NTIA [11], el gasto revisado de BharatNet de India de 1.39 lakh crore INR [12] y más de 2 mil millones de conexiones globales de 5G rastreadas por GSMA [13] añaden pares capaces. Las regiones emergentes ganan más porque la densidad de POP en el borde allí sigue siendo delgada, dejando a los pares para llenar los vacíos de cobertura que las CDN tradicionales no han servido económicamente.

Estándares WebRTC y de Caché Abierta

La Recomendación WebRTC 1.0 del W3C [4] eliminó la necesidad de complementos, permitiendo que la lógica de pares se ejecute dentro de navegadores estándar y entornos de smart-TV. La UIT cuenta con 5.5 mil millones de usuarios de internet, aproximadamente el 68% de la población mundial [3], casi todos accesibles a través de navegadores compatibles con WebRTC. La especificación de Caché Abierta de la Alianza de Tecnología de Video en Streaming [16] añade una interfaz estándar a las cachés de ISP. La adopción se acumula lentamente, por lo que el impacto se concentra en años de pronóstico posteriores.

Análisis del Impacto de las Restricciones

Los valores de impacto negativo reflejan la resistencia direccional que cada restricción impone al crecimiento en el Mercado Comercial P2P Cdn. Al igual que los impulsores, se superponen y no deben sumarse al CAGR principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Revisiones de seguridad y preocupaciones sobre la protección de contenido ~−1.4% Global Corto plazo (2–4 años)
Reglas de privacidad que tratan las direcciones IP como datos personales ~−1.1% Europa, India Corto plazo (≤2 años)
Enlaces de carga asimétrica y gestión de tráfico de ISP ~−0.9% América del Sur, Medio Oriente y África, partes de Asia-Pacífico Largo plazo (≥4 años)
Limites de datos móviles y preocupaciones sobre la batería ~−0.7% Asia-Pacífico, América del Sur Corto plazo (2–4 años)
Competencia de precios de la entrega de borde comoditizada ~−0.5% América del Norte, Europa Corto plazo (≤2 años)

Revisiones de Seguridad y Protección de Contenido

Cualquier diseño que convierta los dispositivos de los espectadores en nodos de distribución es examinado de cerca por los equipos de seguridad. Las partes manipuladas, la divulgación de IP del espectador y la elusión de DRM están entre los problemas. Los operadores son reacios a sacrificar riesgos menores de fiabilidad por ahorros porque la investigación de Conviva indica que los espectadores abandonan rápidamente las sesiones cuando la calidad se deteriora [17]. La mayoría de las vulnerabilidades se reducen mediante el hashing de segmentos y manifiestos firmados, pero las verificaciones de seguridad, no obstante, alargan los ciclos de adquisición empresarial de tres a seis meses.

Reglas de Privacidad sobre el Descubrimiento de Pares

El descubrimiento de pares comparte naturalmente direcciones IP con los espectadores, y el GDPR [14] las considera datos personales en muchas situaciones. La Ley de Protección de Datos Personales Digitales 2023 [15] en India aumenta la exposición a cumplimiento para las plataformas que sirven a audiencias indias al permitir sanciones de hasta 250 crore INR por categoría de violación. El aislamiento regional de pares y los modos solo de retransmisión están ahora disponibles de los proveedores; sin embargo, estas características reducen la eficiencia de descarga.

Enlaces de Carga Asimétrica

La banda ancha residencial sigue siendo asimétrica en gran parte del mundo, con cable y DSL con velocidades de carga a menudo una décima de las velocidades de descarga. Los datos de la UIT colocan la banda ancha fija por debajo de 2 suscripciones por cada 100 habitantes en los países menos desarrollados [3], y el análisis del Banco Mundial confirma profundas brechas de conectividad [21]. Algunos ISP también despriorizan el tráfico de pares durante la congestión, limitando la densidad de pares exactamente donde la cobertura de borde es más débil.

Limites de Datos Móviles y Preocupaciones sobre la Batería

Los espectadores móviles resisten aplicaciones que cargan datos en planes medidos o agotan baterías. Los smartphones impulsan la mayor parte del crecimiento del tráfico móvil [2], y en mercados sensibles a precios, muchos usuarios aún compran paquetes de datos diarios o semanales. Por lo tanto, la mayoría de los SDK desactivan las cargas en conexiones celulares por defecto, lo que reduce la disponibilidad de pares en un estimado del 30–40% en audiencias con alto uso móvil.

Precios de Entrega de Borde Comoditizada

Los precios de entrega convencionales siguen cayendo a medida que los hiperescaladores los agrupan con almacenamiento y computación. El informe anual de Akamai 2024 muestra que los ingresos por entrega están bajo presión incluso cuando las líneas de seguridad y computación se expanden [5]. Donde las tarifas por GB en contratos de alto volumen caen por debajo de USD 0.005, el caso de ahorro para la descarga de pares se estrecha, particularmente para editores de tamaño mediano sin tráfico en vivo pesado.

Mercado de CDN P2P Comercial Oportunidades

Video Móvil Primero en Economías Emergentes

El sur y el sureste de Asia y África subsahariana combinan audiencias móviles de rápido crecimiento con infraestructura de borde escasa. A medida que BharatNet extiende fibra a la India rural [12] y el acceso inalámbrico fijo 5G se expande, los pares pueden ofrecer contenido de cricket, OTT en lenguas regionales y educación donde las construcciones de POP siguen siendo poco económicas. Los proveedores que localicen SDKs para dispositivos Android de gama baja y se asocien con telcos regionales tienen la oportunidad de capturar una parte desproporcionada del Mercado Comercial de CDN P2P.

Monetización de Telemetría de Pares y Análisis de Calidad

Cada sesión de par genera datos granulares sobre el rendimiento, la mezcla de dispositivos y las condiciones de la red. Empaquetar esta telemetría en paneles de calidad de experiencia, puntos de referencia de rendimiento de ISP y mapas de calor de audiencia crea una línea de ingresos analíticos recurrentes independiente de los gigabytes entregados. La agregación segura para la privacidad, alineada con los requisitos del GDPR [14], hace que estos productos de datos sean vendibles a anunciantes y titulares de derechos.

Asociaciones de Distribución de Juegos en el Día de Lanzamiento

Los lanzadores de juegos y las tiendas de consolas enfrentan una demanda predecible pero extrema en los días de lanzamiento. Los acuerdos de reparto de ingresos que integran la entrega de pares directamente en los lanzadores podrían convertir un centro de costos en un modelo de ahorro compartido. Con los ingresos por juegos superiores a 187 mil millones de USD [8], incluso una penetración modesta de la distribución de parches representa un nuevo grupo de contratos significativo.

Cacheo e Interconexión Integrados en ISP

Los operadores de telecomunicaciones quieren cada vez más que el tráfico de pares se mantenga dentro de sus redes para evitar costos de tránsito. Combinar mallas de pares con nodos de Open Caching [16] permite el reparto de ingresos entre proveedores de contenido e ISPs, convirtiendo un punto de fricción histórico en un producto conjunto. Los primeros en adoptar este modelo obtienen ventajas de distribución que son difíciles de replicar.

Video de Conocimiento para Campus y Empresas

Las universidades y grandes empleadores distribuyen grabaciones de conferencias, capacitación en cumplimiento y videos de productos a miles de usuarios simultáneos. Sembrar contenido desde laboratorios del campus o dispositivos de oficina reduce los costos de WAN y nube, y los portales SaaS ahora hacen que el despliegue sea factible para equipos sin especialistas en redes [7].

Mercado de CDN P2P Comercial Perspectivas futuras

Orquestación de Enjambre Impulsada por IA

Los modelos de aprendizaje automático decidirán cada vez más qué pares sirven qué segmentos, prediciendo la pérdida de usuarios, la capacidad del dispositivo y la congestión de la red en tiempo real. Los proveedores ya utilizan pronósticos de popularidad para preposicionar contenido. Para principios de la década de 2030, la orquestación autónoma debería aumentar las tasas promedio de descarga mientras reduce el rebuffering, estrechando la brecha de confiabilidad con la entrega pura en el borde que aún disuade a los compradores conservadores [17].

Economía de Plataforma y Precios Basados en el Uso

Los precios están migrando hacia modelos combinados: suscripciones planas para el tráfico base con tarifas basadas en el uso para picos de eventos. El crecimiento de Cloudflare en servicios de borde medidos por uso [6] ilustra el apetito de los compradores por gastos que sigan la demanda. Se espera que la entrega entre pares se venda cada vez más como una característica dentro de los paquetes de computación en el borde en lugar de como una línea de productos separada.

Eficiencia Energética e Informes de Sostenibilidad

La AIE estima que las redes de transmisión de datos consumieron entre 260 y 360 TWh en 2022, alrededor del 1-1.5% del uso global de electricidad [9]. A medida que la divulgación de sostenibilidad corporativa se vuelve más estricta, los compradores pedirán a los proveedores que cuantifiquen la energía evitada cuando el tráfico cambia de la transmisión de backbone a redes de compartición de ancho de banda local. Los métodos de medición creíbles podrían convertirse en un diferenciador de adquisiciones a finales de la década de 2020.

Colaboración y Normas de Telecomunicaciones

La estandarización dará forma a la estructura competitiva de la década. Open Caching [16] y WebRTC [4] reducen los costos de integración, mientras que las asociaciones de ISP determinan si el tráfico entre pares es bienvenido o limitado. Los proveedores que aseguren alianzas con operadores temprano darán forma a cómo el Mercado de CDN P2P Comercial se interfase con la infraestructura de red hasta 2035.

Análisis de la Cuota de Mercado Regional

Región Métrica Clave (2025, una por fila) Temas de Inversión Primarios
América del Norte 36.5% de cuota Deportes en vivo OTT, juegos en la nube, video en vivo para empresas
Europa 26.0% de cuota Streaming de emisoras públicas, emparejamiento conforme a la privacidad, despliegues de gigabit
Asia-Pacífico 14.3% CAGR (2026–2035) OTT móvil primero, cricket y e-sports, distribución de juegos
América del Sur 11.4% CAGR (2026–2035) Streaming de fútbol, video móvil, desplazamiento de la piratería
Medio Oriente y África USD 0.11 mil millones Contenido digital Visión 2030, despliegue de 5G, derechos deportivos
Total USD 2.49 mil millones —

La demanda regional en el Mercado Comercial de CDN P2P sigue un patrón claro: las economías de streaming maduras generan las mayores fuentes de ingresos, mientras que las regiones móviles primero generan el crecimiento más rápido.

América del Norte

País Métrica Clave (una por fila) Motor Clave
EE. UU. 84.6% de cuota de la región Escala de streaming de deportes en vivo y juegos en la nube
Canadá 11.9% CAGR Video empresarial y servicios OTT bilingües
México USD 0.05 mil millones Derechos de streaming de video móvil y fútbol

Los Estados Unidos concentran los mayores compradores de la región: plataformas de streaming, editores de juegos y empresas de hiperescala que realizan transmisiones internas. Varios datos muestran que el streaming supera consistentemente el 40% del tiempo de visualización de televisión en EE. UU. [18], y los derechos de deportes en vivo que se trasladan en línea crean exactamente los eventos sincronizados y de alta concurrencia donde los pares ofrecen el mayor valor. El programa BEAD [11] aumentará la capacidad de carga en áreas rurales, extendiendo la cobertura de pares viable más allá de las áreas metropolitanas. Canadá y México siguen con una demanda más pequeña pero en constante expansión en el Mercado Comercial de CDN P2P.

Europa

País Métrica Clave (una por fila) Motor Clave
Alemania 21.8% de cuota de la región Streaming de emisoras públicas y video empresarial
Reino Unido USD 0.14 mil millones OTT de deportes en vivo y estudios de juegos
Francia 11.7% CAGR Penetración de fibra hasta el hogar
Italia 9.4% de cuota de la región Derechos de streaming de fútbol
España 12.3% CAGR Altas velocidades de carga de fibra
Países Nórdicos USD 0.05 mil millones Adopción temprana de entrega de pares empresariales
Rusia 10.2% CAGR Localización de plataformas nacionales
Resto de Europa 14.5% de cuota de la región Lanzamientos regionales de OTT

El crecimiento de Europa se basa en despliegues de fibra densa que proporcionan las velocidades de carga simétricas que favorece la entrega de pares, y el objetivo de la Década Digital de conectividad de gigabit para todos los hogares para 2030 [10] refuerza esa base. Ofcom informa sobre la migración continua de la visualización en el Reino Unido hacia servicios en línea [22]. Las obligaciones del GDPR [14] moldean el diseño del producto, empujando a los proveedores hacia el aislamiento regional de pares y la participación basada en el consentimiento, lo que añade costos pero también genera confianza con las emisoras públicas.

Asia-Pacífico

País Métrica Clave (una por fila) Motor Clave
China 38.6% de cuota de la región Grandes plataformas de video y comercio en vivo nacionales
India 17.8% CAGR OTT móvil y streaming de cricket
Japón USD 0.12 mil millones Streaming de anime y juegos de consola
Corea del Sur 14.1% CAGR E-sports y banda ancha de alta velocidad
ASEAN 15.9% CAGR Visualización móvil primero en Indonesia y Vietnam
Resto de Asia-Pacífico 8.3% de cuota de la región Demanda de OTT y juegos en Australia

Asia-Pacífico combina las audiencias móviles más grandes del mundo con una infraestructura de borde desigual, un entorno ideal para la entrega de pares. Los proveedores de nube chinos han utilizado durante mucho tiempo técnicas asistidas por pares para streaming en vivo con una concurrencia masiva. El crecimiento de India refleja picos de streaming de cricket y fibra rural de BharatNet [12], mientras que el ecosistema de e-sports de Corea del Sur exige feeds sincronizados de manera ajustada. GSMA espera que Asia-Pacífico lidere las adiciones de conexiones 5G a nivel mundial [13].

América del Sur

País Métrica Clave (una por fila) Motor Clave
Brasil 58.4% de cuota de la región Streaming de fútbol y video móvil
Argentina 10.9% CAGR Plataformas OTT sensibles al costo
Resto de América del Sur USD 0.03 mil millones Digitalización de emisoras regionales

Brasil domina la demanda regional, impulsada por el streaming de fútbol y una gran población digitalmente comprometida. La volatilidad de la moneda local hace que los contratos de borde denominados en dólares sean costosos, fortaleciendo el caso para la descarga de pares. Los datos del Banco Mundial sobre el acceso desigual a la banda ancha fija [21] explican la adopción más lenta fuera de las principales ciudades, donde los enlaces asimétricos limitan la contribución de pares.

Medio Oriente y África

País Métrica Clave (una por fila) Motor Clave
Arabia Saudita 15.6% CAGR Inversión en entretenimiento y juegos de la Visión 2030
EAU 21.7% de cuota de la región Centros de medios regionales y cobertura 5G
Sudáfrica USD 0.02 mil millones Streaming de deportes y video empresarial
Egipto 14.8% CAGR Crecimiento de OTT en árabe
Resto de MEA 19.5% de cuota de la región Video móvil en toda África Subsahariana

El programa Visión 2030 de Arabia Saudita canaliza una inversión significativa en juegos, e-sports y entretenimiento, mientras que la Comisión de Comunicaciones, Espacio y Tecnología informa sobre el aumento de las velocidades de banda ancha [19]. Los EAU sirven como un centro regional de medios y centros de datos. En toda África Subsahariana, la presencia limitada de borde hace que la entrega de pares sea atractiva, aunque los enlaces asimétricos siguen siendo una limitación.

Mercado Comercial de CDN P2P por Región, 2025-2035

Mercado de CDN P2P Comercial Segmentación de mercado

Por Componente

Segmento Métrica Clave (2025, una por fila) Principal Motor de Demanda
Soluciones 57.9% de participación Consolas unificadas para coordinación entre pares, conmutación por error y análisis
Servicios 13.3% CAGR Onboarding gestionado, auditorías de rendimiento y operaciones de seguridad

Las soluciones forman la columna vertebral de ingresos del Mercado Comercial de CDN P2P, ya que los grandes servicios de streaming prefieren plataformas que se integren en las herramientas de DevOps existentes y gestionen la lógica de pares junto a los bordes convencionales. Los servicios, aunque más pequeños, crecen más rápido porque muchos compradores carecen de especialistas para ajustar enjambres contra curvas de popularidad de contenido. Los integradores agrupan cada vez más la monitorización de seguridad 24×7 y auditorías de rendimiento, aumentando los valores de contrato incluso a medida que la penetración del software central madura.

Por Tipo de Contenido

Segmento Métrica Clave (2025, una por fila) Principal Motor de Demanda
Video 71.5% de participación Concurrencia de 4K, HDR y eventos en vivo
No Video USD 0.71 Mil millones Parches de software, activos web y firmware de IoT

El video domina el Mercado Comercial de CDN P2P y también crece más rápido, porque las escaleras de bitrate adaptativo y las resoluciones más altas multiplican las solicitudes de segmento que los pares pueden almacenar en caché de manera eficiente. La entrega de No Video gana una adopción más constante impulsada por actualizaciones de software y despliegues de firmware, donde la validación de suma de verificación importa más que la latencia. La demanda allí se dispara alrededor de eventos específicos, como lanzamientos de sistemas operativos o lanzamientos de grandes juegos, en lugar de patrones de visualización diarios.

Por Vertical

Segmento Métrica Clave (2025, una por fila) Principal Motor de Demanda
Medios y Entretenimiento 43.9% de participación Deportes en vivo OTT y estrenos
Juegos 16.6% CAGR Parches grandes y transmisiones de e-sports
Comercio Electrónico USD 0.27 Mil millones Explosiones de medios de productos durante eventos de ventas
BFSI 12.4% CAGR Portales de investigación internos y videos de capacitación
Educación 5.8% de participación Distribución de videos de conferencias
Otros Verticales USD 0.21 Mil millones Comunicaciones gubernamentales y de salud

Medios y Entretenimiento sigue siendo el vertical más grande en el Mercado Comercial de CDN P2P, impulsado por plataformas OTT que gestionan picos de deportes y estrenos. Los juegos crecen más rápido a medida que las actualizaciones AAA superan los 50 GB y los lanzamientos globales simultáneos tensionan los orígenes únicos. El Comercio Electrónico, BFSI y Educación adoptan pares para flujos de trabajo más estrechos como explosiones de activos de productos, videos internos y conferencias, aunque las evaluaciones de seguridad ralentizan los despliegues en sectores regulados.

Por Modelo de Ingresos

Segmento Métrica Clave (2025, una por fila) Principal Motor de Demanda
Basado en Suscripción 57.5% de participación Presupuestación mensual predecible
Pago por Uso 14.2% CAGR Alineación del gasto con picos impredecibles
Ad-supported/Freemium USD 0.39 Mil millones Entrada de bajo costo para editores más pequeños

Los contratos Basados en Suscripción lideran el Mercado Comercial de CDN P2P porque los equipos financieros valoran la previsibilidad estable. El Pago por Uso crece más rápido a medida que los streamers impulsados por eventos y los minoristas estacionales estallan sin sobreaprovisionar. Los niveles Ad-supported/Freemium sirven a editores cuyos márgenes fluctúan con las tarifas publicitarias, utilizando la descarga de pares para proteger la rentabilidad. Los planes combinados que emparejan líneas base planas con excesos de uso están surgiendo como un compromiso práctico.

Por Usuario Final

Segmento Métrica Clave (2025, una por fila) Principal Motor de Demanda
PYMEs 13.7% CAGR Portales de autoservicio y scripts de inserción
Grandes Empresas 72.4% de participación OTT multi-región, estudios y juegos en la nube

Las Grandes Empresas retienen la mayor parte de los ingresos en el Mercado Comercial de CDN P2P, integrando pares en pipelines de CI/CD y suites de análisis en tiempo real. Las PYMEs crecen más rápido a medida que la simplificación de la plataforma reduce la barrera de habilidades: los portales de autoservicio generan scripts de inserción automáticamente, y los paneles de control de SaaS muestran mapas de calor de pares que los no especialistas pueden interpretar. Los estudios de juegos de tamaño mediano y los proveedores de educación forman la vanguardia de esta ola de adopción más amplia.

Comparación Competitiva

El mercado comercial de CDN P2P muestra una concentración media, con un índice de Herfindahl-Hirschman estimado de 1,100–1,300 y una participación de los cinco principales de aproximadamente 45–52%. Los proveedores de CDN y nube establecidos dominan los ingresos al agrupar capacidades de pares en plataformas más amplias, mientras que los proveedores especializados compiten en eficiencia de descarga, integración empresarial y rendimiento en eventos en vivo. La consolidación continúa a medida que los jugadores de entrega más débiles salen y los incumbentes absorben sus contratos de clientes.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado Comercial de CDN P2P Posicionamiento Estratégico
Akamai Technologies ~13–17% Entrega en el borde con integraciones de asistencia entre pares, computación en la nube Líder en el borde de pila completa expandiéndose a través de adquisiciones
Cloudflare ~10–13% Red de borde con medición de uso, funciones de streaming y borde Plataforma centrada en desarrolladores con alcance global
Microsoft ~7–10% eCDN para Teams y eventos en vivo empresariales Distribución empresarial a través de la suite de productividad
Tencent Cloud ~6–9% Aceleración de streaming en vivo con asistencia entre pares Líder en escala en video en vivo y juegos en China
Alibaba Cloud ~5–8% CDN asistido por pares para video y comercio electrónico Entrega vinculada al comercio en Asia
Lumen Technologies ~4–6% Entrega en malla y servicios de red Entrega híbrida respaldada por operadores
CDNetworks ~3–5% CDN híbrido y aceleración en vivo Fortaleza en Asia-Pacífico y transfronteriza
Kollective Technology ~2–4% Entrega entre pares empresarial para video y software Especialista en TI empresarial
Hive Streaming ~2–4% Distribución de video empresarial y análisis Enfoque en comunicaciones corporativas
System73 ~1–3% Superposición de malla en el borde para OTT en vivo Especialista en deportes en vivo y grandes audiencias

Noticias y Desarrollos Recientes

  • NTIA (junio de 2023): Anunció las asignaciones estatales bajo el programa BEAD de 42.45 mil millones de USD, ampliando la base de hogares con capacidad de carga adecuada para la entrega entre pares [11]
  • Gobierno de India (agosto de 2023): Promulgó la Ley de Protección de Datos Personales Digitales, introduciendo obligaciones de consentimiento y violación que moldean el diseño de descubrimiento entre pares para audiencias indias [15]
  • Comisión Europea (febrero de 2024): La Ley de Servicios Digitales se volvió completamente aplicable a todos los servicios intermedios, aumentando las expectativas de transparencia para las plataformas de entrega que operan en la UE [10]
  • Akamai (febrero de 2024): Presentó su iniciativa de nube distribuida Gecko, acercando la computación a los usuarios y fortaleciendo su propuesta combinada de edge y asistencia entre pares [5]
  • Edgio (septiembre de 2024): Se declaró en protección por el Capítulo 11, señalando presión de consolidación sobre los proveedores de entrega de nivel medio [5]
  • Akamai (diciembre de 2024): Acordó adquirir contratos de clientes seleccionados de Edgio, absorbiendo cuentas de medios y streaming en su plataforma [5]
  • Cloudflare (mayo de 2025): Reportó ingresos del primer trimestre de 2025 de 479.1 millones de USD, reflejando la demanda continua de servicios de edge basados en uso [6]

Mercado de CDN P2P Comercial Market Report Scope

Parámetro Detalles
Alcance del Mercado Ingresos del mercado comercial de P2P Cdn de soluciones y servicios a través de tipos de contenido, verticales, modelos de ingresos, usuarios finales y regiones
Período de Estudio 2021–2035 (Histórico: 2021–2024; Año Base: 2025; Pronóstico: 2026–2035)
CAGR 12.1% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.49 Mil millones (2025); USD 2.79 Mil millones (2026); USD 4.41 Mil millones (2030); USD 7.80 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Juegos (Vertical); Pago por Uso (Modelo de Ingresos); PYMEs (Usuario Final); Asia-Pacífico (Región)
Empresas Perfiladas Akamai Technologies, Cloudflare, Microsoft, Tencent Cloud, Alibaba Cloud, Lumen Technologies, CDNetworks, Kollective Technology, Hive Streaming, System73
Moneda de Valoración USD (Mil millones)

Preguntas frecuentes

¿Cómo deberían los compradores realizar una prueba de concepto con un proveedor de mercado de CDN P2P comercial?
Pruebe en un evento en vivo con varios miles de espectadores concurrentes, ya que las tasas de descarga solo se estabilizan a gran escala. Compare el rebuffering, el tiempo de inicio y la compartición entre pares con el CDN actual en sesiones idénticas [17].
¿Funciona la entrega asistida por pares en televisores inteligentes y decodificadores?
El soporte depende del tiempo de ejecución del dispositivo. Los navegadores modernos de televisores inteligentes manejan bien WebRTC, mientras que los decodificadores más antiguos a menudo carecen de memoria para el almacenamiento en caché entre pares [4]. Los proveedores recurren a la entrega estándar en el borde en dispositivos no compatibles sin interrupciones visibles.
¿Qué términos contractuales son más importantes en la adquisición del mercado de CDN P2P comercial?
Vincule los SLA al camino de entrega combinado en lugar de solo a la capa de pares, y exija informes de descarga transparentes. Las cláusulas de uso deben limitar las tarifas de exceso durante picos virales no planificados [6].
¿Puede la entrega entre pares satisfacer las necesidades de baja latencia para las transmisiones de apuestas en vivo?
Solo parcialmente. La entrega en malla con CMAF fragmentado puede mantener la latencia cerca de 3-5 segundos, pero las transmisiones de apuestas de menos de un segundo aún dependen de la distribución de origen basada en WebRTC [16].
¿Cómo ven los operadores de telecomunicaciones el crecimiento en el mercado de CDN P2P comercial?
Los operadores aceptan el tráfico entre pares cuando se mantiene dentro de sus redes. La selección de pares localizada evita enlaces de tránsito costosos, por lo que varios ISP ahora están probando implementaciones conjuntas con nodos de almacenamiento en caché abiertos [16].
¿Qué habilidades necesitan los equipos internos para operar la entrega entre pares?
La mayoría de las plataformas son impulsadas por SDK, por lo que los equipos necesitan habilidades de integración de reproductores y análisis en lugar de ingeniería de redes profunda. El personal debe entender las opciones de duración de segmento, ya que influyen fuertemente en la eficiencia de los pares [7].
¿Qué caso de uso emergente podría remodelar el mercado de CDN P2P comercial después de 2030?
Distribuir grandes archivos de modelos de IA en el dispositivo es un fuerte candidato. Los modelos ya alcanzan varios gigabytes, y la compartición entre pares dentro de oficinas o campus puede reducir drásticamente las descargas repetidas [7].
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















