Brain Computer Interface Market Summary
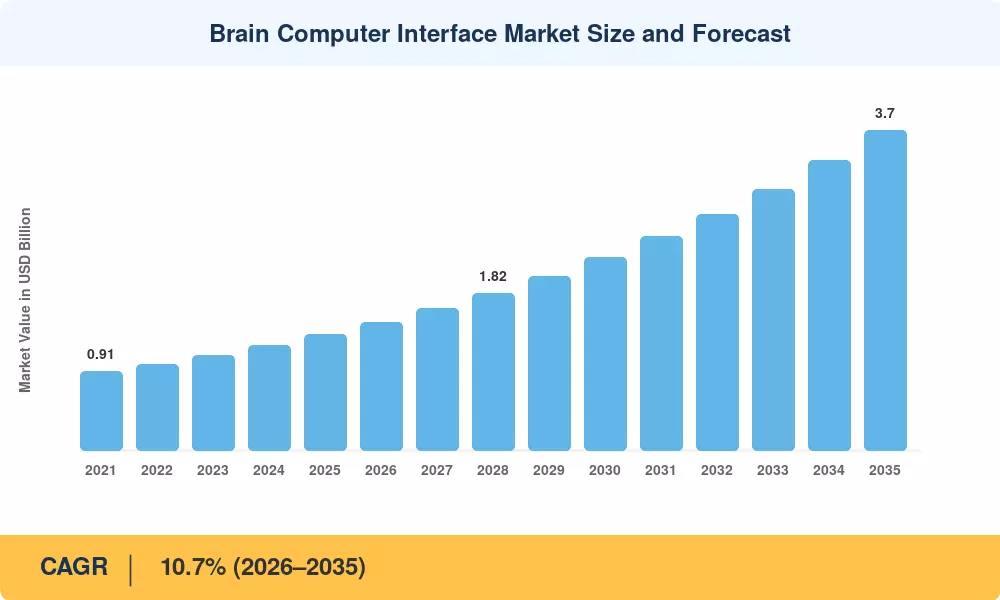
脳コンピュータインターフェース市場は2025年に約13.4億米ドルで閉じ、2026年には14.8億米ドルで予測ウィンドウを開き、2035年までに37.0億米ドルに達する見込みで、年平均成長率(CAGR)は10.7%です。この軌道を支える2つの触媒があります。米国のBRAINイニシアチブは、設立以来、累積で30億米ドル以上の連邦神経科学資金を約束しており、FDAのブレークスルーデバイスプログラムは、7年以上にわたるレビュー期間を短縮する、10以上の埋め込み型およびウェアラブル神経インターフェースシステムに指定を与えています [1][4]。
臨床実践は、オープンループの深部脳刺激装置や単目的支援スイッチから、皮質活動を読み取り、ミリ秒単位で治療を調整するクローズドループの適応型神経システムへと移行しています。機械学習デコーダーは、従来のワークステーションではなく、インプラントハウジング内のエッジシリコン上で動作しています。ホライズン・ヨーロッパは、2021年から2027年のサイクルを通じて脳の健康と神経技術に約11億ユーロを割り当てており、2024年だけで民間の神経技術資金調達は9億米ドルを超えました [3][12]。その資本は、電極、アンプ、アルゴリズムを同時に再構築しています。
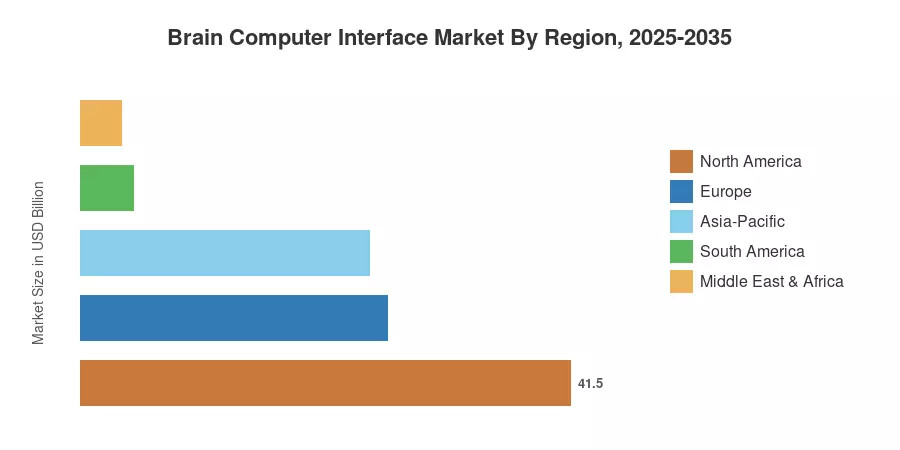
北米は脳コンピュータインターフェース市場の約41.5%を占めており、集中した学術・臨床コンソーシアムと最も深いベンチャー基盤に支えられています。アジア太平洋地域は、13.1%のCAGRで最も急速に拡大しており、中国の脳プロジェクトと日本のAMED神経リハビリテーションポートフォリオが推進力となっています。ヨーロッパは約26.0%で続いており、医療機器の規制と神経権の議論が製品設計に生理学と同じくらい影響を与えています。次の10年は、脳コンピュータインターフェース市場が保険適用の標準治療に成熟するか、専門的なフロンティアのままであるかを決定します。
主要なレポートの要点
• 技術別
- ハードウェアは2025年に脳コンピュータインターフェース市場の約58.5%を占めており、電極アレイ、アンプ、埋め込み型ハウジングのコスト負担を反映しています。
- ソフトウェア & アルゴリズムは、デコーディング精度が競争変数となるため、最も急速に成長するコンポーネント層です。
• インターフェースタイプ別
- モーターBCIは、2035年までの11.2%の予測CAGRでインターフェースの次元をリードしています。
• セクター別
- 神経義肢および運動回復は、2025年に約4.2億米ドルを占めており、最大のアプリケーションブロックです。
• エンドユーザー別
- 病院およびクリニックはエンドユーザー需要の約44.0%を占めていますが、在宅ケアの展開が最も急速な成長曲線を示しています。
- ゲームおよびエンターテインメントは、ボリューム主導の低ASPセグメントであり、マージンではなくスケールに貢献しています。
• 地域別
- 北米は脳コンピュータインターフェース市場の約41.5%のシェアを占めています。
- アジア太平洋地域は13.1%のCAGRを記録しており、地域の中で最も速い成長を示しています。
- 中東およびアフリカは約0.05億米ドルを貢献しており、小規模ですが政策によって加速されています。
市場規模と予測(2021–2035)
以下の数字は、デバイス出荷数、臨床サイトの設置基盤、公開された研究助成金からボトムアップで構築され、その後、公共保健システムおよび企業セグメントの申告によって報告された神経学デバイス支出とトップダウンで調整されています。歴史的な年は脳コンピュータインターフェース市場全体の実際の収益を反映しており、予測年は試験登録および規制クリアランスパイプラインに調整された採用曲線を適用しています。