Retail Analytics Market (2026 – 2035)

Taille, part et rapport de recherche du marché de l’analyse de détail par solution (logiciels, services), par déploiement (cloud, sur site, hybride), par fonction (analyse de la gestion des clients, analyse de la gestion de la chaîne d’approvisionnement, analyse du marketing et du marchandisage, analyse des prix et des promotions, analyse des opérations de magasin), par format de vente au détail (commerce électronique pur, magasins physiques, détaillants omnicanaux) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie pour 2035.
ID: MRFR/ICT/2229-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Retail Analytics Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)4.55%
2025 Market SizeUSD 7.12 Billion
2035 Market SizeUSD 11.10 Billion
Key Players
SAP SE
Oracle Corporation
IBM Corporation
Microsoft Corporation
SAS Institute
Salesforce Inc.
Opportunities
  • Generative-AI-Driven Analytics Democratization
  • Emerging-Market Digital Retail Expansion
  • Data Monetization and Retail Media Networks

Retail Analytics Market Summary

Le marché de l’analyse de détail a atteint environ 7,12 milliards de dollars en 2025, avec une période de prévision s’ouvrant à 7,44 milliards de dollars en 2026 et grimpant à 11,10 milliards de dollars d’ici 2035 avec un TCAC de 4,55 %. L’essor du commerce omnicanal et la transition rapide vers une prise de décision intégrée à l’IA obligent les détaillants à traiteranalyse du comportement des clientscomme une épine dorsale opérationnelle plutôt qu’un investissement discrétionnaire. Les gouvernements d'Amérique du Nord et de l'UE ont également renforcé les mandats de gouvernance des données, ce qui a paradoxalement accéléré l'adoption de l'analyse en obligeant les marques à consolider les lacs de données fragmentés dans des plateformes conformes et prêtes à fournir des informations.[2].

Les rapports traditionnels basés sur des feuilles de calcul et les piles d'analyse de données de point de vente séparées sont remplacés par des plates-formes cloud natives qui combinent des outils prescriptifs d'optimisation des stocks avec des copilotes d'IA génératifs. Selon l’enquête 2025 Digital Trends d’Adobe, 63 % des grands détaillants consacrent aujourd’hui plus de 5 % de leur budget numérique aux moteurs de personnalisation en temps réel, contre moins de 30 % il y a trois ans.[1]. Ce changement repense la façon dont les commerçants envisagent les prix, l’espace en magasin et le rythme des promotions.


L’Amérique du Nord représente environ 35,0 % du marché de l’analyse de détail, soutenu par un écosystème dense deSaaSles vendeurs et les premières chaînes de supermarchés et de vêtements à adopter. L’Asie-Pacifique est le marché qui connaît la croissance la plus rapide, avec un TCAC prévu de 5,60 % jusqu’en 2035, tiré par l’essor du commerce de détail numérique en Inde, en Chine et en Asie du Sud-Est. L’Europe est le deuxième contributeur, stimulée par les améliorations apportées à l’infrastructure de données au cours de l’ère du RGPD, qui alimentent désormais des pipelines complexes de prévision des ventes au détail. La convergence de l’IA générative et de l’analyse prescriptive indique une trajectoire de croissance claire pour le secteur.


Points clés du rapport

• Par solution

  • Les logiciels représentaient 66,8 % des dépenses du marché de l’analyse de détail en 2025, reflétant la demande de tableaux de bord unifiés et de plateformes d’informations sur le parcours d’achat.
  • Les services représentent la voie de croissance la plus rapide, avec un TCAC de 8,1 % jusqu'en 2035, grâce à des missions d'analyse et de conseil gérées.

• Par fonction


  • L’analyse de la gestion client a capturé une part de 23,5 % du marché de l’analyse de détail en 2025, la plus grande part fonctionnelle.
  • Les analyses marketing et merchandising sont en passe de connaître la plus forte accélération, avec un TCAC de 8,55 % jusqu'en 2035.

• Par géographie

  • L’Amérique du Nord a dominé le marché de l’analyse de détail avec une part des revenus de 35,0 % en 2025, soutenue par la maturité des prévisions de ventes au détail parmi les 50 plus grandes chaînes.
  • L’Asie-Pacifique devrait connaître une croissance à un TCAC de 5,60 % jusqu’en 2035, la plus rapide de toutes les régions.


Taille et prévisions du marché de l’analyse de détail (2021-2035)

Market Research Future (MRFR) utilise une combinaison de modélisation ascendante des revenus des fournisseurs et de vérifications croisées macroéconomiques descendantes pour ses estimations. Les données historiques (2021-2024) sont basées sur les documents publiés par les sociétés. Les prévisions sont basées sur des enquêtes d'adoption, des suivis de budget informatique et des références de mise en œuvre d'analyses de données sur les points de vente auprès de plus de 400 détaillants dans le monde..
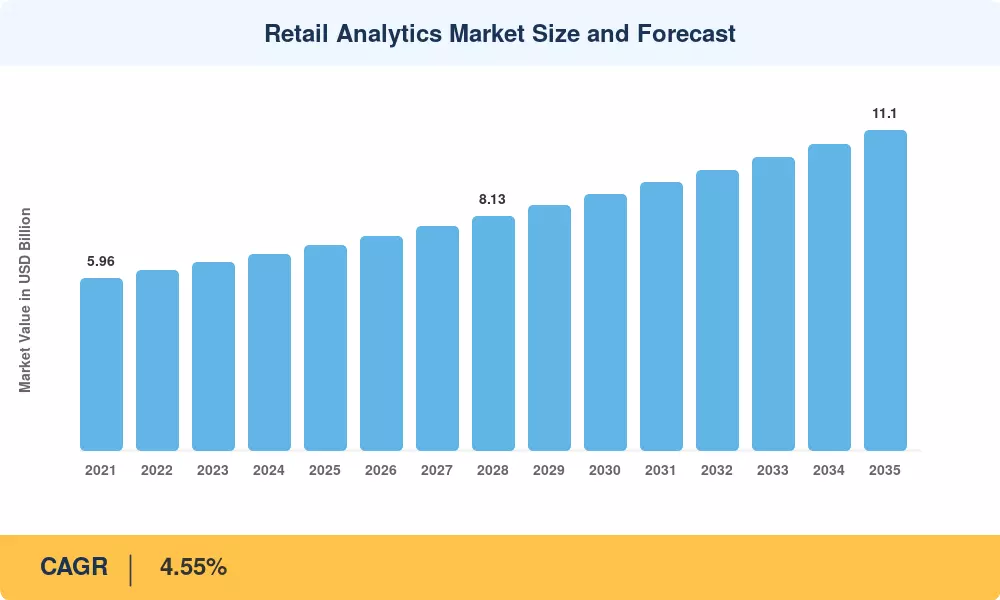
Retail Analytics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Intégration de données omnicanal +0,9% Mondial Court terme (≤ 2 ans) [4]
Prévisions des ventes au détail basées sur l'IA/ML +0,8% Amérique du Nord, Europe Moyen terme (2 à 4 ans)
Plateformes d'analyse axées sur le cloud +0,7% Mondial Court terme (≤ 2 ans) [7]
Mandats réglementaires de gouvernance des données +0,5% Europe, Asie-Pacifique Moyen terme (2 à 4 ans) [10]
Analyse du comportement des clients en temps réel +0,4% Amérique du Nord, APAC Moyen terme (2 à 4 ans)
IoT et Edge Computing en magasin +0,3% Amérique du Nord, Europe Longue durée (≥4 ans) [12]
Intégration du copilote IA générative +0,4% Mondial Longue durée (≥4 ans)


Intégration de données omnicanal

Les détaillants opérant dans des magasins physiques, des places de marché et des applications destinées directement aux consommateurs génèrent désormais quotidiennement des pétaoctets de données transactionnelles et comportementales. Le rapport 2024 de la NRF sur l'état des technologies de vente au détail révèle que 71 % des commerçants interrogés prévoient d'unifier les informations sur le parcours d'achat sur au moins trois canaux d'ici 2026, contre 42 % en 2022.[4]. Cette consolidation alimente des modèles d'analyse du comportement des clients plus riches qui améliorent les prévisions de la taille du panier et réduisent le gaspillage promotionnel.

Prévision de la demande basée sur l'IA/ML

Les moteurs de demande d’apprentissage automatique sont passés de projets pilotes expérimentaux à des systèmes de production de base dans les secteurs de l’épicerie et de la mode. L'analyse du secteur indique que les prévisions basées sur l'IA surpassent considérablement les méthodes statistiques traditionnelles en intégrant des signaux en temps réel, tels que les conditions météorologiques, les tendances des médias sociaux et les données d'événements locaux, pour prédire la demande. Le principal avantage commercial pour les détaillants de premier plan est une réduction marquéegestion des stocks radiations et frais de possession. Ces efficacités opérationnelles génèrent des améliorations constantes des marges, fournissant un pool de réinvestissement récurrent qui finance la poursuite de la transformation numérique.


Plateformes d'analyse axées sur le cloud

Le déploiement dans le cloud est désormais la norme en matière d'analyse moderne du commerce de détail, offrant l'élasticité et la vitesse nécessaires pour gérer les données à haute fréquence. En abandonnant l'infrastructure sur site existante, les détaillants peuvent réduire les dépenses d'investissement initiales associées aux licences et au matériel. De plus, les plates-formes cloud natives des principaux fournisseurs (AWS, Azure, GCP) fournissent des plans d'analyse de vente au détail prédéfinis, réduisant considérablement le délai de rentabilisation pour les chaînes de niveau intermédiaire. Cette démocratisation de l’accès aux données permet aux petites organisations de tirer parti d’informations prédictives auparavant réservées aux géants du secteur.


Copilotes d'IA générative

L'IA générative change fondamentalement la façon dont les marchandiseurs et les planificateurs de magasins interagissent avec les données. L'industrie s'éloigne de la dépendance aux requêtes SQL statiques et aux tableaux de bord BI rigides pour se tourner vers des interfaces conversationnelles en langage naturel. Ces « copilotes » d'IA permettent au personnel non technique de poser des questions complexes sur les niveaux de stocks, le calendrier des démarques et les performances régionales dans un langage simple. En abaissant les barrières à l’entrée pour l’analyse des données,IA générativecontribue à combler le « déficit de compétences » historique, en permettant aux détaillants d'agir plus rapidement et avec plus de confiance en fonction des informations recueillies.


Analyse d'impact des restrictions

Les pourcentages d'impact ci-dessous sont des estimations de traînée directionnelle et ne correspondent pas directement aux contributions du conducteur.

Retenue ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Coûts de conformité à la confidentialité des données –0,4% Europe, monde Court terme (≤ 2 ans) [10]
Complexité de l'intégration avec les anciens points de vente –0,3% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [13]
Pénurie de talents en science des données –0,3% Mondial Longue durée (≥4 ans) [14]
Lacunes en matière de qualité des données et de gouvernance –0,2% Asie-Pacifique, Amérique du Sud Moyen terme (2 à 4 ans) [15]
Cybersécurité et risque de violation –0,2% Mondial Court terme (≤ 2 ans) [16]


Coûts de conformité à la confidentialité des données

Les cadres réglementaires, notamment le RGPD de l'UE, la CPRA de Californie et la loi DPDP de l'Inde, ont établi un environnement strict pour le traitement des données. Les amendes cumulées liées à l’application du RGPD continuent d’augmenter, ce qui indique que les régulateurs adoptent une position plus agressive face à l’utilisation abusive des données. Pour les détaillants, cela nécessite des investissements importants dans les couches de gestion du consentement et les architectures de confidentialité dès la conception. Même si ces mesures de conformité représentent un investissement initial considérable et peuvent allonger les délais de développement, elles sont de plus en plus considérées comme des exigences essentielles pour atténuer les risques juridiques et maintenir la confiance des consommateurs.


Complexité de l’intégration des anciens points de vente

De nombreuses organisations de vente au détail en Amérique du Nord et en Europe continuent de s'appuyer sur d'anciens systèmes de point de vente sur site. Ces systèmes utilisent souvent des formats de données propriétaires qui ne s'intègrent pas de manière native aux plates-formes d'analyse modernes basées sur le cloud. Cela crée un goulot d'étranglement technique, nécessitant le développement de middleware ou de pipelines d'extraction de données complexes. Par conséquent, la vitesse de la transformation numérique (et la capacité d’accéder à des informations en temps réel) est souvent limitée par le temps et les ressources nécessaires pour moderniser ou relier ces anciennes infrastructures.


Pénurie de talents en science des données

La demande de professionnels de la science des données s'accélère, le Bureau of Labor Statistics des États-Unis prévoyant une croissance robuste dans ce domaine jusqu'en 2034. Cependant, les détaillants ont souvent du mal à rivaliser avec les entreprises technologiques pour attirer les meilleurs talents. La nature spécialisée de l'analyse du commerce de détail, qui nécessite un mélange d'expertise en science des données et de connaissances spécifiques au domaine du comportement des consommateurs, rend le recrutement difficile. Cette pénurie de talents limite souvent la vitesse à laquelle les détaillants peuvent faire évoluer leurs modèles de prévision prédictive et optimiser leurs initiatives en matière de parcours client.


Retail Analytics Market Opportunities

Démocratisation de l'analyse basée sur l'IA générative

Les interfaces low-code et no-code alimentées par de grands modèles de langage réduisent le niveau de compétences en analyse, permettant aux gestionnaires de catégories et aux associés du magasin d'interroger les données de manière conversationnelle. Cela élargit la base d’utilisateurs adressables pour les outils d’optimisation des stocks au sein des organisations qui s’appuyaient auparavant sur des équipes BI centralisées.

Expansion du commerce de détail numérique sur les marchés émergents

Le protocole de commerce ouvert ONDC en Inde et l'écosystème de commerce social en plein essor en Asie du Sud-Est créent une nouvelle demande pour les plateformes d'analyse cloud. Market Research Future (MRFR) estime que les volumes de données de vente au détail de l’ASEAN tripleront entre 2025 et 2030, ouvrant ainsi une opportunité supplémentaire de 800 millions de dollars pour les solutions d’analyse du comportement des clients.

Monétisation des données et réseaux de médias de détail

Des détaillants tels que Walmart, Kroger et Amazon construisent des réseaux publicitaires sur la base des données des acheteurs propriétaires. Ces plateformes de médias de vente au détail dépendent d'analyses granulaires des données des points de vente et d'informations sur le parcours d'achat pour vendre des emplacements publicitaires ciblés, créant ainsi un nouveau modèle commercial d'analyse en tant que source de revenus.

Analyse de la chaîne d'approvisionnement liée au développement durable et à l'ESG

Les règles de déclaration des émissions de portée 3 du CSRD de l'UE et les propositions de divulgation climatique de la SEC obligent les détaillants à intégrer des modules de suivi du carbone dans les piles d'analyse de la chaîne d'approvisionnement. Cela crée une demande pour des outils d’optimisation des stocks augmentés qui équilibrent simultanément les coûts, le niveau de service et l’empreinte carbone.

Analyse des magasins autonomes et des caisses sans caisse

Les magasins sans caisse basés sur la vision par ordinateur génèrent de riches données spatiales qui alimentent l'analyse du comportement des clients et l'optimisation du planogramme en temps réel. À mesure que les coûts des capteurs diminuent, le marché de l’analyse de détail acquiert une niche de grande valeur dans l’intelligence des magasins physiques.


Retail Analytics Market Future Outlook

Opérations de vente au détail autonomes par l'IA

D’ici 2030, les boucles de réapprovisionnement autonomes – dans lesquelles des algorithmes déclenchent des bons de commande sans l’approbation humaine – deviendront la norme dans les formats d’épicerie et de proximité de premier plan. prévoit que 25 % des décisions relatives à la chaîne d'approvisionnement dans le commerce de détail seront entièrement autonomes d'ici 2028, intensifiant ainsi la demande d'outils d'optimisation des stocks en temps réel.

Économie des plateformes et commerce composable

Les suites d'analyse monolithiques cèdent la place à des architectures composables basées sur l'API qui permettent aux détaillants de combiner les meilleurs modules pour l'analyse du comportement des clients, la tarification et l'optimisation des démarques. L'adoption de MACH Alliance parmi les entreprises de vente au détail a augmenté de 48 % d'une année sur l'autre en 2024, signalant un changement structurel que le marché de l'analyse de détail doit s'adapter via des jeux à écosystème ouvert.[18].

Monétisation des médias de détail et des données propriétaires

Le BCG estime que les dépenses publicitaires mondiales dans les médias de détail dépasseront 130 milliards de dollars d'ici 2028.. Chaque dollar de ces dépenses repose sur des informations sur le parcours d'achat et sur des analyses de données granulaires au point de vente pour faire correspondre les annonceurs avec des audiences à forte intention. Les détaillants qui maîtrisent l’analyse réaliseront à la fois des économies de coûts et des revenus grâce à la monétisation des médias.

Analyse ESG et économie circulaire

Les exigences de reporting Scope 3 en vertu du CSRD de l’UE et des règles proposées par la SEC obligeront les détaillants à intégrer le suivi du carbone dans les tableaux de bord de la chaîne d’approvisionnement. Les modèles de prévision des ventes au détail évolueront pour co-optimiser les revenus et les émissions, créant ainsi une couche analytique premium qui différenciera les leaders du développement durable.[20].


Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
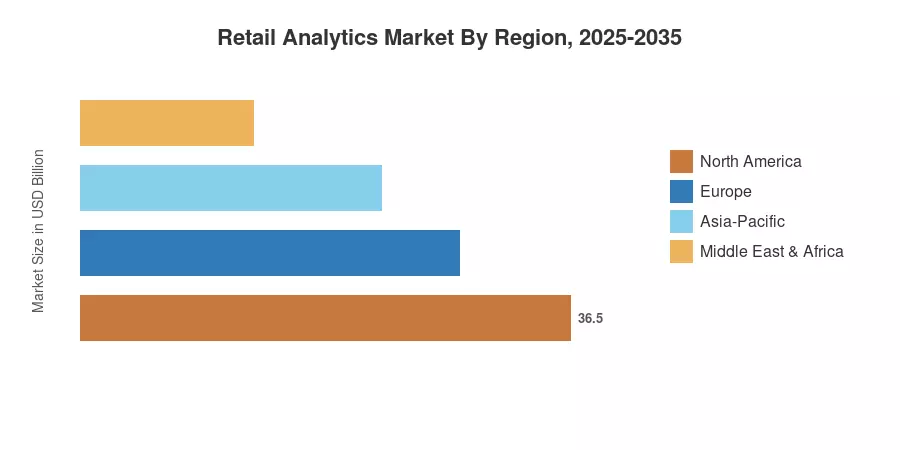
Amérique du Nord Part de 35,0% (2025) Copilotes IA, analyse des médias de vente au détail, migration vers le cloud
Europe Part de 22,0% (2025) Plateformes conformes au RGPD, analyses de durabilité
Asie-Pacifique TCAC de 5,60 % (2026-2035) Commerce social, analyse axée sur le mobile et ONDC
Amérique du Sud USD 0.39 Billion (2025) Infrastructure de commerce électronique, analyse du marché régional
Moyen-Orient et Afrique Part de 4,5% (2025) Commerce de détail dans les villes intelligentes et analyse du tourisme de luxe
Total USD 7.12 Billion (2025) —

Le marché de l’analyse de détail présente des variations régionales prononcées, les marchés matures investissant dans des plates-formes augmentées par l’IA et les régions en développement donnant la priorité au déploiement cloud de base pour la prévision des ventes au détail et les informations sur le parcours des acheteurs.


Amérique du Nord

Pays Mesure clé Pilote clé
États-Unis 78,5% de part régionale Pénétration du SaaS d'entreprise, dépenses médias de détail
Canada 12,8% de part régionale Analyses d'épicerie omnicanal
Mexique 8,7% de part régionale Croissance rapide du commerce électronique via l'écosystème Mercado Libre


La domination de l'Amérique du Nord sur le marché de l'analyse de détail découle de la forte densité des fournisseurs SaaS et de l'expansion agressive des médias de vente au détail. Les États-Unis représentent à eux seuls près des quatre cinquièmes du chiffre d'affaires régional, alimentés par Walmart, Target et Kroger qui déploient des outils d'optimisation des stocks et des moteurs d'analyse du comportement des clients dans des milliers de magasins.[4].

Europe

Pays Mesure clé Pilote clé
Allemagne 5.10% CAGR Passage de l’industrie 4.0 à la logistique de vente au détail
Royaume-Uni 24,5% de part régionale Analyse de la fidélité des produits d'épicerie, écosystème Tesco Clubcard
France 18,2% de part régionale Modernisation de l'analyse des hypermarchés
Italie 3.80% CAGR Digitalisation du commerce de détail de mode et de luxe
Espagne 4.05% CAGR Analyses de vente au détail axées sur le tourisme
Pays nordiques 12,0% de part régionale Richesse des données pour une société sans numéraire
Russie 3.50% CAGR Analyses du marché national (Ozon, Wildberries)
Reste de l'Europe 15,3% de part régionale Un rythme d’adoption varié


La croissance du marché européen de l'analyse de détail est ancrée dans les investissements de l'ère RGPD qui ont créé des pipelines de données conformes alimentant désormais des applications sophistiquées d'analyse de données de point de vente et de prévision des ventes au détail. Le Royaume-Uni est leader grâce à des écosystèmes de programmes de fidélisation matures, tandis que l'Allemagne applique des analyses de chaîne d'approvisionnement de niveau manufacturier à la logistique de vente au détail.[10].

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 38,0% de part régionale Écosystèmes de super-applications, analyses de commerce en direct
Inde 6.30% CAGR Développement d'analyses ONDC, Jio-Mart et Flipkart
Japon 16,5% de part régionale Analyses de précision pour les dépanneurs
Corée du Sud 5.85% CAGR Achats sur mobile et moteurs de données K-commerce
ASEAN 5.95% CAGR Commerce social, écosystèmes Shopee et Lazada
Reste de l'Asie-Pacifique 9,8% de part régionale Infrastructure de vente au détail numérique émergente


L’Asie-Pacifique est la région qui connaît la croissance la plus rapide sur le marché de l’analyse de détail, propulsée par la pénétration massive du commerce mobile et les initiatives de commerce numérique soutenues par le gouvernement. Les super plateformes d'applications chinoises génèrent des volumes sans précédent d'informations sur le parcours d'achat, tandis que les protocoles de réseau ouvert de l'Inde démocratisent la prévision des ventes au détail pour des millions de petits commerçants.[15].

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 62,0% de part régionale Mercado Libre, écosystème analytique du Magazine Luiza
Argentine 4.40% CAGR Analyses de prix dynamiques basées sur l'inflation
Reste de l'Amérique du Sud 18,0% de part régionale Consolidation du marché


Le Brésil domine les dépenses du marché de l'analyse de détail en Amérique du Sud, stimulé par un secteur du commerce électronique en pleine maturité et par une demande croissante d'outils d'analyse du comportement des clients qui gèrent des cycles promotionnels à haute fréquence dans un environnement inflationniste.[15].

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 28,5% de part régionale Modernisation du commerce de détail Vision 2030
Émirats arabes unis 5.20% CAGR Veille commerciale sur le luxe et le tourisme
Afrique du Sud 22,0% de la part régionale Expansion de l’analyse de la chaîne d’épicerie
Egypte 4.80% CAGR Adoption du commerce électronique par les jeunes
Reste de la MEA 20,5% de part régionale Développement du commerce de détail numérique à un stade précoce


Le Moyen-Orient et l’Afrique représentent un segment naissant mais en évolution rapide du marché de l’analyse de détail. Le cadre Vision 2030 de l'Arabie Saoudite comprend des objectifs explicites en matière de numérisation du commerce de détail, stimulant la demande d'outils d'optimisation des stocks et d'analyse de données sur les points de vente parmi les marques internationales nouvellement agréées.[17].


Retail Analytics Market By Region, 2025-2035

Retail Analytics Market Segmentation

Par solution

Segment Mesure clé Principal moteur de la demande
Logiciel Part de 66,8% (2025) Tableau de bord unifié et demande de modèle d'IA
Services TCAC de 8,1 % (2026-2035) Analyses gérées, conseil et mise en œuvre


Les logiciels dominent le marché de l'analyse du commerce de détail, car les détaillants préfèrent massivement les licences de plate-forme qui regroupent des modules de prévision des ventes au détail, de segmentation de la clientèle et d'optimisation des promotions. Le segment des services s'accélère à mesure que les détaillants de taille intermédiaire sous-traitent les opérations d'analyse à des entreprises spécialisées plutôt que de constituer des équipes internes, en particulier pour les déploiements complexes d'informations sur le parcours d'achat.[14].

Par déploiement

Segment Mesure clé Principal moteur de la demande
Nuage TCAC de 8,45 % (2026-2035) Calcul élastique, économie par répartition
Sur site Part de 28,2% (2025) Exigences réglementaires en matière de résidence des données
Hybride TCAC de 5,80 % (2026-2035) Migration progressive des anciens systèmes de point de vente


Le déploiement du cloud est le moteur de croissance du marché de l’analyse de détail, réduisant les délais de rentabilisation et permettant aux chaînes de toutes tailles d’exécuter des outils d’optimisation des stocks sans dépenses en capital lourdes. Les installations sur site restent pertinentes dans les environnements réglementés, tels que les chaînes d'épicerie de l'UE soumises à des règles strictes de résidence des données, tandis que les modèles hybrides servent d'architecture de transition pour les détaillants modernisant leur infrastructure d'analyse de données de point de vente existante.[7].

Par fonction

Segment Mesure clé Principal moteur de la demande
Analyse de la gestion client Part de 23,5% (2025) Fidélisation, personnalisation, prédiction du taux de désabonnement
Analyse de la gestion de la chaîne d'approvisionnement Part de 20,0% (2025) Détection de la demande, optimisation logistique
Analyses de marketing et de marchandisage TCAC de 8,55 % (2026-2035) Médias de vente au détail, planification de l'assortiment
Analyse des prix et des promotions Part de 16,5% (2025) Tarification dynamique, optimisation des démarques
Analyse des opérations du magasin TCAC de 4,70 % (2026-2035) Planification des effectifs, conformité du planogramme


L’analyse de la gestion client domine le marché de l’analyse de la vente au détail en termes de part, car les programmes de fidélisation et les cas d’utilisation de l’analyse du comportement des clients offrent le retour sur investissement le plus visible. L'analyse du marketing et du merchandising est la fonction qui connaît la croissance la plus rapide, propulsée par le boom des médias de vente au détail qui nécessite une segmentation de l'audience en temps réel et l'attribution des campagnes sur les points de contact numériques et physiques..

Par format de vente au détail

Segment Mesure clé Principal moteur de la demande
Commerce électronique pure-play Part de 54,5% (2025) Capture de données numériques natives, culture des tests A/B
Magasins physiques TCAC de 3,85 % (2026-2035) Capteurs IoT en magasin, paiement par vision par ordinateur
Détaillants omnicanaux TCAC de 5,40 % (2026-2035) Commerce unifié, BOPIS et analyse en bordure de rue


Les opérateurs de commerce électronique pur-play ancrent le marché de l’analyse de détail, car la capture de données numériques natives rend l’analyse du comportement des clients et la prévision des ventes au détail intrinsèquement plus faciles à opérationnaliser. Les détaillants omnicanaux comblent rapidement l'écart en investissant dans des informations sur le parcours d'achat qui regroupent le trafic piétonnier en magasin, l'engagement avec les applications et les transactions sur le marché en une seule vue client.[4].


Analyse comparative concurrentielle

Le marché de l’analyse de détail est modérément concentré, les cinq principaux acteurs représentant une part estimée de 35 à 42 % des revenus du marché à l’échelle mondiale. Le paysage concurrentiel est jonché de titans des logiciels d’entreprise, d’hyperscalers cloud et de pure-players d’analyse, créant un paysage fragmenté et riche en innovation.

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché de l’analyse de détail Positionnement stratégique
SAP SE ~8 à 11 % Référentiel d'activité client SAP, SAP Analytics Cloud Analyses intégrées de bout en bout à l'ERP
Société Oracle ~7 à 10 % Oracle Retail Insights, Oracle Unity CDP Suite de vente au détail cloud native
Société IBM ~5 à 8 % IBM Watson Commerce, IBM Planning Analytics Analyse d'entreprise axée sur l'IA
Société Microsoft ~6 à 9 % Microsoft Fabric, Dynamics 365 Commerce Insights Intelligence commerciale intégrée à Azure
Institut SAS ~4 à 6 % SAS Viya, SAS Customer Intelligence 360 Analyses statistiques avancées
Salesforce Inc. ~5 à 7 % Tableau, Salesforce Commerce Cloud Einstein Unification du CRM vers l'analyse
Adobe Inc. ~4 à 6 % Adobe Analytics, Adobe Real-Time CDP Analyse ancrée dans le cloud
Google SARL ~3 à 5 % Looker, IA pour le commerce de détail de Google Cloud Solutions de vente au détail hyperscaler
QlikTechnologies ~2 à 4 % Qlik Sense, automatisation des applications Qlik Moteur d'analyse associative
Société Teradata ~2 à 3 % Teradata Vantage, ClearScape Analytics Entreposage de données à grande échelle


Nouvelles et développements récents


  • Microsoft Corporation (novembre 2024) : lancement de Copilot for Retail dans Dynamics 365, permettant aux marchandiseurs d'interroger les outils d'optimisation des stocks via des invites en langage naturel.


  • Google SARL(avril 2024) : extension de Google Cloud Retail AI pour inclure des API d'intelligence de rayon optimisées par la vision par ordinateur de pointe, renforçant ainsi les capacités d'analyse en magasin[12].


Retail Analytics Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l’analyse de détail couvrant les logiciels, les services, le déploiement cloud/sur site/hybride, les catégories d’analyse fonctionnelle et les formats de vente au détail
Période d'études 2021-2035
TCAC (2026-2035) 4.55%
Taille du marché (2025) USD 7.12 Billion
Taille du marché (2035) USD 11.10 Billion
Segment à la croissance la plus rapide Services (par solution); Cloud (par déploiement) ; Analyses marketing et merchandising (par fonction)
Entreprises profilées SAP, Oracle, IBM, Microsoft, SAS Institute, Salesforce, Adobe, Google, Qlik, Teradata
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation actuelle du marché de l’analyse de détail?

Le marché de l’analyse de détail a été évalué at 2.45 USD Billion in 2024.

Quelle est la taille projetée du marché de l’analyse de détail par 2035?

Le marché devrait atteindre 11.14 USD Billion d’ici 2035.

Quel est le TCAC attendu pour le marché de l’analyse de détail au cours de la période de prévision?

Le TCAC attendu pour le marché de l’analyse de détail, de 2025 à 2035, est 14.76%.

Quelles entreprises sont considérées comme des acteurs clés sur le marché de l’analyse de détail?

Les principaux acteurs incluent SAP, IBM, Oracle, Microsoft, SAS, Tableau, Qlik, Teradata et Nielsen.

Comment les composants du marché de l’analyse de détail sont-ils segmentés?

Le marché est segmenté en services et solutions, les services étant évalués à at 0.98 USD Billion in 2024 et devraient croître jusqu'à 4.45 USD Billion d'ici 2035.

Quelle est la segmentation du marché en fonction de la taille de l’organisation?

Le marché est segmenté en grandes entreprises et petites et moyennes entreprises, les grandes entreprises étant valorisées at 1.47 USD Billion in 2024 et devraient atteindre 6.67 USD Billion d'ici 2035.

Quel rôle jouent les grandes entreprises in sur le marché de l’analyse de détail?

Les grandes entreprises devraient contribuer de manière significative au marché, avec une augmentation de la valorisation de 1.47 USD Billion in 2024 à 6.67 USD Billion de 2035.

Quel est l’impact de la croissance des petites et moyennes entreprises sur le marché de l’analyse de détail?

Les petites et moyennes entreprises devraient passer de 0.98 USD Billion in 2024 à 4.47 USD Billion d'ici 2035, ce qui indique une demande croissante de solutions d'analyse de vente au détail.

Quelles tendances influencent le marché de l’analyse de détail in 2025?

Des tendances telles qu’une utilisation accrue des données et des capacités d’analyse avancées sont susceptibles de stimuler la croissance du marché de l’analyse de détail.

Comment les solutions proposées par les principaux acteurs affectent-elles le marché de l’analyse de détail?

Les solutions fournies par des acteurs clés tels que IBM et Oracle devraient améliorer la compétitivité du marché et stimuler l'innovation en matière d'analyse de détail in.

Auteur
Auteur Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory databases, peer-reviewed data science journals, retail industry publications, and authoritative economic organizations. Key sources included the US Federal Trade Commission (FTC), Consumer Financial Protection Bureau (CFPB), US Census Bureau (Monthly Retail Trade Survey), Bureau of Labor Statistics (Retail Sector Data), National Institute of Standards and Technology (NIST), Payment Card Industry Security Standards Council (PCI SSC), European Data Protection Board (EDPB), Eurostat (Digital Economy & Society Statistics), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, National Retail Federation (NRF), Retail Industry Leaders Association (RILA), eCommerce Europe, Asia-Pacific Retailers Convention & Exhibition (APRCE), IEEE Computer Society Digital Library, ACM Digital Library, MRFR Research, MRFR Retail Insights, MRFR Research, and national statistical offices from key markets. These sources were employed to gather retail sales data, digital transformation metrics, software adoption rates, data privacy compliance frameworks, consumer behavior analytics, and market landscape analysis for cloud-based analytics platforms, on-premise solutions, AI/ML-powered retail tools, and managed analytics services.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, Chief Technology Officers (CTOs), VPs of Product Development, Chief Data Officers, leaders of AI/ML divisions, and commercial directors from retail analytics software vendors, cloud service providers, system integrators, and AI platform developers. The demand-side sources included Chief Data Officers, VPs of Omnichannel Strategy, Directors of Digital Transformation, Heads of Customer Analytics, procurement leads from large retail chains, e-commerce platforms, grocery conglomerates, fashion retailers, specialty stores, and quick-service restaurant (QSR) groups. Primary research verified market segmentation across component categories, verified AI/ML product pipeline timelines, and collected insights on cloud migration patterns, software-as-a-service (SaaS) adoption rates, pricing models, and omnichannel implementation challenges.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (35%), Others (25%)

• By Region: North America (40%), Europe (22%), Asia-Pacific (32%), Rest of World (6%)


Market Size Estimation

Revenue mapping and deployment volume analysis were implemented to determine global market valuation. The methodology comprised the following:

• Identification of over 45 significant software vendors and service providers in North America, Europe, Asia-Pacific, and Latin America

• Product mapping that encompasses managed services (consulting, implementation, and support), on-premises software platforms, AI/ML-powered analytics tools, and cloud-based solutions

• Examination of the annual revenues that have been reported and modeled for retail analytics portfolios

• Vendor coverage that accounts for 70-75% of the global market share in 2024

• Segment-specific valuations for large enterprises and SMEs are derived through extrapolation using bottom-up (enterprise deployment volume × average selling price by organization size and component type) and top-down (vendor revenue validation and IT expenditure analysis) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















