Marché de la surveillance de l’état des machines (2026 – 2035)

Rapport de recherche sur le marché de la surveillance de l'état des machines : par secteur d'utilisation (industrie pétrolière et gazière, industrie chimique et pétrochimique, industrie du papier et de la pâte, industrie de l'acier et des métaux), par type de surveillance (surveillance des vibrations, thermographie, analyse d'huile, surveillance de la corrosion), par type de processus de surveillance (en ligne, portable) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/SEM/2059-CR 108 Pages Nirmit Biswas, Aarti Dhapte Last Updated: October 27, 2026
Machine Condition Monitoring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.32%
2025 Market SizeUSD 1.49 Billion
2035 Market SizeUSD 3.78 Billion
Key Players
SKF AB
Emerson Electric
Honeywell International
Baker Hughes
National Instruments
Rockwell Automation
Opportunities
  • Monitoring-as-a-Service (MaaS) and Subscription Platforms
  • Digital-Twin Integration for Predictive Simulations
  • Renewable Energy Asset Monitoring

Marché de la surveillance de l’état des machines Résumé du marché

Le marché de la surveillance de l’état des machines était évalué à 1,49 milliard de dollars en 2025 et devrait atteindre 1,63 milliard de dollars en 2026 avant de s’étendre à 3,78 milliards de dollars d’ici 2035, enregistrant un TCAC de 10,32 % au cours de la période de prévision (2026-2035). Un passage décisif d'une maintenance basée sur le calendrier à des stratégies de maintenance prédictive basées sur les données ancre cette trajectoire de croissance, renforcée par la feuille de route de décarbonisation industrielle 2024 du ministère américain de l'Énergie, qui a réservé 6,3 milliards de dollars pour la mise à niveau intelligente de la fabrication dans les secteurs à forte intensité énergétique.[2]. La surveillance de l’état des équipements est passée d’un luxe de fiabilité à un impératif opérationnel alors que les fabricants mondiaux visent des objectifs de disponibilité supérieurs à 95 %.

Les anciennes routines d'inspection et les tests hors ligne périodiques cèdent la place à des capteurs de maintenance prédictive toujours actifs qui transmettent les données de surveillance acoustique et vibratoire aux moteurs d'analyse hébergés dans le cloud. La convergence des nœuds de capteurs IIoT sans fil avec les puces d'inférence Edge-AI a réduit les coûts de déploiement d'environ 40 % depuis 2021, rendant le diagnostic des machines en temps réel accessible aux usines de niveau intermédiaire qui s'appuyaient auparavant sur des rondes manuelles.[3]. Les plates-formes de suivi de l'état des actifs industriels ingèrent désormais des données thermiques, ultrasoniques et sur la qualité de l'huile dans des tableaux de bord unifiés, permettant aux équipes de maintenance de prioriser les interventions en fonction de la probabilité de panne plutôt que de calendriers fixes.

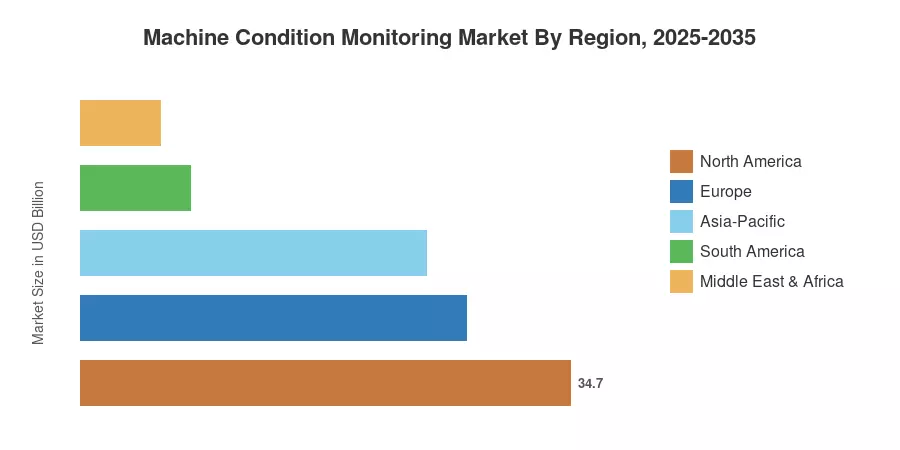
L’Amérique du Nord détient la plus grande part du marché de la surveillance de l’état des machines, avec environ 34,7 % du chiffre d’affaires de 2025, grâce à une infrastructure pétrolière et gazière mature et à l’adoption précoce de l’IIoT. L'Asie-Pacifique est la région à la croissance la plus rapide, et devrait connaître une croissance à un TCAC de 10,68 % jusqu'en 2035, alors que les économies de la Chine, de l'Inde et de l'ASEAN accélèrent leurs programmes d'automatisation des usines. L'Europe occupe la deuxième place, avec l'Allemagne et le Royaume-Uni investissant massivement dansIndustrie 4.0rénovations. À mesure que les obligations de divulgation en matière de durabilité se resserrent à l’échelle mondiale, la surveillance continue de l’état des équipements passera d’un avantage concurrentiel à une référence réglementaire.


Points clés du rapport

• En offrant

  • Le matériel a dominé le marché de la surveillance de l'état des machines avec une part des revenus de 47,2 % en 2025, propulsé par la prolifération des capteurs dans les flottes d'équipements rotatifs.
  • Les plates-formes logicielles devraient enregistrer un TCAC de 11,8 % jusqu'en 2035, alors que les diagnostics basés sur l'IA déplacent la valeur des appareils vers les couches d'analyse.
  • Les services – y compris les contrats de surveillance à distance et l'étalonnage – ont atteint 0,31 milliard USD en 2025

• Par technique de surveillance

  • La surveillance acoustique des vibrations représentait 36,1 % du marché de la surveillance de l’état des machines en 2025, reflétant sa précision éprouvée sur les machines tournantes.
  • Les techniques d'émission d'ultrasons devraient croître à un TCAC de 12,7 %, le plus rapide parmi toutes les techniques, en raison des avantages de la détection sans contact.

• Par secteur d'activité de l'utilisateur final

  • Les opérations pétrolières et gazières ont généré 29,0 % du chiffre d’affaires en 2025, grâce à la surveillance des plateformes offshore et des compresseurs de pipelines.
  • La fabrication d'aliments et de boissons affiche le TCAC pour l'utilisateur final le plus rapide, soit 11,3 % jusqu'en 2035.

• Par région

  • L’Amérique du Nord a capté 34,7 % du chiffre d’affaires 2025
  • L’Asie-Pacifique devrait connaître une croissance à un TCAC de 10,68 % jusqu’en 2035


Taille et prévisions du marché (2021-2035)

La dimensionnement du marché de MRFR combine une modélisation ascendante des revenus issus des expéditions d'équipements OEM, des revenus de licences/abonnements logiciels et des valeurs des contrats de service avec une validation croisée descendante par rapport aux données macroéconomiques de production industrielle, aux enquêtes sur les dépenses d'investissement et aux budgets de conformité réglementaire. Les chiffres historiques (2021-2024) sont rapprochés des déclarations des entreprises et des bases de données d'import/export ; les valeurs prévisionnelles (2026-2035) appliquent le TCAC calibré avec des ajustements pour les inflexions anticipées de la demande liées aux phases de déploiement de l’IIoT et aux mandats de déclaration des émissions.
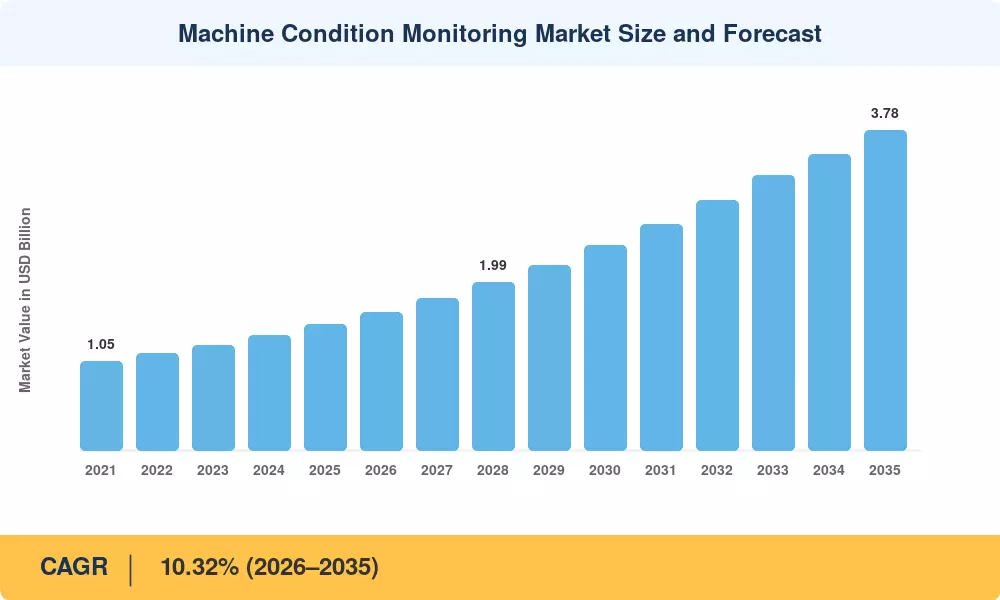
Machine Condition Monitoring Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Réduction des coûts des capteurs IIoT et prolifération du maillage sans fil 22% Mondial Court terme (≤ 2 ans) [3]
Algorithmes de détection de pannes compatibles AI/ML 20% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [4]
Mandats réglementaires en matière d'émissions et de sécurité 18% Europe, Amérique du Nord Moyen terme (2 à 4 ans) [7]
Pénurie de main d’œuvre dans les rôles de maintenance qualifiés 14% Mondial Longue durée (≥4 ans)  
Transition énergétique et suivi des actifs renouvelables 12% Europe, Asie-Pacifique Longue durée (≥4 ans)
Connectivité industrielle 5G/réseau privé 8% Asie-Pacifique, Amérique du Nord Moyen terme (2 à 4 ans)
Reporting de développement durable et règles de divulgation ESG 6% Europe, monde Longue durée (≥4 ans) [14]


Réduction des coûts des capteurs IIoT et prolifération du maillage sans fil

Le coût unitaire moyen d'un capteur de vibrations sans fil est passé de 1 200 USD en 2020 à environ 680 USD en 2025, soit une baisse de 43 % due à la banalisation des MEMS et à la production de chipsets en grand volume.[3]. Cette trajectoire de coûts a permis de surveiller l’état des équipements pour le reste des actifs de l’usine, les pompes, les ventilateurs et les petits compresseurs, qui étaient historiquement considérés comme de trop faible valeur pour être instrumentés. Les exploitants de centrales déployant des réseaux maillés de 200 à 500 capteurs de maintenance prédictive signalent une réduction de 30 à 45 % des temps d'arrêt imprévus au cours des 18 premiers mois, selon une étude de terrain de l'EPRI menée dans 14 centrales électriques américaines.[15].

Algorithmes de détection de défauts compatibles AI/ML

Les modèles d'apprentissage automatique déployés dans le cloud et en périphérie détectent désormais les défauts de roulements naissants 6 à 10 semaines avant les alarmes de seuil traditionnelles, réduisant ainsi la fenêtre de détection à action et faisant passer la maintenance d'une maintenance périodique à une maintenance véritablement prédictive.[4]. Les plates-formes de diagnostic machine en temps réel des principaux fournisseurs ont atteint une précision de classification des pannes de plus de 92 % dans les tests de référence 2024 publiés par l'IEEE Reliability Society.[16]. À mesure que les ensembles de données de formation se développent, les performances des algorithmes s'améliorent de manière logarithmique, créant un volant de données qui récompense les premiers utilisateurs et augmente les coûts de changement pour les opérateurs historiques sur le marché de la surveillance de l'état des machines.

Émissions réglementaires et mandats de sécurité

Le règlement européen sur les machines (2023/1230), en vigueur à partir de janvier 2027, oblige les équipementiers à intégrer des capacités de surveillance continue dans les nouveaux équipements industriels vendus dans l'Espace économique européen.[7]. En parallèle, les directives mises à jour de l'OSHA en matière de gestion de la sécurité des processus font de plus en plus référence au suivi de l'état des actifs industriels comme pratique recommandée pour les installations à haut risque. Ces vents réglementaires favorables convertissent les dépenses de surveillance discrétionnaires en achats axés sur la conformité, stabilisant ainsi la demande quels que soient les cycles de dépenses en capital.

Pénurie de main-d’œuvre dans les rôles de maintenance qualifiés

Une étude de 2024 sur la main-d'œuvre manufacturière prévoyait 2,1 millions d'emplois manufacturiers non pourvus rien qu'aux États-Unis d'ici 2030, les postes de techniciens de maintenance étant parmi les plus difficiles à pourvoir. Les systèmes automatisés de détection de défauts compensent en permettant à un seul analyste de superviser à distance la surveillance acoustique et vibratoire de plus de 500 actifs, contre 50 à 80 actifs dans le cadre des programmes de visite traditionnels. Ce multiplicateur de productivité fait du marché de la surveillance de l’état des machines un bénéficiaire direct de la pénurie structurelle de main-d’œuvre.


Analyse d'impact des restrictions

Retenue ~% Glisser sur le TCAC Pertinence géographique Chronologie des impacts Réf
Coûts d’intégration initiaux élevés pour les friches industrielles –18% Mondial Court terme (≤ 2 ans) [17]
Risques liés à la sécurité des données et à la convergence OT/IT –16% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [18]
Manque de protocoles de communication standardisés –14% Mondial Longue durée (≥4 ans) [19]
Pénurie de talents en science des données pour le déploiement de l'analyse –12% Asie-Pacifique, Amérique du Sud Moyen terme (2 à 4 ans)  
Vulnérabilités de cybersécurité dans les réseaux de capteurs sans fil –10% Mondial Longue durée (≥4 ans) [18]


Coûts d’intégration initiaux élevés pour les usines industrielles

La modernisation d'une ligne de production vieille de 20 ans avec des capteurs de maintenance prédictive, du matériel de passerelle et une connectivité cloud peut coûter entre 150 000 et 400 000 USD par ligne, en fonction de la densité des actifs et des conditions environnementales.[17]. Les petits et moyens fabricants présents sur des marchés sensibles aux prix ne peuvent souvent pas justifier ces dépenses face à des délais de retour sur investissement incertains, retardant ainsi l'adoption du suivi de l'état des actifs industriels malgré des économies évidentes à long terme. Des modèles de financement par les fournisseurs et des contrats de surveillance en tant que service émergent pour surmonter cet obstacle, mais la pénétration reste inférieure à 15 % du volume total des contrats.

Risques liés à la sécurité des données et à la convergence OT/IT

La connexion des capteurs d'atelier aux réseaux d'entreprise crée des surfaces d'attaque que les équipes technologiques opérationnelles ne sont généralement pas équipées pour défendre. Un rapport sur la cybersécurité Dragos ICS/OT de 2024 a identifié une augmentation de 38 % d'une année sur l'autre des activités de reconnaissance ciblant les réseaux de capteurs industriels.[18]. Les fabricants des secteurs réglementés – produits pharmaceutiques, défense, nucléaire – appliquent des politiques strictes de gouvernance des données qui ralentissent les délais de déploiement des plateformes de diagnostic des machines en temps réel de 6 à 12 mois, atténuant ainsi les courbes d’adoption à court terme sur le marché de la surveillance de l’état des machines.

Manque de protocoles de communication standardisés

Les protocoles propriétaires de capteur à passerelle fragmentent l'écosystème, enfermant les acheteurs dans des piles d'un seul fournisseur et en gonflant les coûts du cycle de vie. Le cadre ISO 13374 fournit des conseils architecturaux mais n'exige pas l'interopérabilité au niveau de la couche de transport de données, laissant des lacunes que les communautés MIMOSA et OPC UA s'efforcent toujours de combler.[19]. Jusqu'à ce que l'interopérabilité plug-and-play arrive à maturité, le coût total de possession des déploiements de surveillance de l'état des équipements multi-fournisseurs restera 20 à 35 % supérieur aux références théoriques.


Marché de la surveillance de l’état des machines Opportunités

Plateformes de surveillance en tant que service (MaaS) et d'abonnement

Les modèles de fourniture par abonnement minimisent l'obstacle financier qui empêche désormais les petits et moyens fabricants d'adopter la surveillance acoustique et vibratoire. Les fournisseurs qui regroupent les capteurs, la communication et l'analyse dans un tarif mensuel par actif peuvent exploiter un potentiel exploitable de 400 à 600 millions de dollars d'ici 2030, en particulier dans les secteurs verticaux de la transformation alimentaire et de la fabrication discrète avec des budgets d'investissement serrés.


Intégration de jumeaux numériques pour les simulations prédictives

Ce passage de la détection à l'optimisation proactive de la conception peut être réalisé lorsque les ingénieurs combinent des flux de données de diagnostic de machine en temps réel avec des jumeaux numériques basés sur la physique pour simuler des scénarios de défaillance des mois à l'avance. Cette intégration est déjà prévue comme une couche architecturale standard sur le marché de la surveillance de l'état des machines d'ici 2028, Siemens, ANSYS et PTC lançant tous des API de surveillance de l'état jumelées depuis 2023.[10] .


Surveillance des actifs d'énergie renouvelable

Maintenance prédictiveLes capteurs constituent une classe d'actifs en développement rapide pour les boîtes de vitesses d'éoliennes, les systèmes d'entraînement de trackers solaires et les onduleurs de stockage sur batterie. L'AIE prévoit que 560 GW d'énergie éolienne supplémentaire seront installés de 2025 à 2030, et chaque turbine nécessite une surveillance thermique et vibratoire multicanal.. Ce supercycle d’énergie verte fournit un flux parallèle de demande indépendant des cycles habituels de l’industrie lourde.


Industrialisation des marchés émergents en Asie du Sud-Est et en Afrique

Le Vietnam, l’Indonésie et le Nigeria développent des bases manufacturières dans le cadre de programmes d’investissement direct étranger qui exigent de plus en plus une surveillance avancée de l’état des équipements comme condition pour pouvoir bénéficier d’incitations.. Les nouvelles installations évitent les problèmes d'intégration existants et adoptent dès le départ le suivi sans fil de l'état des actifs industriels, raccourcissant ainsi les délais d'adoption qui ont nécessité une décennie sur les marchés matures.


Services de monétisation et d'analyse comparative des données

Des ensembles de données de surveillance de l'état agrégées et anonymisées permettent aux équipementiers et aux assureurs de proposer des services d'analyse comparative, d'évaluation de la probabilité de défaillance et des primes d'assurance basées sur l'utilisation. Cette couche de monétisation des données ajoute des revenus récurrents au-delà de la vente de matériel et de logiciels de base et renforce la dépendance client, créant ainsi un fossé stratégique pour les plates-formes qui capturent les données de surveillance acoustique des vibrations à grande échelle sur diverses populations d'actifs.


Marché de la surveillance de l’état des machines Perspectives d'avenir

Boucles de maintenance autonomes basées sur l'IA

D’ici 2030, les principaux fabricants boucleront la boucle entre la détection des défauts et les mesures correctives en connectant les plateformes de diagnostic des machines en temps réel directement aux systèmes automatisés de génération d’ordres de travail et d’approvisionnement en pièces de rechange. MRFR estime que les flux de travail de maintenance autonomes pourraient réduire le temps moyen de réparation de 50 % dans les industries à processus continus, réduisant ainsi les cycles de décision de quelques jours à quelques heures. Le marché de la surveillance de l’état des machines récompensera de plus en plus les fournisseurs qui proposent une orchestration de bout en bout plutôt que des solutions autonomes de capteurs ou de points d’analyse.

Économie des plateformes et consolidation des écosystèmes

Le modèle de fourniture SaaS remodèle la dynamique concurrentielle, les revenus des abonnements dépassant ceux des licences perpétuelles pour les principaux acteurs du logiciel. Les fournisseurs de plates-formes qui regroupent la surveillance acoustique des vibrations, l'imagerie thermique, l'analyse de l'huile et les données de courant du moteur dans une seule interface s'empareront d'une part disproportionnée en réduisant la charge d'intégration des ingénieurs d'usine. Attendez-vous à deux à trois vagues d’acquisitions entre 2027 et 2032, à mesure que les équipementiers de capteurs acquièrent des startups d’analyse et que les hyperscalers du cloud intègrent des capteurs de maintenance prédictive dans leurs suites IoT industrielles.

Supercycle d’électrification et nouvelles classes d’actifs

La base mondiale installée de moteurs électriques devrait croître de 1,2 milliard d’unités entre 2025 et 2035, grâce à l’électrification CVC, aux lignes de fabrication de véhicules électriques et aux systèmes de refroidissement des centres de données.. Chaque classe de moteur (des ventilateurs de puissance fractionnaire aux entraînements de compresseur de 10 MW) représente un nœud adressable pour la surveillance de l'état des équipements. Ce supercycle d’électrification diversifie la demande pour le marché de la surveillance de l’état des machines au-delà de son noyau traditionnel de l’industrie lourde vers les bâtiments commerciaux, les centres logistiques et les usines de fabrication de semi-conducteurs.

Reporting ESG et assurance de la performance énergétique

La norme d'information climatique IFRS S2 de l'ISSB, en vigueur pour les exercices commençant en janvier 2025, exige que les entreprises déclarent leurs émissions de portée 1 et de portée 2 avec une granularité au niveau des actifs.[14]. Le suivi continu de l’état des actifs industriels fournit le substrat de données pour ces divulgations en reliant l’efficacité opérationnelle des équipements à la consommation d’énergie et aux émissions. Les fabricants qui intègrent les données de surveillance de l’état dans les tableaux de bord ESG satisferont aux exigences des auditeurs tout en optimisant simultanément les dépenses énergétiques – une double incitation qui soutiendra la demande tout au long de la fenêtre de prévision.

1.1 Modèle des cinq forces de Porter

Une analyse du secteur de la surveillance de l’état des machines permet aux fournisseurs d’infrastructures de comprendre les exigences en matière de surveillance de l’état des machines. L’analyse des cinq forces de Porter a été entreprise pour déterminer l’intensité concurrentielle et la rentabilité du marché de la surveillance de l’état des machines. Chacune des forces est analysée par rapport à certains des critères clés influençant l'impact de cette force. Chaque critère se voit attribuer une cote de risque en fonction de son impact sur la force (élevé, modéré et faible).

FIGURE 1 ANALYSE DES CINQ FORCES DE PORTER SUR LE MARCHÉ MONDIAL DE LA SURVEILLANCE DE L'ÉTAT DES MACHINES  

Marché de la surveillance de l'état des machines

Source : expert de l’industrie, recherche secondaire et analyse MRFR 

1.1.1 Menace des nouveaux entrants

Les barrières à l’entrée sur le marché de la surveillance de l’état des machines sont très élevées. La production à grande échelle de composants de conditionnement de machines, tels que des capteurs et analyseurs de vibrations, des capteurs infrarouges, des spectromètres et des détecteurs à ultrasons, nécessite des années de R&D dans les semi-conducteurs et ne peut donc être réalisée que par quelques grands conglomérats. Le marché est également consolidé de temps en temps grâce à des acquisitions de petits acteurs. De plus, les investissements en capital requis sont élevés pour construire de grandes fonderies pour diverses fabrications. De plus, la complexité technologique et le besoin d'expertise technique sont élevés, car l'accessibilité aux solutions automatisées et l'offre de solutions cloud pour la surveillance de l'état des machines dans les zones reculées sont difficiles. Ainsi, la menace de nouveaux entrants sur le marché mondial de la surveillance de l’état des machines devrait être faible au cours de la période de prévision.  

1.1.2 Pouvoir de négociation des fournisseurs

Le nombre de fournisseurs sur le marché mondial est élevé. La disponibilité de divers composants, tels que les détecteurs à ultrasons, les analyseurs de spectre et les sondes de corrosion, est moins volatile en raison du nombre élevé de fournisseurs. Pour cette raison, la production de matériel dépend modérément de la fourniture de ces composants auprès de fournisseurs ou de fabricants tiers. Les contrats à long terme entre fournisseurs et acheteurs sont la norme. De plus, la différenciation des produits sur le marché mondial est modérée. Par conséquent, le pouvoir de négociation des fournisseurs sur le marché mondial de la surveillance de l’état des machines devrait être modéré au cours de la période de prévision.  

1.1.3 Menace des remplaçants

La disponibilité de produits de remplacement est élevée car il existe diverses technologies matérielles et logicielles, notamment des capteurs sans fil et des logiciels de système de gestion de maintenance informatisée, disponibles sur le marché mondial. Cependant, le coût de changement pour les vendeurs est élevé en raison du coût élevé d'achat du logiciel, et il est coûteux de passer à un autre logiciel de système de gestion. Par conséquent, la menace de substituts sur le marché mondial de la surveillance de l’état des machines devrait être élevée au cours de la période de prévision.  

1.1.4 Pouvoir de négociation des acheteurs

La concentration d'acheteurs de solutions de surveillance du conditionnement des machines est élevée en raison des vastes applications des solutions de surveillance dans les secteurs grand public et industriel. Les acheteurs potentiels des solutions de surveillance des machines comprennent des fabricants de produits alimentaires et de boissons, des constructeurs automobiles et des intégrateurs. Le nombre d'options matérielles et logicielles disponibles pour les fabricants est élevé ; par conséquent, l'acheteur peut choisir parmi plusieurs offres. Le coût de changement pour les acheteurs est également faible puisque les produits sont proposés à des prix compétitifs et facilement remplaçables par les offres des concurrents. Par conséquent, le pouvoir de négociation des acheteurs sur le marché mondial de la surveillance de l’état des machines devrait être élevé au cours de la période de prévision. 

1.1.5 Intensité de la rivalité

Le marché mondial de la surveillance de l'état des machines est très compétitif avec la présence d'acteurs de premier plan tels que Emerson Electric Co., General Electric, Rockwell Automation, Inc., Parker Hannifin Corp, Analog Devices, Inc., SKF, Amphenol (Maryland), Inc., Allied Reliability, National Instruments Corp, Meggitt PLC et Fluke Corporation. Ces entreprises sont constamment en concurrence pour détenir une part plus importante d’un marché en croissance rapide. La fidélité à la marque est un facteur essentiel car les données critiques des consommateurs sont en jeu lors du choix d’un fournisseur. Par conséquent, une expérience négative entraîne souvent la perte potentielle d’un client. La différenciation des produits est faible et les concurrents tentent de se différencier en termes de performances ou de garanties des produits. Quitter l'entreprise n'est pas non plus facile en raison des investissements importants en capital dans la construction d'installations de fabrication. Les concurrents quittent généralement le marché en vendant leurs activités respectives à un concurrent. Par conséquent, l’intensité de la rivalité sur le marché mondial de la surveillance de l’état des machines devrait rester élevée tout au long de la période de prévision. 

Analyse de la part de marché régionale

Région Partage des revenus (2025) Thèmes d'investissement principaux
Amérique du Nord 34.7% Fiabilité du pétrole et du gaz, plateformes d'analyse d'IA
Europe 27.3% Conformité à la réglementation des machines, surveillance de l'énergie éolienne
Asie-Pacifique 24.5% Automatisation d'usine, déploiements IIoT inédits
Amérique du Sud 7.8% Protection des actifs miniers, agro-industrie
Moyen-Orient et Afrique 5.7% Infrastructures pétrolières en amont, usines de dessalement
Total 100% —

Le marché de la surveillance de l’état des machines s’étend sur cinq grandes régions, chacune à un stade différent de la numérisation industrielle. L'Amérique du Nord est en tête en termes de base installée ; L’Asie-Pacifique stimule une croissance progressive grâce à la construction rapide d’usines et à des initiatives de fabrication intelligente financées par le gouvernement.


Amérique du Nord

Pays Mesure clé Pilote clé
États-Unis 76,4% des revenus régionaux Optimisation du redressement des compresseurs de gaz de schiste et des raffineries
Canada 14,8% du chiffre d'affaires régional Capteurs de maintenance prédictive pour les sables bitumineux et les usines de pâte à papier
Mexique 8,8% du chiffre d'affaires régional Expansion de la fabrication à proximité


Les États-Unis représentent la majeure partie de l’activité du marché de la surveillance de l’état des machines en Amérique du Nord, soutenus par une base installée dense d’équipements rotatifs dans les corridors pétrochimiques du Texas et de la Louisiane. Le programme Better Plants du DOE, qui associe désormais plus de 270 partenaires industriels, encourage spécifiquement la surveillance continue de l'état des équipements afin d'atteindre son objectif de réduction de l'intensité énergétique de 25 % sur dix ans.[2]. Les exploitants de sables bitumineux en amont du Canada s'appuient sur des diagnostics de machines en temps réel pour entretenir leurs pelles hydrauliques et leurs camions de transport dans des environnements à températures extrêmes, tandis que le Mexique bénéficie de flux d'IDE stimulés par la délocalisation qui introduisent des capteurs de maintenance prédictive modernes dans les usines automobiles et électroniques nouvellement construites.

Europe

Pays Mesure clé Pilote clé
Allemagne 10.52% CAGR Programmes de rénovation Industrie 4.0
Royaume-Uni USD 0.07 Billion (2025) Contrats d'exploitation et de maintenance éoliens offshore
France 9.8% CAGR Évaluation de l’état du parc nucléaire
Italie USD 0.05 Billion (2025) Lignes automobiles et agroalimentaires
Espagne 10.1% CAGR Intégration des énergies renouvelables
Pays nordiques USD 0.04 Billion (2025) Pâtes, papiers et hydroélectricité
Russie 8.5% CAGR Surveillance des compresseurs d'oléoducs et de gazoducs
Reste de l'Europe USD 0.06 Billion (2025) Fabrication diversifiée


La plate-forme allemande Industrie 4.0 continue de stimuler l'adoption du suivi de l'état des actifs industriels, le VDMA signalant que 62 % des fabricants de machines allemands prévoient d'intégrer la fonctionnalité de surveillance de l'état dans leurs nouveaux équipements d'ici 2027.[7]. Le parc éolien offshore du Royaume-Uni – dépassant les 15 GW de capacité installée – crée une demande soutenue de surveillance vibratoire et acoustique sur les transmissions des turbines, tandis que le programme de renouvellement du parc nucléaire français (Grand Carénage) impose une surveillance continue sur l'ensemble des 56 réacteurs.[20].

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 28,5% des revenus régionaux Subventions d’État aux usines intelligentes
Inde 11.4% CAGR Faire en Inde une poussée de fabrication
Japon USD 0.08 Billion (2025) Modernisation des infrastructures vieillissantes
Corée du Sud 10.9% CAGR Fabrique de semi-conducteurssurveillance des équipements
ASEAN USD 0.05 Billion (2025) Usines nouvelles pilotées par l’IDE
Reste de l'Asie-Pacifique 9.6% CAGR Extraction minière et traitement des minéraux


Le ministère chinois de l'Industrie et des Technologies de l'information a alloué 12 milliards CNY (environ 1,7 milliard USD) en 2024-2025 à des projets de démonstration de fabrication intelligente qui incluent des capteurs de maintenance prédictive comme composant obligatoire. Le programme indien d'incitations liées à la production pour les secteurs de l'électronique et de l'automobile accélère l'installation de systèmes de surveillance de l'état des équipements dans le cadre de nouveaux ajouts de capacité. La base industrielle vieillissante du Japon – où plus de 40 % des machines lourdes ont plus de 20 ans de service – crée une forte attraction pour le marché de la surveillance de l'état des machines, alors que l'ingénierie de fiabilité devient une priorité nationale en matière de productivité.

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 62,3% des revenus régionaux Protection des actifs miniers (minerai de fer, cuivre)
Argentine 10.8% CAGR Développement pétrolier et gazier de Vaca Muerta
Reste de l'Amérique du Sud USD 0.02 Billion (2025) Agroalimentaire et services publics


Les géants miniers brésiliens – Vale, CSN Mineração – ont étendu leurs programmes de surveillance acoustique des vibrations aux systèmes de convoyeurs, aux concasseurs et aux broyeurs à la suite d'une série de pannes d'équipement très médiatisées qui ont perturbé les volumes d'exportation.[21]. Le développement des schistes argentins de Vaca Muerta attire des sociétés de services internationales qui déploient des diagnostics machine en temps réel comme pratique standard sur les compresseurs et les unités de pompage des sites de puits.

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 35,2% des revenus régionaux Vision 2030 : diversification industrielle
Émirats arabes unis 11.5% CAGR Dessalement et expansion pétrochimique
Afrique du Sud USD 0.01 Billion (2025) Fiabilité de l’exploitation minière et de la production d’électricité
Egypte 10.2% CAGR Infrastructure de traitement du gaz naturel
Reste de la MEA USD 0.01 Billion (2025) Zones industrielles émergentes


Les installations d'Uthmaniyah et de Shaybah de Saudi Aramco ont déployé plus de 25 000 capteurs de maintenance prédictive sans fil depuis 2022, établissant ainsi une référence en matière de suivi de l'état des actifs industriels à grande échelle dans des environnements désertiques difficiles.. Les groupes ADNOC et ENOC des Émirats arabes unis investissent dans des plates-formes cloud de surveillance de l'état des équipements pour centraliser la surveillance de la fiabilité des actifs distribués de raffinage et pétrochimiques, positionnant ainsi le marché de la surveillance de l'état des machines pour une croissance soutenue à deux chiffres dans la région du Conseil de coopération du Golfe.


Machine Condition Monitoring Market By Region, 2025-2035

Marché de la surveillance de l’état des machines Segmentation du marché

En offrant

Segment Mesure clé Principal moteur de la demande
Matériel (équipement de surveillance des vibrations, équipement de thermographie, autres) Part de 47,2% (2025) Cycles de remplacement des capteurs et déploiements inédits
Logiciel TCAC de 11,8 % (2026-2035) Diagnostics basés sur l'IA et livraison SaaS
Services USD 0.31 Billion (2025) Contrats de télésurveillance et étalonnage


Le matériel reste le pilier des revenus du marché de la surveillance de l’état des machines, car chaque déploiement commence par l’installation du capteur. Les équipements de surveillance des conditions vibratoires représentent à eux seuls plus de la moitié des revenus du matériel, reflétant la domination des parcs de machines tournantes dans les secteurs du pétrole et du gaz, de la production d’électricité et de l’industrie lourde. Les variantes de capteurs IIoT sans fil remplacent les accéléromètres filaires dans les scénarios de modernisation, réduisant ainsi la main d'œuvre d'installation de 60 % et permettant la couverture d'actifs d'usine auparavant non surveillés.

Les plates-formes logicielles représentent le segment d'offre qui connaît la croissance la plus rapide, car la valeur analytique éclipse la capture de données brutes. Les tableaux de bord de diagnostic machine en temps réel hébergés dans le cloud intègrent désormais des modèles d'apprentissage automatique formés sur des millions de signatures de pannes, permettant des niveaux de précision prédictive qui justifient le passage des licences perpétuelles aux modèles d'abonnement récurrents. Les services – couvrant la mise en service, l’étalonnage et l’analyse à distance continue – évoluent au rythme des populations de capteurs installés, créant ainsi une source de revenus durable sur le marché secondaire pour les fournisseurs de surveillance de l’état des équipements.

Par technique de surveillance

Segment Mesure clé Principal moteur de la demande
Analyse des vibrations Part de 36,1% (2025) Domination des équipements rotatifs dans l’industrie lourde
Thermographie USD 0.22 Billion (2025) Inspection des tableaux électriques et des appareillages de commutation
Analyse d'huile TCAC de 9,4 % (2026-2035) État de la lubrification des turbines et des boîtes de vitesses
Émission d'ultrasons TCAC de 12,7 % (2026-2035) Détection des fuites et des roulements sans contact
Analyse du courant moteur USD 0.08 Billion (2025) Évaluation de la santé des moteurs électriques


La surveillance acoustique des vibrations conserve la plus grande part de technique car elle est directement en corrélation avec les modes de défaillance des roulements, des engrenages et des arbres qui dominent les populations d'actifs industriels. L'émission d'ultrasons est la technique qui connaît la croissance la plus rapide, attrayante pour les installations qui ont besoin d'une détection non invasive des fuites dans les systèmes à air comprimé et les purgeurs de vapeur – des applications où les capteurs de maintenance prédictive doivent fonctionner sans contact physique.

Par mode de déploiement

Segment Mesure clé Principal moteur de la demande
Systèmes en ligne/continus Part de 50,8% (2025) Exigences de disponibilité 24h/24 et 7j/7 dans les industries de transformation
Systèmes portables/périodiques TCAC de 8,9 % (2026-2035) Programmes rentables basés sur les itinéraires


Les systèmes continus en ligne dominent le marché de la surveillance de l'état des machines dans les environnements hautement critiques tels que les raffineries, les centrales électriques et les plates-formes offshore, où même quelques minutes d'arrêt imprévu entraînent des conséquences financières à six chiffres. Les systèmes portables restent pertinents pour les installations qui ne peuvent pas justifier une instrumentation à temps plein sur chaque actif, et leur TCAC reflète une base installée croissante de capteurs de maintenance prédictive dans les secteurs de l’industrie légère et du CVC commercial.

Par secteur d'activité de l'utilisateur final

Segment Mesure clé Principal moteur de la demande
Pétrole et Gaz Part de 29,0% (2025) Fiabilité des compresseurs et des pompes sur les actifs en amont/intermédiaire
Production d'énergie USD 0.27 Billion (2025) Mandats en matière de santé des turbines et de fiabilité du réseau
Automobile TCAC de 10,6 % (2026-2035) Temps de disponibilité de la chaîne de fabrication de véhicules électriques
Nourriture et boissons TCAC de 11,3 % (2026-2035) Respect de l’hygiène et exigences de production continue
Métaux et mines USD 0.14 Billion (2025) Protection du concasseur, du broyeur et du convoyeur
Aéronautique et Défense TCAC de 9,8 % (2026-2035) Programmes de numérisation MRO


Le pétrole et le gaz restent le plus grand utilisateur final du marché de la surveillance de l’état des machines, car les opérateurs en amont et intermédiaire gèrent des dizaines de milliers d’actifs en rotation sur des sites géographiquement dispersés. Les diagnostics machine en temps réel sur les stations de compression, les ESP et les groupes motopompes de pipeline évitent les pannes catastrophiques qui entraînent des conséquences à la fois financières et environnementales. L'industrie agroalimentaire, bien que plus petite en termes absolus, est le secteur qui connaît la croissance la plus rapide, car les environnements de production continue et les réglementations d'hygiène strictes exigent des systèmes de surveillance de l'état des équipements qui minimisent les interventions manuelles dans les ateliers de production.


Analyse comparative concurrentielle

Le marché de la surveillance de l’état des machines présente une concentration modérée, les cinq principaux acteurs représentant environ 38 à 45 % des revenus mondiaux et un indice Herfindahl-Hirschman (HHI) compris entre 800 et 1 100. Les conglomérats industriels historiques tirent parti de l'échelle de leur base installée et de contrats de service à long terme, tandis que les nouveaux venus centrés sur l'IA rivalisent sur la sophistication analytique et la flexibilité du SaaS. Les activités de fusions et acquisitions s'accélèrent à mesure que les fabricants de capteurs cherchent à acquérir des capacités logicielles et vice versa.

Entreprise HNE. Fourchette de partage des revenus Offres clés Positionnement stratégique
SKF AB ~8 à 11 % Capteurs de vibrations, plateforme Enlight AI, diagnostics de roulements Roulement intégré + écosystème de surveillance
Emerson Électrique ~7 à 10 % AMS Machine Works, transmetteurs de vibrations sans fil Profondeur de l'automatisation de l'industrie des procédés
Honeywell International ~6 à 9 % Surveillance de l'état des forges, capteurs maillés sans fil Intégration IIoT inter-domaines
Boulanger Hughes ~5 à 8 % Plateforme Système 1, capteurs Bently Nevada Leadership en matière de fiabilité dans le secteur pétrolier et gazier
Instruments nationaux (Emerson) ~4 à 7 % InsightCM, matériel DAQ modulaire Héritage de tests et mesures
Rockwell Automatisation ~4 à 6 % Moniteurs de vibrations Dynamix, FactoryTalk Analytics Connectivité de fabrication discrète
Groupe Schaeffler ~3 à 5 % Capteurs sans fil OPTIME, appareils SmartCheck Roulement OEM avec pivot de surveillance de l'état
Parker Hannifin ~3 à 5 % Capteurs SensoNODE, plateforme Voice of the Machine Adjacence entre la puissance fluidique et le contrôle du mouvement
Fluke Corporation (Fortive) ~2 à 4 % Capteurs de vibrations Fluke 3563, intégration GMAO eMaint Transition basée sur l'itinéraire vers en ligne
Brüel & Kjær (HBK) ~2 à 4 % Systèmes de mesure vibratoire et acoustique Mesure de précision et héritage R&D


Nouvelles et développements récents


  • Honeywell(octobre 2024) : a annoncé le lancement d'Experion Operations Assistant, un outil d'IA explicable qui aide les opérateurs lors d'événements de processus complexes, ainsi qu'un partenariat avec Chevron pour améliorer l'analyse.
  • [18].


  • Rockwell Automation (février 2025) : les commandes du premier trimestre 2025 ont augmenté de 10 % par rapport à l'année précédente et les revenus récurrents annuels ont augmenté de 11 %, démontrant la dynamique des abonnements basés sur les résultats.


Marché de la surveillance de l’état des machines Portée du rapport

Paramètre Détail
Portée du marché Marché mondial de la surveillance de l’état des machines – matériel, logiciels et services pour toutes les techniques de surveillance et secteurs d’utilisateurs finaux
Période d'études 2021-2035
TCAC (période de prévision) 10,32 % (2026-2035)
Taille du marché (2025, année de référence) USD 1.49 Billion
Taille du marché (2035, point final prévu) USD 3.78 Billion
Segment à la croissance la plus rapide Surveillance des émissions d'ultrasons (12,7 % CAGR)
Entreprises profilées 10 (SKF, Emerson, Honeywell, Baker Hughes, National Instruments, Rockwell Automation, Schaeffler, Parker Hannifin, Fluke, Brüel & Kjær)
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation de marché projetée pour le marché de la surveillance de l'état des machines en 2035 ?
La valorisation de marché projetée pour le marché de la surveillance de l'état des machines en 2035 est de 5,673 milliards USD.
Quelle était la valorisation globale du marché de la surveillance de l'état des machines en 2024 ?
La valorisation globale du marché pour le marché de la surveillance de l'état des machines en 2024 était de 2,878 milliards USD.
Quelle est la CAGR attendue pour le marché de la surveillance de l'état des machines de 2025 à 2035 ?
Le CAGR attendu pour le marché de la surveillance de l'état des machines pendant la période de prévision 2025 - 2035 est de 6,36 %.
Quelles industries sont les principaux utilisateurs finaux des solutions de surveillance de l'état des machines ?
Les principaux utilisateurs finaux des solutions de surveillance de l'état des machines comprennent les industries du pétrole et du gaz, de la chimie et de la pétrochimie, de la pâte et du papier, ainsi que de l'acier et des métaux.
Quels sont les principaux types de surveillance sur le marché de la surveillance de l'état des machines ?
Les principaux types de surveillance dans le marché de la surveillance de l'état des machines sont la surveillance des vibrations, la thermographie, l'analyse des huiles et la surveillance de la corrosion.
Comment la valorisation du marché pour la surveillance des vibrations se compare-t-elle à celle de la surveillance de la corrosion ?
En 2024, la valorisation du marché pour la surveillance des vibrations était de 0,863 milliard USD, tandis que la surveillance de la corrosion était évaluée à 0,865 milliard USD.
Quelle est la taille du marché pour les processus de surveillance en ligne dans le marché de la surveillance de l'état des machines ?
La taille du marché des processus de surveillance en ligne dans le marché de la surveillance de l'état des machines devrait atteindre 3,1 milliards USD d'ici 2035.
Quelles entreprises sont considérées comme des acteurs clés sur le marché de la surveillance de l'état des machines ?
Les acteurs clés du marché de la surveillance de l'état des machines incluent Emerson Electric Co., Siemens AG, Honeywell International Inc. et General Electric Company.
Quelle était la valorisation du marché pour le segment de l'industrie chimique et pétrochimique en 2024 ?
La valorisation du marché pour le segment de l'industrie chimique et pétrochimique en 2024 était de 0,575 milliard USD.
Quelle est la croissance projetée pour le type de processus de surveillance portable d'ici 2035 ?
La croissance projetée pour le type de processus de surveillance portable sur le marché de la surveillance de l'état des machines devrait atteindre 2,573 milliards USD d'ici 2035.
Auteur
Auteur Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards, peer-reviewed engineering journals, technical publications, and authoritative industrial organizations. Key sources included the International Organization for Standardization (ISO), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), American Society of Mechanical Engineers (ASME), International Society of Automation (ISA), Occupational Safety and Health Administration (OSHA), National Institute of Standards and Technology (NIST), U.S. Bureau of Labor Statistics, International Labour Organization (ILO), International Energy Agency (IEA), European Union Industrial Emissions Directive, International Renewable Energy Agency (IRENA), World Economic Forum (WEF) Advanced Manufacturing Data, U.S. Energy Information Administration (EIA), and national manufacturing ministry reports from key markets. These sources were used to collect equipment failure statistics, regulatory compliance data, industrial safety studies, automation adoption trends, and market landscape analysis for vibration monitoring systems, thermography solutions, oil analysis technologies, and corrosion monitoring equipment.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from manufacturers of machine condition monitoring equipment, sensor technology suppliers, industrial automation firms, and OEMs were examples of supply-side sources. Plant managers, reliability engineers, maintenance directors, procurement leaders from oil and gas facilities, chemical processing facilities, steel manufacturing facilities, pulp and paper mills, and industrial facility operators were examples of demand-side suppliers. Primary research obtained information on industrial adoption patterns, integration challenges with legacy systems, pricing strategies, and total cost of ownership dynamics. It also validated market segmentation across monitoring types (vibration monitoring, thermography, oil analysis, and corrosion monitoring) and verified technology roadmap timelines.

Primary Respondent Breakdown:

By Company Tier:

Tier 1: 38% (Revenue >USD 10B as of 2024)

Tier 2: 42% (Revenue USD 1B-10B as of 2024)

Tier 3: 20% (Revenue

By Designation:

C-level Executives: 28%

Director Level: 45%

Others (Managers, Engineers, Specialists): 27%

By Region:

North America: 32%

Europe: 29%

Asia-Pacific: 33%

Rest of World (Middle East & Africa, South America): 6%

By End-Use Industry:

Oil & Gas: 22%

Chemical & Petrochemical: 18%

Steel & Metal: 15%

Pulp & Paper: 12%

Manufacturing & Automotive: 21%

Power Generation: 8%

Others (Mining, Marine, Aerospace): 4%

By Monitoring Type:

Vibration Monitoring: 35%

Thermography/Infrared: 22%

Oil Analysis: 18%

Corrosion Monitoring: 12%

Motor Current Analysis: 8%

Ultrasound/Acoustic: 5%


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment installation analysis. The methodology included:

Identification of 55+ key manufacturers across vibration sensors, thermal imaging cameras, oil analysis laboratories, and corrosion monitoring instrumentation

Product mapping across vibration monitoring (accelerometers, velocity sensors, proximity probes), thermography (infrared cameras, thermal imaging systems), oil analysis (particle counters, spectrometers, viscometers), and corrosion monitoring (electrochemical sensors, ultrasonic thickness gauges, ER probes)

Analysis of reported and modeled annual revenues specific to condition monitoring portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed base × service contract value by country/industry) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation against industrial automation spending data and predictive maintenance software adoption rates

Data Triangulation & Validation

All quantitative findings were validated through:

Cross-referencing multiple secondary sources for consistency

Triangulation of primary interview insights with secondary data points

Sanity checks against industry production capacity and capital expenditure reports

Validation with trade associations including the Maintenance Excellence Institute, Society for Maintenance & Reliability Professionals (SMRP), and European Federation of National Maintenance Societies (EFNMS)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.