Forensic Accounting Market Summary
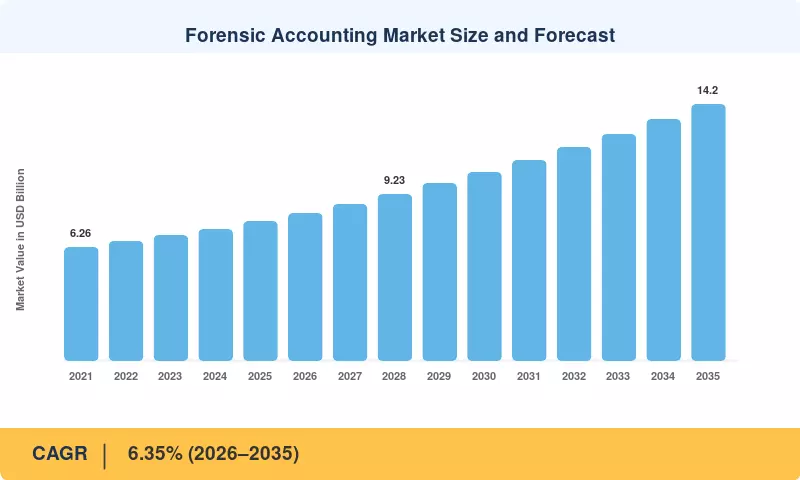
Le marché de la comptabilité judiciaire a enregistré 7,70 milliards USD de revenus en 2025 et ouvre la fenêtre de prévision à 8,16 milliards USD en 2026, atteignant 14,20 milliards USD d'ici 2035 avec un TCAC de 6,35 %. Deux catalyseurs ancrent cette trajectoire : l'Autorité de lutte contre le blanchiment d'argent de l'Union européenne, qui est devenue opérationnelle à Francfort en 2025 avec un pouvoir de supervision sur environ 40 institutions transfrontalières à haut risque [1], et une activité de vérification de récupération fédérale américaine soutenue qui a récupéré plus de 8,6 milliards USD de paiements inappropriés liés à la pandémie depuis 2022 [2]. La demande ne suit plus uniquement les cycles de scandale ; elle suit la législation.
La livraison des enquêtes a radicalement évolué, s'éloignant de l'échantillonnage manuel et de l'évaluation des livres dans des tableurs. Les entreprises utilisent de plus en plus des tests de transactions sur l'ensemble de la population, des scores d'anomalies basés sur l'apprentissage automatique, le traçage blockchain et des moteurs de révision e-discovery multilingues qui réduisent le tri des documents de semaines à jours. Les dépenses mondiales en technologies de lutte contre la criminalité financière ont atteint environ 34 milliards USD en 2024, les outils d'analyse connaissant la croissance la plus rapide du marché [3].
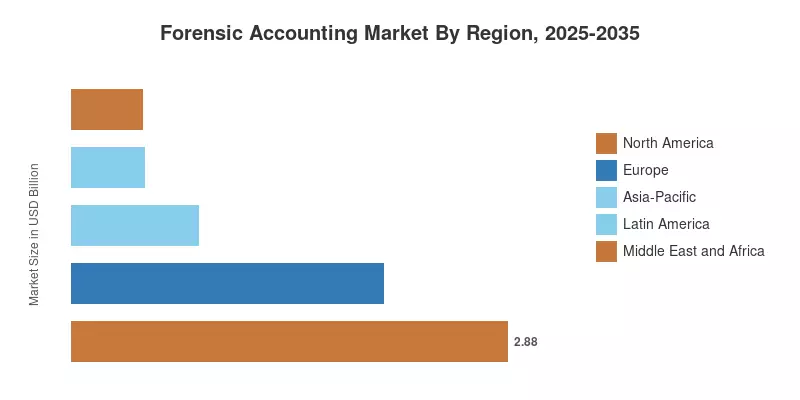
La Amérique du Nord a représenté 37,4 % des revenus de 2025, soutenue par la profondeur de l'application de la loi Sarbanes-Oxley et un barreau de plaignants actif. La région à la croissance la plus rapide est l'Asie-Pacifique avec un TCAC de 10,85 % alors que l'Inde, Singapour et le Japon renforcent les lois sur la propriété bénéficiaire et la qualité des audits. L'Europe est deuxième avec l'harmonisation de l'AMLA à travers 27 pays membres. De plus en plus, les acheteurs achètent des capacités d'enquête sur une base d'abonnement permanent plutôt que comme une intervention d'urgence.
Principales conclusions du rapport
• Par taille d'entreprise
- Les grandes entreprises ont détenu 58,6 % des revenus de 2025, reflétant la complexité de l'engagement multi-juridictionnel qui favorise les entreprises de réseau mondial.
- Les petites et moyennes entreprises affichent le TCAC le plus rapide de 10,02 % jusqu'en 2035 alors que les analyses livrées par le cloud abaissent les seuils d'engagement minimum.
• Par type de service
- La détection et l'enquête sur la fraude ont commandé une part de 35,4 % en 2025, la plus grande ligne de service unique sur le marché de la comptabilité judiciaire.
- La gestion des risques et la conformité se développent à un TCAC de 9,63 % alors que les conseils financent les tests de contrôle préventif avant la réponse aux incidents.
- Le soutien aux litiges et la résolution des conflits ont généré 1,79 milliard USD en 2025 sur l'arbitrage transfrontalier et le volume des réclamations post-acquisition.
• Par secteur d'utilisateur final
- Les services bancaires, financiers et d'assurance ont conservé une part de revenus de 38,2 % en 2025 sous des sanctions continues et des obligations de surveillance des transactions.
- Le gouvernement et le secteur public croissent à un TCAC de 9,12 %, le secteur vertical le plus rapide sur le marché de la comptabilité judiciaire, en raison des lois sur la transparence et des audits de récupération de subventions.
- Le secteur de la santé a contribué à 9,6 % des revenus de 2025 au milieu d'un examen intensifié des pratiques de codage en vertu de la loi sur les fausses déclarations.
• Par région
- L'Amérique du Nord a représenté 37,4 % des revenus de 2025
- L'Asie-Pacifique enregistre un TCAC de 10,85 % jusqu'en 2035, la trajectoire régionale la plus rapide
- L'Europe a généré 2,06 milliards USD en 2025
Taille et prévisions du marché de la comptabilité judiciaire (2021–2035)
Les chiffres historiques ont été reconstruits à partir des revenus segmentaires de conseil publiés des Big Four et des réseaux de taille intermédiaire, des données de facturation de soutien aux litiges enregistrées dans les demandes de frais fédéraux américains et des séries de services d'exportation des bureaux statistiques nationaux. Les estimations à venir sont construites de bas en haut à travers les lignes de service et les secteurs verticaux, vérifiées croisée contre le volume des actions d'application publiées par les unités de renseignement financier dans 14 pays [4][5]. Les effets de change sont aux taux de change moyens pour 2025.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


