Computer Vision Market Summary
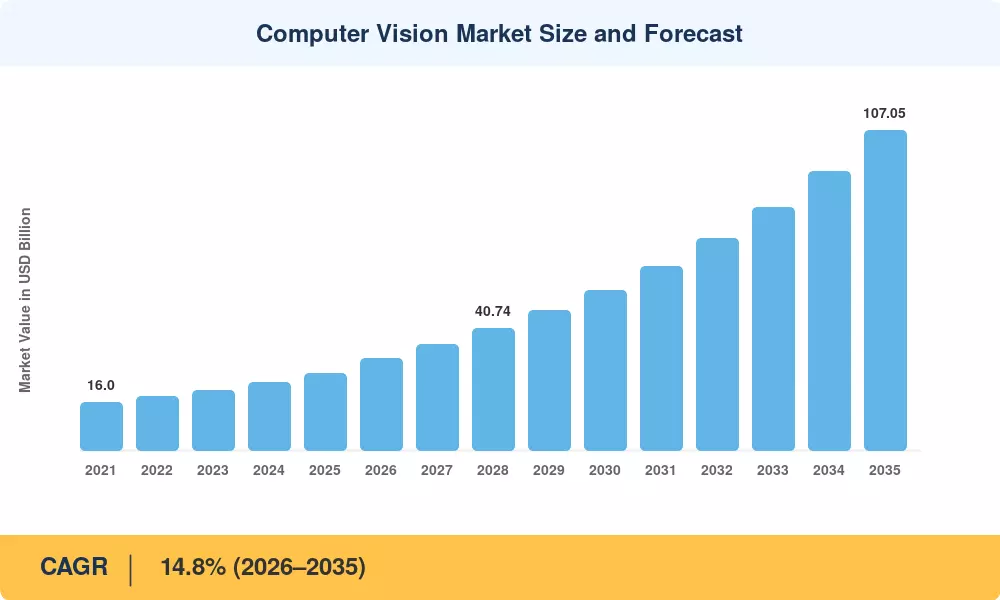
Le marché de la vision par ordinateur a atteint 25,75 milliards USD en 2025 et ouvre sa prévision à 30,91 milliards USD en 2026, grimpant à 107,05 milliards USD d'ici 2035 avec un TCAC de 14,8 %. Deux catalyseurs ancrent cette trajectoire. Le premier est la loi CHIPS et Science, qui a engagé 52,7 milliards USD dans la fabrication et la recherche de semi-conducteurs domestiques, resserrant l'approvisionnement en capteurs d'image et en silicium d'inférence dont dépendent les systèmes de vision [2]. Le second est la réglementation sur la sécurité des véhicules : Euro NCAP et la réglementation équivalente aux États-Unis ont effectivement rendu les caméras orientées vers l'avant un équipement standard sur les nouveaux véhicules de passagers [4].
Les piles d'inférence neuronale entraînables qui tolèrent la variation des pièces et le changement sont en train de remplacer la vision par machine à règles fixes – détection de blobs basée sur un seuil, éclairages réglés à la main, caméras intelligentes à usage unique – sur lesquelles les usines comptaient autrefois. L'argent arrive. Les fabricants d'automatisation industrielle mondiaux devraient dépenser plus de 19 % de plus pour des cellules d'inspection habilitées à la vision entre 2023 et 2025, avec la serialization pharmaceutique et les normes de sécurité alimentaire représentant une part disproportionnée de cette dépense [9][12].
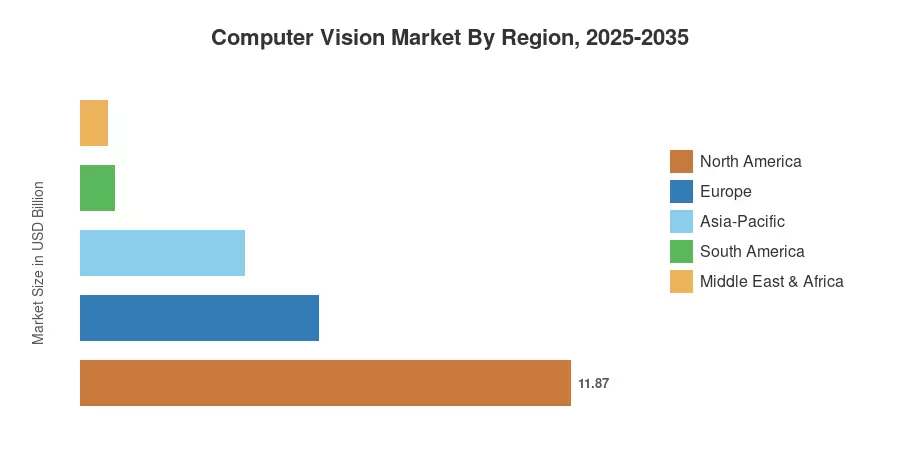
En 2025, le marché de la vision par ordinateur a vu l'Amérique du Nord contribuer à 46,1 % des revenus, alimenté par la demande des hyperscalers et des programmes d'imagerie de défense. L'Asie-Pacifique est la plus rapide avec un TCAC de 15,4 % jusqu'en 2035, soutenue par des subventions à l'automatisation des usines en Chine et en Corée. L'Europe est deuxième, soutenue par la demande des fournisseurs de premier niveau dans l'automobile et un environnement réglementaire qui favorise l'inférence sur site auditable. Le dilemme concurrentiel au cours de la prochaine décennie changera de qui crée la meilleure caméra à qui possède le cycle de vie du modèle.
Principaux enseignements du rapport
• Par technologie
- Le matériel a représenté 61,3 % de la part de marché de la vision par ordinateur en 2025, restant l'ancre des revenus malgré la migration des marges vers le logiciel.
- Le logiciel croît à un TCAC de 14,9 % jusqu'en 2035 alors que les licences d'abonnement remplacent les modèles de sièges perpétuels.
- Le déploiement en périphérie a représenté 44,5 % de la valeur installée en 2025, dépassant à la fois les empreintes cloud et sur site.
• Par secteur
- La fabrication a dominé le marché de la vision par ordinateur avec une part de 26,8 % en 2025
- L'automobile est le secteur d'utilisateur final à la croissance la plus rapide avec un TCAC de 17,1 % entre 2026 et 2035
- Les applications en sciences de la vie ont généré 3,66 milliards USD en 2025
• Par géographie
- L'Amérique du Nord a commandé 46,1 % des revenus mondiaux en 2025
- L'Asie-Pacifique affiche le TCAC régional le plus rapide à 15,4 % jusqu'en 2035
- L'Europe a généré 5,77 milliards USD sur le marché de la vision par ordinateur en 2025
Taille du marché et prévisions (2021–2035)
Les chiffres ci-dessous sont un mélange de triangulations de revenus du côté de l'offre provenant des fournisseurs de matériel et de logiciels de vision, de données d'importation au niveau des douanes pour les capteurs d'image et les caméras industrielles, et de comptes d'installation du côté de la demande provenant des budgets d'investissement en automobile, en pharmacie et en logistique. Les années historiques sont réconciliées avec des fichiers audités, et les années prospectives sont réconciliées en utilisant le taux de croissance calibré de 14,8 % pour le marché de la vision par ordinateur pour 2026-2035.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


