Computer Vision Markt (2026 - 2035)

Größe, Anteil und Forschungsbericht des Computer Vision-Marktes nach Datenschutz- und Souveränitätsbeschränkungen, nach Daten- und Talentengpässen, nach Brownfield-Integrationskonflikten und nach Regionen (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035.
ID: MRFR/ICT/4050-CR 200 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Computer Vision Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 25.75 Billion
2035 Market SizeUSD 107.05 Billion
Key Players
Cognex Corporation
Keyence Corporation
NVIDIA Corporation
Sony Semiconductor Solutions
Teledyne Technologies
Intel Corporation
Opportunities
  • Vision-as-a-Service Contracting
  • Emerging-Market Manufacturing Corridors
  • Imagery Data Monetization

Computer Vision Market Summary

Der Markt für Computer Vision erreichte 2025 25,75 Milliarden USD und eröffnet seine Prognose mit 30,91 Milliarden USD im Jahr 2026, steigend auf 107,05 Milliarden USD bis 2035 bei einer CAGR von 14,8%. Zwei Katalysatoren verankern diese Entwicklung. Der erste ist das CHIPS and Science Act, das 52,7 Milliarden USD für die heimische Halbleiterproduktion und Forschung bereitstellt und das Angebot an Bildsensoren und Inferenz-Silizium, auf das Vision-Systeme angewiesen sind, verknappen [2]. Der zweite ist die Fahrzeug-Sicherheitsregulierung: Euro NCAP und gleichwertige Regelungen in den Vereinigten Staaten haben effektiv dazu geführt, dass nach vorne gerichtete Kameras zur Standardausstattung neuer Personenkraftwagen geworden sind [4].

Die trainierbaren neuronalen Inferenzstapel, die Teilevariationen und Umstellungen tolerieren, ersetzen die festgelegten Maschinenvisionsregeln – schwellenbasierte Blob-Erkennung, manuell abgestimmte Beleuchtungsanlagen, spezialisierten Smart-Kameras – auf die Fabriken einst angewiesen waren. Geld fließt. Es wird prognostiziert, dass globale Hersteller der industriellen Automatisierung zwischen 2023 und 2025 über 19% mehr für vision-unterstützte Inspektionszellen ausgeben, wobei pharmazeutische Serialisierung und Lebensmittelsicherheitsstandards einen unverhältnismäßigen Anteil an diesen Ausgaben ausmachen [9][12].


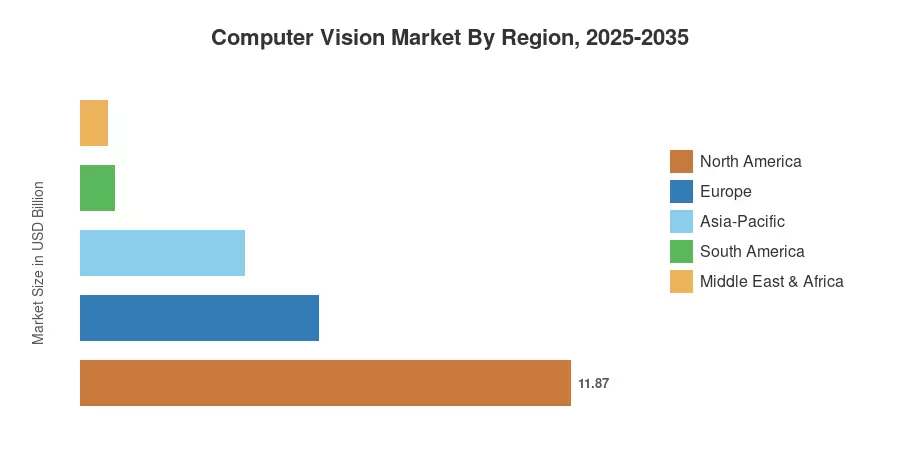
Im Jahr 2025 trug Nordamerika 46,1% des Umsatzes bei, angetrieben durch die Nachfrage von Hyperscalern und Verteidigungsbildprogrammen. Der asiatisch-pazifische Raum wächst am schnellsten mit einer CAGR von 15,4% bis 2035, unterstützt durch Subventionen für die Fabrikautomatisierung in China und Korea. Europa liegt an zweiter Stelle, angetrieben durch die Nachfrage der Automobilzulieferer und ein regulatorisches Umfeld, das auditable Inferenz vor Ort begünstigt. Das wettbewerbliche Dilemma im nächsten Jahrzehnt wird sich von der Frage, wer die beste Kamera entwickelt, zu der Frage ändern, wer den Lebenszyklus des Modells besitzt.


Wichtige Erkenntnisse des Berichts

• Nach Technologie

  • Hardware machte 2025 61,3% des Marktanteils für Computer Vision aus und bleibt der Umsatzanker, trotz der Margenverschiebung hin zu Software.
  • Software wächst mit einer CAGR von 14,9% bis 2035, da Abonnementlizenzen die perpetuellen Sitzmodelle verdrängen.
  • Edge-Deployment hielt 2025 44,5% des installierten Wertes, übertraf sowohl Cloud- als auch On-Premise-Anwendungen.

• Nach Sektor

  • Die Fertigung führte den Markt für Computer Vision mit einem Anteil von 26,8% im Jahr 2025 an.
  • Die Automobilindustrie ist der am schnellsten wachsende Endverbraucher-Sektor mit einer CAGR von 17,1% über 2026–2035.
  • Anwendungen in den Lebenswissenschaften generierten 2025 3,66 Milliarden USD.

• Nach Geografie

  • Nordamerika machte 2025 46,1% des globalen Umsatzes aus.
  • Der asiatisch-pazifische Raum verzeichnet die schnellste regionale CAGR von 15,4% bis 2035.
  • Europa generierte 2025 5,77 Milliarden USD im Markt für Computer Vision.


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen sind eine Mischung aus Angebotsseitigen Umsatztriangulationen von Anbietern von Vision-Hardware und -Software, Importdaten auf Zollniveau für Bildsensoren und industrielle Kameras sowie nachfrageseitigen Installationszahlen aus den Investitionsbudgets der Automobil-, Pharma- und Logistikbranche. Historische Jahre werden mit geprüften Dateien abgeglichen, und zukünftige Jahre werden unter Verwendung der kalibrierten Wachstumsrate von 14,8% für den Markt für Computer Vision für 2026-2035 abgeglichen.
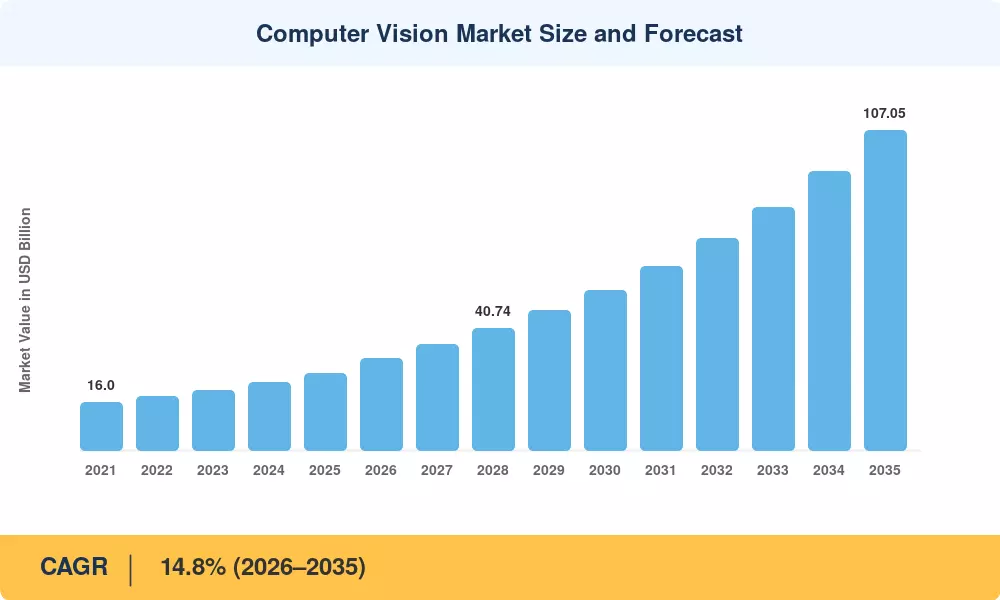
Marktgröße und Prognose für Computer Vision
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Vorschriften für ADAS und Fahrzeug-Sicherheitskameras ~3.1 pp Global (EU, USA, Japan) Mittelfristig (2–4 Jahre)
Sinkende Kosten für Edge-Inferenz-Silizium ~2.8 pp Global Kurzfristig (≤2 Jahre)
Vorschriften zur Qualitätskontrolle in der Pharma- und Lebensmittelindustrie ~2.2 pp Nordamerika, Europa Kurzfristig (≤2 Jahre)
Incentive-Programme für Halbleiter ~1.9 pp Nordamerika, Europa Langfristig (≥4 Jahre)
Mangel an qualifizierten Inspektionskräften ~1.7 pp Asien-Pazifik, Europa Mittelfristig (2–4 Jahre)
Verlustprävention im Einzelhandel und reibungsloser Checkout ~1.4 pp Nordamerika, Asien-Pazifik Mittelfristig (2–4 Jahre)
Beschaffung für öffentliche Sicherheit und Smart Cities ~1.2 pp Asien-Pazifik, MEA Langfristig (≥4 Jahre)


Regulierte Fahrzeugvision

Regulierungsbehörden haben die Option entfernt. Die Protokollaktualisierungen von Euro NCAP und die Regelung der Vereinigten Staaten, die automatisches Notbremsen für praktisch alle Leichtfahrzeuge bis zum Modelljahr 2029 vorschreibt, haben Frontkameras von einer Premium-Ausstattungsoption zu einer Homologationsanforderung gemacht [4][5]. Tier-1-Zulieferer bieten jetzt mehrjährige Kameramodulprogramme in Mengen an, die die Entwicklung von dedizierten ASICs rechtfertigen, und die daraus resultierende Kostenkompression wirkt sich auf angrenzende industrielle Anwendungen aus.

Edge-Silizium-Ökonomie

Inference, die einst eine separate Beschleunigerkarte erforderte, läuft jetzt auf integrierten Blöcken in Mainstream-Prozessoren von AMD, Qualcomm und Intel. Die Kosten pro inferiertem Frame am industriellen Edge sind zwischen 2022 und 2025 um etwa 40% gesunken [7]. Dieser Wandel ist wichtig, da er die Vision von einem Kapitalprojekt, das einen Serverraum erfordert, zu einem Upgrade-Posten in einem bestehenden Steuerungsschrank verschiebt.

Qualitätskonformität in regulierter Fertigung

Die pharmazeutische Serialisierung gemäß dem Drug Supply Chain Security Act und die Vorschriften für Lebensmittelbetriebe gemäß FSMA Abschnitt 204 verlangen beide nachverfolgbare, bildgestützte Nachweise der Integrität auf Einheitsebene [9][10]. Der Einsatz von Computer Vision zur Qualitätsinspektion in der Fertigung ist daher zu einer Ausgabenposition für die Auditverteidigung geworden, anstatt zu einem Produktivitätsexperiment — eine Unterscheidung, die in wirtschaftlichen Abschwüngen der Kapitalbudgetprüfung standhält.

Industrieller Arbeitskräftemangel

Hersteller in Japan, Deutschland und Korea berichten von unbesetzten Inspektions- und Messtechnikstellen mit Raten von über 15% der budgetierten Mitarbeiterzahl [12]. Vision-Zellen schließen diese Lücke ohne Rekrutierungsverzögerung, was erklärt, warum der Markt für Computer Vision in denselben Volkswirtschaften am schnellsten wächst, die den steilsten demografischen Rückgang verzeichnen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Datenhoheit und biometrisches Datenschutzgesetz ~-1,9 pp Europa, China Mittelfristig (2–4 Jahre)
Integration und Mangel an Talenten im Bereich Vision Engineering ~-1,5 pp Global Kurzfristig (≤2 Jahre)
Kosten für Annotation und Erwerb von Trainingsdaten ~-1,2 pp Global Kurzfristig (≤2 Jahre)
Komplexität von Brownfield-Retrofit und Legacy-Steuerung ~-1,0 pp Nordamerika, Europa Mittelfristig (2–4 Jahre)
Hardware-ASP-Kompression durch integrierte Beschleuniger ~-0,8 pp Global Langfristig (≥4 Jahre)


Datenschutz- und Souveränitätseinschränkungen

Das EU-KI-Gesetz klassifiziert mehrere Anwendungsfälle für Vision — remote biometrische Identifikation, Emotionserkennung am Arbeitsplatz — als verboten oder hochriskant, mit Strafen von bis zu 7% des globalen Umsatzes [6]. Chinas Datenexportregeln schaffen parallele Reibung bei cloudbasierten Trainingspipelines. Anbieter reagieren, indem sie die Inferenz lokal gestalten, was die Implementierungskosten pro Standort erhöht und die Einführung in mehreren Ländern verlangsamt.

Daten- und Talentengpässe

Beschriftete Fehlerbilder sind genau dort rar, wo sie am wertvollsten sind: Produktionslinien mit wenigen Fehlern und hohem Wert produzieren nur wenige positive Beispiele. Unternehmen berichten, dass Annotation und Validierung 55–70% der gesamten Projektstunden bei den ersten Implementierungen in Anspruch nehmen [13]. Kombiniert man das mit einer dünnen Besetzung von Ingenieuren, die sowohl in Optik als auch in maschinellem Lernen versiert sind, kommt die Umstellung von Pilot- auf Produktionsbetrieb ins Stocken.

Reibung bei der Brownfield-Integration

Die meisten Fabriken sind keine Greenfield-Projekte. Die Nachrüstung von Vision in installierte PLC- und MES-Umgebungen bedeutet, deterministische Steuerungslogik mit probabilistischen Modellausgaben in Einklang zu bringen, und die Integration übersteigt häufig die Hardwarekosten um das Zwei- bis Dreifache bei Legacy-Linien [14].


Computer Vision Market Opportunities

Vision-as-a-Service Verträge

Abonnementpreise, die an inspizierte Einheiten statt an installierte Kameras gebunden sind, verwandeln einen Kapitalwiderspruch in eine Betriebsausgabe. Anbieter, die wiederkehrende Einnahmen mit Bruttomargen von über 70 % erzielen, setzen ihre Bewertungsmultiplikatoren neu fest, und Käufer erhalten das Modelltraining als inkludierten Service.

Herstellungskorridore in Schwellenländern

Indiens Produktionsgebundene Anreizprogramme und die Verlagerung der Elektronik in die ASEAN schaffen Neuanlagen, die von Anfang an Vision spezifizieren und die zuvor beschriebene Nachrüststrafe vermeiden [11]. Diese Korridore stellen die Pipeline mit der höchsten Konversionsrate im Computer Vision Markt außerhalb etablierter Industrieländer dar.

Monetarisierung von Bilddaten

Aggregierte, anonymisierte Fehlerbibliotheken haben einen eigenständigen kommerziellen Wert — für Versicherer, die Produkthaftung übernehmen, für Geräteanbieter, die Prozessabweichungen benchmarken, und für Konsortium-Trainingssets. Vertragsklauseln zur Regelung des Bildbesitzes werden zunehmend zu verhandelbaren Bedingungen statt zu Standardformulierungen [13].

Sensorfusion über RGB hinaus

Hyperspektrale, thermische und Zeitflugkanäle erkennen Fehlermodi, die für Farbkameras unsichtbar sind. Die Lebensmittelklassifizierung und die Inspektion von Batterieelektroden sind die frühesten Volumenanwender, und Fusionsstapel haben deutlich höhere durchschnittliche Verkaufspreise.

Compliance-Tools für regulierte KI

Modell-Dokumentation, Driftüberwachung und Prüfpfade werden zunehmend als eigenständige Produkte erhältlich, während das EU-KI-Gesetz bis 2027 Verpflichtungen einführt [6].


Computer Vision Market Future Outlook

Autonome Operationen

Die Vision entwickelt sich im Laufe des Jahrzehnts von der Inspektion zur geschlossenen Regelung. Roboterzellen, die Griff, Weg und Kraft anhand von Live-Bildern anpassen, anstatt von festen Lehrpunkten, reduzieren die Umrüstzeit in Mischmodelllinien, und die Internationale Föderation der Robotik prognostiziert, dass der Bestand an installierten Industrierobotern weltweit innerhalb des Prognosezeitraums 7 Millionen Einheiten überschreiten wird [12].

Plattformökonomie

Der Wert wandert zu demjenigen, der das Retraining besitzt. Die Kamerahardware wird zur Ware, während Beschleuniger in Mainstream-Silizium eingebettet werden, während das Management von Modellen, Drift-Erkennung und gekennzeichnete Datenvermögen Wechselkosten anhäufen. Erwarten Sie, dass die Software bis 2035 im Markt für Computer Vision in Bezug auf die Einnahmen mit der Hardware gleichzieht.

Energie- und Rechenbeschränkungen

Der Strombedarf von Rechenzentren wird voraussichtlich bis 2030 ungefähr doppelt so hoch sein, basierend auf den Prognosen der Internationalen Energieagentur. Dieser Druck verlagert die Vision-Inferenz aus Gründen der Energie und Kosten, nicht nur der Latenz, an den Rand [18]. Watt pro Inferenz wird zu einer Beschaffungsspezifikation.

Nachhaltigkeits- und Rückverfolgbarkeitsberichterstattung

Unternehmensberichterstattungsregime verlangen zunehmend nach verifiziertem physischem Beweis aus der realen Welt — Abfallströme, Ertragsverluste, Verpackungszusammensetzung. Visionssysteme erfassen diese Daten bereits als Nebenprodukt der Inspektion und positionieren sich als Berichterstattungsinfrastruktur neben ihrer Qualitätsfunktion [19].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 46,1% Anteil Halbleiteranreize, Verteidigungsbildgebung, Einzelhandelsautomatisierung
Europa 5,77 Milliarden USD Nachfrage von Automobilzulieferern, regulierte KI-Compliance
Asien-Pazifik 15,4% CAGR (2026–2035) Subventionen für Fabrikautomatisierung, Verlagerung von Elektronik
Südamerika 3,2% Anteil Bewertung der Agrarwirtschaft, Überwachung der Bergbausicherheit
Mittlerer Osten & Afrika 0,65 Milliarden USD Smart-City-Programme, Screening von Logistikzentren
Gesamt 25,75 Milliarden USD —

Die regionale Leistung im Bereich Computer Vision spiegelt wider, wo Inferenz-Silizium gefertigt wird, wo Sicherheitsvorschriften am stärksten wirken und wo Kapital in Fabriken eingesetzt wird.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Umsatzes Halbleiteranreize und Nachfrage von Hyperscalern
Kanada 1,54 Milliarden USD Automobilmontage und Forstwirtschaftsbewertung
Mexiko 13,6% CAGR Nahezu Elektronik- und Geräteassemblierung


Die bundesstaatliche Finanzierung für Halbleiter hat für diese Region mehr bewirkt als jeder einzelne Endmarkt. Auszeichnungen im Rahmen des CHIPS-Programms betreffen gleichzeitig die Sensorfertigung, fortschrittliche Verpackung und Inferenzlogik, und die daraus resultierende inländische Versorgung verringert das Risiko von Lieferzeiten, das zuvor große Vision-Rollouts verzögert hat [2]. Der Einzelhandelsausbau fügt einen zweiten Motor hinzu, wobei Programme zur Reduzierung von Schwund bei nationalen Lebensmittelketten vierstellige Filialzahlen erreichen [15].

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 27,3% des regionalen Umsatzes Inspektion von Automobilen und Maschinenbau
Vereinigtes Königreich 0,81 Milliarden USD Pharmazeutische und Logistiküberprüfung
Frankreich 12,4% des regionalen Umsatzes Inspektion von Luftfahrtverbundstoffen
Italien 10,1% des regionalen Umsatzes Integration von Verpackungsmaschinen
Spanien 13,9% CAGR Lebensmittelverarbeitung und Agrarbewertung
Nordische Länder 0,44 Milliarden USD Metrologie für Batteriegigafabriken
Russland 3,8% des regionalen Umsatzes Durch Exportkontrollen eingeschränkt
Rest von Europa 14,6% CAGR Vertragsfertigung in Mitteleuropa


Europas Unterscheidungsmerkmal ist die regulatorische Schwere. Das EU-KI-Gesetz drängt Käufer in Richtung On-Premise- und Edge-Architekturen mit dokumentierter Modellherkunft, was die Cloud-Visions-Anschlussraten unterdrückt, aber den Hardware- und Dienstleistungsinhalt pro Standort erhöht [6]. Deutsche Maschinenbauer hingegen integrieren Vision als ausgeliefertes Subsystem anstelle eines Nachrüst-Add-Ons und exportieren diesen Inhalt weltweit.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 41,7% des regionalen Umsatzes Politik zur Fabrikautomatisierung und inländische Sensorversorgung
Indien 18,9% CAGR Ausbau der Produktionsgebundenen Anreize
Japan 1,19 Milliarden USD Präzisionsmetrologie und Robotik-Integration
Südkorea 14,8% des regionalen Umsatzes Inspektion von Displays, Batterien und Halbleitern
ASEAN 17,2% CAGR Verlagerung der Elektronikmontage
Rest von Asien-Pazifik 4,6% des regionalen Umsatzes Textilien und Lebensmittelverarbeitung


Die Dichte der Roboterinstallationen erzählt die Geschichte: Korea und Singapur führen die globalen Ranglisten an, und die Vision-Anschlussraten bei neuen Industrierobotern übersteigen jetzt die Hälfte der Lieferungen in fortgeschrittenen asiatischen Volkswirtschaften [12]. Indiens Verlauf ist anders — Greenfield-Kapazitäten werden mit Edge-basierter Computer Vision für Automatisierung vom ursprünglichen Linienlayout spezifiziert und überspringen eine Generation regelbasierter Systeme vollständig [11].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 63,5% des regionalen Umsatzes Proteinverarbeitung und Getreidebewertung
Argentinien 0,11 Milliarden USD Agrarische Sortierung und Exportinspektion
Rest von Südamerika 13,2% CAGR Bergbausicherheit und Überwachung von Kupferkonzentrat


Die Agrarwirtschaft verankert die Nachfrage hier. Brasilianische Fleischverarbeiter setzen Vision-Bewertung ein, um die Anforderungen der Importeure an die Konsistenz der Schnitte und die Erkennung von Fremdkörpern zu erfüllen, Anforderungen, die direkte Handelskonsequenzen haben, wenn Audits fehlschlagen [10]. Chilenische und peruanische Bergbauoperationen fügen einen zweiten Nachfragepool rund um die Sicherheit von Transportwegen und die Erkennung von Personal-Nähe hinzu.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 34,8% des regionalen Umsatzes Vision 2030 industrielle und städtische Programme
VAE 0,16 Milliarden USD Logistikzentrum und Flughafen-Screening
Südafrika 11,9% des regionalen Umsatzes Bergbau und Automobilmontage
Ägypten 15,6% CAGR Textil- und Lebensmittelproduktion
Rest von MEA 9,4% des regionalen Umsatzes Infrastrukturüberwachung


Die Investitionsprogramme der Golfstaaten bündeln Vision in breitere Infrastrukturbeschaffungen, anstatt sie als separate Kategorie zu kaufen, was die adressierbaren Ausgaben erhöht, aber den Verkaufszyklus verlängert [17]. Hafen- und Freizonenbetreiber in den VAE haben sich am schnellsten bewegt und nutzen Container- und Frachtbildgebung, um die Verweildauer zu verkürzen.


Computer Vision Markt nach Region, 2025-2035

Computer Vision Market Segmentation

Die Segmentierung im Markt für Computer Vision erfolgt nach vier Dimensionen: Komponenten, Endnutzerindustrie, Anwendung und Bereitstellung.

Nach Komponenten

Segment Metrik Primärer Nachfragefaktor
Hardware 61,3% Anteil (2025) Kameras, Optik, Sensoren und Inferenzmodule
Software 14,9% CAGR (2026–2035) Lizenzierung im Abonnementmodell und Schulungsdienste


Hardware erzielt immer noch den Großteil des Umsatzes im Markt für Computer Vision, da jede Bereitstellung eine physische Erfassung erfordert. Ihr Anteil schwindet jedoch langsam, da Beschleunigungsfunktionen in allgemeine Prozessoren integriert werden und der Kauf von separaten Karten entfällt. Das schnellere Wachstum der Software spiegelt einen Preiswechsel wider: Jährliche Lizenzen, die an das überprüfte Volumen gebunden sind, zusammen mit Modellaktualisierungen, erzeugen Einnahmen, die lange nach der Abschreibung der Kamera wiederkehren.

Nach Endnutzerindustrie

Segment Metrik Primärer Nachfragefaktor
Fertigung 26,8% Anteil (2025) Fehlererkennung und Prozesskontrolle
Automobil 17,1% CAGR (2026–2035) ADAS-Kamera-Vorgaben und Montageinspektion
Lebenswissenschaften 3,66 Milliarden USD (2025) Serialisierung und Überprüfung der Fläschchenintegrität
Einzelhandel 13,1% Anteil (2025) Schrumpfungsreduzierung und Automatisierung der Kasse
Logistik 11,6% Anteil (2025) Paketdimensionierung und Schadensaufnahme
Landwirtschaft 15,9% CAGR (2026–2035) Bewertung, Sortierung und Ertragsschätzung
Andere Industrien 7,6% Anteil (2025) Energie, Bau und öffentliche Sicherheit


Die Fertigung führt den Markt für Computer Vision an, da die Renditeberechnung eindeutig ist: Vermeidung von Ausschuss und Eliminierung von Nacharbeit spiegeln sich direkt in der Gewinn- und Verlustrechnung des Werks wider. Der Automobilsektor wächst schneller aus regulatorischen Gründen als aus wirtschaftlichen — der Kamerainhalt pro Fahrzeug wird gesetzlich nach oben geregelt, und die Montageinspektion für Spaltmaße, Schweißqualität und Kabelverlegung wächst entsprechend.

Nach Anwendung

Segment Metrik Primärer Nachfragefaktor
Inspektion & Qualitätssicherung 38,6% Anteil (2025) Regulierte Audits und Ausschussreduzierung
Überwachung 5,10 Milliarden USD (2025) Öffentliche Sicherheit und Perimeterüberwachung
Messung 16,4% Anteil (2025) Dimensionale Metrologie und Toleranzüberprüfung
Klassifizierung 15,2% CAGR (2026–2035) Objekterkennung und -klassifizierung mit Deep Learning in Liniengeschwindigkeit
3D-Modellierung & Rekonstruktion 16,4% CAGR (2026–2035) Roboter-Bin-Picking und digitale Zwillingsaufnahme


Die Inspektion dominiert, da sie am schnellsten monetarisiert. Die Rekonstruktion wächst am schnellsten, da die Robotik sie endlich benötigt — Bin-Picking und autonome Navigation erfordern Tiefe, nicht nur Pixel, und die Tiefensensorik ist erschwinglich genug geworden, um auf Zellebene im Markt für Computer Vision spezifiziert zu werden.

Nach Bereitstellung

Segment Metrik Primärer Nachfragefaktor
Edge 44,5% Anteil (2025) Latenz, Souveränität und Bandbreitenökonomie
On-Premise 30,2% Anteil (2025) Regulierte Umgebungen und Legacy-Integration
Cloud 14,1% CAGR (2026–2035) Modelltraining und Multi-Standort-Flottenmanagement


Wettbewerbsbenchmarking

Die Konzentration des Marktes für Computer Vision liegt im mittleren Bereich. Die fünf größten Anbieter machen etwa 34–39% des globalen Umsatzes aus, und ein geschätzter Herfindahl-Hirschman-Index zwischen 550 und 700 deutet darauf hin, dass die Struktur mehr fragmentiert als konsolidiert ist. Der Marktanteil wird an beiden Enden umkämpft, wobei Maschinenvisionsspezialisten gegen Halbleiterunternehmen kämpfen, die sich nach oben bewegen, und Cloud-Plattformen, die sich nach unten bewegen.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt für Computer Vision Strategische Positionierung
Cognex Corporation ~9–12% Visionssysteme, Deep-Learning-Inspektionssoftware, ID-Reader Reiner Marktführer in der Fabrikinspektion [20]
Keyence Corporation ~8–11% Intelligente Kameras, 3D-Scanner, Inline-Metrologie Direktvertriebsmodell mit hohen Margen [21]
NVIDIA Corporation ~6–9% Inference-GPUs, Edge-Module, Vision-SDK-Stack Standardsetzer für Compute-Schichten [22]
Sony Semiconductor Solutions ~6–8% CMOS-Bildsensoren, intelligente Visionssensoren Dominanz in der upstream-Sensorversorgung [23]
Teledyne Technologies ~4–7% Industrielle Kameras, Wärmebildtechnik, Frame Grabber Breites Imaging-Portfolio durch Akquisition [24]
Intel Corporation ~4–6% Vision-Beschleuniger, integrierte Inferenzblöcke, Toolkits Marktführer für eingebettete Beschleuniger [7]
OMRON Corporation ~3–5% Visionscontroller, robotergestützte Integration, Sensorik Automatisierungssuite-Bündelung
Basler AG ~3–4% Area-Scan- und Line-Scan-Kameras, Embedded Vision-Kits Kosteneffiziente OEM-Kameraversorgung
Qualcomm Technologies ~2–4% Edge-Vision-SoCs, Automotive Imaging-Plattformen Reichweite in der Automobil- und mobilen Inferenz
SICK AG ~2–4% Industrielle Sensoren, 2D/3D Vision, Sicherheitssysteme Sicherheitszertifizierte Sensorik-Nische
MVTec Software GmbH ~1–3% Vision-Bibliotheken und Entwicklungsumgebungen Toolkit-Schicht für Integratoren
Ambarella Inc. ~1–3% Low-Power-Vision-SoCs für Automotive und Sicherheit Spezialist für Energieeffizienz


Aktuelle Nachrichten & Entwicklungen

  • Cognex (März 2024): Hat eine Deep-Learning-Inspektionsplattform für Linien mit niedrigen Fehlerquoten eingeführt, um die Knappheit an Trainingsdaten zu beheben, die erste Einsätze behindert [20]
  • Europäische Union (August 2024): Das KI-Gesetz trat in Kraft, das Verbote und Verpflichtungen für Hochrisikobereiche bis 2027 schrittweise einführt und die Beschaffung biometrischer Vision im gesamten Block umgestaltet [6]
  • NVIDIA (Juni 2024): Hat seine Familie von Edge-Inferenzmodulen mit leistungsstärkeren TOPS-pro-Watt-Komponenten für industrielle Visionseinheiten erweitert und die Kosten für die lokale Bereitstellung gesenkt [22]
  • NHTSA (April 2024): Hat die Regel für automatische Notbremsungen bei Leichtfahrzeugen finalisiert und Inhalte für Kameras und Sensoren in die Planung der Modelljahre in den Vereinigten Staaten bis 2029 integriert [5]
  • Teledyne (Oktober 2023): Hat seine Imaging-Marken unter einem einheitlichen Portfolio für industrielle Vision konsolidiert, um die Beschaffung für Integratoren zu vereinfachen [24]
  • Keyence (Februar 2025): Hat Inline-3D-Metrologie-Systeme zur Inspektion von Batterieelektroden eingeführt, die auf die Qualitätsanforderungen von Gigafabriken abzielen [21]
  • US-Handelsministerium (Dezember 2024): Hat weitere CHIPS-Auszeichnungen für fortschrittliche Verpackung und Sensorfertigung angekündigt, um die inländische Versorgung mit Vision-Komponenten zu stärken [2]
  • Indien MeitY (September 2024): Hat die Anreizabdeckung auf die Herstellung von Elektronikkomponenten ausgeweitet und Kapazitäten für visionstechnisch ausgestattete Montage in neue staatliche Cluster gezogen [11]


Computer Vision Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Computer Vision über Komponenten, Endbenutzerindustrie, Anwendung, Bereitstellung und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 14,8% (2026–2035)
Marktgrößenprüfpunkte USD 25,75 Milliarden (2025); USD 30,91 Milliarden (2026); USD 61,63 Milliarden (2031); USD 107,05 Milliarden (2035)
Schnellstwachsende Segmente Software (Komponenten); Automobil (Endbenutzerindustrie); 3D-Modellierung & Rekonstruktion (Anwendung); Asien-Pazifik (Geografie)
Profilierte Unternehmen 12 führende Anbieter, die Vision-Hardware, Sensoren, Silizium und Software abdecken
Bewährungswährung USD Milliarden

FAQs

Welche Integrationskosten sollten Käufer über die Hardware im Computer Vision Markt budgetieren?
Budgetieren Sie zwei- bis dreimal die Hardwarekosten für die Integration in bestehende Anlagen. Systems Engineering, Lichtdesign und Steuerungsabgleich verbrauchen den größten Teil dieser Summe [14].
Wie sollten Beschaffungsteams Klauseln zur Modellbesitzstruktur gestalten?
Geben Sie an, dass die trainierten Modellgewichte und annotierten Bilder Eigentum des Käufers bleiben, mit einer Lizenz des Anbieters zur Nutzung anonymisierter Daten nur mit ausdrücklicher Zustimmung. Mehrdeutige Klauseln haben spätere Anbieterwechsel blockiert [13].
Welche Auswahlkriterien für Anbieter sind im Computer Vision Markt am wichtigsten?
Priorisieren Sie die Umsetzungszeit für das Retraining, die Tiefe des Integratorennetzwerks in Ihrer Region und die dokumentierte Leistung bei Datensätzen mit wenigen Defekten. Kameraspezifikationen unterscheiden sich weit weniger als diese betrieblichen Faktoren [20].
Wann macht Cloud-Inferenz weiterhin kommerziellen Sinn?
Die Cloud bleibt bevorzugt für die modellweite Schulung, standortübergreifende Benchmarking und Anwendungen, die eine Latenz von über 200 Millisekunden tolerieren. Echtzeitsteuerungsschleifen gehören an den Rand [18].
Welche Compliance-Dokumentation benötigen europäische Einsätze?
Hochrisikoklassifizierungen erfordern technische Dokumentation, Protokollierung, menschliche Aufsichtsvorschriften und Nachverfolgung nach dem Markt. Verpflichtungen treten bis 2027 in Kraft, daher sollten Sie jetzt Audit-Trails angeben, anstatt sie nachträglich anzupassen [6].
Wie bewerten Käufer Genauigkeitsansprüche im Computer Vision Markt?
Bestehen Sie auf falsch-negativen Raten, die an Ihren eigenen Produktionsbildern gemessen werden, nicht an Benchmark-Datensätzen des Anbieters. Die Fluchtquote bei Defekten ist wichtiger als die Hauptgenauigkeitsprozentsätze [3].
Welche aufkommenden Anwendungsfälle rechtfertigen frühe Pilotprojekte?
Hyperspektrale Sortierung in der Lebensmittelverarbeitung und Elektrodeninspektion in der Batteriefertigung zeigen beide starke frühe Rückflüsse. Beide adressieren Defekte, die die Farbabbildung nicht erkennen kann [21].
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Ko-Autor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology standards databases, peer-reviewed engineering journals, AI research publications, and authoritative ICT organizations. Key sources included the National Institute of Standards and Technology (NIST), National Science Foundation (NSF) Computer and Information Science and Engineering (CISE) Directorate, IEEE Computer Society, Association for Computing Machinery (ACM), Partnership on Artificial Intelligence (PAI), International Organization for Standardization (ISO/IEC JTC 1/SC 42 - AI), European Union Agency for Cybersecurity (ENISA), US Department of Energy (DOE) Advanced Scientific Computing Research, UK AI Council, China Academy of Information and Communications Technology (CAICT), European Commission's AI Watch, National Institutes of Standards and Technology (NIST) Face Recognition Vendor Program (FRVT), and national digital transformation reports from key markets.

The following sources were employed to gather algorithm performance benchmarks, regulatory compliance frameworks (EU AI Act, GDPR biometric guidelines), patent filings, adoption metrics across automotive and healthcare verticals, and competitive landscape analysis for deep learning frameworks, 3D vision systems, and edge computing accelerators.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CTOs, VPs of AI Research, leaders of edge computing product lines, and computer vision software leads from semiconductor manufacturers, cloud service providers, and AI software vendors. The demand-side sources included chief innovation officers from automotive OEMs, radiology AI directors from healthcare systems, retail loss prevention executives, manufacturing automation engineers, and procurement leads from smart city infrastructure initiatives. Primary research verified the timelines of SDK and API roadmaps, validated technology segmentation across cloud and edge deployment modalities, and collected insights on inference latency requirements, training data acquisition strategies, and ethical AI governance frameworks.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)

By Vertical Focus: Automotive (28%), Healthcare/Medical Imaging (24%), Retail & E-commerce (18%), Security & Surveillance (16%), Manufacturing & Industrial (14%)


Market Size Estimation

Revenue mapping and inference volume analysis were employed to determine global market valuation. The methodology comprised the following:

The identification of over 60 essential technology providers in North America, Europe, Asia-Pacific, and the Middle East and Africa

Product mapping across deep learning frameworks, machine vision hardware (GPUs, NPUs, VPUs), image processing software, and 3D vision systems

Examination of the annual revenues of computer vision solution portfolios, including cloud API consumption metrics and periphery device shipments, as reported and modeled

Coverage of manufacturers and service providers that account for 75-80% of the global market share in 2024

Derive segment-specific valuations for hardware accelerators, software platforms, and integrated vision systems by extrapolating using bottom-up (deployment volume × ASP by deployment mode: cloud/edge/on-premises across face recognition, medical imaging, and object detection applications) and top-down (vendor revenue validation across NVIDIA, Intel, Microsoft, Google, and emerging pure-play computer vision startups) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















